
軍事センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
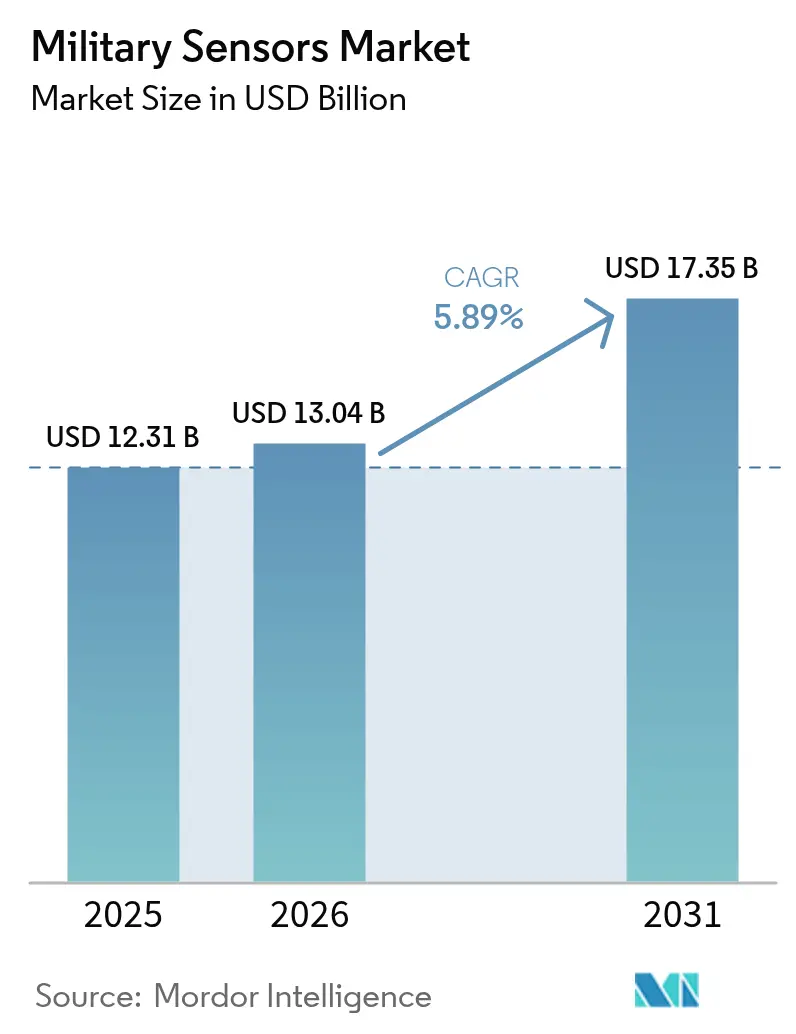
| 市場規模 (2026) | 13.04 十億米ドル |
| 市場規模 (2031) | 17.35 十億米ドル |
| 成長率 (2026 - 2031) | 5.89 % |
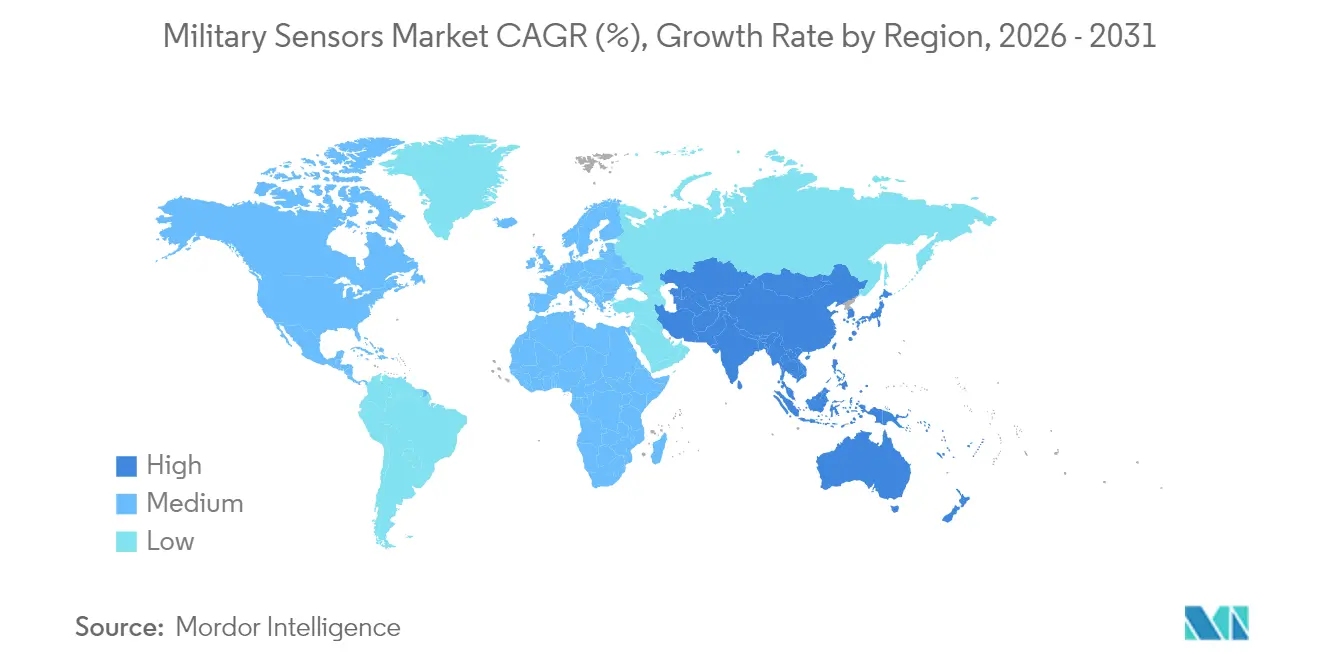
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
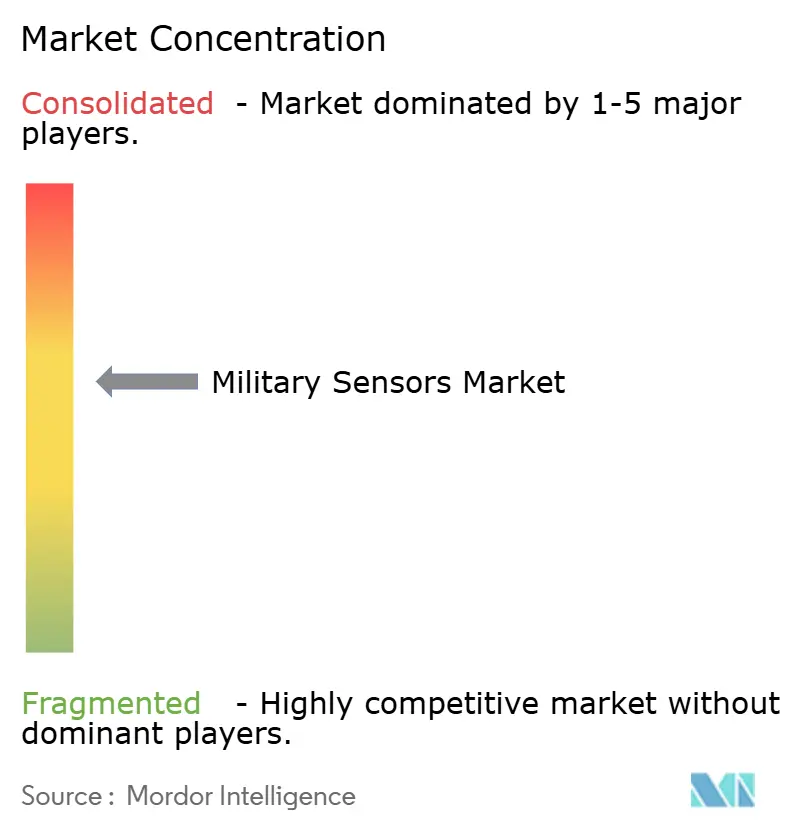
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事センサー市場分析
軍事センサー市場規模は、2025年の123億1,000万米ドルから2026年には130億4,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)5.89%で、2031年までに173億5,000万米ドルに達すると予測されています。軍事センサー市場規模の推移は、大国間競争の激化および極超音速・無人システムの脅威の急速な進展に対応した、急速な防衛近代化サイクルを反映しています。量子センシングの進歩、人工知能(AI)主導のデータフュージョン、および小型化の技術的突破が監視ドクトリンを再構築し、あらゆる作戦領域をカバーする持続的・分散型センサーコンステレーションを実現しています。防衛省庁は、リアルタイム標的データを提供する多機能レーダーアレイ、宇宙ベースの早期警戒ノード、および兵士装着型の電気光学・赤外線(EO/IR)デバイスへ予算を再配分しています。同時に、希土類磁石およびIII-V族半導体におけるサプライチェーンの脆弱性がニアショアリング政策を推進し、スペクトル輻輳が産業界をフォトニック処理および動的周波数管理ソリューションへと誘導し、妨害環境下でも探知距離を維持しています。
主要レポートの要点
- センサータイプ別では、レーダーシステムが2025年の軍事センサー市場シェアの39.10%をリードし、電気光学・赤外線(EO/IR)センサーが2031年まで最速の6.37%のCAGRで拡大しています。
- プラットフォーム別では、陸上システムが2025年の軍事センサー市場規模の42.10%を占め、航空プラットフォームが2031年まで最高の7.05%のCAGRを記録しています。
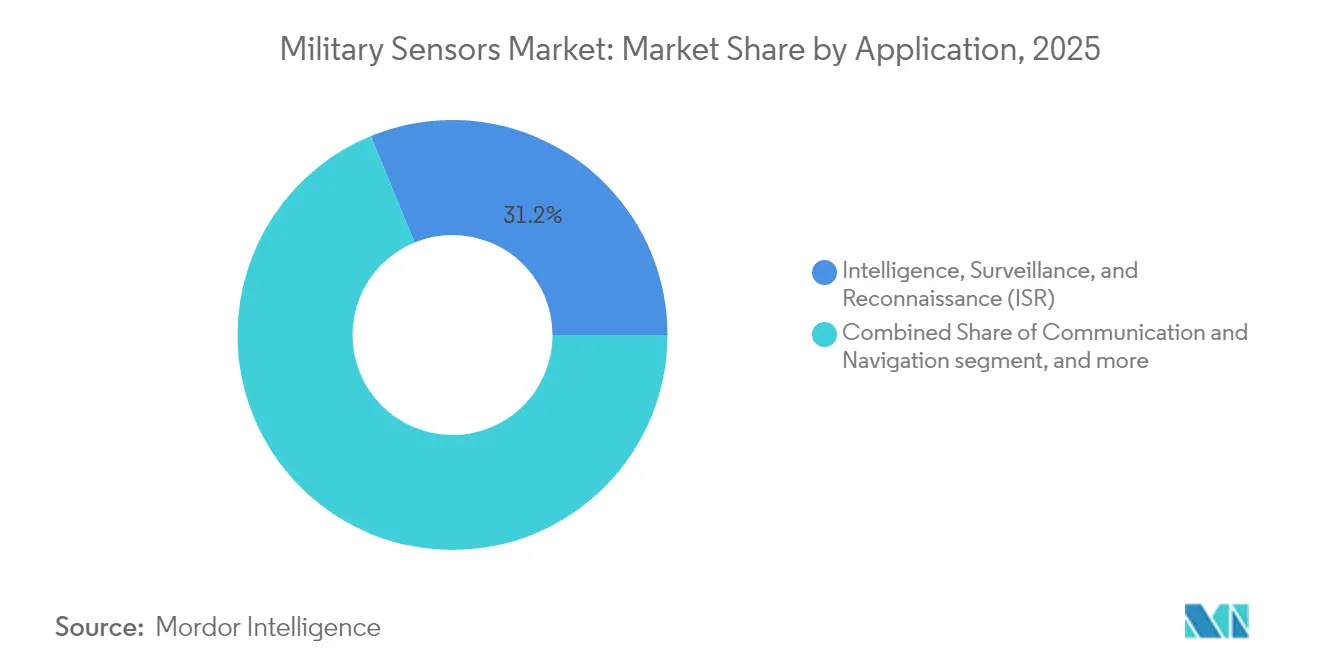
- 用途別では、ISRが2025年に31.20%の収益シェアを占め、統合兵士システムが2031年まで6.12%のCAGRで成長しています。
- 技術別では、MEMSおよびナノテクノロジーセンサーが2025年に38.20%のシェアを保有し、量子・冷却原子センサーが予測期間中に最強の7.88%のCAGRを記録しています。
- 地域別では、北米が2025年収益の37.20%を占め、アジア太平洋地域が2031年まで5.41%のCAGRで最速成長地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ISR重視の防衛予算の急増 | +1.2% | 北米およびアジア太平洋地域に集中したグローバル | 中期(2〜4年) |
| UAV搭載小型センサーの急速な普及 | +0.9% | 北米および欧州が主導するグローバル | 短期(2年以内) |
| 係争国境沿いのレーダー展開の拡大 | +0.7% | アジア太平洋地域が中核、欧州・中東・アフリカへの波及 | 中期(2〜4年) |
| リアルタイム戦場認識のためのAI対応多センサーフュージョン | +0.8% | 北米およびEU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 宇宙ベースセンサーを必要とする近宇宙プラットフォームの普及 | +0.6% | 北米での先行利益を含むグローバル | 長期(4年以上) |
| 低観測目標探知を実現する量子センシングの突破口 | +0.5% | 北米およびEU、選択的なアジア太平洋地域での採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ISR重視の防衛予算の急増
年次予算配分は持続的なグローバル監視へと決定的にシフトしています。米国防総省の2025年度計画では、広視野追跡衛星に1億870万米ドル、極超音速・弾道追跡宇宙センサー(Hypersonic and Ballistic Tracking Space Sensors)に7,600万米ドルが割り当てられており、軌道アーキテクチャが今や早期警戒ドクトリンを支えていることが確認されています。欧州諸国政府も同様の傾向を示しており、スウェーデンによるTPY-4レーダーの取得は、NATO(北大西洋条約機構)の広域防空カバレッジへの推進力を強調しています。[1]Lockheed Martin、「スウェーデンがTPY-4レーダーを選択」、lockheedmartin.com ISR予算配分は、AIエッジ処理モジュールをますますバンドルするようになっており、センサーが収集地点でクラッターをフィルタリングできるようにし、司令センターへのデータ氾濫を防いでいます。予算の再調整はまた、脅威の急速な進化とソフトウェア定義波形の更新に対してプラットフォームを将来対応させるオープンシステムアーキテクチャを優遇しています。
UAV搭載小型センサーの急速な普及
無人航空機は現在、先進ペイロードの主要搭載機となっています。General AtomicsとSaab ABは、従来のE-2クラスの資産を低コストで代替するMQ-9Bの空中早期警戒(AEW)バリアントを実証しました。[2]General Atomics、「MQ-9B AEWプレスリリース」、ga-asi.com 小型化により、AESAレーダー、電子戦(EW)ポッド、およびハイパースペクトルイメージャーがグループ3ドローンに搭載可能となり、有人プラットフォームを危険にさらすことなく前方地域のカバレッジを拡大しています。フランスの前線マイクロファクトリーは、内蔵センサーを備えたFPVドローンを3時間サイクルで生産しており、積層造形製造がロジスティクスの末端をいかに縮小するかを示しています。この傾向は、群れがフュージョンされたデータを指揮官に中継し、センサーから射手までのタイムラインを短縮する分散型探知モデルを推進しています。
係争国境沿いのレーダー展開の拡大
ヒマラヤから南シナ海にかけての国境の緊張地帯では、密集したレーダー構築が進んでいます。中国のマイクロ波フォトニックプロトタイプは、マッハ20の飛翔体10発を同時追跡し、28cmの距離誤差と99.7%の速度精度を達成しています。[3]中国人民解放軍機関紙(サウスチャイナ・モーニング・ポスト経由)、「マイクロ波フォトニックレーダー」、scmp.com このような性能は、近隣諸国に同等またはそれ以上の対抗手段への投資を強いることになり、地域のレーダー支出を触媒しています。陸上部隊は、長距離アレイと対無人航空システム(UAS)センサーを組み合わせ、小型ドローンをクラッターから識別しています。この能力は、2025年に米陸軍研究所が国境警備隊員の保護のために実証しました。調達仕様は現在、自動目標分類、サイバー堅牢化、およびモジュラータワーへの迅速展開性を重視しています。
リアルタイム戦場認識のためのAI対応多センサーフュージョン
人工知能(AI)は、かつてサイロ化されていたフィードを統合しています。Lockheed MartinとGoogle Cloudは、センサーアップグレードのエンジニアリングサイクル時間を短縮し、予知保全を向上させる大規模言語モデルのツールチェーンを展開しています。Meta-Andurillの「Eagle Eye」ヘッドセットは、兵士の視野内の脅威を受動的にタグ付けし、複雑な地形での認知負荷を軽減します。QinetiQの統合センサーアーキテクチャ(Integrated Sensor Architecture)プログラムに対する3,150万米ドルのタスクオーダーは、オープンデータ標準がレガシーカメラ、音響アレイ、および衛星を共通作戦情報に結びつけることができることを証明しています。[4]QinetiQ US、「統合センサーアーキテクチャタスクオーダー」、qinetiq.com フュージョンアルゴリズムが戦術エッジで動作することにより、指揮官は生の映像ではなく意思決定データを受け取り、帯域幅を節約し対応を加速しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 次世代センサースイートの高い取得コストおよびライフサイクルコスト | -0.8% | グローバル、特に小規模な防衛予算に影響 | 中期(2〜4年) |
| 厳格なITAR・輸出管理体制 | -0.6% | グローバル、技術移転市場に集中 | 長期(4年以上) |
| 希土類依存のRF・EOコンポーネントのサプライチェーンの脆弱性 | -0.5% | グローバル、西側メーカーへの深刻な影響 | 中期(2〜4年) |
| センサーアーキテクチャのスケーラビリティを制限するRFスペクトル輻輳 | -0.4% | グローバル、特に電磁環境の密集した地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
次世代センサースイートの高い取得コストおよびライフサイクルコスト
最先端センサーアレイは調達予算を圧迫しています。Raytheonの6億4,700万米ドルのSPY-6生産契約は、ハードウェア価格が参入費に過ぎないことを示しており、運用期間全体でサポートコストが200〜300%上昇する可能性があります。小規模な国家はコミットメントをためらい、資金力のある軍隊が有利となる段階的な採用曲線が形成されています。兵士レベルの光学機器は現在、拡張現実(AR)オーバーレイおよび非冷却サーマルコアを搭載し、Elbitの1億3,900万米ドルの双眼鏡注文が示すように、ユニット価格がレガシーNVG(暗視ゴーグル)をはるかに上回っています。予算の圧力は、完全な再設備なしに旧式化を先送りするオープンアーキテクチャ設計とモジュラーアップグレードキットを促進しています。
厳格なITAR・輸出管理体制
国際武器規制は、特に二重使用の可能性を持つ量子・AI対応センサーに関する国境を越えた販売を複雑にしています。ベンダーは、非繰り返しエンジニアリングコストを膨らませ、協力的な研究開発(R&D)を抑制する可能性のある長いライセンスサイクルに直面しています。フィンランドの2025年のNokia-Bittium戦術ネットワーク試験は、同盟国のプロジェクトが輸出規制を回避しながら相互運用性を達成しなければならないことを浮き彫りにしました。地域標準の相違はサプライチェーンを断片化し、規模の経済を損ない、小規模なイノベーターのグローバルリーチを制限するリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
EO/IR圧力下でのレーダーリーダーシップレーダーアレイは2025年に48億1,000万米ドルを生み出し、軍事センサー市場の39.10%に相当します。その優位性は、防空・ミサイル防衛回廊における全天候到達距離と目標クラス識別に由来しています。このセグメントは、サイズと冷却負荷を縮小しながら距離を延ばす窒化ガリウム(GaN)パワーアンプの恩恵を受けています。一方、EO/IRモジュールは、部隊が受動的・低傍受確率の追跡を求めるため、6.37%のCAGRで最速成長しています。F-22のパノラマ赤外線防御システムは、熱カメラが脅威警告機器としても機能し、レーダー無音での生存性を拡張する典型例です。
精密打撃ドクトリンは、UAV、回転翼機、および兵士ヘルメットへのEO/IRの普及を推進しています。マルチスペクトルジンバルは、暗号化データリンクを通じてストリーミングされた昼夜画像を提供し、冷却型中波検出器は長距離識別を可能にします。音響センサー支出は、低周波能動ソナーが機械学習自動分類器と組み合わせられる潜水艦狩りで増加しています。化学・生物・放射線(CBR)センサーは、2024年の事件が非動力学的攻撃のリスクを浮き彫りにした後、再び注目を集めています。ライダー(LiDAR)の採用は、自動車サプライチェーンのコスト曲線を活用した自律型コンボイナビゲーションと地形マッピングで加速しています。MEMS慣性ユニットは1°/h未満のバイアスドリフトを達成し、GPS拒否環境での精密射撃を可能にしています。コロラド大学の研究室での突破口は、量子原子干渉計コンパスがジャイロを置き換える可能性を示唆しており、この変化が長期的な調達優先事項を再編成するかもしれません。

注記: 個々のセグメントシェアはレポート購入後に入手可能


プラットフォーム別:
航空急増の中で陸上システムが依然リード陸上プラットフォームは2025年収益の42.10%を占め、対砲兵レーダー、沿岸監視アレイ、および国境フェンスセンサーネットワークへの多額の投資を反映しています。軍事センサー市場では、数分以内に再配置可能なAESA搭載トラック搭載型レーダーの安定した契約フローが見られ、精密射撃を誘導しています。しかし、航空ペイロードは最速の7.05%のCAGRを示しています。MQ-9B AEWバリアントは、大型ターボプロップ機と比較して空中警戒コストを桁違いに圧縮し、同盟国空軍の監視予算の再配分を促しています。
回転翼機艦隊は長距離海上捜索用のコンパクトなAESAを統合し、高高度長時間滞空(HALE)ドローンは迷彩装甲を探知するハイパースペクトルキットを搭載しています。海軍近代化では、マスト上部にパノラマIRカメラ、船体下部に可変深度ソナーを追加し、層状の対潜水艦バブルを形成しています。宇宙ベースプラットフォームの軍事センサー市場規模は、Northrop Grumman Corporationの追跡衛星が研究開発から生産資金調達へと移行するにつれ、大きく拡大するでしょう。アールト大学の画期的な赤外線フォトダイオードは、通信波長における応答性を35%向上させ、より軽量な衛星ペイロードと冷却負荷の低減を約束しています。
用途別:
ISRの優位性と兵士需要の高まりISRミッションは、情報が現代紛争の通貨であるため、2025年に軍事センサー市場収益の31.20%をもたらしました。マルチドメイン指揮官は、キルチェーン全体にわたるレーダー、EO、および電子支援手段の広域相関を期待しています。一方、統合兵士システムは、小隊がエッジでのセンサーフュージョンを必要とするため、最高の6.12%のCAGRを記録しています。ElbitのNVG双眼鏡は、歩兵に非冷却サーマル、レーザー測距、およびデジタル磁気コンパスを統合したヘッドアップ弾道ソリューションを提供しています。
目標認識モジュールは、オンボードデータベースに問い合わせて2秒以内に敵味方識別を行うAIチップを内蔵しています。射撃管制レーダーはセミアクティブシーカーに合わせて調整され、乗員の作業負荷を削減し弾薬を節約します。電子戦(EW)アレイは係留気球型軽飛行体(アエロスタット)上に展開し、500km範囲のRF放射を監視します。指揮統制システムは、統合センサーアーキテクチャを活用して、共通の地理空間基準フレームを確保しながら、統合部隊間で精選されたデータ層を共有します。Surface Opticsのハイパースペクトル光沢フィルターなど専門的なEO/IRペイロードは、高速兵器周囲のプラズマシースからセンサーを保護し、ブーストグライド飛翔体の普及に伴う新たな要件となっています。
注記: 個々のセグメントシェアはレポート購入後に入手可能
技術別:
MEMSの安定性に対する量子サージMEMSおよびナノセンサーは2025年支出の38.20%を占め、成熟度、低消費電力、および大量生産経済性で評価されています。これらは航空機の姿勢システム、砲兵信管、および車両状態モニターの基盤となっています。しかし、量子・冷却原子デバイスは7.88%のCAGRで成長し、GPS非依存ナビゲーションとピコテスラ磁気異常探知を約束しています。軍事センサー市場では、地下トンネルや潜水艦を微小重力勾配によって発見できる原子重力計のプロトタイプが登場しています。フォトニックおよびAESAスイートは、光学信号処理を活用してRFジャミングを回避し、ブロードバンドビームステアリングを実現します。AIグレードのエッジプロセッサはセンサースタックの上位に配置され、テラバイトを送信前に目標座標に圧縮し、貴重な戦術帯域幅を節約します。
アールト大学のナノクラウドメタサーフェスは放射率を0.2から0.8に切り替えることができ、太陽熱負荷の下でも涼しく保ちながら敵のIRカメラには見えない制服を実現します。中国のマイクロ波フォトニックレーダーは、フォトニクスが帯域幅のボトルネックを解消し重量を削減する方法を示し、航空プラットフォームの制約に合致しています。こうした異分野横断的な進歩は、軍事センサー市場が今後10年間で線形的な更新ではなく、技術的飛躍を目撃することを示唆しています。
地域分析
北米軍事センサー市場
北米は、2025年の軍事センサー市場における収益の37.20%を創出しており、宇宙開発局の低軌道大規模コンステレーションおよびセンサー・プロセッサー・エフェクターを垂直統合するビッグファイブ主要防衛企業によって支えられている。SPY-6レーダーラインは複数年にわたる生産増強に資金を提供し、窒化ガリウムパワーモジュールにおける同地域の優位性を支えている。カナダは北極圏の領域認識向けにアクティブ電子走査ソナーを提供し、メキシコは重要回廊沿いにモジュール式対UASタワーを配備することで、地域需要を拡大している。大学・産業コンソーシアムが研究室から試験場までのサイクルを加速させ、北米は量子コンパスおよびフォトニックRFアパーチャーの先行採用地域となっている。
アジア太平洋地域およびEMEA軍事センサー市場
アジア太平洋地域は、中国のマイクロ波フォトニックレーダーの技術的躍進がインド・日本・オーストラリアにおける対抗投資を促進することを背景に、2031年までに最速の5.41%のCAGRを記録する見込みである。インドの国境監視ネットワークは、実効支配線(LAC)沿いに10kmごとにマルチセンサーマストを発注しており、AESA、EO/IR、および受動型RF探知機を組み合わせている。日本は超音速滑空体を追跡するため、イージス駆逐艦にソリッドステートSバンドアレイを搭載するアップグレードを実施し、韓国は国産MALE無人機に高画素EOカメラを統合している。オーストラリアの潜水艦プログラムは深海音響センサーの需要を牽引し、AUKUSの枠組みのもとで量子磁力計の研究に資金を提供している。 ヨーロッパは成熟しながらも成長を続けるシェアを維持している。スウェーデンのTPY-4調達は北方側面の防空能力を強化し、他の中規模NATO加盟国に向けた調達の雛形を示している。フィンランドのNokia-Bittiumハイブリッドネットワークは、輸出管理上の制約を超えることなく、民生用既製品(COTS)の5Gが戦場通信リンクを強化できることを実証しいる。ドイツのFCAS戦闘機研究では、複合材外皮に埋め込まれたコンフォーマルフォトニックアパーチャーを評価しており、低被観測性センサー統合に対する欧州大陸の関心を反映している。中東およびアフリカでは局所的な成長が見られ、GCC諸国が重要インフラ保護のための対ドローンレーダーを調達し、アフリカの平和維持部隊が安価な昼夜兼用カメラをパトロール隊に装備している。

規制環境
防衛センサープログラムは、デュアルユース輸出管理と防衛特有の調達規則の下で運用されており、これが何が販売可能か、どこで製造できるか、サブコンポーネントをどのように調達するかを規定している。米国では、国際武器取引規則(ITAR)の米国軍需品リストに対する対象を絞った改訂が2025年9月に発効し、一方で輸出管理規則(EAR)の分類とライセンス供与は、熱画像装置その他の監視センサー(例えば、ECCN管理下の熱画像装置)にとって依然として中心的な事項である。取締活動はセクター全体で法令遵守要件を強化しており、その一例として、2026年2月に産業安全保障局(BIS)が下した最終命令があり、これはTeledyne FLIR LLCによる、ECCN 6A003に分類される熱画像カメラに関する買収前のEAR違反に関連するものである。
サプライチェーンの原産地追跡は輸出管理と並行して強化が進んでいる。2026会計年度国防権限法(FY26 NDAA)には第834条の要件が含まれており、これは2030年1月1日までに国防省が対象国の光学ガラスおよびシステムへの依存を排除することを目指すものであり、国防省の調達規則制定は電子機器およびマイクロエレクトロニクスへと対象原産地制限の範囲を拡大し続けている(2026年2月に公表された対象半導体に関する規則案、および2026年7月に公表された対象印刷回路基板に関する事前規則制定告知(ANPR)を含む)。欧州では、欧州防衛庁が相互運用性および技術プログラムを推進しており、これには迷彩検知および量子センサーに焦点を当てた2026年の取り組みが含まれ、防衛センサー開発をNATOの標準化慣行と並んで共通要件に整合させている。
バリューチェーン分析
軍用センサーのバリューチェーンは、特殊材料およびサブコンポーネント(光学ガラス、赤外線検出器材料、レアアース依存元素、III-V族化合物半導体)から、デバイスの製造とパッケージング(検出器、RFフロントエンド、慣性センサー、プロセッサー)を経て、サブシステム統合(ジンバル、AESAアレイ、シーカー、装着型光学機器)、さらにプラットフォームレベルの統合、認証、維持、MROへと至る。サブティア層の制約は、しばしばプライムレベルの組立能力よりも生産量を左右し、赤外線検出器製造、特殊マイクロエレクトロニクス、光学衛星間リンク、化合物半導体のエピタキシー工程で繰り返し供給制約が生じている。FY26 NDAA第834条による2030年までの対象国光学ガラスおよびシステムに関する規則など、政策主導の調達変更は、上流での適格性確認やトレーサビリティ作業を増加させ、サプライヤー選定や内製・外注判断に影響を与える。
ミッドストリームおよびダウンストリームでは、リスクを低減しリードタイムを短縮するために、提携、合弁事業、および現地統合拠点を通じて能力の集約が進んでいる。例として、HensoldtとRaytheonが2024年10月にEO/IR分野での協力とドイツ・オーバーコッヘンでのMRO施設に関する覚書を締結したこと、および統合されたセンシングおよびISRスタックの構築を目指した2026年の一連の欧州提携(無人機用の空中EO/IRセンサーに関するSafran Electronics and DefenseとTheonの提携、および空中レーダーやマルチミッション航空機センサーなどの高度センサーに関するEDGEとLeonardoの提携を含む)がある。需要側では、シーカーおよびレーダー生産の規模拡大要件が電子機器およびマイクロエレクトロニクスのサブティア層にさらなる圧力をかけており、大量生産プログラムのスループットを安定化させることを目的とした長期的な枠組み契約およびサプライヤー育成努力を促している。
競争環境
軍事センサー市場は適度な集中度を示しています。Lockheed Martin Corporation、RTX Corporation、およびNorthrop Grumman Corporationは、センサーを指揮システムおよびライフサイクル維持管理とバンドルすることで数十億ドルのフレームワーク契約を確保しています。RaytheonのSPY-6とNorthropの極超音速追跡宇宙センサー(Hypersonic Tracking Space Sensor)は、プライムコントラクターがウェーハ製造からソフトウェア分析まで垂直統合をいかに活用するかを示しています。クラウドリーダーとのパートナーシップは、Lockheed-Google提携でジェネレーティブモデルをセンサーライフサイクル管理に組み込んでいることに見られるように、従来ハードウェア中心だったポートフォリオにAIアクセラレーターを注入しています。
欧州のチャンピオン企業であるThales Group、BAE Systems plc、Leonardo S.p.Aは、地域調達の優位性を維持し、NATO(北大西洋条約機構)の相互運用性基準を満たすために地元省庁と共同開発しています。これらの企業は、長期的な社内研究開発なしにパイプラインを刷新するため、フォトニクスおよびMEMSスタートアップのボルトオン買収を追求しています。一方、量子センサー専門家(多くは大学のスピンオフ)のグループが、初期資金調達ラウンドおよび中小企業技術革新研究(SBIR)契約を獲得しています。例えばSurface Opticsは、極超音速ミサイルのプルームに対応したEO/IRセンサーを開発するためのフェーズII受注を確保しました。
競争圧力はオープンアーキテクチャを中心に激化しています。顧客はベンダー依存を避けるためにベンダー非依存のプラグアンドプレイモジュールを要求しています。これに応じて、既存企業はインターフェース制御文書を公開し、プラットフォームの関連性を維持するためにSOSA(センサーオープンシステムアーキテクチャ)標準を採用しています。冷却原子技術における特許活動は2024〜2025年に二桁成長し、工場規模ではなく知的財産の堀が次の10年間の勝者を決定するかもしれないことを示しています。全体として、競争は量子・AI・フォトニクスを最速で統合しながらも、軍用信頼性レベルを維持できる企業をめぐって展開しています。
軍事センサー業界リーダー
Honeywell International Inc.
Lockheed Martin Corporation
RTX Corporation
Thales Group
BAE Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
軍事センサー市場
- Honeywell International Inc.
- RTX Corporation
- Lockheed Martin Corporation
- THALES Group
- BAE Systems plc
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Leonardo S.p.A
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Kongsberg Gruppen ASA
- Teledyne Technologies Incorporated
- Rohde & Schwarz GmbH & Co. KG
- TE Connectivity Corporation
- Headwall Photonics, Inc.
- Safran SA
- Crane Aerospace & Electronics (Crane Company)

市場機会と将来展望
ミサイル防衛の追跡およびレジリエントなISRアーキテクチャは、宇宙対応センサー、ドメイン横断融合、維持整備負荷の高いセンサーエコシステムに向けた具体的な空白領域を生み出している。宇宙開発庁は、2026年7月にL3Harris(9億5,500万米ドル)およびSierra Space(7億9,800万米ドル)に対し、17.5億米ドルの契約を発注し、加速型ミサイル防衛第3層(AMDT3)プログラム用の衛星36基を製造することとした。これは、宇宙搭載型センシングペイロード、オンボード処理、および光学リンクと耐放射線電子機器に対するサプライヤー能力への需要を強化する。空中センシングの分野では、ミサイル防衛庁が2026年7月にL3Harrisに対し、HALO空中センサー編隊の維持および近代化のため、10年間で4億9,957万米ドルの契約を発注した。米空軍は2026年7月にNorthrop Grummanに対し、LAIRCMシステム用の光学検知識別ノード(ODIN)センサー開発のため、6,040万米ドルを発注し、EO/IRおよび脅威警告センサースイートの継続的な近代化を支援している。
産業投資および新たな製造拠点は、より厳格な原産地要件を満たしつつ、レーダー、光学電子機器、および航法グレードの慣性センサーの規模拡大に近い将来焦点が当てられていることを示している。Echodyneは2026年7月にワシントン州ウディンビルに4,000万米ドルのレーダー製造施設を開設し、年間3万基以上のレーダーシステムの生産能力を有すると述べており、これは対ドローン防衛および境界監視用途への供給可能性を支えている。欧州では、Safranが2026年6月にモンリュソンで1.2億ユーロの拡張を発表し、半球共振ジャイロスコープの生産量を2032年までに年間1万基から3万基へと加速することとしており、また2026年6月にはディジョンで2,000万ユーロの投資を行い、防衛光学電子機器およびISR能力の近代化と拡張を進めている。Exosensが2026年内に冷却式赤外線カメラの生産を倍増する計画など、コンポーネントレベルの生産能力に関する動きは、長距離監視および対無人機システムにおける需要の高まりをさらに反映しており、同時に防衛調達制約の下で適格な検出器、光学部品、パッケージング能力を確保するためのEO/IRサプライヤー間の競争を強めている。
Recent Industry Developments in 軍事センサー市場
- 2026年7月:宇宙開発庁がL3HarrisおよびSierra Spaceに対し17.5億米ドルを発注し、加速型ミサイル防衛第3層プログラム用の衛星36基を製造することとした。この発注により、宇宙搭載型追跡センサー、オンボード処理、およびセンサースタック全体にわたる宇宙対応コンポーネントのレジリエントなサプライヤー能力への需要が拡大する。
- 2025年6月:RTXおよびKongsbergがNASAMS用のGhostEyeレーダーを取り上げ、現代的でネットワーク化された防空センサーおよび相互運用可能なアーキテクチャへの移行を強調した。この動きは、対巡航ミサイルおよび対無人機ミッションに関連するAESAレーダーのアップグレードに対する、より広範な調達の勢いを支えている。
- 2024年12月:Surface Optics Corporationが極超音速ミサイル検知向けに調整されたEO/IRセンサーを開発するため、フェーズIIのSBIR助成を受けた。この助成は、極超音速の脅威に伴う極端な熱的・光学的条件下で動作するよう設計されたセンサーに対する継続的な研究開発資金を裏付けている。


軍事センサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、防衛プラットフォームおよびミッションにおいて、目標の検知、追跡、航法、識別、および指揮決定支援を行うために使用されるセンサーおよびセンシングサブシステムを対象とする。市場価値は、主要プラットフォームおよび運用環境全体における軍用センサーハードウェアの収益として測定される。
対象範囲の除外事項:純粋な民生および消費者向けセンサー需要を除外し、軍用センサーハードウェアプログラムの一部として販売されない独立型ITサービスを除外する。
セグメンテーション概要
- センサータイプ別
- レーダーセンサー
- 電気光学・赤外線(EO/IR)センサー
- 音響(ソナー)センサー
- 磁気・地震センサー
- 化学・生物・放射線センサー
- ライダー(LiDAR)センサー
- MEMS慣性・環境センサー
- プラットフォーム別
- 航空
- 陸上
- 海軍
- 宇宙ベース
- 用途別
- 情報・監視・偵察(ISR)
- 通信とナビゲーション
- 目標認識と射撃管制
- 電子戦(EW)と対抗手段
- 指揮・統制・状況認識
- 統合兵士システム
- 技術別
- MEMSおよびナノテクノロジーセンサー
- フォトニックおよびAESAセンサー
- AI・エッジコンピューティング対応センサー
- 量子・冷却原子センサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクワークは、防衛センサー需要がどのように生じるかを把握することから始まり、これは通常、調達計画、プラットフォームのアップグレード、および新規プログラムの開始に結びつく。これを裏付けるため、公開されている防衛予算文書および調達関連の記録に加え、電子機器および光学部品に関連する場合は公式の貿易・出荷統計を参照する。
また、SIPRIの防衛費統計シリーズ、NATOおよび各国防衛省の公表資料、米国国防省の予算正当化文書、UN Comtrade、およびセンサー技術の方向性に関する一部の査読付き学術誌など、信頼性の高い公開情報源にも依拠する。企業の年次報告書、投資家向け説明資料、および契約発注の発表は、プログラムの活動を想定されるセンサーの内容とその時期へと変換するために用いられる。相互確認のため、企業財務情報、特許データベース、防衛契約および入札情報を扱う有料サブスクリプションも選択的に利用する。ここに列挙した情報源は例示であり、データ収集および確認の過程では他にも多くの公開・有料情報源を利用している。
一次インタビューおよび調査
防衛サプライヤー、サブシステムインテグレーター、および空中、陸上、海上、宇宙のプログラムを追跡する専門家との一次的な対話を実施し、実際の調達およびアップグレードの動向に対して当社の前提を検証した。回答者からの情報は、APAC、EMEA、およびアメリカ地域全体における価格動向、プラットフォームの組み合わせ、および出荷時期を精緻化するためにも用いられた。プログラムのサイクルおよび為替の影響は、出荷量が安定しているように見えても市場を変動させ得るためである。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):12% | APAC:51% |
| 中位層:55% | 部門/ユニットリーダー:28% | EMEA:29% |
| 小規模プレーヤー:15% | マネージャー:60% | アメリカ地域:20% |
市場規模算定および予測
主要なモデルは、トップダウン方式を採用しており、防衛支出並びにプラットフォームの調達および改修計画を、プラットフォームおよびミッションニーズごとのセンサー需要プールへと再構築し、それを一般的なセンサー内容および価格を用いて収益へと変換する。実用性を確保するため、毎年更新可能な限られた入力項目群を用い、各入力項目の出所とその適用方法を記録している。
単一の視点への過度な依存を避けるため、合計値はその後、選択的なボトムアップの近似値によって裏付けられる。これには、プログラムレベルでのセンサー内容のサンプル確認、公開資料に基づくサプライヤー収益の分割、および一部の高シェアセンサーグループに対する平均販売価格と出荷量に基づく論理が含まれる。モデルで用いられる主要な入力項目には、調達および近代化のタイムライン、プラットフォーム保有数の増加および中期改修率、プラットフォームタイプ別のセンサースイートの複雑性、ISRと航法・火器管制用途間の構成比の変化、および技術採用とインフレーションに起因する平均販売価格の変動が含まれる。ボトムアップ確認にギャップがある場合は、保守的な普及率の前提を用いて補完し、その後専門家からのフィードバックを通じてその影響を再検証する。
予測にはシナリオ分析を用いる。これは、防衛プログラムが予算サイクル、紛争に起因する補充需要、および輸出承認によって変動し得るためである。プログラムの時期および平均販売価格の推移に関する前提は、地域別のインタビュー対象者の期待に整合させ、最終的な経路を選択する前に、遅延または加速に対するストレステストを実施する。
データ検証および更新サイクル
検証は段階的に行われ、まず防衛予算、プラットフォームの引渡し、および既知のプログラムの拡大に対する成長の基本的な整合性確認から始まる。次に、地域およびプラットフォーム間で分散確認を実施し、異常な変動を調査するとともに、価格要因と量的要因を分離して二重計上を避ける。
承認前には、モデルおよび前提を別のアナリストが確認し、異常値が検出された場合には情報源への再照会や基礎となる入力データ系列の再確認を行う。本レポートは毎年更新され、大規模な調達発表、補充需要を変化させる大規模な紛争、または大きな為替変動など、重大な事象が発生した場合には随時更新される。提供直前には、最新の公開情報およびプログラム更新が反映されていることを確認する最終確認を行う。
Mordor Intelligenceの軍用センサー市場規模算定と他の公表推計との比較
軍用センサーに関する公表市場価値は、話題自体が同じであっても、更新のタイミング、通貨換算の時点、および平均販売価格の経時的な引き上げ方法が統一的に扱われていないため、異なる場合がある。また、ある推計が予算意図に重きを置き、別の推計が出荷数やプラットフォーム数に重きを置く場合にも差異が生じる。
本調査では、更新周期を最新の防衛予算発表および主要な契約発表に整合させ、価格上昇が二重に計上されないよう、算定年内で通貨換算を一貫させている。これが、Mordor Intelligenceの数値が、より古い平均販売価格表や以前の外国為替時点に基づいて構築された数値と一致しない場合がある理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.04 B (2026) | |
| グローバル調査発行機関A | USD 11.40 B (2023) | より早い基準年と異なる予測期間を用いており、これは後年のプラットフォームアップグレードの波を過小評価する可能性があり、センサータイプ間で平均販売価格の変化を異なる方法で適用している可能性がある。 |
| 業界発行機関B | USD 15.92 B (2024) | より広範な最終用途の境界が示されており、これは隣接する非防衛需要を取り込む可能性があり、より長い予測期間は近い将来の調達遅延を平均成長経路へと平滑化する可能性がある。 |
これらの数値を総合的に見ると、その差異の大半は、時期選択、含まれる最終用途の境界、および技術構成の変化に応じた価格推移の適用方法に起因すると考えられる。当社モデルを観測可能な調達シグナルに結び付け、プログラムレベルの入力で再検証することにより、最終的な数値を明確な需要要因および再現可能な更新手順に紐づけて追跡可能な状態に保っている。


レポートで回答される主要質問
軍事センサー市場の現在の価値はいくらですか?
軍事センサー市場規模は2026年に130億4,000万米ドルとなり、2031年までに173億5,000万米ドルに達すると予測されており、5.89%のCAGRに相当します。
どのセンサータイプが最大のシェアを保有していますか?
レーダーシステムは、長距離・全天候性能により、2025年に39.10%の軍事センサー市場シェアをリードしています。
どのプラットフォームセグメントが最も急速に成長していますか?
軍が監視任務を無人資産にシフトするにつれ、航空プラットフォーム(特にUAVペイロード)が最高の7.05%のCAGRを記録しています。
なぜアジア太平洋地域が最速成長地域なのですか?
地域近代化プログラムおよび国境緊張の高まりが、中国とインドのセンサー調達に支えられ、アジア太平洋地域を5.41%のCAGRに押し上げています。
AIと量子技術は軍事センサーをどのように変えていますか?
AIはリアルタイムセンサーフュージョンと予知保全を可能にし、量子デバイスはGPS不要ナビゲーションと超高感度探知を約束し、将来の調達戦略を再構築しています。
市場成長の主な制約要因は何ですか?
高い取得・ライフサイクルコストと厳格な輸出管理規制が、特に小規模な防衛予算および国境を越えた協力において採用を遅らせています。
最終更新日:



