
シラミ治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.65 十億米ドル |
| Growth Rate (2026 - 2031) | 6.34 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
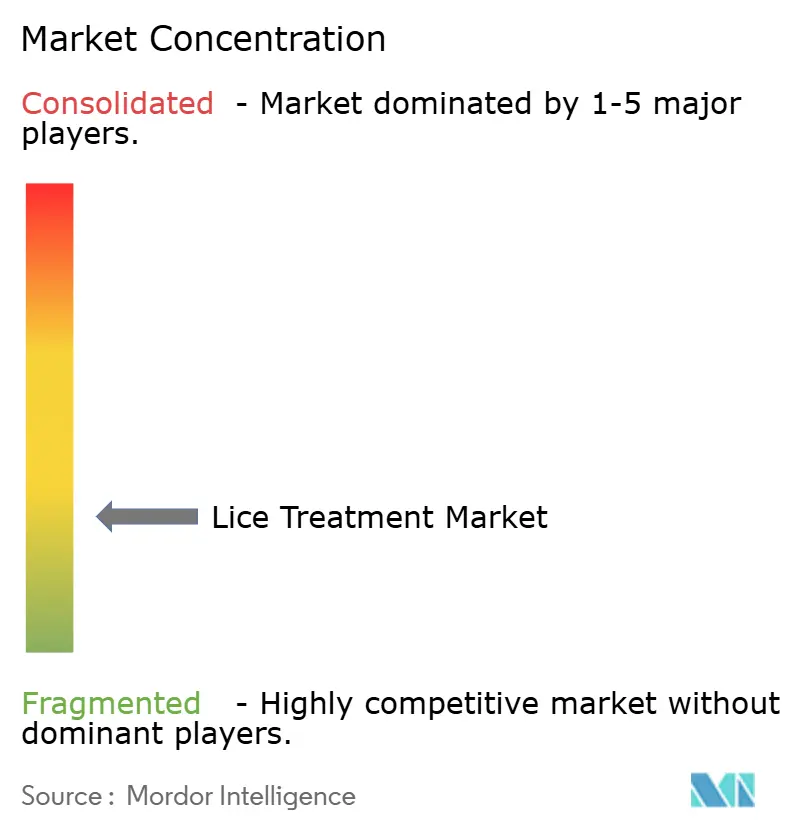
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシラミ治療市場分析
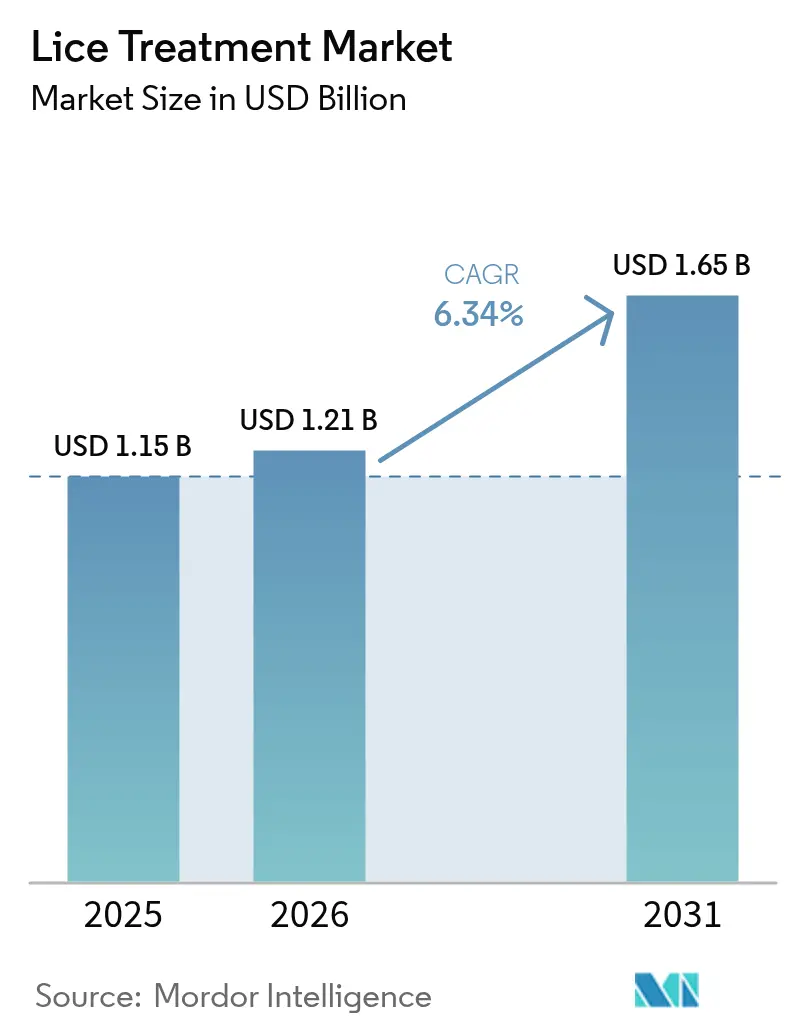
シラミ治療市場規模は、2025年の11億5,000万米ドルから2026年には12億1,000万米ドルに増加し、2031年までに16億5,000万米ドルに達する見込みであり、2026年〜2031年にかけてCAGR 6.34%で成長します。
需要は、ピレスロイド系薬剤の有効性の低下、神経毒性活性成分に関する規制の強化、および植物性またはデバイスベースの代替品への消費者シフトの加速によって牽引されています。北米は、ブランド化された市販薬(OTC)フランチャイズと専門的な除去クリニックの密なネットワークにより支出の中心となっていますが、アジア太平洋地域はeコマースが薬局の障壁を迂回することで最も大きな増分量をもたらしています。シラミ治療市場はまた、費用を家族から学校へと移転するサブスクリプションモデルや、化学物質を使わない根絶を約束する加熱空気式またはAI対応コームデバイスによっても形成されています。参入障壁が低いためプライベートラベルやジェネリック参入者を招きやすく、いかなるベンダーもシラミ治療市場において15%を超えるシェアを保有していないため、競争の激しさは中程度にとどまっています。[1]疾病管理予防センター、「寄生虫 – シラミ – 頭シラミ」、CDC、cdc.gov
レポートの主要ポイント
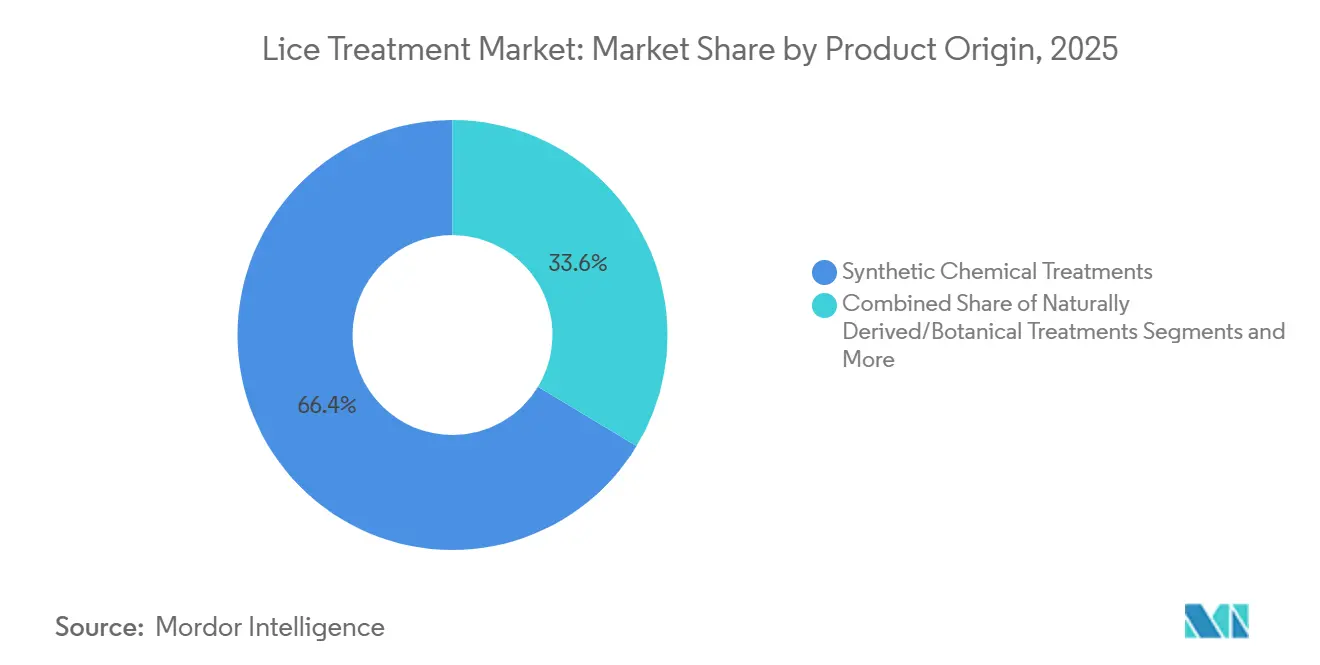
- 製品起源別では、合成治療薬が2025年のシラミ治療市場シェアの66.36%を占め、植物性製剤は2031年にかけてCAGR 10.37%で拡大しています。
- 年齢層別では、小児セグメントが2025年のシラミ治療市場規模の53.62%を占め、青少年は2031年にかけてCAGR 8.63%で拡大する見込みです。
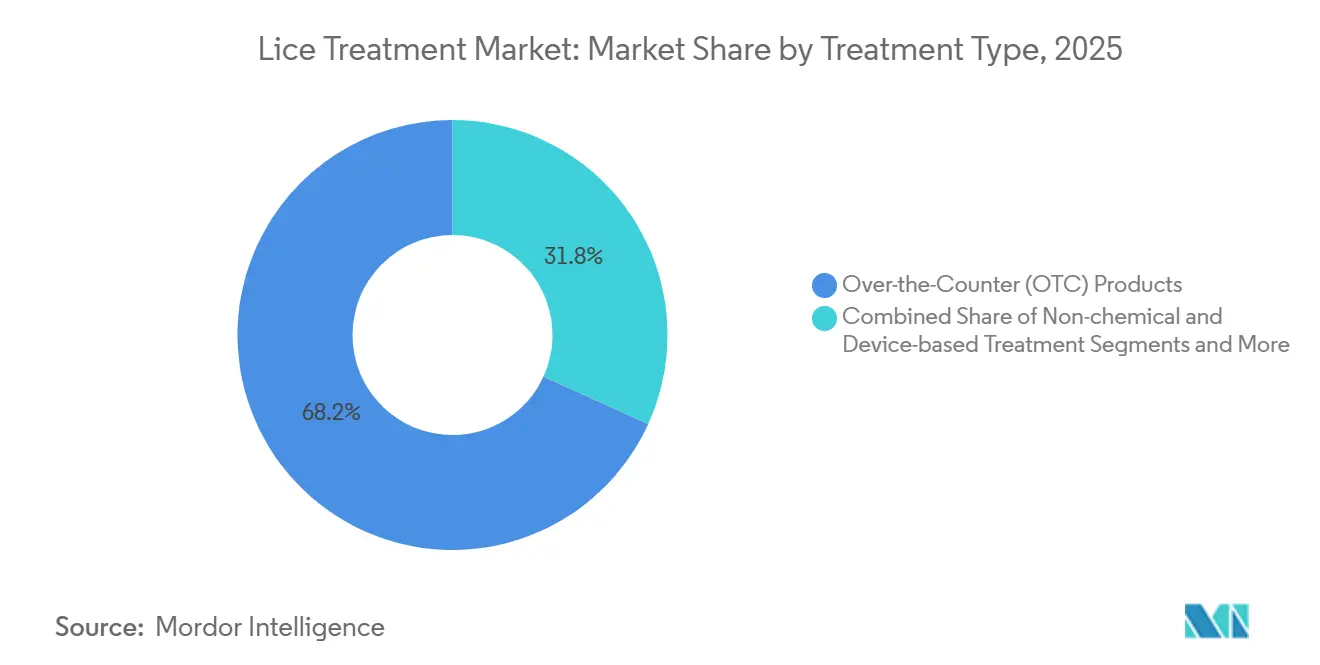
- 治療タイプ別では、OTC製品が2025年のシラミ治療市場シェアの68.21%をリードし、非化学的プラットフォームは2026年〜2031年にかけてCAGR 9.52%で成長すると予測されています。
- 製品タイプ別では、シャンプーが2025年のシラミ治療市場収益の44.14%を占めていますが、デバイスは2031年にかけてCAGR 10.24%で拡大しています。
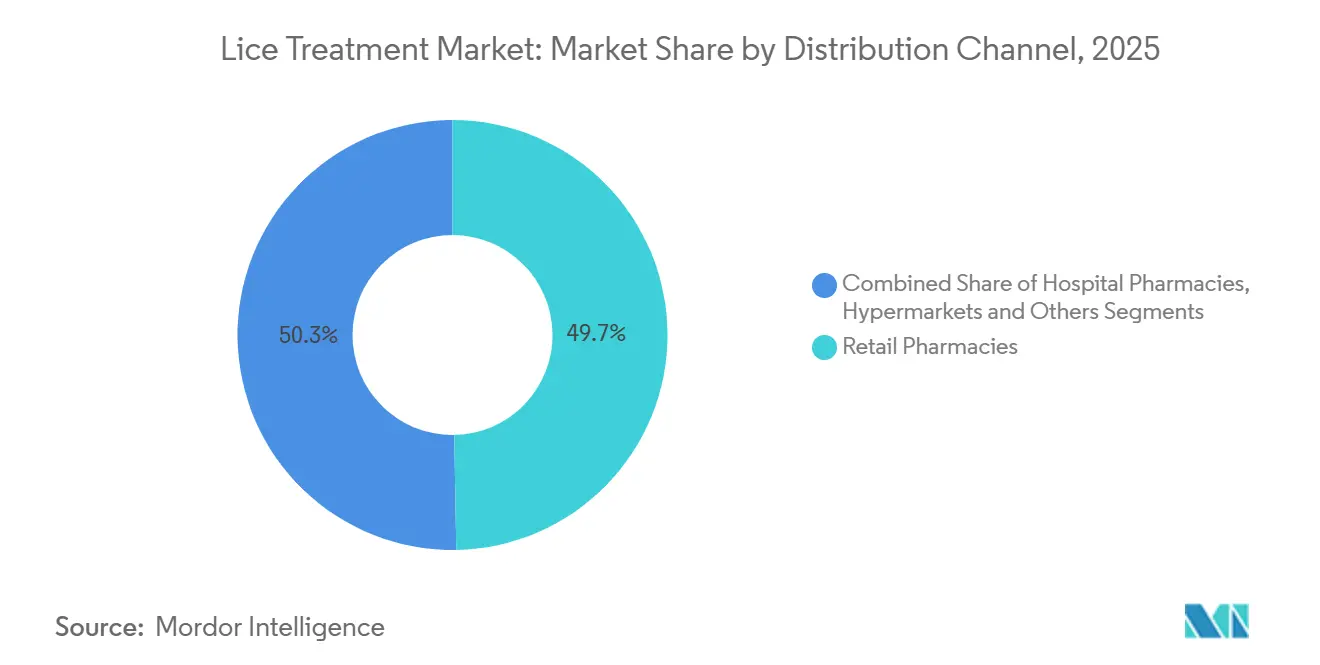
- 流通チャネル別では、小売薬局が2025年の販売の49.72%を流通させており、オンライン薬局およびeコマースは2026年〜2031年にかけてCAGR 10.63%で拡大しています。
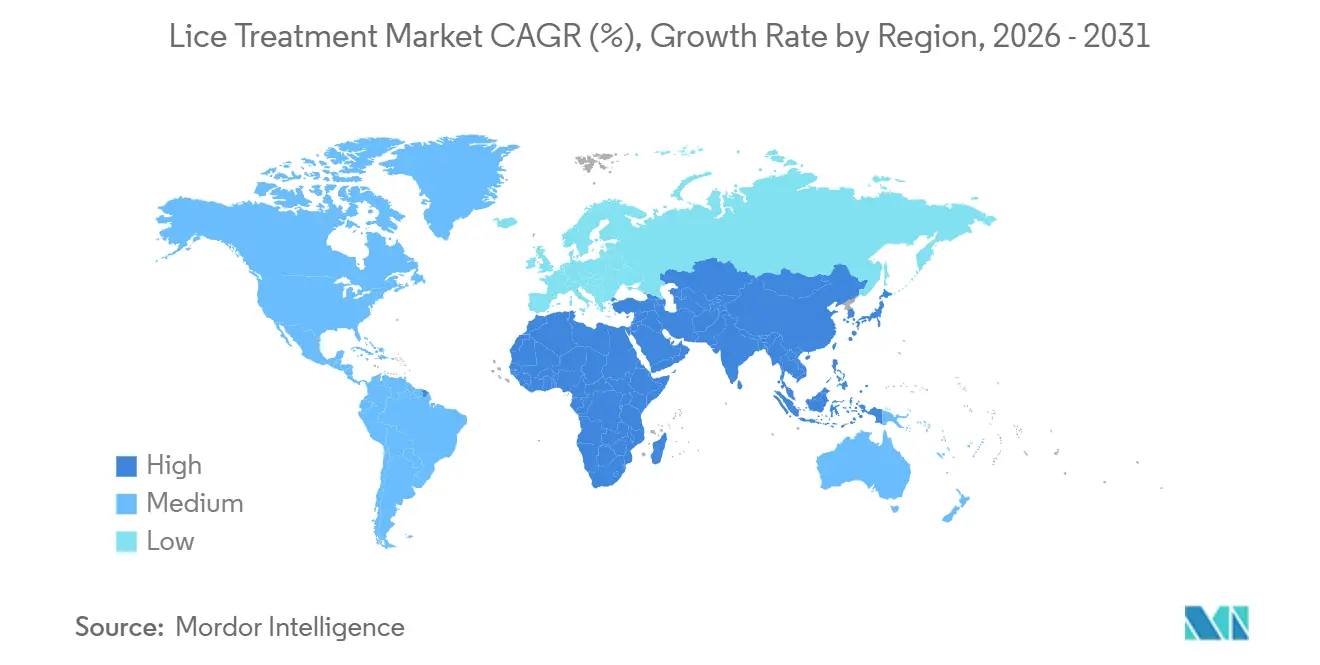
- 地域別では、北米が2025年の収益の33.25%を占め、アジア太平洋地域は2031年にかけてCAGR 8.22%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 治療耐性「スーパーシラミ」の 蔓延拡大 | +1.2% | 北米、欧州 | 中期(2〜4年) |
| ジェネリックイベルメクチン0.5%ローションの 入手可能性の拡大 | +0.9% | 北米、欧州、一部の アジア太平洋地域 | 短期(2年以内) |
| 学校の電子健康ポータルを通じた 保護者の意識向上 | +0.7% | 北米、西欧、都市部の アジア太平洋地域 | 中期(2〜4年) |
| 欧州におけるOTCペルメトリン禁止の 拡大 | +0.6% | 欧州連合加盟国 | 長期(4年以上) |
| AI対応シラミ検出コームの 小売市場への投入 | +0.5% | 北米、西欧、日本 | 短期(2年以内) |
| 「シラミフリー学校」 サブスクリプション契約の成長 | +0.4% | 米国、カナダ、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
治療耐性「スーパーシラミ」の蔓延拡大
ピレスロイド耐性シラミは現在、米国のほとんどの州での感染を支配しており、kdr変異は欧州のサンプルにも見られます。2025年に発表された臨床文献によると、北米の標本の98%が少なくとも1つの耐性アレルを保有しており、介護者をイベルメクチン、スピノサド、またはデバイスによる解決策へと向かわせています。[2]Yuyi Gao、「北米の頭シラミにおけるノックダウン耐性アレルの有病率、2025年」、医学昆虫学ジャーナル、pubmed.ncbi.nlm.nih.gov 複数回の治療サイクルにより1エピソードあたりの支出が膨らみ、従来のOTCシャンプーへのロイヤルティが低下しています。ピレスロイド系化学物質に依存し続けているメーカーは、次世代活性成分または非化学的デバイスへの多角化を図らない限り、マージン圧力に直面します。
処方箋不要のSklice(イベルメクチン0.5%)ジェネリック品の入手可能性の拡大
FDAが2020年にイベルメクチン0.5%ローションを処方箋から市販薬(OTC)ステータスに移行した後、Amneal、Teva、およびPerrigoによるジェネリック品の発売により、平均小売価格が約45%削減されました。メディケイドの処方集はこれらの低コストオプションを優先し、低所得家庭へのアクセスを拡大しています。[3]食品医薬品局(作成機関)、「FDAがSklice(イベルメクチン0.5%)ローションを市販薬ステータスに再分類」、米国食品医薬品局、fda.gov アジア太平洋地域およびラテンアメリカでの普及は依然として不均一ですが、価格の下落は米国および欧州における薬局の棚の経済性を再形成しています。
学校の電子健康ポータルを通じた保護者の意識向上
デジタルクラスポータルは、感染発生から数時間以内に保護者に警告を発し、エビデンスに基づく治療ガイドへのリンクを提供し、フォローアップ検査の自動リマインダーをスケジュールします。2025年のオンタリオ州のパイロットプログラムでは、システム稼働後に再感染が30%減少したことが示されました。これらのプラットフォームは、臨床的に検証されたブランドへの製品選択を促進し、早期購買行動を強化します。
欧州におけるOTCペルメトリン禁止の拡大
デンマーク、スウェーデン、およびその他のEU加盟国は、生物殺傷性製品規制に基づきペルメトリンを処方箋専用チャネルに移行しています。ブランドは、棚に残るために高額な申請書類に投資するか、化粧品として扱われる植物性ラインに転換するかのいずれかを選択しなければなりません。この規制上の緊張は、家族をジメチコンまたはデバイスの代替品へと誘導し、長期的にシラミ治療市場を再形成しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 神経毒性シラミ駆除剤に関する 安全性懸念の高まり | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 「無毒」家庭療法の 利用増加 | -0.6% | 北米、西欧、都市部の アジア太平洋地域 | 短期(2年以内) |
| 新規活性成分の市場投入を遅らせる EUの厳格な生物殺傷性規制 | -0.5% | 欧州連合加盟国 | 長期(4年以上) |
| 価格に敏感な経済圏における グレーマーケットジェネリック品 | -0.4% | 南アジア、サブサハラアフリカ、 ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
神経毒性シラミ駆除剤に関する安全性懸念の高まり
小児科学会は現在、代替品が存在する場合には神経毒性シャンプーの使用を避けるよう保護者に助言しており、動物実験からの発達毒性シグナルを引用しています。欧州でのラベル警告はリスク認知を高め、家族を植物性またはデバイスプラットフォームへと向かわせ、ペルメトリンローションへの需要を縮小させています。
製品普及に影響を与える「無毒」家庭療法への嗜好の高まり
ウェットコーミングやオリーブオイルによる窒息などのDIY方法がソーシャルメディアで広く流通しています。2025年のコクランの分析ではウェットコーミングの成功率がわずか38%とされていますが、ウェルネス志向の保護者は依然として非商業的な手法を採用しています。この行動変化は、正規の小売チャネルから販売量を奪っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品起源別:
植物性代替品が合成品の優位性に挑戦合成製剤は2025年の収益の66.36%を占め、そのシェアは長年にわたる薬剤師の信頼と臨床的検証に基づいています。しかし、植物性ソリューションは保護者が「クリーンラベル」の安心感を求めるにつれて10.37%で拡大しています。植物性製品のシラミ治療市場規模は、エッセンシャルオイルブランドがより軽い規制経路を歩むことで着実に拡大すると予測されています。合成品メーカーは現在、ニットコームをバンドルして知覚価値を高める組み合わせキットでヘッジしています。根本的な脆弱性は続いています:蔓延する耐性がより高価なイベルメクチンおよびスピノサドへの転換を強いる一方、欧州の規制がピレスロイドを圧迫しています。ティーツリーおよびニーム製品は、根絶率が低いにもかかわらず、迅速な化粧品登録のおかげで棚のスペースを獲得しています。薬品申請書類が免除されるデバイスベンダーは、長期的な破壊的脅威をもたらしています。
二次的な影響が将来のマージンを形成しています。ティーツリーサプライヤーは薬剤警戒を回避していますが、一貫性のない駆除率が再感染を引き起こし、消費者の信頼を損なう可能性があります。神経毒性ではなく窒息作用で機能するジメチコンゲルは、性能のギャップを埋め、複数の市場でクラスIデバイスとして認定され、承認を加速させています。電子バキュームコームメーカーは単価を半減させることを目指し、再利用可能なハードウェアをシラミ治療市場における耐性ループからの論理的な脱出口として位置づけています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です


年齢層別:
青少年の成長が小児コアを上回る0〜11歳の子供が2025年の販売の53.62%を生み出しており、これは遊び場での感染の激しさを反映しています。12〜17歳の青少年は現在8.63%で拡大しており、これは中学・高校でのスクリーニングが無症状の保菌者を発見し、ティーンエイジャーが目立たず迅速な解決策を重視するためです。青少年コホートのシラミ治療市場規模は、社会的スティグマが1回のセッションで完結するデバイスへの支払い意欲を高めるにつれて拡大すると予測されています。成人は二次的な家庭内感染例を代表し、保険適用の処方箋を確保することが多い一方、高齢者の需要は無視できる程度にとどまっています。
デジタルコマースが購買の流れを再編しています。スマートフォンで閲覧するティーンエイジャーは、保護者の仲介なしにイベルメクチンローションやスマートコームを購入しており、ブランドはTikTokおよびInstagramのストアフロントを最適化することを余儀なくされています。小児向け購入は依然として複数回投与のシャンプーパックを好みますが、臨床的な失敗の増加が家族を専門フランチャイズへと向かわせています。成人の症例は皮膚科医院に集まり、そこで経口イベルメクチンが難治性のニッチを満たしています。マーケターにとって、シラミ治療市場内の年齢層をまたいだ明確なチャネルとメッセージングが不可欠です。
治療タイプ別:
非化学的プラットフォームの加速OTC製品は2025年のシラミ治療市場シェアの68.21%をリードしており、これは薬局への容易なアクセスによるものです。それでも、耐性が広がりEUの規制が神経毒性活性成分を圧迫するにつれて、非化学的オプションは9.52%で上昇しています。処方箋のイベルメクチンおよびスピノサドは重症例をカバーしていますが、アクセス上の障壁に直面しています。
医療機器としてラベル付けされたジメチコン製品は、薬品要件を回避し、耐性株に対する有効性を維持しています。加熱空気システムは1回の訪問でシラミを脱水させ、化学物質を嫌う保護者を引き付けています。ハイブリッド製品が登場しています:化学シャンプーとAIコームを検証用に含むOTCキット。COVID-19時代の薬局閉鎖により家庭がeコマースへと移行し、シラミ治療市場における薬剤師のゲートキーパーとしての役割が縮小しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
製品タイプ別:
デバイスの台頭とシャンプーの停滞シャンプーは習慣と利便性により2025年に44.14%のシェアを維持しました。デバイスは現在CAGR 10.24%で拡大しており、家族は複数回の20米ドルのシャンプーサイクルに対して40〜80米ドルのスマートコームを正当化しています。ローションとクリームは、シャンプーの泡立ちが悪い密な髪や縮れ毛に対応し、スプレーは届きにくい後頸部を対象としています。イベルメクチン錠剤は慢性感染に対してニッチではあるが不可欠なオプションとして残っています。
デバイスが保有するシラミ治療市場シェアは、単価が下がり小売業者がファイナンスをバンドルすれば上昇する見込みです。FDAクラスII認可は安全性に焦点を当てており、複数年の試験なしに年次モデルの改良を可能にしています。シャンプーの有効性が低下するにつれて、デバイスまたはジメチコンゲルが富裕層セグメントで第一選択となり、化学シャンプーをコモディティステータスへと押しやっています。
流通チャネル別:
eコマースが薬局の優位性を侵食小売薬局は2025年の販売の49.72%を占め、薬剤師の推薦と即時入手可能性の恩恵を受けています。しかし、オンライン薬局および一般eコマースは当日配送の普及に伴いCAGR 10.63%で急増しています。保護者は慎重さとレビューの集約を重視し、遠隔医療リンクにより医師がイベルメクチンを通信販売薬局に直接電子処方することが可能になっています。
実店舗は学校のお迎え後に発見されたパニック購入を依然として取り込んでいますが、計画的な補充はオンラインへと移行しています。Amazon PharmacyおよびCVS.comは保険の精算を合理化し、地元薬局のマージンを圧迫しています。病院薬局は処方箋のニッチに対応し、ハイパーマーケットはまとめ買いの顧客に訴求しています。価格、パックサイズ、ブランドボイスのオムニチャネルの一貫性は、シラミ治療市場内での成長の関門となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米シラミ治療市場
北米は2025年の収益の33.25%を生み出しており、高い保険普及率とプロフェッショナルフランチャイズの密度に支えられています。ピレスロイド系薬剤への耐性により治療エピソードのコストが上昇し、平均販売価格を押し上げています。米国40州以上での義務的スクリーニングは、発生率が横ばいであるにもかかわらず繰り返しの需要を維持しています。カナダの各州は低所得世帯向けに処方イベルメクチンの償還を拡大しており、価格感応度を緩和しています。メキシコの都市部は米国のブランド嗜好を反映していますが、農村部では規制の緩いサシェに依然として依存しており、正規チャネルの機会を制限しています。
アジア太平洋シラミ治療市場
アジア太平洋地域は2031年にかけて8.22%のCAGRで拡大しており、インドと中国が絶対的な販売量を牽引しています。グレーマーケットのジェネリック品が販売数量の30〜40%を占有していますが、都市部の所得上昇とスマートフォンの普及により、保護者はブランド品のデバイスへと移行しつつあります。日本と韓国は、テクノロジーおよびクリーンビューティーのトレンドに合致した植物性ローションとAIコームを好む傾向があります。オーストラリアは人口規模こそ小さいものの、フランチャイズクリニック、保険適用、eコマースの普及という北米と同様のダイナミクスを示しています。南アジアでの低価格サシェ、東アジアでのプレミアムなアンボクシング体験、オセアニアでの薬局重視など、地域に合わせた戦略が不可欠です。
欧州・中東・アフリカおよび南米シラミ治療市場
欧州は中位に位置しており、生物殺虫剤規制の厳格さにより成長が抑制されています。ドイツ、フランス、英国が需要を牽引しており、小児向け処方殺虫剤の償還を行っています。南欧はOTCシャンプーに依存する傾向があり、東欧では治癒率が低下しているにもかかわらず依然としてジェネリックのペルメトリンが信頼されています。北欧諸国はOTCペルメトリンを制限した後、植物性製品への移行を推進しています。欧州を超えて、中東・アフリカおよび南米は依然として形成段階にあります。ブラジルのヘルステックスタートアップはオンライン診療と配送バンドルのパイロットを施しており、南アフリカのチェーン店は加熱空気式サービスブースのテストを行っていますが、物流の脆弱性と保険の普及不足が大規模な普及を妨げています。成長しているものの断片化したこれらの地域では、シラミ治療市場を開拓するためにチャネルの組み合わせを地域に合わせて調整する必要があります。

規制環境
米国では、OTC殺シラミ剤医薬品はFDAのOTCモノグラフ枠組みの下で規制されており、ラベリングおよび使用条件に関する21 CFR Part 358 Subpart Gを含み、頭シラミ、陰部シラミ、体シラミの適応と再治療指示の提示方法を標準化している。組み合わせ製品(例えば、殺シラミ剤にコームや検証ツールを同梱したもの)については、FDAは21 CFR Part 3に基づく主要作用機序を用いて監督の割り当てを行い、これにより医薬品主導か医療機器主導かの経路、および適用されるエビデンスと品質要件が決定される。
欧州では、分類とアクセスは、主要な治療効果が医薬品または医療機器によってもたらされるかどうかに依存する。EU医療機器規則(MDR)2017/745の下では、一体型の薬剤・機器複合製品には、医薬品評価と機器適合性に関するノーティファイドボディの見解との調整が必要であり(一般にMDR第117条およびMDCGガイダンスを参照)、別途供給される機器はCEマーキングを取得する必要がある。この区分は、ジメチコンベースの窒息作用ゲルや機械・加熱ベースの機器といった物理作用型製品において、複数のEU加盟国でより長期の殺生物剤または医薬品審査を要する新規神経毒性活性成分に比べ、より速い反復開発サイクルを支えることができる。
バリューチェーン分析
シラミ治療のバリューチェーンは、有効成分および賦形剤の調達(ピレスロイド系、イベルメクチン、スピノサド、ジメチコン/シリコーン、植物油)から始まり、製剤開発、安定性試験、そしてシャンプー、ローション、スプレー、セラムのための規制された製造(バッチ処理、充填、包装)が続く。並行して、機器経路は部品供給業者(発熱要素、プラスチック、センサー、コームヘッド)、機器組立、機器品質システムに依存し、その後、製品は薬局、ハイパーマーケット、オンライン薬局、一般Eコマースを含む卸売業者・小売業者を通じて流通する。
処方薬製品は処方者アクセスおよび保険者・処方集管理を追加要素とし、一方OTC製品は棚配置、消費者教育、再治療および卵除去に関する明確な指示に大きく依存する。下流では、専門的除去クリニックおよびフランチャイズ事業者が、単回セッションの熱風または手作業による除去を収益化することでサービス層を追加しており、学校プログラムを通じた組織的調達との連携がますます強まっている。規制分類はチェーンの経済性を左右し、医薬品主導の製品はより高いコンプライアンス、ファーマコビジランス、および効能実証の負担を伴う一方、機器または機械的作用の製品は多くの市場で機器適合性経路を利用でき、より速い更新サイクルと製品バンドル化(例えば、化学的治療と検証用コームを組み合わせたキット)を支援できる。チャネルダイナミクスも結果に影響を与え、Eコマースは薬剤師によるゲートキーピングへの依存を減らし、目立たない補充を支援する一方、学校やクリニックネットワークは流行時にブランド選択を左右することがある。
競合環境
シラミ治療市場は中程度の断片化を示しています。Kenvue、Reckitt、およびPerrigoは、小売業者へのインセンティブとブランドの親しみやすさを活用して従来のペルメトリンラインを守っていますが、有効性の低下がロイヤルティを希薄化しています。Amneal、Teva、およびDr. Reddy'sは、2024年以降にジェネリックイベルメクチンローションを発売した後、価格競争力で勝利しています。Larada SciencesやHair Fairiesなどのデバイス中心企業は、フランチャイズモデルと機関契約を通じて高マージンの加熱空気治療を収益化しています。
イノベーションは化学よりもエンジニアリングとデジタルプラットフォームへと移行しています。FDAの510(k)経路により、AIコームメーカーは年次でイテレーションが可能です。特許データは、プラズマイオン化チップ、マシンビジョンによるニットカウンター、および徐放性植物性マイクロカプセルの進歩を示しています。eコマースネイティブブランドはInstagramを活用してストーリー主導のマーケティングを行い、棚料を回避しています。サブスクリプションベースの学校契約により、サービスベンダーは予測可能なキャッシュフローを得ており、これは一回限りの製品販売に対する構造的な優位性です。将来の競争優位は、オムニチャネルリーチ、バンドルされたサービス提案、および地域固有の規制習熟度にかかっています。
シラミ治療業界リーダー
Prestige Consumer Healthcare Inc
Reckitt Benckiser Group plc
Bayer AG
Sanofi S.A
Kenvue
- *免責事項:主要選手の並び順不同
シラミ治療市場
- Amneal Pharmaceuticals
- Arnest Laboratories
- Bayer
- Dr. Reddy’s Laboratories Ltd.
- Hair Fairies Inc.
- Kenvue
- Larada Sciences (Lice Clinics of America)
- Logic Product Group LLC
- Lupin
- ParaPRO Pharmaceuticals
- Perrigo Company
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sanofi
- Shionogi & Co., Ltd.
- TecLabs Inc.
- Teva Pharmaceutical Industries

市場機会と将来展望
ホワイトスペースは、従来型ピレスロイドへの広範な耐性および殺虫剤関連の安全性懸念に対する介護者の忌避感の高まりに対応する非神経毒性・物理作用型ソリューションに集中している。目に見える兆候として、FreezeNitが2025年4月に、機械的作用(研磨性粒子を用いてシラミと卵を標的とする)に基づく新規の非毒性OTCシラミ治療用ゲルの独占ライセンスを発表したことが挙げられ、化学物質を避ける消費者を対象とした製品開発の継続を反映している。機器および機械的作用製品は、非常に幼い子供に対して機械的除去を推奨するガイダンスにも合致しており、コームベースの検出とフォローアップ確認など、治療と検証を組み合わせたプレミアムキットの機会を支えている。
地理的・チャネル的機会は、Eコマースの拡大および自己負担障壁を減らすアクセス経路と結びついている。米国におけるイベルメクチン0.5%ローションのOTC化とそれに続くジェネリック競争は、すでに棚の経済性を変化させており、これは難治性症例に対するオンライン薬局のフルフィルメントおよびテレヘルス処方と組み合わせることができる。アジア太平洋地域では、報告書が価格に敏感な環境でかなりのグレーマーケット活動を指摘しているが、メーカーは信頼できる品質、地域に合わせたパックサイズ、規制されたオンライン流通によって差別化を図ることができ、一方、日本と韓国のプレミアムセグメントではクリーンラベルの植物成分やテクノロジー対応コームへの選好が見られる。サービスモデルの拡大も差別化をもたらし、学校契約やクリニックネットワークが有効性と便利さを単発の小売購入を超えた継続的利用に転換している。
Recent Industry Developments in シラミ治療市場
- 2026年6月:Prestige Consumer Healthcare Inc.は、Nixシラミ治療フランチャイズを含むOTCポートフォリオを拡大するBreathe Rightの買収を完了した。この統合により、小売業者との関係とマーケティング規模が強化され、隣接するOTCカテゴリー全体での棚の可視性と販促強度を支えることができる。
- 2026年1月:Pelthos TherapeuticsはHatchtech Pty Ltdから、単回適用の殺シラミ剤資産であるXeglyze(アバメチン)を180万米ドルで取得し、皮膚科ポートフォリオに追加した。この取引は、ピレスロイド耐性が従来のOTC治療薬に圧力をかける中、差別化された処方薬オプションを中心としたポートフォリオ構築を強調している。
- 2025年4月:FreezeNitは、機械的作用に基づく新規の非毒性OTCシラミ治療用ゲルの独占ライセンスを発表し、化学物質を避ける消費者を対象とした製品開発の継続を強調した。このライセンスは、非化学的治療オプションの主流チャネルへの拡大を示している。


シラミ治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、頭シラミ、体シラミ、陰部シラミを対象に、シラミおよび卵を殺す、無力化する、または物理的に除去するために使用される製品および機器を対象とし、小売、病院、オンラインチャネルを通じて販売される。市場価値は購入者価格で推定され、これは典型的なチャネルマークアップを反映している。
対象範囲の除外事項:シラミ除去を目的として販売または適応表示されていない家庭療法および一般的なヘアケア製品は除外される。
セグメンテーション概要
- 製品起源別
- 合成化学治療薬
- 天然由来・植物性治療薬
- デバイスベース・機械的治療薬
- 組み合わせキット(化学薬品+デバイス・コーム)
- 年齢層別
- 小児(0〜11歳)
- 青少年(12〜17歳)
- 成人(18〜64歳)
- 高齢者(65歳以上)
- 治療タイプ別
- 市販薬(OTC)製品
- 処方箋治療薬
- 非化学的・デバイスベース治療薬
- 製品タイプ別
- シャンプー
- ローション・クリーム
- スプレー
- セラム・ジェル
- 経口錠剤
- デバイス
- その他
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局・eコマース
- ハイパーマーケット・その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模推定、および検証
デスクリサーチ
デスクリサーチは、感染がどのように識別され治療されるかを整理することから始まり、これにより価格を適用する前に一貫した需要プールを定義することができた。公衆衛生の参考資料を用いて、流行がより一般的な地域、学校の季節性が需要にどのように影響するか、そして耐性パターンが時間の経過とともに治療選択をどのように変化させる可能性があるかを理解した。
米国CDC、各国の保健省・国民保健サービス、および頭部シラミ症と治療結果を議論する査読済み皮膚科・小児科誌などの信頼できる公的資料を確認した。関税・貿易統計は、より大きな輸入市場における製品の動きを確認するために選択的に使用し、規制ラベリングの要約は製品ポジショニングの確認に役立った。企業の開示資料、投資家向け説明資料、信頼のおける報道、特許データベースも参照し、企業財務および業界情報に関する有料サブスクリプションを選択的に使用して収益構成と製品フォーカスを相互確認した。これらのデスクソースは例示的であり網羅的ではなく、データ収集、検証、明確化のために他にも多くの公的資料が使用された。
一次インタビューおよび調査
一次調査は、何が売れているか、どこで売れているか、そして感染検出後の価格設定とリピート購買がどのように振る舞うかを検証することに重点を置いた。メーカー、流通業者、薬剤師、クリニック運営者、医療専門家に聞き取りを行い、マークアップと販促の仕組みを検証するためにチャネル関係者も含めた。対象範囲がグローバルであるため、地域による治療習慣や製品アクセスの違いを最終モデルに反映できるよう、主要地域全体で入力内容を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):14% | アジア太平洋:38% |
| 中堅層:50% | 機能・事業部門リーダー:31% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:14% | マネージャー:55% | アメリカ大陸:25% |
市場規模推定と予測
規模推定は、有病率の指標と治療対象ケースの仮定を対応可能な需要プールに変換するトップダウン構築から始まり、そのプールは典型的な治療サイクルを用いて製品需要に変換される。主要地域ごとに、単位需要は製品形態別の平均販売価格帯と組み合わされ、その後、小売、病院、オンラインの価格差を反映するためのチャネルミックス調整が行われる。
モデルに実質的な影響を与える入力には、学齢期グループにおける発症の集中度、再感染に関連する再治療率、化学的・非化学的オプション間のミックスを変化させる可能性のある耐性動向、1エピソードあたりの平均パックサイズと推奨使用量、クリニック経由の需要とセルフケア小売の需要の割合が含まれる。予測はシナリオ分析を用いて実行され、変数レベルの方向性は認知度、OTCオプションへのアクセス、インフレや販促による価格変動に関する専門家の見解と照合される。結果は、公開情報から実施可能な場合には、サンプル抽出された棚価格、流通チャネルの確認、サプライヤーの集計といった選択的なボトムアップ近似によって裏付けられる。データに欠落がある場合は、類似の感染パターンおよびチャネルパターンを持つ代替市場を用い、その後現地検証を用いて調整する。
データ検証と更新サイクル
モデルの出力は、OTCカテゴリーの成長指標、クリニック活動の方向性、国レベルの消費者向け医療費支出動向といった独立した指標と照合され、これは観察可能な行動から外れた値を捉えるのに役立つ。差異が見つかった場合、仮定は再検証され、その変化が重要と判断される場合、特に価格設定、耐性による切り替え、チャネルの再調整に関して回答者に再度連絡が取られる。
最終承認前に、データセットは地域、セグメント、時系列にわたる一貫性チェックを含む多段階のアナリストレビューを経て、異常値が単に持ち越されるのではなく説明される。本レポートは毎年更新され、規制措置、製品リコール、治療ガイダンスの重要な変更など、重大な出来事が発生した場合には中間更新が行われる。提供直前には、最新の公開情報とフィールドフィードバックが反映されるよう最終レビューが実施される。
Mordor Intelligenceのシラミ治療市場規模と他の公表推定値との比較
シラミ治療の公表市場規模は、同じ状態を対象としていても異なって見えることがある。それは、発行元が市場の境界を異なる場所に設定し、常に同じ価格レイヤーを適用していないためである。起点として使用される年、通貨タイミングの扱い方、そして製品ミックスがどれだけ速く変化すると仮定されているかも数値を変動させる要因となる。
クリニックによるシラミ除去サービスは、製品販売と併せて計上されることがあるが、こうしたサービスは、標準的な流通チャネルを通じて販売されるシラミ治療製品および機器を追跡するここでのMordor Intelligenceの対象範囲外である。また、あるモデルが2024年を基準とし、別のモデルが2025年を基準とする場合、また再治療率と耐性による切り替えがフィールド入力で検証されていない場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法の差異 |
|---|---|---|
| Mordor Intelligence | USD 1.15 B (2025) | |
| グローバルコンサルティングA | USD 1.08 B (2024) | 2024年を基準年として使用し、規模推定の一部でより広範なクリニック関連活動を含んでいるように見え、これが予測仮定を適用する前の総額を変化させている。 |
| 地域コンサルティングB | USD 1.14 B (2025) | 外用薬の販売により重点を置いており、機器主導の治療および一部の非化学的オプションを過小に計上している可能性があり、これが対応可能な需要プールとチャネルミックスを狭めている。 |
三つの数値の差は、主に市場項目として何が計上されるか、選択された基準年、およびチャネル価格の表現方法によって説明される。需要プールと含まれる製品バスケットが明確に示され、実務的なフィールド入力と相互確認されることで、得られる市場規模は再現しやすく、計画立案のためのストレステストも行いやすくなる。


レポートで回答される主要な質問
2031年のシラミ治療市場規模はどのくらいになりますか?
2026年からCAGR 6.34%を反映し、2031年までに16億5,000万米ドルに達すると予測されています。
最も急成長している製品起源はどれですか?
植物性製剤はCAGR 10.37%で上昇する見込みであり、全起源の中で最も急速です。
なぜデバイスがシャンプーよりも支持を得ているのですか?
保護者は再利用可能な化学物質フリーの根絶を重視しており、スマートコームと加熱空気キットはCAGR 10.24%で成長し、停滞するシャンプーを上回っています。
最も高い成長勢いを持つ地域はどこですか?
アジア太平洋地域はeコマースへのアクセス、都市部の学校入学率、および可処分所得の上昇により、CAGR 8.22%でリードしています。
ペルメトリンからイベルメクチンへの転換を促進しているものは何ですか?
ほぼ普遍的なピレスロイド耐性と低コストのジェネリック品が、イベルメクチン0.5%ローションへの需要をシフトさせています。
最終更新日:



