
日本のオフィス家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
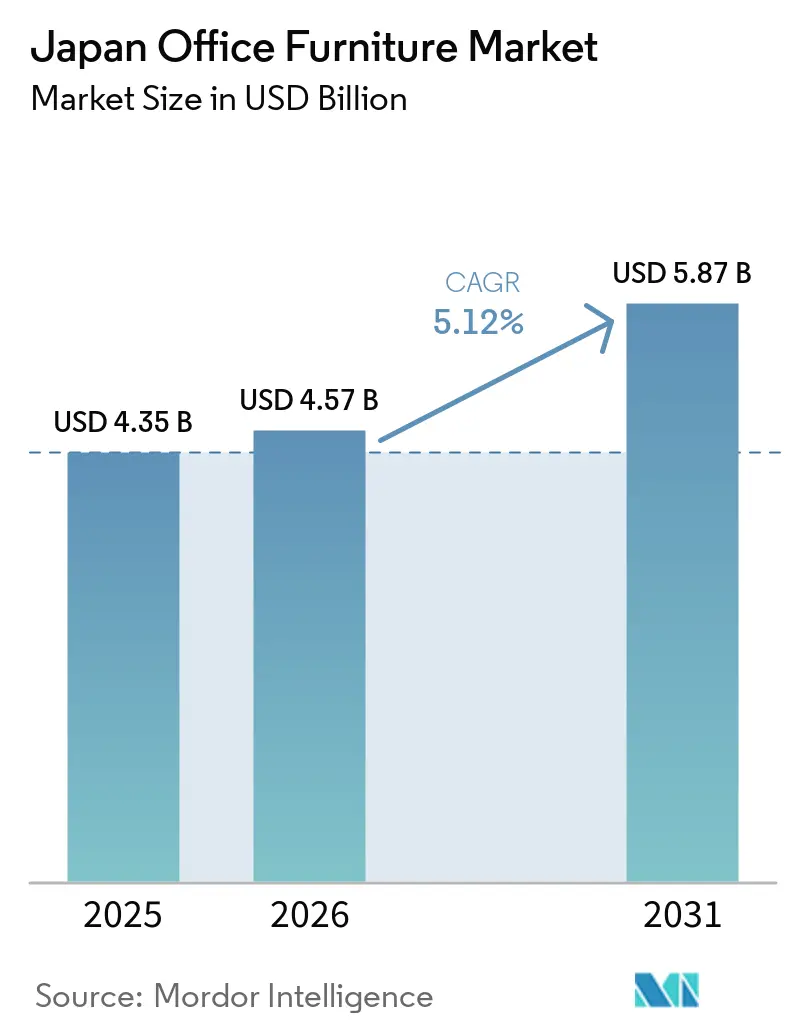
| 基準年の市場規模 (2025) | 4.35 十億米ドル |
| 市場規模 (2026) | 4.57 十億米ドル |
| 市場規模 (2031) | 5.87 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
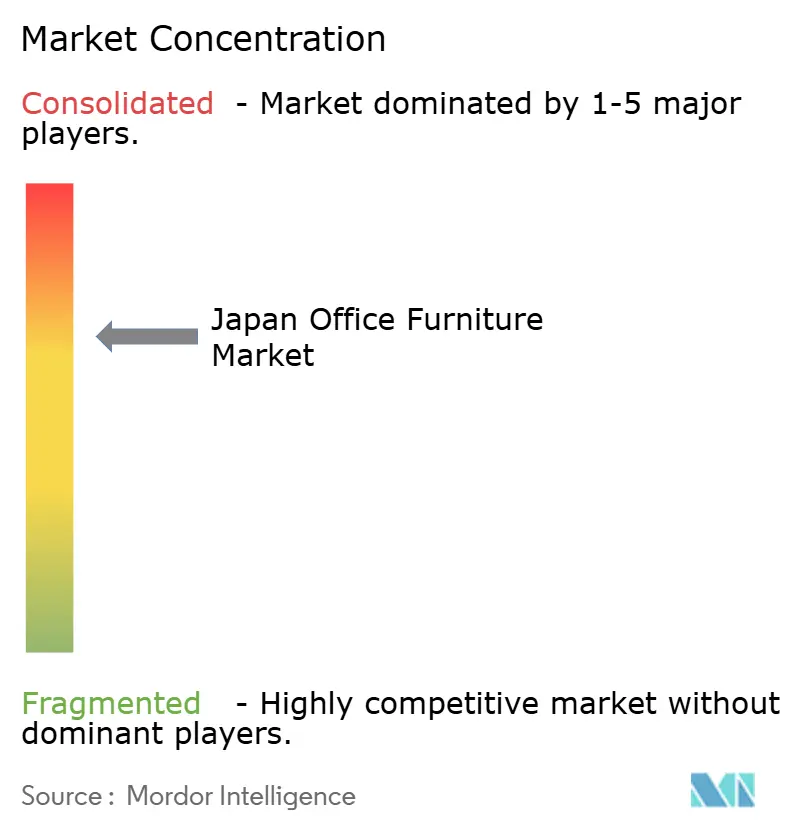
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本のオフィス家具市場分析
日本のオフィス家具市場規模は、2025年の43.5 ビリオン 米ドルから2026年には45.7 ビリオン 米ドルに成長し、2026年から2031年にかけて5.12%のCAGRで2031年までに58.7 ビリオン 米ドルに達すると予測されています。ハイブリッドワークモデル、政府のテレワーク奨励策、およびアクティビティ・ベースド・ワーキング(ABW)レイアウトが、ウェルビーイングとスペース効率を向上させる柔軟でテクノロジー対応の家具への購買基準を再形成しています。パンデミック中に延期されていたリノベーションサイクルは、企業のバランスシートが安定し、家主がプレミアムアメニティのアップグレードで競争するにつれて再開されています。関東の優位性が全国需要を支えている一方、九州・沖縄の急速な成長は企業拡大の地理的多様化を示しています。高い市場集中度により、既存企業はセンサー搭載家具の研究開発を拡大できますが、中規模バイヤーに対する価格競争は制限されています。
主要レポートのポイント
- 素材別では、木材が2025年の日本のオフィス家具市場シェアの54.34%を占め、プラスチックは2031年にかけて7.87%のCAGRで拡大すると予測されています。
- 製品別では、デスクが2025年の日本のオフィス家具市場規模の26.26%を占、スマートデスクは2031年にかけて9.76%のCAGRで成長しています。
- 流通チャネル別では、マルチブランドストアが2025年の日本のオフィス家具市場規模の40.85%のシェアを占めていますが、オンラインプラットフォームは2031年にかけて12.76%のCAGRで拡大すると予測されています。
- 地域別では、関東が2025年の日本のオフィス家具市場シェアの49.34%でトップとなり、九州・沖縄は2031年にかけて6.33%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本のオフィス家具市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| COVID後のリノベーションサイクルの回復 | +1.2% | 東京、大阪、名古屋 | 中期(2〜4年) |
| ABWレイアウトへの企業シフト | +1.5% | 主要都市圏、地方への展開 | 長期(4年以上) |
| テレワーク関連税制優遇措置 | +0.8% | 全国、都市部での普及 | 短期(2年以内) |
| 人間工学的健康規制 | +0.6% | 全国 | 中期(2〜4年) |
| 中古家具の輸出促進 | +0.4% | アジア太平洋ルート | 長期(4年以上) |
| AIベースのスペース分析 | +0.8% | テクノロジーハブ、全国展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
COVID後に回復するGDP連動型の停滞したリノベーションサイクル
2025年のGDPの安定化により、パンデミック中に制限されていた設備投資予算が解放されました。この動向により、不動産オーナーとテナントはワークスペース改善への延期されていた投資に取り組むことができ、業務効率の向上と変化する職場ニーズへの対応に向けた新たな注力姿勢が示されています。フレキシブルデスク、アコースティックポッド、IoT対応シーティングがこれらのアップグレードパッケージの中核をなしており、伝統的な職人技と組み込み型コネクティビティを組み合わせたサプライヤーが恩恵を受けています。2025年度予算はワークプレイスの近代に向けてより大きな配分を確保しており、設置時間を短縮するモジュール式什器への発注量を加速させています。厚生労働省の新しい安全ガイドラインへの対応により、大企業における家具のライフサイクルがさらに短縮されています。
アクティビティ・ベースド・ワーキング(ABW)レイアウトへの企業需要
大企業は固定席を廃止し、集中、コラボレーション、リラクゼーションに特化したゾーンを採用しており、この転換は査読済み研究においてクリエイティブなパフォーマンスを向上させることが実証されています。モジュール式テーブル、軽量パーティション、ロッカー式収納により、チームがオンサイトとリモートの間で変動する際の迅速な再構成が可能となります。従業員満足度調査では、ABWワークスタイルに対して90%の支持率が示されており、調達チームは専門家具のプレミアム価格を正当化できます。メーカーはクイックロックキャスター、スタッカブルパワーレール、視覚的な開放感を損なわずにオープンオフィスの騒音を軽減する張り地オプションで対応しています。ハイブリッド出勤パターンが定着するにつれ、空間適応性を重視するABWは日本のオフィス家具市場における長期的な成長エンジンとして位置づけられています。
政府の税制優遇措置
高さ調節可能なデスク、エルゴノミクスチェア、統合型充電ハブは、税制上の取り扱いが総所有コストを大幅に改善するため、企業の要望リストの上位を占めています。日本企業の99.7%を占める中小企業はこれらの節税効果に特に敏感であり、交換サイクルを7年から4年に短縮しています。2026年度には、東京都のサテライトオフィス勤務導入奨励制度が、正式なサテライト勤務方針を採用した従業員数2名から999名の東京都内企業に対して報奨を与えます。専用施設には、必須の適格条件としてデスク、チェア、および基本的なオフィス備品を設置することが義務付けられており、職場方針の決定が調達義務を伴う家具購入に直結しています。この政策は国家のデジタルトランスフォーメーション目標と連動しており、認定テレワーク製品ラインを持つ国内OEMへの安定した受注を促進しています。
人間工学に関連した労働安全衛生規制
改正された厚生労働省の規則により、50名以上の従業員を抱える企業は腰部サポートシーティングと高さ調節可能なデスクを提供することが義務付けられており、違反した場合はコンプライアンスコストを超える罰金が科せられます[1]。スクリーン使用時間が最も長いテクノロジーおよび金融テナントが早期採用者となり、検査期限前にチェアとタスク照明を交換しています。国際ブランドは日本工業規格に合わせてカタログを調整し、国内企業は座姿勢に関する文化的知見を活用してクッションの角度と通気性のある生地を改良しています。コンプライアンスソフトウェアは現在、リース更新時に家具の仕様をチェックポイントとして確認し、認定モデルへの継続的な需要を保証しています。人間工学的義務化は、日本のオフィス家具市場内に保護された収益源を生み出しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホワイトカラー労働力の縮小 | −1.8% | 全国、地方での深刻度 | 長期(4年以上) |
| 高い都市部賃料がリノベーションを抑制 | −1.1% | 東京、大阪 | 中期(2〜4年) |
| エンジニアードウッドのコスト変動 | −0.7% | 全国 | 短期(2年以内) |
| IoTプロトコル標準化の遅れ | −0.5% | 早期採用者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化による人口動態に起因するホワイトカラー労働力の減少
日本の生産年齢人口は退職者が新規参入者を上回るペースで縮小し続けており、デスクの総需要を圧迫しています[2]。大手企業はデスクシェアリングモデルの採用や本社の縮小に見られるように、戦略的にオフィスの占有面積を削減しています。この傾向は、企業統合によりオフィススペースの供給が増加している製造業中心の地域で特に顕著です。都市部では外国人労働者の流入がこれらの変化の影響を一部緩和していますが、郊外のサプライヤーは需要減少により発注量の低下を経験しています。ハイブリッドワークモデルは、ホームオフィスの人間工学的基準の向上を促進することで家具市場を部分的に支えています。それにもかかわらず、家具の販売台数の全体的な成長は長期的に減速すると予測されており、市場ダイナミクスのより広範な調整を反映しています。
高い都市部賃料が大規模なオフィスリノベーションを制限
東京のグレードAオフィス賃料は1平方メートルあたり37,012円(252ドル)という前例のない水準に達しており、内装リノベーションの予算配分に大きな影響を与えています。中小企業は大規模なフロアリノベーションを先送りし、新規設置よりもコスト効率の高い張り地やハードウェアの更新などの代替手段を選択しています。二次立地での空室率の上昇により、企業は家具のアップグレードよりもこれらのスペースの維持に資本投資を優先するようになっています。企業はベンチングシステムや折りたたみテーブルの採用など、制約されたオフィスエリア内での機能性を最適化する「スペース圧縮」戦略をますます実施しています。多目的家具デザインを専門とするサプライヤーは市場シェアを拡大していますが、持続的な賃料インフレに制約され、セクター全体の収益成長は依然として低調です。成長の回復は賃料圧力が緩和し始めた時にのみ見込まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:木材の優位性が持続可能性の圧力に直面
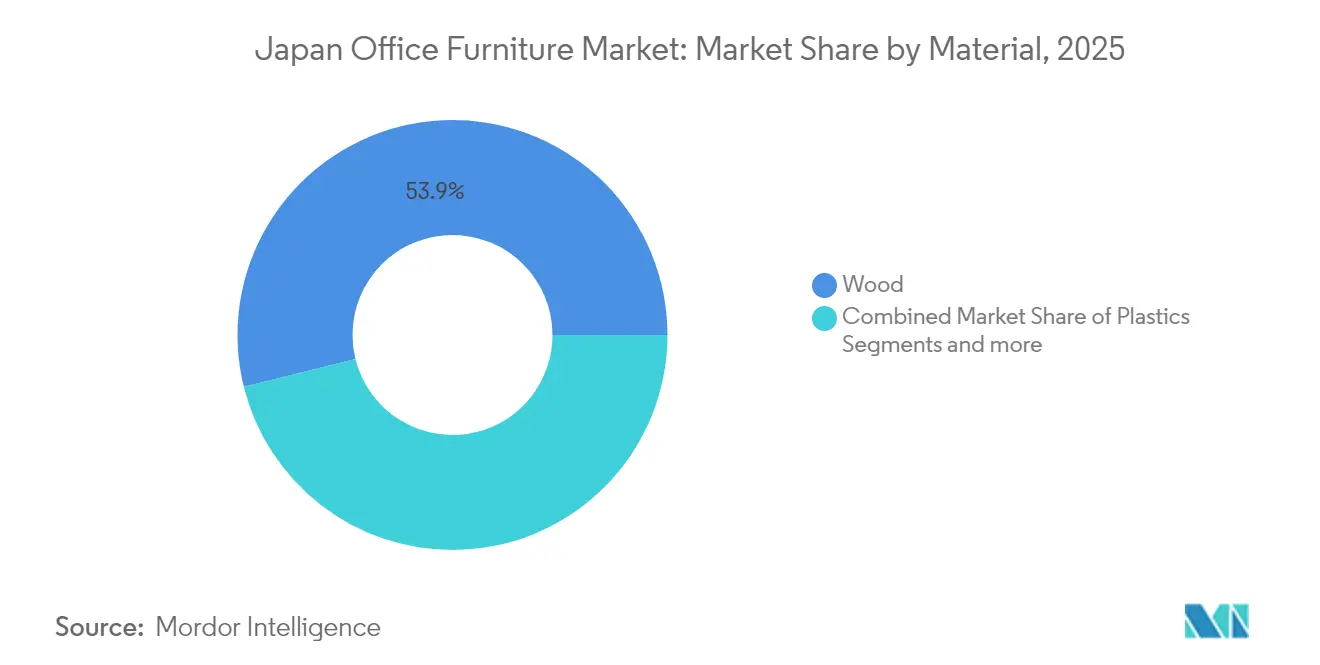
木材は2025年の日本のオフィス家具市場シェアの53.86%を維持しており、自然な美学と伝統的な木工技術への文化的親和性に支えられています。しかし、輸入依存は世界的な木材価格変動にコストをさらし、バイヤーはカーボンフットプリントを削減するリサイクル素材やバイオベースの複合材の試験的採用を促進しています。プラスチックセグメントはCAGR 7.74%で加速しており、ESG監査を満たしながら構造的完全性を損なわないポストコンシューマー樹脂ブレンドの進歩に牽引されています。金属フレームは、耐久性と電動アクチュエーションが鋼またはアルミニウムのサブ構造を必要とするスタンディングデスクには不可欠なままです。
プラスチックの成長は、成形キャビティがIoTモジュールのハウジングを簡素化するため、組み込みセンサーとの互換性にも起因しています。国内OEMはバイオマス由来のポリプロピレンを試験的に使用し、国際ブランドは環境意識の高い調達チームを対象としたチェアシェル向けに海洋由来プラスチックをテストしています。一方、木材サプライヤーはプレミアムポジショニングを維持するためにサプライチェーン管理認証を追求しています。国産杉を使用したパイロットプロジェクトにより利用率はわずかに40%を超えましたが、農村部の製材所における機械化乾燥と積層加工のアップグレードを待って量産化が進んでいます。こうした背景の中、Kokuyo–ChopValueの箸ベースのパネルのような循環型モデルは、廃棄物流が次世代木材複合材を供給するハイブリッドな未来を示唆しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


製品別:スマートデスクが従来のカテゴリーに革命をもたらす
デスクは2025年の日本のオフィス家具市場規模の25.98%のシェアでトップとなり、座りがちな健康リスクを軽減する高さ調節可能なモデルへの企業支出に支えられています。スマートデスクはCAGR 9.58%で成長し、ワークプレイス分析ダッシュボードにデータを提供するワイヤレス充電器、姿勢アラート、環境光センサーを統合しています。シーティングのイノベーションも同様に進んでおり、Kokuyo の「ingCloud」チェアは3Dウルトラオートフィットメカニズムで自動調整し、予知保全のための匿名化された使用データを送信します。
カテゴリーの融合により、テーブルと収納の境界が曖昧になり、モジュール式ポッドがパワートランク、ホワイトボード面、施錠可能なコンパートメントを組み合わせています。ラウンジ家具はサウンドパネルとしても機能するアコースティックファブリックを採用し、ハイブリッドミーティングゾーンでのビデオ会議の明瞭性をサポートしています。スウィベルチェアは日本人の体型に合わせたデュアル腰部サポートを統合しており、この機能はOfficecomとSIHOOが共同開発しました。大企業はセンサー搭載モデルへのプレミアム支出を正当化するため、病欠日数の削減と従業員エンゲージメントスコアの向上を通じてROIを定量化するケースが増えています。
流通チャネル別:デジタルトランスフォーメーションがオンライン成長を加速
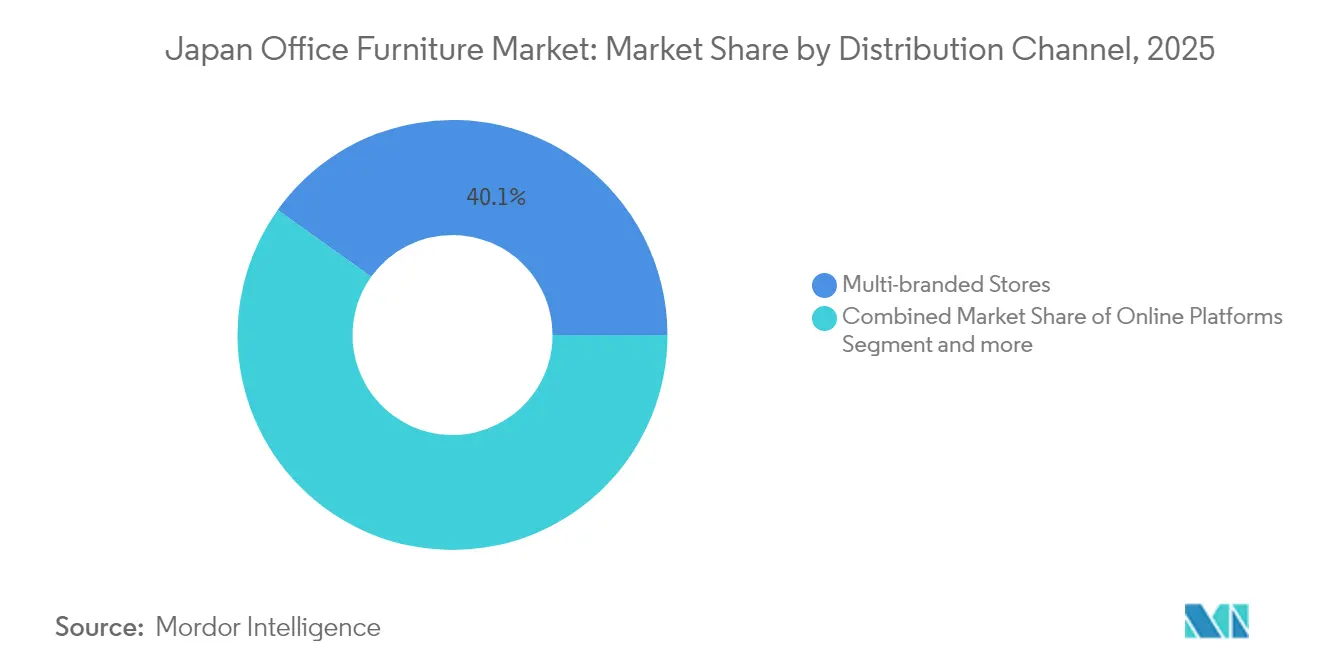
マルチブランドショールームは2025年に40.12%のシェアを保持しており、高関与購買においては触覚的な評価が依然として不可欠であるためです。それにもかかわらず、オンラインプラットフォームはCAGR 12.43%で急成長しており、3Dコンフィギュレーター、拡張現実(AR)配置ツール、調達ワークフローAPIがバイヤーの摩擦を軽減しています。企業は現在、製品を仮想的に候補に挙げ、最終確認のためにファシリティマネージャーを店舗の「体験センター」に派遣しています。専門店は他では広く入手できない人間工学的またはデザインアイコンのラインをキュレーションすることで関連性を維持し、リースプログラムはメンテナンスと引き取りサービスをバンドルすることで循環経済の目標に沿っています。
Eコマース事業者は、建物のレイアウトを解析してSKUバンドルを推奨するAIチャットボットに投資しており、デジタルスペシファイヤーとして効果的に機能しています。エンタープライズリソースプランニング(ERP)システムとの統合により大量注文が迅速化され、発注サイクルが数週間から数日に短縮されています。しかし、完全組み立て品のラストマイル配送には依然として地域物流が必要であり、純粋なオンライン小売業者と地域倉庫ネットワークのオムニチャネル連携につながっています。その結果、デジタルによる発見と物理的な履行が共存し、互いを増幅させるハイブリッドな状況が生まれています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
地域分析
関東は2025年の日本のオフィス家具市場シェアの48.88%を維持しており、東京に本社、省庁、グローバル金融が集中していることが強みとなっています。グレードAの賃料上昇は、コンパクトなスタンディングステーションやモジュール式コラボレーションハブなど、高付加価値でスペース効率の高いソリューションへの需要を強化しています。関西では大阪の金融と神戸のテクノロジーパークからの安定した流入が、全面的なリノベーションではなく人間工学的アップグレードを中心とした交換サイクルを支えています。
九州・沖縄は2031年までにCAGR 6.21%で最も速い成長を記録しており、福岡が現代的で柔軟なインテリアを規定するオフィス転換補助金を通じてスタートアップを誘致する取り組みに牽引されています。中部は専門的な製図台や振動絶縁ワークテーブルを好む自動車R&Dクラスターの恩恵を受けています。東北と北海道は、地域活性化政策が低コスト都市へのサテライトオフィスを奨励し、古い建物に多い狭い階段を通過できるモジュール式キットの購入を促進することで、緩やかな成長を取り込んでいます。 中国・四国は物流・造船企業が統合コンソールで制御室をアップグレードするのに連動した漸進的な成長を見せています。全国的に、家具サプライヤーは設置時間を短縮し、複数拠点展開を実施する企業顧客が求めるサービスレベル契約を満たすために分散型サービスデポを設立しています。地域は需要と同様に物流戦略を形成しており、機動的な流通フットプリントの必要性を強化しています。
規制環境
日本のオフィス家具サプライヤーは、政府調達規則および製品安全・ラベリング義務によって形成される、規格主導の環境の中で事業を行っている。環境省はグリーン購入法のガイダンスを管理しており、公共調達に供給されるオフィス家具の基準を定め、耐久性や修理可能性といった環境属性や材料選定を重視している。製品仕様については、日本産業規格がB2B案件で広く参照されており、オフィスデスクおよびテーブル向けのJIS S 1031:2016、高さ調整式回転チェア向けのJIS S 1043:2016などが、性能・安全性・使いやすさの基準要件を定めている。
規格に加え、業界団体および執行機関がコンプライアンスの道筋に影響を与えている。日本オフィス家具協会(JOIFA)は、主要なオフィス家具カテゴリー(デスク、チェア、収納、パーティション)を対象とした製品安全ガイドラインを発行しており、多くのメーカーが試験や文書化をこれに合わせている。消費者庁は家庭用品品質表示法を通じてラベリングによる消費者保護を監督し、経済産業省(METI)は該当製品に対して消費生活用製品安全法を執行しており、調達において安全性やESG関連文書の精査が強まる中、トレーサビリティと適合性を強化している。
バリューチェーン分析
日本のオフィス家具のバリューチェーンは、上流の材料・部材(木材およびエンジニアードウッド、フレームや機構用の金属、プラスチックおよびフォーム、張地用テキスタイル、センサー対応製品用の電子部品)から始まり、設計・エンジニアリング、製造・組立、そして下流の流通・設置に至る。国内大手企業は、社内での製品開発と、昇降式デスクやスマートデスクに使用されるモーター、センサー、通信モジュールの外部調達を組み合わせ、家具プロジェクトにワークスペースプランニングやフィットアウトサービスをますます付加している。最近の提携主導の動きはこの解決策志向へのシフトを示している。コクヨはセンバとグローバル業務提携を結び(2025年7月1日発効)、オフィス空間提供に向けて家具に建設・デザイン能力を組み合わせた。
下流では、複数ブランドを扱う店舗や専門ディーラーが仕様確認や実物評価の場として重要な役割を維持しており、オンラインプラットフォームは構成ツールやワークフローツールを通じて販路を拡大している。また、大規模プロジェクト事業は施工業者や施設サービスに依存している。物流とラストマイル対応(組み立て済みの大型製品)は主要な制約要因となっており、業界全体を共同倉庫や配送最適化へと向かわせている。例えば、Home Eco Logistics(住友林業の子会社)は、労働力不足の中で建材配送を改善するため、2025年8月にJUCORE物流サービスを関西(京阪神)地域に拡大した。グリーン購入や業界団体のガイダンスに基づく持続可能性要件も、材料のトレーサビリティやライフサイクル終了時の取り組みに影響を与えており、認証木材の使用や循環型の回収・再生プログラムの採用を促している。
競合状況
上位5社が2025年の売上高の相当なシェアを支配しており、日本のオフィス家具市場は顕著な寡占的プロファイルを示しています。Kokuyo Co., Ltd.、Okamura Corporation、Itoki Corporationは、デザインコンサルティング、製造、アフターサービスにわたるフルスタックのサービスを提供し、垂直統合を活用して製品刷新サイクルを加速させています。Kokuyo Co., Ltd.は売上高の相当な割合を研究開発に充てており、IoTセンサーの進歩、リサイクル素材の統合、ソフトウェアダッシュボードの開発に注力しています。これらの取り組みは、従来の家具製品を包括的なサービスプラットフォームへと転換することを目指しており、同社の戦略的イノベーション目標と整合しています。
Herman Miller Japanなどの海外参入企業は、日本の販売代理店とのパートナーシップを通じて主力製品ラインをローカライズし、国内建築基準に対応するためにコンパクトなフットプリントや耐震機能を追加することが多いです。中国ブランドのSIHOOはOfficecomとエルゴノミクスチェアを共同開発しており、価格競争力のあるイノベーションを巡る国境を越えた協業を示しています。新興スタートアップはサーキュラーエコノミーのニッチ市場をターゲットとし、メンテナンスと改修をバンドルしたサブスクリプションモデルを提供しており、CSR意識の高い企業に訴求しています。
より広いワークスペースエコシステムへのプライベートエクイティの関心が高まっており、EQTによるエレベーターサプライヤーFujitecの27 ビリオン 米ドルでの買収がその例として挙げられ、日本のオフィスインフラの見通しへの信頼を示しています。海外での統合もローカル市場に波及しており、HNIによるSteelcase Inc.の22 ビリオン 米ドルでの買収計画は、国内の既存企業とプロジェクト入札で競合できる大規模なグローバルライバルを生み出す可能性があります[4]。
日本のオフィス家具産業リーダー
-
Kokuyo Co., Ltd.
-
Itoki Corporation
-
Okamura Corporation
-
Plus Corporation
-
Uchida Yoko Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
テレワークやワークプレイス改善を補助する政府プログラムは、人間工学的で調整可能かつハイブリッド対応の家具パッケージにとって明確な商業化の道筋を生み出しており、実質購入コストの低下に強く反応する中小企業を中心に需要が見込まれる。具体的な政策上の契機は2024年4月に生じ、厚生労働省(MHLW)はテレワークコースにおける設備導入に対する補助率を30%から50%に引き上げ、労働環境改善への投資を支援し、調達文書要件を満たす対応チェア、高さ調整式デスク、関連アクセサリーの需要を加速させた。
もう一つの機会分野は、家具を単独のSKUとして販売することから、モジュール式ハードウェアと、ワイファインディング、部屋・デスクの利用状況、スペース分析用ソフトウェアを組み合わせた統合ワークプレイスシステムを提供することへのシフトである。イトーキは2025年8月にAppspaceの販売を開始し、ハイブリッドオフィス向けにサイネージ、来訪者受付、フロアガイドを一元化した。これは、物理的なフィットアウトと並んで管理型ワークプレイスプラットフォームへの購買側の需要を反映している。2026年6月、イトーキは家具用センサーとAIエージェントを連携させてリアルタイムの利用状況・生産性分析を提供するItoki Office Devicesの開発を発表し、センサー対応家具、データサービス、設置・保守を一つの提案としてまとめられるサプライヤーにとって、ABWリノベーションや複数拠点展開に対応できる市場範囲を拡大している。
最近の業界動向
- 2026年7月:コクヨはクアラルンプールで開催されるARCHIDEX 2026への参加を発表し、アジャイルな働き方をテーマにAny Way家具シリーズとingCloudチェアを展示した。この動きはコクヨのオフィスソリューションのアジアにおける認知度を高め、国内の入替サイクルを超えた国境を越えたプロジェクトやディストリビューターとの対話を支えるものである。
- 2026年6月:コクヨはingCloudデスク・チェアセンシングプラットフォームの大幅なアップグレードを発表し、ABWプロジェクト向けにリアルタイムの利用状況分析を可能にした。
- 2026年2月:コクヨはグローバルブランドLamexを通じて、EZメッシュオフィスチェアの提供対象市場を拡大し、ハイブリッドワーク環境向けの中〜上位価格帯のシーティングラインを広げた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、シーティング、デスク、テーブル、収納ユニットなどの主要品目を含む、オフライン・オンラインチャネルを通じて日本の商業ワークスペース向けに販売されるオフィス家具の価値を対象としています。
対象外の範囲:この規模算定は、主に住宅用途で購入される家具、および照明、床材、内装工事サービスなどの家具以外のオフィス内装品目を除外しています。
セグメンテーション概要
- 素材別
- 木材
- 金属
- プラスチック
- その他の素材
- 製品別
- 会議用チェア
- ラウンジチェア
- スウィベルチェア
- オフィステーブル
- 収納キャビネット
- デスク
- 流通チャネル別
- マルチブランドストア
- 専門店
- オンラインプラットフォーム
- その他の流通チャネル
- 地域別
- 関東
- 関西
- 中部
- 九州・沖縄
- 東北
- 北海道
- 中国・四国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、日本固有の需要・供給シグナルに基づいてモデルを構築するために使用されました。日本の経済産業省(METI)や総務省統計局などの公的資料を製造業および事業活動指標として参照し、日本税関の貿易統計は関連する家具カテゴリーに関連する輸出入動向の確認に使用されました。
これらのシグナルを実用的な市場モデルに変換するため、日本家具産業協会などの資料、公的機関からの規格・調達に関する注記、および職場のエルゴノミクスとオフィスデザインの採用について論じた査読済み論文から業界コンテキストを収集しました。また、チャネルシフトと製品ミックスの変化を把握するために、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いビジネス報道も参照しました。公開時系列データが広範すぎる場合は、企業財務の有料サブスクリプションおよび船積みレベルの輸出入データベースを使用して方向性を検証しました。これらのソースは例示的なものであり、調査プロセスにおけるデータ収集、検証、および明確化のために他の参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、製造業者、販売代理店、マルチブランド小売業者、オンライン販売業者、オフィススペースプランナー、および企業調達を管理する大口バイヤーへのインタビューと短期サーベイに重点を置きました。対象範囲が日本のみであるため、回答者の意見は主要なビジネスハブ全体で確認され、デスクリサーチとの整合性が十分でない場合に価格設定、交換サイクル、およびチャネル分割を修正できるようにしました。
一次調査フィールドワーク回答の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | 最高経営幹部(CXO):14% |
| 中位層:49% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:16% | マネージャー:45% |
市場規模算定と予測
規模算定は、マクロおよびセクター指標を日本のオフィス家具に対する対応可能な支出プールに変換し、次に家具チャネルを通じて実際に購入されるものでフィルタリングするトップダウン構築から始まります。その後、サンプリングされたサプライヤー収益の積み上げ、販売代理店・小売業者とのチャネルチェック、チェア・デスク・収納などの一般的な品目の平均販売価格と販売数量の概算などの選択的なボトムアップ検証を用いてモデルを裏付けます。
最も重要な入力データには、新規オフィス内装工事活動、オフィス稼働率と移転の強度、リノベーションと交換サイクル、製品タイプ別の平均販売価格の動向、および契約販売とオンライン主導の小売購入間のシェアシフトが含まれます。小規模な非公開参加者に関する主要データポイントが欠落している場合、チャネル規模と観察可能なフットプリントに紐付けた保守的な比率ベースの仮定によってギャップを処理し、インタビューフィードバックを通じて修正しました。予測は、職場方針(ハイブリッド対オフィス重視)、商業用不動産活動、および木材・金属・プラスチックの予想価格動向に関する専門家の見解に支えられたシナリオ分析を用いて構築されており、これらが時間の経過とともに数量と価値の成長を形成します。
データ検証と更新サイクル
モデルのアウトプットは、貿易動向、カテゴリーレベルの生産動向、主要市場参加者からの報告されたパフォーマンスコメンタリーなどの独立したシグナルと照合されます。差異が異常に大きい場合は、仮定を再検討し、外れ値を見直し、変化が実際のものかデータの人工物かを確認するためにインタビュー対象者へのフォローアップを実施します。
承認前に、分析は複数の内部レビューステップを経て、スコープロジック、計算、および単位の一貫性が年度間で整合していることを確認します。レポートは年次で更新され、急激な原材料コストの変動や大規模なチャネル混乱なの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新作業が完了し、クライアントがその時点で利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの日本のオフィス家具市場規模と他の公表推計との比較
日本のオフィス家具について、同じ最終ラベルが使用されている場合でも、異なる市場規模の数値が公表されることは通常のことです。差異は通常、オフィス家具として何がカウントされるか、チャネルがどのように扱われるか、および価値が需要プールから構築されるか、より狭い報告収益のセットから構築されるかによって生じます。
日本では、一部の推計が限られた追跡製品ラインや都市に近いスコープを維持し、慎重な価格カーブを適用する一方、他の推計が全国の広範なオフィス内装交換サイクルを含み、通貨タイミングを異なる方法で正規化する場合に、最大の乖離が生じることが一般的です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.5 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 34.3 ビリオン 米ドル(2023年) | より早い基準年を使用しており、特にオンラインおよびマルチブランド小売がシェアを獲得した最近のチャネル再編成を過小評価する可能性があり、これにより後年への繰り越し価値が減少します。 |
| 業界メディアB | 11.8 ビリオン 米ドル(2024年) | 多くの場合、より狭い追跡対象を反映しており、契約および改修需要の一部を除外している可能性があるため、数値はオフィス家具支出の合計ではなく、より小さな需要プールに偏る傾向があります。 |
この表は、スコープの幅、タイミング、および価格ロジックが公表数値の乖離の実際的な理由であり、これらの選択が合計を数十億ドル単位で変動させる可能性があることを示しています。日本全国の交換需要とチャネルカバレッジを予測前の必須入力として扱い、貿易およびインタビューチェックで検証することにより、大規模な購入経路を見逃す可能性が低くなります。これはMordor Intelligenceがここで適用したアプローチと一致しています。


レポートで回答される主要な質問
2031年までの日本のオフィス家具市場の予測値は?
市場は2031年までに58.7億ドルに達すると予測されています。
日本のオフィス家具セクターで最も速く成長している素材セグメントはどれですか?
プラスチックがCAGR 7.74%でトップであり、リサイクル素材およびセンサー対応樹脂に牽引されています。
オンライン販売チャネルはどのくらいの速さで拡大していますか?
オンラインプラットフォームは2031年までCAGR 12.43%で拡大しています。
最も高い成長率を示している地域はどこですか?
九州・沖縄が2031年までCAGR 6.21%で最も速い成長を記録しています。
スマートデスクが普及している理由は何ですか?
センサーと高さ調節機能を統合することで人間工学を向上させ、スペース利用データを提供し、ハイブリッドワーク戦略を支援しています。
日本のオフィス家具セクターを支配している企業はどこですか?
Kokuyo Co., Ltd.、Okamura Corporation、Itoki Corporation、Plus Corporation、およびKuroganeは2025年の売上高の相当なシェアを共同で支配しており、価格設定と製品イノベーションに対して大きな影響力を持っています。


 お客様のデータは安全であり、販売や共有は一切行われません。

