
日本オフィス不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
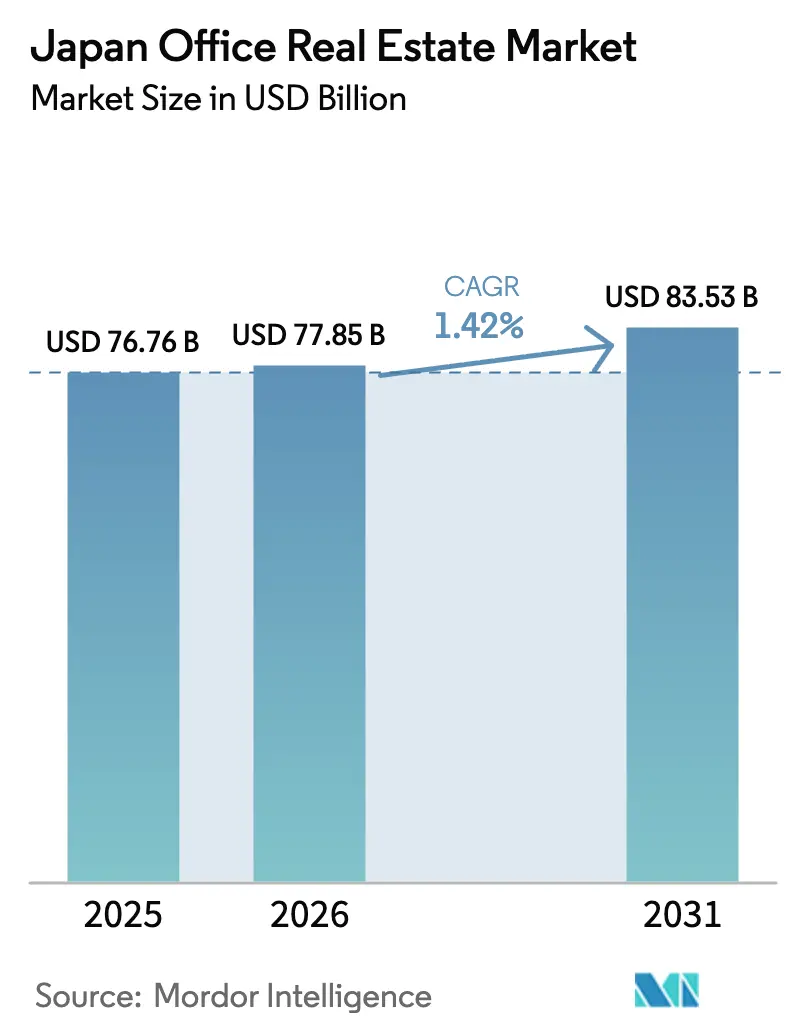
| 基準年の市場規模 (2025) | 76.76 十億米ドル |
| 市場規模 (2026) | 77.85 十億米ドル |
| 市場規模 (2031) | 83.53 十億米ドル |
| Growth Rate (2026 - 2031) | 1.42 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本オフィス不動産市場分析
日本オフィス不動産市場規模は2025年に767億6,000万USDと評価され、2026年の778億5,000万USDから2031年には835億3,000万USDに達すると推定されており、予測期間(2026年~2031年)における年平均成長率(CAGR)は1.42%です。日本銀行は政策金利をマイナス圏から0.25%に引き上げ、2025年末までに誘導目標幅が1.0%まで拡大する可能性を示唆しており、この方針転換は国内外の買い手にとっての相対的な利回りを改善させています。中央銀行の調査では、世界貿易のわずかな回復が賃金・消費・設備投資(特に自動化およびデータインフラ分野)の自律的な上昇と組み合わさることで、GDP成長率が潜在水準を上回ると予測されています。国際通貨基金(IMF)の最新の金融セクター評価では、株式市場および債券市場への多額のエクスポージャーが指摘されており、一部の不動産地区における割高な価格形成の懸念が示されていますが、オフィスセクターはパンデミックを通じて堅調を維持しています。政策面では、政府の「新しい資本主義」構想が、現代的なオフィス供給能力を必要とする半導体、クラウドサービス、および関連サプライチェーンに向けたインセンティブを誘導しています。
主要レポートのポイント
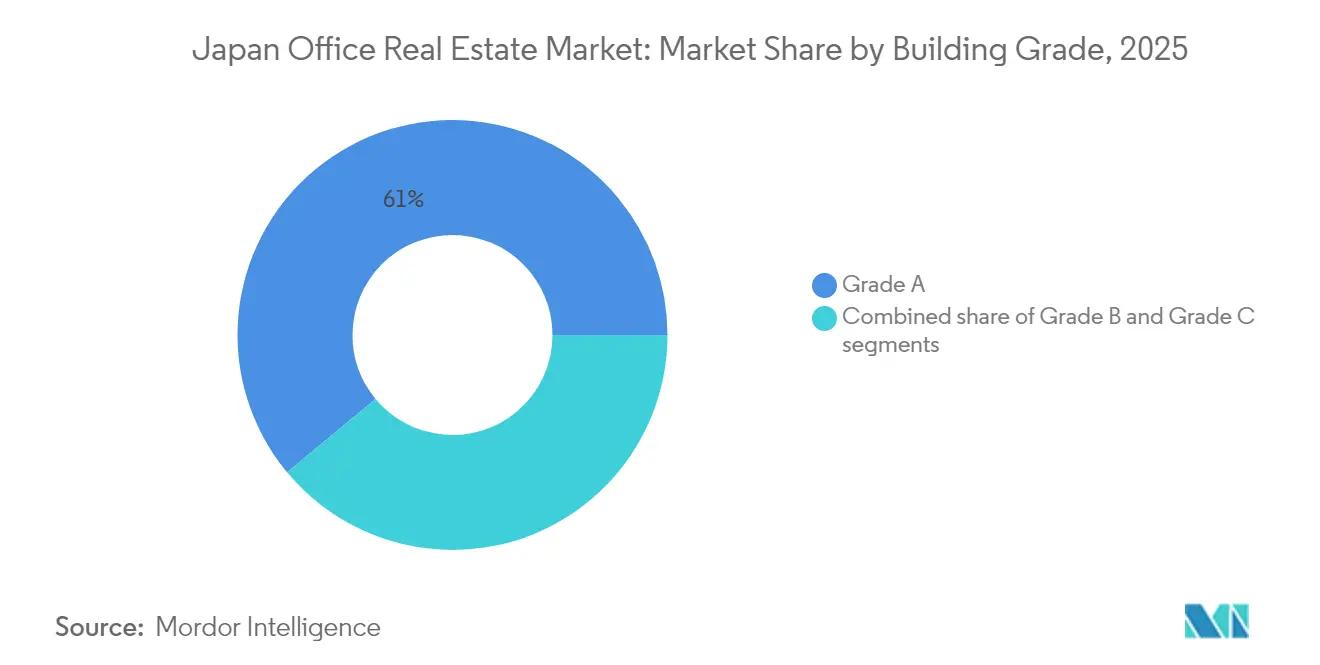
- 建物グレード別では、グレードAの物件が2025年の日本オフィス不動産市場シェアの61.03%を占めており、このプレミアムコホートは2031年にかけて年平均成長率(CAGR)1.58%で拡大すると予測されています。
- 取引タイプ別では、賃貸取引が2025年の日本オフィス不動産市場規模の70.72%を占めており、売買セグメントは年平均成長率(CAGR)1.66%で最も速い成長を記録すると予測されています。
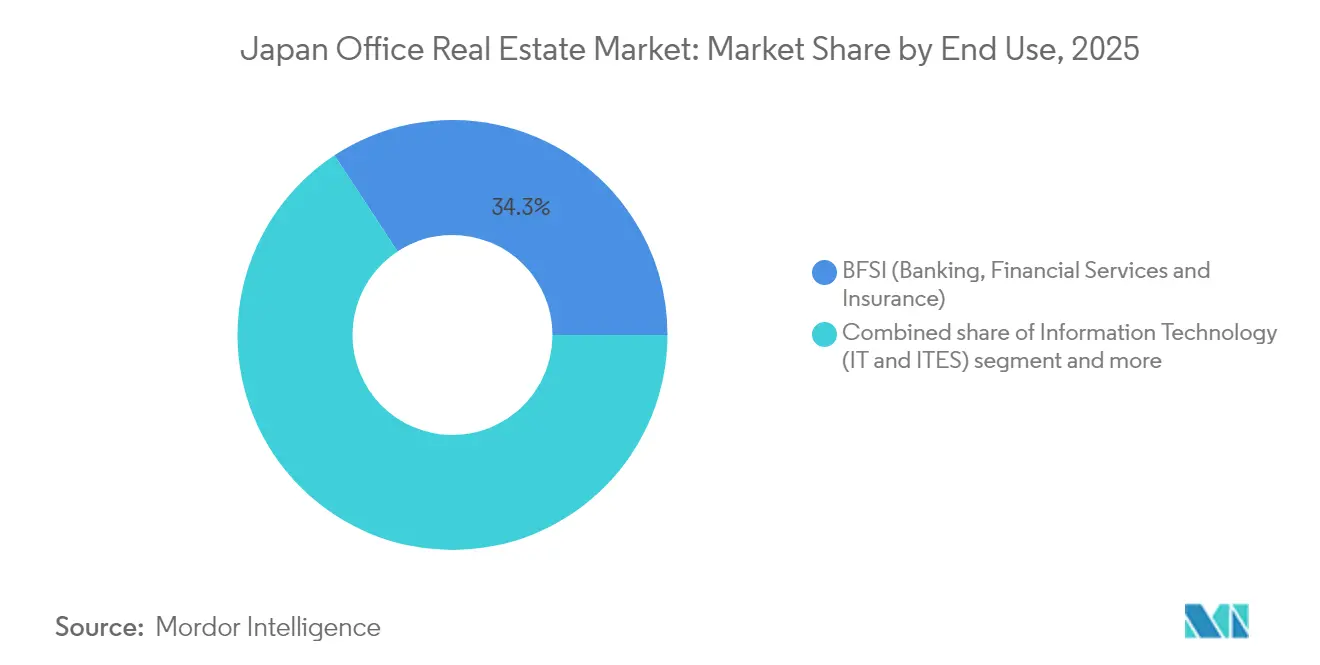
- 最終用途別では、BFSI(銀行・金融サービス・保険)セグメントが2025年の日本オフィス不動産市場シェアの34.25%を占めており、情報技術(IT)が年平均成長率(CAGR)1.70%で最も高い成長を記録すると予測されています。
- 都市別では、東京が2025年の日本オフィス不動産市場の57.05%を占めており、大阪が2031年にかけて年平均成長率(CAGR)1.76%で最も高い成長率を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本オフィス不動産市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 耐震性・ エネルギー効率の高いオフィス | +0.3% | 全国; 東京、大阪、名古屋 | 中期 (2~4年) |
| 政府主導の 都市再開発 | +0.2% | 東京、 大阪;名古屋への波及 | 長期 (4年以上) |
| ウェルネス指向・ テクノロジー統合型スペース | +0.4% | 東京 中心部、地方都市への拡大 | 短期 (2年以内) |
| 専門サービス・ ITの拡大 | +0.3% | 東京、 大阪;名古屋でも成長 | 中期 (2~4年) |
| フレキシブル・ コワーキングネットワークの成長 | +0.2% | 全国; 郊外拠点 | 短期 (2年以内) |
| 外国人投資家の 関心の高まり | +0.1% | 東京、 大阪;主要都市を中心に | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
耐震性・エネルギー効率の高いオフィスビルに対する需要の増大
日本のテナントおよび投資家の優先事項は、耐震安全性とエネルギー性能によって形成される度合いが高まっており、次世代オフィス資産の魅力が向上しています。耐震改修義務により、所有者は旧来の建物を改修または建て替えることを余儀なくされており、厳格な基準にすでに準拠した新築プロジェクトへとオフィス需要が向かっています。既存の高層ビル所有者にとっては資本的支出が増加する一方、新規建物の開発業者は、企業のESG優先事項に合致した、より安全でグリーンなデザインによって価格決定力を獲得しています。耐震性と持続可能性という二重の必要性が、テナントのグレードA資産への移行を加速させており、日本オフィス不動産市場においてそれらの建物が享受するプレミアムを強化しています。スマートファサード、効率的な暖房・換気・空調(HVAC)システム、およびオンサイト再生可能エネルギーは、テナントがリース交渉においてますます定量的に評価するようになっている運営コストの優位性をさらに高めています。その結果、コンプライアンス主導の安全性向上とESG上の要請が収束し、日本のオフィスセクターにおける次の需要の時代を定義しています。
政府主導の都市再開発プロジェクトによる新規オフィス供給の刺激
国家的な再生プログラムは、データ・自動化・低炭素設計を主要地区の整備に織り込むよう計画者に求める、より広範なデジタル社会構想の中に位置づけられています。研究者は、日本の規制緩和された「フレキシブル」なゾーニング規制をグローバル基準では脆弱だと評価しつつも、特定地区において計画者が高さ制限と土地利用を調整することで、人材と投資の獲得競争に参加できると指摘しています。新たな省令ガイドラインは木造構造物の法定耐用年数を少なくとも50年に延長しており、この変更により低炭素建設のための資金調達コストが低下することが期待されています。諮問パネルは地域のアイデンティティを保護する計画を促し、画一的な高層ビルの乱立は生活水準を損ない、人口が縮小する中で建設コストを押し上げると主張しています。こうした施策が再開発パイプラインを活性化させ続ける一方で、設計者に対しては気候目標の達成とより強固なコミュニティの成果に向けた方向性が示されています。[1]日本内閣府、「経済財政運営と改革の基本方針2024」
ウェルネス指向・テクノロジー統合型オフィス環境に対するテナント需要の高まり
健康・持続可能性・デジタルインフラは、従業員体験と定着率の向上を目指すテナントにとって不可欠な要素となっています。オフィス利用者の60%以上が出社方針を安定化させており、現在はスペースを体験と定着率の改善に向けて最適化しています。リアルタイムの空気質モニタリング、タッチレス入場、センサー駆動の空調システムは、企業が生産性向上とケアの義務の実証を図る中で、必須要件リストにますます登場するようになっています。調査によれば、企業の43%がピーク時の利用率80%以上を記録しており、データ主導のスペース管理と組み合わせることで適切な規模のフロアプレートが実現可能であることが示されています。開発業者は、CASBEE(建築物総合環境性能評価システム)やLEED(エネルギーと環境デザインのリーダーシップ)といったグリーン認証を取得するために、プログラマブル照明・バイオフィリックテラス・オンサイトフィットネス施設を組み込んでいます。これらの認証は賃料プレミアムを支える要素となっています。日本オフィス不動産市場において、ウェルネスとテクノロジーの融合はもはや差別化要因ではなく、最高水準の資産に求められる前提条件となっています。このような進化は、今後の働き方に合致した、スマートで人間中心の環境に置かれるプレミアムを強化しています。
専門サービスおよびIT分野の成長による需要の促進
日本が官民のワークフローのデジタル化を推進していることが、テクノロジーベンダー、コンサルタント、および関連サービス企業からのオフィス需要を押し上げています。内閣府の分析では、人工知能(AI)が生産性を広範に向上させ、新たな雇用創出を促す汎用プラットフォームとして位置づけられており、それに伴う大規模なリスキリングプログラムが、研修スペースに関する新たなテナント需要へと転換されています。日本銀行の産業調査は、機械・建設・その他の投資集約型セクターが GDP の勢いの著しい部分を担っていることを確認しており、複雑なサプライチェーンを支える中心的立地への需要を強化しています。一方、政府が策定した対内直接投資を2030年までに5,300億USDに倍増させる行動計画には、東京にアジア最大のスタートアップハブを構築することを目的とした税制・ビザ改革が含まれています。全国的な人口減少が14年連続で続く中、東京は人口の11.5%を保持し、最も速い成長率を記録しており、首都に人材とワークスペースの需要が集中しています。[2]日本銀行、「わが国の経済と金融政策」
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| リモートワーク の定着 | -0.2% | 全国; 東京CBD(中央ビジネス地区)で最も顕著 | 中期 (2~4年) |
| グレードB/C物件の 供給過剰リスク | -0.1% | 東京・大阪の 二次エリア | 短期 (2年以内) |
| 老朽化建物の 高い耐震改修コスト | -0.2% | 全主要都市の 旧来の資産 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
リモートワークの定着による大規模テナントのスペース需要の減少
フレキシブルな働き方モデルがオフィス需要戦略における長期的な変化を促しており、大規模・従来型のオフィスフロアへの需要を抑制しています。ハイブリッドワークは恒久的な制度として定着しており、大企業は余剰スペースの削減と、本社・サテライトハブ・オンデマンドスペースを組み合わせた分散型フロアプレートの活用を余儀なくされています。需要は延床面積(GLA)と切り離され、フィットアウト品質へとシフトしており、プライムタワーの賃料成長を促す一方で、サブプライム物件の空室率は上昇しています。その結果、グレードAのランドロード(賃貸人)は影響を受けにくい一方、下位グレードの所有者は日本オフィス不動産市場において資産の再配置コストに直面しています。それでも大半のオフィス利用者は、企業文化とクライアントアクセスを守るために中心的な旗艦オフィスを維持しており、セクター全体の吸収量へのドラッグ効果を抑制しています。旗艦オフィスは依然として重要性を保ち続けていますが、分散化は日本のオフィス市場の規模と利用パターンに対する挑戦を続けています。
東京・大阪サブマーケットにおける供給過剰の懸念
局所的な開発ピークと老朽化した既存ストックが、日本の主要サブマーケットにおける空室リスクを増幅させています。ヘッドラインの供給は緩和されつつあるものの、東京の特定の5区における竣工ピークが局所的なプレッシャーを生み出しており、特に新たなアメニティパッケージに対応できない旧来の中層ビルに影響が集中しています。大阪の投資急増は、現在の需要に合致しない旧来の高層ビルが二次的な回廊に存在する、需要の低迷する部分を覆い隠しています。土地が希少な環境において、所有者は資本集約的な改修と解体の可能性を天秤にかけており、2024年には国内不動産投資信託(REIT)による売却活動が加速し、価値の毀損を先取りする動きが見られました。空室リスクは、日本オフィス不動産市場全体よりも特定のブロックに集中しています。旧来の資産が効果的に再配置されない限り、こうした供給過剰の部分は賃料成長と資本価値に引き続き重くのしかかる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別:プレミアム資産が市場の進化を牽引
グレードAスペースは2025年の日本オフィス不動産市場シェアの61.03%を占め、2031年にかけてこのコホートの年平均成長率(CAGR)1.58%を支えるクオリティへの需要集中を裏付けています。2025年第1四半期における東京の延べ10万5,000坪の記録的な純吸収面積は、マクロ経済の成長が低調であるにもかかわらず、高スペック・ESG適合型タワーに対する継続的な需要を裏付けています。建設コストの上昇とCBD(中央ビジネス地区)の限られた土地が、新規竣工物件を年間のより少ないトランシェで供給されることを確実にしており、日本オフィス不動産市場における既存グレードA所有者の価格決定力を維持しています。
改修義務の増大に直面したグレードBのランドロード(賃貸人)は、経済的に見合う場合には、スケルトン・コア改修や代替用途への転換を検討しています。グレードCの資産はコストと価値のギャップを埋めることができないことが多く、解体と建て替えを正当化できる大規模資本を持つ開発業者による用地集約が促されています。スマートビルディングシステム、カーボンニュートラル素材、およびWELL認証が現在、クラスAのステータスを維持するための最低基準を定義しています。Japan Real Estate Investment Corporationなどの企業はすでに、オフィスポートフォリオの76.4%でグリーンラベルを取得しており、日本オフィス不動産市場全体に波及する賃料プレミアムを獲得しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


取引タイプ別:賃貸の優位性が市場の成熟度を反映
賃貸取引は2025年の日本オフィス不動産市場規模の70.72%を占めており、企業が依然として資産所有よりもバランスシートの柔軟性を重視していることを示しています。リース構造は段階的な増額条項を伴う複数年契約が主流であり、不動産投資信託(REIT)の配当戦略を支える安定したキャッシュフローを提供しています。一方、より小規模な売買セグメントは、利回りを求める海外投資家と資産を入れ替える国内機関投資家に支えられて、2031年にかけて年平均成長率(CAGR)1.66%を達成すると予測されています。
上場不動産投資信託(REIT)は2024年にオフィス保有物件を51億USD売却し、自社株買いのためのキャピタルゲインを現金化することで、トータルリターン指標を向上させました。海外の政府系ファンドが丸の内のトロフィー資産を取得した高額取引は、プライム物件の流動性が依然として持続していることを示しています。その結果、賃貸の安定性がバラストとして機能する一方で、取引速度はアクティブなプレイヤーが資本を再活用することを可能にし、日本オフィス不動産市場の深みを強化しています。
最終用途別:ITセクターの台頭が需要を再形成
BFSI(銀行・金融サービス・保険)業界は、日本のエンジニアリングハブに根ざした本社およびセキュアな環境に対する規制上の必要性を通じて、2025年の日本オフィス不動産市場シェアの34.25%を維持しました。しかし、情報技術(IT)は、スタートアップ企業の成長とグローバルプラットフォームの拡大に伴い、2031年にかけて年平均成長率(CAGR)1.70%を記録すると予測されています。この拡大はモジュール式フロアプレートと高度な通信インフラへの需要を刺激しており、ITが日本オフィス不動産市場の構造的な牽引役となっています。
専門サービスは安定した需要を維持しながら、プロジェクトサイクルを管理するためにフレキシブルな条項を活用しています。フィンテックとプロップテックの相互浸透はセクターの境界線を曖昧にしており、例えばMitsubishi Estateのフレックスオフィス部門は法人向けサブスクリプションにより23億USDの堅調な収益を計上しました。オフィス利用者の構成の多様化により、特定の業界への過度な依存が軽減され、日本オフィス不動産市場全体の resilience(強靭性)が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理分析
東京は2025年の国内シェアの57.05%を維持し、グレードAの空室率が3.6%まで低下する中で6四半期連続の賃料成長を持続しました。東京TORCHのような旗艦再開発プロジェクトは、日本オフィス不動産市場内で事業を展開する多国籍企業本社とグローバル投資家への吸引力を強化しながら、スカイラインを刷新し複合交通アクセスを向上させています。建設コストの上昇が投機的な供給を抑制しており、その結果、中心地区の賃料は上昇圧力を維持しています。2024年の投資活動は340億USDを超え、東京の流動性をさらに高め、主要なゲートウェイ都市としての地位を確固たるものにしています。
大阪のシェアは東京を下回っているものの、万博の準備がインフラおよびプレイスメイキングプロジェクトを加速させる中で記録的な数字を示しています。2024年のオフィス吸収量が新規竣工物件を上回り、グレードAの空室率は2.6%まで低下しており、相対的に高い利回りに引き寄せられたクロスボーダー投資家からの資本流入の妥当性が示されています。40億USDの梅北(うめきた)プロジェクトは、ライフサイエンス・ホスピタリティ・ワークスペースを統合した複合用途の供給を追加し、日本オフィス不動産市場における大阪の長期的な競争力を支えることになります。地元のステークホルダーは万博のプラットフォームを活用して大阪をグローバルなイノベーションハブとしてブランディングし、東京の法人市場としての伝統との差別化を図っています。
名古屋は自動車・航空宇宙の主要企業がサプライヤーエコシステムの近くにフロアプレートを確保する中で、一桁台半ばの賃料上昇を実現しています。2025年第1四半期のグレードA空室率は2.3%まで低下し、4年ぶりの低水準となっており、深く根ざした産業需要が反映されています。三大都市圏を超えた地方中核都市の動向は様々で、福岡はITのオフショアリングの恩恵を受け、札幌は観光を活用し、仙台は都心部の再整備を進めています。政府の分散化支援策は一定の効果を発揮していますが、人口動態の逆風により、日本オフィス不動産市場全体でオフィス吸収を維持するためには、各都市がニッチな専門性を育む必要があります。
規制環境
日本のオフィス開発・再開発は主に建築基準法および都市計画法によって規律され、地方自治体および認定検査機関を通じて運用されている。近年では建築物省エネルギー性能の適合基準が厳格化され、新規オフィス供給への要求が高まっている。建築物のエネルギー消費性能の向上に関する法律により、2025年4月1日以降の全ての新築物件に対して適合証の取得が義務付けられた。これにより高性能なグレードA供給への需要が一層強まり、既存資産のアップグレード圧力も増している。
建設・改修の側面では、建設業法の改正により契約価格に関する規制が導入された。第19条の3第2項は2025年12月12日に施行され、業務遂行に必要なコストを下回る価格での合意を請負業者に禁止するもので、国土交通省は2026年1月に改訂コンプライアンス指針を発出した。別途、改正建物の区分所有等に関する法律が2026年4月1日に施行され、マンション再建決議のしきい値が4分の3に引き下げられたことで、都市再生の活動が広がり、複合用途・オフィス主導の地区再開発を後押しする可能性がある。
バリューチェーン分析
日本のオフィス不動産バリューチェーンは、用地取得、企画、資金調達、建設調達、リーシング、資産管理をカバーする大手総合デベロッパーが主導している。ゼネコンおよび専門工事業者、設計・エンジニアリング会社、建築設備・材料サプライヤーも供給体制や建築品質を左右する。機関投資資本は下流のチャネルとして機能し、デベロッパーや上場REITが安定稼働資産を取引する一方、プロパティマネジメントおよびテナントサービス(内装工事、ビル運営、スマートビルディングプラットフォーム)は、特にグレードA物件の維持率や実効賃料に影響を与える。
実行能力とチェーン全体でのコスト管理能力は、依然として重要な連携要素である。三井不動産や三菱地所などのデベロッパーは、インフレ環境下で収益を守るためにCPI連動型の契約手法を採用しており、一方で労働力不足や建設・土地コストの上昇は工程・予算面のリスクを高め、竣工の遅延やプレリーシングの強化につながる可能性がある。資産売却も新規開発のための資金循環を支えており、三菱地所は2026年3月時点で、2026年度目標としていた海外資産からのキャピタルゲインの70%を確保したと報告している。
競争環境
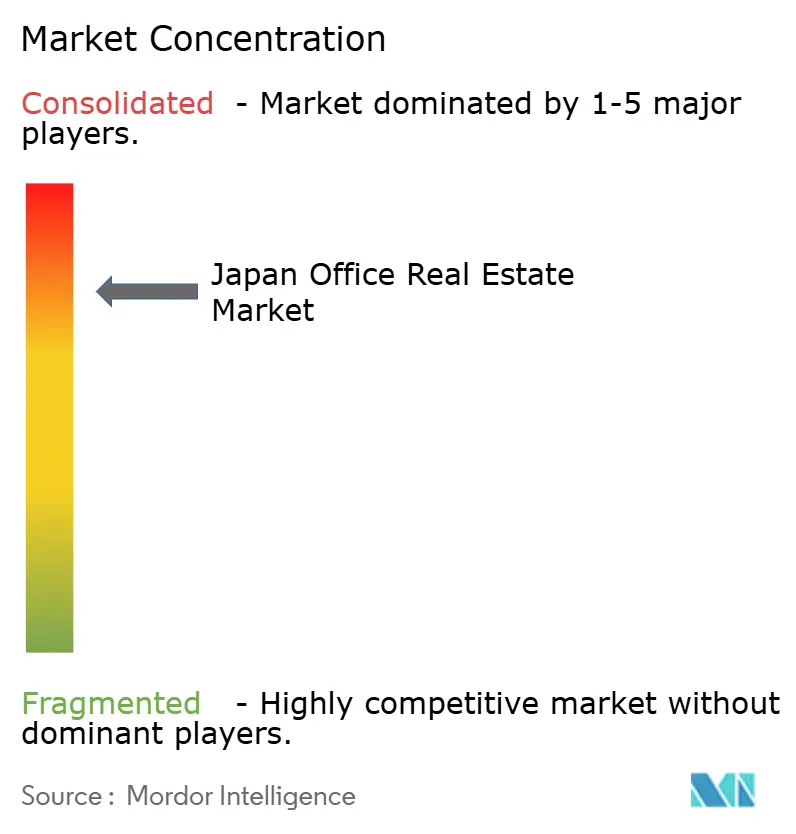
日本オフィス不動産市場は高度に集中しています。大手デベロッパーが依然として市場を支配していますが、日本銀行の金融システムレポートは、一部地区における高値圏の価格形成と旧来の高層ビルにおける空室率上昇について、綿密な監視が必要だと警鐘を鳴らしています。現地調査によれば、東京都心の既存ストックの4分の1はすでに現代的なアメニティを備え、市場平均を約6.5%上回る賃料を要求していますが、新規竣工物件の供給によりこのコホートの空室率は1.7ポイント上昇しました。テナント調査では、室内環境の質がユーザー満足度のばらつきの半分を説明しており、所有者が空気・光・音響の改善への投資を続ける理由が裏付けられています。高い集中度により、これらのプレイヤーは設計基準を主導しながら、日本オフィス不動産市場において小規模な競合他社の参入を妨げるコンプライアンスコストを吸収することができます。
戦略的には、デベロッパーは単一用地の建設よりもブロック再開発を好み、オフィス・小売・ホスピタリティの統合により土地の価値を最大化しています。スマート空調、AIエネルギーダッシュボード、テナントアプリといったテクノロジーの採用がサービスの粘着性を高めており、Mitsubishi EstateのようなプロップテックのインキュベーションにはMitsubishi Estateが専任のベンチャー部門を設けており、デジタルテナントの要件に合致した建物の整備を推進しています。不動産投資信託(REIT)は流動的な資本市場の次元を加えており、例えば2024年の51億USDという記録的な売却が配当増加とユニット買い戻しのための流動性を確保し、トータルリターン競争を激化させています。
海外からの資金が入札ダイナミクスを変えており、北米の年金基金や中東の政府系ファンドがその対象範囲を大阪・名古屋・さらには地方都市にまで拡大しています。ジョイントベンチャーにより国内グループはより安価な資金へのアクセスを得る一方、海外パートナーは現地の案件発掘力を活用しています。特にフレキシブルワークスペースブランドなどの新興の破壊的プレイヤーは、ランドロード(賃貸人)と提携して部分的な空室を埋め、共用アメニティフロアを運営しており、日本オフィス不動産市場の競争的な多様性に豊かさを加えています。
日本オフィス不動産業界のリーダー企業
Mitsui Fudosan Co., Ltd.
Mitsubishi Estate Co., Ltd.
Sumitomo Realty & Development Co., Ltd.
Tokyu Land Corporation
Nomura Real Estate Holdings, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な機会は、質、耐性、測定可能な建物性能を重視するテナントの動向により、優良なアメニティ充実型ビルと老朽化した物件との間で性能格差が拡大していることである。プライム物件の状況はこの流れを示す指標であり、2026年半ばの東京の空室率は1%をわずかに上回る水準にあり、三菱地所は2026年3月時点で丸の内地区の空室率が0.55%であったと報告している。
オーナーは最新スペックによる上昇余地を取り込むため賃料改定戦略を活用しており、三井不動産は2026年度目標として、既存オフィス物件全国平均で二桁の賃料上昇を掲げている。第二の機会は、建築省エネルギーおよび建設慣行の進展に伴う老朽化物件のリポジショニングと再開発であり、低炭素建設への道筋や、従来型オフィスを超える需要を生み出す特殊フォーマットが含まれる。2026年から2028年にかけて東京の新規供給が年平均153,000坪となる中、ESG資格、スマートビルディングシステム、テナント体験による差別化がより重要となり、特にハイブリッド勤務や柔軟な働き方の広がりが、柔軟なレイアウト、サテライトオフィス、ラボオフィス形式の需要を生み出している。これらの形式は、国の デジタル化政策と合致するテクノロジー、ライフサイエンス、専門サービス業のテナントによる長期入居を支える可能性がある。
最近の業界動向
- 2026年6月:三井不動産株式会社は、福岡市における博多コネクテッドボーナスおよびグリーンボーナス制度のもと、博多新三井ビル再開発計画を認定した。博多の再開発はオフィス需要とESG連動型融資を後押しする。地方における大規模再開発の資産価値と資金調達の柔軟性を高める。
- 2026年5月:住友不動産株式会社は、2024年3月に東京都が認可した六本木五丁目西地区第一種都市再開発事業において、ローズウッドがアンカーテナントとなることを発表した。アンカーテナントの入居は東京都心部の再開発パイプラインを強化する。東京の都市再開発案件の実現性と賃料上昇プロファイルを改善する。
- 2025年11月:三井不動産株式会社は、東京のハイブリッド木造賃貸オフィスビルである日本橋本町一丁目5地区プロジェクトの建設を開始した。木造・オフサイト建設プロジェクトは東京都心のオフィス供給構成を進化させる。主要地区における持続可能な木造大規模オフィス開発への転換を示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、日本の主要都市におけるオフィススペースの賃貸および売買を通じて捉えられるオフィス不動産活動の価値をカバーし、一貫した賃料、稼働率、ストック仮定を用いて米ドルで追跡している。
対象範囲の除外事項:小売、住宅、宿泊、産業施設などの非オフィス物件タイプは、複合用途開発の内部に位置する場合でも除外する。
セグメンテーション概要
- 建物グレード別
- グレードA
- グレードB
- グレードC
- 取引タイプ別
- 賃貸
- 売買
- 最終用途別
- 情報技術(ITおよびITES)
- BFSI(銀行・金融サービス・保険)
- ビジネスコンサルティング・専門サービス
- その他サービス(小売、ライフサイエンス、エネルギー、法律)
- 都市別
- 東京
- 大阪
- 名古屋
- その他日本
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、モデルの基礎構造を構築し、インプットを測定可能な指標に基づかせるために用いられる。日本のオフィス不動産については、通常、オフィスストック、新規完成物件、市場状況を示す公開資料から着手し、企業の空間需要を動かすマクロ指標と整合させる。
一般的な参照資料には、日本統計局、国土交通省(地価および建築関連の公表資料を含む)、金利および企業マインドに関する日本銀行、内閣府のマクロデータ、および入手可能な場合の都市レベルの計画・再開発開示などの公的統計・刊行物が含まれる。また、上場企業の開示資料、投資家向け説明資料、信頼性の高い報道機関の記事を取引背景の把握のために確認し、企業財務やインテリジェンス、ニュースや財務情報、ワークプレイスおよびビルディングテック関連テーマが関係する場合には関連特許のスクリーニングについて有料サブスクリプションを利用する。このリストは例示であり網羅的ではなく、データ収集、検証、確認のために他の多くの情報源も確認している。
一次インタビューおよび調査
一次調査は、賃料と稼働率の推移をストレステストし、主要業務地区で新規供給がどの程度の速さで吸収されているかを確認するために用いられる。不動産所有者、資産運用会社、ブローカー、デベロッパー、および企業テナントの混合層と対話することで、実効賃料(インセンティブ差引後)、空室率、標準的な賃貸条件といった仮定がデスクリサーチのみのインプットとならないようにしている。
日本は単一国市場であるため、インタビューは主要なオフィス拠点とテナント属性にわたって均衡を保ち、東京都心部の地域的状況が全国的な見方を過度に形成しないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:30% | 経営幹部(CXO):13% |
| 中堅層:56% | 機能/部門リーダー:28% |
| 小規模プレーヤー:14% | マネージャー:59% |
市場規模算出と予測
規模算出は、オフィスストックと予想完成物件を稼働率および賃料水準と組み合わせて賃貸スペースの推定収益プールを構築する、トップダウン型の再構築から始まり、必要に応じて売買側の価値で補完する。総額を現実的な水準に保つため、結果は次にグレード別のサンプル建物レベルの賃料見積もり、インセンティブパッケージに関するブローカーチャネルの確認、少数の取引ベンチマークといった選択的なボトムアップ近似を用いて検証される。
通常最も重要となるインプットには、グレードAおよび非グレードAの賃料動向、コアワードおよび二次拠点における空室動向、都市別の新規供給パイプライン、キャップレートおよび買い手の意欲を左右する金利予想が含まれる。小規模都市においてデータギャップが存在する場合には、近隣市場の動向に基づく保守的な補間を適用し、その後観測されたリーシング動向との整合性を確認する。
予測については、2つまたは3つの需要パスを軸にシナリオ分析を用い、オフィス回帰の安定性、テナントのフライト・トゥ・クオリティのペース、再開発のタイミングに関するインタビューの合意に基づいてベースケースを選定する。最終値は一貫した通貨換算手法を用いて米ドルで表示し、為替のノイズによって年次変化が過大評価されないようにしている。
データ検証と更新サイクル
成果物は、リーシングボリュームに関する評論、供給完成スケジュール、空室方向性といった独立した指標との相互確認を通じて検証され、その後承認前に差異が精査される。仮定が予期しない急変を生じさせた場合、要因を特定し、インプットを再確認し、変化が季節的ではなく構造的とみられる場合には回答者に再度連絡する。
各レポートは年次で更新され、大幅な金利変動、大規模な再開発の遅延、空室率の急変といった重要な事象が発生した場合には臨時更新を行う。提供前には最終的なアナリストレビューを実施し、クライアントが最新の入手可能なインプットに整合した最新の見解を受け取れるようにしている。
Mordor Intelligenceの日本オフィス不動産市場推定値と他の公表推定値との比較
公表されている日本のオフィス不動産市場規模は、同じ対象を描写しているように見えても、集計対象の活動や価値計算の方法が常に同一ではないため、しばしば異なる。差異は通常、オフィス不動産として扱われるものと隣接フォーマットとの区別、賃料が価値プールにどのように変換されるか、および市場状況の変化後に仮定がどの程度速やかに更新されるかから生じる。
主なギャップは、フレキシブルオフィスおよびサービスオフィスの収益が従来のオフィス賃貸・投資価値に上乗せされているかどうかによって生じ、Mordor Intelligenceは、グレード、取引タイプ、最終用途、都市別に追跡されるオフィス不動産活動に対象範囲を固定し、より広範なワークプレイスサービスの集合ではなく、一貫した賃料、空室率、ストック仮定を用いて変換している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 76.76 B (2025) | |
| 業界出版社A | USD 21.50 B (2025) | オフィス利用に紐づく特定の収益フローに近い、より狭い価値構成を用いており、賃貸ストック価値プール全体を過小評価し、主要都市における売買側価値の一部を除外する可能性がある。 |
| 地域コンサルティング会社B | USD 77.00 B (2024) | 異なる基準年で報告されており、コワーキングおよびサービスオフィスをオフィス数値に混在させている可能性があり、モデルがより広範なワークプレイスサービスではなくオフィス不動産価値を追跡することを意図している場合に、比較可能性が変化する。 |
これら3つの数値の間で見られる差は、主に何がオフィスとして計上されるか、およびどの年が基準年として用いられるかによって説明される。再確認可能なストック、稼働率、賃料インプットに価値構築を結び付け、都市間で同一の対象範囲ルールを維持することで、推定値は仮定が更新される際にも追跡可能で再現しやすい状態を保っている。


レポートで回答される主要な質問
2026年の日本のオフィス不動産セクターの規模はどのくらいですか?
日本オフィス不動産市場は2026年に778億5,000万USDの規模を有しており、2031年までに835億3,000万USDに達すると予測されています。
現在、国内のオフィス需要を牽引しているのはどの都市ですか?
東京は日本オフィス不動産市場シェアの57.05%を占めており、企業集積の深さと海外資本の記録的な流入が続いていることに支えられています。
最も高いオフィス利用者シェアを占めるセグメントはどれですか?
金融サービスが占有スペースの34.25%を占めていますが、情報技術(IT)は年平均成長率(CAGR)1.70%の見通しで最も成長の速い最終ユーザーとなっています。
グレードAタワーが他の建物をアウトパフォームしているのはなぜですか?
より厳格な耐震基準、ESG目標、およびウェルネス要件が、新築または最近改修されたグレードA資産へのテナント需要と投資を集中させています。
ハイブリッドワークは投資戦略をどのように変えていますか?
企業は総床面積を削減する一方で、テクノロジー対応型のフレキシブルなレイアウトに対してプレミアムを支払っており、投資家は日本オフィス不動産市場において強靭性を提供するコア資産へのより大きな賭けを行っています。
現在の価格形成において海外資本はどのような役割を果たしていますか?
安定した利回りと相対的に弱い円に引き寄せられた海外投資家が、特に東京と大阪において2024年第4四半期の取引を前年同期比68%増に押し上げました。
最終更新日:



