
IoTデバイス管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.66 十億米ドル |
| 市場規模 (2031) | 27.94 十億米ドル |
| Growth Rate (2026 - 2031) | 21.26 % |
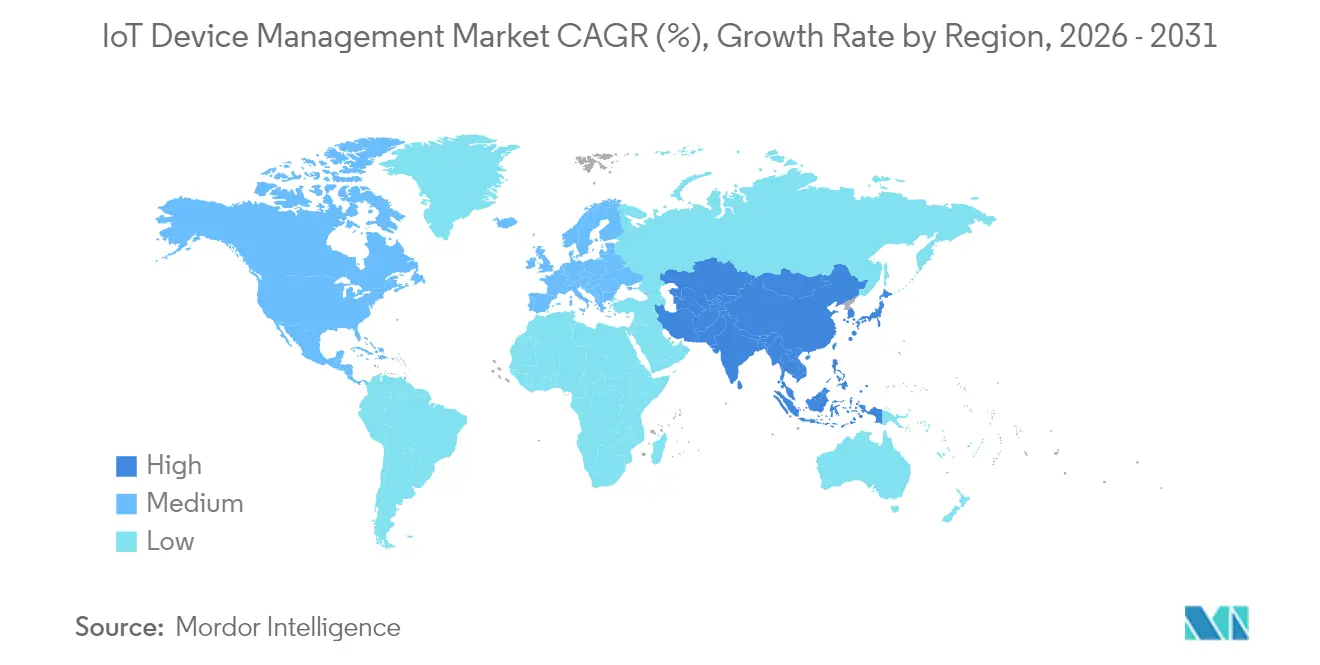
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
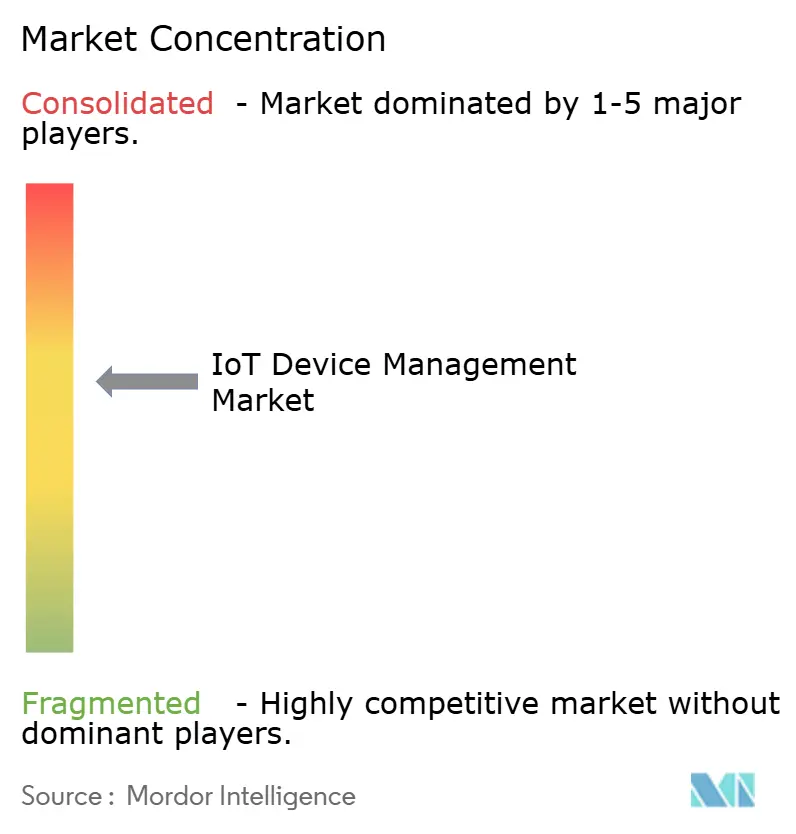
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTデバイス管理市場分析
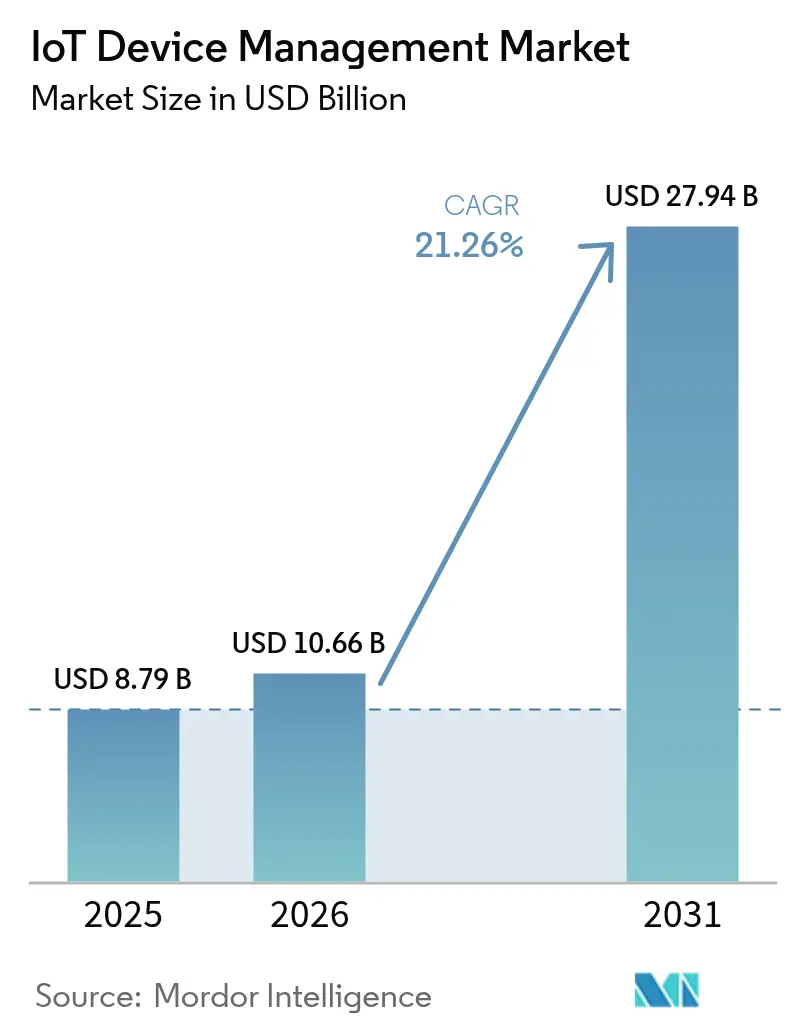
IoTデバイス管理市場の規模は2025年に87億9,000万米ドルと評価され、2026年の100億6,600万米ドルから2031年には279億4,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは21.26%です。
デバイスフリートの拡大、5Gのロールアウト、エッジコンピューティングアーキテクチャの成熟化により、企業は事後対応型の障害対応アプローチから、予測的・AIオーケストレーション型のライフサイクル管理へと移行しています。規制の枠組みが強化され、毎月の攻撃件数が5,000件を超える中、統合セキュリティは購入判断の決定的な要因となっています。北米は現行のデプロイメントでリードしていますが、アジア太平洋地域では政府がスマートシティおよび産業オートメーションプログラムに資金を投じており、最も急速にスケールアップしています。ハイパースケールクラウドベンダー、産業特化型企業、エッジネイティブのスタートアップ企業が統合されたチップからクラウドまでのプラットフォームに収束しつつあり、競争の激しさが増しています。
主要レポートの要点
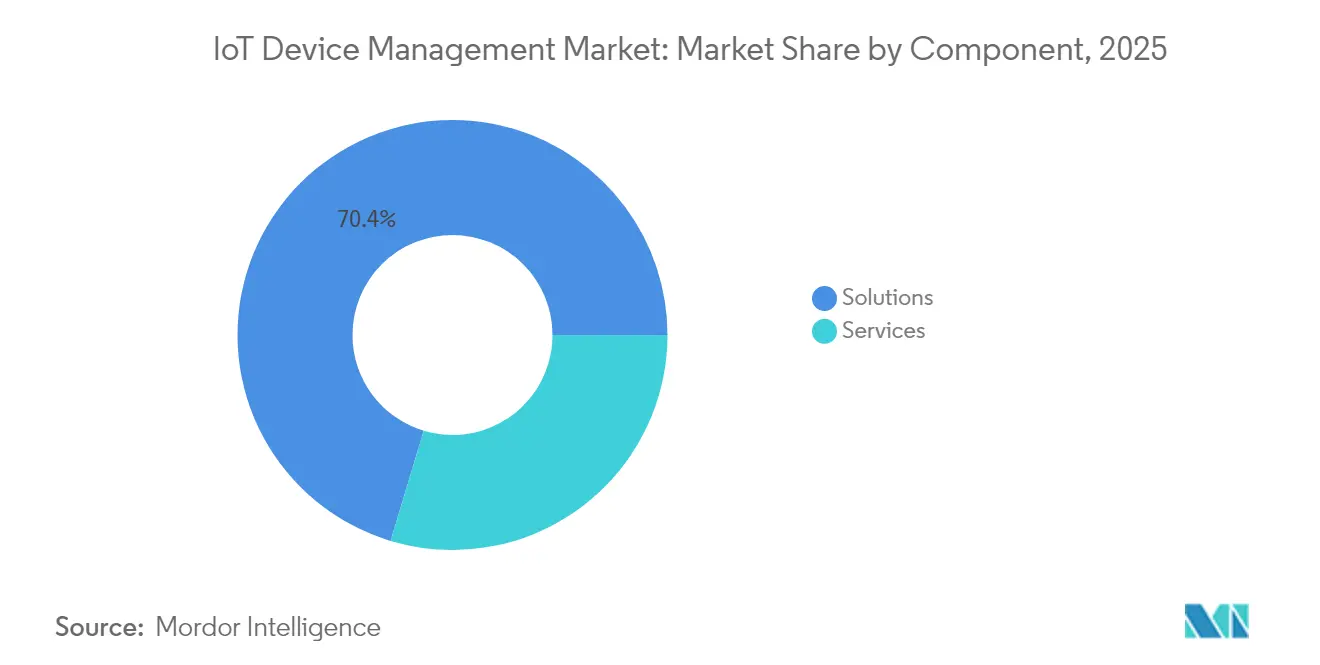
- コンポーネント別では、ソリューションが2025年に70.35%の収益シェアを維持し、サービスは2031年にかけて22.10%のCAGRで拡大しています。
- デプロイメントタイプ別では、クラウドが2025年にIoTデバイス管理市場シェアの67.85%を占めていますが、エッジネイティブアーキテクチャが2031年にかけて26%のCAGRで進展しています。
- 接続技術別では、セルラー技術が2025年のIoTデバイス管理市場規模の45.80%を占め、LPWANプロトコルが23.70%のCAGRで最も急成長しています。
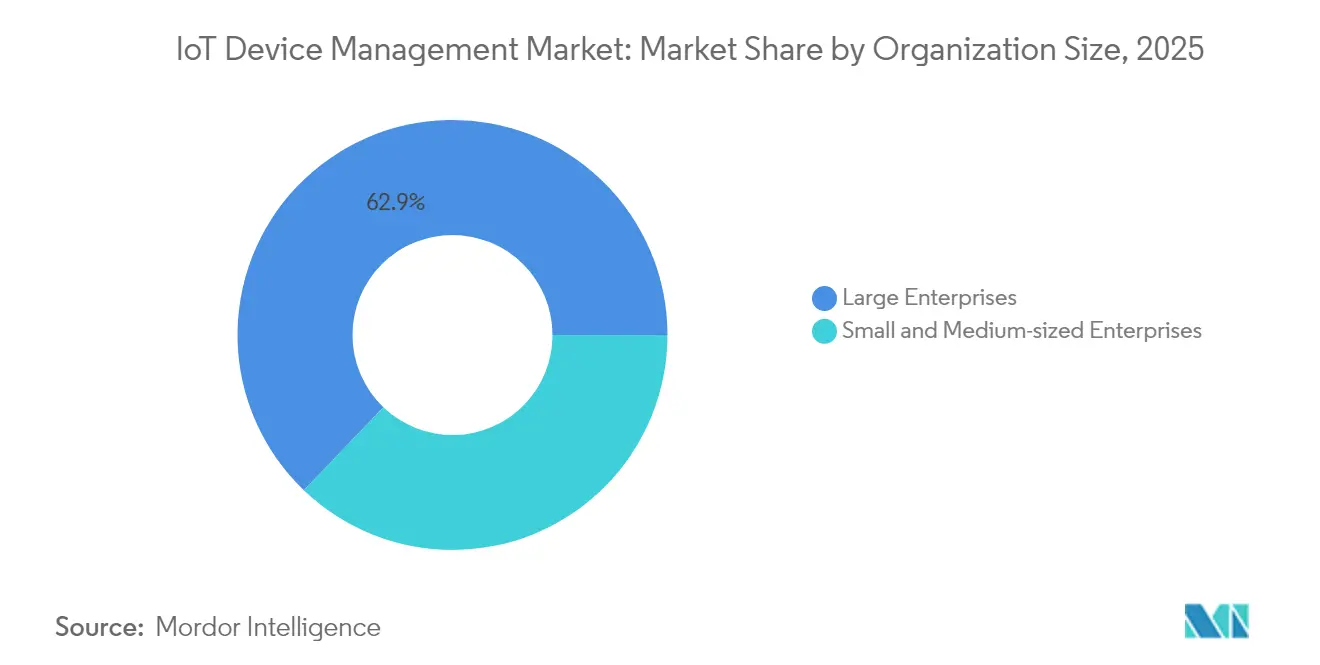
- 組織規模別では、大企業が2025年に62.85%のシェアでリードし、中小企業が2031年にかけて22%のCAGRで導入を拡大しています。
- エンドユーザー業種別では、製造業が2025年に24.35%の収益シェアを獲得し、スマートシティおよび公共安全が22.60%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に31.75%の収益シェアを占め、アジア太平洋地域が2031年にかけて24.10%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (≈)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| IoTエンドポイントの急増 | +4.20% | グローバル(アジア太平洋地域がリード) | 中期(2~4年) |
| セキュリティおよびコンプライアンス義務 | +3.80% | 北米および欧州連合 | 短期(2年以内) |
| エッジとクラウドの収束 | +3.10% | グローバル | 中期(2~4年) |
| 5GおよびLPWANのロールアウト | +2.90% | アジア太平洋地域が中核、中東・アフリカに波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IoTエンドポイントの急増がライフサイクル管理需要を牽引
グローバルの接続デバイス数は2030年までに750億台を超え、従来のIT管理モデルを圧倒し、集中型オーケストレーションを経営レベルの要件として引き上げています。工場フロアでは現在、自動プロビジョニング、継続的なオブザーバビリティ、無線(OTA)ファームウェアガバナンスを必要とする数千台もの異種センサーが展開されています。プラットフォームエンジニアリングチームは、マルチベンダーのフリートを統合し、管轄区域をまたいだ監査可能性を確保するために、自動化テンプレートとセキュリティベースラインを標準化しています。
デバイスフリートに対するセキュリティおよびコンプライアンス義務の強化
2024年に施行された欧州連合サイバーレジリエンス法は、セキュアバイデザイン原則、ソフトウェア部品表、および継続的な脆弱性管理を義務付けており、違反した場合の罰金は最大1,500万ユーロに上ります。米国および日本における並行する指令と、IoTエンドポイントへの月平均5,200件の攻撃が相まって、ゼロトラストアーキテクチャとリアルタイム脅威検知を組み込んだプラットフォームへの移行を購買者に促しています。Thalesは、55%の組織がIoTセキュリティをエンタープライズリスクの上位3項目に挙げていると報告しています。
エッジとクラウドの移行が統合されたOTAおよびリモート診断を必要とする
協調型ロボティクスや自律誘導車両などのレイテンシー感応型ユースケースは、データをローカルで処理しながらも、集中型ポリシー実施を必要とします。MicrosoftのAzure IoT Edgeにより、コンテナ化されたワークロードを設備層で実行しながら、設定、テレメトリー、OTAアップデートをクラウドと同期することができます。コンパクトな「デルタ」パッチは帯域幅を最大90%削減し、リモートセンサーのバッテリー寿命を延ばします。
5GおよびLPWANのロールアウトがハイパースケール接続量を解放
5Gネットワークスライシングは重要なアプリケーションに対して確定的な帯域幅と低レイテンシーを提供し、LoRaWANやNB-IoTなどのLPWANの各種規格はスマートシティインフラ向けに低消費電力・広域のカバレッジを提供します。Ciscoは、大規模機械型通信が2030年までに5Gトラフィックの52%を占めると予測しています。LORIOTは、セルラー以外のLPWANリンクが2026年までにレガシー2G/3G M2M接続を上回ると予測しており、プロトコルに依存しない管理バックプレーンの必要性が強まっています。
制約要因の影響分析*
| 制約要因 | (≈)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 相互運用性標準の断片化 | -2.10% | グローバル | 中期(2~4年) |
| 国境を越えたデータ主権の制約 | -1.80% | 欧州連合・米国・アジア太平洋地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
相互運用性標準の断片化
MatterやOPC UAなどの取り組みが共通スキーマを推進しているものの、産業、消費者、地方自治体の分野を横断する普遍的な枠組みが存在しないため、企業は複数のデバイス管理ポータルを使い分けることを余儀なくされています。MDPIの研究によると、マルチベンダーデプロイメントの67%が依然として独自APIに依存しており、統合コストが増大し、価値実現までの期間が長期化しています[1]MDPI、「IoT相互運用性における課題」、mdpi.com。
国境を越えたデータ主権の制約
GDPR、インドのデジタル個人データ保護法、中国のサイバーセキュリティ法(CSL)は、エッジゲートウェイまたは国内リージョンのデータレイクを必要とする居住要件を課しており、グローバルなフリートの可視性を複雑にしています。多国籍メーカーは、デバイス管理スタックの地域ごとに分割されたインスタンスを展開することを余儀なくされることが多く、運用コストの増大とファームウェア署名ワークフローの複雑化を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームの成熟がサービス需要を促進ソリューションは2025年にセキュリティ、プロビジョニング、分析モジュールを基盤として70.35%の圧倒的なシェアを保持しました。このセグメントは、企業がブラウンフィールド資産をポリシー駆動型のクラウドネイティブフレームワークへ再構築するにつれて21.90%のCAGRで成長する見通しです。セキュリティ管理モジュールは、絶え間ないコンプライアンス圧力を反映してブレイクアウトサブカテゴリとなっています。サービスは29.65%を占め、ブラウンフィールドの改修にシステムインテグレーションとサービスとしての管理が必要とされることから、成長率(22.10%のCAGR)でわずかながら上回っています。マネージドサービスは社内エンジニアリングチームを持たない中小企業に支持されており、プロフェッショナルサービスは複雑なマルチ工場展開を推進しています。両コンポーネントの収束は、コアプラットフォームレベルでのコモディティ化を示しており、差別化は垂直型アクセラレーターとAIコパイロットへとシフトしています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます


デプロイメントタイプ別:
エッジネイティブアーキテクチャがシェアを拡大クラウドは2025年に67.85%のシェアで引き続き優位を占めていますが、レイテンシーに敏感なワークロードがコンピュートを工場フロア、電力変電所、路側キャビネットへと押し出しています。エッジネイティブデプロイメントは5G MECノードとGPU搭載ゲートウェイによって推進され、26%のCAGRを記録すると予測されています。ハイブリッドブループリントはグローバルなクラウドスケーラビリティと確定的なローカルコントロールを組み合わせ、バックホール障害時でもファームウェアガバナンスと異常検知を確保します。エッジでのAI推論により、生データのバックホールが最大75%削減され、カーボンフットプリントの縮小とキャリアコストの低下につながります。ベンダーはKubernetes互換ランタイムを組み込み、OTAファームウェアおよびコンテナアップデート向けのDevOpsスタイルのCI/CDパイプラインを実現しています。
接続技術別:
LPWANの勢いが加速セルラーリンク(2G/4G/5G)は2025年の管理対象エンドポイントの45.80%を占め、グローバルなフットプリントとSLA保証の恩恵を受けています。しかし、LPWANの代替規格であるLoRaWAN、NB-IoT、Sigfoxは、数キロメートルに及ぶ到達距離、数年間のバッテリー寿命、1米ドル未満のモジュールを提供するため、23.70%のCAGRで最も急成長しているコホートです。Netmoreは2025年2月にSenetを買収し、北米におけるLoRaカバレッジのフットプリントを2倍に拡大し、全国規模のパブリックLoRaWANグリッドへの統合に向けた動きを示しました。デバイス管理プラットフォームは、消費電力プロファイル、データペイロード、料金に基づいて最適なベアラーを自動選択する必要があります。
組織規模別:
民主化が中小企業にまで拡大大企業が2025年の収益の62.85%を占めたものの、中小企業は22%のCAGRで加速しています。ローコードのオーケストレーションダッシュボード、サブスクリプションベースのセキュリティアドオン、および事前認定LTE-Mモジュールが参入障壁を下げています。売上高5,000万米ドル未満の企業の40%以上がスキル不足を主な障壁として挙げており、ターンキーマネージドサービスとセルフサービステンプレートがその制約を緩和しています。このシフトはトータルアドレサブルユニットを拡大し、ベンダーにフリートサイズとSLAレベルに応じた段階的な価格モデルの採用を促しています。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー業種別:
スマートシティへの投資がインダストリー4.0を上回る製造業は数十年にわたるSCADAおよびPLCの近代化を反映して、2025年に24.35%のシェアでリードしました。しかし、都市のデジタル化予算が、都市計画者がアダプティブ照明、廃棄物管理テレメトリー、コンピュータビジョン監視ネットワークを展開する中で、スマートシティおよび公共安全において22.60%のCAGRを牽引しています。運輸、ヘルスケア、エネルギーは、各セクターがダウンタイムリスクおよび規制監査と闘う中で堅調な導入者であり続けています。農業では、2024年にカリフォルニア州のセントラルバレーで実施されたフィールドトライアルにおいてLoRaWAN土壌センサーを使用した精密農業パイロットが用水量を18%削減するなど、急速に台頭しています。
地域分析
北米およびアジア太平洋地域のIoTデバイス理市場
北米は2025年に31.75%の収益シェアを獲得し、成熟したクラウドエコシステムと航空宇宙、自動車、ヘルスケア分野における早期導入を活用しています。スマートグリッドの強靭化に向けた連邦政府の資金援助および国家サイバーセキュリティ戦略が、プラットフォームのアップグレードをさらに促進しています。アジア太平洋地域は主要な成長エンジンであり、各国政府が工場自動化およびスマートシティの展開を補助することで24.10%のCAGRで拡大しています。IDCは、広範な5Gスタンドアローン展開によりSIMプロビジョニングが簡素化されることを背景に、2030年までに同地域で389億台の接続デバイスが普及すると予測しています。
アジア太平洋地域および欧州のIoTデバイス管理市場
中国が絶対的な数量において優位を占める一方、インドおよびインドネシアは通信事業者が産業回廊全域でNB-IoTネットワークを整備するにつれ、二桁成長を記録しています。日本および韓国のOEMメーカーは、販売後の接続ブローカリングをサポートするためにeSIM/iSIMモジュールを組み込んでおり、キャリアに依しない管理コンソールへの地域需要を押し上げています。欧州は、厳格な脆弱性パッチ適用体制を義務付けるGDPRおよびサイバーレジリエンス法により、相当のシェアを維持しています。これらの規制は、依存関係マッピングおよび暗号学的に検証可能なOTAパイプラインを提供するベンダーに有利に働いています。
中東・アフリカおよび南米のIoTデバイス管理市場
中東およびアフリカの新興地域では、油田テレメトリおよび遠隔ユーティリティ計量向けに衛星補完型LoRaWANを採用することで、レガシーM2Mを飛び越えた導入が進んでいます。南米の普及曲線は周波数帯域の自由化およびユーティリティ近代化プログラムと連動しており、ブラジルでは600万台のスマートメーターをカバーするAMIプロジェクトが試験運用されています。すべての地域において、ソブリンクラウド要件がローカライズされたコントロールプレーンの導入を促進しており、グローバルなハイパースケーラーと国内データセンター事業者との間のパートナーシップを加速させています。

規制環境
IoTデバイス管理の導入は、オンボーディング、ID管理、更新、脆弱性対応にわたって証明可能なセキュア・バイ・デザイン管理を求める横断的なサイバーセキュリティ規則やラベリングプログラムによって、ますます形作られている。欧州連合では、サイバー耐性法(規則(EU)2024/2847)が2024年12月10日に施行され、デジタル要素を含む製品に関する基本要件が定められた。その脆弱性・インシデント報告義務は2026年9月11日に開始され、ベンダーやデバイス所有者に継続的な脆弱性管理と監査可能なOTAパッチ配信パイプラインの構築を促している。
米国では、FCCのIoT向けサイバーセキュリティラベリング規則が2024年8月29日に施行され、ioXt Allianceが米国サイバートラストマークプログラムの主管団体として選定され、2026年4月13日に発効する予定であり、コネクテッド製品におけるセキュリティラベリングと保証の実践が強化されている。標準化団体も、調達や保証で用いられる準拠の基準を提供しており、消費者向けIoTサイバーセキュリティラベリングに関するISO/IEC 27404:2025(2025年10月発行)や、メーカー向けの基礎的なIoTサイバーセキュリティ活動を示すNIST IR 8259 Rev. 1(2026年4月確定)などが、安全な認証情報管理、更新管理、脆弱性対応ワークフローといったデバイスフリート要件に反映されている。
バリューチェーン分析
IoTデバイス管理のバリューチェーンは、シリコン・モジュールサプライヤー、OEM/ODMデバイスメーカー、通信事業者、クラウド・エッジインフラ、デバイス管理プラットフォームベンダー、そして大規模なデバイス信頼性を実現するセキュリティ・ID専門企業にまで及ぶ。パートナーシップは機能がどのように束ねられているかを示しており、T-Mobile、Thales、SIMPL IoTはGSMA SGP.22/32に準拠したeSIMベースの接続手法を発表した(2025年3月)。一方、PeridioとKeyfactorはファームウェア更新に合わせて証明書ライフサイクル管理を自動化するために提携し(2025年3月)、デバイスIDとOTA運用の連携を強化した。
下流では、ソリューション提供は、異種環境全体でフリートのオンボーディング、可観測性、コンプライアンスを運用するために、インテグレーターやマネージドサービスプロバイダーへの依存が高まっている。CumulocityとDevice Authorityの提携(2025年3月)や、CyberArkとDevice Authority、Microsoftの提携(2025年3月)は、セキュリティ層がデバイス管理の中核的な依存要素となり、認証、特権アクセス制御、ポリシー実施が管理プレーンに統合されつつあることを示している。コンシューマーおよびスマートホームエコシステムでは、DigiCertとPanasonic Industry Europeが、Matter認証ワークフローを加速するためにDevice Trust ManagerとPAN-MaXを連携させた(2025年5月)。これは、商業化・スケールアップの一環として、認証・信頼サービスがデバイス管理のライフサイクルに組み込まれつつあることを示している。
競合環境
市場は依然として中程度に分散していますが、統合が進んでいます。Gartnerの2024年マジッククアドラントはAWS、Microsoft、IBMをリーダー象限に位置付けており、各社はネイティブAIおよびデジタルツイン機能でデバイス管理を拡張しています。Nordic Semiconductorは2025年6月にMemfaultを1億6,500万米ドルで買収し、チップからクラウドまでの統合ライフサイクルスタックを提供する初のシリコンベンダーを創出し、MCUの競合他社に同様の垂直統合を迫っています[3]Nordic Semiconductor、「NordicによるMemfaultの買収」、nordicsemi.com。
差別化は、生の接続オーケストレーションから、セキュアなOTA、AIベースの異常修復、および垂直型アクセラレーターへとシフトしています。PTCはThingWorxプラットフォームをMicrosoft Azureと組み合わせて活用し、OEE向上に最適化されたターンキーの産業用キットを提供しています[4]PTC、「ThingWorxとAzureが産業用IoTを強化」、ptc.com。Aerisは2025年2月にIoT Watchtowerを導入し、セルラーコネクティビティとオンデバイスのエージェントベース侵入検知を統合し、箱から出してすぐにNISTコンプライアンスを必要とするOEMをターゲットとしています。
EdgeIQなどのエッジネイティブの専門企業は、デバイスをファーストクラスのソフトウェアオブジェクトとして扱う「コードとしてのワークフロー」オーケストレーションを推進し、粗粒度のRBACとイベント駆動型ルールエンジンを提供しています。ハードウェアの既存企業であるAdvantechとHuawei Technologiesは、ゲートウェイにKubernetes軽量ランタイムを組み込み、ブラウンフィールドのOT環境内でDevOpsスタイルのCICDを実現しています。現在の競争の焦点は、異種チップセット、ネットワーク、規制ゾーンをまたいでシームレスなポリシー駆動型ガバナンスを提供できるのは誰かという点に集約されています。
IoTデバイス管理業界のリーダー企業
Microsoft
Smith Micro Software
Advantech
Bosch.IO
IBM
- *免責事項:主要選手の並び順不同
IoTデバイス管理市場
- Microsoft
- Amazon Web Services (AWS)
- IBM
- PTC
- Software AG
- Bosch.IO
- Cisco Systems
- Oracle
- Google Cloud
- Telit Cinterion
- Advantech
- Smith Micro Software
- Aeris Communications
- AVSystem
- Samsung Knox (Samsung Electronics)
- KORE Wireless
- Eseye
- EdgeIQ
- Huawei Technologies
- Arm
- ATandT

市場機会と将来展望
セキュリティ主導のオンボーディングと標準化された設定は、マルチベンダーのフリートやOT環境全体でデバイスID、安全なプロビジョニング、OTAガバナンスを再現可能にするプラットフォームにとって新たな余地を生み出している。IEC 62541-21:2026(2026年1月発行)は、OPC UA内でのデバイスオンボーディングに関するセキュリティ設定要件を追加し、産業分野の購買者に、独自統合ではなく相互運用可能なオンボーディングとライフサイクル管理を要求するための、より明確な標準ベースの根拠を提供している。
さらなる機会は、リソースが制約された異種のエンドポイントを、エンタープライズ水準の更新・信頼ワークフローで管理することにあり、マイクロコントローラーや混在するRTOS/Linuxフリートは、これまでOTAガバナンスとコンプライアンス証跡の面で遅れをとっていた。Northern.techは、安全なOTA更新をサポートするためにMenderをマイクロコントローラー向けに拡張した(2026年5月)。これは、産業機器やスマートインフラ内の制約されたデバイスに対する更新管理へのベンダー投資を示すものである。プラットフォームインターフェースもエージェント対応の運用へと移行しており、Digi InternationalはDigi Remote ManagerにAIエージェント(DANI)を組み込み(2026年6月)、Kajeetはエージェント対応の運用層としてSentinelOSを発表した(2026年6月)。これにより、デバイス管理の対応可能な用途が、自動診断、ワークフロー実行、APIや最新の統合パターンを介した業務上の意思決定支援にまで拡大している。
Recent Industry Developments in IoTデバイス管理市場
- 2026年4月:MicrosoftはAzure IoT HubとAzure Device Registryのパブリックプレビューを更新し、標準化されたデバイスIDを強化するとともに、Azureポータルでの管理ワークフローを改善した。この更新では、デバイス主導の証明書更新を含め、IoT HubおよびDevice Provisioning ServiceのSDKサポートも拡充され、デバイス管理が大規模なX.509信頼運用のより自動化された形へと連携された。
- 2025年6月:Nordic SemiconductorはMemfaultを買収し、組み込みデバイスとフリートの可観測性・ファームウェア管理をつなぐ、より緊密なチップ・トゥ・クラウドのライフサイクルスタックを構築した。この買収により、シリコンベンダーは展開後のデバイス運用の管理に一段と近づき、クラッシュ分析、OTA、診断を統合しようとする単独プラットフォームやMCUエコシステムへの競争圧力が高まった。
- 2024年12月:TrasnaはIoTeropを買収し、標準ベースのデバイス管理機能とオープンIoTプロトコルに関する専門知識を追加した。この動きは、特に購買者が独自APIよりも標準への準拠を好む場合において、異種のデバイスフリート全体でのより広範な相互運用性とライフサイクルツール群を支えるものとなった。


IoTデバイス管理市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法では、市場は、コネクテッドIoTエンドポイントをライフサイクル全体にわたってオンボーディング、設定、監視、更新、保護するために使用されるソフトウェアおよびサービスを対象とし、展開後にデバイスフリートを健全な状態に維持するためのツールも含む。
対象範囲の除外事項:デバイス管理業務の一部として販売されていない、汎用IoT接続サービスおよび無関係なクラウドインフラ費用は除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- セキュリティ管理
- デバイスプロビジョニングおよびオンボーディング
- OTAファームウェアおよびソフトウェアアップデート
- リモートモニタリングおよび診断
- データ管理および分析
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- デプロイメントタイプ別
- クラウド
- オンプレミス
- ハイブリッド
- エッジネイティブ
- 接続技術別
- セルラー(2G/3G/4G/5G)
- LPWAN(NB-IoT、LoRaWAN、Sigfox)
- Wi-Fi/ブルートゥース
- 衛星およびその他
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業種別
- 製造業
- 運輸・物流
- ヘルスケアおよびライフサイエンス
- 小売および電子商取引
- エネルギーおよびユーティリティ
- スマートシティおよび公共安全
- 農業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の枠組みを設定し、インタビューの際に再確認できる測定可能な指標を収集するために用いられる。接続デバイスの成長に関するITU指標、OECDのデジタル経済統計、IoTサイバーセキュリティ実践に関するNIST発行物、FCCのスペクトルおよびデバイス認証情報、サイバー耐性とデバイスセキュリティ要件に関する欧州委員会の資料など、公的な情報源の種類を参照した。
また、企業の年次報告書や投資家向け資料、製品ドキュメント、顧客導入事例、信頼できる技術系メディア、製造業、公共事業、運輸などの業界でのIoT導入状況を追跡する業界団体のウェブサイトも確認した。有料サブスクリプションは、標準化された企業財務情報、契約発表、および特許検索が必要な場合にのみ用いられ、デバイス管理機能を提供している企業や、そのポートフォリオがどのように変化しているかを確認するのに役立てた。ここに挙げたデスクリサーチの情報源は例示であり、データ収集、仮定の検証、未解決の疑問の明確化のために、その他の参考資料も用いられた。
一次インタビューおよび調査
一次調査は、購買者が実際に何に対して支払っているのか、また何がデバイス管理として計上され、何が隣接するIoTプラットフォームや接続関連の支出として計上されるのかを検証することに重点を置いた。APAC、EMEA、南北アメリカ地域のソリューション責任者、デリバリーパートナー、エンタープライズIoTプログラムチーム、チャネル側の実装担当者と対話し、デバイス密度、セキュリティニーズ、好まれる導入方式の違いをモデルに反映させた。
これらの議論から得られたインプットは、サービスのアタッチレート、典型的な価格構造(デバイス単位、拠点単位、ティア単位)、およびパイロットから本番導入へ移行した後のデバイスフリートの拡大速度を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:39% | CXO:18% | APAC:41% |
| 中間層:41% | 機能/事業部門リーダー:27% | EMEA:34% |
| 小規模プレイヤー:20% | マネージャー:55% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、IoTエンドポイントの成長とエンタープライズ導入の指標を用いて、デバイスライフサイクル運用に対応可能な支出プールを再構築するトップダウン方式から始まり、その後、それらのフリートに対して集中管理がどの程度用いられているかによってフィルタリングされる。この合計は、その後、管理対象デバイス1台あたりの想定価格、ユースケース別の典型的なデバイス数、プロバイダーのデバイス管理機能への収益依存度といった、選択的なボトムアップ検証によって裏付けられる。
管理対象IoTエンドポイントの導入基盤、安全なプロビジョニングとリモートファームウェア更新を必要とする導入の割合、クラウド対オンプレミスの導入の好み、ソフトウェアサブスクリプションとサービス主導の展開の組み合わせ、マネージドサービスの平均契約期間など、いくつかのインプットがモデルに大きな影響を与える。ベンダーの開示情報がデバイス管理を関連製品と区別していない場合、その内訳は製品マッピング、サービス範囲の記述、インタビューに基づく配分比率を用いて推定され、その後、報告されているセグメント成長パターンと再照合される。
予測にあたっては、セキュリティ規制の動向、エンタープライズの支出サイクル、産業用IoTの拡大速度に応じて導入曲線を調整できるよう、シナリオ分析が用いられる。仮定は、インタビューからのフィードバックに基づく合意範囲を用いて調整され、短期的な成長は、購買者から共有された発表済みの大規模導入計画やデバイスフリート拡大計画と照らし合わせて妥当性が検証される。
データ検証および更新サイクル
出力結果は、デバイス出荷動向、エンタープライズIoTプログラムの活動状況、サプライヤーが報告するサブスクリプション収益パターンなど、独立した市場指標とモデルの合計値との間の不一致を確認する複数のチェックを通じて検証される。大きな差異が見つかった場合は、追加のヒアリングと、価格設定、サービスのアタッチ状況、地域別構成に関する仮定の再検討が行われ、その後、データセットは承認前に別の分析者によって見直される。
本レポートは年次サイクルで更新され、主要な規制変更、大規模な製品シフト、一般的な契約構造における目に見える価格変動といった重大な出来事が発生した場合には、その都度中間更新が加えられる。提供前には最終レビューが行われ、数値が最新の公開情報と確認済みのインタビュー内容を反映していることを確認する。
Mordor IntelligenceのIoTデバイス管理市場規模と他の公開推定値との比較
IoTデバイス管理の公開市場規模は、同じ購買者の予算が調査ごとに異なる方法で分類されているため、大きく異なって見えることがある。この差異は通常、デバイス管理の範囲に何が含まれるか、どの年を起点として扱うか、そして価格設定が管理対象エンドポイントに基づくものか、より広範なIoTソフトウェアバンドルに基づくものかによって生じる。
一部の推定値には、エンタープライズ導入においてデバイス管理と隣接するアプリケーションイネーブルメント、接続管理、分析といった、より広範なIoTプラットフォーム層が含まれている。Mordor Intelligenceでは、デバイス登録、監視、セキュリティ、設定、更新機能(および関連する専門サービス・マネージドサービス)についてのみ値を計上し、隣接するプラットフォームの収益は二重計上を避けるために除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の相違点 |
|---|---|---|
| Mordor Intelligence | USD 10.66 B (2026) | |
| 業界出版物A | USD 3.54 B (2023) | より早い基準年を用いており、デバイス監視やセキュリティモジュールを重視した、より狭い有償範囲の見方を適用しているように見える。これにより、サービス比重の大きい導入や複数年契約のマネージドサービスが過小に計上される可能性がある。 |
| コンサルティングブリーフB | USD 2.20 B (2022) | より早い開始年を基準としており、デバイス管理を主にソフトウェアライセンスとして扱っている可能性がある。これにより、購買者がデバイスライフサイクルプログラムに組み込むことが多い導入支援サービスやマネージドサービスが漏れる可能性がある。 |
この表は、差異の大部分が範囲の選択と基準年の選定によって説明されることを示しており、次いで、デバイス単位の価格設定に対して定期的な費用がどのように年額換算されているかが影響している。管理対象エンドポイント基盤、ソフトウェアとサービスの比率、導入方式の好みといった変数を可視化し、再確認しやすい状態に保つことで、最終的な数値は計画立案に対して追跡可能かつ実用的なものとなっている。


レポートで回答される主な質問
IoTデバイス管理市場の現在の市場規模はどのくらいですか?
市場は2026年に100億6,600万米ドルに達しており、2031年までに279億4,000万米ドルに成長すると予測されています。
IoTデバイス管理ソリューションで最も急速に成長している地域はどこですか?
アジア太平洋地域は、スマートシティ向け資金と産業オートメーション展開に後押しされ、2031年にかけて24.10%のCAGRで拡大する見込みです。
エッジネイティブデプロイメントが普及している理由は何ですか?
レイテンシー感応型アプリケーションおよびオンプレミスのデータ主権規則により、コンピュートがデバイスに近接する方向に押し進められており、エッジネイティブアーキテクチャは26%のCAGRを記録しています。
セキュリティ規制はプラットフォーム需要にどのような影響を与えていますか?
欧州連合サイバーレジリエンス法などの枠組みは継続的な脆弱性管理を義務付けており、違反した場合は最大1,500万ユーロの罰則が科されるため、企業は統合されたゼロトラストセキュリティ機能を備えたプラットフォームを優先するようになっています。
最も急速に成長している接続技術はどれですか?
特にLoRaWANおよびNB-IoTのLPWANプロトコルは、スマートシティおよび産業センサーに適した長距離・低消費電力プロファイルにより23.70%のCAGRで成長しています。
競合環境を再構築している戦略的動向は何ですか?
Nordic SemiconductorによるMemfaultの買収、NetmoreによるSenetの買収、AerisによるIoT Watchtowerの発売は、統合されたセキュアなチップからクラウドまでのスタックへの統合に向けた動きを体現しています。
最終更新日:



