
インドD2Cイーコマース市場規模とシェア
Mordor Intelligenceによるインドイーコマース市場分析
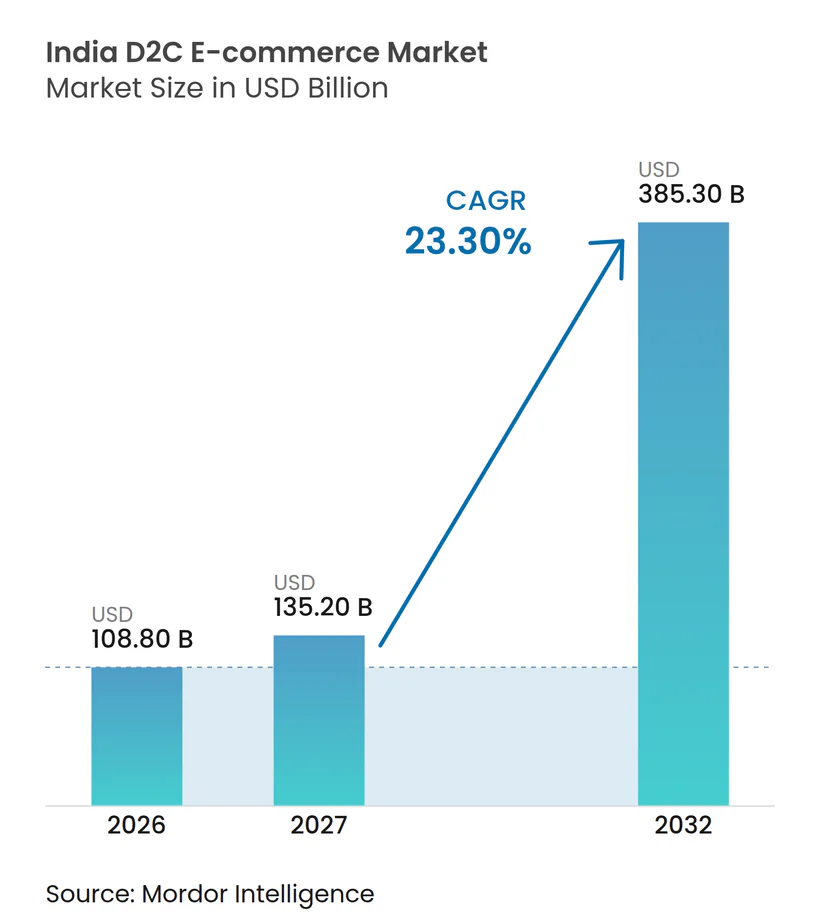
インドD2C Eコマース市場規模は、2026年の1,088億米ドルから2027年には1,352億米ドルに増加し、2032年には3,853億米ドルに達すると見込まれており、2027年から2032年にかけてCAGR 23.3%で成長します。
インド全土において、スマートフォンの広範な普及により、ブランドは自社ウェブサイトやアプリを通じてより広い潜在顧客層へアクセスと、顧客との直接的な関係構築の経路を得ています。選定されたブランドに流入する資本は、直販業者が提供できる商品・サービスの幅を広げる製品開発やサプライチェーン技術に投資できます。獲得コストの上昇により、こうした顧客関係の価値は購入完了とリピートビジネスにより大きく依存するようになっています。食品ブランドは、ブランド独自のチェックアウトを維持しながら、外部委託デリバリーと商品ラインナップを連携させることができます。生鮮食品ブランドにとっては、リピート注文がデリバリーとコールドチェーンのコストをカバーする必要があるため、顧客獲得費用と並んで、荷物集約が顧客経済性に関連する重要な要素となっています。
レポートの主要な考察
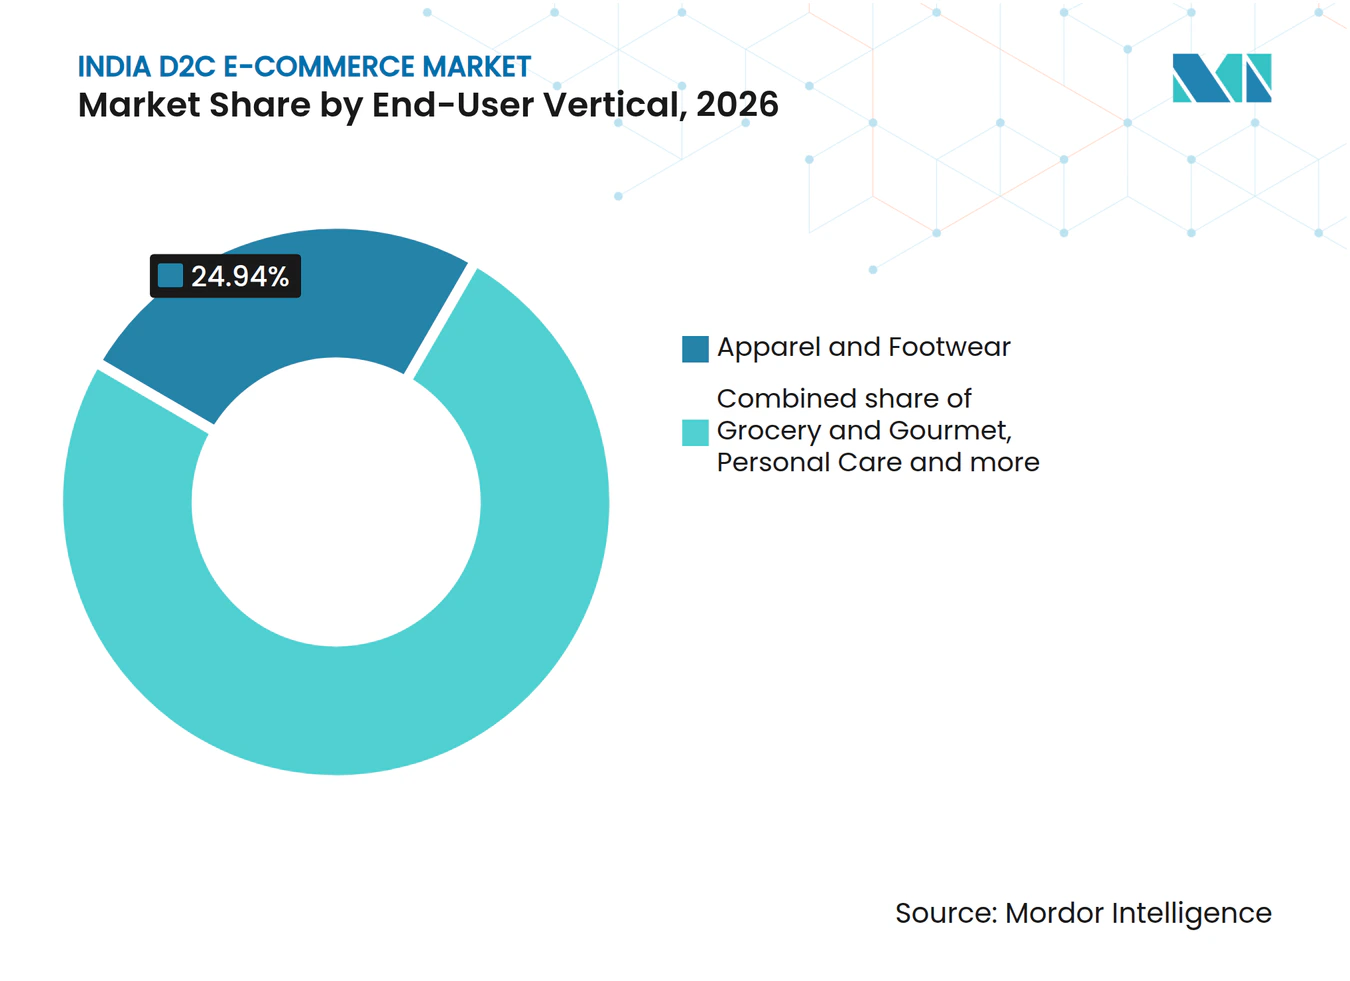
- エンドユーザー業種別では、アパレル・フットウェアが2026年のインドD2C Eコマース市場シェアの24.94%を占め、パーソナルケアは2027年から2032年にかけてCAGR 24.1%で最も速く成長すると予測されています。
- 都市別では、デリーNCRが2026年のインドD2C Eコマース市場規模の20.44%のシェアを占め、ハイデラバードが2027年から2032にかけてCAGR 24.2%で最も成長の速い地域となる見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| D2Cブランドへの加速するVC・PEファンディング | +6.5% | 全国 | 中期(2〜4年) |
| GSTによる全国的な物流効率化 | +5.2% | 全国 | 短期(2年以内) |
| ONDCおよびオープンAPIコマースインフラの台頭 | +4.1% | 全国 | 中期(2~4年) |
| ティア2・3のスマートフォン普及によるオンライン初回購入の増加 | +8% | 全国 | 長期(4年以上) |
| ソーシャルコマース主導の「コミュニティグループ購入」の勢い | +2.8% | 全国 | 短期(2年以内) |
| 持続可能なネイティブ「メイド・イン・インディア」ラベルに対するZ世代の嗜好 | +2.2% | デリー、ムンバイ、ジャイプール、パトナ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
D2CブランドへのVC/PE資金調達の加速
Tracxnのデータ(Business Standard報道)によると、インドのD2Cスタートアップは2025年に374ラウンドで8億9,800万米ドルの株式資金調達しました。[1]これはインドD2C Eコマース市場規模に関連する投資活動の背景を示しています。2024年の比較値は380ラウンドで8億2,400万米ドルでした。2026年7月、D2C食品ブランドのOpen Secretはプライマリー株式および機関投資家向け負債を調達し、オフライン展開の計画、新製品投入、サプライチェーンAIエージェントの導入を発表しました。2026年3月、RAS Beauty Private Limitedは計画中のデジタル・実店舗小売展開および研究開発のためにシリーズBで750万米ドルを調達し、インドD2C Eコマース市場トレンドにおけるマルチチャネル成長への動きを反映しています。こうした投資は、インドD2C Eコマース市場における直接注文を支えるラインナップと運営能力を拡大する可能性があります。ただし、2026年8月20日時点のTracxnによる式資金調達累計額3億9,800万米ドルは、2021年から2026年のシリーズにおける年初来最低値であり、一部のラウンドは広範な資本回復ではなく拡張能力を支えるものにとどまっています。
GSTによる全国物流効率化
ブランドが発送書類を共通の全国システムに接続できれば、州をまたいだ展開の標準化が容易になります。インドの国家情報センターは、州間および州内の物品移動のための統合GSTイーウェイビルシステムを運営しています。[2]生成オプションにはオンライン、モバイル、一括アップロード、SMSチャネルがあり、大規模納税者およびGSTスビダプロバイダー向けにAPIアクセスも提供されています。インドD2C Eコマース産業における適格小売業者にとって、API生成は関連するウェイビル作成を発送ワークフローに接続する手段を提供します。これにより、書類処理能力が対応する州ルート数に依存しにくくなり、州境を越えたインドD2C Eコマース市場の成長を援します。新たな州のバイヤーへの対応に伴う追加的な手間が軽減され、多くの州に分散した需要への対応がブランドにとって容易になります。
ONDCとオープンAPIコマースインフラの台頭
直接デジタルチャネルを構築するブランドは、複数のアプリケーションにまたがるコマースシステムを通じて潜在的なバイヤーにリーチできます。インド商工省によれば、ONDCのオープンプロトコルにより、任意の対応セラーアプリを通じてオンボーディングされたセラーが、すべての対応バイヤーアプリから検索可能となります。同リリースは、セラーの顧客獲得コスト低減にも言及しています。バイヤーアプリを通じて行われた注文は仲介販売のままであるため、その価値はブランド所有のウェブサイトおよびアプリの売上には含まれません。自社チェックアウトを維持するオペレーターにとって、需要機会は発見された購入者を自社ウェブサイトまたはアプリのリピート顧客に転換できるかどうかにかかっています。
ティア2・3都市のスマートフォン普及がオンライン初回購入を促進
幅広いデバイス普及率は、ブランドが大型ショッピングセンター以外の消費者にリーチするための潜在的な経路を提供します。2025年1月から3月にかけて、インドの農村世帯の82.1%、都市世帯の91.3%が少なくとも1台のスマートフォンを保有していました。また、Unicommerceが提供するD2Cプラットフォームデータでは、2026年度においてティア2・3都市が増分注文量の66%を占めており、オンライン需要におけるインドD2C Eコマース市場シェアへの貢献が浮き彫りになっています。商品発見からチェックアウトまでの明確な導線は、ブランドに不慣れな買い物客に求められる手間を軽減できます。主要都市を中心とした流通を超えて展開するブランドにとって、モバイルストアフロントは、より広範なアクセスを最初の直接注文に転換できるポイントとなります。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルマーケティングCPAインフレーションの激化 | -2.3% | 全国 | 短期(2年以内) |
| 食料品・生鮮品のコールドチェーンの分断 | -1.6% | 全国 | 長期(4年以上) |
| 上位5大都市圏を超えたリピート購入率の低さ | -0.9% | 全国 | 中期(2~4年) |
| 代引き返品による高い運転資本サイクル | -0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デジタルマーケティングCPAインフレーションの激化
広告が初回購入の価値の多くを消費するようになると、オンライン顧客の追加獲得を正当化することが難しくなります。IMAインドは2026年3月、インドのD2Cモデルにおいてデジタル広告が成熟するにつれて顧客獲得コストが急上昇したと報告しました。自社チャネルブランドにとって、獲得費の増加は各注文から製品・フルフィルメントコストに充てられる余地を圧迫します。リピート注文は初期獲得費用をより多くの購入に分散させることができますが、将来の注文への依存は投資回収の遅延リスクを高めます。そのため、健全なバイヤーの関心があっても、新規顧客の資金調達がその関係が収益化する前により多くのキャッシュを吸収するため、拡大は減速する可能性があります。
食料品・生鮮品のコールドチェーンの分断
生鮮品の小口ファーストマイル便では、注文がラストマイルに達する前に冷蔵輸送を維持することが困難な場合があります。インド商工会議所連盟(FICCI)とGrant Thornton Bharatは2026年の評価において、インドの農場出荷段階の小口便は単独では冷蔵車両を維持できないと報告しました。自社ウェブサイトを通じて食料品を販売するブランドにとって、これは川上での積荷集約が冷蔵サプライルートのコストを制約する可能性があることを示しています。したがって、消費者向けの生鮮品の約束を実現するには、デリバリーサービスを支える十分な積荷量が必要です。冷輸送の共有活用により、その負担を複数の荷物に分散させることができます。残る課題は、ルートを満たすのに十分な量が集まるまで生鮮注文を待機させることなく、実行可能な積荷を組み立てることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー業種別:
アパレルの規模とパーソナルケアの拡大アパレル・フットウェアは2026年のインドD2C Eコマース市場規模の24.94%のシェアを占め、最大のセグメントとなっています。2026年7月、Libasは自社ウェブサイトがインドウェア、フュージョンウェア、ウェスタンウェア、ラウンジウェア、アクセサリーを含む全売上の25%を占めると報告しました。Libasはまた、売上の約50%をマーケットプレイスに帰属させており、ブランドサイト販売と仲介流通の共存を示しています。この自社サイト貢献分は、サードパーティプラットフォームに重点を置いた流通モデルの中でも、ブランド所有のアパレルビジネスが相当な規模になり得ることを示しています。マーケットプレイスが売上のほぼ半分を占めているにもかかわらず、これによりLibasはマーケットプレイスの仲介なしにアパレル購入者にクセスする経路を持つことになります。
パーソナルケアは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 24.1%と予測されています。美容・パーソナルケア会社のHonasa Consumerは、2025~26年度にD2C顧客数が2,000万人を突破しました。その規模の全社顧客基盤は、ポートフォリオ保有者に直接コミュニケーションを通じた追加ケア製品の潜在的な訴求対象を提供します。そのリーチを注文に転換するには、すでにビジネスとの関係を持っている顧客のニーズと個別製品を一致させることが必要です。したがって、ポートフォリオ保有者は、初めての購入者を継続的に追加するという枠を超えた商業的な経路を直接チャネルに与え、より幅広いケアニーズを中心に直接チャネルを発展させることができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
デリーNCR D2C Eコマース市場
デリーNCRは2026年のインドD2C Eコマース市場規模の20.44%のシェアを占め、最大の地域となっています。2025年7月、ProzoはデリーNCRをむオンライン注文向けのハイパーローカルデリバリーネットワークを開始し、複数都市の展開対象に500以上のPINコードと40のダークストアを擁しています。地域サードパーティフルフィルメントへのアクセスにより、ブランドは完全なデリバリーオペレーションを自前で構築することなく、近隣のオンライン購入者にサービスを提供できます。直販業者にとって、その能力はサービスコストが自社注文量でまかなえる限り、定義されたローカルデリバリーの約束を可能にします。
ハイデラバード D2C Eコマース市場
ハイデラバードは最も成長の速い地域であり、2027年から2032年にかけてCAGR 24.2%と予測されています。2025年11月5日、DelhiveryはハイデラバードのD2Cブランド向けに約2時間デリバリーのRapid Commerceサービスの稼働を報告しました。約20のダークストアがハイデラバードを含む3都市の展開エリアをサポートしていました。地元バイヤーの近くに適切な在庫を保有するブランドにとって、この種のアウトソーシングされた能力は、ブランド所有のデジタルストアフロントと迅速なデリバリーの約束を結びつけることができます。これにより、直接販売が対応できる購買機会を拡大し、ブランドチャネルを通じた緊急購入の需要を取り込む経路が生まれます。
ムンバイの実店舗チャネル拡大は、ベンガルールのフルフィルメント支援と対照的であり、D2Cメンズファッションブランド SNITCHがコラバに初の体験型店舗をオープンし、Delhiveryが2025年1月までにベンガルールのブランド自社プラットフォーム向けに2時間未満のデリバリーを開始しました。チェンナイのNaturalsは若年層スキンケアバイヤー向けにNXTFACEを立ち上げ、ウェブサイト、マーケットプレイス、サロンでの流通計画を発表しました。KISAHは2025年にコルカタのガリアハットでオフライン展開を開始し、2026年10月には12店舗の複数都市実店舗ネットワークを運営しました。プネーでは、Frido Mobilityが6店舗の実店舗を運営しており、Fridoの体験型店舗では買い物客が購入前に製品を試すことができ、商品選択のための3D足部スキャンも提供しています。その他の都市にはジャイプールが含まれ、ヒンドゥスタン・ユニリーバー傘下のスキンケアブランド Minimalistが2026年8月時点でUprising Scienceを親会社としてジャイプールを拠点としていました。
規制の枠組みと見通し
この表は、自社ウェブサイトまたはアプリを通じて食料品・グルメ製品を販売するブランドの観点から、選定された法域を比較したものです。食品安全義務は販売者情報と配送取り扱いを規定し、消費者保護要件はオンライン購入体験を規定します。インドは2026年9月にEコマース改正を採択し、2027年1月1日に発効します。[3]州行政は、その全国的な運営枠組みに地域のライセンスおよび執行関係を加えます。
規制表
| 判断要因 | インド | テランガーナ州 |
|---|---|---|
| 主管当局 | インド食品安全基準局;消費者問題省 | テランガーナ食品・必須医薬品基準局 |
| 主要な規定・方向性 | FSSAI Eコマース食品勧告;消費者保護(Eコマース)規則および2026年改正 | 州の食品ライセンス義務と国家食品・Eコマース要件 |
| 商業的影響 | 有効なライセンスまたは登録の表示、オンラインリスティングにおける食品ラベル適合、デリバリースタッフの訓練、食品と非食品の分離デリバリー | 州当局による食品ライセンス、検査、試験、執行 |
| 現在の政策的魅力度 | 中程度 | 中程度 |
| 政策的魅力度の今後の方向性 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | ||
インドの中程度評価は、製品情報と食品取り扱いの慎重な管理を要求する共通の事業運営枠組みを反映しています。テランガーナも中程度であり、食品および必須医薬品を対象とする州の統合当局が2026年8月15日に業務を開始し、国家デジタル販売要件と並行して食品ライセンス、検査、試験、執行を担当しています。予定されている改正は、2027年1月1日からすべてのEコマース事業者に苦情処理、スポンサーリスティング、値下げ表示、ダークパターン自己監査義務が適用されるため、両方向性を厳格化としています。
バリューチェーンの各ステージ
この表は、ブランド所有のオンライン注文を支えるソフトウェア、決済、フルフィルメントの能力を比較しており、各ステージが収益を異なる方法で取得しています。Cashfreeは、加盟店への精算前に各決済成功時にトランザクション割引率を差し引きます。加盟店にとって、重要な経済的関係はプラットフォームの定期的なコスト、決済の成功、注文を遂行するために必要なサービスを結びつけています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値取得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ストアフロント運営 | Shopifyなどのコマースプラットフォーム提供業者 | 月次または年次の定期サブスクリプション | ストアフロントとトランザクション・デリバリーシステムとの連携調整 | ストアフロント、決済、フルフィルメント接続全体での変更テスト |
| 決済の受け付けと精算 | Cashfreeなどの決済ゲートウェイ提供業者 | 精算前に決済成功時に差し引かれるトランザクション手数料 | 決済確認と加盟店精算の照合 | 決済、注文、精算の記録を連携 |
| フルフィルメント、デリバリー、返品 | DelhiveryやShiprocket Fulfillmentなどのフルフィルメント提供業者 | 小包およびサライチェーンサービス収益 | 物流プロバイダー間のハンドオフの分断 | サービス条件においてデリバリーと返品の責任を定義 |
| 情報源: Mordor Intelligence | ||||
DelhiveryのFY2025-26年次報告書は、インドの物流業界を多数の小規模プレーヤーが独立して運営する高度に分断された業界と描写しました。その構造は、自社顧客インターフェースを維持するブランドにとって、サービスハンドオフ時の責任が商業的問題となる可能性があります。加盟店は、出荷、デリバリー、返品にわたる一貫した約束を求めながら、個別のデリバリーサービスを購入することができます。これらのハンドオフ全体に責任を持てるフルフィルメント提供業者は、ブランドの調整負担を軽減することで、より広範なサービス関係を取り込む可能性があります。
競合環境
市場集中度
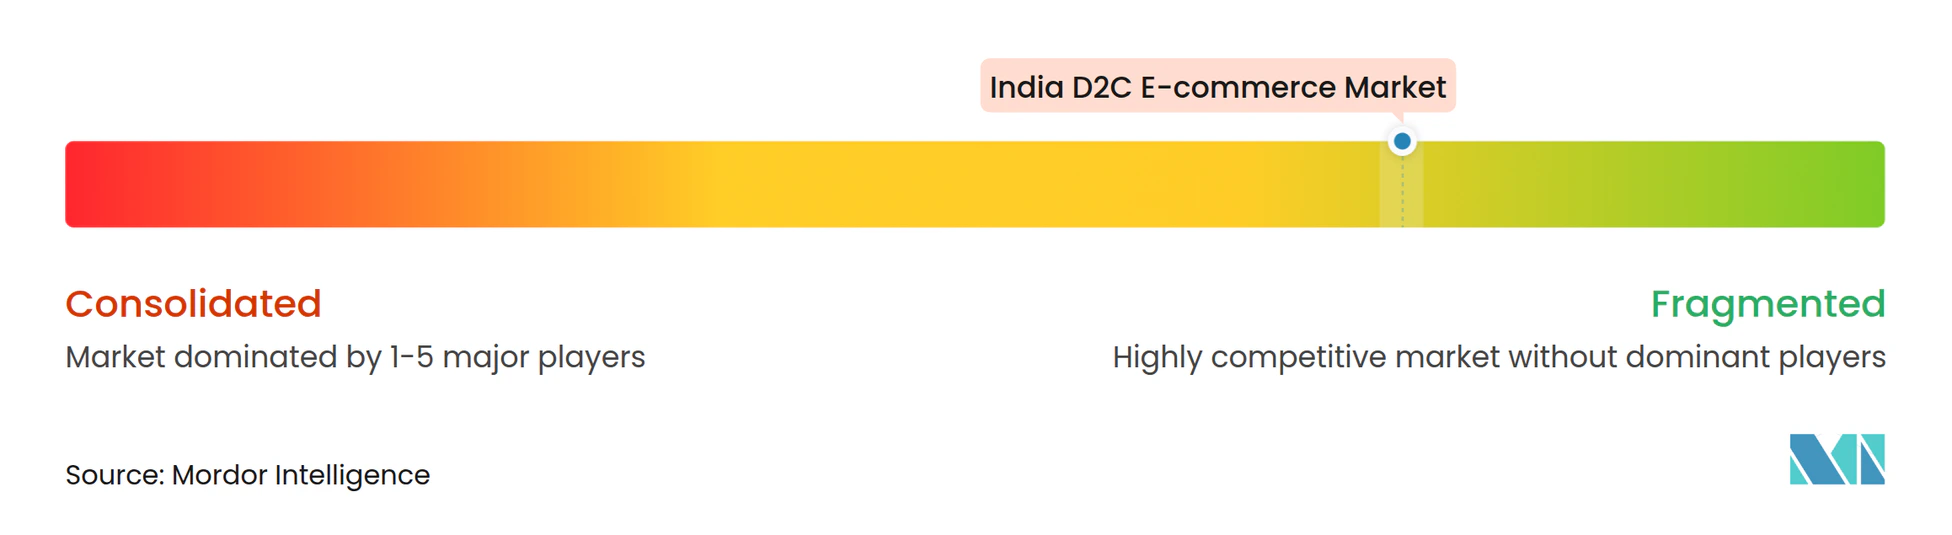
競争はカテゴリー特化型ビジネスに分散しており、製品の専門知識とチャネル実行力が単一の共通オペレーションモデルよりも重要な差別化要因となっています。Wakefit Innovations Limitedはインドで、自社ウェブサイト、直営店、サードパーティチャネルを通じてマットレス、家具、インテリアを販売しいます。同社の事業収益は、FY27第1四半期とFY26第1四半期を比較して前年同期比16.6%増加しました。Honasa Consumer Limited(Mamaearth)は、連結事業全体で、FY2024-25年度よりFY2025-26年度の連結事業収益が増加したと報告しました。Imagine Marketing Limited(boAt Lifestyle)はオーディオ、ウェアラブル、充電製品を販売しており、FY2024-25年度の全社製品収益の84.23%をオーディオから得ました。
オムニチャネルの食肉・シーフード小売業者であるDelightful Gourmet Private Limited(Licious)は、FY2024-25年度と比較してFY2025-26年度の会社純収益が前年同期比47%増加したと報告しました。August Jewellery Private Limited(Melorra)は、Senco Goldが2026年1月21日に取締役会承認の下で68%の株式取得提案を行った対象となりました。食肉・シーフード参入者にとって、Liciousの業績は既存競合他社の全社収益基盤を引き上げます。ジュエリーにおいては、その提案が完了した場合、Senco GoldがMelorraの親会社の過半数株主となり、既存ブランドの所有権が集中することになります。
実店舗へのリーチも、自社ウェブサイト販売と店舗での商品アクセスを組合わせるビジネスにとって戦略的な変数です。WakefitはFY27第1四半期に27店舗を追加し、2026年6月30日時点で165店舗が稼働していました。店舗により、Wakefitはオンライン専業の販売業者には提供できない商品の実物確認を提供できます。2027年1月1日以降、Eコマース事業者はスポンサーリスティングを明確かつ目立つ開示によって識別することが義務付けられます。スポンサーリスティング要件はEコマース事業者全般に適用されるため、既存販売者と新規参入者に同じ開示基準が設定されます。
インドD2Cイーコマース業界リーダー
-
Wakefit Innovations Limited
-
Honasa Consumer Limited (Mamaearth)
-
Imagine Marketing Limited (boAt Lifestyle)
-
Delightful Gourmet Private Limited (Licious)
-
August Jewellery Private Limited(Melorra)
- 注:主要企業の掲載順は順位を示すものではありません。
インドD2C Eコマース市場 このレポートでカバーされる企業
- Honasa Consumer Limited (Mamaearth)
- Imagine Marketing Limited (boAt Lifestyle)
- Delightful Gourmet Private Limited (Licious)
- August Jewellery Private Limited (Melorra)
- Vellvette Lifestyle Private Limited (SUGAR Cosmetics)
- Nexxbase Marketing Private Limited (Noise)
- Bewakoof Brands Private Limited
- Behemoth Agri Services Private Limited (Country Delight)
- Nykaa E-Retail Limited
- Wakefit Innovations Limited
- Body Cupid Private Limited (WOW Skin Science)
- BlueStone Jewellery and Lifestyle Limited
- Actoserba Active Wholesale Limited (Zivame)
- Urban Ladder Home Décor Solutions Limited
- Trendsutra Platform Services Private Limited (Pepperfry)
- House of Kieraya Limited (Furlenco)
- Sleepycat Beds Private Limited
- Sanghvi Beauty and Technologies Private Limited (Good Glamm Group)
- Palred Electronics Private Limited (pTron)
- The Souled Store Private Limited
市場参加者にとっての主要な機会
以下の機会は、消費者の注目をブランド所有のウェブサイトおよびアプリでの購入完了に転換する方法を比較しています。Google/Kantarの2026年4月から5月の調査では、調査対象のチャレンジャーブランド購入者によるファッション・アパレル購入の34%がブランドサイトで直接行われていました。GoKwikは2026年6月のレポートに先立つ4四半期において、1,800以上のD2Cブランドから260億件のメッセージを分しました。自動化されたWhatsAppジャーニーの平均クリック率は11.1%、ブロードキャストは2.6%であり、よりターゲットを絞ったエンゲージメントへの注力を支持しています。
市場機会表
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨される取り組み | 主な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| ブランドサイトのアパレルコンバージョンの改善 | 2026年に調査対象のチャレンジャーブランド購入者がブランドサイトで直接購入した | アパレル・フットウェアの買い物客 | 商品発見と明確なブランドサイト購買ジャーニーを結びつける | 閲覧の関心を購入完了に転換すること | 自社ウェブサイトを運営するアパレルブランド |
| カート放棄からの回収とリピートエンゲージメントの育成 | GoKwikの分析において自動化ジャーニーがブロードキャストより高いクリック率を示した | D2Cブランドの既存の買い物客・顧客 | カート放棄リマインダーとロイヤルティプロンプトを自社ストアフロントに連動させる | 追加の購入完了でメッセージングコストをカバーすること | 顧客メッセージングを自社チェックウトに連携できるブランド |
| メッセージングを通じた新規購入者の獲得 | GoKwikのネットワークにおいてWhatsApp経由注文の約83%が2025年10月から12月に初回購入者によるものだった | D2C消費財の新規購入者 | ディスカバリーメッセージを使用して新規購入者をブランドのウェブサイトまたはアプリに誘導する | ブランド所有チャネルを通じた購入の完了 | 直接オンライン顧客基盤を構築しているブランド |
| 情報源: Mordor Intelligence | |||||
中心となる機会は、ターゲットを絞ったエンゲージメントとブランドが管理する購買経路を結びつけることです。アパレル販売業者にとって、より強固なブランドサイトジャーニーは、獲得メッセージと顧客リマインダーに共通の目的地を提供できます。GoKwikの分析において自動化ジャーニーはメッセージ1件あたりのクリック数が多かったため、それらのクリックを自社チェックアウトに誘導することで、メッセージングコストの回収において購入コンバージョンが中心的な役割を果たすことになります。
最近の産業開発事情 インドD2C Eコマース市場
- 2026年9月:インド消費者問題省が消費者保護(Eコマース)規則を改正し、苦情処理、検索結果、スポンサーリスティング、値下げ表示、ダークパターン、販売者開示に関する規定が2027年1月1日に発効。
- 2026年7月:D2C食品ブランドのOpen Secretが、オフライン展開、製品ローンチ、サプライチェーンAIエージェントの導入を含む計画のもと、プライマリーエクイティと機関投資家向けデットを組み合わせた資金調達を実施。
- 2026年6月:ロレアルが、自社D2Cプラットフォームおよびその他のオンライン・オフラインチャネルを通じて販売するインドのスキンケア・ヘアケア会社Innovistの過半数株式取得に向けた契約を締結。完了は規制当局の承認および通例の条件を条件としていた。
インドD2C Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドD2C Eコマース市場は、ブランドが自社所有のウェブサイトまたはブランドアプリを通じてインドのエンドカスタマーに行うオンライン販売の年間金額を測定します。本レポートのエンドユーザー業種および都市分類全体にわたる消費者注文を対象とし、ブランドが選択した配送体制をじて履行されるものを含みます。
対象外の範囲:サードパーティマーケットプレイスおよびその他の仲介型オンライン販売、オフライン消費財販売、企業間取引または卸売販売は除外されます。
セグメンテーション概要
- エンドユーザー垂直市場別
- アパレルおよびフットウェア
- 食料品およびグルメ
- パーソナルケア
- ホームデコールおよび家庭用品
- ヘルスケア
- ジュエリー
- 都市別
- デリーNCR
- ムンバイ首都圏
- ベンガルール
- ハイデラバード
- チェンナイ
- コルカタ
- プネー
- その他の都市
データソース、市場規模算定、および検証
デスクリサーチ
国家情報センターのGSTイーウェイビルシステムは全国の物品移動とデジタル発送プロセスを説明しており、消費者問題省のEコマース規則はインドにおけるオンライン販売の運営要件を明確にしています。インドブランドエクイティ財団のEコマース分析およびインド準備銀行の決済資料は、市場ドライバーの把握と相互検証に役立つオンライン買い物客リーチ、デジタルコマース活動、決済普及に関する背景情報を提供します。
企業の年次報告書、規制当局への届出書類、投資家向け資料は、ブランドのチャネル戦略、カテゴリーパフォーマンス、運営トレンドの評価に役立てることができ、信頼性の高いビジネス報道は時系列の動向確認や異常な変動の説明に使用されます。これらのソースは網羅的なものではなく例示的なものであり収集・検証・明確化にはさらに多くのソースが活用されます。
一次インタビューおよびサーベイ
インドを拠点とするブランドエグゼクティブ、カテゴリーおよびEコマースリーダー、物流プロバイダー、デジタルコマーススペシャリストを対象としたインタビューガイドおよび構造化アンケートは、自社チャネル販売、注文金額、リピート購買、都市需要に関する二次的証拠を検証するために活用できます。アナリストは回答を活用して市場の前提を検証し、チャネルの境界を明確にし、ギャップを調査したうえで、単一の回答者の見解を市場合計として扱うことなく、公開記録および独立した市場シグナルと照合して知見を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:48% | 部門・ユニットリーダー:35% | |
| 中小規模プレイヤー:22% | マネージャー:45% |
市場規模算定と予測
モデルはトップダウンでインドのオンライン消費財支出から始まり、ブランド所有のウェブサイトおよびアプリを通じて引される割合を推定したうえで、サンプリングされたブランド開示情報および注文単価に注文量を乗じた値と選択的に照合します。指定都市全体にわたるオンライン買い物客リーチ、デジタル決済活動、自社チャネルミックス、カテゴリー支出、配送能力が実用的な指標を提供します。買い物客・決済トレンドが需要を示し、チャネルミックスが対象シェアを設定し、カテゴリー支出が業種別シェアを支え、都市需要と配送アクセスが地理的シェアを示します。シナリオ分析はこれらのドライバーを将来に向けて展開し、カテゴリーおよび都市シェアの個別チェックにより各セットが全国合計に整合することを確認します。チャネルまたはカテゴリーのシグナルが不完全な場合、アナリストは隣接する公開指標でブラケットを設定し、合計への影響を検証できます。一次回答者は個々のインプットと予測前提の方向性と妥当性を検証でき、アナリストレビューにより説明内容が観察可能なデータと整合されます。
データ検証と更新サイクル
アナリストは企業開示情報、公開コマース指標、一次証拠を三角測量し、オンライン買い物客活動、決済利用、物流能力などの独立したシグナルと市場動向を比較します。外れ値、チャネルの重複、前年比の差異を調査し、各調整の理由を文書化したうえで、承認前に複数回のアナリストレビューを完了します。インタビュー回答が重要なソースと矛盾する場合、または境界に関する問いが未解決のまま残る場合には再コンタクトが実施されます。モデルは年次で更新され、重大な市場または規制上のイベント後にサイクル間でレビューされ、ソースの日付、計算、整合性について納品前に新たな確認が行われます。
Mordor Intelligenceのインドd2c Eコマース市場規模と他の公表推計との比較
公表推計は、計上する取引・製品の範囲や需要モデリングに使用するインプットによって異なる場合があります。インドD2C Eコマース市場は、ブランドが自社所有のウェブサイトまたはブランドアプリを通じてインドのエンドカスタマーに行うオンライン販売の年間金額を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択含まれます。指定都市全体にわたるオンライン買い物客リーチ、デジタル決済活動、自社チャネルミックス、カテゴリー支出、配送能力が実用的な指標を提供します。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1,352億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,000億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値1,352億米ドルを2年後として26.0%下回っています。予測年が早いため、その後の市場成長が低い推計値に寄与しています。 |
| リージョナルコンサルタンシーB | 105億米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値1,352億米ドルを1年後として92.2%下回っています。当該ページはインドD2Cチャネルの範囲を報告していますが、取引境界の全容を詳述しておらず、開示された対象範囲において比較が限定的となっています。 |
Mordor Intelligenceのアナリストは企業開示情報、公開コマース指標、一次証拠を三角測量し、オンライン買い物客活動、決済利用、物流能力などの独立したシグナルと市場動向を比較します。
レポートで回答されている主要な質問
インドD2C Eコマース市場の規模と成長見通しは?
市場規模は2027年に1,352億米ドル、2032年までに3,853億米ドルに達すると見込まれており、2027年から2032年にかけてCAGR 23.3%で成長します。
インドのブランド所有オンライン小売セクターの成長を支える要因は?
スマートフォンの広範な普及と選定されたブランドへの資本流入が潜在的な拡大を支えています。インドのD2Cスタートアップは2025年に374ラウンドにわたり8億9,800万米ドルの株式資金調達を実施しました。
インドのブランド所有オンライン消費財販売のリーディングセグメントはどこですか?
アパレル・フットウェアが2026年のインドのブランド所有オンライン消費財販売額の24.94%を占めています。パーソナルケアは最も速く成長すると予測されており、2027年から2032年にかけてCAGR 24.1%が見込まれます。
インドの直接消費者向け小売業界における主要企業はどこですか?
主要企業にはWakefit Innovations Limited、Honasa Consumer Limited(Mamaearth)、Imagine Marketing Limited(boAt Lifestyle)が含まれます。
インドの消費者ブランドが自社ウェブサイトおよびアプリを通じた販売の見通しを制約する要因は何ですか?
IMAインドは2026年3月、顧客獲得コストが急上昇したと報告しており、これにより新規購入者への投資回収期間が長引く可能性があります。
インドのブランド所有オンライン販売においてリードし、成長が予測されている地域はどこですか?
デリーNCRが2026年のインドのブランド所有オンライン消費財販売額の20.44%を占めています。ハイデラバードは2027年から2032年にかけてCAGR 24.2%で最も速く成長すると予測されています。