
北米B2Bイーコマース市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
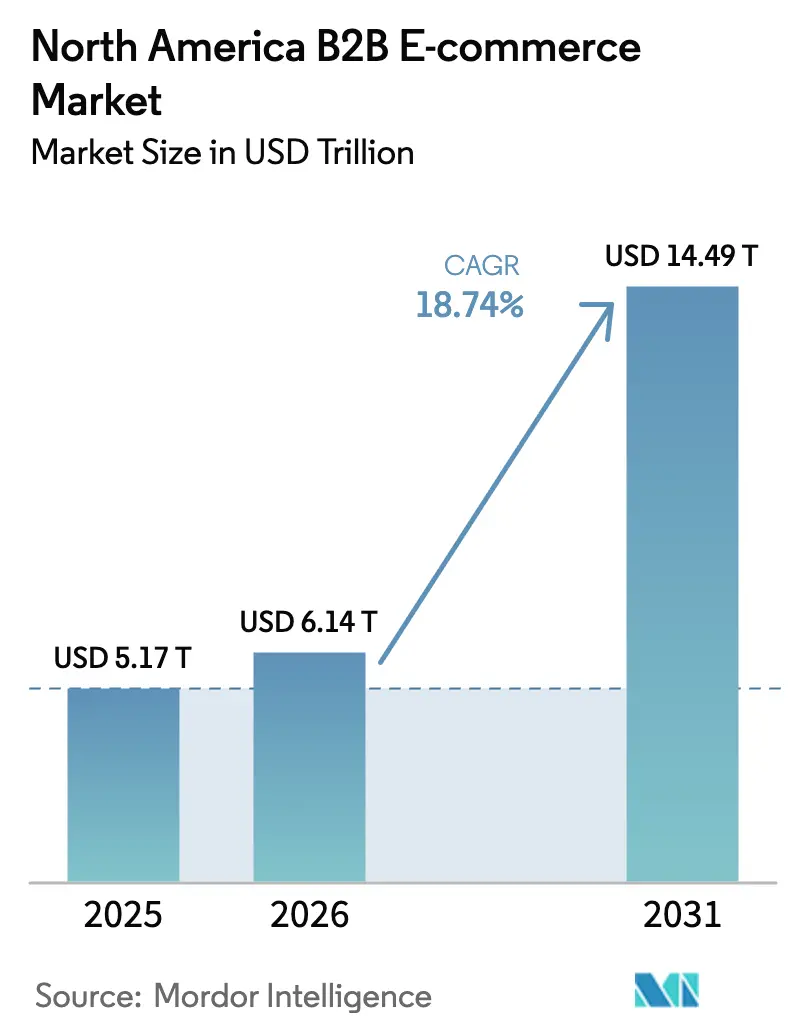
| 基準年の市場規模 (2025) | 5.17 兆米ドル |
| 市場規模 (2026) | 6.14 兆米ドル |
| 市場規模 (2031) | 14.49 兆米ドル |
| Growth Rate (2026 - 2031) | 18.74 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米B2Bイーコマース市場分析
北米B2Bイーコマース市場規模は2026年に6兆1,400億米ドルと推計され、2025年の5兆1,700億米ドルから成長し、2031年には14兆4,900億米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)18.74%で拡大します。成長の原動力は、広範なデジタルトランスフォーメーション、クラウドおよび5Gコネクティビティの強化、ならびに調達チームにおけるサイクルタイム短縮と総保有コスト削減への強まるプレッシャーです。USMCA(米国・メキシコ・カナダ協定)のもとでのクロスボーダー取引の急増、エンベデッドファイナンスの急速な普及、AI駆動の商品探索ツールの拡大がチャネル移行をさらに加速させています。プラットフォーム運営者が手数料体系を再調整する中で競争強度が増す一方、サイバーリスクの上昇と倉庫キャパシティの制約が全体的な成長軌道を抑制しています。こうした状況のもと、北米B2Bイーコマース市場は引き続き、垂直特化、クロスボーダー対応、決済イノベーションの各分野において相当規模のホワイトスペース機会を提供しています。
主要レポートの要点
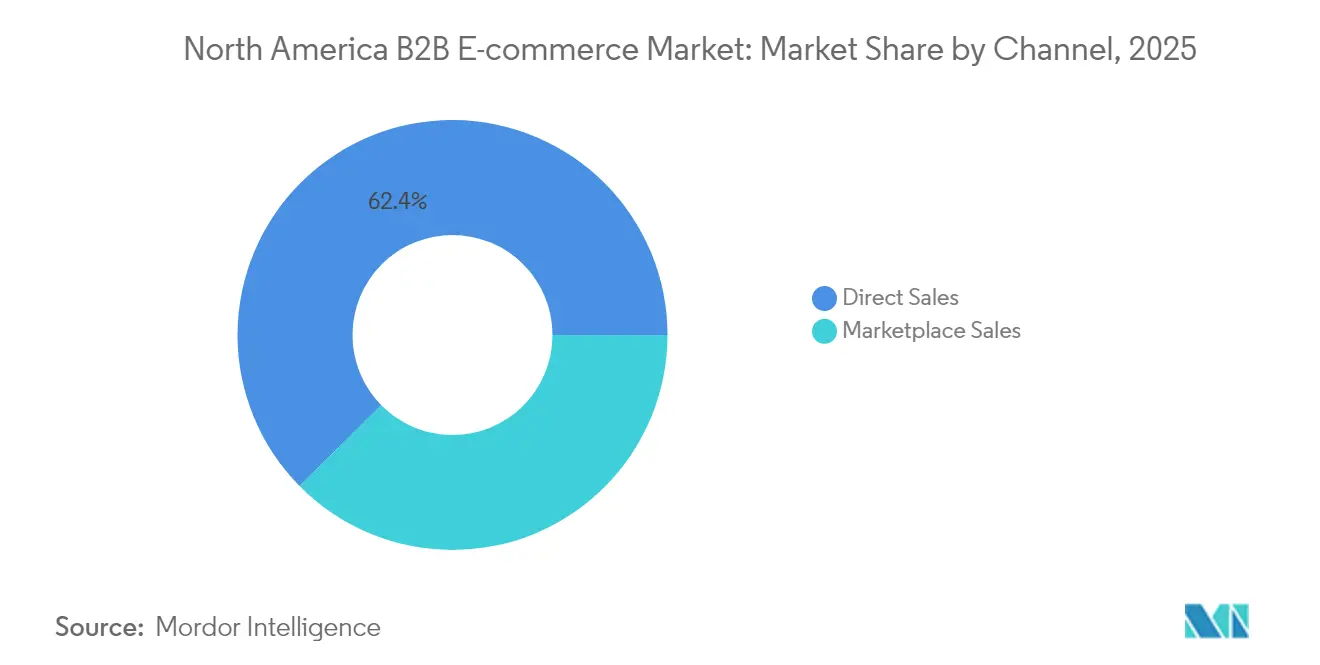
- チャネル別では、ダイレクトセールスが2025年の北米B2Bイーコマース市場シェアの62.40%を占め、マーケットプレイスは2031年にかけて年平均成長率(CAGR)20.95%で拡大すると予測されます。
- 業種別では、製造業が2025年に売上シェア41.20%でトップとなり、ヘルスケアおよびライフサイエンスは2031年にかけて年平均成長率(CAGR)22.35%で拡大する見込みです。
- 取引モデル別では、国内取引が2025年の北米B2Bイーコマース市場規模の64.30%を占め、クロスボーダー取引は2026年から2031年にかけて年平均成長率(CAGR)19.88%で成長する見通しです。
- 地域別では、米国が2025年に売上シェア78.40%を占め、メキシコは2031年にかけて年平均成長率(CAGR)21.25%で成長すると予測されます。
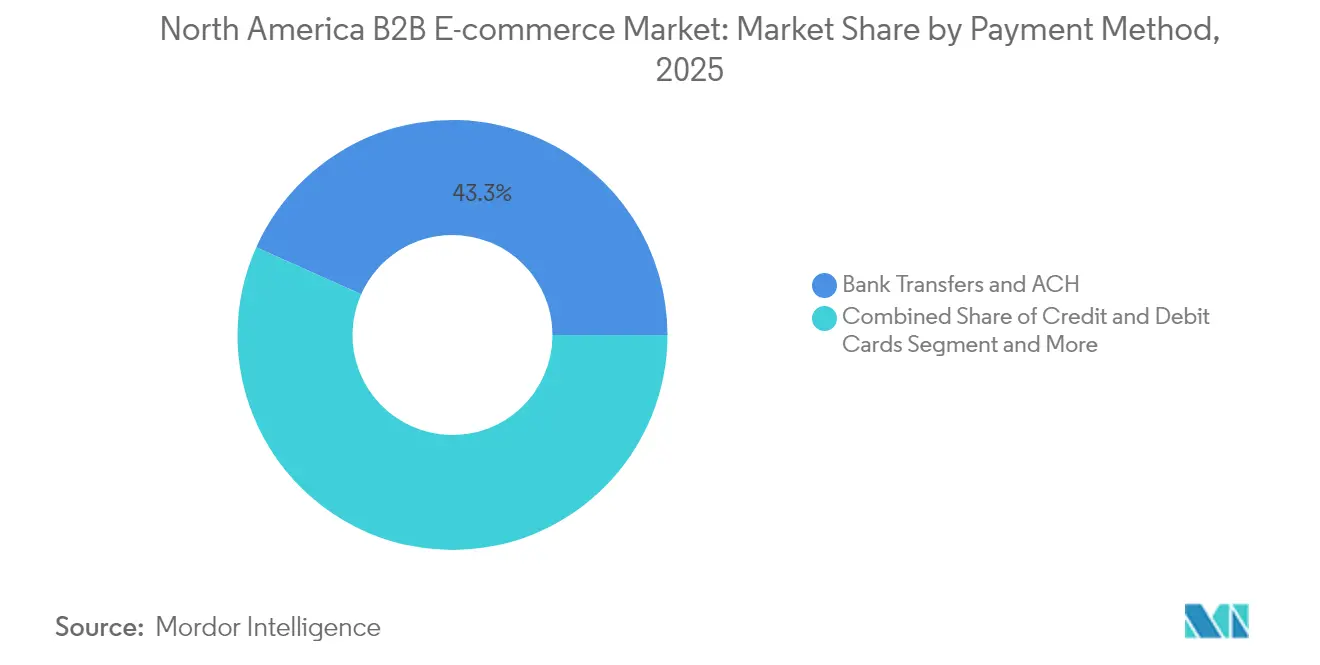
- 決済方法別では、銀行振込およびACHが2025年の北米B2Bイーコマース市場規模の43.30%を占め、代替決済手段は2031年にかけて年平均成長率(CAGR)21.75%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネルフルフィルメント選好 | +4.8% | 北米(米国の都市部で最も強い普及) | 中期(2〜4年) |
| EDIおよびファックスからセルフサービスポータルへの移行 | +3.8% | 米国、カナダ(メキシコは後期に普及) | 短期(2年以内) |
| 中堅企業によるマーケットプレイス採用の急増 | +3.4% | 米国(カナダへの波及効果あり) | 中期(2〜4年) |
| 調達コスト削減の使命 | +2.9% | 北米(製造業セクターを重視) | 中期(2〜4年) |
| 高額購買のチェックアウトを可能にするエンベデッドファイナンスAPI | +2.3% | 米国、カナダ | 中期(2〜4年) |
| クロスボーダー(米国・メキシコ・カナダ)USMCA関税免除閾値 | +1.9% | 国境地域(米国・メキシコ貿易回廊を重視) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オムニチャネルフルフィルメント選好
オムニチャネルモデルは現在、購買に対する期待を定義しており、意思決定者の94%が統合された購買体験が組織にとって有益であると見なしています。[4]Balance、「B2Bイーコマーストレンドと2024年のオンライン成長方法」、getbalance.com統合在庫可視化と集中型注文オーケストレーションにより、注文精度が最大20%向上し、処理時間がほぼ4分の1短縮されます。産業用ディストリビューターは、購買者がオンラインで検索を開始し、担当者に相談した後、支店でピックアップを完了するという、同一取引の中で物理的・デジタル的な受け渡しを組み合わせるパターンを観察しています。このシフトに伴いデジタル決済の普及が加速しており、企業の73%がリアルタイム照合をサポートする電子決済方式への移行を進めています。オムニチャネルフルフィルメントが成熟するにつれ、プラットフォーム運営者は在庫の深度、ラストマイルの信頼性、決済の柔軟性で差別化を図り、キャリア、ERPベンダー、エンベデッドファイナンスプロバイダー間のエコシステムパートナーシップが生まれています。したがって、北米B2Bイーコマース市場は、プロセスの摩擦を生じさせることなくすべての相互作用ノード間でデータを同期できるプレイヤーへと傾いています。
EDIおよびファックスからセルフサービスポータルへの移行
レガシーのEDIリンクおよびファックス注文は、購買者の62%が営業担当者と接触する前にオンラインで自己学習することを好むことから、最新のポータルへと置き換えられています。ポータル機能は、ロールベースの権限、契約価格、カスタマイズされたカタログを含むように進化しており、大企業内の複雑な承認階層を反映しています。現在、購買決定の73%を主導するミレニアル世代の調達担当者は、コンシューマーグレードのスピードと透明性を期待しており、ポータルの採用を加速させています。堅牢なポータルを導入した組織は、管理間接費の二桁削減と、マーベリック支出の測定可能な減少を報告しています。コンポーザブルコマースを活用した場合、導入期間は多くの場合6ヶ月未満と短く、アップグレードサイクルをさらに促進しています。米国とカナダでの初期の強いトラクションは、ポータルワークフローをERPおよび在庫システムに直接統合できるソリューションプロバイダーにとって、近期の上振れ余地を示唆しています。
中堅企業によるマーケットプレイス採用の急増
中堅企業におけるマーケットプレイスの採用が流通の経済性を再編しており、マーケットプレイスセールスはダイレクトイーコマースの代替手段と比較して2.5倍速いペースで成長しています。Amazon Businessだけで2025年に250億米ドルの売上を処理し、売り手ネットワークを500万社以上のサプライヤーに拡大しました。中堅購買者は、豊富な品揃えと迅速なベンダー審査を支出をシフトさせる主な理由として挙げています。これらのプラットフォームのスピードと透明性は、伝統的なディストリビューターに対し付加価値サービスの強化または独自のマーケットプレイスストアフロントの採用を迫っています。北米B2Bイーコマース市場がプラットフォーム中心の調達へと傾く中、チャネルミックスの最適化は戦略的な必須課題となっています。
調達コスト削減の使命
調達支出を抑制するための経営陣の指示が、企業の購買デジタル化を後押ししています。量の統合と承認の自動化による間接費の最適化により、初年度に5〜10%のコスト削減が実現されています。インフレによるコスト圧力とサプライチェーンの不安定性がプロセス透明性への要求を強め、デジタル調達をハイリターンの投資とする要因となっています。購入材料が営業費用の半分以上を占める製造業およびヘルスケア事業者が採用をリードしています。初期の節減が後続の技術アップグレードを資金的に支援することが多く、2030年まで勢いを持続する自己強化型の採用サイクルを生み出しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバー攻撃とデータ主権訴訟 | -3.8% | 米国、カナダ(メキシコでの影響が増大) | 中期(2〜4年) |
| ネット30/60条件に対応した決済インフラの断片化 | -2.9% | 北米(クロスボーダー取引への特定の影響) | 短期(2年以内) |
| マーケットプレイス手数料インフレに対する売り手の抵抗の増大 | -2.3% | 米国(カナダへの波及効果あり) | 中期(2〜4年) |
| 内陸港における倉庫キャパシティの逼迫 | -1.5% | 米国およびカナダの主要物流ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃とデータ主権訴訟
ビジネスメール詐欺(BEC)、ランサムウェア、サプライチェーンへの侵害は、年間損失が数十億ドルに及ぶデジタルチャネルに重大なリスクをもたらしています。特に医療・金融データに関する規制当局の監視強化により、企業は管轄の規則を満たすために機密記録のローカライズが必要となり、コンプライアンスコストが上昇しています。セキュリティ予算は毎年15〜20%増加していますが、中堅企業はその費用を吸収するスケールに欠けることが多く、プラットフォームのアップグレードが遅延しています。情報漏洩をめぐる集団訴訟は、規制産業においてさらなる躊躇を引き起こしています。したがって、政策環境は全体的な採用に対して意味のある抑制をもたらしており、セキュリティファーストのアーキテクチャが長期的なリスク軽減を約束しているにもかかわらず、その傾向は続いています。
ネット30/60条件に対応した決済インフラの断片化
高額なB2B注文は依然として、一般的なオンラインゲートウェイがネイティブにサポートしていない長期信用条件に依存しており、企業は手動とデジタルの二重プロセスを並行して運用することを余儀なくされています。照合の遅延はキャッシュフロー予測を損ない、電子調達の効率化から得られる利点を希薄化させます。クロスボーダーの資金フローは為替換算とコンプライアンスの摩擦を加え、取引コストを引き上げます。エンベデッドファイナンスAPIは信用評価とチェックアウトの同期を目指していますが、老朽化したERPインスタンスとの統合における障壁が短期的な普及を制約しています。標準化されたソリューションが臨界質量を獲得するまで、断片化した決済インフラが北米B2Bイーコマース市場の成長軌道に影響を与え続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チャネル別:
マーケットプレイスが流通ダイナミクスを再編マーケットプレイスの勢いが北米B2Bイーコマース市場を再編しています。ダイレクトチャネルは2025年に62.40%のシェアを維持し、規制環境における個別価格契約がその基盤となっています。しかし、マーケットプレイスは年平均成長率(CAGR)20.95%を記録すると予測されており、北米B2Bイーコマース市場規模全体を上回るペースで成長します。幅広い品揃えと迅速なベンダーオンボーディングへの需要が移行を促進しており、特に多大な技術投資なしにスケールを求める中規模メーカーの間で顕著です。
競争の激化により、レガシーディストリビューターはデジタルストアフロントの強化とマーケットプレイスパートナーシップの探索を迫られています。多くは独自ポータルで販売しながら汎用SKUを主要マーケットプレイスに掲載するというデュアルトラックアプローチを採用しています。顧客がチャネルを組み合わせるにつれて、企業の85%がマルチチャネルエンゲージメント戦略を採用していると報告しています。北米B2Bイーコマース市場は、チャネル選択が製品の複雑さ、サービス期待、総陸揚げコストに依存するハイブリッドネットワークへと進化しています。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


取引モデル別:
クロスボーダーコマースの加速国内注文は2025年の北米B2Bイーコマース市場シェアの64.30%を占めていましたが、クロスボーダーの資金フローは年平均成長率(CAGR)19.88%で拡大し、その差を縮めると予測されています。デミニミス閾値を引き上げるUSMCA条項により通関の摩擦が低下し、より小規模かつ高頻度の輸送が促進されます。関税の自動計算とデジタル通関書類がさらにプロセスの障壁を取り除きます。
2025年2月の関税発表により、カナダおよびメキシコからの特定品目に25%の課税が加わり、サプライチェーンの再編とローカル在庫保有戦略が促されました。関税推計と代替ルーティングツールを統合するプラットフォームプロバイダーは、企業がコストの変動に対応する中で恩恵を受ける立場にあります。予測期間全体を通じて、クロスボーダー取引における北米B2Bイーコマース市場規模は、政策の安定性、物流の近代化、データ標準の調和に左右されることになります。
決済方法別:
代替決済手段の勢いの拡大銀行振込およびACH決済は2025年の北米B2Bイーコマース市場規模の43.30%を占め、従来のインフラへの根強い信頼を反映しています。エンベデッドファイナンスのクレジットライン、後払い(BNPL)、デジタルウォレットが主導する代替決済手段は、年平均成長率(CAGR)21.75%で急拡大すると見込まれています。統合型ファイナンスにより別途の信用審査が不要となり、購買から支払いまでのサイクルが短縮され、中小企業(SMB)の購買者の運転資本の緩和が実現します。
エンベデッドファイナンスの取扱量は2030年までに世界全体で16兆米ドルに達する可能性があり、高額注文のワンクリックチェックアウトを通じてプラットフォームの粘着性を高めます。B2BにおけるBNPL(後払い)の浸透率は2023年の140億米ドルから2028年には6,870億米ドルに達すると予測されています。ERPとの統合ギャップやリスク管理上の懸念により採用は不均等ですが、先行企業はすでに平均注文額の上昇とカート放棄率の低下を記録しています。標準が収斂するにつれて、北米B2Bイーコマース市場は信用条件の柔軟性を損なうことなくB2C(企業対消費者)の簡便さを反映した決済体験へと収束する見通しです。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
業種別:
ヘルスケアのデジタル化が加速製造業は2025年の売上の41.20%を創出し、MRO品目および直接材料の電子調達における深い浸透を示しています。ヘルスケアおよびライフサイエンスは現時点では規模が小さいものの、北米B2Bイーコマース産業内で最も高い年平均成長率(CAGR)22.35%を記録すると予測されています。近年の混乱を受けたサプライチェーン強靭性への関心の高まりにより、病院や研究所は規制コンプライアンスワークフローと資格認定済みサプライヤーカタログを備えた専門プラットフォームを採用するようになっています。
コンシューマー中心の健康管理、相互運用可能なデータ、B2C(企業対消費者)のようなユーザー体験、強化されたデータセキュリティという4つのメガトレンドが垂直成長を支えています。エンベデッドファイナンスプログラムが払い戻しタイミングの不一致に対応することで決済イノベーションがさらなる勢いを加えています。こうした拡大により、製造業の優位性は徐々に低下し、収益がより広範な産業群に分散することで、北米B2Bイーコマース市場全体の強靭性が高まるでしょう。
地理分析
米国B2Bコマース市場
米国は2025年の収益の78.40%を占め、密度の高いサプライヤー基盤と世界最高水準のデジタルインフラの恵を受けています。Amazon Businessおよびそのほかのプラットフォームリーダーは引き続き規模を拡大する一方、内陸ハブにおける倉庫容量不足がフルフィルメントの遅延を引き起こし、自動化およびマイクロフルフィルメントセンターへの投資を促進しています。デジタル予算は引き続き優先事項であり、米国のB2Bリーダーの83%がコンポーザブルコマースおよびAIへの支出拡大を計画しています。
カナダB2Bコマース市場
カナダは第2位にランクされますが、洗練されたオムニチャネルプロファイルを示しており、購買担当者は1取引あたり平均10のタッチポイントを通じて関与しています。2025年初頭に導入された関税変更により、越境フローに不確実性が生じ、コンティンジェンシープランニングおよびローカライズされた在庫配置の加速が進んでいます。中堅カナダ企業におけるマーケットプレイスの普及は、米国パートナーとの確立された物流ネットワークを活用しながら拡大を続けています。
メキシコB2Bコマース市場
メキシコは北米B2Bコマース市場において最も成長が速いコンポーネントであり、2031年までに21.25%のCAGRで拡大しています。米国国境付近の製造クラスターは、ニアショアリング戦略の一環として調達のデジタル化を進めています。117米ドルのデミニミス上限は小口越境荷物の量を制限していますが、地域流通センターの普及拡大がこの制限を補っています。デジタルウォレットの普及は北部の隣国に比べて遅れており、自動車や電子機器などの高成長セクターをターゲットとする決済スペシャリストにとって参入機会が生まれています。
規制環境
北米における国境を越えたB2Bイーコマースは、USMCAの規則、特に2026年に義務的な見直しサイクルに入った第19章のデジタル貿易枠組みと密接に結びついている。この見直しでは、データフロー、ソースコード保護、およびデジタル製品・サービスに対する無差別待遇の原則が継続的に精査されている。
米国では、米国税関国境警備局(CBP)が国家税関自動化プログラム(NCAP)を通じて貿易コンプライアンスの現代化を続けている。2026年7月2日、CBPは分散型識別子と検証可能なクレデンシャルを用いてマシン間の貿易データ交換を支援する、パイプラインのグローバル相互運用性標準の試験を発表した。規制の複雑さは単一のイーコマース法ではなく、断片化されたプライバシーおよびサイバーセキュリティ要件を反映しており、カリフォルニア州などの州レベルの制度が、アイデンティティ、消費者および企業データの取り扱い、自動化された意思決定技術に関するガバナンスを形成している。貿易面では、2026年7月1日に発効した米国の少額免税(デミニミス)の閾値変更(中国および香港からの出荷について800米ドルから200米ドルへの引き下げ)が、輸入依存度の高いカタログにおけるコンプライアンスおよびコスト面の検討事項を高め、高SKUのB2Bアソートメントを管理するプラットフォームや販売者のルーティングおよび在庫決定に影響を与える可能性がある。
バリューチェーン分析
北米のB2Bイーコマースのバリューチェーンは、デジタルカタログ、契約価格、製品データを公開する製造業者およびブランド所有者から始まり、これらは流通業者、卸売業者、マーケットプレイスへと流れ込む。これらのチャネルは品揃えを集約し、条件を交渉し、セルフサービス型の購買を可能にする。
取引層には、ERP/P2Pシステムと統合されたストアフロントおよび調達ポータルが含まれ、支払いおよびクレジットの仕組み(ACH/銀行振込、カード、Net-30/60ワークフローを支援する組み込み型金融ツール)がチェックアウト、請求書発行、照合を支えている。不正防止、サイバーセキュリティ、データガバナンスはこれらの各段階を通じて機能し、より広範なコンプライアンスおよびリスク管理も並行して行われる。フルフィルメントおよびサービス実行は主要な差別化要因であり、在庫は地域配送センター、支店網、サードパーティ物流にわたって配置され、最終区間の配送業者や返品・逆物流によって支えられている。プラットフォームおよび流通業者のイノベーションは、より深い業務上の連携を推進しており、その例としてFastenalのFastenal Managed Inventory(FMI)デバイスを介した統合在庫管理があり、2026年第2四半期には1日あたり6,993台のデバイスが導入されたと報告されている。これはオンサイトの消費信号を自動補充に結びつけるものである。物流能力もまた製品化されつつあり、Amazon Supply Chain Servicesがその例であり、自社サイト、マーケットプレイス、実店舗をまたいで注文を処理できる統一された在庫プールを提供し、商取引のフロントエンドと実行の連携を強化している。
競争環境
北米B2Bイーコマース市場における競争は、スケールの優位性とニッチ特化が融合しています。Amazon Businessは2025年までに800億米ドルの売上を見込み、物流リーチとリッチデータを活用してエンタープライズ契約を獲得しています。W.W. Graingerなどの既存ディストリビューターはデジタル投資を拡大しており、売上の75%が電子チャネル経由となっており、エンドレスアソートメント戦略によってロングテール需要に対応しています。Fastenal および RS Group はAI駆動の商品探索と地域フルフィルメントハブを展開し、関連性を維持しています。
プラットフォームの差別化はますますテクノロジーに基盤を置くようになっています。AI駆動のパーソナライゼーション、コンポーザブルコマースのバックエンド、エンベデッドファイナンスモジュールが顧客維持の重要なレバーとして機能しています。アイデンティティマネジメントの専門企業は、コンポーザブル採用者が新機能を80%高速にリリースしていることを強調しており、これが顧客フィードバックへの迅速な対応につながっています。規制上または技術上の深度がジェネラリストプラットフォームを遠ざける医療用インプラントや特殊化学品などのセクターでは、ニッチマーケットプレイスが台頭しています。
クロスボーダー対応においてホワイトスペースが明確であり、関税対応と陸揚げコストの透明性が依然として課題となっています。統合型の決済・物流バンドルは、特に中小企業(SMB)の輸出業者の間でトラクションを獲得すると見込まれています。RS GroupによるDistrelecおよびRisoulの買収などの戦略的買収は、デジタルリーチを加速するための能力統合というトレンドを示しています。全体として、北米B2Bイーコマース市場が成熟するにつれ、サプライチェーンの管理とデータ駆動の顧客エンゲージメントを組み合わせることができる企業が競争上の優位を持つことになるでしょう。
北米B2Bイーコマース産業リーダー
Amazon.com Inc. (Amazon Business)
W.W. Grainger Inc.
Fastenal Company
MSC Industrial Supply Co.
Ferguson plc
- *免責事項:主要選手の並び順不同
北米B2Bコマース市場
- Amazon.com Inc. (Amazon Business)
- W.W. Grainger Inc.
- Fastenal Company
- MSC Industrial Supply Co.
- Ferguson plc
- Staples Inc. (Staples Business Advantage)
- Office Depot Inc. (ODP Business Solutions)
- Walmart Inc. (Walmart Business)
- Home Depot USA Inc. (Home Depot Pro)
- Uline Inc.
- Global Industrial Company
- Thomas Publishing Company (Thomasnet)
- Alibaba Group Holding Ltd. (Alibaba.com)
- eBay Inc. (eBay Business Supply)
- Veritiv Corporation
- Parts Town LLC
- Henry Schein Inc.
- Sysco Corporation (Sysco Shop)
- C.H. Robinson Worldwide Inc. (Freightquote)
- Newegg Commerce Inc. (Newegg Business)

市場機会と将来展望
B2Bプラットフォームが商取引、クレジット条件、物流をより少ないステップに統合し、購買者と販売者双方にとって利便性を高める余地が生まれつつある。特に高SKUカテゴリーや繰り返し調達においてこの傾向が顕著である。Amazon Supply Chain Servicesはこの方向性を示す証左であり、同社は2026年5月にこれを立ち上げ、物流ネットワークを外部企業に開放し、複数チャネルを支える在庫およびフルフィルメントを可能にした。これにより、USMCAの貿易回廊に沿ったポータルおよびマーケットプレイスに注文オーケストレーション、輸送オプション、着地コストの透明性を統合するソフトウェアおよびサービスプロバイダーにとって、対応可能な機会が広がっている。
流通業における業務のデジタル化は、調達の摩擦を減らし可用性を改善する、管理型在庫、製品発見、データ駆動型販売ツールにも機会をもたらしている。Fastenalは2026年第2四半期にデジタル売上が全売上の61.6%を占めたと報告し、2026年の資本支出見通しをハブ容量とITインフラ拡張のために3.10億米ドルから3.30億米ドルに上方修正した。この見通しは、オンライン優先の受注およびフルフィルメントを支えるインフラへの継続的な投資を示唆している。垂直・カテゴリー拡大の面では、Fergusonが発表したFloWorksの16億米ドルでの買収(2026年7月)が、専門的な流量制御および非住宅向け能力を中心とした業界統合を強調しており、これはコモディティのみの掲載ではなく、技術仕様の設定、コンプライアンス文書、サービス主導のフルフィルメントを組み込んだB2Bイーコマース体験を支えるものである。
Recent Industry Developments in 北米B2Bコマース市場
- 2026年7月:Amazonは2026年9月からBHDR指標を通じて営業時間外の配送に対して販売者にペナルティを課すことを発表。パイロット後、Fulfilled by Merchant注文向けのパレット配送機能が拡大された。この変更は直接B2B配送のサービスレベルを引き上げ、配送オプションを拡大し、Amazon Businessを物流対応プラットフォームとして強化するものである。
- 2026年7月:Amazonは販売者によるパイロット導入を受けて、Fulfilled by Merchant注文向けのB2Bパレット配送オプションを拡大。これにより大口購買者向けの配送形態と物流の柔軟性が拡大し、フルフィルメントのオプションと速度が改善される。これはAmazon Businessの価値提案を強化し、競合の物流サービスに対する競争圧力を高める可能性がある。
- 2026年6月:Graingerは業界フォーラムにおいて、検索およびマーチャンダイジングの強化を含む、コアイーコマースインフラへのAI導入拡大を強調。この取り組みはイーコマース業務への直接的なAI展開を示している。これはGraingerのデジタル面での優位性を支え、AI駆動型の体験によりコンバージョンを改善する。


北米B2Bコマース市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、市場は北米において、ウェブサイト、アプリ、EDI、およびマーケットプレイス主導の受注を含む、デジタル受注チャネルを通じて完了した企業間取引の価値として定義され、購買者は組織であるものとする。
適用除外範囲:消費者による購入、非公式な個人間の転売、および受注に至らないマーケティング、閲覧、リード生成などの非商取引的デジタル活動は除外する。
セグメンテーション概要
- チャネル別
- ダイレクトセールス
- マーケットプレイスセールス
- 取引モデル別
- 国内取引
- クロスボーダー取引
- 決済方法別
- 銀行振込およびACH
- クレジットカードおよびデビットカード
- その他の決済方法
- 業種別
- 製造業
- 小売業および卸売業
- ヘルスケアおよびライフサイエンス
- 自動車
- 建設および建材
- その他の業種
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要の背景と、B2Bイーコマース取引として数えられるものの会計上の規則を構築することから始まる。マクロ的な兆候とデジタル商取引の普及を裏付けるために、米国商務省センサス局のイーコマースおよび事業販売シリーズ、カナダ統計局の卸売・製造業データ表、メキシコINEGIの経済統計、OECDのデジタル経済・貿易指標などの公開資料が検討された。
公開データでは見えにくい前提を形成するために、企業の開示資料や投資家向け説明資料、業界団体(製造業、卸売業、物流関連団体を含む)の発表、信頼性のある報道、調達デジタル化およびEDI利用に関する査読済み論文も参照した。企業財務およびニュースインテリジェンス向けの有料サブスクリプションを選択的に用いて収益への関与度を相互検証し、特許データベースを用いてワークフロー自動化およびイーコマースツールへの投資がどこに集中しているかを特定した。ここに挙げた資料は例示的なものであり、データポイントの収集、検証、明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、範囲の妥当性を検証し、デスクリサーチの入力を実用的な規模算定の前提へと変換するために用いられた。特に公開データがより広範なイーコマース水準で報告されている場合において有効であった。サプライヤー、流通業者、調達チーム、および支援サービスプロバイダーの関係者と対話を行い、その後フォローアップを通じて、何がイーコマース受注として数えられ、何がデジタルの影響を受けた販売として区別されるかを確認した。対象範囲は米国、カナダ、メキシコを含む。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部(CXO):12% |
| 中堅層:58% | 機能/部門リーダー:31% |
| 小規模プレイヤー:14% | マネージャー:57% |
市場規模算定と予測
規模算定は、地域の事業販売の総額とイーコマース普及の兆候を用いて、国別、さらに業界別の受注強度に基づいて対応可能なB2Bイーコマース価値を再構築するトップダウン方式から始まる。モデルの妥当性を確保するために、サンプリングされたサプライヤーおよび流通業者のデジタル受注への関与度、マーケットプレイス主導の受注に関するチャネルチェック、データが入手可能な一般的な再注文カテゴリーにおけるASP×受注量ロジックなど、選択的なボトムアップ検証によって総額を裏付けている。
モデルで使用される入力には、オンラインとオフラインで実行される調達の割合、EDIとウェブストアフロント受注の比率、主要な購買業界別の平均受注額の方向性、デジタル文書化を必要とする国境を越えた貿易活動、および受注が記帳されるタイミングに影響する支払い条件の慣行が含まれる。小規模プレイヤーに関するボトムアップ推定にギャップが見られる場合は、完全な積み上げを強制するのではなく、インタビューでのフィードバックおよび観察されたチャネル構造に基づく保守的なカバレッジ係数を適用する。
予測にあたっては、デジタル調達の義務化、フルフィルメント能力、セルフサービス受注への購買者の移行といった実務的な推進要因に採用状況を結びつけるベースケースを用いたシナリオ分析を行う。成長率は国別のマクロ的見通しと照らし合わせて検証され、その後、オフライン受注が現実的にどれだけ速くオンラインへ移行するかについての専門家の合意に基づいて調整される。
データ検証および更新サイクル
出力結果は独立した複数の指標間の三角検証を通じて検証され、その後、非現実的なサプライヤーの受け入れを必要とするような急激な普及率の上昇など、既知の業界動向と一致しない変動についてチェックされる。異常が見つかった場合、前提は再構築され、関連する専門家に再度連絡が取られ、国および最終利用者の種類にわたって推論の一貫性が保たれる。
承認前に、モデルおよび報告書は、算術チェック、単位の一貫性、通貨のタイミングチェックを含む複数段階のアナリストレビューを経る。レポートは年次で更新され、購買者行動または受注インフラに重大な変化が生じた場合には中間更新が行われ、その後、最新の見解を提供するための最終的な提出前レビューが完了する。
Mordor Intelligenceの北米B2Bイーコマース市場規模と他の公表推定値との比較
北米のB2Bイーコマースに関する公表数値は、著者が同じ取引種類、地理的範囲、受注チャネルを常に数えているわけではないため、ばらつきが生じる。また、基準年や通貨のタイミングの選択も異なる。以下の表は、同じテーマを異なる境界で規模算定した場合の差異の様相を要約したものである。
主な差異は通常、推定が米国のみを対象としているか、それとも真に北米全体を対象としているか、製造業・流通業のフローに限定されているか、またEDIやマーケットプレイス受注をイーコマース価値の一部として扱っているかどうかに起因する。ある研究が、サプライヤーの準備状況、支払い条件、国境を越えた文書化の摩擦を確認せずに積極的な普及率の上昇を適用する場合、予測経路も分岐する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 5.17兆米ドル(2025年) | |
| 業界誌A | 2.64兆米ドル(2024年) | 米国のB2Bイーコマース売上として報告され、製造業および流通業のカバレッジに結びついているため、カナダとメキシコを過小評価し、これらのフロー以外のB2Bカテゴリーを除外している可能性がある。 |
| 業界誌B | 2.61兆米ドル(2024年) | 米国の四半期指標に基づく予測を使用しており、北米全体への拡大効果を見落とす可能性があり、含まれるチャネルによってイーコマース売上をより狭いサブセットとして扱うことがある。 |
この表が広い幅を示しているのは主に、米国のみの数値が地域全体の完全な視点よりも低く位置しているためであり、Mordor Intelligenceのモデルでは範囲が北米(米国、カナダ、メキシコ)を対象とし、サプライチェーンの一部に限定せず、デジタル受注経路全体にわたるB2B取引を数えている。この範囲を固定した上で、最終的な数値は再現可能な普及率および需要の推進要因から構築され、その後、インタビューに基づく現実性の検証を通じて相互確認されるため、予測が利用者が実施可能と述べる範囲を超えることはない。


レポートで回答される主要な質問
北米B2Bイーコマース市場の現在の価値はいくらですか?
市場は2026年に6兆1,400億米ドルと評価され、2031年までに14兆4,900億米ドルに達すると予測されています。
市場内で最も速く成長している販売チャネルはどれですか?
B2Bマーケットプレイスは年平均成長率(CAGR)20.95%で拡大しており、ダイレクトイーコマースチャネルを上回るペースで成長しています。
クロスボーダー取引は市場成長にどの程度重要ですか?
クロスボーダー取引は、USMCA条項と物流のデジタル化に牽引されて、2031年にかけて年平均成長率(CAGR)19.88%で成長すると予測されています。
代替決済手段がなぜ普及しつつあるのですか?
エンベデッドファイナンス、後払い(BNPL)、デジタルウォレットにより信用管理が簡素化され、決済の摩擦が軽減され、代替決済手段は年平均成長率(CAGR)21.75%を達成しています。
どの業種が最も急速に成長すると予測されていますか?
ヘルスケアおよびライフサイエンスは、専門プラットフォームが規制上およびワークフロー上のニーズに対応する中で、年平均成長率(CAGR)22.35%を記録すると予測されています。
市場拡大を制限する主な阻害要因は何ですか?
サイバー攻撃とデータ主権訴訟、および長期信用条件に対応した決済インフラの断片化が相まって、予測CAGRをほぼ7パーセントポイント引き下げます。
最終更新日:



