
免疫グロブリン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.39 十億米ドル |
| 市場規模 (2031) | 25.15 十億米ドル |
| 成長率 (2026 - 2031) | 6.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる免疫グロブリン市場分析
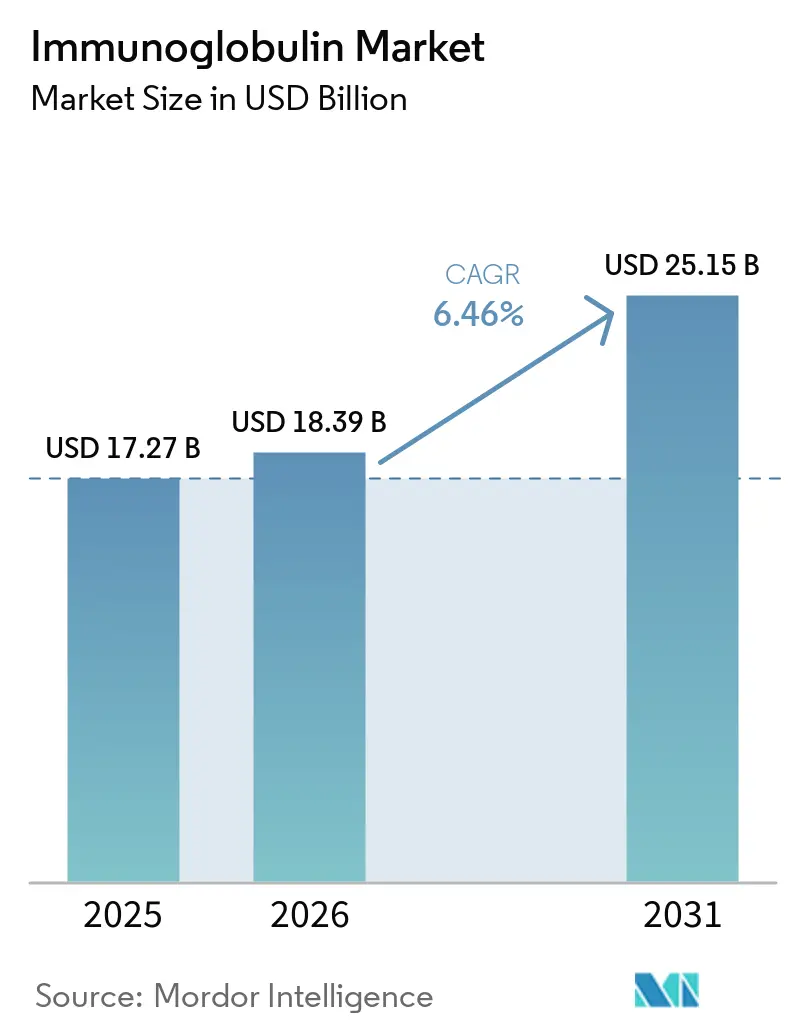
免疫グロブリン市場規模は、2025年のUSD 172億7,000万、2026年のUSD 183億9,000万から、2031年までにUSD 251億5,000万に拡大する見込みで、2026年から2031年にかけてCAGR 6.46%を記録する見通しです。
持続的な需要は、原発性免疫不全症の早期遺伝子診断、在宅治療への保険者主導の移行、および点滴時間を短縮する高濃度皮下製剤に起因しています。血漿採取の垂直統合はサプライを保護する一方で資本集約度を高めており、AI活用のドナー募集が北米と欧州のセンター稼働率を向上させています。競争面では、Takeda、CSL Behring、Grifolsが神経学的需要の急増を見越して分画能力の拡大を進めています。一方、Fc改変モノクローナル抗体は一部の自己免疫適応症において静脈内免疫グロブリンのシェアを脅かしていますが、コスト面での制約からニッチな選択肢にとどまっています。
主要レポートのポイント
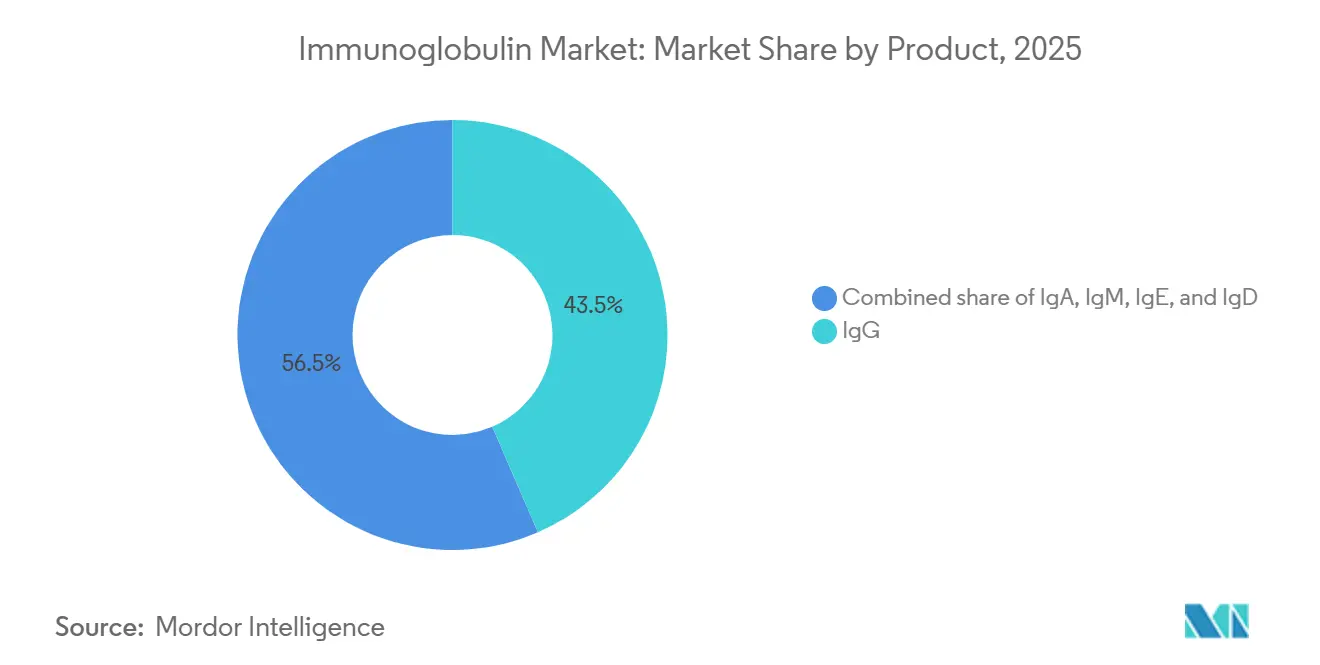
- 製品カテゴリー別では、IgG2025年の免疫グロブリン市場シェアの43.55%をリードしました。IgE製剤は2031年までに9.85%のCAGRで拡大すると予測されています。
- 投与経路別では、静脈内免疫グロブリンが2025年に64.53%のシェアを占めました。皮下免疫グロブリンは2031年に向けて8.24%のCAGRで進展しています。
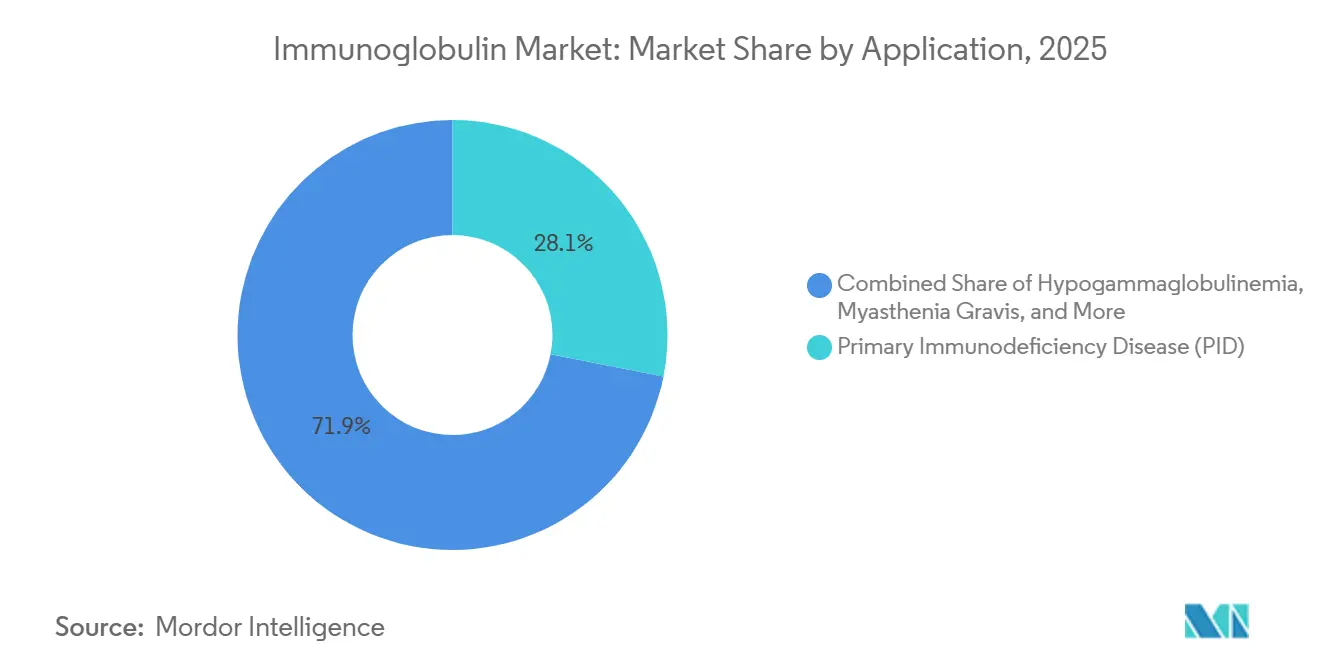
- 適応症別では、原発性免疫不全疾患が2025年に28.15%の収益シェアを獲得しました。慢性炎症性脱髄性多発神経障害は、2031年までに10.82%のCAGRで最も急成長している適応症です。
- 流通チャネル別では、病院薬局が2025年に64.52%のシェアを保持しました。オンラインおよび在宅輸液プロバイダーは、予測期間中に9.12%のCAGRで増加しています。
- 地域別では、北米が2025年に44.55%の収益シェアでリードしました。アジア太平洋地域は2031年までに7.72%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル免疫グロブリン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | ( ) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原発性免疫不全症の有病率の上昇 | +1.2% | 北米、欧州、新興アジア太平洋 | 中期(2〜4年) |
| 神経学におけるIVIG使用の増加 | +1.5% | 北米、欧州、日本、韓国 | 中期(2〜4年) |
| グローバル血漿分画能力の拡大 | +1.8% | 中国、日本、北米への波及 | 長期(4年以上) |
| 有利な償還制度と診断の普及 | +0.9% | 北米、西欧、オーストラリア | 短期(2年以内) |
| AI活用による血漿供給の最適化 | +0.7% | 北米と欧州のパイロットセンター | 中期(2〜4年) |
| 装着型高濃度SCIG機器 | +1.1% | 日本、ドイツ、米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原発性免疫不全症の有病率の上昇
新生児スクリーニングと次世代シーケンシングにより、原発性免疫不全症の症例が従来の推定より40%多く発見されており、生涯補充療法の対象患者プールが拡大しています。米国と西欧における保険義務化により診断までの期間が8年から18ヶ月未満に短縮されましたが、アジア太平洋は中国のパイロットプログラムが2029年までに年間15,000〜20,000件の新規診断を追加する可能性があるにもかかわらず、最大7年の遅れをとっています。早期発見により1回あたりの投与量は減少しますが、治療期間が延長されることで累積的な血漿需要が増大します。その結果生じる負担は、償還制度が医療を病院外へシフトさせる中でも、メーカーの採取センターへの投資を強化しています。このドライバーを2028年以降も持続させるには、遺伝子検査コストの継続的な低下と並行した償還制度の拡大が必要です。
神経学におけるIVIG使用の増加(CIDP、GBS、MMN)
2025年初頭のFDAガイドライン改訂により、慢性炎症性脱髄性多発神経炎、ギラン・バレー症候群、多巣性運動ニューロパチーに対してIVIGがコルチコステロイドより優先される位置付けとなりました。2024年12月の日本におけるHYQVIAの承認により、静脈内アクセスを必要としない月1回の在宅投与が可能となり、神経科医の採用が加速しました[1]。スティッフパーソン症候群や自己免疫性脳炎への適応外使用が需要を拡大させていますが、高用量は血漿供給の競争を激化させ、年間治療費をUSD 80,000〜120,000に引き上げています。欧州の保険者はリツキシマブとの直接比較データを要求するようになっており、2028年以降の成長を抑制する可能性があります。近期的には、神経学が免疫グロブリン市場のCAGRに1.5パーセントポイントを加算しています。
グローバル血漿分画能力の拡大
TakedaのUSD 6億7,000万規模の大阪拡張により、2027年までに120万リットルの新規能力が追加され、日本の北米輸入依存度が35%低下する見込みです。Shanghai RAASとHualan Biologicalは輸出品質認証を取得し、国内需要向けの高付加価値IgG生産へのシフトが可能となりました。アジア太平洋の工場は現在稼働率が低い状態ですが、試運転とGMP検証には4〜6年を要するため、2028年以降まで実質的な緩和は遅れる見込みです。その間、神経学の普及が供給増加を上回る場合、割り当て不足が続く可能性があります。
在宅療法向け装着型高濃度SCIG機器
20%免疫グロブリン溶液を投与するウェアラブルポンプにより、点滴時間が60分未満に短縮され、多くの患者の入院が不要となりました。患者1人あたり年間USD 25,000〜35,000の医療システムの節約が保険者のインセンティブを支えていますが、USD 3,000〜5,000の初期機器コストが、特に自己注射に不慣れな高齢者の普及を遅らせています。コンビネーション製品に関する規制ガイダンスはまだ整備途上であり、メーカーは国ごとの承認経路を対応する必要があります。これらの障壁にもかかわらず、SCIG技術はケアの場の移行を加速させ、アドヒアランスを改善する態勢が整っています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費と償還格差 | -0.8% | 中南米、中東、農村アジア | 短期(2年以内) |
| 厳格なドナースクリーニング規制 | -0.5% | FDA、EMA、PMDAの枠組みの相違 | 長期(4年以上) |
| Fc改変モノクローナル抗体代替品 | -0.6% | 北米、欧州 | 中期(2〜4年) |
| コールドチェーン物流の炭素集約度への精査 | -0.3% | 欧州が先行、次いで北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い治療費と償還格差
年間免疫グロブリン療法費用は、免疫不全の維持療法でUSD 50,000から高用量神経学でUSD 120,000に及び、中南米やアジアの一部の患者の大半が保険適用外となっています[2]。アルゼンチンの償還待ちは最大9ヶ月に及び、ブラジルは2024〜2025年の不足時に供給を配給制としました。製造費用の70%が最終充填・仕上げ前に発生するため、価格引き下げは構造的に困難です。先進国市場の保険者は施設費用を30〜40%削減するために在宅点滴を義務付けていますが、根本的な血漿コストは変わらず、新規能力投資を抑制しています。
治療代替品としてのFc改変モノクローナル抗体
エフガルチギモドは2024年に全身型重症筋無力症でFDA承認を取得し、他の自己免疫適応症で後期試験中です。血漿投入なしに病原性IgGのクリアランスを促進することで供給制約を解消しますが、USD 150,000〜180,000の価格が難治性症例への普及を制限しています。2031年までの代替リスクは対象量の約5分の1に限定されますが、類似の生物製剤の継続的な成功により、長期的には神経学的ケアにおける静脈内免疫グロブリンの地位が侵食される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:IgGが売上を牽引、IgEが勢いを増す
IgGは2025年に免疫グロブリン市場シェアの43.55%を保持し、免疫不全および血液疾患全般にわたる定着した使用実績に支えられています。Cuvitruなどの高濃度IgG製剤は点滴時間を半減させ、在宅アドヒアランスを向上させています。IgE療法は新興ながら、好酸球性適応症の拡大により9.85%のCAGRで免疫グロブリン市場全体を上回る成長が予測されています。IgAとIgMはニッチにとどまりますが、標準製品に耐えられない選択的IgA欠乏症コホートの恩恵を受けています。IgEエンドポイントに関する規制の明確性が限られているため、近期的な上市の確実性は抑制されています。
高度な精製技術を持つメーカーは安定した20%製品でプレミアム価格を設定できますが、ヒアルロニダーゼ共製剤化により1回あたりUSD 500〜800が追加され、保険者との交渉が複雑化しています。新規IgEおよびIgMプログラムの規制上の遅れにより、2029年以降まで収益が遅延する可能性がありますが、パイプラインの多様性により製品ミックスはIgG優位を超えた段階的な拡大に向けて位置付けられています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


投与方法別:SCIGがIVIG優位を崩す
静脈内免疫グロブリンは、数十年にわたる臨床医の習熟度と病院の輸液インフラのおかげで、2025年に64.53%の収益シェアを維持しました。それにもかかわらず、皮下免疫グロブリンは8.24%のCAGRで拡大すると予測されており、これは施設コストを削減しようとする支払者の推進力と、在宅での利便性に対する患者の好みを反映しています。SCIGに関連する免疫グロブリン市場規模は、デバイスの相互運用性基準が成熟するにつれて着実に成長する見込みです。
償還の不整合が移行を遅らせています。米国のメディケアは皮下製品に対して20〜30%少ない支払いを行っており、事前承認のリセットが官僚的手続きを増加させています。患者の自己訓練コストとリアルタイムの温度モニタリングは、専門薬局のマージンをさらに圧迫しています。こうした逆風にもかかわらず、週1回の自己投与と有害事象発生率の低さが、継続的な投与経路移行の勢いを支えています。
適応症別:CIDPが従来の適応症を上回る
原発性免疫不全症は2025年に28.15%の売上シェアを維持しましたが、慢性炎症性脱髄性多発神経炎が10.82%のCAGRで最も急速な成長を牽引しています。IVIGを第一選択療法として位置付けるFDAガイダンスが神経学的需要を高め、投与スケジュールを拡大しました。重症筋無力症はエフガルチギモドとの競合に直面しており、そのサブセットにおけるIVIG成長を圧迫しています。
ギラン・バレー症候群と多巣性運動ニューロパチーは急性需要の急増をもたらし、血漿割り当てを逼迫させています。低ガンマグロブリン血症の成長は緩やかながら安定しています。神経学のシェアが上昇するにつれ、患者1人あたりのグラム使用量が免疫グロブリン市場規模を不均衡に押し上げ、分画能力と流通物流を逼迫させています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:在宅点滴がシェアを獲得
病院薬局は2025年に売上の64.52%を占めましたが、オンラインおよび在宅点滴プロバイダーが9.12%のCAGRで増加しています。保険者は安定した患者を病院の個室から移行させることで30〜40%のコスト削減を実現しており、SCIGの普及を強化しています。専門薬局はチャネルの中間に位置し、物流インフラが不足する農村地域にサービスを提供しています。
2〜8℃でのコールドチェーン配送は1回あたりUSD 150〜300のコストがかかり、不在による廃棄が収益性を損なっています。FDAの温度逸脱に関するより厳格なガイダンスにより、IoTトラッカーが必要となり、流通コストが10〜15%増加します。それでも、組み込みの看護師サポートとデジタルアドヒアランスツールにより、在宅点滴ネットワークは自己投与への自信が高まるにつれて段階的なシェアを獲得する態勢が整っています。
地域分析
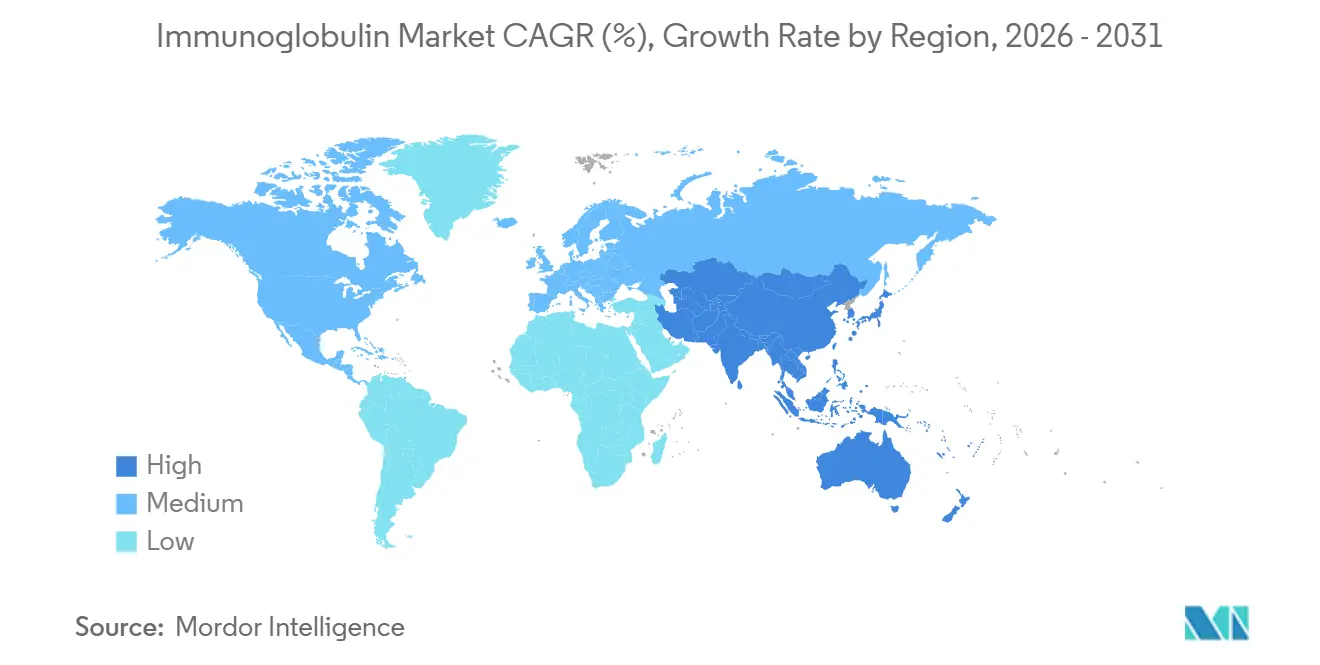
北米は2025年に44.55%の売上シェアで最大の地域貢献者であり続け、比類のない1人あたり使用量と900以上の認可血漿センターを誇っています。ドナーの飽和と保険者の圧力が拡大を制約するため、成長は中一桁台に鈍化しています。欧州がこれに続き、欧州医薬品庁の2024年病原体安全性アップグレードによりバッチリリースサイクルが最大6週間延長され、スポット価格が15〜20%上昇しました[3]。
アジア太平洋は7.72%のCAGRで最も急成長している地域であり、中国の新たな輸出品質認証と日本のCIDP向けHYQVIA上市が牽引しています。インドの免疫グロブリン市場はインフラと手頃な価格の格差に直面しており、農村部へのリーチを制限しています。オーストラリアと韓国は新生児スクリーニングを拡大しながら4〜5%の成長で成熟市場のトレンドを追っています。
南米と中東は資金制約の中で遅れをとっていますが、湾岸協力会議諸国は希少疾患予算を拡大しています。ブラジルとアルゼンチンにおける供給配給はコスト障壁を浮き彫りにし、メーカーの垂直統合推進を正当化しています。アフリカの需要は小さいながらも、重症複合免疫不全症に対処するための南アフリカとナイジェリアでの集中的な取り組みにより増加しています。

規制環境
米国では、IVIGおよびSCIG製品はFDA CBERの下でバイオ医薬品として規制されており、その提供状況は当局の免疫グロブリン一覧、およびQIVIGY(BLA 125822)やYIMMUGO(BLA 125810)などの市販BLAに対する継続的なライフサイクル監督を通じて反映されています。支払者の利用動向もアクセスに影響を与えており、大手プランがIVIGカバレッジおよびケア提供場所要件に関する医療方針基準を精緻化する一方、在宅注入や専門薬局による調剤が拡大しています。
欧州では、規制上の措置が安全基準と供給の継続性をますます重視しています。2026年3月、EMAは皮下/筋肉内投与用のヒト正常免疫グロブリンの臨床試験に関する科学的ガイダンス、および関連するコアSmPCガイダンスに対する改訂版2の更新を採択し、SCIg/IMIg使用を裏付けるエビデンスパッケージへの要求を厳格化しました。別途、EMAと医薬品規制当局責任者会議(HMA)の医薬品不足・安全性に関する運営グループ(MSSG)は、EDQMの取り組みとともに、抗D免疫グロブリンのサプライチェーンにおける脆弱性、および欧州域外で採取された血漿への依存の継続を指摘しており、レジリエンスと血漿の持続可能性に規制の焦点が当てられ続けています。
競合状況
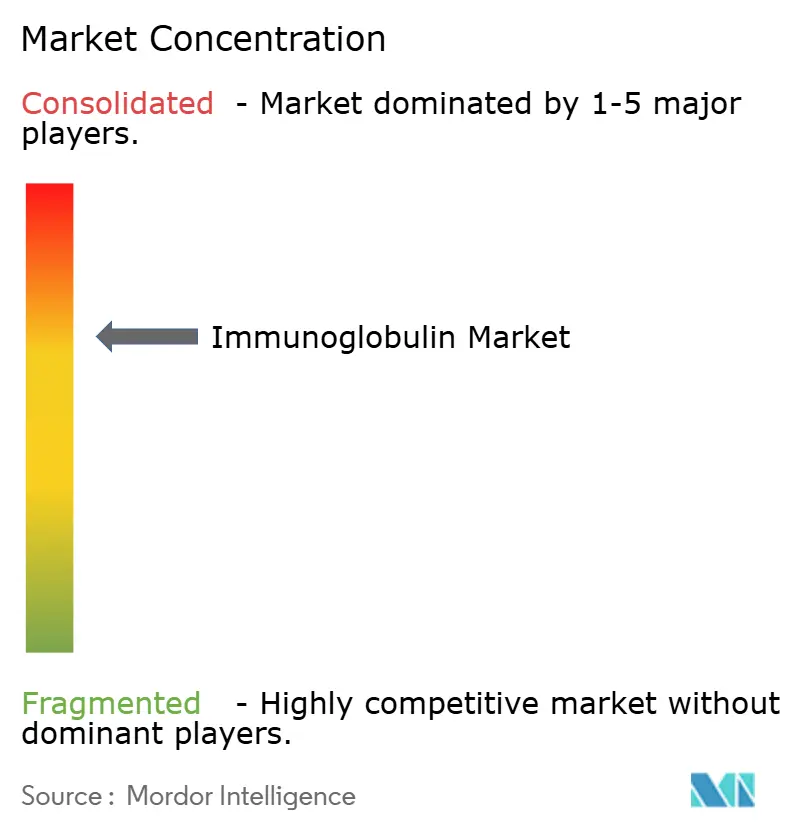
免疫グロブリン市場は中程度に集中しており、上位5社—CSL Behring、Takeda、Grifols、Octapharma、Baxter—がグローバル売上の相当なシェアを占めています。各社は広範な血漿採取ネットワークを運営しており、CSLのネットワークは世界300以上のセンターを擁しています。Takedaの大阪拡張により2027年までに120万リットルの能力が追加され、CSLのイリノイ州カンカキー工場は2025年に80万リットルを追加する予定です。
AIベースのドナースケジューリングにより稼働率が12〜18%向上しており、既存企業はこの優位性を急速に拡大しています。Shanghai RAASのような地域チャンピオンは、国境を越えた血漿フローが限られていることで保護されながら、国内アジア太平洋需要に集中しています。バイオシミラー経路の不在が価格を維持する一方で、代替品を求める保険者からの精査を招いており、エフガルチギモドなどのモノクローナル抗体がプレミアムコストながら初めて信頼できる非血漿代替品を提供しています。
皮下イノベーションは競争上のホットスポットです。HYQVIAの日本での適応拡大が高濃度在宅投与を検証し、競合他社が同様のプログラムを加速させています。ADMA Biologicsを含む中小企業は、1リットルあたり2〜3倍の収益を得られるハイパーイミューンニッチを追求していますが、規模の制約に直面しています。FDA・EMA・PMDAの調和された安全基準により、グローバル上市の遅れが2年未満に短縮され、同時申請に対応できる多地域プレーヤーに有利となっています。
免疫グロブリン業界リーダー
-
Baxter International Inc.
-
CSL Behring
-
Grifols S.A.
-
Takeda Pharmaceutical Co.
-
Octapharma AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
製造収率と血漿処理規模は、サプライヤーが限られた血漿原料の中で操業する一方、神経学領域や在宅使用が需要を拡大させていることから、主要な空白領域となっています。既存企業の設備投資計画も、複数年にわたる拡張サイクルを示唆しています。CSL Behringは2026年3月、イリノイ州カンカキーで大規模な拡張を開始し、既存の血漿量から免疫グロブリン生産量を増加させるHorizon 2技術を導入しました。一方、Kedrionは2026年5月、イタリアのボローニャーナ拠点を拡張するために1億5,000万ユーロの投資を発表し、年間血漿処理能力を330万リットルへと3倍に引き上げることを目標に掲げました。Grifolsも2025年7月、スペインのリカ・デ・バイに新拠点を設立し、欧州の分画能力を拡大するために1億6,000万ユーロの投資を発表しており、地域的な供給不足やロット出荷までの長いサイクルへの露出を減らすという市場ニーズに沿ったものとなっています。
代替療法にとどまらず、製品・用途の拡大が追加的な機会をもたらしています。欧州では、CSLのPrivigenが2026年6月、ワクチン接種が禁忌となる個人に対する麻疹の曝露前・曝露後予防について欧州委員会の承認を取得し、慢性免疫疾患だけでなく公衆衛生ニーズに紐づく需要が加わりました。投与形態の面では、高濃度皮下投与レジメンおよびヒアルロニダーゼを利用した選択肢が投与を在宅環境へとシフトさせ続けており、武田薬品の2026年5月のTAK-881(組換えヒトヒアルロニダーゼ配合のSCIG 20%)に関する主要な結果は、注入量の削減と在宅実施可能性の向上を目指した継続的な開発を裏付けています。これは、導入が拡大するにつれて、在宅注入プロバイダーおよびコールドチェーン流通ネットワークを後押しします。
最近の業界動向
- 2026年6月:欧州委員会は、ワクチン接種が禁忌となる個人に対する麻疹の曝露前・曝露後予防について、CSLのPrivigenに販売承認を付与しました。これにより免疫グロブリン需要はアウトブレイク対応や予防的用途にも広がり、慢性疾患の代替療法を超えて対象市場が拡大します。
- 2025年10月:GrifolsとBiotestは、ドイツ・ドライアイヒにあるBiotestのFDA認証取得済みNext Level生産施設からの供給に支えられ、米国でYimmugoを発売しました。この発売はIVIGにおける競争の激化を強めるとともに、認証を受けた分画・充填仕上げインフラが主要市場での商業的アクセスにどのようにつながるかを浮き彫りにしています。
- 2024年7月:Grifolsは、皮下免疫グロブリンであるXEMBIFYについて米国での適応拡大の承認を取得し、SCIGポートフォリオを強化しました。この更新は、在宅療法へのケア提供場所の移行の継続を後押しし、長期管理における高濃度皮下投与の選択肢を増やします。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、免疫グロブリン市場は、主要な投与経路および医療環境にわたる臨床ケアで使用される治療用免疫グロブリン製品からの収益を対象とし、地域別に医療システムへの販売時点で計上されます。
対象外の範囲:非治療用の実験室試薬、診断専用の免疫グロブリン用途、および完成した免疫グロブリン製品の価値に含まれない血液採取サービスは除外します。
セグメンテーション概要
- 製品別
- IgG
- IgA
- IgM
- IgE
- IgD
- 投与方法別
- 静脈内(IVIG)
- 皮下(SCIG)
- 筋肉内
- 適応症別
- 低ガンマグロブリン血症
- 原発性免疫不全症(PID)
- 慢性炎症性脱髄性多発神経炎(CIDP)
- 重症筋無力症
- 免疫性血小板減少性紫斑病(ITP)
- その他の適応症
- 流通チャネル別
- 病院薬局
- 専門薬局・小売薬局
- オンライン・在宅点滴プロバイダー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、血漿採取、分画能力、および国レベルのアクセス規則が利用可能な需要プールを形成するため、免疫グロブリン供給がどのように生成・配分されるかをマッピングすることから始まります。世界保健機関、米国FDA、欧州医薬品庁などの公衆衛生情報源をレビューし、適応症別の需要を変化させる可能性のある製品承認、安全性の更新、および適応拡大を追跡します。
数量とアクセスの前提を付けるため、米国疾病予防管理センターおよび各国保健省などの情報源を参照し、免疫不全および主要な神経学的用途における診断・治療パターンを把握し、続いて血漿由来療法の国境を越えた流通を確認するために利用可能な貿易・税関統計を参照します。企業の年次報告書、投資家向け資料、および信頼性の高いプレスは、能力増強、血漿センターの拡大、および価格に関するコメントを把握するために使用されます。カバレッジが薄い場合は、企業財務に特化した有料サブスクリプションと、輸出入データの船積みレベルに特化した別のサブスクリプションを使用してギャップを埋めることがあります。記載されているデスクソースはあくまで例示であり、データ収集、相互確認、および明確化の過程で他の多くの公開・有料参考資料が使用されます。
一次インタビューおよびサーベイ
一次調査は、公開資料から得た知見を検証するために使用されます。特に、静脈内投与から皮下療法への移行、在宅輸液の普及、病院処方集の好みなど、直接観察が困難な需要ドライバーについて検証します。血漿由来療法の供給、専門流通、処方または輸液環境にわたる多様なステークホルダーと対話し、地域別のアクセスおよび償還の違いが前提に反映されるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体の視点をカバーします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部:22% | アジア太平洋地域:45% |
| 中位層:44% | 部門・ユニットリーダー:23% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のロジックを用いて構築されます。まず、主要な免疫グロブリン用途における治療患者数と標準的な投与量から需要プールを再構築し、次にアクセス制約によって形成されます。免疫グロブリンについては、原発性免疫不全および選択された神経学的疾患の診断有病率、静脈内投与と皮下投与の比率、患者1人当たりの年間平均グラム数、病院対在宅輸液での治療患者の割合など、いくつかの実用的なインプットに焦点を当てます。これはチャネル価格と利用率に影響するためです。
これらの需要シグナルは、観察された価格帯とミックスシフトを用いて価値に変換されます。年度間比較を歪める可能性のある通貨タイミングとインフレ効果には特別な注意を払います。合計値を裏付けるために、療法領域別のサプライヤー収益分割、国レベルのチャネルチェック、推定消費グラム数に乗じたサンプル価格など、選択的なボトムアップ近似を使用します。データのギャップが残る場合は、臨床的に類似した市場から代替推計を行い、専門家と再確認します。
予測については、新たな分画能力が稼働したり償還が拡大したりする際にステップ変化が生じる可能性があるため、供給成長が制約されていることからシナリオ分析を使用します。将来の見通しは、血漿採取の予想成長、能力稼働率の上昇、適応拡大、およびSCIG普及の見込まれるペースによって導かれ、これらは回答者が今後3〜5年にわたって現実的と述べる内容と照合されます。
データ検証と更新サイクル
検証は複数の層で行われるため、モデルは単一のデータ系列に依存しません。投与経路ミックス傾向、地域別収益シェア、公開されている能力増強などの独立したシグナルと出力を比較し、内部承認前に大きな差異を調査します。
主要な安全性の更新、能力の混乱、または重大な償還変更など、前提が大幅に変化した場合は、専門家に再連絡し、モデルの影響を受ける部分を再計算します。レポートは年次で更新され、市場を動かすイベントが発生した場合は中間更新が行われ、その後クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceの免疫グロブリン市場推計と他の公表推計との比較
公表されている免疫グロブリン市場の値は、市場の境界が常に同じように扱われるわけではなく、基礎となる需要プールを直接観察することが困難なため、かなりばらつきがあります。投与経路、ケアの場、および適応症が完全に計上されているかどうか、また価格がどのように繰り越されるかの違いが、通常ほとんどの差異を説明します。
患者1人当たりのグラム数の前提、投与経路ミックス、および年次価格更新を追跡することで、Mordor Intelligenceは価値モデルを治療需要に結びつけ、隣接する血漿由来カテゴリーを同じ合計に混入させることを避けています。一部の出版物では、より長い予測期間またはより積極的なシナリオパスを使用しており、バックキャスティングが同じ能力とアクセス制約のセットに整合していない場合、報告された現在年の値が引き上げられることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 170.27 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 22.15 ビリオン 米ドル(2025年) | この推計は、2025年の需要プールをより広く価格設定していると考えられます。これは、在宅ケアの拡大と適応症のカバレッジが、同じアクセスおよび利用制約なしに地域全体で一般化された場合に生じる可能性があります。 |
| 業界出版社B | 15.35 ビリオン 米ドル(2025年) | この推計は、高用量神経学的用途および投与経路切り替えに対してより厳格な価格設定または緩やかな普及前提を適用することで、より保守的な2025年ベースに依拠している可能性が高く、これにより消費グラム数の推計値と結果としての価値が減少します。 |
この表は、ギャップが主に需要をグラム数に変換し、次に収益に変換する方法、および地域全体で価格とミックスがどれだけ迅速に更新されるかによって生じることを示しています。当社のアプローチは、各年を少数の観察可能な医療・供給シグナルに結びつけ、インタビューが実際の変化を確認した場合にのみ調整することで、再現性を維持しています。


レポートで回答される主要な質問
免疫グロブリン市場の現在の価値はいくらですか?
免疫グロブリン市場規模は2025年にUSD 172億7,000万に達し、2026年にはUSD 183億9,000万に向けて順調に推移しています。
グローバルな免疫グロブリン需要は今後5年間でどのくらいの速さで成長しますか?
診断の普及と在宅点滴の拡大により、需要は2026年から2031年にかけてCAGR 6.46%で増加する見込みです。
どの製品クラスが売上をリードしていますか?
IgGが売上の43.55%を占め、他の免疫グロブリンアイソタイプを大きく上回っています。
なぜ皮下投与がシェアを獲得しているのですか?
高濃度製剤とウェアラブルポンプにより、患者が在宅で自己投与できるようになり、施設コストが最大40%削減されます。
どの地域が最も急速な成長を示しますか?
アジア太平洋は中国の新たな分画能力と日本の神経学承認に支えられ、7.72%のCAGRで拡大する見込みです。
モノクローナル抗体はIVIGにとって真の脅威ですか?
エフガルチギモドなどのFc改変抗体は一部の自己免疫疾患においてIVIGを代替できますが、現在30〜50%高いコストがかかり、近期的な影響を制限しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

