
植物育成ライト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
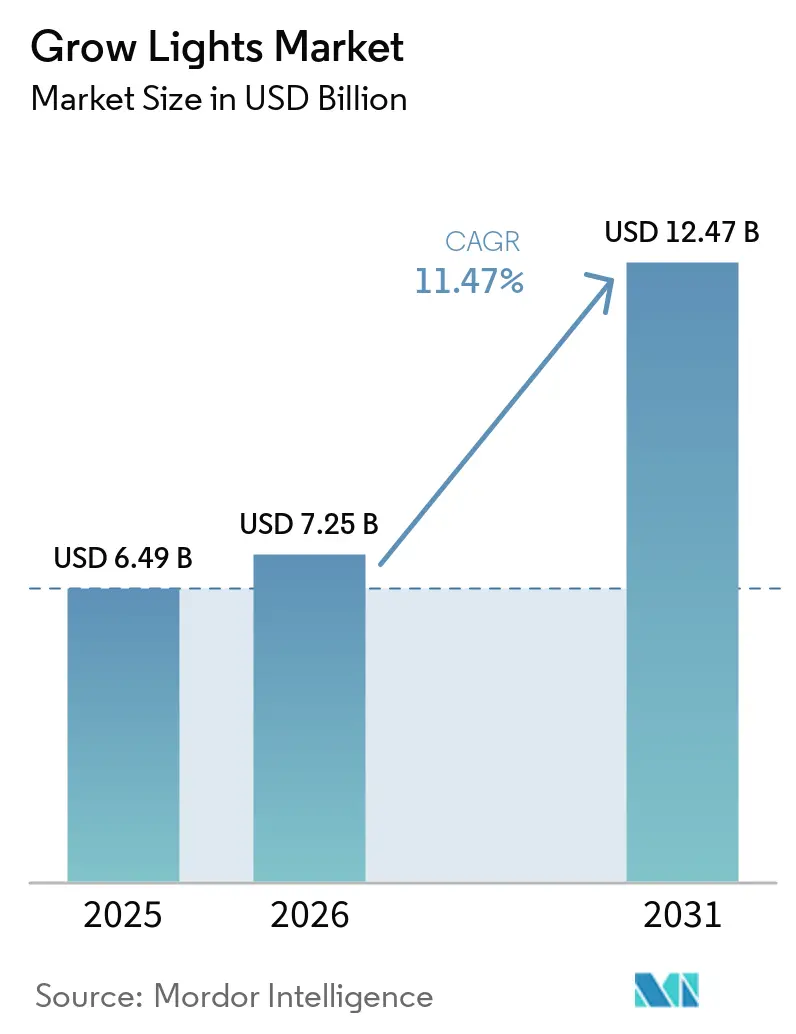
| 市場規模 (2026) | 7.25 十億米ドル |
| 市場規模 (2031) | 12.47 十億米ドル |
| 成長率 (2026 - 2031) | 11.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
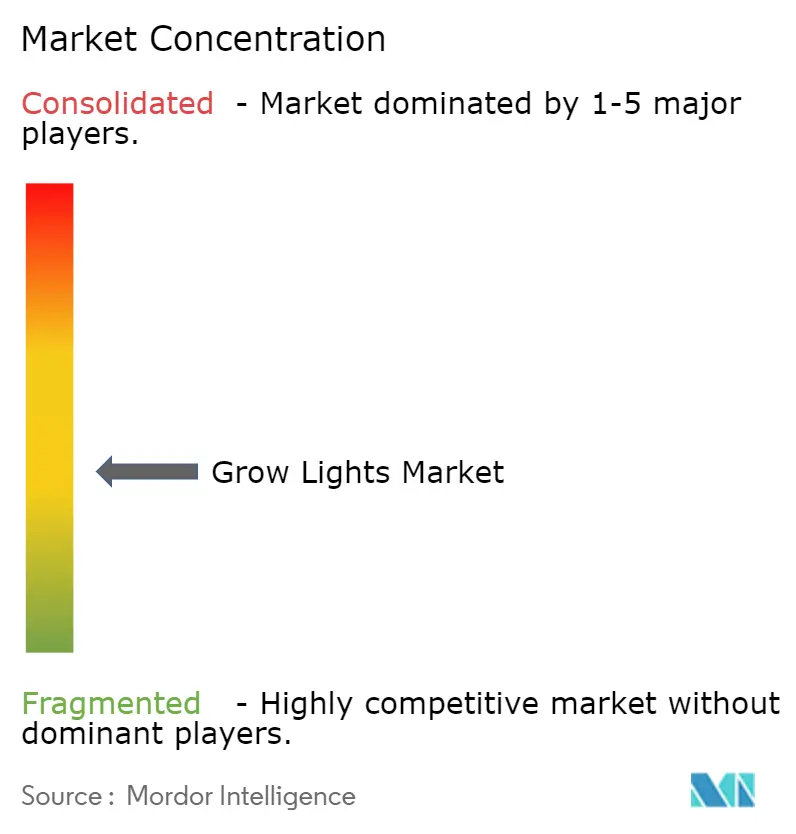
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物育成ライト市場分析
グロウライト市場規模は、2025年の64.9 ビリオン 米ドルおよび2026年の72.5 ビリオン 米ドルから2031年には124.7 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 11.47%を記録すると予測されています。
都市人口の増加、耕作可能地の不足、および気候の不安定化により、生鮮農産物および大麻の生産者は管理環境農業へと移行しつつあり、そこでは信頼性の高いスペクトル調整型照明が不可欠となっています。アジア太平洋地域のメガシティにおける倉庫転用、GCC主導の都市農業プログラム、ならびにドイツおよびいくつかの米国州における新たに合法化された大麻事業に資本が投入されてお、これらはいずれも高効率LEDフィクスチャに依存しています。一方、ライト・アズ・ア・サービス契約を中心としたサービスモデルは、設備投資を運用費用へと転換することで小規模事業者の参入障壁を低下させており、IoT対応のスペクトル制御は不安定な電力市場においても健全な投資回収期間を回復させ得る二桁台のエネルギー削減を実現する見込みです。競争は中程度であり、少数のグローバルブランドがスペクトル科学およびソフトウェア統合において優位性を持つ一方、コスト重視の中国サプライヤーがコモディティフィクスチャ市場を席巻しています。
主要レポートのポイント
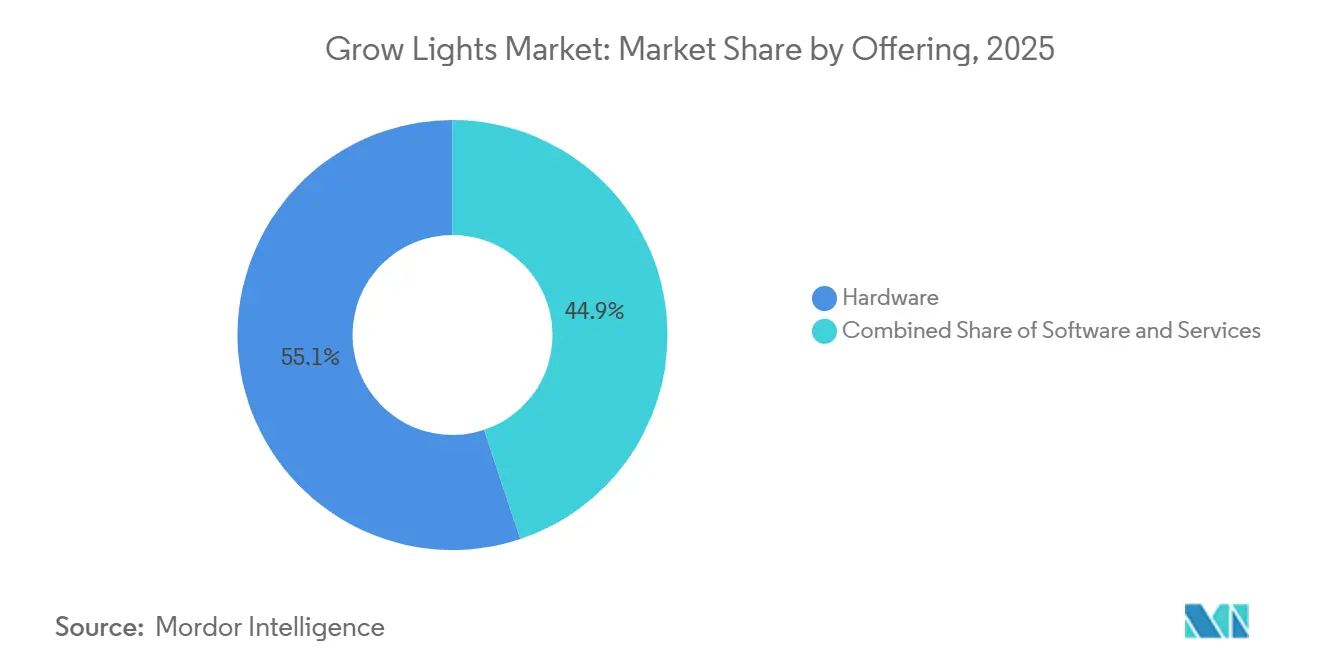
- 提供形態別では、ハードウェアが2025年に55.12%の収益シェアを占め、サービスは2031年にかけてCAGR 22.40%で拡大する見込みです。
- 光源技術別では、LEDが2025年に植物育成ライト市場シェアの68.53%を占め、同セグメントは2031年にかけて20.18%の成長が予測されています。
- スペクトル別では、狭帯域フィクスチャが2025年の売上の60.01%を占め、フルスペクトルソリューションはCAGR 20.23%で拡大しています。
- 用途別では、商業温室が2025年の収益の41.53%を占めましたが、垂直農業は2031年にかけてCAGR 21.60%で最も急成長するセグメントです。
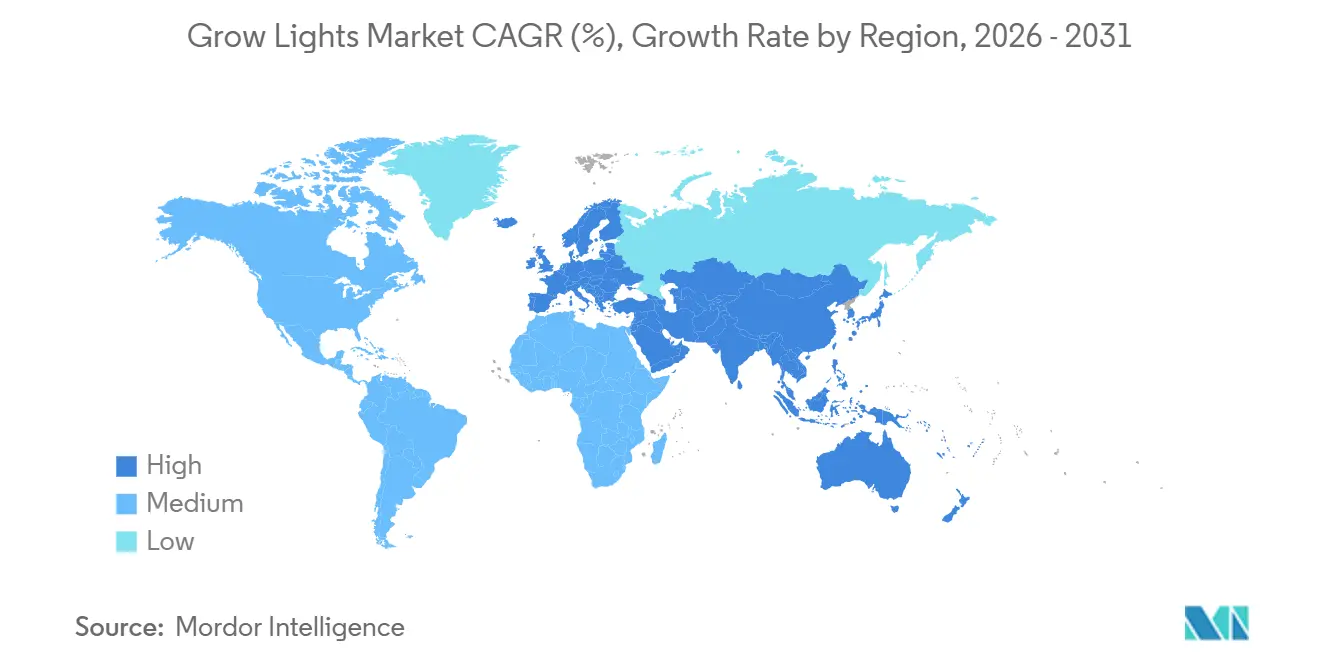
- 地域別では、欧州が2025年に30.43%の市場シェアを維持しましたが、アジア太平洋地域は地域の中で最高となるCAGR 23.90%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北欧の垂直農場における季節外れの高付加価値作物生産の急増 | +3.2% | 北欧、カナダ、米国北部 | 中期(2~4年) |
| ドイツおよび米国における成人向け大麻合法化による管理環境農業の設備拡大加速 | +4.1% | ドイツ、米国、カナダ | 短期(2年以内) |
| GCCの都市農業補助金および補助電力 | +2.8% | サウジアラビア、UAE、カタール、クウェート | 中期(2~4年) |
| アジア太平洋地域のメガシティにおける倉庫転用 | +3.9% | 中国、日本、シンガポール、韓国、インド | 中期(2~4年) |
| IoT対応ダイナミックスペクトル制御の採用 | +2.7% | グローバル;オランダ、米国、日本での早期普及 | 長期(4年以上) |
| 畜産光生物学プログラムの拡大 | +1.9% | 米国、オランダ、ノルウェー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北欧の垂直農場における季節外れの高付加価値作物生産の急増
北欧のバーティカルファーム事業者は、冷涼な外気温と豊富な水力発電を活用し、HVACのオーバーヘッドを最小限に抑えながら、LEDアレイを年間を通じて稼働させている。[1] デンマークの7,000 m²のNordic Harvest施設は、年間1,000トンの葉物野菜を生産しており、農薬使用を排除しながら、露地農業と比較して1平方メートルあたり15倍の収量を達成している。フィンランドの2025年実現可能性調査では、電力価格が1 kWhあたり0.08ユーロを下回る場合、6年以内に損益分岐点に達することが確認されており、この閾値は水力発電が豊富な電力網では一般的である。アジアの投資家は台湾でこのモデルを再現しており、台風が露地生産を妨げる同地では、プレミアム価格設定が高い電力料金を相殺している。このクラスターにおける照明器具の発注仕様は、グローライト業界全体において1キロワット時あたりの光子数を最大化する赤・青スペクトルを優先し、3.5 µmol J⁻¹以上の効率を求めている。
ドイツおよび米国における成人向け大麻合法化による管理環境農業の設備拡大加速
ドイツの2024年4月の合法化により、2025年までに年間200トンの花の生産を目標とする建設パイプラインが始動し、800~1,200 µmol m⁻² s⁻¹で照明された約50,000 m²のキャノピーを吸収しています。[2] 米国のオハイオ州とミネソタ州での並行した合法化により、環境制御に1平方フィートあたり150~250米ドルを要する120万平方フィートのキャノピーが追加され、LEDが主要なコスト項目となっています。栽培者はテルペンの豊かさを追求するため、わずかな効率低下にもかかわらずフルスペクトルフィクスチャが好まれています。Fluenceの2025年11月の「レッドサンドイッチ」設計は、白色チップと赤色チップを組み合わせ、大麻専用に3.2 µmol J⁻¹超の400~750 nmバンドを実現しています。高いコンプライアンスコストにより小規模栽培者はリースへと向かい、サービス成長を後押ししています。
湾岸協力会議諸国の都市農業補助金および屋内農場への補助電力
UAEのアグテック・イノベーション・ファンドは2024年に1億AED(2,720万米ドル)を垂直農場パイロットに配分し、80%超の食料輸入依存度を削減しています。[3] サウジアラビアのビジョン2030は、リヤドとジェッダ近郊の新しい植物工場ハブに0.03米ドル/kWhの低コスト電力を供給しています。ドバイは2030年までに30%の地元食料生産を目指しており、カタールの並行プログラムはワールドカップ後も温室投資を維持しています。投資家は補助電力料金と補助金によりROIが8年から5年未満に短縮されると見込んでいます。光子効率だけでなく水使用効率も実証するベンダーが入札で優位に立っています。
耕作地不足に対応するアジア太平洋地域のメガシティにおける倉庫転用
都市化により中国、日本、シンガポールでは農地が失われており、遊休物流拠点をバーティカルファームへ転換する動きが加速している。Plentyの3億米ドル規模のコンプトン農場を参考にした上海・深圳の施設は、グリーンフィールド許認可の遅延を回避しながら、1 m²あり100倍の収量を達成している。日本のSpread Co.は、かつて自動車部品を保管していた4,800 m²の工場で、1日3万個のレタスを生産している。シンガポールの「30 by 30」イニシアチブは、既存の倉庫電力および散水インフラを活用することで、収益化までの期間を24ヶ月から12ヶ月に短縮するラック型農場に資金を提供している。標準的な倉庫回路に対応したプラグアンドプレイ型のモジュール式照明器具を提供するLEDメーカーは、グローライト業界において不均衡に多くの受注を獲得している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国産LEDチップへの関税によるフィクスチャコストの上昇 | -2.4% | 米国、カナダ、メキシコ | 短期(2年以内) |
| エネルギー価格の変動による欧州温室の回収期間の悪化 | -3.1% | オランダ、ドイツ、ベルギー、英国 | 中期(2~4年) |
| ASEAN全域における園芸照明基準の不統一 | -1.3% | タイ、ベトナム、マレーシア、インドネシア、フィリピン | 中期(2~4年) |
| 小規模レガシーHID温室の高い改修コスト | -1.8% | 南欧、メキシコ、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米における中国産LEDチップへの関税によるフィクスチャコストの上昇
第301条関税により中国製ダイオードに25%の関税が課され、ベンダーがベトナムやマレーシアへの調達先変更を行っているにもかかわらず、現地着荷フィクスチャコストが15~30%上昇しています。California LightWorksなどの米国メーカーは代替ファブからのリードタイム延長と不良率上昇を報告しており、マージンが侵食されるか、栽培者が抵抗する値上げを余儀なくされています。Fluenceはコスト影響を軽減するためにOSRAMのマレーシア工場を活用していますが、垂直統合プレーヤーでさえ一部のコストを下流に転嫁しています。北米温室でのアップグレード延期によりフィクスチャ数量が減少しており、特に大麻収益が農産物事業を相互補助できない場合に顕著です。農業ローンの金利が7%超に上昇していることが設備投資への慎重姿勢をさらに悪化させています。
欧州温室の回収期間を悪化させるエネルギー価格の変動
2022年以降、オランダ、ドイツ、ベルギーの卸売電力は危機前の水準を40~60%上回ったままです。LEDへの改修の回収期間は3~5年から5~8年に延び、ウェストランドの一部トマト栽培者が設備を休止させています。ドイツのバイエルン州とノルトライン・ウェストファーレン州は補助金の明確化を待ち、HPSからLEDへの転換を延期しています。スペインは現地太陽光発電で変動を部分的に相殺していますが、小規模農家はPVとLEDを組み合わせた設備への初期資本が不足しています。その結果生じた需要の縮小が欧州のフィクスチャサプライヤーを圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
サービスへの転換が勢いを増すサービスは2025年の植物育成ライト市場において14.88%に過ぎませんでしたが、ベンダーがライト・アズ・ア・サービス契約のもとでハードウェア、ソフトウェア、農業支援をバンドルするにつれ、同セグメントはCAGR 22.40%で成長する見込みです。収益の55.12%を占めるハードウェアは、数量が増加する中でもアジアからの低コスト輸入品によるマージン圧力にさらされています。サービスの植物育成ライト市場規模は、栽培者のバランスシートから設備投資を移転するサブスクリプションモデルに牽引され、2031年までに54億米ドルに達すると推定されています。ベンダーはIoTデータ、リモート診断、パフォーマンス保証を収益化し、粘着性の高い収益と高い顧客生涯価値を創出しています。
ソフトウェア層は小さなスライスに過ぎませんが、プルスルーとして機能しており、helioCOREとsmartPARは日積算光量目標を最適化し、作物ごとにスペクトルレシピを発行しています。園芸の専門知識が乏しい中東および東南アジアの新興市場は、ターンキーサービスに大きく依存しています。電力会社がパフォーマンスベースのリベートスキームを展開するにつれ、サードパーティのサービスプロバイダーが計測・検証業務を担い、採用をさらに加速させています。ハードウェアは植物育成ライト市場シェアの割合として低下していますが、特にアジア太平洋地域の垂直農場グリーンフィールド建設において不可欠であり続けています。

光源技術別:
LEDの優位性がさらに深まるLEDは2025年に植物育成ライト市場シェアの68.53%を占め、レガシーHIDの出力を大幅に上回る3.9~4.0 µmol J⁻¹の効率ベンチマークを背景に、2031年にかけてCAGR 20.18%で拡大する見込みです。金額ベースでは、LEDの植物育成ライト市場規模は2031年までに128億米ドルに達する見通しです。HIDの設置基盤は依然としてメンテナンス収益を生み出していますが、園芸電力会社が1.7 µmol J⁻¹フィクスチャへのリベートを撤廃するにつれ、新規購入は急減しています。
蛍光灯と誘導ランプは主に予算制約のある研究機関で使用され続けていますが、補助金の条件としてエネルギー効率の高いアップグレードが義務付けられるケースが増えています。誘導・プラズマは高天井の観賞植物繁殖に使用されていますが、大麻や高付加価値農産物に必須の調光性が欠如しています。壁面プラグ効率が83%を超えるにつれ、漸進的な改善はダイオード物理よりも熱管理とスペクトルアルゴリズムによってより実現可能となっています。成長段階や病原体アラートによってスペクトルを変調する機械学習が次のイノベーションの波を形成しています。
スペクトル別:
高付加価値作物でフルスペクトルフィクスチャが急増狭帯域赤・青フィクスチャは2025年に60.01%の収益を維持しましたが、大麻および観賞植物の栽培者が小売プレミアムをもたらすテルペンプロファイルと色の鮮やかさを追求するにつれ、フルスペクトルシステムはCAGR 20.23%で成長する見込みです。多品目垂直農場がSKUの複雑さを軽減するために1種類のフィクスチャに標準化するにつれ、フルスペクトルユニットの植物育成ライト市場規模は2031年までに3倍になると予想されています。
ダイオード効率の向上に伴い蛍光体変換白色LEDの効率ペナルティが縮小し、広帯域スペクトルのエネルギーコストが低下しています。狭帯域赤・青ブレンドに遠赤色を加えたハイブリッドソリューションがオランダのトマト温室に普及し、作物サイクルを7~10%短縮しています。FluenceのレッドサンドイッチはスペクトルデザインによってEfficacyの損失を回復できることを証明し、二項対立的な狭帯域対広帯域の議論から作物固有の光生物学へのシフトを示しています。
定格電力別:
中電力のスイートスポット2025年には300~1,000Wの定格フィクスチャが収益の37.26%を占め、2031年にかけてCAGR 23.03%で植物育成ライト市場をリードすると予測されています。これらのフィクスチャは光子密度、設置労力、HVAC負荷のバランスを取り、いずれも総所有コストに影響する重要な指標です。この要因の組み合わせにより、効率とコスト効率を求める多くの商業栽培者にとって好ましい選択肢となっています。300W未満のデバイスは手頃な価格と使いやすさからホビイストセグメントを支配していますが、市場の成熟に伴い飽和に近づいています。一方、1,000W超のフィクスチャは厳格な冷却要件により主にニッチ市場にとどまっており、運用の複雑さとコストを増大させる可能性があります。
地理的な特性が地域全体の需要パターンを形成する上で重要な役割を果たしています。例えば、欧州の230V回路は600Wバーをシームレスに駆動し、地域の栽培者に人気の選択肢となっています。対照的に、120V回路で稼働する北米の温室では、より高いワット数のユニットに対応するために配線の変更が必要となる場合があり、設置コストと複雑さが増す可能性があります。ベンダーはこれらの課題に対処するためにモジュラー設計へと傾倒しています。共通のLEDエンジンを使用してワット数を拡張することで、在庫を大幅に拡大することなく多様な顧客ニーズに対応したオファリングをカスタマイズできます。このアプローチは運用効率を高めるだけでなく、急速に進化する市場においてベンダーが競争力を維持することを可能にします。
設置タイプ別:
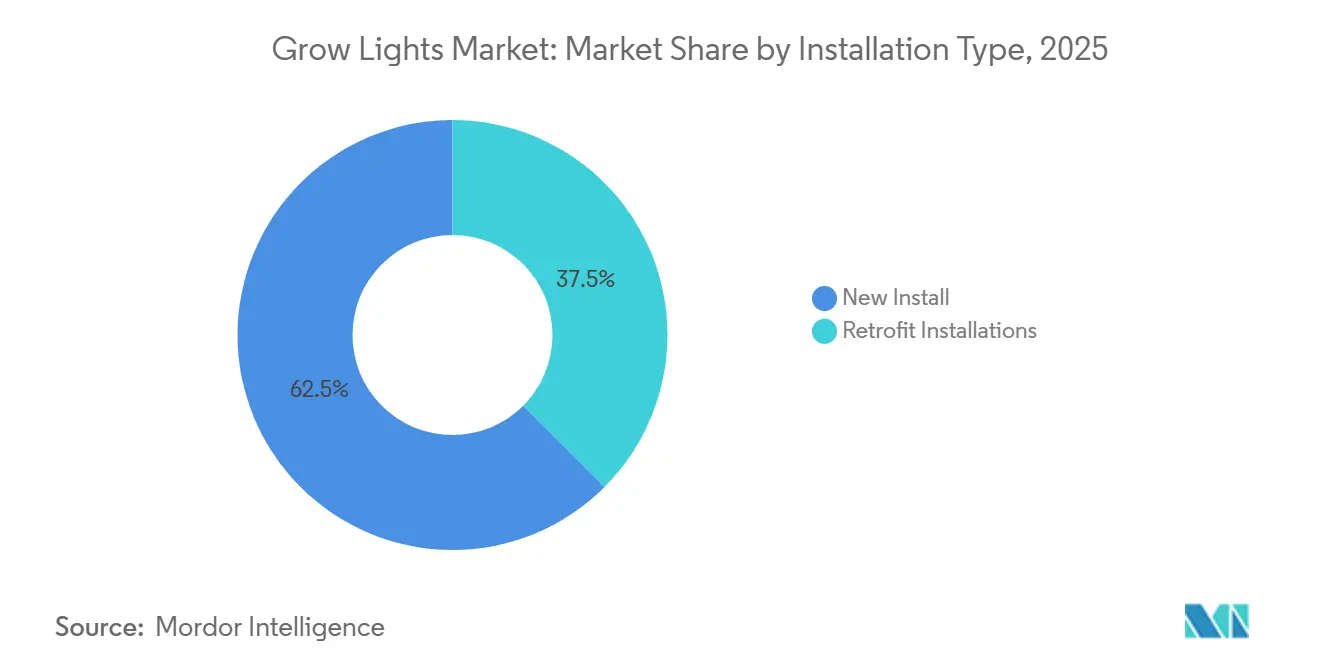
新規建設がリード、電力コストが高い地域では改修が加速垂直農場のグリーンフィールドと大麻サイトが当初からLEDを仕様に組み込むため、新規設置が2025年の支出の62.49%を吸収しました。しかし改修は潜在的な巨大市場であり、電力価格が高止まりすれば2031年以降にHID面積をLEDに転換する植物育成ライト市場規模は200億米ドルを超える可能性があります。電力が0.12米ドル/kWhを超える地域では、LED改修は3~4年で回収でき、カリフォルニア州とドイツではこの閾値が達成されています。
課題としては1990年代の温室における構造的なアップグレードとダウンタイムリスクが挙げられますが、電力会社のリベートと組み合わせたバンドルファイナンスがギャップを縮小しています。LumiGrowやCalifornia LightWorksなどのサプライヤーは、エネルギー節約を保証するターンキーパッケージを提供することで技術的リスクを栽培者から移転し、シェアを獲得しています。
用途別:
垂直農業が最速レーンを維持商業用温室は2025年の収益の41.53%を生み出しているが、都市部の消費者が年間を通じた農薬不使用の農産物を求めるなか、垂直農業は21.60%のCAGRで成長すると予測されている。垂直農場に関連するグロウライト市場の規模は、2031年までに8.3 ビリオン 米ドルに達する可能性がある。家畜光生物学はまだ黎明期にあるが、2035年までに世界養鶏場の30%でも転換が進めば、葉物野菜向け用途を凌駕する可能性がある。
屋内単層農場および研究機関は、規模は控えめながらも安定した需要をもたらしている。レストランチェーンが当日収穫を重視するソウルやシンガポールを中心に、コンテナ農場の普及が進んでいる。混作生産に適した広域スペクトル・調光可能なユニットを供給する照明器具メーカーは、オペレーターがメニューを改訂するたびに繰り返し受注を獲得している。
地域分析
ヨーロッパグローロランプ市場
ヨーロッパは2025年収益の30.43%をリードしているが、エネルギー価格の変動性がレトロフィットの回収期間を延長するため、成長率は年間14〜16%に抑えられている。オランダの10,000ヘクタールに及ぶ温室複合施設は依然としてイノベーションの基盤となってるが、ガスと電力が2019年比で50%超の水準を維持したため、ウェストランドの複数サイトが2024年に一部稼働を停止した。ドイツの嗜好用大麻の合法化が景気循環に逆行する需要を生み出し、2025年末までに50,000平方メートルのキャノピーを追加し、温室部門の軟調を補った。スペインは豊富な太陽光を活用してPVとLEDを組み合わせ、日中のほぼゼロに近い限界電力コストを実現している。フランスと英国は高い関税と補助金の少なさから遅れをとっているが、ミシュランスターのレストランに食材を供給するロンドンのコンテナファームが早期導入の兆しを示している。イタリアのリグリア州の観賞植物セクターは、地域補助金を活用して色彩管理のためにLEDへの改修を進めている。
アジア太平洋グローロランプ市場
アジア太平洋地域は、農地不足を回避するために上海、東京、シンガポールの都市型倉庫が垂直農場へと変貌を遂げる中、グローロランプ市場が2031年まで23.90%のCAGRで成長すると予測されており、世界最速の成長率となっている。中国は2024〜2025年にかけてCEA(制御環境農業)に5億米ドルを投じ、食料安全保障と都市雇用の創出を目指した。日本のSpread Co.とMiraiは合わせてレタスとイチゴを1日100トン以上生産する施設を運営しており、韓国のN.Thingはコンビニエンスストア向けにコンテナファームを拡大している。シンガポールの「30 by 30」補助金は再利用工場内の新規建設を加速させ、照明器具への需要を堅調に維持している。インドとオーストラリアはそれぞれ屋上農場と砂漠型水耕栽培という形で新興の成長回廊を形成しており、まだ初期段階ながら有望な市場として注目されている。
南北アメリカおよび中東・アフリカ地域のグローロランプ市場
北米の成長軌道は混在している。301条関税が照明器具のコストを押し上げ、温室のレトロフィットを鈍化させているが、大麻は特に新たに合法化された米国の州において依然として強力な需要の牽引力となっている。カナダのオンタリオ州とブリティッシュコロンビア州の温室施設は30〜40%のリベートを受け、キュウリやピーマンの生産においてLEDの導入が進んでいる。メキシコは米国向けに輸出を行っているが、資金調達に苦慮しており補助融資なしにはレトロフィットが遅れている。GCC諸国の補助金が充実した環境はサウジアラビアおよびアラブ首長国連邦の垂直農場を推進しており、1キロワット時あたり0.03米ドルという電力コストがLEDを経済的に魅力的なものにしている。アフリカと南米はまだ初期段階にあるが、ケニア、南アフリカ、ブラジル、チリでのパイロットプロジェクトが輸入コストの障壁にもかかわらず現地における実証事例を積み上げている。
規制環境
園芸用照明器具に対する安全性、エネルギー効率、市場アクセス要件が厳格化しており、LED照明器具および制御装置の規格に基づく適合の重要性が高まっている。北米では、ANSI/CAN/UL 8800:2025(2025年3月発行)が園芸用照明機器・システムの主要な安全基準であり、一方でカリフォルニア州エネルギー法(Title 24, Part 6, 2025)は、照明負荷が40 kWを超える施設における環境制御型園芸照明システムに対して、最低光合成光子効率(PPE)2.3 µmol/Jを定めている。これにより、法規制の遵守が照明器具の効率に直接結びつき、旧来の低効率技術は市場の周縁へと押し出され続けている。
リベートや適合認定に用いられる性能基準も、国や地域の規格と収束が進んでいる。DesignLights Consortium(DLC)は2025年10月に「Horticultural Technical Requirements V4.0」を公表し、省エネプログラムにおける適合製品の基準を引き上げた。欧州では、CEマーキングが欧州経済領域における市場アクセスの中心的要件であり続けており、安全性と光生物学的リスクへの配慮は、CENELEC EN IEC 63545:2026(2026年4月発行)のような園芸用照明器具specificの規格を通じて一層参照されるようになっている。これとは別に、カリフォルニア州の関係者は2026年3月、2028年法規制サイクルにおける義務PPEを2.3から2.5 µmol/Jへ引き上げることを提案し、新規CEHプロジェクトに対する適合基準の一段の高まりを示すとともに、高効率LEDアーキテクチャおよび検証済み測定手法への需要を強めている。
競合環境
Signify、ams-OSRAM(Fluence)、Heliospectraの3社が収益の約35~40%を占め、植物育成ライト市場は中程度の集中度プロファイルを示しています。SignifyはPhilipsのブランド遺産を活かし、2025年6月にGrowWise Smart Spectrumプラットフォームを発売し、フィクスチャとAIを組み合わせてリアルタイムでスペクトルを最適化しています。Fluenceは2024年5月のOSCONIQ P 3737などのOSRAMダイオードを統合し、2,400 µmol s⁻¹のRAPTR 2.0バーによりキャノピーあたりのフィクスチャ数を15~20%削減しています。HeliospectraのhelioCOREはPrivaおよびHoogendoornの気候制御ループに接続し、集中管理を求めるマルチサイト事業者に訴求しています。
中国サプライヤーのEverlight、NationStar、および深圳の多数のアセンブラーは、IoTや調光性は欠くものの基本的なDLC効率を満たす200米ドル未満のバーで低価格帯を支配しています。GavitaやCalifornia LightWorksなどの中堅西洋ブランドは、フィクスチャにバンドルされた園芸コンサルティングで差別化しています。ホワイトスペースは畜産光生物学に存在しており、Once Inc.が2025年2月にサーモン最適化スペクトルの開発のために250万米ドルを調達したほか、栽培者からベンダーへと資金調達リスクを移転するサービスモデルにも機会があります。
M&Aの可能性が高まっています。大手コングロマリットがソフトウェアIPを確保するためにAI照明スタートアップを買収する可能性がある一方、強力なチャネルリーチを持つもののR&Dが限られた地域フィクスチャメーカーは、販売網を求める多国籍買収者にとって魅力的に映っています。ほとんどのダイオード特許が期限切れに近づいているため知的財産訴訟リスクは低く、ブランド、農業サービス、データ分析が将来の競争の中心に置かれています。
植物育成ライト産業のリーダー企業
-
OSRAM Licht AG
-
Heliospectra AB
-
Savant Systems Inc.
-
Signify
-
Lemnis Oreon BV
- 注:主要企業の掲載順は順位を示すものではありません。
グローロライト市場 このレポートでカバーされる企業
- Signify Holding
- ams-OSRAM AG (Fluence)
- Savant Systems Inc. (GE Current)
- Heliospectra AB
- Lemnis Oreon B.V.
- Bridgelux Inc.
- Cree LED
- Samsung Electronics Co., Ltd.
- Everlight Electronics Co., Ltd.
- Valoya Oy
- California LightWorks
- Gavita International B.V. (Hawthorne)
- LumiGrow Inc.
- AB Lighting
- Kind LED Grow Lights
- ViparSpectra
- Iwasaki Electric Co., Ltd.
- Lumileds Holding B.V.
- Hortilux Schréder
- BML Horticulture
- ProGrowTech
- Illumitex Inc.
市場機会と将来展望
最も明確な空白領域は、コモディティ照明器具から、規格に適合した制御可能なシステムへと移行しており、これにより生産者が効率化プログラムの適合資格を得やすくなり、エネルギー価格の変動にも対応できるようになっている。DLCの「Horticultural Technical Requirements V4.0」(2025年10月施行)と、カリフォルニア州Title 24に関して議論されている効率規定の厳格化は、製品ライン全体でPPE、スペクトル性能、制御機能を証明できるベンダーにとって、より明確な道筋を提供し、商業用温室および垂直農場におけるハードウェア・ソフトウェア・サービスの一体型提供を後押ししている。本レポートの対象範囲において、サービスはハードウェアよりも速く拡大しており、Light-as-a-Serviceおよび性能保証モデルは、投資回収の安定性および計測・検証を重視する事業者の間で採用を広げている。
中国もまた、園芸用LEDに関する技術要件の制度化が進むにつれ、独自の機会領域となっている。中国国家標準化管理委員会は、植物成長用LED人工照明環境に関するGB/Z 44064-2024(2024年12月施行)、および園芸用LEDランプ・モジュールの性能仕様を対象とするGB/T 44473-2024(2025年6月1日施行)を公表した。これらの規格は相まって、温室および植物工場向けの適合性のある拡張可能なSKUを計画するメーカーにとっての目標を明確化している。技術面では、調整済みスペクトル(RBWおよび遠赤色ブレンドを含む)と特定作物における実測エネルギー削減効果に関する2026年の査読済み研究結果が、多チャンネルスペクトル調整、レシピライブラリ、温室環境制御プラットフォームとの統合を通じたさらなる差別化を後押ししており、単一指標のPPFD販売から、作物成果およびkWh/kg最適化への移行を強めている。
最近の産業開発事情 グローロライト市場
- 2026年5月:ams OSRAMは園芸用照明分野で強い勢いを報告し、2026年第1四半期の発表において米国および欧州における設計採用の広がりを指摘した。この更新は、大麻栽培、温室、垂直農場向け顧客に対応する照明器具メーカーにとって、用途特化型LED部品および垂直統合型サプライオプションの重要性を再確認するものである。
- 2025年11月:Fluenceは大麻栽培および観賞用栽培向けに、400〜750 nmの出力を3.2 µmol/J超で実現する「Red Sandwich」アーキテクチャを発表した。この製品発売は、作物品質に適したスペクトルと、変動する電力価格下での投資回収期間の保護に寄与する効率レベルを組み合わせることで、フルスペクトルソリューションの競争基準を引き上げた。
- 2024年5月:ams OSRAMは園芸用LED「OSCONIQ P 3737」を発表し、高出力育成照明バーで用いられる部品ツールキットを拡充した。部品レベルでの新たなダイオード選択肢は、照明器具あたりの光子束の増加を支え、OEMが商業施設におけるキャノピー当たりの照明器具数を削減できるようにしている。
グローロライト市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローライト市場は、管理された栽培環境において光合成に利用可能な光を提供することで植物の成長を支援するために設計された電気照明製品から得られる収益として計上される。
対象範囲の除外:作物生産用途として販売されていない家庭用ホビー電球および汎用建築照明は除外する。
セグメンテーション概要
- 提供形態別
- ハードウェア
- ソフトウェア
- サービス
- 光源技術別
- 高輝度放電(HID)ライト
- 発光ダイオード(LED)
- 蛍光灯
- 誘導・プラズマライト
- スペクトル別
- フル・広帯域スペクトル
- パーシャル・狭帯域スペクトル(青、赤、遠赤色、UV)
- 定格電力別
- 300W未満
- 300~1,000W
- 1,000W超
- 設置タイプ別
- 新規設置
- 改修設置
- 用途別
- 屋内農業
- 垂直農業
- 商業温室
- 畜産農業
- 研究・教育機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、管理環境農業および照明需要に関するファクトベースを構築することから始まり、その後、作物向け照明収益に絞り込む。米国農務省(USDA)および全国農業統計サービスの公表資料、貿易シグナルのための国連コムトレードデータベース、電力・効率性に関する国際エネルギー機関(IEA)の刊行物、製品カテゴリーの解釈に役立つULおよびIEC規格の参照資料など、公開情報源を活用した。
また、園芸および温室生産に関連する企業の年次報告書、投資家向けプレゼンテーション、輸出入サマリー、業界団体のウェブサイト、さらに製品ミックスおよび価格動向を把握するための信頼性の高いビジネス誌も参照した。有用な場合には、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、輸出入の出荷レベルデータに関する有料サブスクリプションも確認し、観察可能なシグナルと照合して前提条件を検証した。ここに記載されているソースはあくまで例示であり、データ収集、インプット検証、およびギャップの明確化のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、照明出荷量のうち実際に商業用温室、垂直農場、および屋内植物工場に届く割合を確認し、価格設定および交換タイミングの妥当性を検証するために活用した。主要地域にわたるメーカー、ディストリビューター、インストーラー、および栽培オペレーターと対話を行い、二次指標を実際の購買行動および実践的な導入限界に変換した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):13% | アジア太平洋(APAC):45% |
| 中位層:55% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ:26% |
市場規模算定と予測
規模算定にはトップダウンとボトムアップを組み合わせたアプローチを採用しており、まず管理環境農業の建設動向と照明強度ニーズを再構築し、次にサプライヤー側の販売パターンと照合する。トッダウン側は、温室および屋内農業の面積増加、典型的な照明密度(平方メートルあたりワット数)、補助照明または完全人工照明を使用する施設の割合を起点とし、技術別の平均販売価格(ASP)を用いてユニット需要と金額に換算する。
合計値の現実性を担保するため、フィクスチャー出荷量のサンプルチャネルチェック、ディストリビューターのスループット、典型的なプロジェクトの部材費内訳(フィクスチャー、ドライバー、光学部品、制御機器)などの選択的なボトムアップ推計と照合する。一般的に重要なインプットとしては、LEDのHIDおよび蛍光灯に対する普及率、改修対新規設置の比率、交換サイクル、電力価格感応度、および商業バイヤーのASPを変動させるスペクトル選好が挙げられる。予測はシナリオ分析を用いて構築され、マクロ指標(保護栽培の増加および作物価格シグナル)と、効率規制やインタビュー回答者が共有した投資回収期待などの導入ドライバーを組み合わせる。ある国においてボトムアップシグナルが乏しい場合は、比較可能な市場のプロキシ比率を用いてギャップを補し、数値を確定する前に専門家のフィードバックで結果を再確認する。
データ検証と更新サイクル
アウトプットは、需要シグナル(施設建設動向および改修活動)、供給シグナル(生産および貿易の手がかり)、チャネルからの価格チェックの三角測量によって検証される。大きな乖離が生じた場合は、LEDとレガシー技術間の突然のシェア変動の調整や、年換算すべきでない単発プロジェクトの急増の調査など、より深い精査を行う。
承認前に、モデルはロジックチェック、ユニットから金額への整合性確認、および主要国市場の合計と地域合計の一致確認を含む多段階のアナリストレビューを経る。レポートは年次で更新され、規制変更、大規模な設備増強、または急激な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前に主要インプットの最新確認を実施し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのグローライト市場規模と他の公表推計との比較
グローライトの公表市場規模がしばしば異なるのは、各出社がグローライト販売として何を計上するかの線引きが異なること、およびタイミングと価格前提が必ずしも一致していないことによる。また、改修需要の扱い方、想定する技術ミックス、および数値が需要指標から構築されているか、より広範な設備支出から構築されているかによっても差異が生じる。
主な乖離は、ホビー用および汎用照明が合計に含まれているかどうかに起因しており、Mordor Intelligenceは商業用温室、垂直農場、屋内植物工場、および研究施設における作物生産向けに販売された工場製システムのみを計上し、家庭用ホビー電球および建築用フィクスチャーは除外している。もう一つの要因はASPの経時的な変動であり、一部の推計はLEDおよび制御機器へのプレミアムシフトがより速く進むと想定しているのに対し、他の推計は価格カーブをより緩やかに保つか、換算に異なる通貨タイミングを使用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 7.25 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 6.11 ビリオン 米ドル(2024年) | より早基準年を使用しており、屋内栽培照明チャネルのより広範なセットを含む可能性があり、改修および制御対応LEDシステムによる後年の価値上昇を過小評価する可能性がある。 |
| インダストリーパブリッシャーB | 7.16 ビリオン 米ドル(2025年) | 販売チャネル全体でより広範な包含を反映し、よりアグレッシブなLED主導のASP進行を反映した、より高い中期値を報告しており、設置面積の増加が緩やかであっても合計を押し上げる可能性がある。 |
表中の乖離は主に、対象範囲の選択、基準年の整合性、および価格と技術ミックスの将来推計方法によって説明される。管理栽培の増加、改修サイクル、および技術別の現実的な価格帯といった観察可能な需要ドライバーに価値構築を結びつけることで、推計値は監査が容易な反復可能なステップに追跡可能な状態を維持する。
レポートで回答される主要な質問
2026年の植物育成ライト市場規模はどのくらいですか?
グロウライト市場規模は2026年に72.5 ビリオン 米ドルと評価されています。
2026年から2031年にかけての植物育成ライト販売の予想CAGRはどのくらいですか?
収益は2026年から2031年にかけてCAGR 11.47%で拡大する見込みです。
照明提供形態の中で最も急成長しているセグメントはどれですか?
サービスが最も急速に成長しており、ライト・アズ・ア・サービス契約が普及するにつれてCAGR 22.40%と予測されています。
LEDがレガシーHIDランプを凌駕している理由は何ですか?
LEDはHIDの2倍となる最大4.0 µmol J⁻¹の効率を実現し、エネルギー節約と作物固有の品質向上のためのスペクトル調光性をサポートしています。