
照明制御スイッチ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
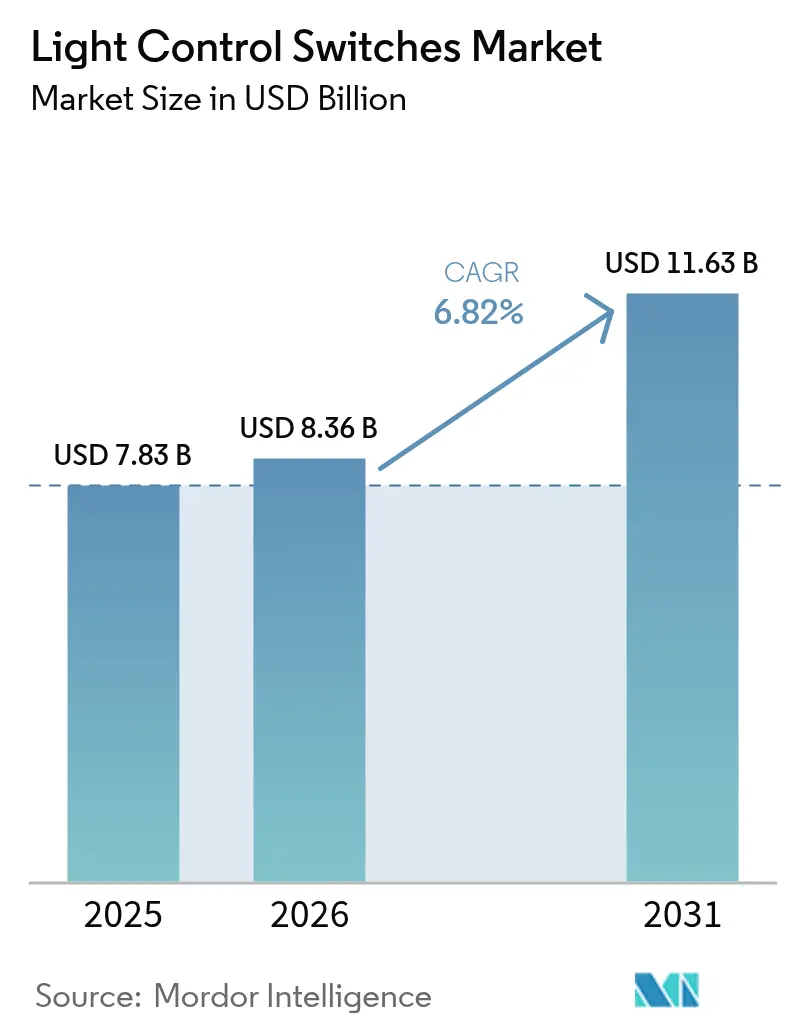
| 市場規模 (2026) | 8.36 十億米ドル |
| 市場規模 (2031) | 11.63 十億米ドル |
| Growth Rate (2026 - 2031) | 6.82 % |
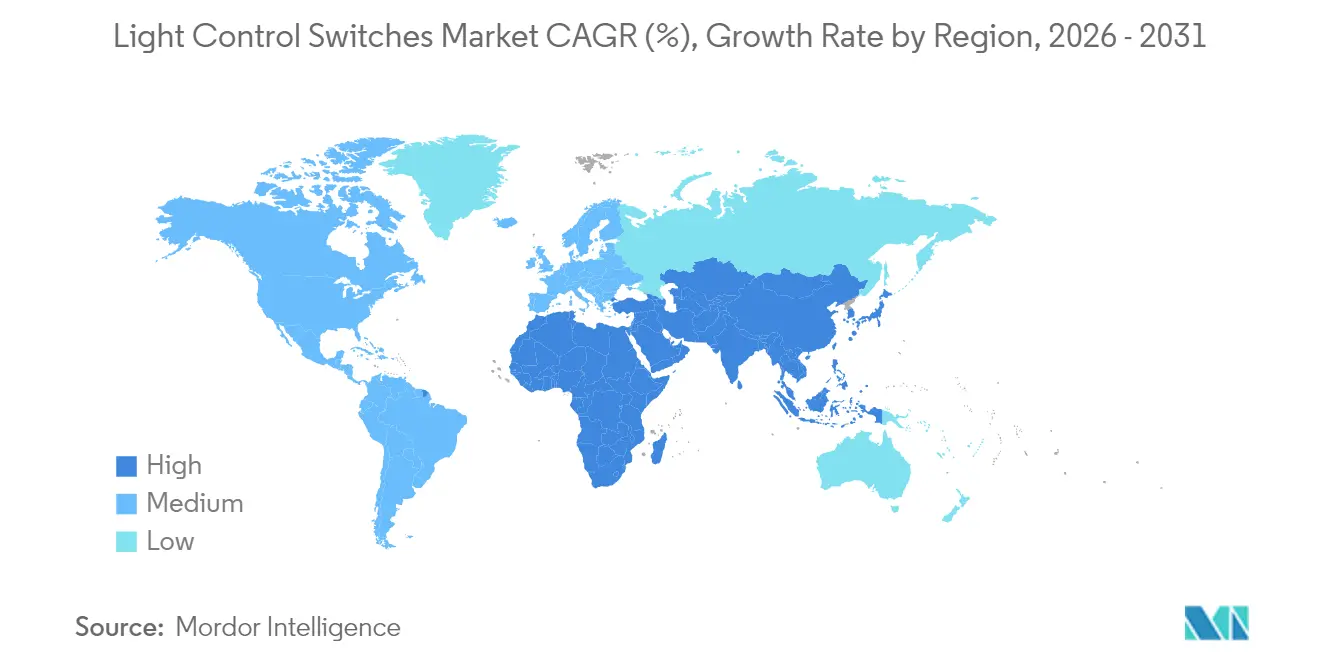
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる照明制御スイッチ市場分析
照明制御スイッチ市場規模は2025年に78億3,000万米ドルと評価され、2026年の83億6,000万米ドルから2031年には116億3,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率6.82%で成長すると推定されます。この拡大は、機械式トグルからビルオートメーションプラットフォームおよびスマートシティグリッドと連携するインテリジェントなネットワーク制御への移行を反映しています。[1]米国エネルギー省、「一般サービスランプ」、energy.gov 一般サービスランプに対する米国エネルギー省の45ルーメン毎ワット要件を含む強制的な効率規制は、引き続き白熱灯技術を市場から排除し、対応するデジタルスイッチへの需要を喚起しています。[2]米国エネルギー省、「一般サービスランプのエネルギー保全基準」、federalregister.gov アジア太平洋地域は、インドのUJALAプログラムが3億6,600万個以上のLED電球と1,000万基のスマート街路灯を供給したような大規模LED展開を背景に導入をリードしています。同時に、中東・アフリカ地域はサウジアラビアのNEOMやUAEを拠点とするAion SentiaのようなメガプロジェクトがAI駆動型照明ネットワークを組み込むことで、最も急速な地域成長を記録しています。北米における商業用改修工事、無線モジュール価格の低下、および欧州における音声制御の普及拡大が、さらに市場拡大を促進しています。
主要レポートのポイント
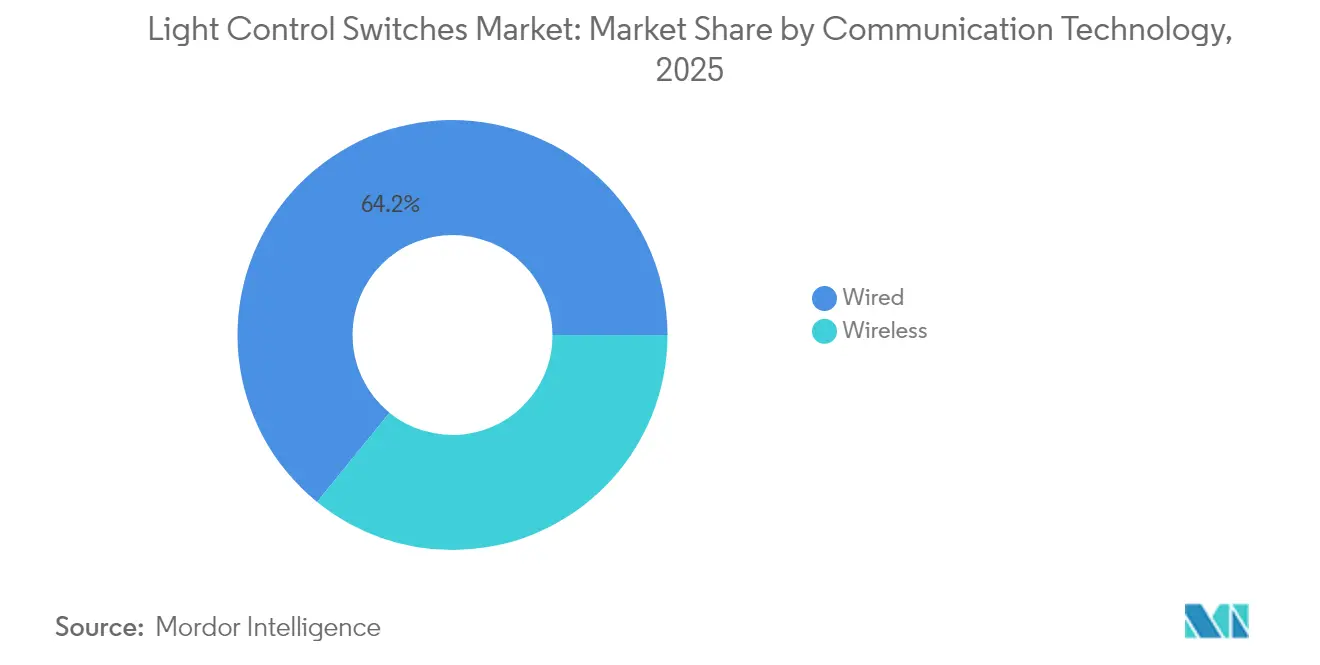
- 通信技術別では、有線システムが2025年の照明制御スイッチ市場シェアの64.15%を占め、無線の代替手段は2031年にかけて年平均成長率10.05%で拡大する見込みです。
- スイッチタイプ別では、機械式トグルが2025年の収益の39.15%をリードし、スマートマルチファンクションスイッチは2031年にかけて年平均成長率8.31%で拡大すると予測されます。
- 最終用途セクター別では、住宅用途が2025年の照明制御スイッチ市場規模の47.35%を占め、商業用設置は2031年にかけて年平均成長率7.51%で拡大しています。
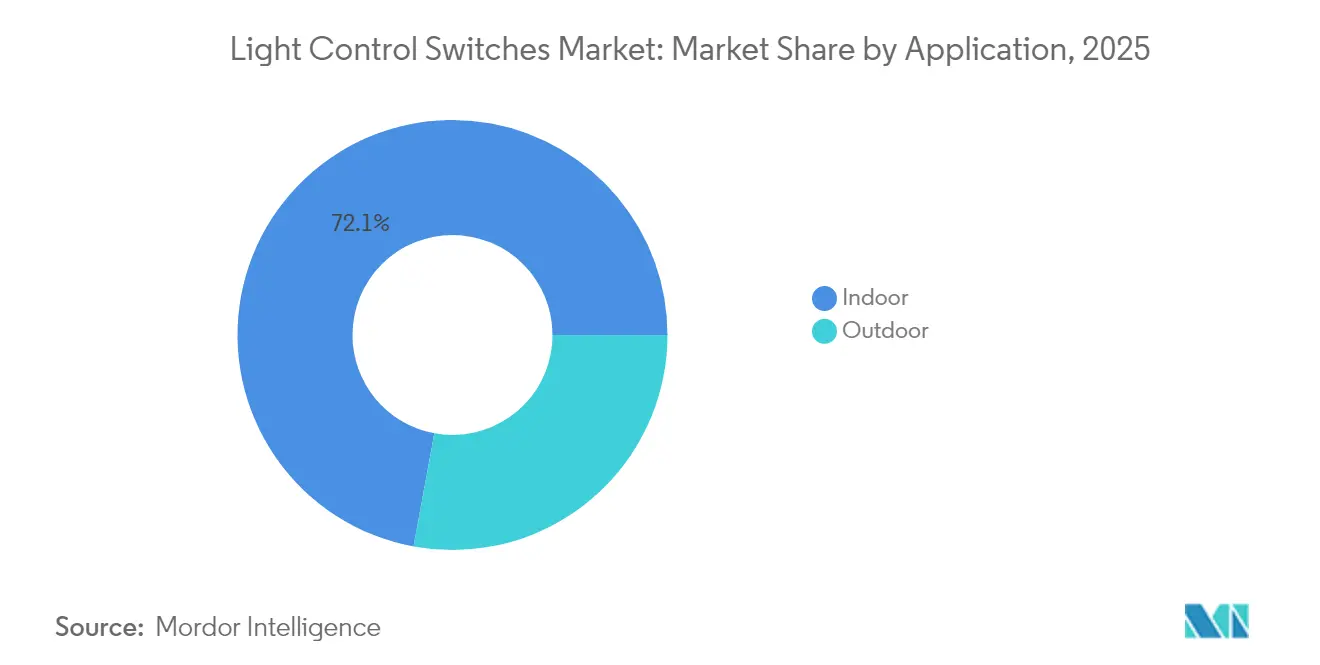
- 用途別では、屋内設置が2025年の収益の72.10%を占め、屋外照明システムは2031年にかけて最高の年平均成長率8.09%を記録する見込みです。
- 光源別では、LED対応スイッチが2025年販売の81.35%を占め、2031年にかけて年平均成長率6.88%で最も急速に成長するカテゴリーとして維持されます。
- 地理別では、アジア太平洋地域が2025年収益の37.45%を占め、中東・アフリカ地域は2031年にかけて最速の年平均成長率7.02%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米商業不動産におけるスマート照明の改修需要の増加 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| 白熱灯の政策主導型グローバル段階的廃止によるスイッチ更新の加速 | +1.2% | グローバル;先進市場で最も強い | 短期(2年以内) |
| 欧州住宅セクターにおけるIoT対応音声制御の普及 | +0.9% | 欧州(ドイツ、英国、フランス) | 中期(2〜4年) |
| アジア太平洋地域におけるエネルギーパフォーマンス契約による適応型照明制御の促進 | +1.1% | アジア太平洋中核地域 | 長期(4年以上) |
| 中東における接続型街路照明スイッチを求めるスマートシティパイロット展開 | +0.7% | 中東および北アフリカ | 長期(4年以上) |
| 無線メッシュモジュールの平均販売価格低下による低コスト住宅改修の実現 | +0.8% | グローバル;コスト重視市場で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北米商業不動産におけるスマート照明改修需要の増加
米国およびカナダの商業ビルオーナーは現在、需要応答制御を義務付ける2022年ASHRAE 90.1コードを満たすために、インテリジェント照明のアップグレードを優先しています。エネルギーサービス会社(ESCO)はこれらのアップグレードをパフォーマンス契約にまとめ、40〜70%の電力節約を実現し、回避した光熱費を通じて自己資金を確保します。カリフォルニア州のタイトル24は引き続きベンチマークとして機能し、プロパティマネージャーは法令遵守と光熱費補助金を確保するために在室センサーおよび昼光センサーを採用しています。年間照明エネルギーを70%削減したKTRK-TVの改修事例は、旧来のスイッチを交換する財務的論理を裏付けています。節約効果に加え、新しいシステムは個別シーン設定を提供し、競争の激しいオフィス市場において高収益テナントを引き付けます。
白熱灯の政策主導型グローバル段階的廃止によるスイッチ更新の加速
45ルーメン毎ワット基準の米国エネルギー省(DOE)による執行は、白熱灯およびほとんどのハロゲンランプを米国市場から事実上排除し、家庭がランプとともに非互換の調光回路を交換することを余儀なくさせています。欧州は段階的禁止後に同様の連鎖反応を経験し、ちらつきや早期故障を防ぐLED対応調光器のブームをもたらしました。カナダは2024年に米国と効率規制を調和させ、改修対応スイッチの一体的な北米市場を形成しました。その結果、施設管理者が調光非互換性に関するユーザークレームを未然に防ぐにつれ、住宅および商業施設にまたがる同期した交換サイクルが生まれています。
欧州住宅セクターにおけるIoT対応音声制御の普及
住宅消費者はますます音声制御照明をより広いスマートホームエコシステムへの最も容易な入口として捉えています。欧州の1億6,770万台のスマートホームデバイスの設置ベースは年率13.7%で拡大しており、照明スイッチはほとんどの家庭が最初に導入するノードです。ドイツの厳格なエネルギーコードはインテリジェント器具を奨励し、英国市場はAlexaおよびGoogleアシスタントのほぼ普遍的な利用から恩恵を受けており、これらは現在Matterプロトコルを活用して対応スイッチを自動検出します。Signifyは、Philips Hueを通じて、自然言語コマンドを解釈するAIシーン提案機能でコンビニエンスを強化しています。フランスの集合住宅開発業者は、壁面シーンコントローラーと比較してメンテナンスのオーバーヘッドが低いことを理由に、音声対応制御を標準設備として組み込んでいます。
アジア太平洋地域におけるエネルギーパフォーマンス契約による適応型照明制御の促進
中国、インド、および東南アジア全域の都市化は、新規商業空間に適応型照明制御を義務付ける拘束力のある効率目標と一致しています。ESCO契約を通じて、ビルオーナーは初期費用を回避しながらも、サービス提供者が保証する30〜50%のエネルギー節約を実現します。インドのスマートシティミッションは、在室センサーと無線ノードを備えたスマートポールに資本を配分し、高度なスイッチへの国内需要を強化しています。分散型エネルギーリソースの増加は、屋上太陽光発電出力や系統価格シグナルに合わせて消費量を調整できる需要応答型照明の価値をさらに高めています。
障壁の影響分析*
| 障壁 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Zigbee、BLEメッシュ、Thread、および独自スタック間の相互運用性の問題 | -1.4% | グローバル | 中期(2〜4年) |
| 米国における建築基準の異質性による認証コストの増大 | -0.8% | 米国およびカナダ | 短期(2年以内) |
| 接続型照明ネットワークにおけるサイバーセキュリティの脆弱性 | -0.7% | グローバル;重要施設で高まる | 中期(2〜4年) |
| 発展途上市場における価格感応性がプレミアム機能の普及を制限 | -0.5% | アジア太平洋、アフリカ、ラテンアメリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Zigbee、BLEメッシュ、Thread、および独自スタック間の相互運用性の問題
Matterスタンダードの表面上の約束にもかかわらず、プロのインテグレーターは複数プロトコルのデバイスが共存する場合にサイト遅延が発生することを依然として報告しています。フィールドテストでは、混合スタックネットワークは追加のハブを必要とすることが多く、コストと複雑性が増加することが示されています。[3]Theodoros Spyridopoulos、「無線周波数の脆弱性の調査…」、mdpi.com セキュリティ研究者は、Zigbee照明ノードの暗号化を無効化するリプレイ攻撃を実証しており、プロトコルの多様性が攻撃対象領域を拡大しうることを強調しています。複雑な設定フローに直面したエンドユーザーは単純なオン/オフソリューションに戻る傾向があり、住宅および小規模商業施設の両方でスマートスイッチの普及を遅らせています。
米国における建築基準の異質性による認証コストの増大
照明制御スイッチ市場に製品を供給するメーカーは、州レベルのエネルギーコードの複雑な状況に直面しています。カリフォルニア州のタイトル24は高度な需要応答能力を要求し、多くの他の法域は依然としてIECC 2021のより控えめなセンサー要件に従っています。この複雑な状況全体でのコンプライアンス達成には、重複したテストと文書化により、製品ファミリーごとに10万米ドル以上のコストがかかる場合があります。[4]Lutron Electronics、「0-10V調光センサーアプリケーションノート」、lutron.com 中小企業は米国での発売を頻繁に遅延させるか、カタログを一地域に限定し、競争圧力とイノベーションの速度を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信技術別:
無線プロトコルが信頼性への懸念にもかかわらず躍進有線アーキテクチャは2025年の照明制御スイッチ市場の64.15%を支配し、照明のダウンタイムが安全または収益リスクに相当する商業セクターの確定的パフォーマンスへの嗜好を証明しています。しかし、シリコンコストの低下とメッシュアルゴリズムの耐障害性向上により、無線コホートは年平均成長率10.05%で拡大しています。住宅プロジェクトでは、Bluetooth Low-Energyメッシュがゲートウェイハードウェアを不要にし、DIY消費者にとって魅力的な合理化された改修経路を提供します。
ホスピタリティおよび小売業のアーリーアダプターは、Matterを介して自動コミッショニングするThreadおよびZigbeeノードへの依存度を高め、設置作業時間を短縮しています。一方、Wi-Fiスイッチは既存のアクセスポイントが電力とバックホールを提供する環境でニッチを維持していますが、高いスタンバイ消費電力が依然として広範な展開を妨げています。独自のサブGHz(ギガヘルツ)ソリューションは、長距離リンクと電池不要の壁面ステーションがROIを向上させるスタジアム照明およびキャンパスプロジェクトで一般的です。高まるサイバーセキュリティへの注目は、ベンダーがアップデート経由のキーローテーションとゼロトラストプロビジョニングを組み合わせることを促しており、セキュリティが予測期間を通じて中核的な購入基準になることを示唆しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


スイッチタイプ別:
スマートマルチファンクションデバイスがユーザーエクスペリエンスを変革機械式トグルは2025年の照明制御スイッチ市場収益の39.15%を占め、既存の配線が2線式回路のみをサポートするコスト主導の改修においてその強さを示しました。しかしスマートマルチファンクションモデルは、更新されたコードが機械式製品では提供できない統合在室センシングと需要応答シグナルを要求するにつれ、年平均成長率8.31%で拡大しています。調光ユニットは安定した需要を維持していますが、メーカーは定電流LEDドライバへの自動適応マイクロコントローラを組み込み、以前の改修の波で一般的だったちらつきの苦情を回避しています。
プレミアムプロジェクトでは現在、シーンプリセット、色温度調整、および近距離音声ピックアップを備えた静電容量式タッチプレートが指定されています。デュアル素子PIRとマイクロフォニック検出を特徴とする在室センサーデバイスは、より高い精度を達成し、オープンオフィスでの誤作動を回避します。運動エネルギーハーベスティングの研究は、改修設置コストを50%削減できる電池不要の無線壁面制御を約束しており、これは配管要件以前に建設された集合住宅のストックにとって特に魅力的な提案です。将来のロードマップは、スイッチがセンサーデータをローカルで処理し、ビル管理システムにAPIを公開するエッジコントローラへと進化することを示しています。
最終用途セクター別:
商業用成長が住宅用導入を上回る住宅プロジェクトは2025年収益の47.35%を占め、スマートスピーカーの広範な普及とプラグアンドプレイ式スイッチ交換の簡便さによって支えられています。商業用需要は、ESCOが資金調達する改修がオフィス、ヘルスケア、および教育施設全体で拡大するにつれ、2031年にかけて年率7.51%で上昇すると予測されます。C-PACE(商業用不動産エネルギー効率化融資)は、ビルオーナーが売却時に移転する固定資産税評価を通じてアップグレードを償却できるようにすることで、普及をさらに加速させます。
物流センターおよび製造工場は、高天井環境において安全性を損なわずにエネルギー節約を実現するために、高天井LEDフィクスチャとペアにした堅牢なスマートスイッチをますます指定しています。ニューヨーク市の50万基の街路灯をネットワーク化するプログラムに代表される公共インフラは、センサーゲートウェイとしても機能するユーティリティグレードコントローラの需要を牽引しています。この公共セクターの推進はベンダーの信頼性を高め、民間セクターの採用を促進します。
用途別:
スマートシティイニシアチブを通じた屋外照明制御の急成長住宅、オフィス、工場にまたがる屋内スイートは依然として2025年支出の72.10%を占めていますが、都市が適応型道路照明、ファサード照明、および公園照明に投資するにつれ、屋外展開は年平均成長率8.09%を記録しています。ドバイの早期スマートポール展開は最初の月に25%の電力削減を実現し、近隣の法域に対するショーケースを提供しました。交通量と天候によって明るさを調整するAI対応コントローラが北米の800以上の自治体に展開され、スケーラビリティを実証しています。
スポーツ会場では、放送グラフィックスと光ショーを調整する超応答性DMX-over-IPスイッチを実験しています。建築照明デザイナーは、厳格な夜間輝度制限を満たしながらも都市のアイデンティティを高めるためにダイナミックカラーチューニングを採用しています。街路灯エンクロージャに統合された5G無線とエッジプロセッサの交差点が、大気質モニタリングや公衆Wi-Fiを含む補助サービスの基盤を築いています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
光源別:
LEDの優位性が制御システムの進化を促進LED技術は2025年にスイッチで制御されるランプの81.35%を占め、2031年にかけて年平均成長率6.88%で拡大します。従来の蛍光灯およびHIDの量が減少するにつれ、スイッチメーカーはディープディミング性能、ちらつき軽減、およびドライバーレベルのデータフィードバックを優先します。デジタルドライバーは色温度調整と、現在企業ウェルネスプログラムで要求される概日リズムサポートプロファイルを促進します。
LED器具に組み込まれたセンサーは、すべての照明器具を、電力線または無線リンクを介して在室、温度、または資産追跡シグナルを送信するネットワークノードに変換します。可視光周波数にブロードバンドデータを重畳するLi-Fi(ライトフィデリティ)パイロットは、照明と通信インフラの将来的な融合を示しています。最終的な効果は、制御インテリジェンスが壁面ボックスから分散型ドライバーへ移行し、製品設計とソフトウェア統合要件を再形成することです。
地理的分析
アジア太平洋地域照明制御スイッチ市場
アジア太平洋地域は2025年の収益の37.45%を占めており、中国の義務的な適応照明コードとインドのスマートシティミッションが高度なスイッチに対する需要を支えている。LEDランプを一括調達する国家公益事業プログラムは、相互運用可能な調光およびセンサーのための下流エコシステムを形成している。ベトナム、インドネシア、フィリピン全域にわたる急速な都市化がさらにアドレス可能な基盤を拡大しているが、これらの経済圏におけるコスト感応度がプレミアム多機能ユニットの普及を妨げる場合もある。
北米照明制御スイッチ市場
北米は、厳格な建築基準、充実したリベートの枠組み、および投資リスクを低減する成熟したESCOファイナンシングモデルにより、引き続き重要な役割を担っている。ASHRAE 90.1に基づく継続的な改修工事およびTitle 24の段階的な強化が勢いを持続させている。アルバータ大学で開発された電池不要のキネティックスイッチを含む研究およびパイロットプロジェクトが、同地域を技術革新の最前線に位置づけている。
中東・アフリカ照明制御スイッチ市場
中東およびアフリカは、各国政府がAI強化都市の建設に数十億ドル規模の予算を割り当てる中、最も高い7.02%のCAGRを記録している。UAEを拠点とするAion SentiaおよびサウジアラビアのNEOMは、照明ネットワークがエネルギー負荷を予測する地区規模のデジタルツインと連携した大規模展開を実証している。サブサハラアフリカにおけるオフグリッドソーラー街灯プログラムは、バッテリー寿命を延ばすために適応調光を採用しており、電化と効率化目標が交差する同地域独自の特徴を示している。

規制環境
エネルギーおよび電気安全規格は、各地域がより高効率な照明とより細やかな制御戦略を推進する中で、照明制御スイッチに対するコンプライアンスの枠組みを厳格化させている。米国では、2026年版の全米電気工事規程(NEC)の更新により、調光器や電子制御スイッチを含む機器型スイッチの要件が第404条から第406条(パートIII)に再編され、新版を採用する管轄区域全体の設置・検査実務に影響を与えている。同時に、ANSI/ASHRAE/IES規格90.1-2025では、更新された義務的照明制御戦略と改良された電力密度制限が組み込まれ、業務用プロジェクトにおけるデマンドレスポンス対応かつセンサー統合型制御の需要を強化している。
規格や適格性プログラムもまた、コネクテッドで相互運用可能な制御に向けた製品設計を形づくっている。DesignLights Consortiumは2026年1月5日、SSL技術要件バージョン6.0の申請受付を開始し、統合制御機能を持つ製品のリベート適格性に影響する制御オプション表を追加した。欧州では、規則(EU) 2024/1781(持続可能な製品のためのエコデザイン規則、ESPR)が、旧エコデザイン指令の枠組みに残る電気機器について2026年12月31日までの移行期間を設けており、IECの取り組みであるprEN IEC 60669-2-1:2026では、HBES/BACS統合を考慮した電子制御機器の要件が更新されている。北米の製品認証では、一般用スナップスイッチに関するUL 20/CSA C22.2 No. 111の更新が2027年1月31日の施行日に向けて進められ、占有センサーや調光器などのモジュール式デバイスに影響する要件が追加されている。
バリューチェーン分析
バリューチェーンは、原材料・電気機械部品、電子機器設計、大量生産、認証、そして多チャネル流通をカバーする。上流の投入材には、筐体や接点に使用される銅とエンジニアリングプラスチック、さらに調光器、タッチインターフェース、コネクテッドスイッチ向けの半導体やパッシブ部品が含まれる。製造は、コスト競争力のある機械部品や受託電子機器組立の面でアジアに大きく集中しており、より高い付加価値はファームウェア、接続スタック(例えばWi-Fi、Zigbee、Thread、BLEメッシュ)、そしてビルディングオートメーションやスマートホームエコシステムとのアプリケーション層統合にある。
主要な制約とリスク要因には、無線モジュールや制御ICに使用されるチップの入手可能性とリードタイム、および照明サプライチェーン全体に関わる特殊材料への依存が含まれる。蛍光体および関連照明部品に使用される特定のレアアースに対する中国の輸出管理は、供給不確実性の一因として指摘されており、スイッチや制御システムの部品構成表(BOM)に波及するコスト変動の要因となっている。これに対処するため、サプライヤーやOEMは生産拠点を東南アジアやインドへ多様化させ、重要な電子部品の在庫方針を調整し、住宅・商業施設全体で改修主導の更新サイクルへとチャネルが移行する中でマージンを守るため、プラットフォームの相互運用性とサイバーセキュリティ機能を重視している。
競合状況
照明制御スイッチ市場は適度に分散しています。Signify、Legrand、Lutron、Acuity BrandsなどのグローバルEMajorは、接続チップセットを供給するIoTスペシャリストおよび半導体プロバイダーと競合しています。AcuityによるQSCの12億1,500万米ドルの買収は、インテリジェントスペースグループをオーディオ、ビデオ、および制御領域に拡大し、フルスタックプラットフォーム所有戦略を示しています。Signifyは、PhilipsHueラインをAI駆動のシーン生成ソフトウェアと組み合わせ、ハードウェアではなくサービスで差別化を図る競争を強化しています。
プライベートエクイティの活動はこのセグメントの魅力を裏付けています。Kingswood Capitalは2億5,600万米ドルの買収後、KichlerとProgress Lightingを新会社Coleto Brandsの傘下に統合し、住宅チャネルでのシナジーを目指しています。SignifyのNanoleafに対するRF通信とカラーミキシングに関する特許侵害訴訟は、知的財産をめぐる競争の激化を浮き彫りにしています。
サイバーセキュリティ能力がホワイトスペースの差別化要因として浮上しています。パシフィックノースウェスト国立研究所は、接続型照明に対する57の脅威ベクターを分類しており、そのほとんどは器具自体ではなく管理ソフトウェアを標的としています。ベンダーは、クラウドへの露出を最小化するローカル処理アーキテクチャで対応し、セキュリティをエネルギー性能に匹敵する購買決定要因として位置付けています。
照明制御スイッチ産業リーダー
Signify BV
Legrand SA
Leviton Manufacturing Company Inc.
Lutron electronics co., Inc.
Eaton Corporation PLC
- *免責事項:主要選手の並び順不同

照明制御スイッチ市場
- Signify N.V.
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Eaton Corporation plc
- OSRAM GmbH
- Hubbell Inc.
- Acuity Brands, Inc.
- Honeywell International Inc.
- Schneider Electric SE
- Havells India Ltd.
- Panasonic Corporation
- ABB Ltd.
- Avi-on Labs
- TP-Link Technologies Co., Ltd.
- Belkin International (Wemo)
- Helvar Oy
- Crestron Electronics, Inc.
- Texas Instruments Incorporated

市場機会と将来展望
リベートおよび建物性能プログラムは、照明のエネルギー節約を超えた相互運用性と統合的な建物のメリットを実証するネットワーク型照明制御(NLC)にとって、短期的な新たな余地を生み出している。DesignLights Consortiumは2026年6月にNLC V5.2要件を発表し、施行日は2026年8月3日となった。この更新は相互運用性の基準を高めるとともに、サーモスタット対応のHVAC統合を追加しており、照明制御をビルディングマネジメントインターフェースと組み合わせられるスイッチベンダーにとって対応範囲を拡大している。規格面では、ANSI/ASHRAE/IES規格90.1-2025が商業ビルにおける義務的制御戦略の強度を高め、占有・非占有センシング、デイライティング制御、ビルディングオートメーションに連動するデマンドレスポンス対応デバイスの需要を後押ししている。
製品およびコンプライアンスの計画は、スマート安全性、計測、エッジインテリジェンス分野における差別化された製品にも余地を開く。UL 60335-2-107:2026は、スマート照明向けのRF耐性および熱暴走試験を導入し、施行日は2026年12月1日となる。これにより、メーカーはエンタープライズおよび重要施設向け顧客を対象とした、より堅牢な無線設計と熱設計へと移行を進めている。同時に、組込みAI制御手法の実世界での検証結果の公表(例えば、組込みハードウェア上の適応制御による測定可能なエネルギー節約を示すオフィス実証試験)は、センサーデータをローカルで処理し、BACnet対応のビルディングシステムを介してHVACと連携するスイッチやコントローラーへの移行を支えている。地域別では、日本の経済産業省(METI)が2026年7月に公表した省エネルギー法に関連する改正案は、ラベリングおよび監視のためにリアルタイムの電力データを送信できるスマート照明製品へのコンプライアンス主導の需要を示しており、計測対応スイッチや統合エネルギー管理バンドルへの機会と合致している。
Recent Industry Developments in 照明制御スイッチ市場
- 2026年6月:Signifyは、有線オン/オフスイッチ、有線調光スイッチ、そして従来型照明回路のスマート制御向け有線壁面スイッチモジュールを含む新しい有線スイッチ製品でPhilips Hueのポートフォリオを拡大した。拡大されたHueラインは、ランプや無線アクセサリーを超えて壁面の制御ポイントを取り込み、改修市場での採用を支えつつ、スイッチレベルでのプラットフォームの位置づけを強化している。
- 2026年2月:Leviton社はSonos社と提携し、Decora Smart Wi-FiシーンコントローラースイッチをSonosオーディオシステムと統合し、照明と音楽の統合的な壁面制御を実現した。これにより、シーンコントローラーは複数機能を持つホームインターフェースとして位置づけられ、共有ユースケースを通じて単体のスマートスイッチとの差別化が図られている。
- 2025年6月:Mouserは、スマートホーム統合業者向けにMEAN WELLのMatter対応無線LEDドライバーを発表した。Matter対応ドライバーの入手性の広がりは、ランプ、ドライバー、壁面制御機器間のエンドツーエンドの互換性を支え、改修および新築のスマート照明プロジェクトを対象とするスイッチメーカーの統合の手間を軽減している。


照明制御スイッチ市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、住宅、商業、産業、および公共インフラの屋内・屋外環境において、照明の点灯・消灯、調光、および照明回路の管理に使用される照明制御スイッチからの収益を対象とする。
対象範囲の除外事項:スイッチ製品の価値の一部として販売される場合を除き、完全な照明制御システム、照明器具、ランプ、およびビルディングマネジメントソフトウェアは除外する。
セグメンテーション概要
- 通信技術別
- 有線
- 無線
- 独自RF
- Zigbee
- Bluetooth Low-Energyメッシュ
- Wi-Fi
- Z-Wave
- Thread
- スイッチタイプ別
- 機械式オン/オフトグル
- 調光器
- タッチ式静電容量型
- 在室/空室センサー
- スマート/接続型マルチファンクション
- 最終用途セクター別
- 住宅
- 商業
- 産業
- 公共インフラおよびユーティリティ
- 用途別
- 屋内
- 住宅屋内
- 商業屋内
- 産業屋内
- 屋外
- 街路および道路
- 建築およびファサード
- スポーツおよびスタジアム
- 屋内
- 光源別
- 白熱灯
- 蛍光灯
- 発光ダイオード(LED)
- その他の光源(HID、ハロゲン)
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 湾岸協力会議諸国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要がどこから発生するか、そして建物面積やプロジェクトタイプごとに通常どの程度のハードウェアが設置されるかをマッピングすることから始まる。米国エネルギー情報局、米国センサス局の建設・住宅データ、Eurostatの建物指標、UN Comtradeの貿易統計、IEAのエネルギー効率関連刊行物などの公的資料を用いて、活動水準と採用の兆候を確認した。
次に、企業の年次報告書、投資家向け説明資料、製品カタログ、配線機器やスマートホーム普及に関する信頼できる報道を用いて、供給とプライシングの状況を構築する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースも参照し、製品フローと価格動向の妥当性を確認した。これらのデスクソースは例示的なものであり、データ収集、仮説検証、ギャップの明確化のために他の公的資料も使用した。
一次インタビューおよび調査
一次調査は、公開データでは見えない仮説、特にチャネルプライシング、機械式スイッチと調光器の間のミックスシフト、そして改修プロジェクトにおける無線採用のペースを検証するために実施した。主要地域のメーカー、流通業者、電気工事業者、大規模施設・プロジェクト関係者と対話を行い、最終的な規模算定は購買決定と設置の実際の傾向を反映している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):12% | アジア太平洋地域(APAC):45% |
| ミドルティア:48% | 機能/部門リーダー:38% | 欧州・中東・アフリカ(EMEA):29% |
| 中小プレイヤー:14% | マネージャー:50% | 南北アメリカ:26% |
市場規模算定・予測
基本モデルは、建設活動、改修の強度、建物ストックの更新をアドレサブルなスイッチ需要プールに再構築し、それを地域別平均販売価格で価値に変換するトップダウンアプローチを用いて構築されている。合計値を現実的に保つため、サンプル抽出したサプライヤーの収益内訳、流通チャネルのチェック、いくつかの代表的な国における数量×ASPのクロスチェックなど、選択的なボトムアップ検証を用いて結果を裏付けている。
モデルで使用される主要な入力データには、建設開始・完工件数、改修支出の方向性、電化・エネルギー効率政策の兆候、屋内対屋外の照明更新率、改修工事における無線普及率、そして標準オン/オフスイッチと調光・タッチ制御機器の間のミックスシフトが含まれる。市場は建設サイクルと改修インセンティブに敏感であるため、予測はシナリオ分析を用いて行われ、そのシナリオはプライシング、ミックス、プロジェクト時期に関するインタビュー対象者の予想と整合させている。小規模国でボトムアップ情報が欠落している場合、一人当たり建設活動を代理指標として用い、比較可能な市場からの検証済みミックス仮定を適用することでギャップに対応している。
データ検証と更新サイクル
算出結果は、建設指標、輸出入動向、配線機器における報告済みの収益動向などの独立した指標と照合され、その後、内部承認前に差異が検証される。ある国の結果が異常に見える場合は、根本的な要因を再検討し、価格ロジックを再確認し、ミックスやタイミングでギャップを説明できない場合はソースに再度連絡する。
レポートは毎年更新され、需要、プライシング、または規制に重要な影響を与える出来事が発生した場合には中間更新も行われる。提供前には、アナリストがモデルと主要な仮定全体を新たに見直し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの照明制御スイッチ市場規模と他の公表推定値との比較
照明制御スイッチの公表市場価値が異なるのは、対象製品の境界が必ずしも同じではないこと、そしてプライシングや為替レートの選択が、単位需要が同様に見えても総額の数値を変動させることが理由である。当社は範囲をスイッチハードウェアの価値に集中させ、改修サイクルと新築サイクルが地域間でミックスをどのように変化させるかも注視している。
主なギャップは通常、ソースがより広範な照明制御システムを混合しているかどうか、有線製品と無線製品をどのように扱っているか、そしてスマート機能の増加に伴いASPをどのように段階的に引き上げているかから生じる。もう一つの要因は更新のタイミングである。異なる通貨換算月を使用し、チャネルからのフィードバックに対して価格を再確認しないことで、米ドルの総額が変化する可能性がある。これが、Mordor Intelligenceにおいて更新頻度と検証プロセスが重視されている理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.36 B (2026) | |
| 業界誌A | USD 7.82 B (2024) | より早い基準年とより速い短期的な成長フレームを使用しており、範囲が一部でより広く見えるため、隣接する照明制御製品を混合し、純粋なスイッチ価値に対して単位仮定を膨らませる可能性がある。 |
| 業界ポータルB | USD 7.59 B (2021) | より古い基準年に依存しており、ASPの推移や通貨タイミングが地域間でどのように処理されたかについての可視性が限られているため、開始値を圧縮させ、異なる長期的な推移経路を生み出す可能性がある。 |
これら3つの数値の差は、主に基準年の選択、制御システム周辺の範囲の違い、そしてプライシングと為替が予測を通じてどのように更新されるかによって説明される。観測可能な建設・改修指標に紐づいた入力データを維持し、インタビューを通じてプライシングとミックスを検証することで、当社の推定値は毎年繰り返し実行可能な手順に対して追跡可能な状態を保っている。


レポートで回答される主要質問
照明制御スイッチ市場の現在の規模は?
照明制御スイッチ市場規模は2026年に83億6,000万米ドルで、2031年までに116億3,000万米ドルに達すると予測されます。
照明制御スイッチ市場をリードする地域はどこですか?
アジア太平洋地域は政府支援のLEDプログラムとスマートシティ投資により最大の37.45%の収益シェアを保有しています。
無線照明制御の成長速度はどのくらいですか?
無線ソリューションは、コンポーネント価格の低下とMatterによるデバイスの相互運用性の向上により、年平均成長率10.05%で拡大しています。
商業ビルがスマートスイッチを急速に採用している理由は何ですか?
パフォーマンスベースのESCO契約が40〜70%のエネルギー節約を保証し、スマートスイッチを財務的に魅力的な改修投資にしています。
市場成長への主な障壁は何ですか?
プロトコルレベルの相互運用性の問題と多様な米国建築基準が、メーカーの統合および認証コストを増大させています。
戦略的買収で最も活発な企業はどこですか?
Acuity Brands、Signify、およびKingswood Capitalが最近の取引をリードし、買収を通じてプラットフォームの深みとチャネルリーチを構築しています。
最終更新日:



