
天然食用着色料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
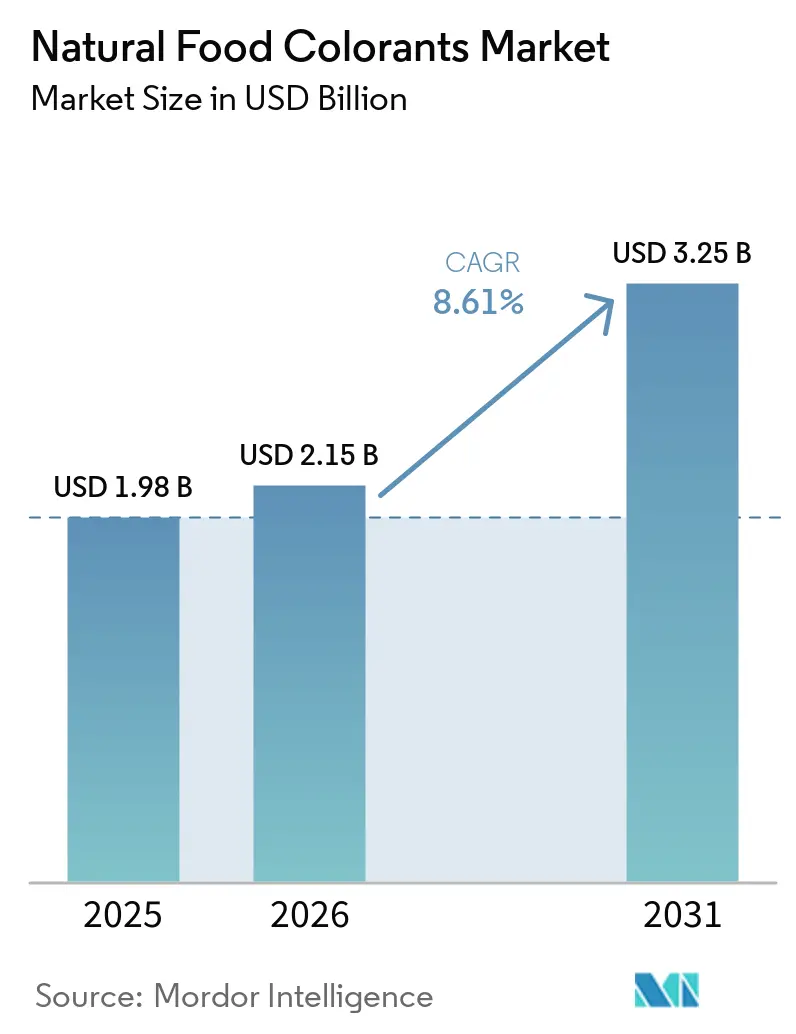
| 市場規模 (2026) | 2.15 十億米ドル |
| 市場規模 (2031) | 3.25 十億米ドル |
| 成長率 (2026 - 2031) | 8.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天然食用着色料市場分析
天然食品着色料市場規模は2025年に19.8億米ドルと評価され、2026年の21.5億米ドルから2031年には32.5億米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.61%です。成長の勢いは、より厳格な規制、合成アゾ染料に対する消費者の拒否感、そして原材料の価格変動が続く中でもマージンを守る抽出・発酵技術の革新という三者の緊密な相互作用から生まれています。欧州が早期に規制の方向性をめ、アジア太平洋地域が現在最も急速な普及を示しており、北米では米国食品医薬品局(FDA)の新たな承認が長年求められていた天然青色ソリューションの道を開いたことで市場が拡大しています。市場参加者は、合併・買収、発酵の規模拡大、および熱やpHストレスにさらされた食品中の色素を安定化させる技術を通じてシェアを守っています。特に飲料分野において人工着色料を排除するよう求める小売業者のスコアカードは、棚スペースへのアクセスにほぼ必須の条件となっています。精密生物学は同時に生産サイクルを短縮し、天候に左右される変動要因を排除することで、コモディティ抽出業者の参入障壁を高め、イノベーションリーダーと中小規模の地域加工業者との格差を拡大しています。
主要レポートのポイント
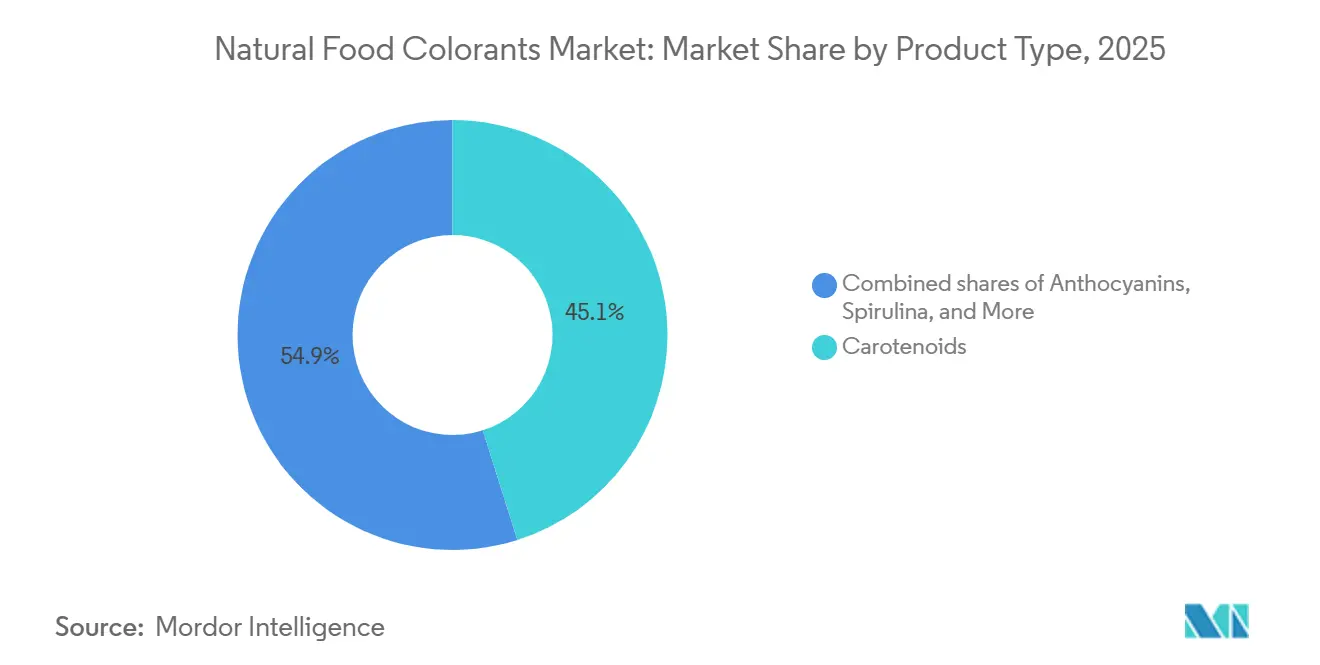
- 製品タイプ別では、カロテノイドが2025年に売上高シェアの45.12%をリードしました。アントシアニンは2031年にかけて9.15%のCAGRで拡大する見込みです。
- 色別では、赤色素が2025年に天然食用着色料市場規模の31.28%のシェアを占め、青色は2031年までに10.02%のCAGRで成長しています。
- 形態別では、粉末形態が2025年に58.25%のシェアで支配的であり、液体濃縮液は2031年にかけて9.58%のCAGRを記録すると予測されています。
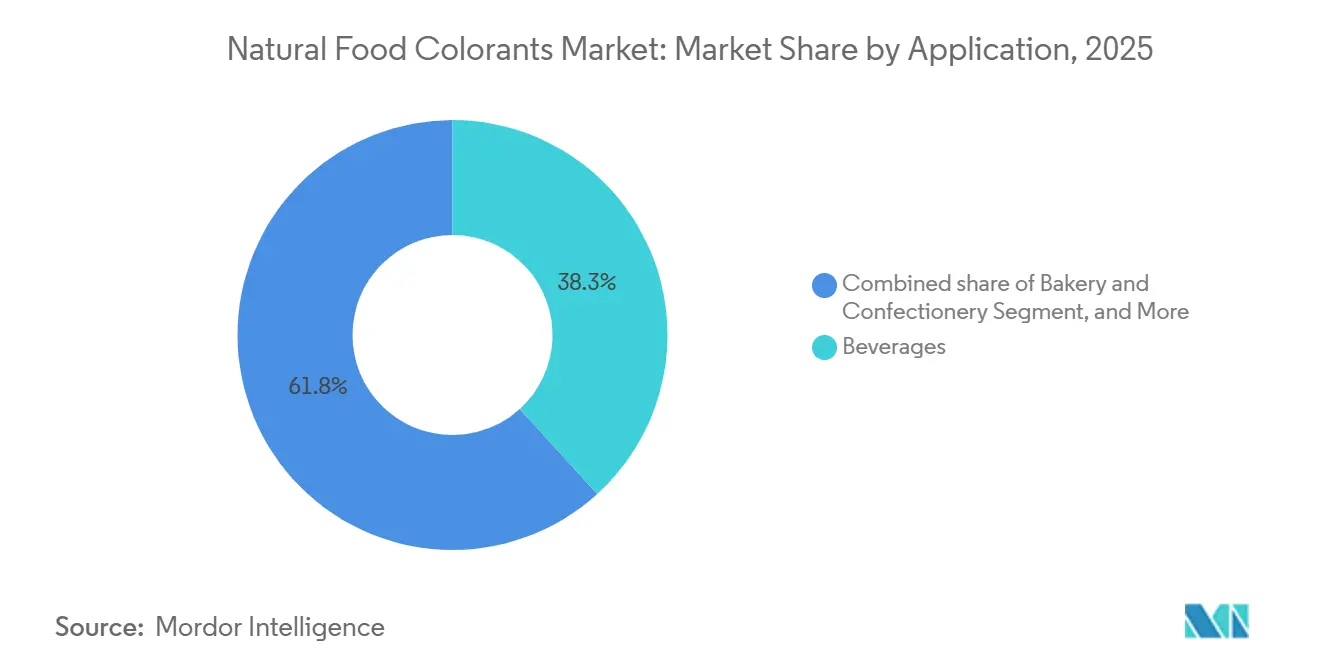
- 用途別では、飲料が2025年に天然食用着色料市場規模の38.25%を占め、栄養補助食品が2026年〜2031年にかけて10.58%のCAGRで上昇しています。
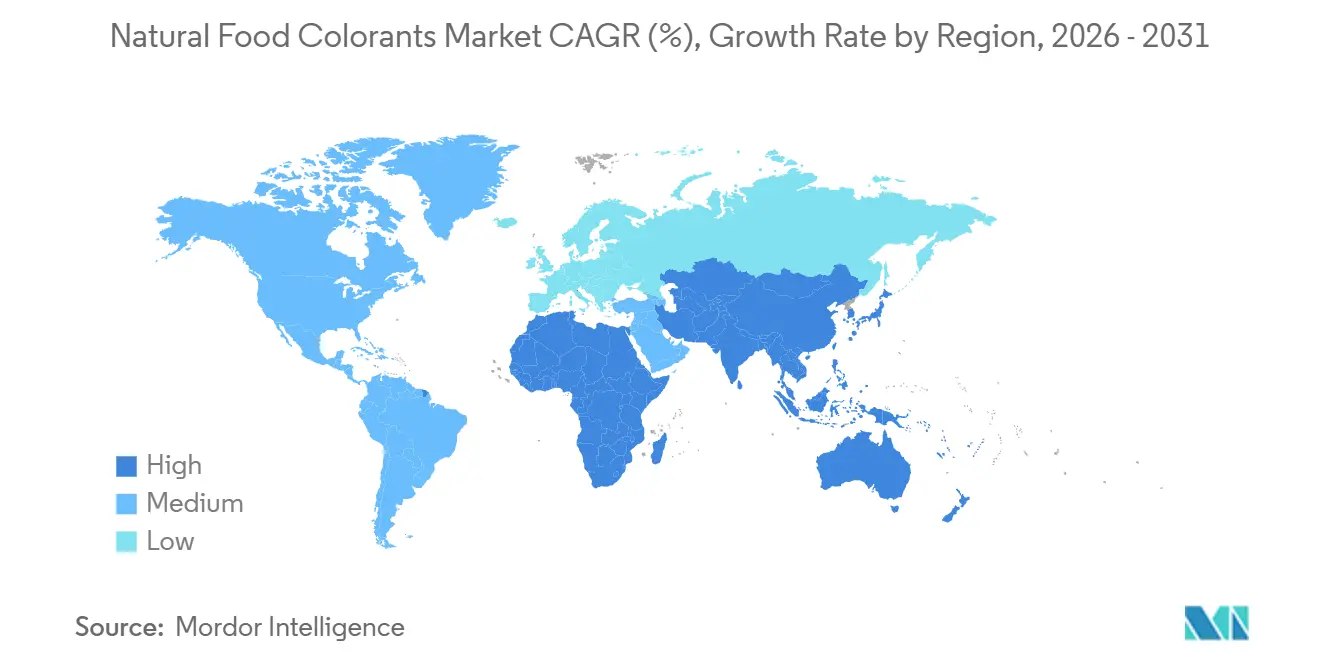
- 地域別では、欧州が2025年に天然食用着色料市場シェアの35.46%を保持し、アジア太平洋地域は見通し期間中に9.78%のCAGRを達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの影響度(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 合成色素に対するクリーンラベルおよび天然成分への消費者選好 | +2.1% | 西欧、北米、都市部アジア太平洋で早期の恩恵を受けながら、世界規模で展開 | 中期(2〜4年) |
| 植物由来色素に対する飲料・製パン・菓子類における需要の増加 | +1.8% | 世界規模で展開。飲料は北米と欧州で最も強く、製パンはアジア太平洋で顕著 | 短期(2年以内) |
| カロテノイドおよびフィコシアニン供給源における抗酸化物質由来の健康上の恩恵 | +1.3% | 北米および西欧の栄養補助食品においてプレミアムポジショニングが確立されており、世界的に展開 | 中期(2〜4年) |
| 市場を牽引する天然色素抽出技術の技術的進歩 | +1.2% | オランダ、デンマーク、米国の研究開発拠点に集中した世界規模での展開 | 長期(4年以上) |
| 政府機関による規制承認 | +1.0% | 北米(FDA)、欧州(欧州食品安全機関(EFSA))、アジア太平洋(インド食品安全・基準局(FSSAI)、中国食品薬品監督管理総局(CFDA)) | 短期(2年以内) |
| スケーラブルかつコスト効率の高い生産のための微生物および油溶性イノベーション | +0.7% | 世界規模で展開。北米と欧州で早期商業化が進行中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成色素に対するクリーンラベルおよび天然成分への消費者選好
国際食品情報協議会(International Food Information Council)が実施した2025年の調査によると、世界の消費者の83%が包装食品を購入する際に原材料の透明性を重視していることが明らかになっています[1]。さらに、消費者の86%は天然色素と合成色素を識別できるようになっています。この意識の高まりは、タートラジンやアリュラレッドなどの特定のアゾ色素を子供の多動性と関連付けたアドボカシーキャンペーンが大きく貢献しています。これを受け、欧州連合(EU)は2010年に6種の特定合成着色料を含む製品への警告表示義務を導入し、自主的な原材料変更を促進するとともに、欧州委員会規則1333/2008の重要性を強調しました。大手小売業者もこの流れに対応しており、2024年にテスコ(Tesco)とカルフール(Carrefour)はプライベートブランド製品から人工着色料を排除し、ウォルマート(Walmart)の「Great For You」ラベルは合成色素を含む製品を除外しました。これにより二層構造の棚システムが生まれ、天然色素を使用した製品は20〜30%の価格プレミアムを実現しつつも、同等の販売速度を維持しています。微生物発酵や超臨界CO₂抽出などの生産方法が天然色素のコストを年間15%削減するにつれて、支払い意欲のギャップは縮小しています。このトレンドにより、ブランドは価格プレミアムのみに依存することなくクリーンラベルのポジショニングを採用できるようになっています。規制面では、企業はFDAの着色料添加申請(Color Additive Petitions)およびEFSAの再評価プロトコルを遵守する必要があります。これらのプロセスは詳細な毒性学的資料の提出を要求しますが、承認取得は大きな競争上の優位性をもたらします。
植物由来色素に対する飲料・製パン・菓子類における需要の増加
2025年において、飲料用途は天然色素量の38.25%を占めました。この成長は主に、合成添加物を排除するよう求める小売業者の評価基準を満たすために原材料を変更した主要炭酸清涼飲料メーカーによって牽引されました。例えば、PepsiCo社は2024年にゲータレード(Gatorade)から人工着色料を除去し、ベータカロテンおよび果実・野菜濃縮液に置き換えました。この原材料変更はPepsiCo社のグローバルポートフォリオ全体に展開され、PepsiCo社の2024年度年次報告書に詳述されているように、欧州市場におけるCoca-Cola社のファンタ(Fanta)の原材料変更にも反映されました。製パン・菓子類部門は特有の課題に直面しています。赤キャベツやエルダーベリーから得られるアントシアニンはケーキ生地のようなアルカリ性pH環境下で分解します。これに対処するため、メーカーはこれらの着色料をマルトデキストリンマトリックスに封入するか、クエン酸緩衝液と共調合し、180℃を超える焼成温度においても色の安定性を確保しています。菓子メーカーのリーダーであるMars社は、特定市場においてM&Mのチョコレートをスピルリナ由来の青色とターメリック黄色に切り替えました。この変更によりコストが10%増加したものの、クリーンラベルの要件に適合し、合成着色料であるブリリアントブルーFCF(Brilliant Blue FCF)の使用を廃止しました。また、中東および東南アジアの規制当局がEU基準をますます採用するにつれて、この転換は輸出機会をもたらしました。湾岸協力会議標準化機構(GCC Standardization Organization)によると、天然色素を使用した製品は合成色素を使用した製品と比べて輸入規制が少ないとされています。ISO 22000食品安全認証およびハラール・コーシャー認証への準拠は不可欠であり、天然植物由来色素は昆虫由来のカーミンよりもこれらの要件を満たすのに有利な立場にあります。
カロテノイドおよびフィコシアニン供給源における抗酸化物質由来の健康上の恩恵
強化飲料やグミ菓子には現在、マリーゴールドの花びらから得られるキサントフィルカロテノイドであるルテインおよびゼアキサンチンが10〜20ミリグラム含まれています。これらの用量は、黄斑色素光学密度の改善およびデジタルデバイスのユーザーに対するブルーライト曝露からの保護と臨床的に関連付けられています。ヘマトコッカス・プルビアリス(Haematococcus pluvialis)微細藻類から得られるアスタキサンチンは、ビタミンEより550倍強力な一重項酸素消去能を示します。これにより、アスタキサンチンはコーラルピンクの着色と酸化ストレス軽減の両方をもたらすスポーツ栄養バーにとって価値ある成分となっています。アルスロスピラ・プラテンシス(Arthrospira platensis)(一般にスピルリナとして知られる)から得られるフィコシアニンは、試験管内でのCOX-2阻害を示します。これにより、タンパク質パウダーや機能性ショットにターコイズ色を付与しながら、栄養補助食品における関節健康に関する訴求をサポートします。色と生体活性の組み合わせにより、ブランドは成分リストを最適化できます。例えば、合成青色1号と別途の抗酸化剤をスピルリナエキス一種で代替できます。このアプローチにより製品ラベルが簡素化され、1SKU当たりの調合コストが12%削減されます。規制当局も重要な役割を果たしており、FDAは特定のカロテノイド供給源に対して一般的に安全と認められる(GRAS)ステータスを付与しています。また、EFSAは1日許容摂取量(ADI)ガイドラインを設定しており、天然エキスは通常、機能的用量においてこれを満たしています[2]。
市場を牽引する天然色素抽出技術の技術的進歩
パルス電場(PEF)技術は短時間の高電圧パルスを用いて植物細胞膜を破壊します。この技術により、従来の溶媒浸漬法と比較してブラックカラントからのアントシアニン収率が40%向上し、処理時間が8時間からわずか45分に短縮されます。31℃・74バールで行われる超臨界CO₂抽出は、パプリカおよびアナトーから親油性カロテノイドを選択的に抽出します。この方法は熱分解とヘキサン残留物を防止し、有機認証基準への準拠を確保しながら、欧州市場において25%の価格プレミアムを達成しています。塩化コリンと有機酸で構成される天然深共晶溶媒(NADES)は、常温でポリフェノール系色素を溶解します。これにより、エネルギー集約的な加熱が不要となり、グリーンケミストリーの原則に合致するため、持続可能性を重視する調達チームに訴求します。アルギン酸またはアラビアガムシェルを用いたマイクロカプセル化は、アントシアニンをpHと光曝露から保護します。これにより、透明PETボトル入り飲料の賞味期限が3ヶ月から12ヶ月に延長され、コールドチェーンインフラが限られた熱帯地域での常温流通が可能となります。コンプライアンス要件には、加工助剤を制限するEU規則1333/2008(食品添加物に関する規則)への準拠および第1階層サプライヤーの標準であるISO 9001品質管理認証の取得が含まれます。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの影響度(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 天然食用着色料の高い加工コストと低い収率 | -1.4% | 世界規模で展開。南アジア、アフリカ、ラテンアメリカの価格に敏感な市場で最も深刻 | 短期(2年以内) |
| 季節性のある植物および藻類供給源に起因するサプライチェーンの変動性 | -0.9% | 世界規模で展開。単一原産地作物(ペルーのアナトー、インドのターメリック)に依存する地域に集中 | 中期(2〜4年) |
| 高温または酸性食品用途における色の不安定性 | -0.6% | 世界規模で展開。特に製パンおよび酸性飲料セグメントに影響 | 中期(2〜4年) |
| 厳格な規制遵守要件 | -0.4% | 北米(FDA)、欧州(EFSA)、アジア太平洋(FSSAI、CFDA) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然食用着色料の高い加工コストと低い収率
世界の天然食用着色料市場は、技術的な進歩にもかかわらず、重大な経済的課題に直面しています。加工コストと収率の制約は、世界的に市場浸透を制限する価格プレミアムを生み出しています。天然着色料は合成代替品よりも高価格を示し、特に厳格な利益率要件を持つマス市場製品において、地域ごとに調合上の課題をもたらしています。原材料の不一致、複雑な抽出プロセス、天然供給源における低い色素濃度、および地域ごとの生産能力の差異など、複数の要因がこのコスト格差に寄与しています。こうした経済的制約により、バイオテクノロジーソリューションにおけるイノベーションが世界的に促進されています。Phytolon社などの企業は、天然着色料のコストを潜在的に削減するための発酵ベースの生産方法を開発しています。FDAはPhytolon社からビートルートレッドおよびウチワサボテン黄色の着色料添加申請を受理しており、これらの革新的アプローチの商業化における進展を示しています。加工コストは依然として世界的に重大な市場阻害要因ですが、合成色素を排除するための規制圧力の高まりにより、天然代替品の価格プレミアムが受け入れられやすい市場環境が生まれています。高い生産コストは、特にメーカーが競争力のある価格を維持するのに苦労している価格に敏感な発展途上市場において、市場成長を引き続き妨げています。
季節性のある植物および藻類供給源に起因するサプライチェーンの変動性
インドの主要ターメリック栽培地域であるアーンドラ・プラデーシュ州とタミル・ナードゥ州では、モンスーンの降雨量と土壌硫黄濃度に応じて、クルクミン含量が2.5%〜6.5%の範囲で変動します。この変動性により、買い手は十分な色素供給を確保するために30%の過剰契約を余儀なくされ、在庫保有コストが上昇しています。ペルーのウチワサボテン(Opuntia)上で飼育されたコチニールカイガラムシ(Dactylopius coccus)から抽出されるカーミンは、2年周期の病害サイクルおよび気候変動に起因するサボテンの枯死の影響を受けます。これらの問題により、2024年には供給が40%不足し、スポット価格は8週間以内に1キログラム当たり80米ドルから135米ドルへ上昇しました。開放型レースウェイで培養されるスピルリナは、肝毒性のあるミクロシスチンを産生するアナベナ(Anabaena)およびミクロキスティス(Microcystis)シアノバクテリアによる汚染を受けやすい状況です。1回の汚染事故だけで10ヘクタール規模の養殖池全体を破壊し、納品が90日間遅延する可能性があります。ペルーとケニアでのアナトー種子(ビクサ・オレラナ(Bixa orellana))の収穫は年1回であり、安定した供給を維持するために加工業者は12ヶ月分の運転資金を手当てする必要があります。これにより施設1棟当たり200万〜500万米ドルが拘束され、ジャストインタイム在庫を活用する合成色素販売業者と比較して調達コストが180ベーシスポイント上昇しています。EU規則178/2002およびFSMA予防的管理に基づくトレーサビリティを含むコンプライアンス要件は、サプライヤー監査およびロット単位の文書化を義務付けており、年間1万2,000〜2万米ドルの管理費用が追加されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スピルリナがカロテノイドの優位性に挑戦2025年において、カロテノイドは売上高の45.12%を占め、乳製品、製パン、飲料分野における重要な役割を強調しました。発酵が市場の22%という増大するシェアを確保するにつれて、カロテノイド向けの天然食用着色料市場は着実に成長し、合成代替品とのコスト格差が縮小すると予想されます。アントシアニンはカーミンを効果的に代替しながらも特徴的な赤と紫を維持するビーガンキャンディラインに牽引され、9.15%のCAGRで最も急速に成長する製品グループとなっています。
精密発酵で生産されたベータカロテンはすでに合成オプションとのコスト同等性に達しており、他のカロテノイドにも影響を与えうる転換点を示しています。pHと熱の課題にもかかわらず、クルクミンはカレーソースや栄養補助食品においてそのニッチを維持し続けています。食品におけるカーミンの使用は減少していますが、化粧品における需要が部分的な支持を提供しています。しかし、ベリー由来の赤色素が勢いを増すにつれて、天然食用着色料市場におけるカーミンのシェアは減少すると予想されます。青色着色料セグメントのリーダーであるスピルリナは現在、バタフライピーやガルディエリア(Galdieria)などの新興プレーヤーとの競争に直面しています。しかしながら、スピルリナの確立された官能特性とスケールアップの優位性により、既存企業にはコスト効率を最適化する機会があります。


注記: 個々のセグメントのシェアはレポート購入時にご覧いただけます
色別:
赤の優位性が継続、青は注目の新星として台頭2025年において、赤は市場の31.28%のシェアを占め、果物、デザート、ソースへの幅広い用途があることから、天然食用着色料市場がこの地位を近いうちに失う可能性は低い状況です。しかし、10.02%のCAGRで成長している青色サブセグメントは、ソーシャルメディア向けの視覚的に魅力的なコンテンツを作りたい飲料、アイスクリーム、スポーツ栄養ブランドから相当な注目を集めています。FDAの2025年におけるバタフライピーエキスの承認とEFSAのガルディエリアブルーの認可により、調合技術者が利用できる選択肢が拡大し、スピルリナが風味マスキング技術を改善するよう促しています。
黄色(クルクミン、ベータカロテンなど)とオレンジ(アナトー、パプリカなど)は引き続き不可欠であり、緑は色素の組み合わせに頼ることが多く、成長が制約されています。一方、紫とピンクはヨーグルトや冷凍デザートなどのプレミアムセグメントで支持を集めており、「ユニコーン」カラーパレットへの消費者の関心と一致しています。絶対収益において赤の優位性は維持されますが、相対的な成長という観点では青セグメントが他の色を凌駕すると予想されます。
形態別:
粉末の優位性が持続しながらも液体濃縮液が普及2025年において、粉末形態はセグメント売上高の58.25%を占め、棚安定性、製パンミックスにおける正確な用量設定、スナックやシリアル生産で一般的に使用される乾式混合機器との相性の良さが評価されています。スプレー乾燥およびフリーズドライ技術により天然色素がマルトデキストリンまたはアラビアガムマトリックス内に封入され、常温条件下で24ヶ月の賞味期限が確保されます。この進歩は製品の長期保存を可能にするだけでなく、「食品工学ジャーナル(Journal of Food Engineering)」の報告によると、液体濃縮液と比較してコールドチェーン物流コストが35%削減されます。水系および油系分散液を含む液体濃縮液は、2031年にかけて9.58%のCAGRで成長すると予測されています。この成長は、インライン注入システムの採用を進める飲料受託製造業者によって牽引されており、バッチ間の色変動を1デルタE以下に低減し、生産作業者の粉塵曝露リスクを排除しています。
さらに、液体形態は機能性ショットやレディ・トゥ・ドリンクティーにおけるマイクロドーシングをサポートします。この場合、粉末では溶解のために高剪断混合が必要となり、バッチ当たりの処理時間が8〜12分増加します。エマルジョン技術は、液滴サイズを200ナノメートル以下に抑えることで水系飲料中の親油性カロテノイドを安定化させ、クリーミングを防止して色の強度を3倍に向上させます。このイノベーションにより、調合技術者は添加量を64%削減でき、原材料コストを大幅に低減します。しかし、粉末形態は酸性飲料用途において限界があり、アントシアニン粉末は不完全な再水和と粒子凝集により液体濃縮液と比較して色の強度が20%低下します。規制コンプライアンスは依然として重要であり、FDAの着色料添加物の適正製造基準(GMP)は粒子サイズ仕様と微生物限界値を義務付けています。同様に、EUの規則1333/2008は液体製剤における加工助剤に制限を設けています。
用途別:
ニュートラシューティカルズが将来の成長を牽引2025年において、飲料は用途別売上高の38.25%を占め、合成添加物を排除する小売業者のクリーンラベル評価基準を満たすために原材料を変更した炭酸清涼飲料、スポーツドリンク、レディ・トゥ・ドリンクティーによって牽引されました。ノンアルコール飲料が飲料用途量の82%を占め、クラフトビール、フレーバーモルト飲料、レディ・トゥ・ドリンクカクテルなどのアルコール飲料セグメントはプレミアム化と健康志向のトレンドに沿うために天然色素を採用しました。栄養補助食品は最も急速な用途成長を示し、2031年にかけて10.58%のCAGRが予測されています。この成長は、眼の健康向けのルテインとゼアキサンチンソフトジェル、スポーツ回復向けのアスタキサンチンカプセル、免疫サポートとして販売されるスピルリナタブレットなどの製品によって支えられています。栄養補助食品セグメントは、視覚的な訴求を高め、ラベル訴求をサポートする生理活性化合物を提供するという天然色素の二重機能から恩恵を受けています。この機能により、ブランドは成分リストを簡素化し、規制申請を効率化できます。製パン・菓子類用途は調合上の課題に直面しています。例えば、アントシアニンはアルカリ性pHのケーキ生地中で分解するためカプセル化または酸味料との共調合が必要であり、クルクミンはレトルト滅菌中に色の強度の60%を失います。
ヨーグルト、アイスクリーム、チーズを含む乳製品はアナトー、ベータカロテン、カーミンを使用しています。高脂肪マトリックスにおいてハロー効果を防止するため、油溶性形態が好まれます。スナックやシリアルはターメリック、パプリカ、ビートルートパウダーを使用して、若い消費者をターゲットとしたトレンディな「レインボー」バリエーションを作り出しています。ただし、隣接する製品間での色移行を防止するためにバリアコーティングが施され、1単位当たり0.02米ドルの追加コストが発生します。規制機関は市場に大きな影響を与えており、FDAは特定用途向けのGRAS通知を発行し、EFSAはクルクミンを体重1キログラム当たり1日0.1ミリグラムの摂取量に制限するなどの使用量制限を設けています。

注記: 個々のセグメントのシェアはレポート購入時にご覧いただけます
地域分析
ヨーロッパ天然食用着色料市場
2025年、ヨーロッパは世界収益の35.46%を占め、厳格なクリーンラベル規制と合成アゾ染料の早期廃止によって牽引されました。欧州委員会の2010年指令は、6種類の合成着色料に警告ラベルの表示を義務付け、自主的な処方変更を促しました。2024年までに、テスコやカルフールなどの主要小売業者は、欧州委員会規則1333/2008に準拠し、プライベートブランド商品から人工着色料を含む製品を撤廃しました。2025年1月、EFSAはGaldieria sulphuraria由来のフィコシアニンを承認し、青色の植物性ヨーグルトやアイスクリームの製造が可能となりました。これらの製品は、以前は海藻の臭を伴うスピルリナに依存していましたが、EFSAジャーナル2025に記載されているように、6か月以内にヨーロッパの22の乳製品ブランドにおける処方変更プロジェクトを引き起こしました。ミエルロにあるGNT GroupのExberry施設とカタルーニャにあるRoha Dyechemの工場を擁するスペインとオランダは、天然着色料の主要生産拠点として機能しており、エンドユーザーへの近接性と北アフリカおよび南アメリカからの原材料へのアクセスという利点を享受しています。ポーランドとベルギーは成長市場として台頭しており、菓子・ベーカリー部門がEU輸出基準を満たし、西ヨーロッパ市場でプレミアムポジショニングを実現するために天然着色料を採用しています。
アジア太平洋天然食用着色料市場
アジア太平洋地域は、世界銀行開発指標によると、都市化、所得の向上、中国・インド・東南アジアにおける包装食品消費の増加に牽引され、2031年までに9.78%という強いCAGRで首位を維持しています。2024年、中国の国家衛生健康委員会は承認済み天然着色料のリストを拡大し、コーデックス・アリメンタリウス基準に準拠するとともに、国内食品加工業者の輸出競争力を強化しました。インドのFSSAIは2024年に赤キャベツエキスとサフラワーイエローを承認し、メーカーが天然着色料を用いて伝統的な菓子(ミタイ)や飲料(ラッシー、フレーバーミルク)を処方変更し、プレミアム都市市場をターゲットにすることを可能にしました。これはFSSAI通知[3]に記載されています。日本と韓国では、健康志向の消費者と植物性添加物を優遇する規制に牽引され、特に菓子・乳製品分野で天然着色料の採用が進んでいます。日本の厚生労働省は、合成染料の承認数と比較して、158種類の天然着色料からなるより広範なポジティブリストを維持しています。オーストラリアの食品部門はヨーロッパのクリーンラベルトレンドに追随しており、ウールワースやコールズなどの主要小売業者がプライベートブラドで天然着色料を優先し、サプライヤーの処方変更を促しています。インドネシア、タイ、シンガポールでは、即飲み飲料およびスナック部門が急速に成長しており、天然着色料はハラール認証およびイスラム食事法に適合し、GCC標準化機構によると地域の飲料量の68%を占めています。
南北アメリカおよびMEA天然食用着色料市場
北アメリカは2025年に世界収益の28%を占め、そのうち74%を米国が占めました。この成長は、FDAによる2025年5月のバタフライピーフラワーおよびGaldieria blueの承認と、ウォルマートなどの小売業者によるクリーンラベルイニシアチブによって牽引されました。ウォルマートは合成染料を含まない製品を識別するための「Great For You」アイコンを導入しました。カナダの食品部門は米国の規制と密接に連携しており、ヘルスカナダの2024年における合成染料規制に関する議論は、ヨーロッパのトレンドを反映した段階的廃止の可能性を示唆しています。チリ、コロンビア、ペルーは、ペルーのアナトーやコロンビアのターメリックなどの地元原材料を活用して地域市場および輸出市場に供給していますが、季節的な供給変動が依然として課題となっています。中東・アフリカでは、サウジアラビア、UAE、エジプトにおけるハラール認証食品への需要が市場を牽引しています。ここでは、天然植物性着色料がカルミンなどの昆虫由来の代替品よりもイスラム食事法への適合性が高くなっています。南アフリカとナイジェリアは、スピルリナとアナトーの主要生産拠点として台頭しており、アフリカ域内貿易とヨーロッパへの輸出機会に注力しています。
規制環境
米国では、天然食用色素は連邦食品・医薬品・化粧品法の下で着色添加物として規制され、FDA規則(特に21 CFR Part 70、73、74)に基づいて収載される必要があり、植物および藻類由来の色素の多くは証明免除の経路に該当する。2026年2月、FDAは「人工着色料不使用」表示に関する方針を更新し、石油由来色素を使用しない製品のパッケージ表示を支持する執行裁量を示した。これにより、合成色素からの再配合への商業的な緊急性が高まっている。
欧州連合では、食用色素はEU枠組み(規則(EC) No 1333/2008を含む)の下で添加物として規制され、EFSAが安全性評価と継続的な再評価を担当している。EUは2009年の優先順位付けリスト以降に始まった食品添加物の長期的な再評価プログラムを継続している。主要市場全体で、申請書に基づく承認、規格管理、追跡可能性の要件が、どの顔料源と加工方法が拡大できるかを決定する中核的なコンプライアンス関門となっている。規制上のアプローチは概して、マーケティング上「天然」か「人工」かで色素を区別するのではなく、認可物質、使用条件、安全性の更新に重点を置いている。
バリューチェーン分析
天然食用色素のバリューチェーンは、原材料の生産と集約(パプリカ、アナトー、ターメリック、ビート、ベリー系などの植物性原料に加え、スピルリナ/フィコシアニンや発酵由来色素に使用される藻類・微生物原料)から始まる。その後、一次加工(洗浄、乾燥、粉砕)、抽出・精製(溶媒不使用やグリーンケミストリー経路を含む)、安定化(カプセル化とエマルジョン化)へと進み、飲料、ベーカリー、菓子、乳製品における熱・光・pHの制約に対応する。上流最終工程は用途別のブレンドと粉末または液体への形態変換であり、技術サービスチームが色調マッチング、賞味期限の検証、特定食品カテゴリー向けの規制文書対応を支援する。
下流では、流通は主に世界的サプライヤーによる直販と地域ディストリビューターを通じたB2Bであり、食品・飲料メーカー、受託加工業者、栄養補助食品メーカーへ供給され、その後クリーンラベルの評価基準が再配合のスケジュールを左右する完成品の小売チャネルへとつながる。価値の獲得は、多様な原産地からの調達、独自の抽出・安定化のノウハウ、規制対応力(FDA収載経路やEFSAの認可・再評価要件)を兼ね備えるサプライヤーに集中する。ボトルネックは、農業・藻類の変動性(季節的な収穫量の変動や汚染リスク)、専門的抽出能力の限界、多国展開に必要な規制・品質文書の時間とコストに関連し続けている。
競争環境
市場集中度
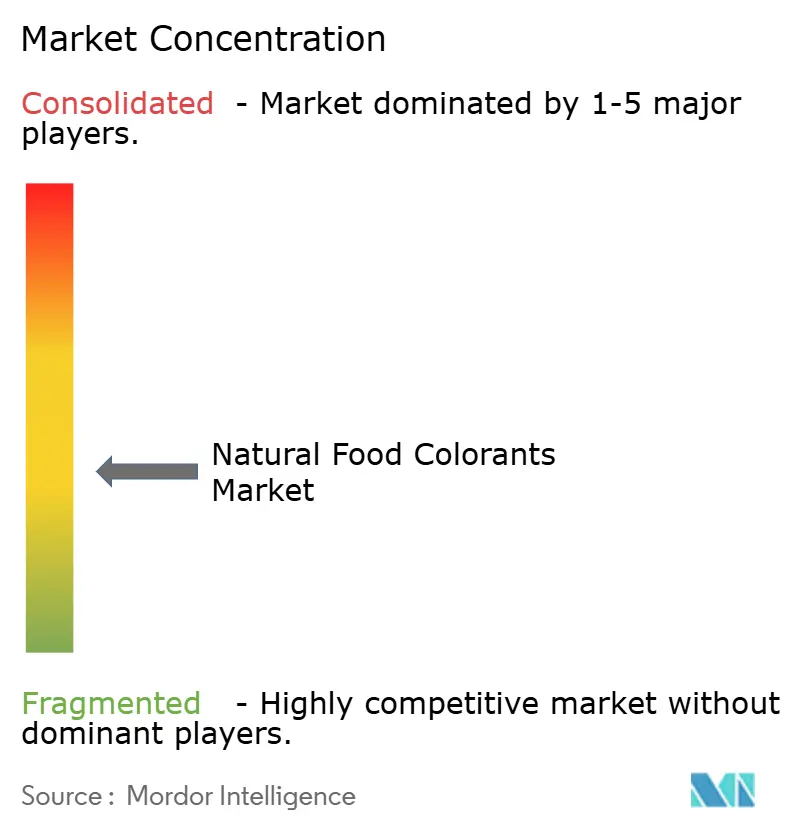
天然食用着色料市場は中程度に集中しており、地域プレーヤーとグローバルプレーヤーが市場を支配しています。Sensient Technologies、GNT Group B.V.、Givaudan S.A.、Döhler Group SE、DIC Corporationなどの主要企業が天然食用着色料市場の形成において重要な役割を果たしています。これらの企業は、広範な製品ポートフォリオ、高度な技術的専門知識、確立されたグローバル流通ネットワークを活用して市場での優位性を維持しています。研究開発への多大な投資が競争力を一層強化し、業界のイノベーションを推進しています。
これらの主要プレーヤーは、持続可能な調達慣行、クリーンラベル製品イノベーション、戦略的合併・買収に注力することで積極的に製品ラインアップを拡大しています。例えば、GivaudanによるNaturexの買収は、植物由来・天然色素ソリューションにおける能力を大幅に強化し、天然成分に対する高まる需要に対応することを可能にしました。同様に、Sensientは乳製品・飲料業界における重要なニーズに対応するため、熱と光に対する安定性が向上した天然色素の開発に向けた研究開発に多大な投資を行っています。
主要プレーヤーの取り組みに加えて、地域企業は特に新興市場において戦略的パートナーシップを形成することでフットプリントを拡大しています。また、市場では発酵や精密育種などの高度な技術を採用し、優れた安定性とコスト効率を持つ天然着色料を開発するバイオテクノロジー企業の著しい増加も見られます。さらに、多くの企業が原材料の安定的な供給を確保し、生産プロセス全体にわたる厳格な品質管理を実施するために垂直統合戦略を採用しており、これにより業務効率と製品の信頼性を向上させています。
天然食用着色料産業リーダー
-
Sensient Technologies Corporation
-
Doehler Group SE
-
Givaudan S.A.
-
GNT Group B.V.
-
DIC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
天然食品着色料市場 このレポートでカバーされる企業
- Chr. Hansen Holding A/S (Oterra)
- Sensient Technologies Corp.
- GNT Group B.V.
- Archer Daniels Midland Co.
- Döhler GmbH
- Kalsec Inc.
- DDW The Color House
- Givaudan S.A.
- Symrise AG
- Kerry Group plc
- DSM-Firmenich
- Lycored
- BASF SE
- Chenguang Biotech Group Co., Ltd.
- Roha Dyechem
- AVT Natural Products
- Allied Biotech Corp.
- Synthite Industries
- International Flavors and Fragrances Inc.
- Aarkay Food Colors
市場機会と将来展望
短期的な機会は、米国における石油由来の合成色素からの転換の加速であり、2025年に開始されたFDAとHHSによる石油由来色素の段階的廃止イニシアチブ(2027年までの目標期限を設定)によって強化されている。FDAが2026年2月に示した「人工着色料不使用」表示に関する執行裁量アプローチと合わせて、この政策的背景は拡張可能な天然代替品の価値を高め、低pH飲料や高温加工を含む難しいマトリックスで機能する技術的解決策への需要を押し上げている。
生産能力の拡大とバイオテクノロジー主導の供給モデルは、特に天候に依存する作物への依存を減らし安定性を改善できるサプライヤーにとって、第二の機会分野となる。2026年3月、センシエントは天然色素の製造能力拡大に大規模な資本を投じることを表明し、大規模で国内に根ざした生産ネットワークとアプリケーションサポートが再配合サイクルにおける差別化要因になりつつあることを示している。米国の規則制定で参照されたPhytolonの発酵由来ビートレッド経路や、OterraとDebutの提携など、精密発酵における並行的な動きも、安定供給、より厳格な規格、青・赤その他の需要が高い色調領域での性能向上を目指す新たな顔料源に対する空白領域を浮き立たせている。
最近の産業開発事情 天然食品着色料市場
- 2026年3月:センシエント・テクノロジーズは、セントルイスの天然色素工場で大規模な拡張を開始し、より広範な天然色素資本プログラムの下で28,800平方フィートの専門生産能力を追加した。この追加スペースにより国内製造のスループットが増加し、米国ブランドが合成色素から移行する中で、より迅速な再配合サイクルを支援する。
- 2026年1月:デーラー・グループは、菓子用途向けに酸化チタンの代替として位置付けられた天然白色色素ソリューションを発表した。これにより、白さと不透明性を求めながら、繊細なカテゴリーにおけるクリーンラベルおよび添加物への厳しい目に対応したいメーカーの選択肢が広がる。
- 2025年4月:センシエント・テクノロジーズは、バタフライピー花抽出物が飲料、菓子、乳製品用の着色添加物としてFDA承認を受けたことを強調した。この承認により天然由来の青色ソリューションの選択肢が広がり、合成色素を避けるよう求める小売業者やブランドの要件を満たすための新たな手段が処方担当者に提供された。
天然食品着色料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、商業生産における完成食品・飲料製品の着色に使用される、植物、微生物、鉱物、または動物由来の天然色素の販売額として定義します。
対象外の範囲:合成・石油由来・自然同一染料は除外し、化粧品や動物用飼料などの非食品用途も除外します。
セグメンテーション概要
- 製品タイプ
- アントシアニン
- カロテノイド(ベータカロテンを含む)
- クルクミン
- カーミン
- スピルリナ
- その他のタイプ
- 色
- 青
- 緑
- 赤
- 黄
- 紫
- オレンジ
- ピンク
- その他
- 形態
- 粉末
- 液体
- 用途
- 製パン・菓子類
- 乳製品
- 飲料
- ノンアルコール飲料
- アルコール飲料
- 栄養補助食品
- スナック・シリアル
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、地域によって名称が異なり、表示規則も異なるため、天然食品着色料とそうでないものについての明確な対象範囲と共通の語彙を構築することから始まります。コーデックス・アリメンタリウスのテキスト、米国FDAの着色添加物リストおよびガイダンス、食品着色料に関する欧州委員およびEFSAのページ、ならびにカロテノイド、アントシアニン、クロロフィル、クルクミン、スピルリナ由来色素などの色素ファミリーを説明する査読済み論文などの公開技術・規制資料を参照しました。
対象範囲を実用的なモデルに変換するため、国連コムトレードや各国税関データなどのソースを用いて加工食品・飲料の生産量シグナルおよび貿易フローを収集し、続いて公開企業の財務報告書、投資家向けプレゼンテーション、設備増強やポートフォリオ変化に関する信頼性の高い報道を参照しました。必要に応じて、企業財務情報の有料サブスクリプションおよび抽出・安定化に関する特許出願動向を追跡するための有料特許データベースを用いて文脈確認を補完しました。ここに記載したソースはあくまで例示であり、相互確認、明確化、および検証のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特にどの色素ファミリーが大量生産レシピで実際に採用されているか、また切り替え行動を促す要因は何かという点を中心に、デスクリサーの前提を検証するために活用されます。原料製造、食品・飲料の処方開発、および流通に携わるステークホルダーと対話し、モデルが地域の規制・表示の実態を反映するよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全体でフィードバックを整合させました。回答が一致しない場合は追加確認を行い、市場全体の合計と成長ドライバーが観察可能な業界シグナルと整合するまで幅を持たせた数値を使用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | アジア太平洋地域(APAC):40% |
| 中位層:48% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ(EMEA):34% |
| 中小規模プレイヤー:17% | マネージャー:54% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、食品・飲料加工の需要を、現実的な採用率、用途別の標準的な使用量、および色素ファミリー別の平均販売価格の推移を通じて着色料需要プールに変換するトップダウンモデルを基盤としています。これらの合計値は、プライヤー収益のサンプル集計、チャネルチェックによる数量・価値の整合性検証、インタビューフィードバックとの価格比較など、選択的なボトムアップ検証によって裏付けられています。
計算に影響を与える主要インプットには、飲料および菓子類におけるクリーンラベル処方変更のペース、地域別の規制上の許容性と表示制限、原材料の入手可能性(例:一部の植物性原料における季節的な作物依存)、使用量に影響する収率・安定性の制約、ならびにカロテノイドやアントシアニンなどの色素ファミリー間のミックスシフトが含まれます。中小国やニッチなファミリーについてボトムアップのシグナルが得られない場合は、加工食品生産量に連動したプロキシ採用率を用いてギャップを補完し、専門家との対話を通じて示唆される一人当たり使用量を再確認します。
予測においては、処方変更の速度、合成着色料との相対的な価格変動、および主要天然原料の供給逼迫に基づいて成長を調整できるよう、シナリオ分析を活用しています。最終的なパスは、シナリオの幅をインタビュー対象者が契約サイクルや製品ローンチパイプラインに期待する内容と整合させた後に選択されており、これにより見通しが実際の取引計画の実態に即したものとなっています。
データ検証と更新サイクル
モデルの検証は、地域レベルの加工食品の勢い、色素原料の貿易方向性、設備・用途拡大に関する公開発表など、独立したシグナルと市場合計値を三角測量することで行います。外れ値については、単位の前提、通貨のタイミング、およびデータポイントが食品のみの需要を反映しているか、より広い着色料の視点を反映しているかを確認することで調査します。
最終承認前に、第二のアナリストがロジックと主要前提をレビューし、明確な対象範囲やタイミング上の理由で差異を説明できない場合はソースに再確認を行います。レポートは年次サイクルで更新され、主要な規制変更、主要植物性原料の供給ショック、または価格の段階的変化などの重要なイベントが発生した場合には中間更新が実施されます。納品直前には、最新の公開シグナルが数値に反映されていることを確認するための最終チェッを行います。
Mordor Intelligenceの天然食品着色料世界市場規模と他の公表推計値との比較
天然食品着色料の公表市場規模がしばしば一致しないのは、各調査会社が「天然」の定義の線引きを異なる形で行っているためであり、使用する年度、通貨、価格前提が異なる場合もあります。また、ある推計が食品・飲料向けの原料販売を基準としている一方で、別の推計が隣接する最終用途を含む広範な着色料収益プールに依拠している場合にも差異が生じます。
本調査において差異の主な要因となるのは通常、対象範囲です。一部の推計が自然同一着色料を含めたり、非食品需要を組み込んだりすることで、合計値が急速に膨らむためです。もう一つの繰り返し見られる要因は価格ロジックであり、積極的な価格上昇の想定やプレミアム色素へのシフト率の高い前提は、数量が類似していても価値を押し上げる可能性があります。そのため、食品のみの包含ルールと色素ファミリー別の価格追跡を明示的に維持することは、Mordor Intelligenceが適用するモデリング上の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 21.5億米ドル(2026年) | |
| 業界専門誌A | 20.1億米ドル(2025年) | 基準年が異なり、天然食品着色料をより広い原料定義と一括りにしている可能性があるため、年度の整合性と対象範囲の標準化が明確に確認できない。 |
| 業界ポータルB | 20.6億米ドル(2025年) | 長期予測は一般化された成長率に依拠することが多く、食品のみの需要と隣接用途を明確に分離していないため、何が含まれるかによって合計値が変動する可能性がある。 |
この表は、差異の大部分が単一の需要シグナルの急激な変動ではなく、年度の選択と「天然」として何を計上するかに起因していることを示しています。需要プールを食品・飲料用途に限定し、インタビューで確認可能な色素別の明確な価格ロジックを使用することで、合計値を説明し、前提が変わった場合にも再現することができます。
レポートで回答される主な質問
天然食用着色料市場の2031年における予測値は?
2026年〜2031年のCAGR 8.61%を反映し、32.5億米ドルに達する見込みです。
天然食用着色料において最も急速に成長している地域はどこですか?
アジア太平洋地域は規制の調和と包装食品普及率の上昇を背景に、9.78%のCAGRで拡大しています。
最も高い成長を示す用途セグメントはどれですか?
栄養補助食品はカロテノイドとフィコシアニンの健康訴求により10.58%のCAGRでリードしています。
現在、粉末形態はどの程度支配的ですか?
粉末は長い賞味期限と乾式混合プロセスとの相性の良さにより、セグメント売上高の58.25%を占めています。