
フロー制御市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.85 十億米ドル |
| 市場規模 (2031) | 11.17 十億米ドル |
| Growth Rate (2026 - 2031) | 10.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
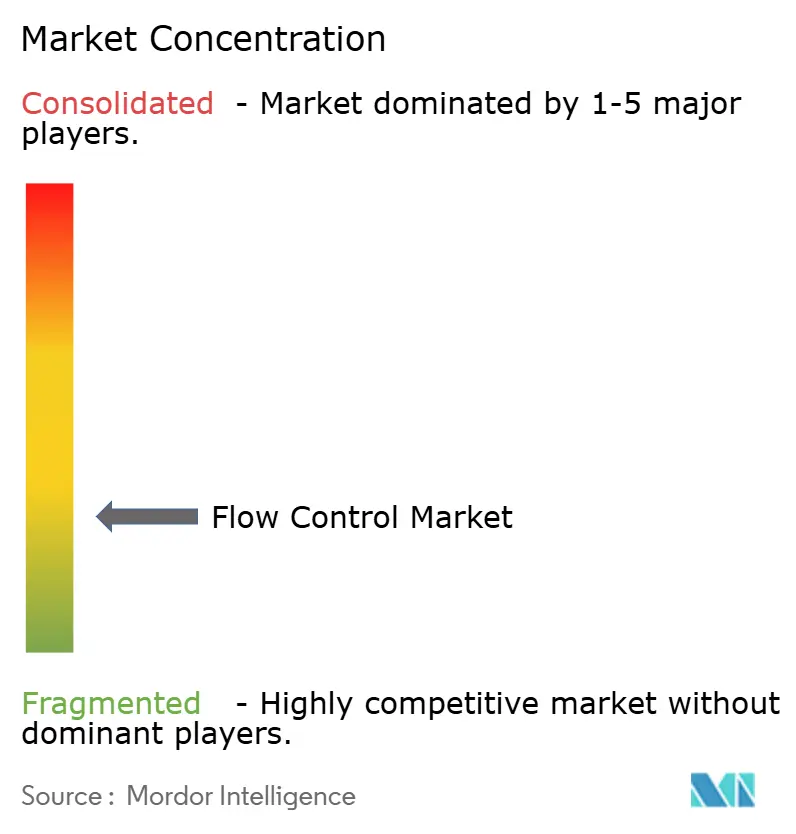
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフロー制御市場分析
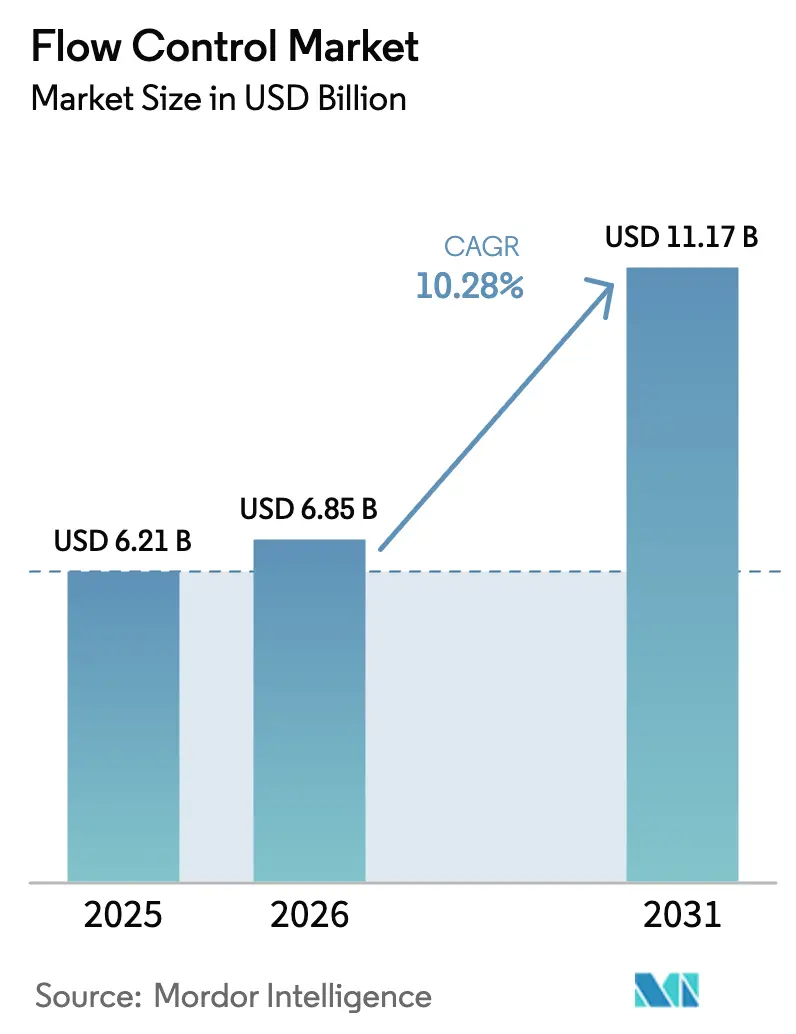
フロー制御市場規模は、2025年の62億1,000万米ドルから2026年には68億5,000万米ドルに成長し、2026年から2031年にかけて10.28%のCAGRで2031年までに111億7,000万米ドルに達すると予測されています。この継続的な拡大は、産業のデジタル化、インフラ刷新、および厳格化する環境規制への同時投資を反映しており、プロセス制御アーキテクチャを再形成しています。企業の支出は、稼働時間を確保しながら予知保全をサポートするスマートデバイスに集中しています。エンドユーザーは、機械的な専門知識とセキュアでクラウド対応の分析機能を組み合わせたサプライヤーをますます優先するようになっています。アジア太平洋地域は、中国の自動化推進、インドの生産連動型インセンティブ制度、および東南アジア全域における着実なLNG基地建設に支えられ、最も強い地域的牽引力を維持しています。[1]Economic Times、「PLI Scheme for Electronics Manufacturing Gets Extension Till 2025-26」、economictimes.indiatimes.com 同時に、EUおよび米国の排出規制の強化が、老朽化したバルブの認証済み低漏洩設計品への交換を加速させています。ただし、特殊合金の不足とサイバーセキュリティの脅威がコストの変動とリスクをもたらしています。
主要レポートのポイント
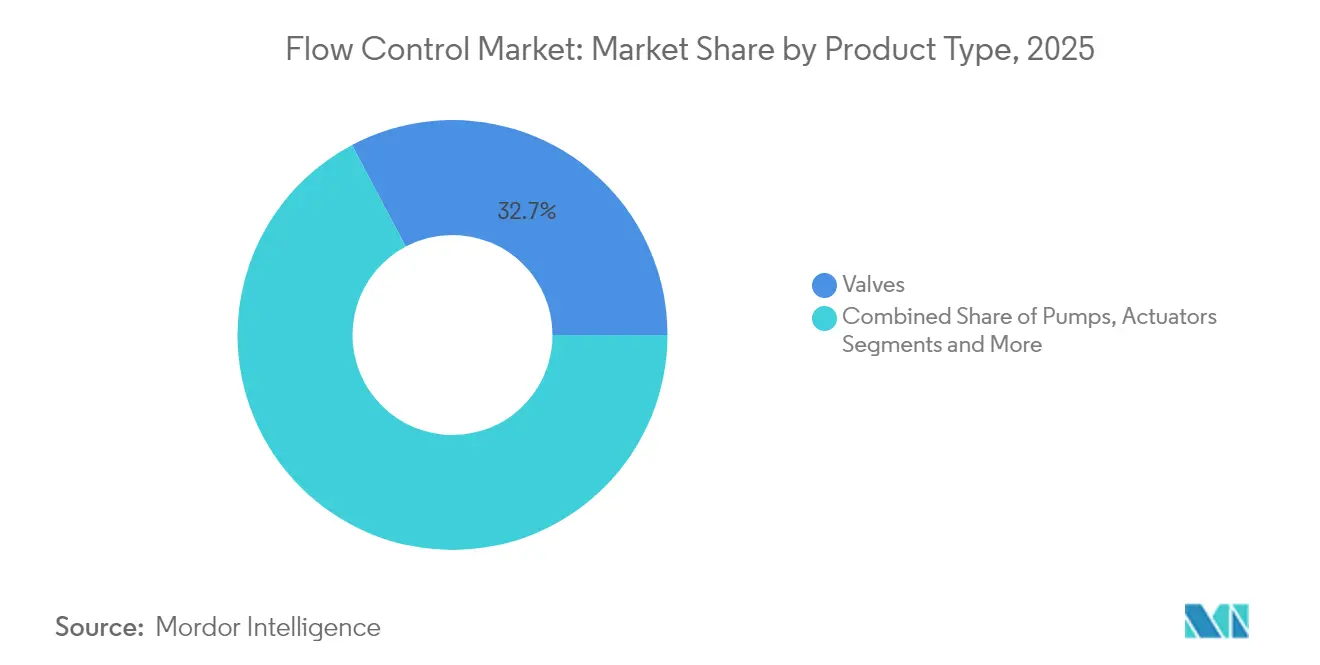
- 製品タイプ別では、バルブが2025年のフロー制御機器市場において32.74%の収益シェアをリードし、2031年にかけて13.16%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、石油・ガスが2025年のフロー制御機器市場シェアの28.12%を占め、医薬品・バイオテクノロジーが2031年にかけて11.3%と最高の予測CAGRを記録しました。
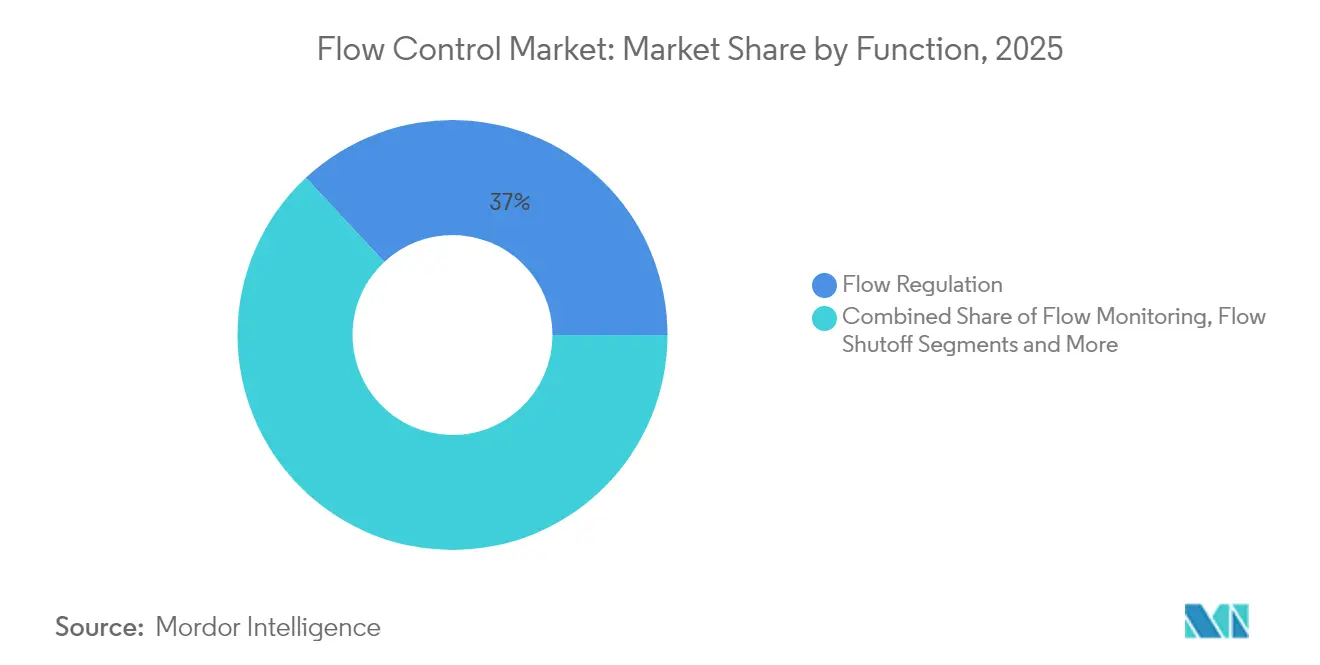
- 機能別では、流量調節が2025年のフロー制御機器市場規模の36.95%のシェアを占め、流量監視は2031年にかけて12.55%のCAGRで進展しています。
- 技術別では、電気式システムが2025年のフロー制御機器市場規模の31.12%を占め、スマート・デジタルソリューションは2031年にかけて13.07%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のフロー制御機器市場シェアの41.55%を獲得し、同地域は2031年にかけて9.6%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化したフロー制御インフラのデジタル化 | +2.8% | 北米、欧州、グローバル展開 | 中期(2~4年) |
| 新興国全体におけるLNG基地投資の急増 | +2.1% | アジア太平洋、中東、アフリカ | 長期(4年以上) |
| モジュール式化学プラントの急速な普及 | +1.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 水の再利用システムを推進する持続可能性の義務 | +1.9% | グローバル、欧州主導 | 長期(4年以上) |
| フガティブ排出規制の強化 | +1.4% | 北米、欧州 | 短期(2年以下) |
| 細胞・遺伝子療法向けマイクロ精密フロー | +1.2% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
老朽化したフロー制御インフラのデジタル化
メーカーは、空気圧式または油圧式ループをセンサーリッチな電気式アセンブリに置き換え、プラントのSCADAシステムにシームレスに統合しています。AIと組み合わせたリアルタイムテレメトリーにより、予定外のダウンタイムを最大30%削減し、特に流量精度がグレード収率に影響する化学・石油化学プロセスにおいてプロセス許容差をより厳密に確保します。[2]ABB、「Flow Measurement Products」、new.abb.com レトロフィットモデルは、完全交換に比べて設備投資を抑えられるため成熟したプラントに魅力的であり、クラウドダッシュボードによって経営幹部はエネルギーおよびメンテナンス指標を即座に把握できます。
新興国全体におけるLNG基地投資の急増
ベトナム、インド、インドネシアは、-160℃以上の温度での動作が可能な極低温対応バルブ、アクチュエーター、および流量計を必要とするグリーンフィールド基地を追加しています。ベトナム単独で2030年までに120億米ドル相当の5つの新施設を計画しています。各基地は安全完全性レベルを満たすために冗長なデジタル緊急遮断ループを統合しており、極低温冶金とSIL-3電子機器の両方を認証できるサプライヤーにプレミアムニッチ市場を開いています。
モジュール式化学プラントの急速な普及
特殊化学品産業における製品サイクルの短縮化により、スキッドマウント式リアクターの採用が進んでいます。これらのモジュールは標準化された接続ポイントに依存しており、フロー制御機器サプライヤーが事前設計されたドロップイン式パッケージを納品することができ、現地建設スケジュールを30%短縮し、労働リスクを低減します。この標準設計により、OEMは共通部品番号と予測スペア在庫管理を活用できます。
水の再利用システムを推進する持続可能性の義務
改訂されたEU都市廃水処理指令は、2030年までに90%の再利用率を義務付けており、公共事業者や工業団地が閉ループネットワーク向けに高精度電磁流量計と可変速ポンプを導入することを促しています。高度な制御戦略は、栄養除去効率とエネルギー使用量のバランスをとりますが、この計算は各段階における連続的な流量テレメトリーによってのみ可能です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊合金のサプライチェーンの変動 | −1.8% | グローバル高性能セクター | 短期(2年以下) |
| IIoT対応デバイスにおけるサイバーセキュリティの脆弱性 | −1.3% | グローバル、重要インフラ | 中期(2~4年) |
| 上流石油の設備投資削減 | −1.1% | グローバル石油・ガス | 短期(2年以下) |
| 新興地域における断片化したアフターマーケットサービス | −0.9% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊合金のサプライチェーンの変動
ニッケル基超合金の40%を超える価格変動により、過酷な使用条件向けバルブ本体の納期が40週以上に延長されています。[3]ロンドン金属取引所、「Stainless Steel Market Data」、lme.com エンジニアリングチームは再資格認定なしには金属を容易に代替できず、購買担当者はしばしばデュアルソーシングや在庫バッファーの確保に頼ることになり、運転資本が増加する可能性があります。
IIoT対応デバイスにおけるサイバーセキュリティの脆弱性
産業用制御システムに関する勧告は2024年に34%増加し、オープンソーススタックを持つフローデバイスがエクスプロイトリストに頻繁に掲載されました。ベンダーはハードウェアルートオブトラストを組み込み、認証済みセキュア開発ライフサイクルと提携するようになっていますが、コンプライアンス対応によりコストが増加し、検証のタイムラインが延長されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートデバイスが従来型ハードウェアを凌駕従来型バルブは2025年のフロー制御機器市場において32.74%の市場シェアを保持し、13.16%のCAGRで進展しています。ポンプとアクチュエーターは大量流体移送に不可欠ですが、予知アルゴリズムがメンテナンスコストを削減することが実証されているため、その成長はインテリジェントバルブセグメントに後れを取っています。流量計は、正確な排出報告に対するコンプライアンス主導の需要から恩恵を受けています。総じて、アップグレードされたスマートアセンブリは診断プラットフォームの設置基盤を拡大しており、現在ではベンダー総売上高の20%超を占めるアフターマーケット収益を支えています。
レトロフィットの波は、デジタルポジショナーを既存の弁体に取り付けるハイブリッドソリューションを後押しし、生産を停止することなく分析機能への費用対効果の高い移行経路を提供しています。モジュール式電子プラットフォームを持つベンダーは、HART、Modbus、OPC UAを含む調整済み信号プロトコルを提供しており、ブラウンフィールドプラント内のマルチベンダーアーキテクチャをサポートしています。サプライヤーはまた、ISO 5167トレーサビリティ基準を満たすキャリブレーションカーブを事前に読み込み、規制監査を迅速化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:
ライフサイエンス需要が加速石油・ガス会社は、LNG拡大とメタン漏洩削減イニシアチブに牽引されて、2025年のフロー制御機器において28.12%の市場シェアを維持しました。しかし、細胞・遺伝子療法ラインの増殖により、医薬品・バイオテクノロジーが11.3%のCAGRでリードしています。水・廃水処理事業者は循環経済プロジェクトに触媒されて僅差で続いています。発電事業者は、グリッド慣性を維持しながら変動する再生可能エネルギー入力を管理するためにフロー回路を改修しており、これが高速応答制御バルブへの需要を高めています。化学会社は再構成可能なフロースキッドを必要とするモジュール式パイロットプラントに移行しており、衛生的な食品・飲料加工業者は自動化されたクリーンインプレースサイクルに対応した衛生用ダイアフラムバルブを購入しています。
ライフサイエンスの急成長は、検証済み文書化に依存しています。各スキッドに電子記録をバンドルするサプライヤーは、顧客の適格性確認の手間を削減します。一方、従来のエネルギー企業は、漏洩の定量的削減をもたらす安全性重視のユニットへの支出を集中させ、機器の選択を排出クレジット戦略に結びつけています。
機能別:
監視が純粋な調節を上回る流量調節は2025年のフロー制御機器市場規模の36.95%を占めました。しかし、監視はデータ中心の管理が段階的なエネルギー節約を実現し、迅速な異常検知を可能にするため、12.55%のCAGRで進展しています。遮断機能は、より厳格なプロセス安全義務に伴い成長し、分流デバイスは機敏な切り替えを求める多品種生産ラインをサポートしています。
強化された環境許可基準の下では、リアルタイム監視はもはや任意ではありません。継続的なデータストリームはヒストリアンデータベースと予測モデルに供給され、シールの劣化を数週間前に予測することができます。これらのインサイトを活用するプラントは、緊急対応呼び出しを20%削減したと報告しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
技術別:
電気プラットフォームが主導しデジタルレイヤーが拡大電気式アクチュエーションは、その精度と配線のしやすさから2025年の収益の31.12%を占めました。スマート・デジタルオーバーレイは、OEMがワイヤレス対応ボードとクラウドベースのダッシュボードをリリースするにつれ、2031年にかけて13.07%のCAGRで成長する見込みです。空気圧式は爆発危険区域では依然として主流ですが、エアコンプレッサーのコストと脱炭素化目標がその採用を制約しています。油圧式は高推力ニッチ市場に対応していますが、重量とメンテナンスの課題を抱えています。エッジゲートウェイはバルブやポンプ本体の上部に設置され、設置後数分以内に暗号化されたMQTTデータをプラントクラウドに転送することを可能にします。
地域分析
アジア太平洋フロー制御市場
アジア太平洋地域の41.55%のシェアは、中国の半導体工場からインドのバイオ製造パークに至るまで、比類のないプロジェクト量を示しています。政府のインセンティブ、低い人件費、および迅速な許認可がアセットのライフサイクルを短縮しています。デジタルレトロフィットプログラムはグリーンフィールド建設に遅れをとっていますが、多国籍企業が地域全体で共通のOT標準を求めるにつれて普及が進んでいます。
北米および欧州フロー制御市場
北米のバイヤーは、連邦政府の重要インフラ指令に後押しされ、安全計装ノードのサイバーキュリティ対応アップグレードに予算を配分しています。米国のLNG輸出拡大も同様に、極低温バルブの需要を持続させています。欧州のエンドユーザーは、産業排出指令の改定に対応するためのリーク検知・修復設備に設備投資を充当しており、地方自治体の公益事業者は2030年の水再利用目標達成に向けた複数年にわたるアップグレードを開始しています。
中東・アフリカおよび南米フロー制御市場
湾岸協力会議加盟国は、ループ式冷水を使用するIIoTベースのスマート地域冷房ネットワークを統合しており、耐腐食性バタフライバルブの販売を促進しています。南米の鉱業生産量の増加はスラリー用バルブの消費を押し上げていますが、マクロ経済の不安定さが資本サイクルを阻害しています。アフリカの水処理施設の建設は初期段階にあり、開発銀行はサイト訪問を最小限に抑えるためにハードウェアにリモート診断機能を含めることを条件としています。


規制環境
フロー制御システムは、バルブ、アクチュエータ、流量計がIIoT接続され、プラントのSCADA/DCS環境と統合されるにつれて、水平的な運用技術サイバーセキュリティ要件の対象となる範囲が広がっている。ISA/IEC 62443シリーズは、産業オートメーション・制御システム(IACS)セキュリティプログラムの中核的な参照基準であり、一方でNIST SP 800-82r3は、OTサイバーセキュリティリスク管理に関する米国連邦政府の主要な参照基準であり続けており、重要インフラのエンドユーザー全体の調達要件に影響を与えている。
欧州では、産業用制御環境における組み込みインテリジェンスに関するガバナンスが、規則(EU)2024/1689(EU AI法)によって強化され、附属書IIIの対象システム(重要インフラ管理を含む)に関する高リスク規則は2026年8月2日から適用される。並行して、IECは2025年に62443エコシステムへの追加文書を発行し、IACSセキュリティ保護スキームに関するIEC PAS 62443-2-2:2025(2025年3月11日発行)、およびサイバーセキュリティ適用ガイダンスに関するIEC PAS 62443-1-6:2025(2025年12月19日発行)を含み、コネクテッドフロー制御導入における安全な開発実践、トレーサビリティ、監査可能な管理に対するベンダー要件を強化している。
バリューチェーン分析
バリューチェーンは、原材料および精密部品(特殊合金、鋳造品/鍛造品、シール、電子機器)、機器製造(バルブ、ポンプ、アクチュエータ、流量計、デジタルポジショナー)、システムインテグレーション(DCS/SCADAおよび資産管理ソフトウェアと連携する計測パッケージ)、そして直接EPC/プロジェクトチャネルおよび地域産業用ディストリビューターを通じた流通に及ぶ。認定および適合性要件が調達を左右し、過酷な用途や安全性が重要な用途では検証済みの鋳造所や認証済みのサブサプライヤーに依存しており、電子機器およびファームウェア層はIIoT対応デバイスに対してセキュア・バイ・デザインおよびライフサイクルサポート要件を追加している。
下流では、EPC、OEMスキッドビルダー、プラント運営者が仕様策定と受入試験を主導し、その後コミッショニングと長期にわたるアフターマーケットサービス(スペアパーツ、校正、フィールドサービス、分析サブスクリプション)が続く。リードタイムとコストの変動性は、特殊合金の供給制約と材料の再認証の必要性によって拡大しており、メーカーはデュアルソーシング、地域化された生産拠点、物流プロバイダーとのより緊密な連携へと向かっている。デジタル化もまた業務とフルフィルメントを再形成しており、エンジニアリングされたフロー制御機器のグローバル出荷全体のトレーサビリティと対応力を向上させるため、AI主導のスケジューリングおよび物流ワークフローの採用が広がっている。
競合状況
フロー制御市場は適度に断片化した状態を維持しています。しかし、数百の地域専門企業がニッチな合金、衛生的なスキッド、またはサービス契約において競争しています。M&Aの勢いはデジタル能力のギャップを優先しており、EmersonによるAspenTechの110億米ドルの買収(2024年)は、センシングハードウェアとAI駆動の最適化スイートを統合しました。[4]Reuters、「Emerson Completes Acquisition of AspenTech」、reuters.com Siemensはドイツと中国におけるスマート計装製造の拠点拡大に21億米ドルを投資し、最終市場近くの生産能力を確保しながらカーボンニュートラルな生産ラインを導入しました。
Flowserveはベトナムで8億5,000万米ドルの複数ターミナルLNG契約を獲得し、実証済みの極低温性能と現地サービスセンターを活用して、アジア太平洋地域における最大の受注を達成しました。HoneywellのExperion HS SCADAリリースはセキュアブートファームウェアと異常ベースの侵入検知を組み込んでおり、サイバーセキュリティの中心性を強調しています。ソフトウェア専業の新興企業は、設備投資を運営費に移行することに熱心な資産オーナーを引き付けながら、サブスクリプションダッシュボード経由でバルブデータを収益化しており、従来のOEMはハードウェアの定価に生涯分析機能をバンドルすることで対抗しています。
特許出願はイノベーションへの圧力を示しており、2024年だけで200件を超えるスマートバルブ関連の出願が米国特許商標庁に提出され、ワイヤレス電力ハーベスティング、自己校正トリム、およびエッジAI診断が対象となっています。プロセス安全性とデータセキュリティの両方を認証できるサプライヤーが、プレミアムマージンを獲得する最善の立場にあります。
フロー制御産業のリーダー企業
Emerson Electric Company
Flowserve Corporation
Siemens AG
Honeywell International Inc.
Alfa Laval AB
- *免責事項:主要選手の並び順不同
フロー制御市場
- Emerson Electric Co.
- Flowserve Corporation
- Siemens AG
- Honeywell International Inc.
- Alfa Laval AB
- Schlumberger Limited
- Christian Burkert GmbH & Co. KG
- Spirax-Sarco Engineering Plc
- Rotork Plc
- KSB SE & Co. KGaA
- Crane Company
- Swagelok Company
- Metso Oyj
- SAMSON AG
- IMI Plc
- Parker Hannifin Corporation
- Badger Meter Inc.
- SMC Corporation
- Festo SE & Co. KG

市場機会と将来展望
フロー機器とサイバーセキュアな接続性の交差点にホワイトスペースが存在し、エンドユーザーは資産の完全な入れ替えなしに実用的な診断結果を提供する、レトロフィットに適した計測器を求めている。ポータブルな非侵襲型超音波流量計測や、セキュアな無線設定に対応するバルブコントローラーなどの製品は、上下水道網、発電所、プロセス産業全体での監査、保守巡回、トラブルシューティングを迅速化し、侵襲的な計測や手動設定に関連するダウンタイムを削減する。
高密度冷却および熱管理制御を中心とする機会も出現しており、AI主導の最適化がマルチチラーおよび施設冷却システムで試験されている。例えば、ダイキンとNTTデータは日本でデータセンターの実証実験(2026年7月発表、2027年3月まで実施)を開始し、AIベースの熱予測を施設冷却制御と統合しており、冷却プラントにおける正確な流量計測、制御可能なバルブ、相互運用可能な制御ループへの需要を強化している。産業オートメーションが分散型制御アーキテクチャと決定論的ネットワーキングへ移行する中、認証された機械的性能と(ISA/IEC 62443などのフレームワークに準拠した)監査可能なサイバーセキュリティ管理を組み合わせるサプライヤーは、デジタルポジショナー、エッジゲートウェイ、ライフサイクルソフトウェアサービスのアタッチレートを拡大する実践的な道筋を持っている。
Recent Industry Developments in フロー制御市場
- 2026年7月:フローサーブは、トリリウム・フロー・テクノロジーズのバルブ部門(フランス事業を除く)を4億9,000万米ドルの全額現金で買収完了した。この取引はフローサーブのミッションクリティカルなバルブポートフォリオを拡大し、過酷な用途および規制対象用途におけるアフターマーケットサービスの設置ベースを広げる。統合により、バルブの品揃えとサービス範囲が受注決定を左右するより大規模なエンジニアリングパッケージへの入札能力も強化される。
- 2025年1月:エマソンはアスペンテックを110億米ドルで買収完了した。この統合により、エマソンのハイブリッドなハードウェア・ソフトウェアスタックが深化し、フロー計測機器およびバルブと、プロセス産業で使用される最適化・予知保全ソフトウェアが結び付けられた。この取引は、機器とアナリティクスをバンドルした調達モデルへの市場シフトを強化した。
- 2024年12月:シーメンスは、IIoT対応バルブおよび流量計に注力したドイツおよび中国での21億米ドルの生産能力拡大を発表した。主要需要拠点に近い場所での生産能力の追加により、化学・製薬業界におけるデジタル化主導のレトロフィットプログラムのリードタイム短縮を支援する。この動きは、接続性とセキュリティ機能が標準要件となる中、スマート計測器の生産規模への継続的な投資も示している。


フロー制御市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、グローバルフロー制御市場は、産業システム全体で液体およびガスの流れを調節、遮断、分流、または監視するために使用される機器から得られる収益として定義され、その価値は機器供給レベルで計上され、米ドルで追跡される。
対象範囲の除外事項:現地据付作業、プラントレベルのEPCプロジェクト価値、および機器と別途価格設定されている継続的な保守サービスは除外する。
セグメンテーション概要
- 製品タイプ別
- バルブ
- ポンプ
- アクチュエーター
- 流量計
- エンドユーザー産業別
- 石油・ガス
- 水・廃水処理
- 発電
- 化学・石油化学
- 医薬品・バイオテクノロジー
- 食品・飲料
- 機能別
- 流量監視
- 流量調節
- 流量遮断
- 流量分流
- 技術別
- 空気圧式
- 油圧式
- 電気式
- スマート・デジタル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場マップを構築し、需要がどこに集中しているかを理解し、フロー制御機器の収益として計上すべき範囲の境界を設定するために使用された。米国エネルギー情報局(EIA)のデータセット、国際エネルギー機関(IEA)の産業指標、米国地質調査所(USGS)の鉱業・鉱物シリーズ、および世界銀行の産業・インフラ指標などの公開資料を確認し、流体処理に関連するマクロ需要のシグナルを追跡した。
地域ごとの産業基盤を裏付けるため、関連する機器カテゴリーについて国連コムトレードの貿易統計、一般的に使用される標準用語に関する国際標準化機構(ISO)の参照資料、および採用動向(例えば、バルブおよび計測器におけるスマート診断)を説明する査読付き学術誌の技術論文も参照した。これに加えて、企業の年次報告書、投資家向け説明会資料、信頼できる経済報道を用いて、製品ミックスの議論やエンドユーザーの露出度を確認した。企業財務データおよび特許データベースへのサブスクリプションを用いて、サプライヤーの注力分野と最近の製品動向を確認した。これらの資料は例示であり、データ収集、仮定の検証、特定の論点の明確化のために他の公開資料およびサブスクリプション資料も参照した。
一次インタビューおよび調査
一次調査は、ポンプ、バルブ、計測器、および関連デバイスにわたってフロー制御としてカウントされる範囲を検証し、価格設定および更新サイクルを実際の購買行動と整合させることに重点を置いた。主要なプロセス産業全体のメーカー、ディストリビューター、システムインテグレーター、産業用エンドユーザーの組み合わせにインタビューを実施した。地域的な広がりは幅広く保たれ、アジア太平洋地域の拠点拡大と成熟市場の更新需要の両方の仮定を検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):14% | APAC:42% |
| ミドルティア:50% | 機能・部門リーダー:40% | EMEA:31% |
| 中小規模プレーヤー:17% | マネージャー:46% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、トップダウンアプローチを用いて構築され、産業需要プールを最終用途の活動および設置ベースのシグナルから再構築し、それをミックスおよび更新に関する前提を用いて機器支出に変換した。フロー制御は通常、新規建設需要と保守主導の更新需要の組み合わせとして購入されるため、市場総額に到達する前に、拡張プロジェクトと定期的な更新サイクルにわたって需要ロジックを分割した。
モデルで使用される主要な入力には、プロセス産業の資本支出動向(石油・ガス、電力、鉱業、海運)、上下水道インフラ活動、電子機器産業が集中する国々の製造業出力動向、重要部品の典型的な更新間隔、およびスマート・デジタル対応デバイスへの観測されたシフト(これは平均販売価格を時間とともに変化させ得る)が含まれる。結果は、サンプリングされたサプライヤーの収益露出度、単位数量に関するチャネルとの議論、機器タイプ別ASPレンジなど、選択的なボトムアップ検証によって裏付けられた。ギャップが存在する場合は、保守的な中間値を使用し、インタビューのフィードバックで再確認した。予測にあたっては、シナリオ分析を用いて、高位・低位ケースを異なる資本支出サイクル、地域投資のタイミング、スマート監視・制御機能の採用スピードと結び付けられるようにした。最終的な見通しは、実務者から最も多く聞かれた期待を反映している。
データ検証および更新サイクル
検証は、モデル化された総額を、産業生産動向、関連する機器カテゴリーの貿易動向の一貫性、施設タイプ別の想定支出が現実的に見えるかどうかなどの独立したシグナルと比較して行われた。異常値は地域およびエンドユーザーレベルで検討され、資本支出の急増や価格変動といった明確な要因で説明できない変動があった場合は、その前提を見直し、追加のヒアリングで再確認した。
最終承認の前に、計算、定義、および前年比の変動が整合するように、複数段階の内部レビューを経る。本レポートは毎年更新され、重大な事象(例えば、産業投資に影響を与える主要な政策変更や急激な通貨変動)が発生した場合には中間更新が行われる。提供直前には、最近の動向の再スキャンを実施し、主要な前提を再検証することで、クライアントに最新の見解を提供する。
Mordor Intelligenceのグローバルフロー制御市場規模算定と他の公表推定値との比較
フロー制御について異なる公表市場規模が見られるのは一般的であり、これは対象範囲がわずかながらも意味のある形で変動し得ること、また一部の発行者が異なる年またが価格基準を市場の基準としていることによる。相違はまた、ポンプ、バルブ、計測器の収益がOEM供給、アフターマーケットの更新、バンドルされたプロジェクトパッケージにわたってどのように計上されるかによっても生じる。
本調査では、市場はポンプ、バルブ、計測器および関連デバイスにわたる機器価値に限定して維持されている。これにより、EPCプロジェクト価値およびサービス比重の高い契約価値の大部分の計上を避けており、これが表に示された2024年の一部の推定値に比べて2026年の値がはるかに低い理由を説明する一助となり、Mordor Intelligenceによってその差異が適用されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.85 B (2026) | |
| 産業調査会社A | USD 60.20 B (2024) | より広範な価値プールを使用しており、産業用フロー制御システム全体の支出と一致すると見られ、大規模なプロジェクトパッケージやサービス構成要素を含む可能性があり、また異なる基準年および価格環境を基準としている。 |
| 産業予測デスクB | USD 80.00 B (2024) | バルブを単独市場として追跡しており(ポンプ・バルブ・計測器の全体セットではない)、その定義は製品特化型であり、国・セクター別の集計には、より狭いモデルではフロー制御機器として扱われないカテゴリーが含まれる可能性がある。 |
数値間の差異は主に、何が計上されているか、および使用されている年と価格基準を反映している。対象範囲が機器レベルで一貫して保たれ、需要要因が資本支出動向、更新行動、スマートデバイスの採用といった再現可能な指標に結び付けられている場合、最終的な規模は時間とともにより整合させやすく、更新しやすくなる。


レポートで回答される主要な質問
世界需要の最大シェアを持つ地域はどこですか?
アジア太平洋地域が2025年の支出の41.55%を獲得し、自動化集約型の産業拡大が牽引しています。
最も急速に成長が見込まれる製品セグメントはどれですか?
スマートおよびデジタルバルブは、プラントが予知機能を改修するにつれて13.07%のCAGRで拡大する見込みです。
医薬品・バイオテクノロジーが受注を牽引している理由は何ですか?
細胞・遺伝子療法ラインは超清浄・精密フロー制御システムを必要としており、セグメントCAGRを11.3%に押し上げています。
IIoT対応デバイスの普及を遅らせる可能性のあるリスクは何ですか?
高まるサイバーセキュリティの脅威と特殊合金の不足が、近期の展開を抑制する可能性があります。
最終更新日:



