
作物保護化学品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
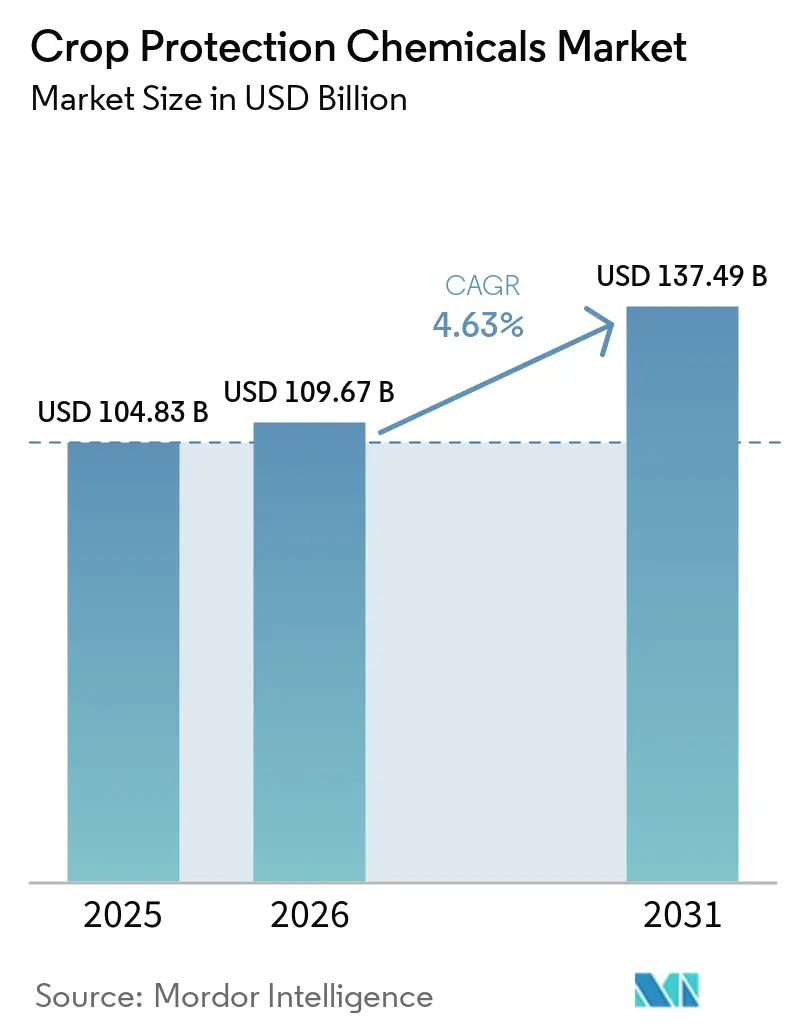
| 市場規模 (2026) | 109.67 十億米ドル |
| 市場規模 (2031) | 137.49 十億米ドル |
| 成長率 (2026 - 2031) | 4.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 南アメリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる作物保護化学品市場分析
農薬市場規模は2025年に1,048.3億米ドルと評価され、2026年の1,096.7億米ドルから2031年には1,374.9億米ドルへと、予測期間(2026年〜2031年)においてCAGR 4.63%で成長する見込みです。除草剤集約型の遺伝子組換え作物への安定した需要、精密農業の普及、および気候変動に伴う病害虫の移動が、規制強化にもかかわらず成長曲線を持続させています。精密散布機、ドローンによるスポット処理、可変施用システムにより、農業者は効果を維持しながら無駄を削減でき、労働力不足に直面する地域においても農薬市場が生産性向上を取り込む助けとなっています。葉面処理が最も一般的な施用方法であり続けていますが、土壌処理が最も高い成長率を示しており、再生農業は出芽前の化学物質の使用を促進しています。
主要レポートのポイント
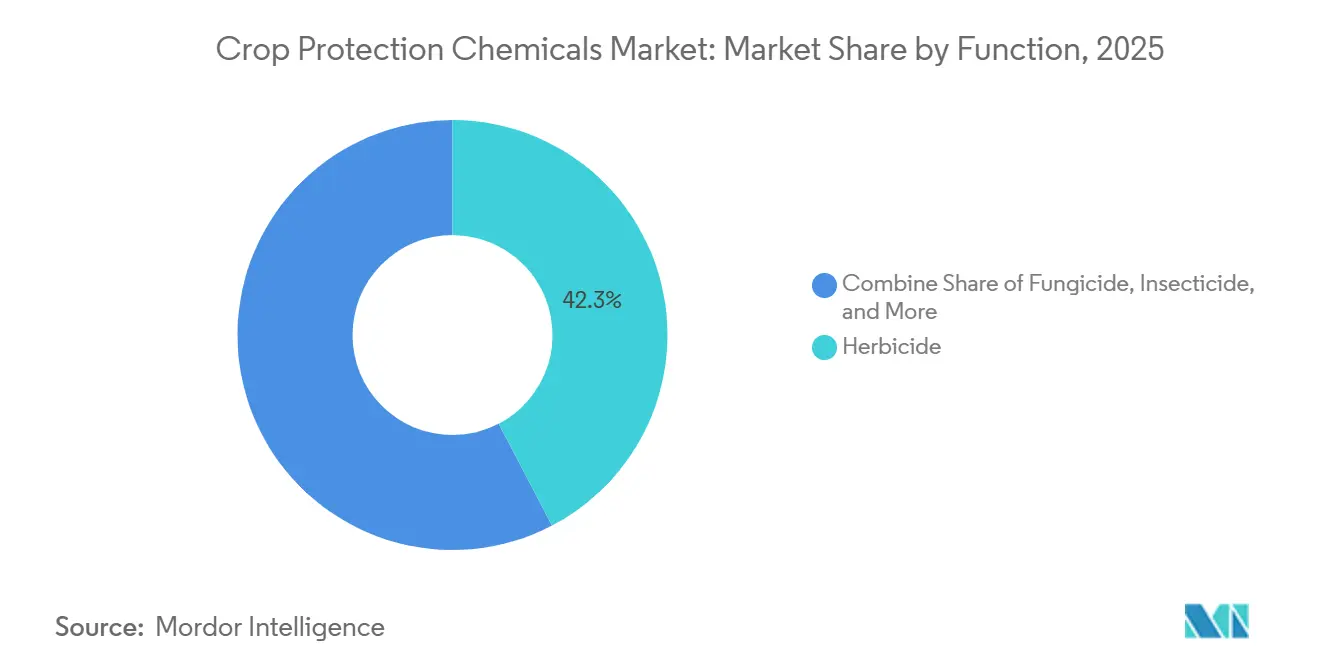
- 機能別では、除草剤が2025年の農薬市場シェアの最大42.3%を占め、2026年〜2031年にかけて最も速いCAGR 5.0%で成長する見込みです。
- 施用方法別では、葉面処理が2025年に最大シェアの43.2%を占め、土壌処理の農薬市場規模は2026年〜2031年にかけて最も速いCAGR 4.9%で成長する見込みです。
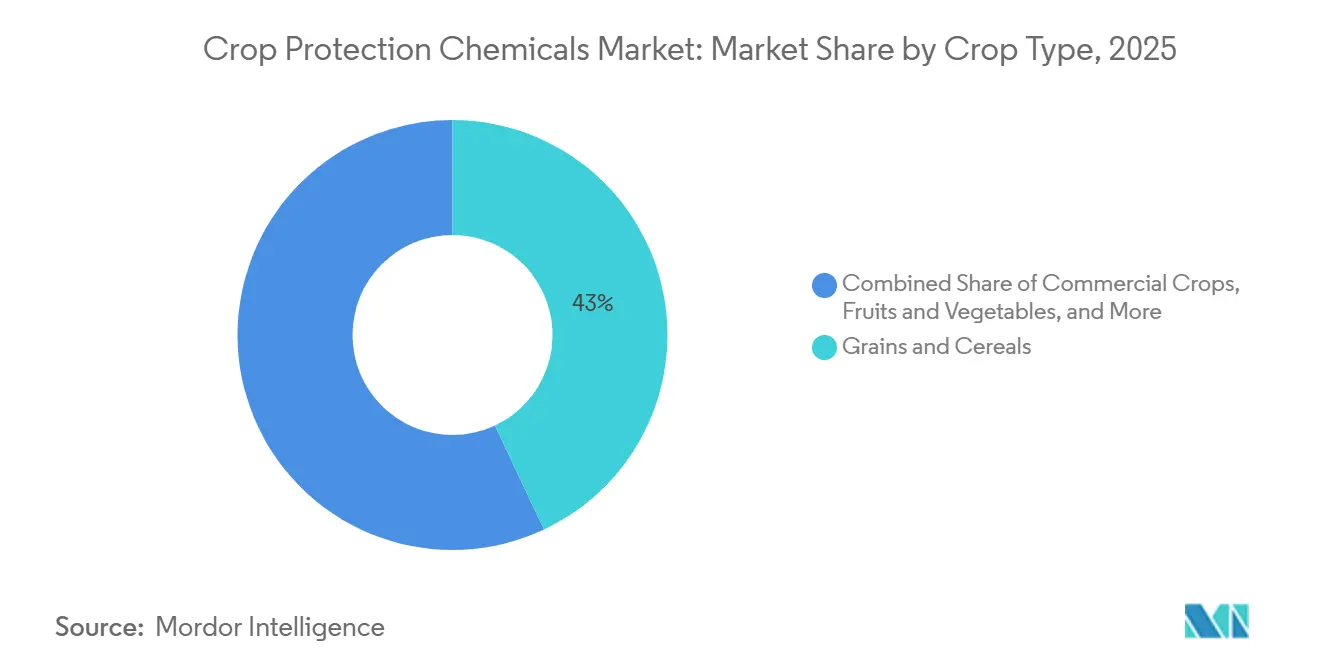
- 作物タイプ別では、穀物・シリアルが2025年に最大シェアの43.0%を占め、豆類・油糧種子は2026年〜2031年にかけて最も速いCAGR 4.7%で成長する見込みです。
- 地域別では、南米が2025年に最大シェアの41.8%を占め、アジア太平洋地域は2026年〜2031年にかけて最も速いCAGR 4.7%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGR予測への(概算)インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 遺伝子組換え作物の作付面積拡大 | +1.20% | 南米および北米 | 中期(2~4年) |
| 除草剤耐性雑草の増加 | +0.90% | 北米および南米 | 短期(2年以内) |
| 精密農業技術の普及 | +0.80% | 北米、ヨーロッパ、およびアジア太平洋への拡大 | 中期(2~4年) |
| アジア太平洋および南米における商業農業の急速な成長 | +0.70% | アジア太平洋中核、および南米への拡大 | 長期(4年以上) |
| 選択的化学物質を支持する再生農業 | +0.50% | 北米、ヨーロッパ、およびアジア太平洋での拡大 | 長期(4年以上) |
| 温帯地域への気候動に伴う病害虫の移動 | +0.40% | 世界の温帯地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||


遺伝子組換え作物の作付面積拡大
除草剤耐性大豆、トウモロコシ、綿花が南北アメリカの作付け決定を支配するようになり、農地全体の拡大とともに1ヘクタール当たりの化学物質使用量を押し上げています。ブラジルは2024年に大豆作付面積の95%に遺伝子組換え大豆を作付けし、グリホサートおよびジカンバの販売を過去最高水準に押し上げました[1]。農業者は耐性の発現を遅らせるために複数の作用機序を組み合わせており、シーズン通年の収益を確保する種子と化学物質の統合バンドルを提供するサプライヤーを優先しています。アルゼンチンによるHB4干ばつ耐性大豆の承認は、水ストレスによって歴史的に制約されてきた限界地域を中心に、対象作付面積をさらに拡大しています。特許が失効するにつれ、ブランドメーカーは形質と化学物質を組み合わせたパッケージの開発を加速させてマージンを守る一方、ジェネリックメーカーは特許切れ有効成分の数量拡大に注力しています。全体として、遺伝子組換えの波は除草剤需要を持続させ、組み合わせ製品のプレミアム価格設定を支え、形質パッケージに合わせた製剤技術への追加投資を促進しています。
除草剤耐性雑草の増加
グリホサート耐性のパーマーアマランサスは米国27州に広がり、南米でも拡大しており、農業者は化学物質のローテーションと施用頻度の増加を余儀なくされています。耐性バイオタイプはALS阻害剤にも挑戦するようになり、2〜4剤のタンクミックスが新たな標準となっています。この耐性をめぐる競争は、新規作用機序とスチュワードシップを簡素化するプレミアムプレミックスへの需要を高めています。化学的イノベーションのパイプラインは、停滞した10年を経て再び緊急性を取り戻しており、デジタルスカウティングツールは発生を管理不能になる前に特定するために普及しています。1エーカー当たりの除草剤コストの上昇と潜在的な収量損失という経済的負担が、農業者を管理を回復するソリューションへの支払いに前向きにさせており、イノベーターに近い将来の明確な収益機会を与えています。
精密農業技術の導入
可変施用散布機、マシンビジョン雑草カメラ、ドローンスポット処理は、2024年に北米の大規模農場の35%に普及しました[2]。これらのシステムは広大な作物での有効成分の総使用量を20〜40%削減し、施設栽培では最大90%削減しますが、より濃縮された製剤最適化された化学物質に依存しています。航空または自動化による散布に対応した低容量・高効力製品を供給するメーカーは価格決定力を獲得します。精密データプラットフォームは気象、土壌、病害虫圧力の分析を統合し、化学物質の施用をサブスクリプション型サービスのようにして、シームレスに統合するサプライヤーの顧客定着率を高めています。機器コストが低下し、アジア太平洋地への資金調達オプションが拡大するにつれ、精密施用が加速し、施用される総キログラム数が横ばいになっても特殊化学物質への需要が持続します。
アジア太平洋および南米における商業農業の急速な成長
インドおよび中国における政府主導の農地集約化、ならびにブラジルおよびアルゼンチンへの企業投資が、より大きな圃場規模と輸出志向の作付けシステムを促進しています。インドは2024年に集約農場での商業用化学物質の使用が15%増加したと報告しました[3]。大規模事業者はブランドポートフォリオを好み、信頼できるサプライチェーンを重視し、数量を確保するマルチシーズン契約を採用しています。輸出認証の要求により、これらの農場はより新しい低残留有効成分へのシフトを促され、強固な規制申請書類を持つ企業が恩恵を受けています。ブラジルのセラードにおける同様の商業的規模拡大、ほぼ継続的な病害虫防除を必要とする二期作サイクルを支え、季節需要をさらに押し上げています。
抑制要因のインパクト分析*
| 抑制要因 | CAGR予測への(概算)インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 農薬の厳格な禁止と最大残留基準値の引き締め(欧州連合を中心に) | -0.80% | ヨーロッパ主要、および世界的な波及効果 | 短期(2年以内) |
| グリホサートおよびALS阻害剤に対する雑草耐性の加速 | -0.60% | 北米および南米 | 中期(2~4年) |
| 中国の原体サプライチェーンの不安定性 | -0.40% | 世界のサプライチェーンへの影響 | 短期(2年以内) |
| 合成農薬販売を侵食する生物農薬の急速な普及 | -0.30% | ヨーロッパ、北米、および世界的な拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農薬の厳格な禁止と最大残留基準値の引き締め(欧州連合を中心に)
欧州当局は有効成分の審査を継続しており、2024年には15の主要化学物質が更新を失う見込みである一方、最大残留基準値は着実に引き下げられています。南米やアフリカの輸出志向の生産者は、他の仕向け地に販売する場合でも、世界の穀物バイヤーが最も厳格な基準に準拠するため、EU許容値を満たすためのコンプライアンスコストに直面しています。小規模メーカーは新たなデータパッケージの資金調達に苦労しており、毒性学および環境申請書類に投資できる大手企業の市場シェア拡大を加速させています。農業者はより低い残留プロファイルを持つ新しい高価な有効成分に切り替えており、1ヘクタル当たりの支出は増加しますが、商品価格が軟化するとマージンが圧迫されます。利用可能な手段の喪失により、一部の農業者はより古い、より頻繁な施用に戻ることを余儀なくされ、政策の意図に反して全体的な化学物質負荷が逆説的に増加しています。研究の優先事項はバイオベースまたは低残留分子へとシフトし、開発期間が長くなり、参入障壁が高まっています。
生物農薬の急速な普及による合成農薬売上の侵食
生物農薬の急速な普及が合成農薬を代替しつつあります。小売チェーンや食品加工業者が残留物ゼロの調達を重視するにつれ、高付加価値の果物・野菜セグメントで需要が加速しており、農業者はゼロトレランス基準を満たす微生物および生化学的代替品を採用するよう促されています。施設栽培事業がこの移行をリードしており、管理された環境が生物的防除の有効性を高め、施用リスクを低減しています。合成殺菌剤および殺虫剤の使用減少は、好意的な規制と一般認識の変化に後押しされ、欧州および北米で最も顕著です。大手化学企業は生物農薬スタートアップを買収してポートフォリオを強化することで対応していますが、統合と流通の課題が広範な普及を引き続き遅らせています。プレミアムセグメントで合成農薬の売上が安定するにつれ、多様な生物農薬ポートフォリオを持つサプライヤーは成長を維持しながら持続可能性へのコミットメントを推進し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
耐性が高まる中で除草剤が収益の柱となる除草剤は2025年の農薬市場において最大シェアの42.3%を占め、2026年〜2031年にかけて最も速いCAGR 5.0%で成長する見込みであり、市場の最大部分を占め、増分収益成長の大部分を生み出しています。パーマーアマランサスおよびコニザ属における持続的な耐性は複数部位プログラムを必要とし、農業者はプレミアム価格帯の積み重ね製剤を採用するよう促されています。グリホサートは依然として数量を支配していますが、需要は耐性後の防除を目的とするHPPD阻害剤、PPO阻害剤、および新規独自化学物質へとシフトしつつあります。
特にブラジルおよびアルゼンチンにおける遺伝子組換え形質の継続的な普及が、1ヘクタール当たりの高い除草剤使用強度を持続させています。種子と化学物質を統合した提供により、大手サプライヤーは形質と専用散布剤をバンドルし、知的財産と粗利益の両方を守ることができます。殺菌剤は気象に連動した病害の急増と、大豆さび病に対する新たな作用機序を提供する2024年のブラジルでのRevysol発売に支えられ、相当なシェアを維持しています。殺虫剤は気候変動に伴う病害虫の侵入時に散発的な急増を見せます。殺軟体動物剤および殺線虫剤は、わずかな収量損失でも収益性を損なう高付加価値園芸において、ニッチながら不可欠な存在であり続けています。


施用方法別:
葉面散布主導の状況の中で土壌処理が加速葉面処理は2025年に最大シェアの43.2%を占め、ブームスプレーヤーの広範な使用と、ターゲットスポット処理のための農業用ドローンの普及拡大に支えられています。これらの方法は均一な化学物質の分散、タイムリーな病害虫防除、および広大な農業地域での効率的なカバレッジを可能にします。散布補助剤の進歩により、葉面での化学物質の保持、拡散、吸収が改善され、処理効果を損なうことなく有効成分の必要量を削減できる可能性があります。さまざまな作物タイプにわたる葉面散布の利便性と適応性が、このセグメントの需要をさらに支えています。
土壌処理の農薬市場規模は2026年〜2031年にかけて最も速いCAGR 4.9%で成長する見込みであり、土壌伝染性病原体、線虫、地下害虫の効果的な防除への需要増加に牽引されています。集約的な栽培、連作、および根の発育を保護する必要性が、農業者に土壌施用殺菌剤、殺線虫剤、殺虫剤の採用を促しています。初期段階の作物保護への意識の高まりと、点滴灌漑ベースの化学物質散布を含む施用技術の改善も普及を支えています。これらの要因が高付加価値作物および畑作物における土壌処理の需要を強化すると予測されています。
作物タイプ別:
穀物・シリアルが数量を牽引し、豆類・油糧種子が価値を牽引穀物・シリアルは2025年に最大シェアの43.0%を占め、広大な付面積とトウモロコシおよび大豆のローテーションにおける除草剤への強い依存を反映しています。シリアル需要のわずかな割合の変化でも農薬市場規模の大きな絶対的変化につながり、このセグメントが主要な数量ドライバーとなっています。
豆類・油糧種子は2026年〜2031年にかけて最も速いCAGR 4.7%で成長する見込みであり、大豆、ひよこ豆、レンズ豆、その他の油糧種子および豆類における雑草、害虫、病害管理への需要増加に牽引されています。栽培面積の拡大、食用油および植物性タンパク質への需要の高まり、作物損失を最小化する必要性が、農業者に除草剤、殺菌剤、殺虫剤の採用を促しています。作物保護慣行への意識の高まりと製品入手可能性の改善がセグメント成長をさらに支えています。
地域分析
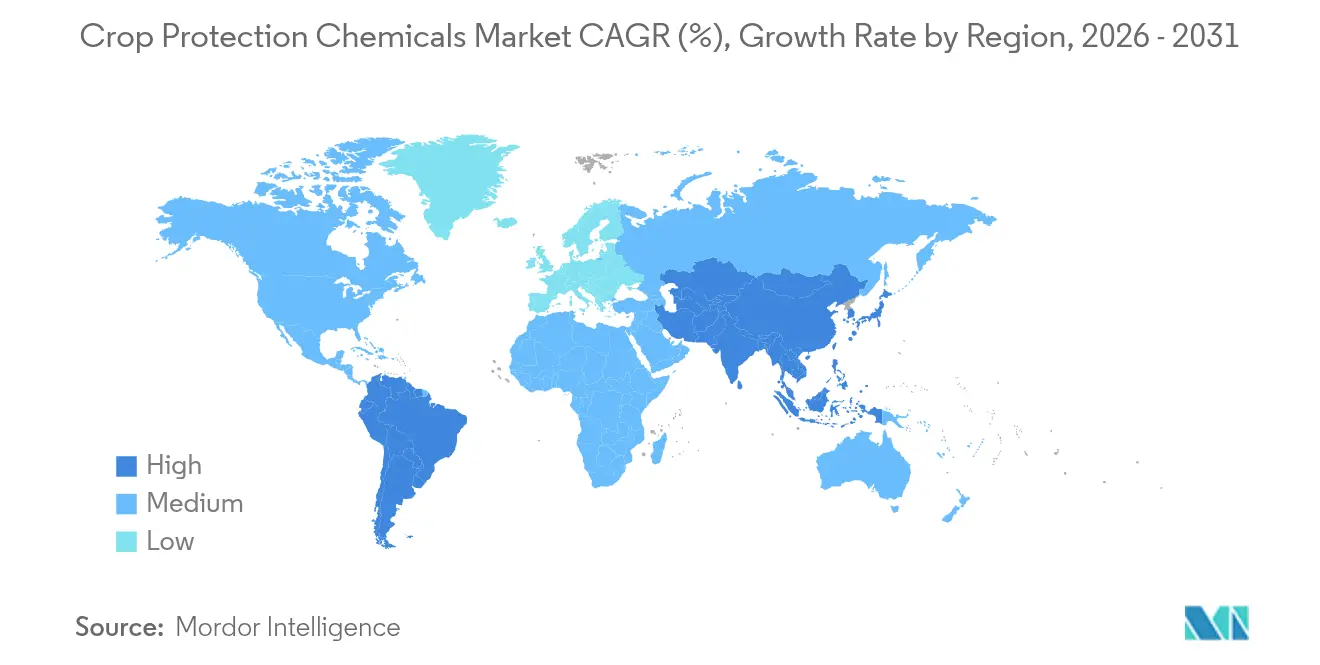
南米は2025年に最大シェアの41.8%を占め、セラード・サバンナにおけるブラジルの大な大豆・トウモロコシ生産に牽引されています。ブラジル単独で地域数量の60%以上を占め、2024年シーズンの連続作付けサイクルにわたる記録的な農薬購入に支えられています。アルゼンチンの輸出志向農場が成長に貢献し、遺伝子組換え(GM)作物の普及が国内作付面積の95%を超え、除草剤集約型農業慣行を強化しています。好天候と外貨収入を優先する政府政策が、港湾での物流上の課題が時折あるにもかかわらず、南米での安定した成長を支えています。
アジア太平洋地域は2026年〜2031年にかけて最も速いCAGR 4.7%で成長する見込みです。成長は、インド、中国、東南アジアなどの国々における農地集約化と機械化の進展に牽引されています。インドでは、商業農業推進施策により2024年の化学物質使用量が15%増加し、より大きな圃場規模がシーズン通年の病害虫防除プログラムを必要としました。中国では、環境政策が農薬工場の集約化を促しながら、国家食品安全基準に合致する高効力・低残留化学物質の使用を奨励しています。さらに、インドネシア、タイ、ベトナムは、湿潤気候での作物保護に特殊な殺菌剤と殺虫剤を必要とするパーム油の拡大と集約的な稲作システムを通じて、増分需要に貢献しています。
北米は世界消費量の相当な割合を占めており、現在大規模農場の35%をカバーし散布タイミングを最適化する精密農業の普及によって支えれています。米国では、GM作物の高い作付け面積と除草剤耐性雑草の増加により、利益率が逼迫しているにもかかわらず、単位面積当たりの除草剤支出が維持されています。欧州は需要の相当なシェアを占めていますが、厳格な規制および残留基準が低用量農薬および生物農薬ソリューションへの投資シフトを促しています。こうした規制にもかかわらず、特産果実・野菜セグメントは高い市場価値を維持しています。アフリカは依然として最小の地域市場ですが、南アフリカの商業農業プロジェクトおよび西アフリカの新興拠点が近代的な農薬プログラムの導入を開始しており、長期的な需要の緩やかな増加を示しています。

競争環境
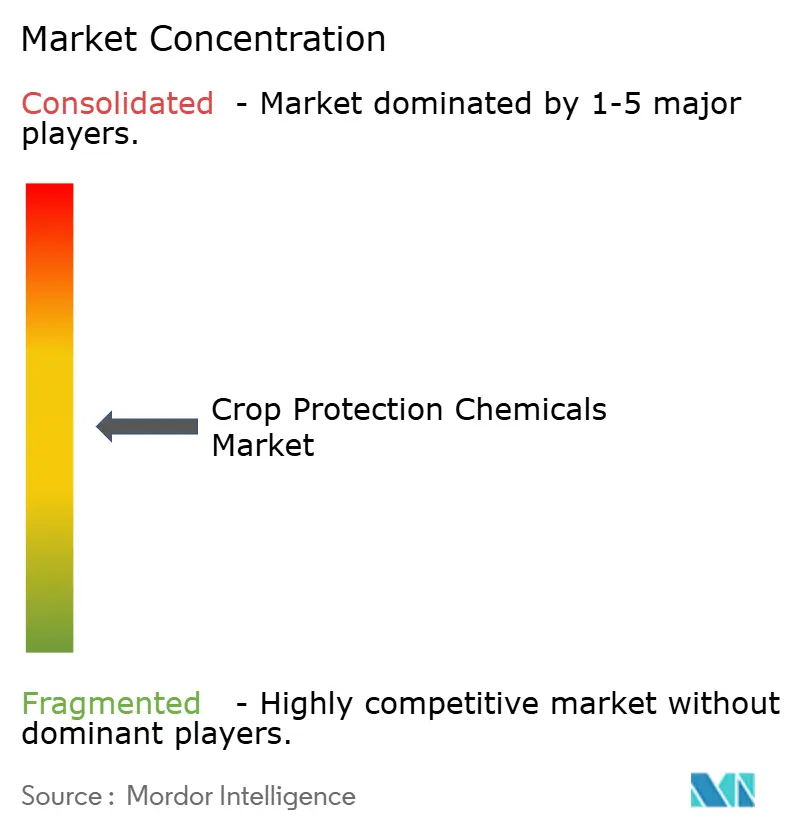
農薬市場は2025年において中程度の分散状態にあり、BASF SE、Bayer AG、Corteva Agriscience、FMC Corporation、Syngenta Groupが主要プレイヤーとして位置づけられています。これらの企業は、ますます厳格化する規制審査を乗り越えるために多額のR&D予算を活用しています。Syngenta、Bayer、BASFは種子と散布剤を統合したソリューションに注力しており、農業者がプレミアム価格を維持しながら複数年の技術パッケージを採用するよう促しています。Corteva Agroscienceは除草剤と種子処理剤の安定供給を確保するために生産能力を拡大し、北米全域の精密農業顧客に対応することで市場ポジションを強化しています。
市場における争ダイナミクスは進化しており、生物農薬の統合とデータ駆動型アライアンスへの関心が高まっています。2024年4月、BASFはClimate Corporationと提携し、リアルタイムの気象および病害虫圧力データを殺菌剤散布タイミングツールに統合することで、圃場での有効性と顧客維持率を向上させました。さらに、精密農業機器メーカーは化学企業との連携を強め、分析サブスクリプションと最適化された製剤をバンドルし、デジタルに精通したサプライヤーに競争上のクロスセル優位性を提供しています。
特許失効は引き続き地域製剤メーカーに機会をもたらしています。しかし、欧州連合および米国における規制データ要件の高まりが、特許切れ分子の維持に関連するコストを増加させています。AlbaughやRotamなどのジェネリックプレイヤーは、規制の枠組みがより緩やかながら徐々に厳格化しつつある南米および東南アジアでの数量成長に注力しています。地域の病害虫課題に対応するために有効成分をカスタマイズし、中国に依存しない信頼性の高いサプライチェーンを確立し、ドローン散布機プラットフォームと統合できる中堅企業は、市場シェアを獲得する好位置にあります。これらの企業は、農業者が製品の適時入手可能性とターゲットを絞ったパフォーマンスをますます優先するにつれて恩恵を受けています。
作物保護化学品産業リーダー
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
FMC Corporation
-
Syngenta Group
- 注:主要企業の掲載順は順位を示すものではありません。
作物保護化学品市場
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- Jiangsu Yangnong Chemical Group Co., Ltd.
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Syngenta Group Co., Ltd.
- UPL Ltd.
- Lallemand Inc. (Animal Nutrition)
- EW Nutrition GmbH
- Kemin Industries Inc.
- Novus International Inc.
- Vitafor N.V.

Recent Industry Developments in 作物保護化学品市場
- 2026年9月:Corteva AgroscienceとGlobachemは、農薬製品に特した50:50の合弁事業の設立に合意しました。提案された合弁事業は、欧州および南北アメリカの農業市場を対象に、差別化されたソリューションを開発、製剤化、登録、商業化します。
- 2026年6月:BASF SEはインドでMelyra殺菌剤とInveris Gold殺虫剤を発売しました。これらの製品は、作物病害と吸汁性害虫の管理ソリューションを提供することで農薬ポートフォリオを拡大し、農業者が作物の健康を守り、潜在的な生産損失を削減するのを支援します。
- 2026年6月:Corteva AgroscienceはFMC Corporationと共同独占供給・ライセンス契約を締結し、リミソキサフェン除草剤技術へのアクセスを拡大しました。この協力関係は北米および南米のトウモロコシおよび大豆生産を対象とし、農業者に追加の雑草管理オプションを提供します。


世界の作物保護化学品市場レポート調査範囲
農薬は、雑草、害虫、植物病害、有害生物を予防、防除、または排除するために使用される農業用物質です。除草剤、殺虫剤、殺菌剤、殺軟体動物剤、殺線虫剤が含まれ、農業者が作物を保護し、収量損失を削減し、生産性を向上させるのに役立ちます。
農薬市場レポートは、機能別(殺菌剤、除草剤、殺虫剤、殺軟体動物剤、殺線虫剤)、施用方法別(灌漑施用、葉面処理、種子処理、その他)、作物タイプ別(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝・観賞植物)、地域別(アフリカ、アジア太平洋、欧州、北米、南米)にセグメント化されています。市場予測は価値(米ドル)および数量(メートルトン)で提供されています。
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 軟体動物駆除剤 |
| 殺線虫剤 |
| かんがい施用 |
| 葉面散布 |
| くん蒸 |
| 種子処理 |
| 土壌処理 |
| 商業用作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝・観賞用植物 |
| アフリカ | 南アフリカ |
| その他のアフリカ | |
| アジア太平洋 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| ミャンマー | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋 | |
| ヨーロッパ | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| 英国 | |
| その他のヨーロッパ | |
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| その他の北米 | |
| 南米 | アルゼンチン |
| ブラジル | |
| チリ | |
| その他の南米 |
| 機能別 | 殺菌剤 | |
| 除草剤 | ||
| 殺虫剤 | ||
| 軟体動物駆除剤 | ||
| 殺線虫剤 | ||
| 施用方法別 | かんがい施用 | |
| 葉面散布 | ||
| くん蒸 | ||
| 種子処理 | ||
| 土壌処理 | ||
| 作物種別 | 商業用作物 | |
| 果物・野菜 | ||
| 穀物・シリアル | ||
| 豆類・油糧種子 | ||
| 芝・観賞用植物 | ||
| 地域別 | アフリカ | 南アフリカ |
| その他のアフリカ | ||
| アジア太平洋 | オーストラリア | |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| ミャンマー | ||
| パキスタン | ||
| フィリピン | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| ヨーロッパ | フランス | |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| スペイン | ||
| ウクライナ | ||
| 英国 | ||
| その他のヨーロッパ | ||
| 北米 | カナダ | |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| チリ | ||
| その他の南米 | ||


市場の定義
- 機能別 - 作物保護化学品は、昆虫、真菌、雑草、線虫、および軟体動物を含む病害虫が作物に損害を与えることを防除または予防し、作物収量を保護するために施用されます。
- 施用方法別 - 葉面散布、種子処理、土壌処理、かんがい施用、およびくん蒸は、作物保護化学品を作物に施用するさまざまな施用方法の種類です。
- 作物種別 - 本項目は、シリアル、豆類、油糧種子、果物、野菜、芝、および観賞用作物における作物保護化学品の消費量を示しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合的雑草管理(IWM)は、生産者が問題のある雑草を防除する最善の機会を得るために、生育シーズン全体にわたって複数の雑草防除技術を組み込むアプローチです。 |
| 宿主 | 宿主とは、有益な微生物との関係を形成し、その定着を助ける植物です。 |
| 病原体 | 疾病を引き起こす生物。 |
| ハービゲーション | ハービゲーションはかんがいシステムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物から得られた食品または飼料中の農薬残留物の最大許容限度です。 |
| IoT | モノのインターネット(IoT)は、相互接続されたデバイスのネットワークであり、他のIoTデバイスおよびクラウドとデータを接続・交換します。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に対して耐性を持つよう遺伝子操作された植物種です。 |
| かんがい施用 | かんがい施用はかんがいシステムを通じて農薬を作物に施用する方法です。 |
| 作物保護 | 作物保護は、昆虫、雑草、植物病害、およびその他の農業作物に損害を与える様々な病害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は種子または実生を種子伝染性または土壌伝染性の病害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、または殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| くん蒸 | くん蒸は病害虫を防除するために気体状の作物保護化学品を施用することです。 |
| 餌剤 | 餌剤とは、病害虫を誘引し、毒殺などの様々な方法で殺虫するために使用される食品または素材です。 |
| 接触型殺菌剤 | 接触型農薬は作物の汚染を防ぎ、真菌性病原体に対処します。これらは病害虫(真菌)に接触した時のみ作用します。 |
| 浸透移行性殺菌剤 | 浸透移行性殺菌剤は植物に吸収されて植物内に移行し、病原体による被害から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食い荒らし、作物の損傷と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または実生の出芽(発芽)後に農地の雑草を防除するために農地に施用されます。 |
| 有効成分 | 有効成分は農薬製品中の病害虫を殺傷、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は食料、農業、天然資源、および関連課題に関するリーダーシップを提供しています。 |
| 雑草科学学会(WSSA) | WSSAは非営利の専門家学会であり、雑草に関連する研究、教育、および普及活動を推進しています。 |
| 水和性懸濁剤(SC) | 水和性懸濁剤(SC)は固体有効成分を水中に分散させた作物保護化学品のフォーミュレーションの一つです。 |
| 水和剤 | 水和剤(WP)は散布前に水と混合すると懸濁液を形成する粉末フォーミュレーションです。 |
| 乳剤 | 乳剤(EC)は水で希釈して散布液を作る必要がある農薬の濃縮液体フォーミュレーションです。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を摂食し、根に損傷を与えます。これらの損傷により土壌伝染性病原体による植物感染が容易になり、作物または収量損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は環境・外来生物委員会が所有し、雑草管理に関する全国的なガイダンスを提供しています。 |
| 日本雑草科学会(WSSJ) | 日本雑草科学会は研究発表および情報交換の機会を提供することで、雑草被害の防止と雑草の活用に貢献することを目的としています。 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するため、ステップ1で特定された変数と要因は、入手可能な過去の市場数値に対して検証されます。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年度の市場規模推定は名目値で表されます。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と最終確認: この重要なステップにおいて、すべての市場数値、変数、およびアナリストの判断は、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者はあらゆる階層と職能にわたって選定され、調査対象市場の総合的な全体像を生成します。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。

