
コンビニエンスストア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
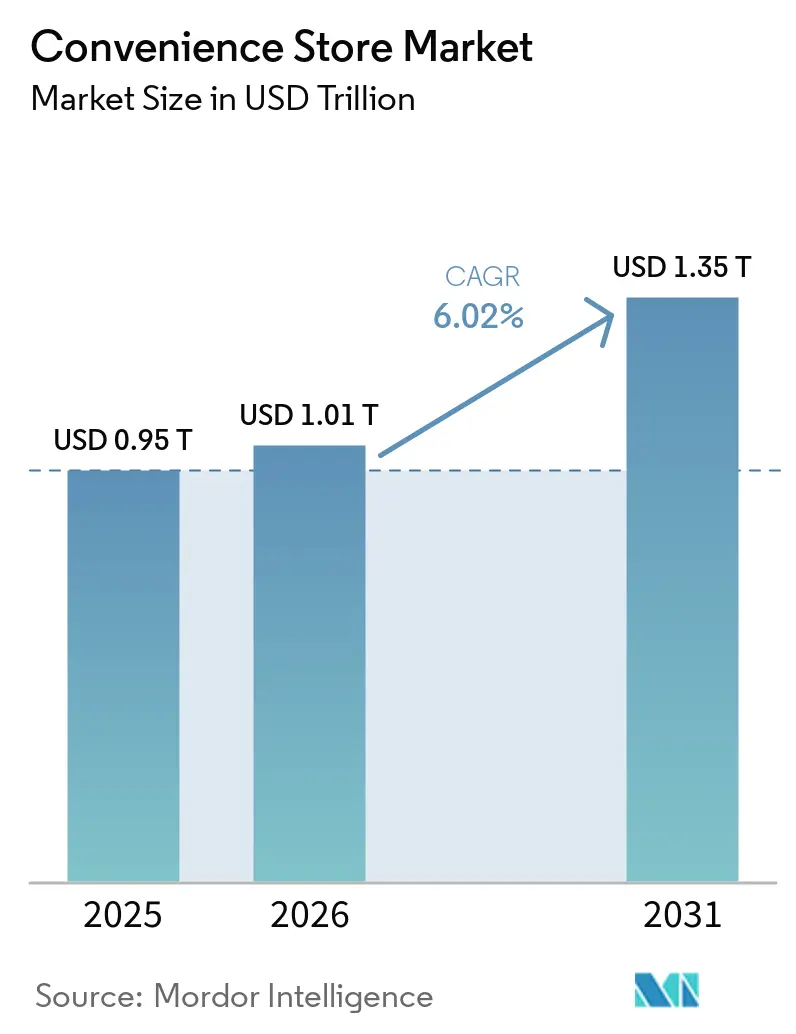
| 市場規模 (2026) | 1.01 兆米ドル |
| 市場規模 (2031) | 1.35 兆米ドル |
| 成長率 (2026 - 2031) | 6.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンビニエンスストア市場分析
コンビニエンスストア市場規模は2025年に0.954 トリリオン 米ドルと評価され、2026年の1.01 トリリオン 米ドルから2031年には1.35 トリリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは6.02%です。市場は、フードサービス、ロイヤルティプログラム、EV充電、ローカルフルフィルメントが店舗経済を再構築するにつれ、燃料・衝動買いモデルを超えて進化しています。米国では、コンビニエンス小売業者が2025年に約152,000店舗で817.5 ビリオン 米ドルの売上を上げ、店内売上は341.2 ビリオン 米ドルに達し、23年連続の成長を記録しました。事業者は食品の品質、デジタルエンゲージメント、および1回の来店で複数の顧客ニーズに応えることで競争しています。人件費の上昇、食品プロモーション規制、近代化投資が利益率を圧迫しています。大手チェーンは買収、フランチャイズ、パートナーシップ、選択的拡大を活用し、中小事業者は品揃えと業務規律に注力しています。
レポートの主要ポイント
- 製品カテゴリー別では、定番商品が2025年のコンビニエンスストア市場において56.13%のシェアを占め、定番商品セグメントは2031年にかけてCAGR 7.04%で成長する見込みです。
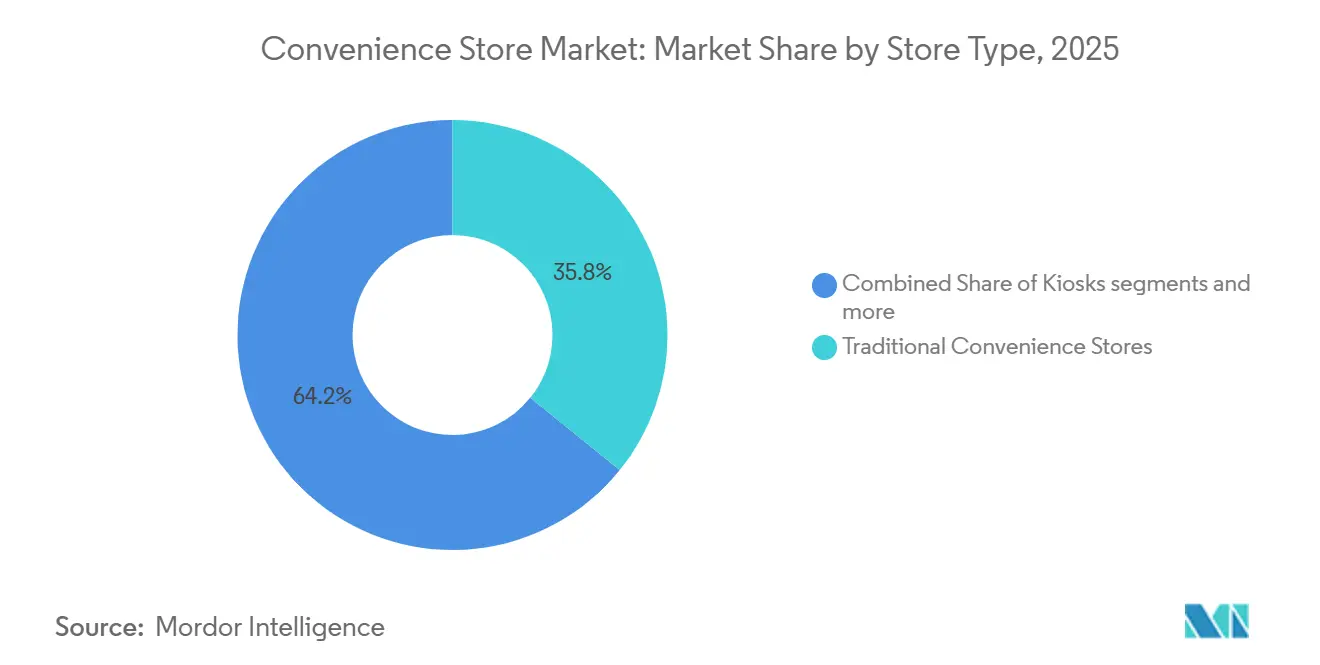
- 店舗タイプ別では、従来型コンビニエンスストアが2025年のコンビニエンスストア市場において35.81%のシェアを占め、ハイパーコンビニエンスストアは2031年にかけてCAGR 9.40%で成長する見込みです。
- 所有形態別では、独立店舗が2025年のコンビニエンスストア市場において56.12%のシェアを占め、ブランド店舗は2031年にかけてCAGR 6.30%で成長する見込みです。
- 地域別では、北米が2025年のコンビニエンスストア市場において40.54%のシェアを占め、アジア太平洋は2031年にかけてCAGR 7.18%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部マイクロフルフィルメント需要の急増 | +1.2% | グローバル(高密度都市部に集中) | 中期(2〜4年) |
| 豊富な資金を持つプライベート・エクイティによるロールアップ | +0.8% | 主に北米および欧州 | 短期(2年以内) |
| デジタル宝くじおよびゲーミング手数料 | +0.7% | 北米を起点にアジア太平洋へ拡大 | 中期(2〜4年) |
| EVチャージャーによる来店客数増加効果 | +1.4% | 北米・欧州連合がリード、アジア太平洋が追随 | 長期(4年以上) |
| サブスクリプション型ミールキット受取サービス | +0.6% | 都市部の北米および欧州 | 中期(2〜4年) |
| リアルタイムプラノグラム分析 | +0.8% | グローバル(技術先進市場が先行) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部マイクロフルフィルメント需要の急増
高密度な都心部では、コンビニエンスストアがラストマイルハブとして2時間以内および当日配達サービスに活用されるケースが増加しており、事業者は同一の棚の場所から来店客向けとデジタル注文の両方に対応できるようになっています。2024年、Casey'sはテキサス州に所在するStar Food Storeの買収を完了し、配達に適したゾーンへのプレゼンスを戦略的に強化しました。この買収は、固定費の増加を最小限に抑えつつ増分収益を生み出すと期待されており、事業拡大とリソース最適化に対する計算された取り組みを反映しています。Wawaの東南部70店舗への拡張も同様の戦略的論理に基づいており、15分以内の配達時間を保証するのに十分なネットワークの拠点数を確保しています。リアルタイムのプラノグラムツールは需要シグナルを直接配送センターに送信し、回転率の高いSKU(最小管理単位)の在庫を維持しつつ廃棄ロスを削減します。市内の区画整理規制は、実店舗を維持する企業に対して路上駐車スペースの許可を優先的に与えるケースが増加しており、競争上の優位性が確立されたコンビニエンスブランドへと傾いています。
豊富な資金を持つプライベート・エクイティによるロールアップ
First Reserveは、Refuelの15億米ドル規模の売却を検討しており、財務スポンサーがこのカテゴリーを防御的で安定したキャッシュ創出力を持ち、エグジットに適した投資対象として捉えていることを浮き彫りにしています[1]。Arko Corp.が20億米ドル相当の直営店舗の売却を決定したことは、戦略的買収者とプライベート・エクイティスポンサーの双方にとって重大な機会が存在することを示しています。Casey'sによるCEFCOサイトの最近の買収は、企業がいかに債務ファイナンスを戦略的に活用してプライベート資本と競合し、燃料調達および調理済み食品物流などの分野における業務効率化を実現するかを示しています。これらの動向は全体として、コンビニエンスストア市場における業務の専門化を推進し、データの標準化を強化し、資本へのアクセスを改善することで、より競争力があり合理化された業界のランドスケープを育成しています。
デジタル宝くじおよびゲーミング手数料
マサチューセッツ州でのオンライン宝くじ承認およびカナダでのセルフサービス端末の展開により、追加労働力をほとんど必要としない高利益率の手数料収入が加わりました。デジタルチャネルはチケット販売のアクセシビリティと流通を大幅に向上させ、より幅広い層のエンゲージメントを可能にしています。一方、実店舗は賞金換金活動を促進する戦略的な接点として機能し、付随的な売上増加を通じて追加収益をもたらしています。年齢確認モジュールは既存のPOSハードウェアと統合されており、独立系ボデガにとっては障壁となりますが、チェーン事業者にとっては簡単なアップグレードです。米国が新たな税収を求める中、より多くの地域がデジタル宝くじを認可すると予想され、この成長要因は中期的に持続する見込みです。
EVチャージャーによる来店客数増加効果
130か所以上の急速充電ステーションのネットワークを運営するPilot Companyは、顧客来店数と売上高の両方において顕著な成長を報告しています。この拡大は、電気自動車(EV)インフラへの需要の増加と、それがビジネスパフォーマンスに与えるポジティブな影響を浮き彫りにしています[2]。電気自動車(EV)ドライバーのかなりの割合が、通常数分間続く充電セッション中に食品または飲料を購入しています。この行動は、ガソリン車利用者の来店と比較して高い取引額をもたらします。連邦税の優遇措置は現在、直流急速充電器の設置費用のかなりの部分を補助しており、この技術を採用する企業の投資利益率を改善しています。さらに、早期採用者はロケーション独占性を通じて競争優位性を獲得しており、規制の枠組みが新規物件開発においてEVインフラの統合をますます義務付けています。
抑制要因影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部の賃料更新費用の上昇 | -0.8% | 世界の都市中心部(特に北米) | 短期(2年以内) |
| HFSSと製品規制の強化 | -0.6% | 欧州が先行、グローバルに拡大中 | 中期(2〜4年) |
| 労働力不足と最低賃金の引き上げ | -0.7% | 先進国市場全般 | 短期(2年以内) |
| セルフチェックアウトに関するサイバーセキュリティ責任 | -0.4% | 技術先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部の賃料更新費用の上昇
2024年第4四半期、米国のショッピングセンターの平均賃料は1平方フィート当たり24.76米ドルに達し、小売スペースへの継続的な需要と商業不動産市場の底堅さを反映しています(CBRE.COM)。上限利回りの圧縮が引き続き物件評価額を高く維持しており、それが更新時の賃料の大幅な上昇を引き起こしています。このトレンドは、マクロ経済的な課題が裁量的消費者支出に圧力をかけている時期に浮上しています。7-Elevenは2024年後半に北米の業績不振拠点400店舗を閉鎖しました。これは主に賃料の高い都市部での立地を対象としており、高収益フォーマットへの資本の再配分を目的としています。用途地域規制により、燃料タンクの再許可なしには安価な地区への移転が困難であることが多く、事業者はマージンを圧縮するエスカレーター条項に縛られています。
労働力不足と最低賃金の引き上げ
Casey'sは7四半期連続で労働時間を削減しましたが、2024会計年度においても同店舗の従業員費用はわずかに増加しました。夜間シフトは安全上の懸念と交通手段の少なさから、依然として人員確保が最も困難です。Murphy USAは、主に賃金上昇とメンテナンスコストの増加に起因する営業費用の増加を報告しています。このトレンドは主に、最低賃金の引き上げが生産性向上を上回るペースで実施されている管轄区域に起因しており、店舗レベルの営業支出に上昇圧力をかけています。セルフチェックアウト、AI在庫管理、自動燃料ディスペンサーは上昇圧力を緩和しますが、特に技術導入コストを分散させるスケールを持たない独立系事業者にとっては、完全に相殺するには至っていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
定番商品が売上・成長の両面でリード定番商品は2025年の世界のコンビニエンスストア市場の56.13%を占め、2031年にかけてCAGR 7.04%で成長する見込みです。このシェアと成長は、消費者が日常的な補充のためにコンビニエンスストアをますます利用していることを示しています。フードサービス、調理済み食品、競争力のある価格設定により、従来スーパーマーケットが担っていたニーズを店舗が満たせるようになっています。米国の店内売上は2025年に23年連続で増加し、フードサービスと調理済み食品がカテゴリー利益への最大の貢献をしました。この変化により、安定した在庫確保、新鮮な品揃え、迅速なサービス、規律ある日常業務の必要性が高まっています。
衝動買い商品は、特にすぐに飲める飲料、スナック、宝くじ購入と組み合わさることでバスケット価値を高めます。緊急商品は、即時アクセスが価値を提供する高密度都市部や空港・交通機関の場所で引き続き重要です。フードサービスへの投資は、消費者がレストランではなく店舗カウンターで調理済み食事を購入するようになるにつれ、定番商品と緊急商品の区別を曖昧にしています。2,900以上の米国店舗を運営するCasey'sは、フードサービス投資に牽引され、前3カ年戦略計画においてEBITDA CAGRが16%に達したと報告しています。これらのトレンドは、即時消費カテゴリーを維持しながら定番商品中心の品揃えを支持しています。


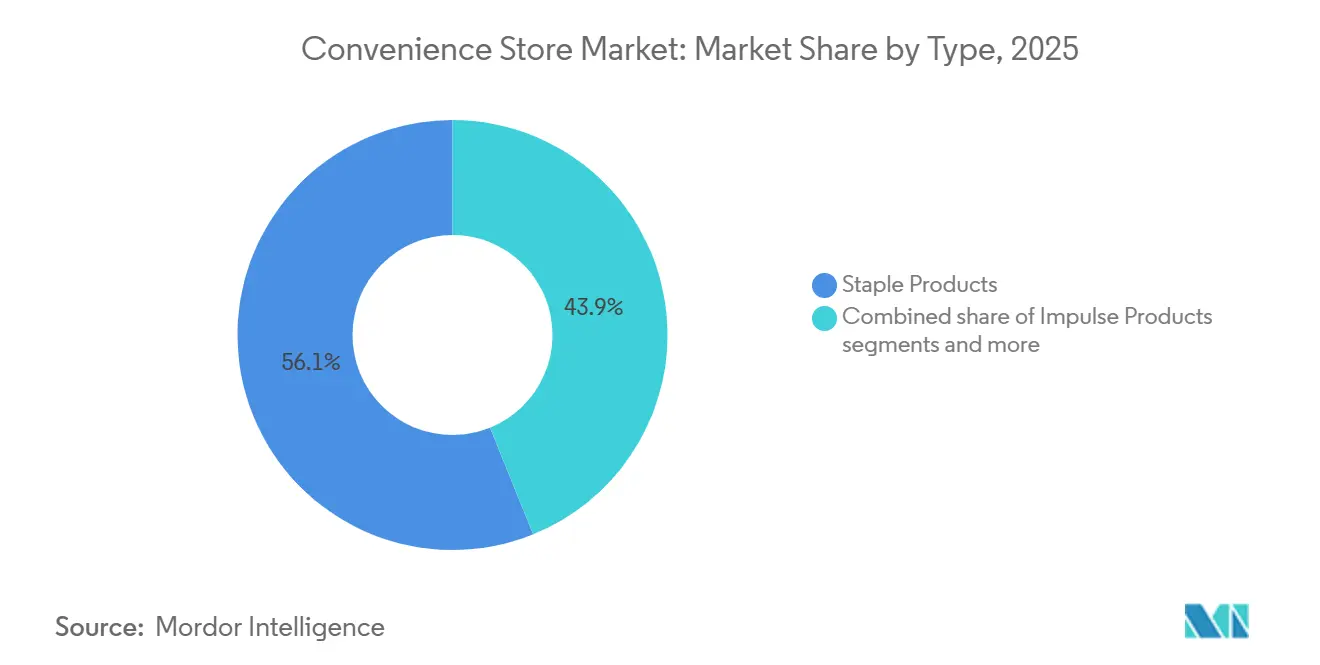
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
所有形態別:
独立店舗が売上をリードしブランドネットワークが台頭独立店舗は2025年の売上の56.12%を占め、ブランド店舗は2031年にかけてCAGR 6.30%で成長すると予測されています。この大規模な独立店舗基盤は、アジアおよび発展途上市場における家族経営・地域小売業者の歴史的な役割を反映しています。ブランド事業者は、集中調達、ロイヤルティプログラム、デジタルマーケティング、標準化された食品安全手順を提供します。フランチャイズモデルは、より大きな運営プラットフォームからのサポートを店舗に提供しながら、地域オーナーの参加を維持します。この構造により、店舗密度と物流が重要な市場でブランドネットワークがより速くスケールアップできます。
ブランドモデルはまた、複数の場所への展開を可能にすることで技術導入の経済性を改善します。生鮮食品、プロモーション、コンプライアンス、顧客データ管理の標準化された手順をサポートします。Casey'sはFY2027〜FY2029の間に買収と有機的開発を通じて少なくとも400店舗を追加する計画です。同社は、改装コストが低いため、取得した店舗は新規建設店舗よりも1店舗あたり約1 ミリオン 米ドル少ない資本で収益要件を満たせると述べています。投資要件が増加するにつれてブランド事業者が優位に立つ一方、独立店舗は地域の信頼と柔軟な品揃えが重要な場所で引き続き重要です。世界のコンビニエンスストア市場における競争は、規模がローカルな関連性を損なわずにサービスを向上できるかどうかに焦点を当てるでしょう。
店舗タイプ別:
従来型フォーマットが規模を維持しハイパーストアが成長ペースを設定従来型コンビニエンスストアは2025年の売上の35.81%を占め、ハイパーコンビニエンスストアは2031年にかけてCAGR 9.40%で拡大する見込みです。従来型フォーマットは、その大規模な既存基盤と地域コミュニティにおける親しみある役割から恩恵を受けています。ハイパーフォーマットは、より幅広い生鮮食品、コーヒー、座席、EV充電、厳選された商品を一か所で求める顧客に訴求します。FamilyMartは2026年7月に東京にFAMIMA PARK AZABUDAIをネクストFamilyMartプロジェクトの初のフラッグシップとしてオープンしました。このコンセプトは、確立された事業者が従来のコンビニエンスフォーマットを超えた店舗をテストしている様子を示しています。このような投資により、大手チェーンは小規模サイトのアクセシビリティを維持しながら、より長い滞在時間に対応できます。
ミニコンビニエンスストアとキオスクは、フルスタッフのフォーマットが実現可能でない住宅地や交通機関に連結した場所にサービスを提供できます。無人フォーマットはアクセスを拡大できますが、信頼性の高い決済システム、明確なセキュリティ管理、顧客の受容が必要です。拡張型コンビニエンスストアは、フルハイパーストアへの転換を行わずにフードサービスを追加したい事業者にとって、より実用的なアップグレードパスを提供します。セルフサービスフォーマットの採用により、顧客データ保護と決済の堅牢性もより重要になります。したがって、世界のコンビニエンスストア市場における店舗設計は、立地、地域需要、および事業者が技術を安全にサポートする能力によって異なります。


地域分析
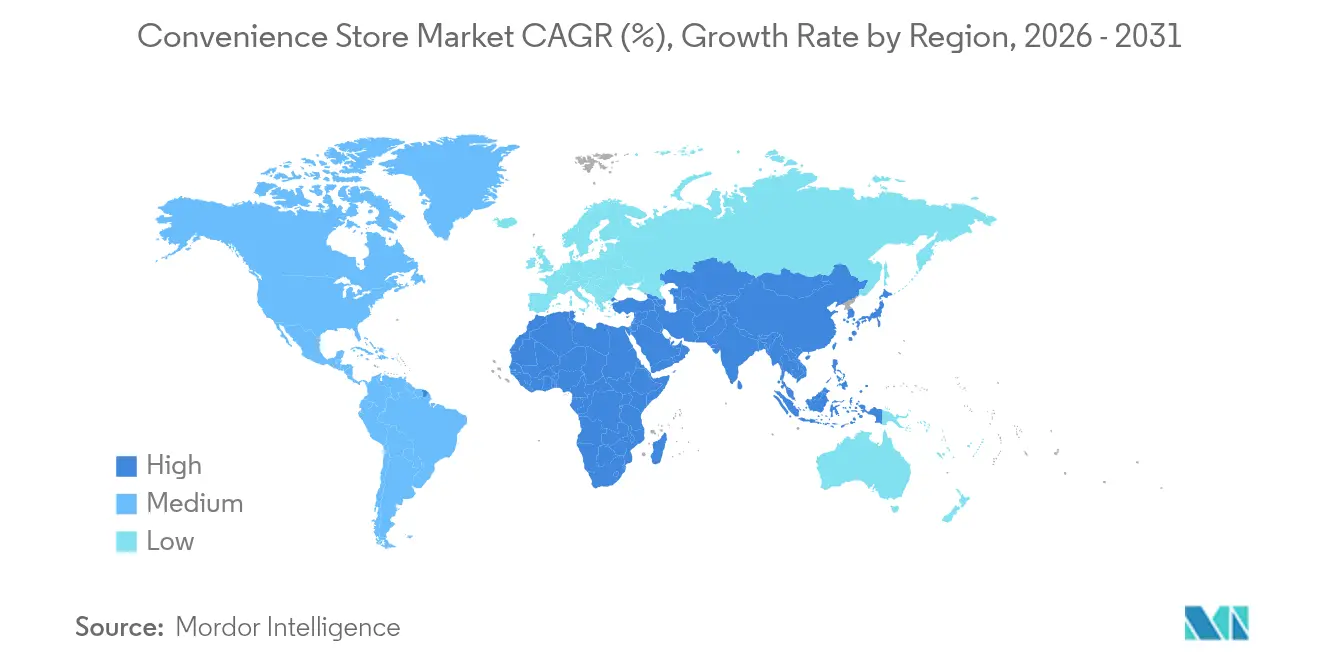
北米は2025年の売上の40.54%を占め、2031年にかけてCAGR 5.40%で成長する見込みです。燃料・小売店舗の密なネットワークと発達したフードサービスの提供が、世界のコンビニエンスストア市場における同地域の地位を支えています。米国は2025年に151,975店舗で8,175 ビリオン 米ドルのコンビニエンス業界売上を上げ、うち店内売上は341.2 ビリオン 米ドルでした。フードサービス、EV充電、ロイヤルティプログラムの収益化が同地域の運営モデルの中心であり続けています。SunocoによるParklandの買収により、北米の統合ネットワークに3,600以上のコンビニエンス・燃料サイトが加わる見込みです。
アジア太平洋は2031年にかけてCAGR 7.18%で成長すると予測されており、対象地域の中で最も高い成長率です。都市化、所得の上昇、日本・韓国の運営モデルの拡大が成長を支えています。2026年7月、Seven & i HoldingsはデジタルインフラおよびStore体験のアップグレードのためにSoftBank、PayPay、三井住友カードから3,000 ビリオン 円(1.92 ビリオン 米ドル)を調達しました。中国では、上位100社が2025年に純増11,000店舗を加え208,000店舗を運営する見込みである一方、1店舗あたりの1日の売上は3.9%減少すると予想されています。
欧州は2031年にかけてCAGR 4.90%で成長すると予測されており、南米の6.10%、中東・アフリカの6.80%と比較されます。欧州の事業者は、小規模都市型フォーマット、フードサービス、HFSS規制への対応を通じて適応しています。FEMSAは2026年2月にRaízenとのGrupo Nósジョイントベンチャーの分離了に伴い、OXXO Brazilの完全所有権を取得しました。同社は2026年にOXXO Brazilで約100店舗の純増を目標とし、経営陣はスケールアップに伴い間接費を吸収するために約1,000店舗が必要になる可能性があると示しました。成長機会は、店舗フォーマットを地域のインフラと購買パターンに合わせることにかかっています。
競合環境
市場集中度
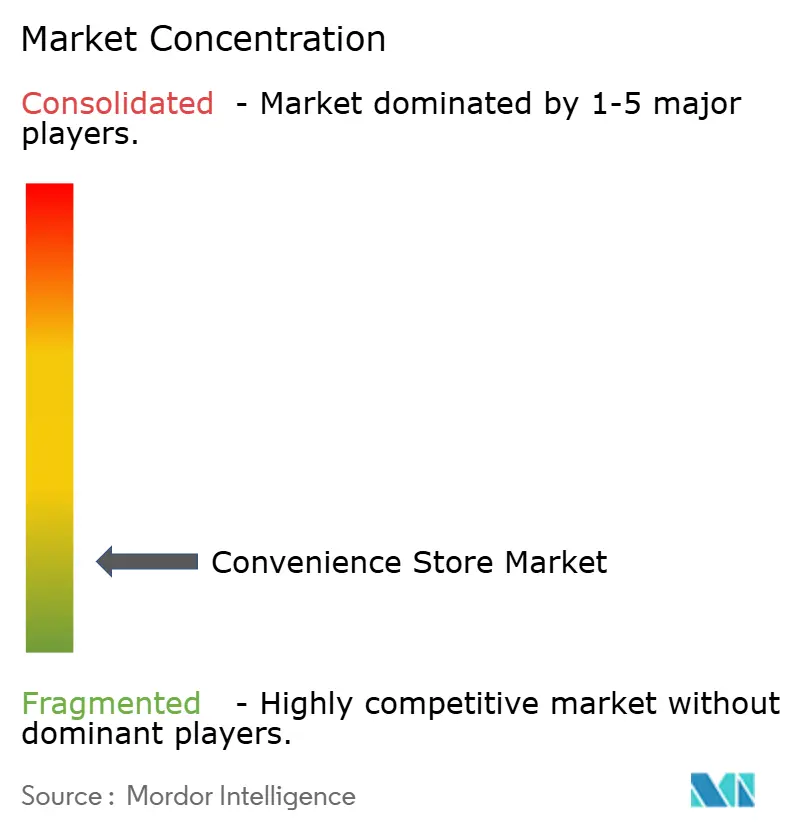
世界のコンビニエンスストア市場は断片化しており、提供データにおいて上位5社の合計世界売上シェアは30%を超えていません。Seven & i Holdingsは世界で約87,000店舗を運営し、Alimentation Couche-Tardは31カ国・地域で16,800以上の店舗を運営しています。FamilyMartは2026年8月31日時点で25,646店舗、Lawsonは2026年5月時点で22,490店舗(うち日本国外7,782店舗)を報告しています。これらのネットワークは広範な国際的フットプリントを示していますが、世界売上の支配的なシェアを意味するものではありません。
大手事業者はデジタルロイヤルティ、食品品質、店舗フォーマット、サプライチェーン能力に投資しています。LawsonのAI支援発注システムは廃棄削減と顧客トラフィックの増加に貢献し、FY2025年3月〜11月の営業利益904 ビリオン 円(0.58 ビリオン 米ドル)に寄与しました。Seven & iの2026年7月の資本提携もデジタル小売インフラと顧客体験への投資を支援しています。これらの取り組みは、競争が店舗数を超えてロイヤルティ、データ能力、デジタルサービスにまで及んでいることを示しています。
東南アジアを含む普及率の低い市場では拡大機会が残っています。GS25は2025年11月にベトナムで400店舗に達し、FamilyMartは2026年9月にハノイに進出し、2031年度までにベトナムで約300店舗を目標としています。Xpandのウィーンにおける無人店舗など、自律型フォーマットも台頭しています。競争優位は、規律ある拡大、信頼性の高い運営、効果的な顧客データ管理にますます依存するでしょう。
コンビニエンスストア業界リーダー
-
7-Eleven (Seven & i Holdings)
-
Alimentation Couche-Tard (Circle K)
-
FamilyMart Co., Ltd.
-
Lawson, Inc.
-
GS25 (GS Retail Co., Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
コンビニエンスストア市場 このレポートでカバーされる企業
- 7-Eleven
- Alimentation Couche-Tard (Circle K)
- FamilyMart
- Lawson
- GS25 (GS Retail)
- Wawa
- Casey's General Stores
- Murphy USA Inc.
- QuikTrip
- Sheetz
- EG Group
- Alfamart
- FEMSA
- Coop
- Reitangruppen (Narvesen, 7-Eleven Nordics)
- SPAR International
- Reliance Smart Point
- BGF Retail Co., Ltd.
- Indomaret
- LuLu Group International
調査範囲と方法論
コンビニエンスストアのバリューチェーンは、消費財メーカーや卸売業者からの調達に始まり、燃料供給(該当する場合)、物流センター、店舗への最終配送を経て、フードサービス、ロイヤルティプログラム、デジタル配送アグリゲーターを通じた消費者向けの収益化へと続く。大手事業者は物流とデータの流れを内製化する傾向が強まっている。アリマンタシォン・クシュタールは物流センターの拡張とサプライチェーンの機動性を高める技術への投資を強調しており、主要チェーンは棚割りや需要分析を活用して店頭での品揃えを改善し、廃棄・劣化を減らしている。
下流側では、チェーンは小売商品の範囲を超えて、来店ごとの利幅を高めるサービスへと広がりを見せている。調理済み食品の生産(店内キッチンやセントラルキッチン支援)、決済、金融サービスが店舗提案にますます統合されつつある。日本では、ファミリーマートがセブン銀行のATM基盤を全店網に組み込み、現金アクセスや取引サービスを店舗形態に組み込んでいる。先進国市場全体では、セルフレジにおける労働力不足やサイバーセキュリティ上の責任問題が、自動化投資、POS管理の強化、標準化された運用手順への投資を後押ししており、これは技術やコンプライアンスコストをより多くの店舗網に分散できるフランチャイズ・企業系チェーンに有利に働いている。
コンビニエンスストア業界リーダー
コンビニエンスストア業界は中程度の断片化が特徴であり、米国のチェーン上位7.5社が店舗数のわずか4分の1しかカバーしておらず、統合事業者には十分な余地があります。7-Elevenは店舗数の8.2%を占め、Circle Kが約5,833か所で続いています。テクノロジーの導入が先進企業と遅れた企業を分けています。7-Elevenのリテールメディアネットワークはロイヤルティデータを活用してターゲティングされたプロモーションを販売し、Casey'sは欠品と廃棄を削減するAI在庫モデルを適用しています。フードサービスへのシフトは引き続き重要であり、7-Elevenはたばこ販売量の減少に伴いたばこを追い抜いて食品を米国最大のカテゴリーに位置づけています。
空白地帯への拡大は、大型食料品店が撤退した農村部の不採算地域や都市部のデザートを標的としています。EV充電の統合もモートとして機能しており、Pilotの全国規模の急速充電器は高収入のドライバーを引き付け、プレミアムコーヒーや調理済み食品の購入へと転換しています。DoorDashなどのクイックコマースプラットフォームは競合ではなく共生関係を生み出しており、コンビニエンスストアを15分間の食料品配達のダークストアノードとして活用することで、追加の不動産なしに増分売上をもたらしています。
プライベート資本が変革を加速させています。NouriaによるSoutheast進出とCouche-Tardの大型買収入札は、インフレと燃料需要の変動の中でこのセクターの魅力を際立たせています。サイバーセキュリティは依然としてアキレス腱であり、Circle K最大の米国フランチャイジーであるGas Expressで2025年1月に発生した決済カード情報漏洩事件が、チェーン全体でのPOS強化イニシアチブを引き起こしました。デジタルレジリエンスと業務効率の両方をマスターしたチェーンは、コンプライアンスコストの上昇とともにパフォーマンスの格差を拡大させるでしょう。
市場機会と将来の見通し
デジタル統合は、来店頻度を高め、より高い利益率のサービスを付加するための実用的な手段を提供します。Seven & iはSoftBankおよびPayPayとのパートナーシップ協議を進め、決済インフラとAI能力を強化しており、ロイヤルティと決済がコンビニエンス小売におけるパーソナライゼーション、不正防止、ターゲットプロモーションの中心であることを強調しています。FamilyMartもRakutenポイントエコシステムとの統合によりロイヤルティの相互運用性を拡大しており、ポイントパートナーシップが物理的なフットプリントを増やさずにリーチを広げる方法を示しています。
店舗フォーマットの刷新と新たな収益の柱は、密集した都市市場とモビリティコリドー沿いにホワイトスペースを生み出しています。FamilyMartはFAMIMA PARK AZABUDAIフラッグシップ(ネクストFamilyMartプロジェクトの一環)をオープンし、体験型小売とIPベースのビジネスコンセプトをテストしており、事業者が日常的な補充購買を超えた高バスケット目的をプロトタイプ化していることを示しています。モビリティ面では、Couche-Tardがeモビリティ、洗車、リテールメディア(Full Circle Media)をコア店舗プラットフォームと並ぶ重点成長分野として位置づけており、Pilot Companyの急速充電フットプリントのような燃料・コンビニエンスサイトの大規模充電ネットワークは、提供内容がアップグレードされた際に長い滞在時間を食品・飲料売上に転換できることを示しています。
市場機会と将来展望
デジタル統合は、来店頻度を高め、より利幅の大きいサービスを付加するための実用的な手段となる。セブン&アイはソフトバンクおよびPayPayとの提携協議を進め、決済基盤とAI機能の強化を図っており、ロイヤルティと決済がパーソナライゼーション、不正防止、コンビニ小売におけるターゲット販促の中心であることを改めて示している。ファミリーマートも楽天ポイントエコシステムとの統合によりロイヤルティの相互運用性を拡大しており、ポイント連携が物理的な店舗網を増やすことなくリーチを広げられることを示している。
店舗形態の再構築と新たな収益の柱は、人口密集した都市市場やモビリティ動線沿いに新たな空白地帯を生み出している。ファミリーマートは「ネクスト・ファミリーマート・プロジェクト」の一環として旗艦店「ファミマ!!パークアザブダイ」を開業し、体験型小売やIPベースの事業コンセプトを試験している。これは事業者が日常的な補充買い以上の高単価な購買動機を試作していることを示している。モビリティ分野では、クシュタールはeモビリティ、洗車、リテールメディア(フルサークル・メディア)を主力店舗プラットフォームと並ぶ重点成長分野として位置づけており、パイロット・カンパニーの急速充電網のような燃料・コンビニ併設施設における大規模な充電網は、提供内容を高度化することで長い滞留時間を飲食売上に転換できることを示している。
最近の産業開発事情 コンビニエンスストア市場
- 2026年7月:ファミリーマートは「ネクスト・ファミリーマート・プロジェクト」を開始し、2026年7月10日に東京で旗艦店「ファミマ!!パークアザブダイ」を開業した。都市型コンビニエンスストアにおける体験型店舗形態の拡大は、消費者エンゲージメントとプレミアム購買機会を強化する。これは競争の激しい地域市場における店舗レベルの差別化と旗艦体験型資産への注目すべき取り組みを示している。
- 2026年7月:ファミリーマート — 「ネクスト・ファミリーマート・プロジェクト」を開始し、新たなコンビニエンスストア体験の取り組みの一環として、2026年7月10日に東京で旗艦店「ファミマ!!パークアザブダイ」を開業した。この動きは、小売イノベーションと没入型消費体験の交差点にブランドを位置づける。東京での集客力を広げ、体験型フォーマットへの戦略的な重点を示している。
- 2026年7月:GS25(GSリテール) — 「オウア・ネイバーフッドGS」アプリと店舗網を活用し、外国人客および10代〜20代層を対象としたことで、K-popアルバムおよび関連グッズの累計売上が2023年比で100倍に増加したと報告した。カテゴリーを超えたグッズ販売の急増は来店数の増加をもたらし、アプリ主導のエンゲージメントモデルを強化している。この動向は、デジタルの訴求力と戦略的な店内施策を組み合わせる価値を浮き立たせている。
コンビニエンスストア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は地域全体の店舗レベルで集計されたコンビニエンスストア小売業態による販売総額として定義され、一貫した通貨処理を経て米ドルで報告される。
対象除外範囲:コンビニエンスストア業態として運営されていない純粋なオンライン食料品および一般商品小売は除外する。
セグメンテーション概要
- 製品タイプ別
- 定番商品
- 衝動買い商品
- 緊急商品
- 店舗タイプ別
- キオスク
- ミニコンビニエンスストア
- 限定品揃えコンビニエンスストア
- 従来型コンビニエンスストア
- 拡大型コンビニエンスストア
- ハイパーコンビニエンスストア
- 所有モデル別
- 独立店舗
- フランチャイズ店舗
- 企業直営チェーン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- 南米その他
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- ベルギー
- オランダ
- ルクセンブルク
- 北欧諸国
- デンマーク
- フィンランド
- アイスランド
- ノルウェー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- シンガポール
- マレーシア
- タイ
- インドネシア
- ベトナム
- フィリピン
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、広く利用可能な小売・マクロデータセットを用いて市場境界を構築し、各国におけるコンビニエンス業態の集計方法をマッピングした。有用な公開参照資料には、世界銀行、IMF、OECDの小売指標、小売貿易指数を公表する各国統計局、および包装食品・飲料の流通動向からアソートメントの変化を把握するための税関・貿易ポータルなどが含まれる。
公開ベースラインの設定後、規模算定モデルは小売業者の年次報告書、投資家向けプレゼンテーション、および決算説明会のトランスクリプトによって補完され、収益構成、店舗拡大計画、および既存店売上高の方向性を把握した。また、燃料小売、タバコ規制、フードトゥゴーの対応状況に影響を与える政策変更について、業界団体の刊行物および信頼性の高い報道機関の情報もレビューした。必要に応じて、企業財務情報およびニュースインテリジェンスの有料サービスに加え、チェックアウト、デリバリー、および店舗自動化の進展ペースを確認するための特許データベースも活用した。このリストは例示的なものであり、調査プロセスにおけるデータ収集、検証、および明確化のために他にも多くのソースが使用された。
一次インタビューおよびサーベイ
デスクリサーチだけでは明確に回答できないギャップを埋めるため、店舗オペレーター、ディストリビューター、およびカテゴリーパートナーを対象に門家インタビューおよびサーベイを実施し、地域レベルでモデルを検証した。本調査はグローバル市場を対象としているため、APAC、EMEA、およびアメリカ大陸における需要パターンを網羅し、燃料付帯率、タバコ貢献度、およびフードトゥゴー浸透率の違いが最終的な前提条件に反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | APAC:52% |
| 中位層:53% | 部門・ユニットリーダー:37% | EMEA:29% |
| 中小規模プレイヤー:18% | マネージャー:46% | アメリカ大陸:19% |
市場規模算定と予測
コアとなる構築手法はトップダウンアプローチを採用しており、小売貿易シグナルおよび国レベルのコンビニエンスチャネルシェアを用いて地域別の総額を再構築し、その後単一の米ドル系列に変換する。結果を実用的なものにするため、サンプリングされたオペレーター収益の積み上げ、店舗数、およびデータが入手可能な場合の店内バスケットに対する取引単価ビューなど、選択的なボトムアップ近似値を用いて総計を検証した。
主要インプットには、店舗数の拡大・閉鎖、既存店売上高トレンド、燃料対店内売上高の構成比(業態に燃料が付帯する場合)、フードサービスおよび調理済み食品のシェア、チケットサイズに影響するインフレおよび賃金圧力、ならびに来店頻度に影響する都市化および通勤パターンが含まれる。国レベルでクリーンなチャネル分割データが得られない場合は、類似市場のプロキシ比率を適用し、前提条件を確定する前にインタビューフィードバックで再検証した。
予測については、インフレ正常化、消費者のトレードダウン行動、および計画中の店舗ネットワーク拡大に関するコンセンサス予測を基軸としたシナリオ分析を使用した。その後、成長率をマクロシナリオおよび市場参加者が言及したコンビニエンス価値成長パターンに対してストレステストし、単年度の価格急騰への過剰反応を回避した。
データ検証と更新サイクル
最終承認前に、報告されたオペレーターパフォーマンス、小売指標、および一次会話からの地域レベルの方向性を含む独立したシグナルを用いてアウトプットを三角測量する。大きな乖離はフラグを立て、その要因を再確認(例:通貨変動や外れ値となった燃料年度による急激な変化)した上で、モデルは内部レビューに移行する。
レポートは年次で更新され、主要な税制変更、急激な通貨変動、または主要国におけるコンビニエンス業態の分類方法の変更など、重要なイベントが発生した場合には中間調整が行われる。納品直前に最終チェックを実施し、公表数値が最新のデータポイントおよび検証フィードバックを反映していることを確認する。
Mordor Intelligenceのグローバルコンビニエンスストア市場規模と他の公表推計値との比較
コンビニエンスストアの公表市場価値は、タイトルが類似していても大きく乖離して見える場合がある。これは、基礎となる集計ルールが同一ではないためである。最大の差異は通常、通貨換算のタイミング、燃料およびタバコの店舗売上への算入方法、ならびに推計がチャネルビューを表すのか、より狭い店舗業態ビューを表すのかによって生じる。
為替レートを単月から取得した場合、またはカテゴリー構を確認せずにインフレを一律の引き上げとして適用した場合、最終的な米ドル総額は急速に変動する可能性がある。本調査では、店舗ネットワークと価格ポイントが年間を通じて変動するため、更新頻度が重要であり、モデルは検証チェックおよび一貫した通貨タイミングを通じてオペレーターの更新情報および小売指標の方向性と連動し続ける。これはMordor Intelligenceが使用する2026年ベースラインアプローチと同一であり、更新頻度の低い古いスナップショットとは乖離する場合がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,010.00 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 1,000.00 ビリオン 米ドル(2029年) | チャネルレベルのコンビニエンス小売フレームワークを使用し、より後年の閾値を報告しており、より広範な業態を混在させる可能性があり、国別の再構築ではなくヘッドライン予測に依存している。 |
| 業界コメンタリーB | 1,860.00 ビリオン 米ドル(2024年) | 非常に広範な定義と高い総売上高プールを使用しているようであり、燃料算入、通貨換算タイミング、および各国における店舗業態境界の適用方法についての明確性が限られている。 |
表中の乖離は主に対象範囲の境界とタイミングの選択によって説明され、次いで異なる挙動を示すカテゴリー全体への価格引き上げの適用方法によって説明される。インプットを店舗ネットワーク、売上構成、および一貫した米ドル換算ステップに追跡可能な形で維持することで、クライアントが新たな国別データが入手可能になった際に再確認・更新できる数値を導き出している。
レポートで回答される主要な質問
世界のコンビニエンスストアの成長を牽引しているものは何ですか?
フードサービス、定番商品の購買、EV充電、デジタルロイヤルティ、ローカルフルフィルメントが成長を支えています。このセクターは2031年にかけてCAGR 6.02%で成長する見込みです。
コンビニエンスストアの売上をリードしている製品カテゴリーはどれですか?
定番商品が2025年の売上の56.13%をリードし、2031年にかけてCAGR 7.04%で成長すると予測されています。
最も急速に成長している店舗フォーマットはどれですか?
ハイパーコンビニエンスストアは、小売業者が生鮮食品、コーヒー、座席、充電サービスを追加するにつれ、2031年にかけてCAGR 9.40%で成長すると予測されています。
2031年にかけて最も急速に成長する地域はどこですか?
アジア太平洋は都市化と確立された日本・韓国の店舗モデルの普及に支えられ、2031年にかけてCAGR 7.18%で成長すると予測されています。
コンビニエンス小売業者がEV充電器に投資しているのはなぜですか?
EV充電は滞在時間を延ばし、来店数と店内支出を増加させる可能性があります。Consumer Reportsによると、急速充電器は小売サイトの来客数を4%、売上を5%増加させました。
このセクターは集中していますか?
いいえ。提供データによると、大規模な国際的店舗ネットワークにもかかわらず、上位5社の合計世界売上シェアは30%を超えていません。