
アナリティクス・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
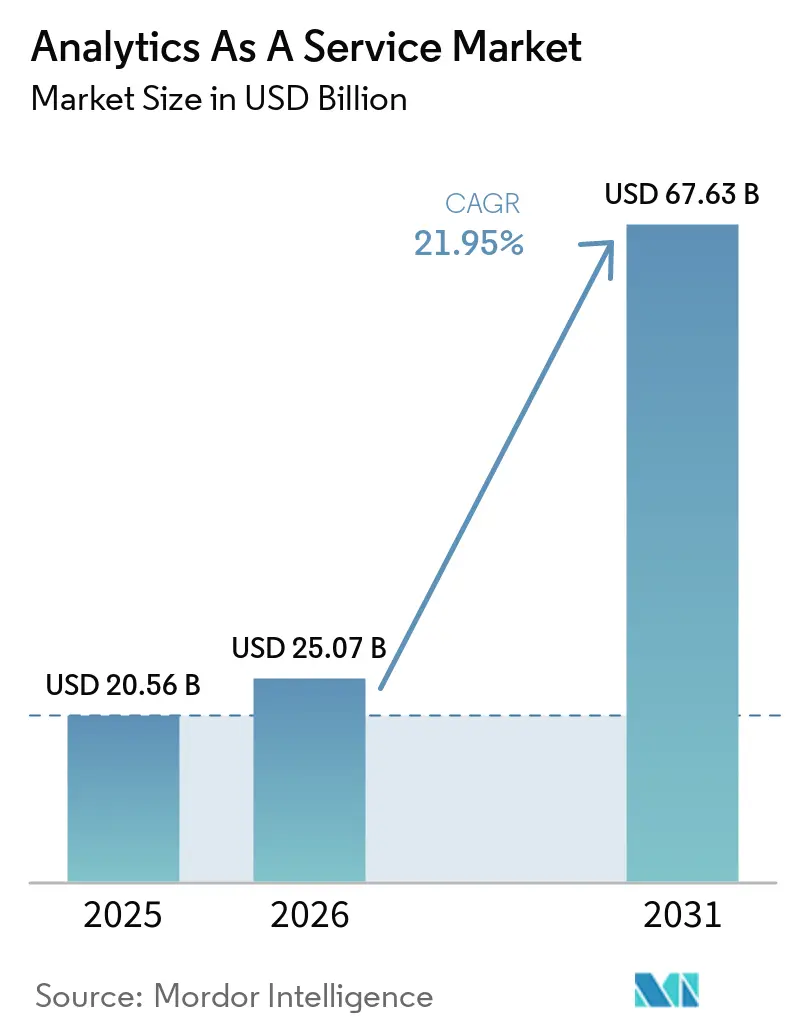
| 市場規模 (2026) | 25.07 十億米ドル |
| 市場規模 (2031) | 67.63 十億米ドル |
| 成長率 (2026 - 2031) | 21.95 % |
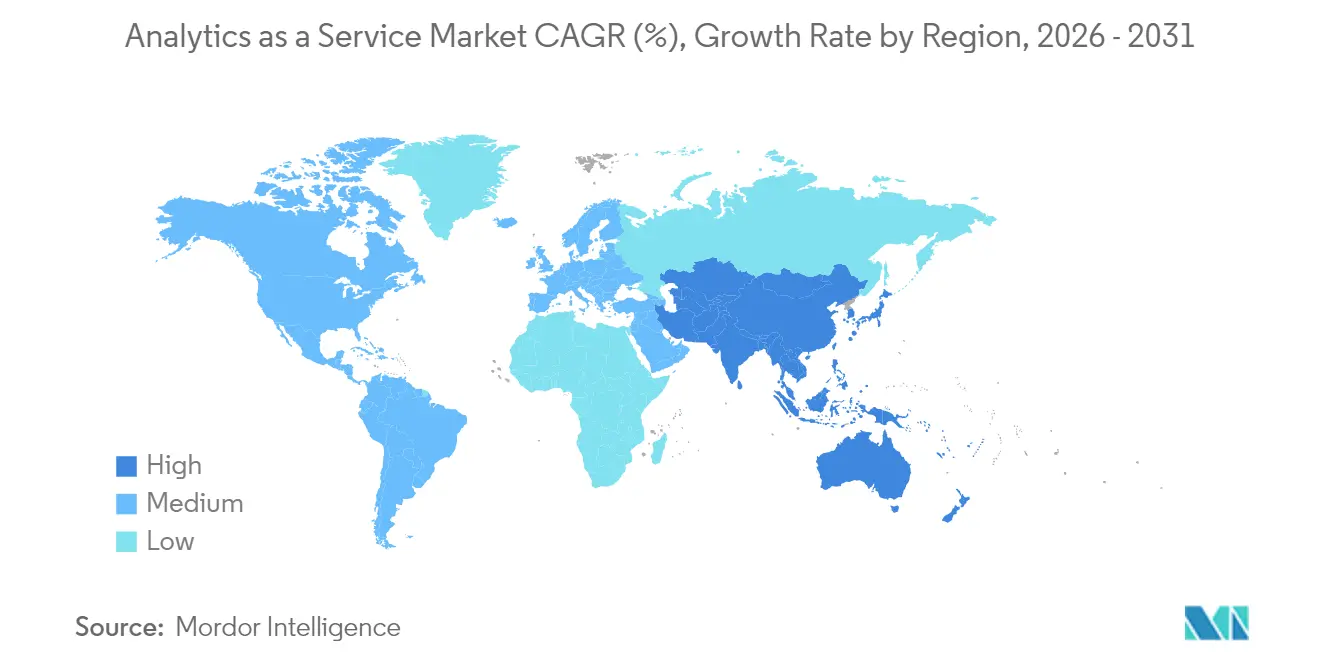
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
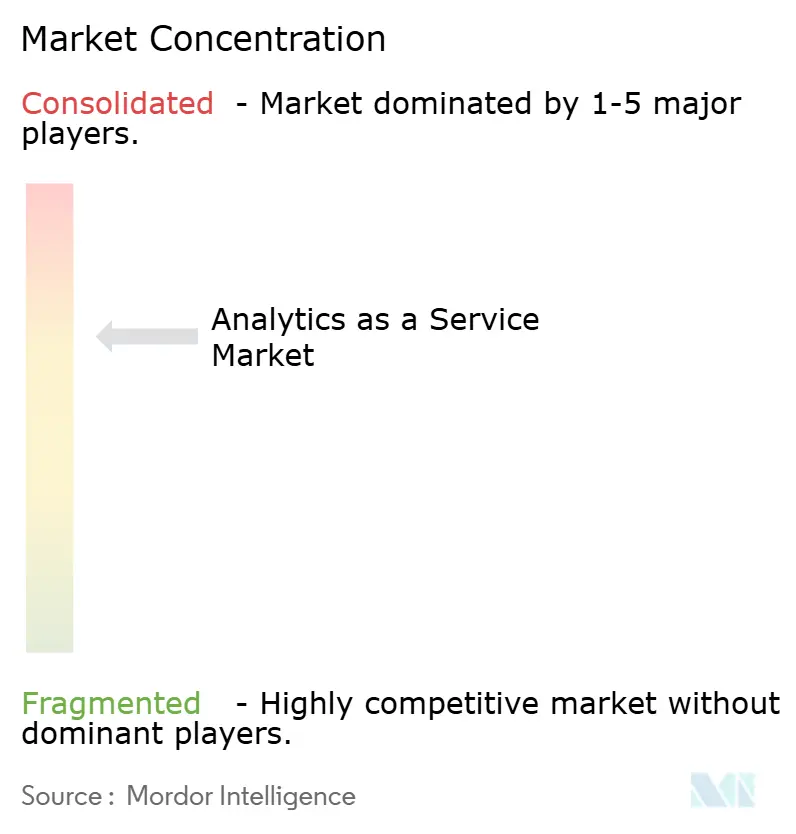
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアナリティクス・アズ・ア・サービス市場分析
アナリティクス・アズ・ア・サービス市場規模は、2025年の205億6,000万米ドルから2026年には250億7,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)21.95%で2031年までに676億3,000万米ドルに達すると予測されています。クラウドファーストのデータ近代化プログラムにより、企業がオンプレミスのアナリティクス基盤を廃止し、従量課金制サービスへ移行できるようになったことで需要が高まっています。ベクターネイティブデータストアの急速な普及も、生成AIに向けた非構造化データのリアルタイム処理を可能にしています。現在はパブリッククラウドの展開が主流ですが、企業がコスト管理とデータ主権規制のバランスを取る中でハイブリッド戦略も進展しています。ハイパースケールプラットフォームがAI機能を強化する一方、専門プロバイダーが垂直ソリューションと組み込みアナリティクスに注力することで、競争の激しさが増しています。ただし、人材不足とデータ転送コストの経済性が、引き続き導入スケジュールと投資対効果(ROI)の計算に影響を与えています。
レポートの主要ポイント
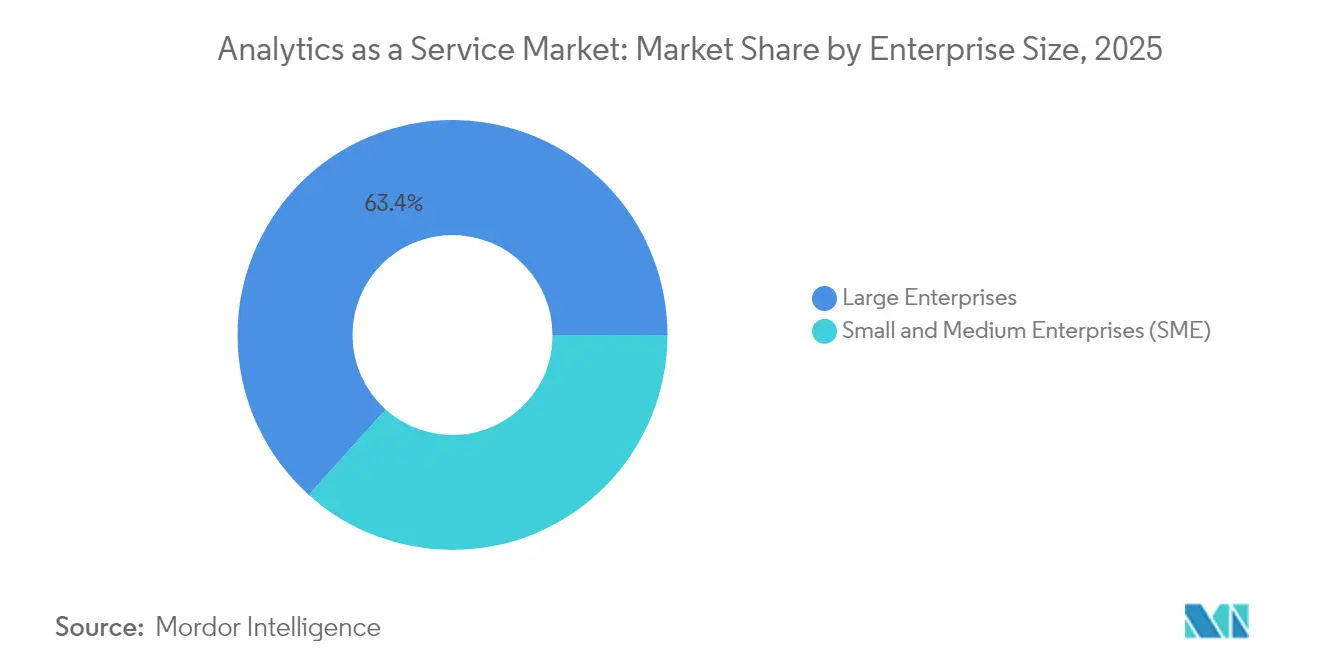
- 企業規模別では、大企業が2025年に63.35%の収益シェアを占めてリードしており、中小企業(SME)は2031年までに23.40%のCAGRで拡大すると予測されています。
- 展開モデル別では、パブリッククラウドが2025年のアナリティクス・アズ・ア・サービス市場シェアの47.95%を占め、ハイブリッドクラウドは2031年までに最速の25.80% CAGRを記録すると予測されています。
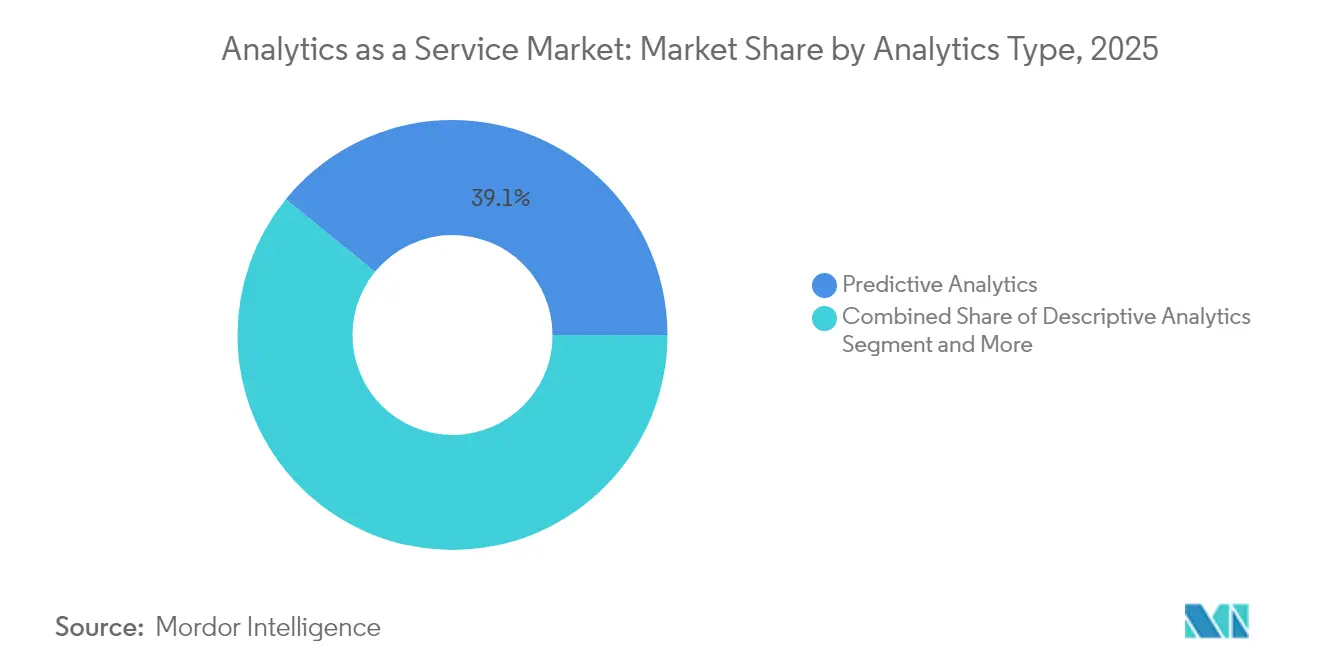
- アナリティクスタイプ別では、予測的アナリティクスが2025年のアナリティクス・アズ・ア・サービス市場規模の39.12%を占め、処方的アナリティクスは2031年までに26.10% CAGRで進展しています。
- エンドユーザー産業別では、BFSIが2025年のアナリティクス・アズ・ア・サービス市場規模の21.25%を占め、製造業は2031年までに23.30% CAGRで成長すると予測されています。
- 地域別では、北米が2025年に42.35%の収益を生み出し、アジア太平洋地域は2026年~2031年に最高の24.60% CAGRを達成すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファースト型企業データ近代化プログラム | +9% | グローバル;北米および西欧で最も強い | 中期(2~4年) |
| 生成AI対応ベクターネイティブデータストア | +6.7% | 北米、西欧、先進的なアジア太平洋市場 | 短期(2年以内) |
| 中小企業のクラウド移行による従量課金制需要の増加 | +5.6% | グローバル、新興市場に重点 | 中期(2~4年) |
| コンプライアンス主導のリアルタイム監査アナリティクス | +4.5% | 北米およびEU | 中期(2~4年) |
| 垂直型SaaSミニクラウドへの組み込みアナリティクス | +3.4% | グローバル、北米に集中 | 短期(2年以内) |
| 地域展開を促進するソブリンクラウドの義務化 | +2.2% | EU、アジア太平洋、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドファースト型企業データ近代化プログラム
近代化プロジェクトは、AI対応パイプラインをサポートするクラウドネイティブプラットフォームへのサイロ化されたデータの統合を組織に促しています。IBMは、大企業の大多数が2025年までにほとんどのワークロードをクラウドで実行する計画であると報告しており、レガシーデータウェアハウスからの転換を強調しています。[1] ベンダーはフルスタック移行ツールキットを提供し、ワークロードの移植性を簡素化し、スキーマ変換を自動化し、マルチリージョン環境全体でセキュリティ管理を維持しています。金融サービス、ヘルスケア、小売業の採用企業は、より迅速なインサイト獲得とインフラコストの削減を主な利点として挙げています。支出が設備投資から運用費用へとシフトするにつれ、サービスプロバイダーは透明な価格設定、統合ガバナンス、および展開を加速するための事前構築済みAIサービスで差別化を図っています。
生成AI対応ベクターネイティブデータストアの普及
ベクターデータベースは、生成AIの検索、レコメンデーション、チャット体験のために非構造化コンテンツを活用する企業を支援しています。OracleはHeatWave GenAIオファリング内に自動化されたベクターストアを組み込みました。[2] SalesforceはData Cloudでベクター機能を有効化することで追随しました。これらの統合により、個別のインデックスレイヤーなしに大規模な類似性クエリが簡素化されます。企業は、テキスト、音声、画像の埋め込みをトランザクションデータと単一プラットフォーム内で組み合わせる能力を獲得し、レイテンシと運用の複雑さを軽減します。小売業やメディア業界のアーリーアダプターはこのアプローチを体験のパーソナライズに活用し、産業企業は品質検査モデルの精度向上にベクター検索を採用しています。市場参入企業はオープンソースとの互換性と、モデルの再トレーニングを容易にするオーケストレーションされたパイプラインを強調しています。
中小企業のクラウド移行による従量課金制需要の増加
柔軟な消費モデルは、オンプレミスのアナリティクスハードウェアへの資本を持たない中小企業を引き付けています。主要なハイパースケーラーは、参入コストを低く抑えるために、階層型ストレージ、即時起動コンピューティング、自動スケーリングクラスターを宣伝しています。このアプローチは段階的な採用を支援します。企業は記述的ダッシュボードから始め、データの成熟度が向上するにつれて予測的・処方的モジュールを追加できます。セキュリティ、コンプライアンス、垂直データモデルをパッケージ化した業界クラウドバンドルは、リソースが限られたチームの採用をさらに加速させます。その結果、アナリティクス・アズ・ア・サービス市場は以前の大企業中心の範囲を超えて拡大し、毎年数千の新規顧客を獲得しています。
コンプライアンス主導のリアルタイム監査アナリティクス
EUデジタル運用レジリエンス法(DORA)や強化された米国証券取引委員会(SEC)の報告規則などの法律により、組織は四半期ごとのレビューではなくリスク指標を継続的に監視することが求められています。MetricStreamは、アナリティクスをコントロールワークフローに組み込んだ統合GRCプラットフォームへのシフトを指摘しています。金融機関は数秒以内に異常なトランザクションにフラグを立てるストリーミングアナリティクスを展開し、是正時間を短縮しています。ベンダーは、認証を簡素化する事前設定された規制ロジックと監査証跡でオファリングを強化しています。需要は、銀行、通信、エネルギーなど、高い罰則リスクにさらされているセクターで特に強くなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーのデータ転送料金コスト経済性の上昇 | -6.7% | グローバル | 中期(2~4年) |
| FinOpsおよびデータオペレーション人材の不足 | -5.6% | グローバル;新興市場で最も深刻 | 短期(2年以内) |
| モデル説明可能性規制による展開の遅延 | -3.4% | EU、北米 | 中期(2~4年) |
| 非グリーンデータセンターに対するカーボン強度割当 | -2.2% | EU、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのデータ転送料金コスト経済性の上昇
データ転送料金は、典型的なクラウド請求書の10%~15%を占める可能性があります。これらの料金は、プラットフォーム間でテラバイト単位のデータを移動すると総所有コストが膨らむため、マルチクラウドアナリティクスアーキテクチャを妨げます。英国競争・市場庁(CMA)はデータ転送料金を乗り換えの障壁として指摘しました。一部のプロバイダーは特定の条件下で料金免除を導入しましたが、顧客は依然として契約上のハードルに直面しています。サービスインテグレーターは現在、大規模なデータセットをニュートラルなストレージ層に保持するか、Rackspaceのデータフリーダムオファリングのようなデータインモーション最適化を採用するアーキテクチャを推進し、最大85%のコスト削減を主張しています。
FinOpsおよびデータオペレーション人材の不足
急速に拡大するクラウド機能セットは、コストガバナンスと自動化されたデータパイプライン設計に精通した専門家を供給する労働市場の能力を上回っています。調査によると、企業の42%がFinOpsの専門知識を欠いており、予算超過やアナリティクスプロジェクトの遅延につながっています。AIおよびクラウドカリキュラムに対応した教育パイプラインが整備されていない地域では、スキルギャップが拡大しています。企業は、内部スタッフのスキルアップ、マネージドサービスパートナーの活用、ローコードワークフローオーケストレーションツールの採用によって対応しています。それでも、採用の制約は導入スケジュールを長引かせ、概念実証から本番移行を停滞させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
企業規模別:
中小企業がデジタルトランスフォーメーションを加速大企業は2025年の収益の63.35%を占め、企業全体のデータレイクと高度なモデリングツールを展開するための潤沢な予算を活用しています。大企業のアナリティクス基盤は、長年にわたるERPおよびCRMシステムと統合されることが多く、部門横断的なダッシュボードとAI主導の予測を可能にしています。多国籍企業はまた、主権管理を優先し、プライベートバックボーンネットワークで相互接続された地域固有の展開につながっています。
中小企業は現在より小さなシェアを占めていますが、2031年までに最高の23.40% CAGRを記録する見込みです。従量課金制の価格設定とターンキーテンプレートにより、専任のデータサイエンスチームを持たない企業の参入障壁が低下しています。ノーコードインターフェース、自動機械学習(AutoML)サービス、パッケージ化された垂直アナリティクスにより、創業者は迅速にインサイトを引き出し、在庫最適化やターゲットマーケティングを支援できます。中小企業の採用が広がるにつれ、ベンダーはワークロードコストをビジネスKPIにマッピングする簡素化されたFinOpsコンソールを試験的に導入し、財務・運用チーム全体で透明な予算管理を促進しています。中小企業の流入はアナリティクス・アズ・ア・サービス市場の顧客基盤を拡大し、プロバイダーが軽量なサービス層とコミュニティ主導の教育をリリースするよう促しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
展開モデル別:
ハイブリッド戦略が勢いを増すパブリッククラウドは2025年の収益の47.95%を維持しました。その共有インフラが即時の弾力性、グローバルリーチ、継続的な機能アップグレードを提供するためです。スタートアップとデジタルネイティブ企業は、データセンターの支出を避けながら最新のAIアクセラレーターにアクセスするため、フルマネージドのアナリティクス基盤に依存しています。ただし、規制産業の企業は、居住地義務と内部リスクポリシーを満たすために、機密性の高いワークロードをプライベート環境に保持しています。
ハイブリッドアーキテクチャは、パブリックの拡張性とプライベートクラウドの制御を融合させ、25.80% CAGRで拡大する見込みです。IBMは、ハイブリッド展開がチームにデータとコンピューティングをそれぞれ最適なパフォーマンスを発揮する場所に配置させることで柔軟性を向上させると指摘しています。企業は一般的に、プライベートオブジェクトストアに生データをステージングし、大規模なモデルトレーニングのためにパブリッククラスターにバーストします。このトポロジーはデータ転送料金を軽減し、階層型ディザスタリカバリ体制をサポートします。主権要件が高まるにつれ、プロバイダーは地域固有のソブリンクラウドゾーンとクラウド間ネットワーキングサービスを導入し、アナリティクス・アズ・ア・サービス市場内でのハイブリッドの魅力をさらに強化しています。
アナリティクスタイプ別:
処方的インサイトがビジネス価値を牽引予測アナリティクスは、需要予測、解約予測、リスクスコアリングのためのビジネスアナリティクスが日常業務の中核となったことにより、2025年に39.12%のシェアで首位を占めました。ストリーミングインジェスト、自動化されたフィーチャーエンジニアリング、マネージドMLパイプラインにより開発オーバーヘッドが低減され、ビジネスアナリストはコーディングの専門知識なしにシナリオをテストできるようになっています。
処方的アナリティクスは、予測を具体的なアクションに変換する最適化エンジンにより、2031年まで26.10%のCAGRで最も速く成長する見込みです。IBMは生産スケジューリング、在庫バランシング、物流計画におけるユースケースを強調しています。製造業の先行導入企業は、ラインセットアップをリアルタイムで調整することで二桁台の効率改善を達成しました。より多くのプロバイダーがBIダッシュボードに意思決定最適化ソルバーを組み込むにつれ、事業部門のユーザーはWhat-If分析を実行し、コスト・時間・サテナビリティの成果を比較できるようになります。この機能により、サービスとしてのアナリティクス市場はインサイト提供から直接的なビジネスインパクトへと進化し、各業界での採用が加速しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
製造業がデータ主導の業務を採用BFSIは、不正検知モデル、信用リスクスコアリング、規制監視を活用することで2025年の収益の21.25%を生み出しました。銀行は、進化する監督上の期待に応えるためにデータリネージと自動レポートを統合しています。同時に、このセクターは内部ナレッジグラフを活用して顧客サービスを向上させる生成AIチャットボットへの投資を進めています。
製造業は、工場が機械をデジタル化し予測保全アナリティクスを採用するにつれ、2031年までに23.30% CAGRを記録します。TechTargetは、ダウンタイムとスクラップを最小化するためのデジタルツインとAI主導の品質検査の利用増加を指摘しています。Alteryxは、センサーストリームを調達・倉庫記録と統合するファクトリーデータブレンディングをサポートしています。サプライチェーンの変動が続く中、製造業者はリアルタイムダッシュボードを活用して生産を材料の可用性に合わせ、アナリティクス・アズ・ア・サービス市場内で在庫サイクルを短縮し、納期遵守指標を向上させています。
地域分析
北米アナリティクス・アズ・ア・サービス市場
北米は2025年の収益の42.35%を占め、クラウドの広範な普及、成熟したAI人材プール、および主要ハイパースケーラーによる継続的な製品革新が牽引力となっている。ヘルスケア、小売、メディア分野の米国企業は、大規模アナリティクスを活用して顧客体験のパーソナライズ、物流の最適化、精密医療の推進を図っている。政府機関もアナリティクスワークロードを促進するデータ共有イニシアティブを拡大している。カナダの組織は、公共部門のデータ居住法を満たすソブリンクラウドゾーンの急速な導入を進めている。メキシコの製造回廊は、輸出志向のサプライチェーンにクラウドアナリティクスを統合し、業務上のインサイトのギャップを解消している。
アジア太平洋アナリティクス・アズ・ア・サービス市場
アジア太平洋地域は、中国、日本、インド、東南アジアにおける積極的なデジタル経済アジェンダに牽引され、最高水準となる24.60%のCAGRを達成すると予測されている。急速に拡大するeコマースプラットフォームは日々テラバイト規模の行動データを取り込み、フィンテック企業は金融サービスへのアクセスが限られた層を対象とした信用モデルを展開している。地域のクラウドプロバイダーは多国籍ハイパースケーラーと提携して地域規制に準拠したインフラを構築し、レイテンシーを低減するとともにソブリン対応のアナリティクス・アズ・ア・サービス市場のサービス提供を可能にしている。スマートファクトリー展開に向けた政府の刺激策がさらに需要を喚起しており、中小企業は低コストのサービスバンドルを活用してレガシーシステムを一気に超越している。
欧州アナリティクス・アズ・ア・サービス市場
欧州は、プライバシーおよびAIガバナンスの枠組みによって形成された相当のシェアを占めている。厳格なGDPR行および近く施行されるEU AI法の規則により、企業は説明可能なモデル、監査レイヤー、およびソブリンクラウド管理の導入を迫られている。Amazon Web Servicesは、2025年後半の開始を目標として、独立した欧州ソブリンクラウドを運営するドイツ拠点の法人設立を発表した。金融機関は業務の回復力を維持するためにマルチリージョン冗長性を実装し、製造業者はIoTデータをアナリティクスパイプラインに接続してエネルギー効率目標を支援している。欧州のアナリティクス・アズ・ア・サービス市場は、こうしてイノベーションとコンプライアンスのバランスを取りながら、ビジネスと規制の両要件を満たすハイブリッドパターンを推進している。
規制環境
Analytics-as-a-Serviceに対する規制は、プライバシー、データアクセス、業務レジリエンス、AIガバナンスの要件を組み合わせる方向を強めており、これらがクラウド分析プラットフォームによる出力の収集・処理・提示の方法を形づくっている。EUでは規則(EU)2024/1689(AI法)がリスクベースの義務を導入し、透明性義務や高リスクAI用途に対する適合要件を含んでおり、プロバイダーや企業導入者はモデルの文書化、モニタリング、分析ワークフロー全体における人間による監督の強化を迫られている。
データガバナンスの義務は、可搬性とアクセスの面でも強化されている。規則(EU)2023/2854(データ法)は関連するデータサービスを明示的に対象としており、データ共有やクラウド切替に関する契約条件を形づくる一方、各国・地域の主権クラウド構想は公共部門や規制対象ワークロードに対する調達・データ常駐の制約を追加している。米国では、AIシステムの安全確保に関するNISTの取り組み(NISTIR 8605シリーズや関連するコントロールオーバーレイの取り組みを含む)が、セキュリティおよびアシュアランスプログラムの参照点として利用されており、企業や政府の調達においてリスク管理、監査可能性、安全なAIパイプライン運用に対する期待を強めている。
バリューチェーン分析
Analytics-as-a-Serviceのバリューチェーンは、クラウドインフラとアクセラレータ(コンピュート、ストレージ、ネットワーキング、AIスタック)から始まり、次いでデータ管理層(取り込み、統合、カタログとリネージ、ガバナンス、レイクハウスまたはウェアハウスエンジン)を経て、サブスクリプション形式で提供される分析サービスへとつながる。ハイパースケーラーや主要プラットフォームベンダーはこれらの層をマネージドサービスとしてパッケージ化する一方、専業の分析プロバイダー、組み込みBIベンダー、データコラボレーション企業は、業種別テンプレート、ローコードツール、性能最適化エンジンによって差別化を図っている。システムインテグレーターやマネージドサービスパートナーは、アーキテクチャ設計、ワークロード移行、DataOpsおよびFinOps運用モデルの実行を担う下流に位置する。
バイヤーが既存のシステムオブレコード内で相互運用可能なデータアクセス、組み込み分析、実運用化されたAIを求めているため、エコシステムパートナーシップは中核的な流通・提供メカニズムとなっている。最近の提携事例は、バリューチェーン全体で価値がどのように創出・獲得されているかを示している。LiveRampはAkkioと提携(2026年4月)し、データコラボレーションネットワーク内にAI機能を追加した。またMediaMelonはAkamai Qualified Compute Partner Program(2026年4月)に参加し、Akamai Cloud上で動画分析を実行することで、エッジまたはクラウドコンピュートとリアルタイム分析提供を結びつけた。ボトルネックは依然として上流のデータ準備状況(サイロ化されたデータソースやリネージのギャップ)、DataOpsおよびFinOpsにおける人材制約、業務イベントとデータ利用可能性との間のレイテンシに集中しており、モデルツールが成熟していても本番導入が遅れる要因となり得る。
競合環境
アナリティクス・アズ・ア・サービス市場は中程度の集中度を示しています。Amazon Web Servicesは、マネージドサービスの幅広さとパートナーネットワークを活用して、リアルタイムダッシュボードからサーバーレス機械学習(ML)に至るワークロードを固定しています。Microsoftは既存のエンタープライズ契約とOfficeプロダクティビティとの緊密な統合を活かし、Azure SynapseおよびFabric内でアナリティクスワークロードをアップセルしています。Google Cloudは高度なAIツールで差別化を図り、最近BigQueryとLooker内にマルチモーダルアナリティクスを追加しました。
専門プロバイダーは、デカップルされたデータレイヤーとパフォーマンス最適化エンジンを提供することで競争を激化させています。Snowflakeはクロスクラウドコラボレーションを強調し、Databricksはデータエンジニアリングとレイクハウスアナリティクスを統合プラットフォームに統合しています。SalesforceはCRMワークフローにアナリティクスを組み込み、データ主導の営業を強化しています。OracleとAWSがOracle Database@AWSを立ち上げるための協力は、企業の移行パスを簡素化するマルチクラウドへの転換を示しています。
戦略的な動きは進化する競争の場を浮き彫りにしています。AWSは、地域の居住地義務を満たすためにブランデンブルクに予定されている欧州ソブリンクラウドに78億ユーロを投じることを約束しました。IBMはwatsonx Orchestrateとwatsonx.dataを発表し、データファブリックガバナンスとレイクハウスエコノミクスを融合させました。NvidiaのGTC 2025での発表では、生成AIワークロードを加速するためにAzureとGoogle Cloud向けのBlackwell Ultra GPUが導入され、高度なアナリティクスサービスを支えています。これらの例は、ハードウェア、ソフトウェア、エコシステムパートナーシップがアナリティクス・アズ・ア・サービス市場内での差別化をどのように形成するかを示しています。
新興のホワイトスペースは、業界固有のアクセラレーター、SaaSプラットフォームへの組み込みアナリティクス、国境を越えたデータ規制に準拠したプライバシー保護型コンピューティングにあります。ドメインデータモデル、キュレーションされた特徴量ストア、ローコードインターフェースをパッケージ化するベンダーは、非技術系ビジネスユーザーの採用を獲得するのに有利な立場にあります。
アナリティクス・アズ・ア・サービス業界リーダー
-
Amazon Web Services
-
Microsoft Corporation
-
Google Cloud (Alphabet Inc.)
-
IBM Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
サービスとしてのアナリティクス市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Google Cloud (Alphabet Inc.)
- IBM Corporation
- SAP SE
- Oracle Corporation
- Hewlett Packard Enterprise
- SAS Institute
- Accenture PLC
- Teradata Corporation
- Snowflake Inc.
- Databricks, Inc.
- Salesforce, Inc.
- Tableau Software, LLC
- QlikTech International AB
- MicroStrategy Incorporated
- TIBCO Software, Inc.
- Alteryx, Inc.
- Splunk Inc.
- Domo, Inc.
- Sisense Ltd.
- ThoughtSpot, Inc.
- Looker Studio (Google)
- GoodData, Inc.
- Zoho Analytics (Zoho Corporation)
市場機会と将来展望
主要な機会の一つは、主権制約のある規制産業・地域全体でコンプライアンスと監査可能性を支えるリアルタイム分析にある。EU AI法とEUデータ法は透明性、モニタリング、データアクセスに関する要件を強化しており、ガバナンスを付加的なツールとして扱うのではなく、ポリシー管理、リネージ、説明可能性を組み込んだ分析サービスへの需要を後押ししている。並行して、欧州における主権クラウド構想は、ローカライズされた導入パターンやハイブリッド運用モデルを引き続き推進しており、プロバイダーが常駐性や調達規則を満たしつつ複数地域で一貫した分析能力を提供する余地を生んでいる。
もう一つの機会は、ゼロコピー・エージェント対応の分析であり、これによりデータ複製を減らし、機密データセットを重複させることなく企業のシステムオブレコードをAI主導の意思決定ワークフローに活用できるようにする。2026年のベンダーの動きはこの方向性を具体的に示しており、AWS(Athena)およびGoogle Cloud(BigQuery)とのSAP Business Data Cloud(BDC)Connect連携の発表は、分析およびAI用途向けにSAPビジネスデータへの双方向・ガバナンス管理されたアクセスに焦点を当てている。プラットフォームやパートナーがこうした連携パターンを拡大するにつれ、差別化は安全な相互運用性、運用コスト管理(egressを意識したアーキテクチャを含む)、大企業と中小企業双方の価値実現までの時間を短縮するパッケージ化された業種別ソリューションへと移行している。
最近の産業開発事情 サービスとしてのアナリティクス市場
- 2026年7月:Cloudera and VAST Dataは戦略的パートナーシップを発表し、Clouderaのコンテナ化されたデータサービスをVAST Data AI Operating Systemと統合して、企業分析およびAIトレーニングに対応することとした。この統合アプローチはハイブリッドおよびマルチ環境の導入を対象としており、インフラの選択にかかわらず一貫して稼働できる統一されたデータ・AIスタックに対する企業の需要に沿ったものである。
- 2026年5月:SAPとAWSは、Amazon Athena向けのSAP Business Data Cloud(BDC)Connectの開発を発表し、SAP BDCとAWSサービス間での双方向・ゼロコピーのデータ共有を実現した。この統合はデータの重複を減らし、SAPデータに対するガバナンス管理された分析を加速し、企業ワークフロー内での最新のデータプロダクトおよびAI用途をサポートする。
- 2024年9月:Oracleは生成AI分析機能を備えたIntelligent Data LakeをData Intelligence Platformに追加した。この更新により、ガバナンス管理されたデータマネジメントと生成AI対応の分析機能を組み合わせたい、クラウド購入者向けのOracleの統合的なデータ・インサイト提案が強化された。
サービスとしてのアナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、サービスとしてのアナリティクス市場は、クラウドまたはサービスベースのモデルを通じてアナリティクス機能を提供することで得られるベンダー収益を対象としており、顧客はサブスクリプションまたは従量課金制でツールと成果にアクセスします。
対象外の範囲:純粋なハードウェア再販、および定期的なサービスサブスクリプションにバンドルされていない単発のコンサルティングやサポート業務は除外しています。
セグメンテーション概要
- 企業規模別
- 中小企業(SME)
- 大企業
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- アナリティクスタイプ別
- 記述的アナリティクス
- 診断的アナリティクス
- 予測的アナリティクス
- 処方的アナリティクス
- エンドユーザー産業別
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- 小売およびeコマース
- 製造
- エネルギーおよびユーティリティ
- 政府および公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定モデルを構築する前に、クラウド導入、企業ITスペンディングパターン、デジタルエコノミーの成長に関するファクトベースを確立するために活用しています。ベースラインとなるビジネスおよびICTシグナルとして、OECDデジタルエコノミー指標、世界銀行マクロシリーズ、ITU接続性指標、各国統計局などの公開ソースを参照しています。また、SEC提出書類、年次報告書、決算説明会トランスクリプト、投資家向けプレゼンテーションなどの資料を活用し、サービス主導のアナリティクス収益がどのように記述されているか、またより広範なクラウドおよびソフトウェアラインの中でどこに位置づけられているかを把握しています。
供給側のコンテキストを相互確認するため、関連ICT機器シグナルとしてWTO貿易統計、アナリティクスおよびAI出願動向についてWIPO特許データベース、クラウド・データ・セキュリティに関する信頼性の高い業界団体の刊行物などのソースを参照しています。開示内容が異なる場合のセグメントマッピングの標準化には、企業財務・インテリジェンスの有料サブスクリプションを選択的に使用し、キーワード検証の効率化には有料特許データベースを活用しています。これらのデスクソースは網羅的なものではなく、データ収集・検証・明確化のためにその他の公開文書も使用しています。
一次インタビューおよびサーベイ
一次インタビュおよびサーベイの回答は、AaaSの契約において購入者が何に対して対価を支払うか、使用量やシートに応じて価格がどのように変動するか、どの提供要素が通常バンドルされているかというデスク上の前提を検証するために使用しています。APAC、EMEA、アメリカ大陸にわたるサービスプロバイダー、クラウド重視のアナリティクスチーム、チャネルパートナー、企業購入者と幅広く対話し、企業規模別および規制産業と非規制産業別の差異を再確認しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:16% | APAC:41% |
| 中位層:50% | 部門・ユニットリーダー:25% | EMEA:36% |
| 中小規模プレイヤー:16% | マネージャー:59% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、クラウドおよびアナリティクス導入シグナルから対応可能な支出プールを再構築し、サービスベースの提供に絞り込むトップダウンの需要プール構築から始まります。活用するインプットには、企業のクラウド普及率、アナリティクスワークロードの移行トレンド、平均契約期間、シートと使用量の組み合わせ(ユーザーベース対従量課金ベース)、定期サブスクリプションとプロジェクト単体業務への支出比率が含まれます。公開データが混在カテゴリで報告されている場合は、インタビューおよび開示言語を通じてパターンを確認した上でのみ前提を適用しています。
トップダウン構築の後、AaaSにマッピングされたサンプルベンダー収益開示、地域別の典型的な年間契約金額に関するチャネルチェック、企業規模帯別の企業数を用いた単純な平均販売価格×数量のサニティチェックなど、選択的なボトムアップ近似を用いて合計値を裏付けています。小規模プロバイダーの開示が限られている場合、ギャップは地理的・顧客セグメント別の保守的なコホーティングで対処し、一次フィードバックに基づいて調整しています。予測については、クラウド支出成長、AI対応アナリティクス導入、コンプライアンス主導の需要などのドライバーに関する回帰スタイルの感度分析に支えられたシナリオ分析を使用し、その後アナリストレビューを経て軌道の現実性を確保しています。
データ検証と更新サイクル
アウトプットは、クラウド支出の方向性、定期収益ミックスに関するベンダーのコメンタリー、更新サイクルで観察された価格変動など、独立したシグナル間のトライアンギュレーションを通じて検証されます。地域または年度に異常な急増が見られる場合は、導入・価格設定・バンドルに関する前提を再検討し、必要に応じてフォローアップコールを実施します。承認前に、モデルと主要インプットは複数ステップのアナリストチェックを経て、計算・通貨タイミング・スコープロジックの一貫性を確保します。
レポートは年次で更新され、主要な市場イベントが需要または価格設定の前提を大幅に変化させた場合には中間更新が行われます。納品直前に最終チェックを実施し、クライアントが最新の市場見解を受け取れるようにしています。
Mordor Intelligenceのグローバルサービスとしてのアナリティクス市場規模と他の公表推計との比較
サービスとしてのアナリティクスの公表数値は、チームが常に同じ収益ラインを計上しているわけではなく、基準年や通貨タイミングが異なる場合もあるため、ばらつきが生じることがあります。また定期サブスクリプションと単発プロジェクト業務の分離方法や、最終集計における地域カバレッジの扱い方によっても差異が生じます。
ベンチマーク表は、2024年ベースの一部推計よりも高い2026年の値を示しており、Mordor Intelligenceのモデルでは、定期的なサービスラインの一部でない場合の純粋な実装のみまたはハードウェア連動収益を除外しつつ、パブリック・プライベート・ハイブリッドの各デプロイメントにわたるサブスクリプション主導のアナリティクス提供から合計値を構築しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 25.07 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 11.32 ビリオン 米ドル(2024年) | より早い基準年を使用しており、定期サブスクリプションがプロジェクト単体のアナリティクスサービスから分離されているかどうかを明確に記載していないため、後年の計上支出が圧縮される可能性があります。 |
| マーケットパブリッシャーB | 13.57 ビリオン 米ドル(2024年) | 対象範囲の開示が限定的であり、ソフトウェア・サービス・隣接するアナリティクス提供物が混在している可能性があり、2024年の起点は2026年アンカーモデルと比較して通貨タイミングおよび導入ランプが異なる結果をもたらします。 |
総合すると、このばらつきは主にタイミングの違い、および各パブリッシャーがバンドルサービスと単独プロジェクトをどのように扱うかによって説明されます。当社のアプローチは、計上収益が定期サービス提供シグナル・価格設定ロジック・インタビューで収集した検証チェックに紐付けられており、市場更新時に再現可能であるため、追跡可能性を維持しています。
レポートで回答される主要な質問
アナリティクス・アズ・ア・サービス市場の現在の規模はどのくらいですか?
市場は2026年に250億7,000万米ドルと評価されており、2031年までに676億3,000万米ドルに達すると予測されています。
現在最も高い収益を生み出している地域はどこですか?
北米が2025年の収益の42.35%でリードしており、高度なクラウドインフラと早期のAI採用に牽引されています。
最も急速に成長している展開モデルはどれですか?
ハイブリッドクラウドの展開は、企業が柔軟性とデータ主権のバランスを取る中で、2026年~2031年に25.80% CAGRで拡大すると予測されています。
ベクターネイティブデータベースがアナリティクス・アズ・ア・サービスにとって重要な理由は何ですか?
非構造化データ全体での効率的な類似性検索を可能にし、生成AIワークロードをサポートし、統合の複雑さを軽減します。
最も急速な成長をもたらすエンドユーザー産業はどれですか?
製造業は、予測保全、品質アナリティクス、サプライチェーン最適化により、2031年までに23.30% CAGRで成長すると予測されています。
市場成長に影響を与える主な抑制要因は何ですか?
データ転送料金の上昇とFinOpsおよびデータオペレーション専門家の不足が、コストを増加させプロジェクトの展開を遅延させる可能性があります。