
産業アナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 44.57 十億米ドル |
| 市場規模 (2031) | 97.38 十億米ドル |
| 成長率 (2026 - 2031) | 16.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
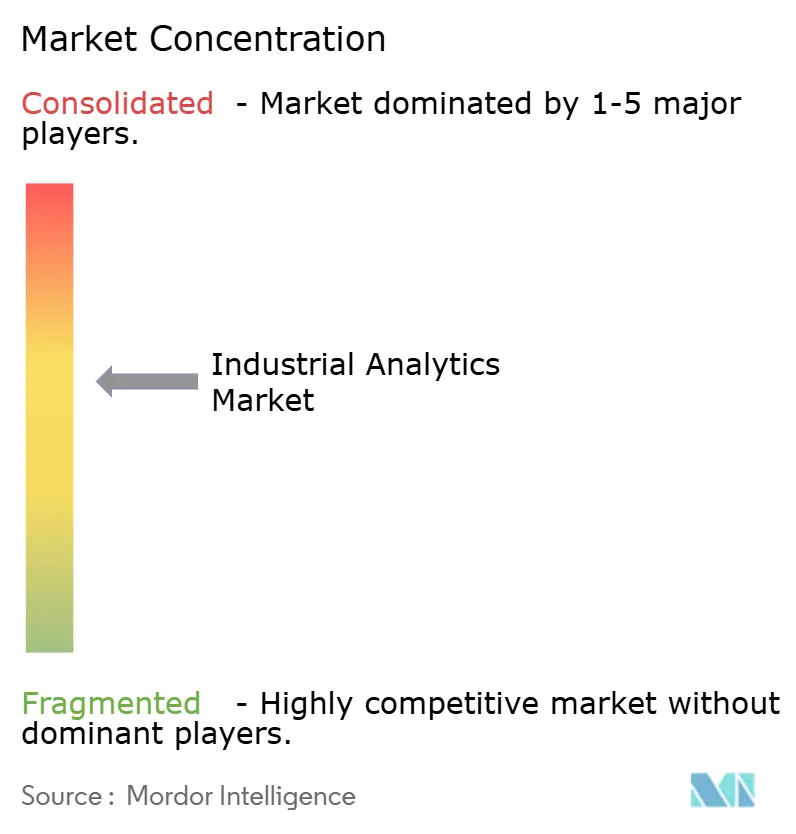
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業アナリティクス市場分析
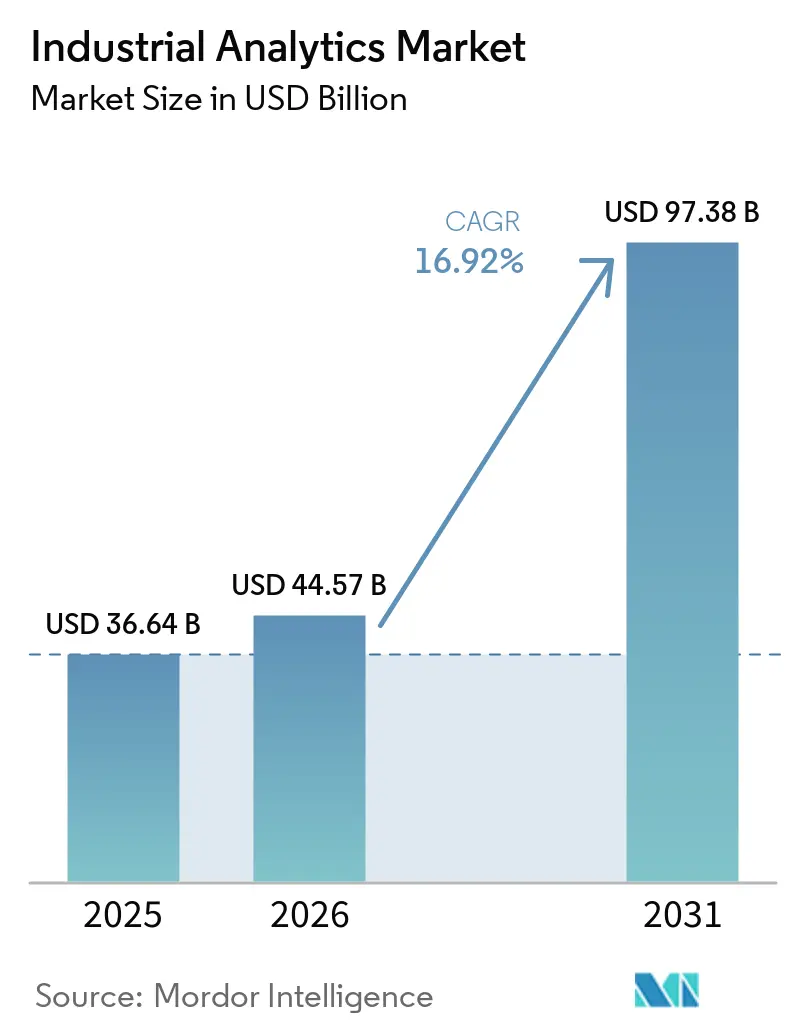
産業アナリティクス市場規模は2025年に366億4,000万米ドルと評価され、2026年の447億米ドルから2031年には973億8,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は16.92%です。リアルタイム最適化に対する需要の高まり、エッジからクラウドへの接続性の拡大、および持続可能性規制の強化がこの拡大の主要な推進要因です。ベンダーは処方的インテリジェンスをオートメーション層に直接組み込み、オペレーターがミリ秒単位でインサイトに基づいて行動できるようにしています。低遅延ワークロードをオンサイトで実行し、モデルの再トレーニングをクラウドで行うハイブリッドアーキテクチャへの着実な移行が、長期的な成長を支えています。サイバーフィジカルの脅威の高まり、人材不足、およびデータ主権に関する規制が見通しを抑制していますが、産業アナリティクス市場の上昇軌道を変えるものではありません。
主要レポートのポイント
- 展開形態別では、クラウドが2025年に59.12%の収益シェアをリードし、2031年にかけて17.09%のCAGRで成長すると予測されています。
- コンポーネント別では、ソフトウェアが2025年に62.34%のシェアを獲得し、サービスは2031年にかけて17.21%のCAGRで拡大すると予測されています。
- アナリティクスタイプ別では、予測アナリティクスが2025年に47.19%の収益を占め、処方的アナリティクスは2031年にかけて17.36%のCAGRで成長する見込みです。
- エンドユーザー産業別では、製造業が2025年に29.36%のシェアを占め、電力・ガス・水道業は2031年にかけて18.23%のCAGRを記録すると予測されています。
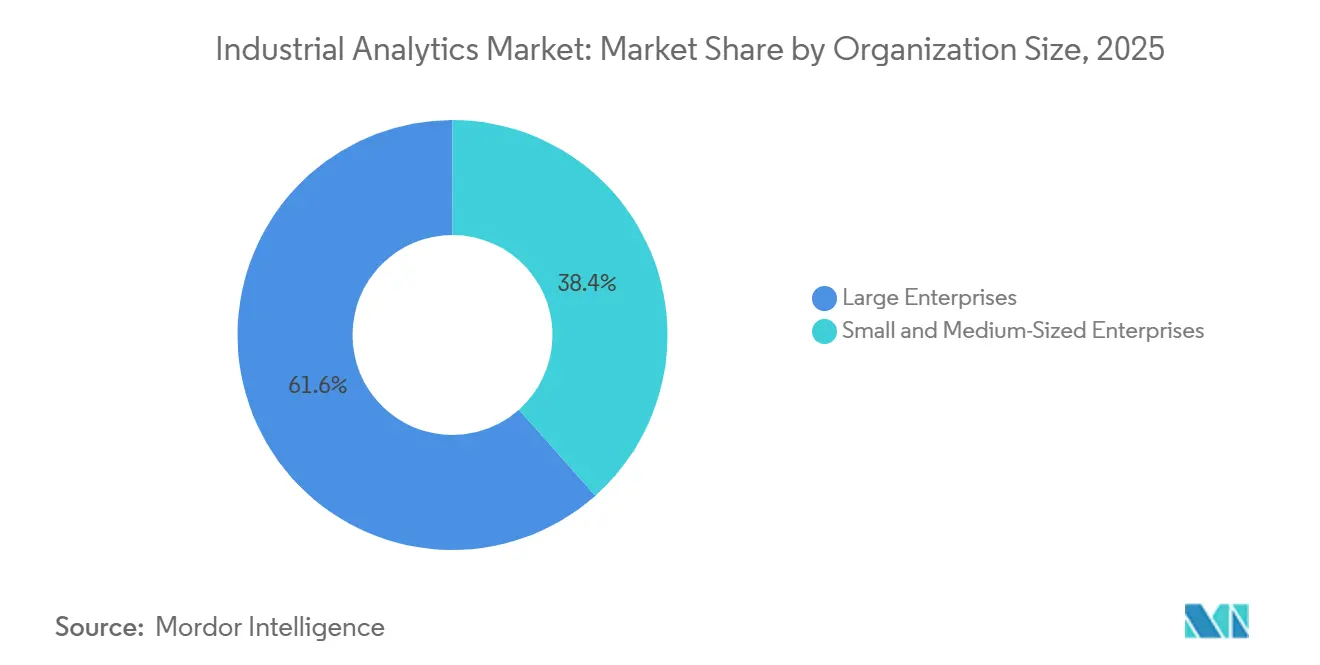
- 組織規模別では、大企業が2025年に61.57%のシェアを保持し、中小企業は2031年にかけて17.14%のCAGRで増加すると予測されています。
- アプリケーション別では、資産パフォーマンス管理が2025年に33.48%のシェアでリードし、エネルギー管理は2031年にかけて17.89%のCAGRで上昇すると予測されています。
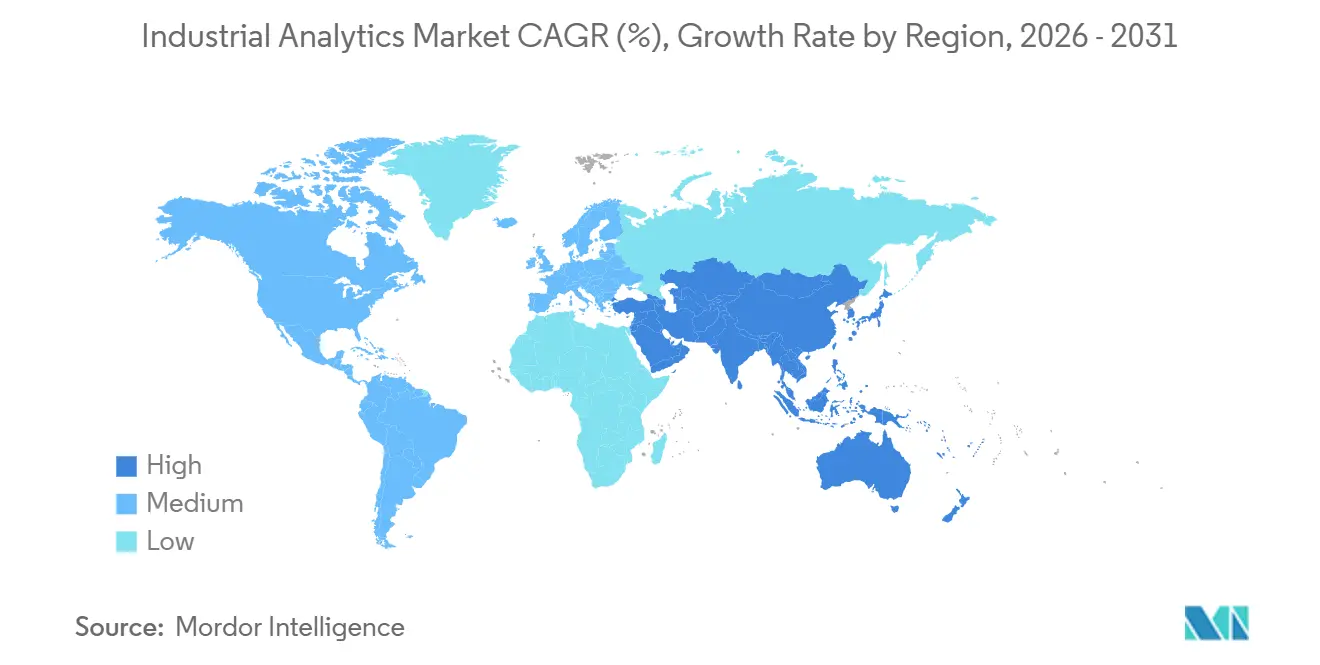
- 地域別では、北米が2025年に38.29%の市場シェアを維持し、アジア太平洋地域は2031年にかけて17.96%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エッジコンピューティング能力の拡大 | +3.2% | 北米およびアジア太平洋の製造拠点に集中するグローバル | 中期(2〜4年) |
| 低コードプラットフォームへの産業AIの統合 | +2.8% | グローバル、北米およびヨーロッパでの早期採用 | 短期(2年以内) |
| 5G対応産業用IoTネットワークの普及 | +3.5% | アジア太平洋中心、ヨーロッパおよび北米への波及 | 中期(2〜4年) |
| エネルギー効率的な操業に向けた規制の推進 | +2.4% | ヨーロッパおよび北米、アジア太平洋で新興 | 長期(4年以上) |
| 資産集約型セクターにおけるデジタルツインの標準化 | +2.1% | グローバル、先進市場の製造業および電力・ガス・水道業が主導 | 長期(4年以上) |
| 従量課金制アナリティクスモデルの主流化 | +1.9% | グローバル、新興市場およびSMEセグメントでの採用加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エッジコンピューティング能力の拡大
エッジローカライズ推論は、ロボットの経路計画、ビジョンベースの品質検査、変電所の障害分離などの遅延に敏感なタスクにおけるネットワークのボトルネックを解消します。HoneywellとGoogle Cloudは、センサーストリームをオンサイトで処理するマイクロノードを展開し、帯域幅コストを30%削減しました。[1]出典:Honeywell、「HoneywellとGoogle Cloudが産業AIで協力」、honeywell.com IBMは、接続が断続的なオフショアプラットフォームで予測モデルを実行する15ワットのエッジデバイスを出荷しました。Microsoft Azure StackはSiemens Industrial Edgeとシームレスに統合され、メーカーが中央でトレーニングを行い、圧縮された重みをショップフロアゲートウェイにプッシュできるようにします。このようなアーキテクチャにより、ネットワーク障害時でも中断のない操業が確保され、リアルタイム制御ループが一桁ミリ秒以内で動作できます。その結果生じる生産性向上により、エッジコンピューティングは産業アナリティクス市場における最も影響力の高い触媒の一つとなっています。
低コードプラットフォームへの産業AIの統合
ドラッグアンドドロップのワークフローにより、アナリティクスがメンテナンス、品質、物流プロセスにシームレスに組み込まれ、PythonやSQLのスキルが不要になります。Bainの調査では、工場が従来のプログラミングではなく低コードツールを使用した場合、展開時間が60%短縮されることが示されました。Microsoft Power Platformには、ポンプ、モーター、コンプレッサー向けに調整された異常検知モデルが搭載されています。[2]Honeywell、「HoneywellとGoogle Cloudが産業AIで協力」、honeywell.com IFSとServiceNowはセンサーイベントをワークオーダー生成に連携させ、技術者が処方的アクションを即座に受け取れるようにします。McKinseyの2025年ライトハウスネットワークでは、低コードを採用した工場が根本原因分析を25%高速化したことが判明しました。設定の容易さにより、小規模工場の参入障壁が下がり、産業アナリティクス市場のベストプラクティスの普及が加速します。
5G対応産業用IoTネットワークの普及
プライベート5Gネットワークは10ミリ秒未満の遅延を実現し、移動ロボットやAR支援メンテナンスを安全に機能させます。Nokiaは欧州12か所の工場にプライベート5Gを展開し、AGVの衝突回避指標を40%改善しました。[3]Microsoft、「MicrosoftとSiemensがパートナーシップを深化」、news.microsoft.com Verizonは米国の自動車工場でHD映像をクラウドビジョンモデルにストリーミングし、欠陥検出率を23%向上させました。CiscoとEricssonはTSNサポートを追加し、OTとITのトラフィックを単一のバックボーンに統合できるようにしました。Deutsche Telekomの標準化されたスライシングにより、混雑した環境でもアナリティクスのスループットが保証されます。スペクトラム料金が低下するにつれ、5Gは産業アナリティクス市場、特に高密度工場における不可欠なイネーブラーとなっています。
エネルギー効率的な操業に向けた規制の推進
欧州連合の企業持続可能性報告指令は約50,000社に資産レベルのエネルギーデータの開示を義務付け、組み込み計量アナリティクスへの需要を喚起しています。米国環境保護庁は継続的排出監視規則を提案し、電力会社にリアルタイムダッシュボードの使用を促しています。中国のデュアルコントロール政策は、省のポータルを通じた時間単位のエネルギー消費報告を義務付けています。ISO 50001認証は、複数のEU加盟国で公共調達入札の前提条件となりました。これらの政策は、スプレッドシートでは提供できない詳細なインサイトがコンプライアンスに必要なため、産業アナリティクス市場の長期的な需要を押し上げます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたクラウド展開におけるデータ主権の懸念 | -1.8% | ローカライゼーション義務を持つヨーロッパ、中国、および新興市場 | 中期(2〜4年) |
| 産業ドメイン特化型データサイエンティストの不足 | -1.5% | グローバル、新興市場およびSMEセグメントで深刻 | 長期(4年以上) |
| OTネットワークにおけるサイバーフィジカルセキュリティの脆弱性 | -1.2% | グローバル、重要インフラセクターで高まり | 短期(2年以内) |
| レガシー機器の統合コスト | -1.4% | 北米およびヨーロッパのブラウンフィールドサイト、アジア太平洋で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国境を越えたクラウド展開におけるデータ主権の懸念
中国のデータセキュリティ法は多国籍企業に運用データを国内サーバーに保存することを義務付け、グローバルなデータレイクの統合を妨げています。EUのGDPRはアクセス制御に使用される従業員の生体認証データの輸出を制限し、ベンダーに地域推論クラスターの設置を促しています。インドのデジタル個人データ保護法草案も同様のローカライゼーション条項を採用する可能性があります。各サイロはインフラコストを引き上げ、モデルトレーニングを断片化し、機能のロールアウトを遅らせます。産業アナリティクス市場にとって、これはベンダーがエッジまたはハイブリッドアーキテクチャによってのみ軽減できる摩擦をもたらします。
産業ドメイン特化型データサイエンティストの不足
世界経済フォーラムの調査では、製造業者の63%がAIのスケーリングにおける主要な障壁として人材不足を挙げていることが明らかになりました。データサイエンスとプログラマブルロジックコントローラーの両方を教える大学プログラムは少なく、雇用主はスキルアップに最大18か月の投資を余儀なくされています。McKinseyは2030年まで産業データサイエンティストの供給が40%不足すると予測しています。中小企業は大企業の給与水準に対抗できないため、最も大きな打撃を受けています。ベンダーはテンプレートにより多くのドメインロジックを組み込んでいますが、地下採掘や連続バッチ製薬などの高度にカスタマイズされたプロセスは依然として希少な人的専門知識に依存しており、産業アナリティクス市場の成長率を希薄化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
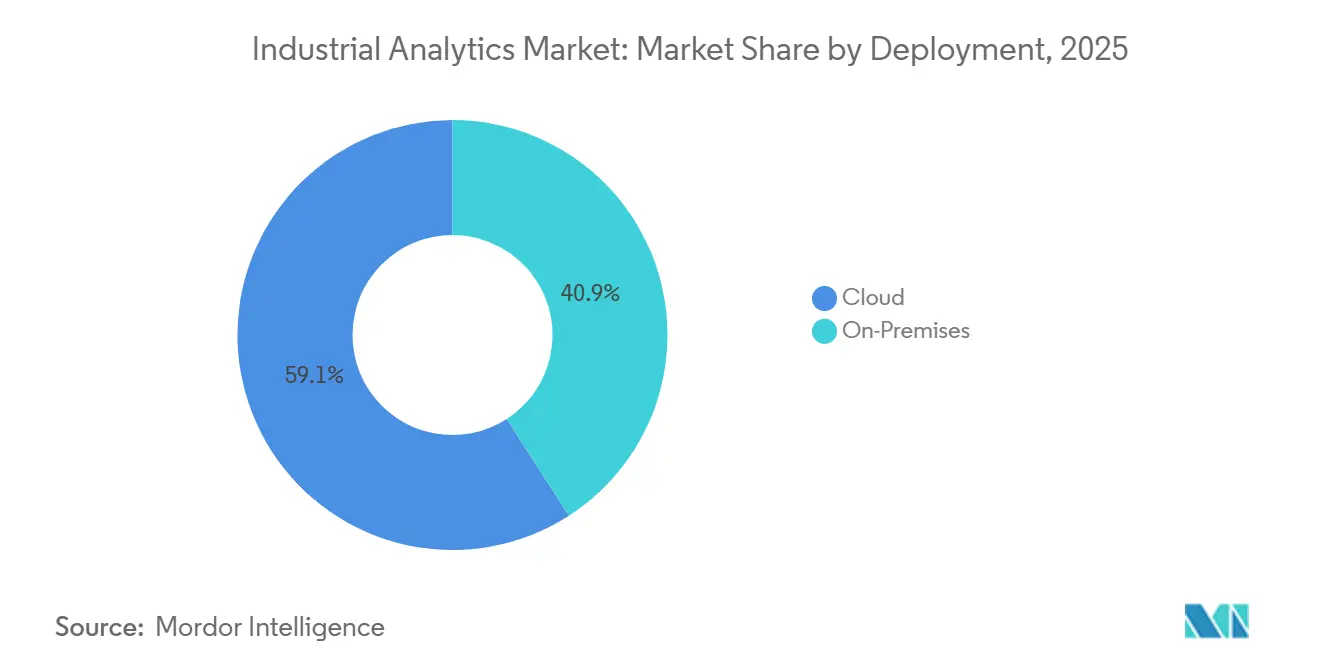
ハイブリッドアーキテクチャがクラウドとエッジを橋渡しクラウドベースの実装は、メーカーが従量課金制と事前トレーニング済みモデルを採用したことで、2025年の産業アナリティクス市場シェアの59.12%を占めました。クラウド展開における産業アナリティクス市場規模は、Microsoft Azure、AWS IoT SiteWise、Google Cloud Vertex AIとの統合に牽引され、17.09%のCAGRで拡大すると予測されています。オンプレミスシステムは、防衛および製薬産業における遅延クリティカルなワークフローに引き続き対応しており、需要の40.88%を占めています。ハイブリッドのユースケースは増加しています。Schneider ElectricのEcoStruxureはモデルを双方向に同期させ、規制データをオンサイトに保持しながらクラウドベースの再トレーニングの恩恵を受けられるようにします。ABBのAbility Genixも同様の利点を提供し、フェデレーテッドアーキテクチャが単一スタック内で主権、稼働時間、スケーラビリティを満たす方法を示しています。
ローカルゲートウェイと集中型MLOpsパイプラインの増大するメッシュにより、企業はクラウド内の匿名化されたピアメトリクスとパフォーマンスをベンチマークしながら機密データを保持できます。このブレンドアプローチは、複数の管轄区域を抱える多国籍メーカーに共鳴します。オーケストレーションツールが成熟するにつれ、ハイブリッドアーキテクチャが新規展開を支配し、将来の産業アナリティクス市場成長の中核としての役割を確固たるものにすると予想されます。


コンポーネント別:
サービス収益が複雑性とともに上昇ソフトウェアは2025年に62.34%の収益を占めましたが、サービスは2031年にかけて17.21%のCAGRで急速に追いついています。企業はセンサー統合、特徴量エンジニアリング、継続的なモデルチューニングをAccenture、Deloitte、PwCなどのパートナーにアウトソーシングしています。その結果、サービスにおける産業アナリティクス市場規模はソフトウェア層よりも速く拡大しています。SAPやIBMからSiemensに至るベンダーは、機器プロファイルライブラリ、異常閾値のキャリブレーション、セキュリティパッチを含むマネージドオファリングをバンドルしています。
産業資産は老朽化し、プロセス変数がドリフトするため、アナリティクスイニシアチブには継続的な再キャリブレーションが必要です。顧客はシステムインテグレーターに変更管理とドメイン専門知識の組み込みを依存しています。このサービス中心モデルはアナリティクスを資本購入から運用費用に変換し、ベンダーとクライアントの関係を深め、2031年まで産業アナリティクス市場を形成する継続的な収益ストリームを育成します。
アナリティクスタイプ別:
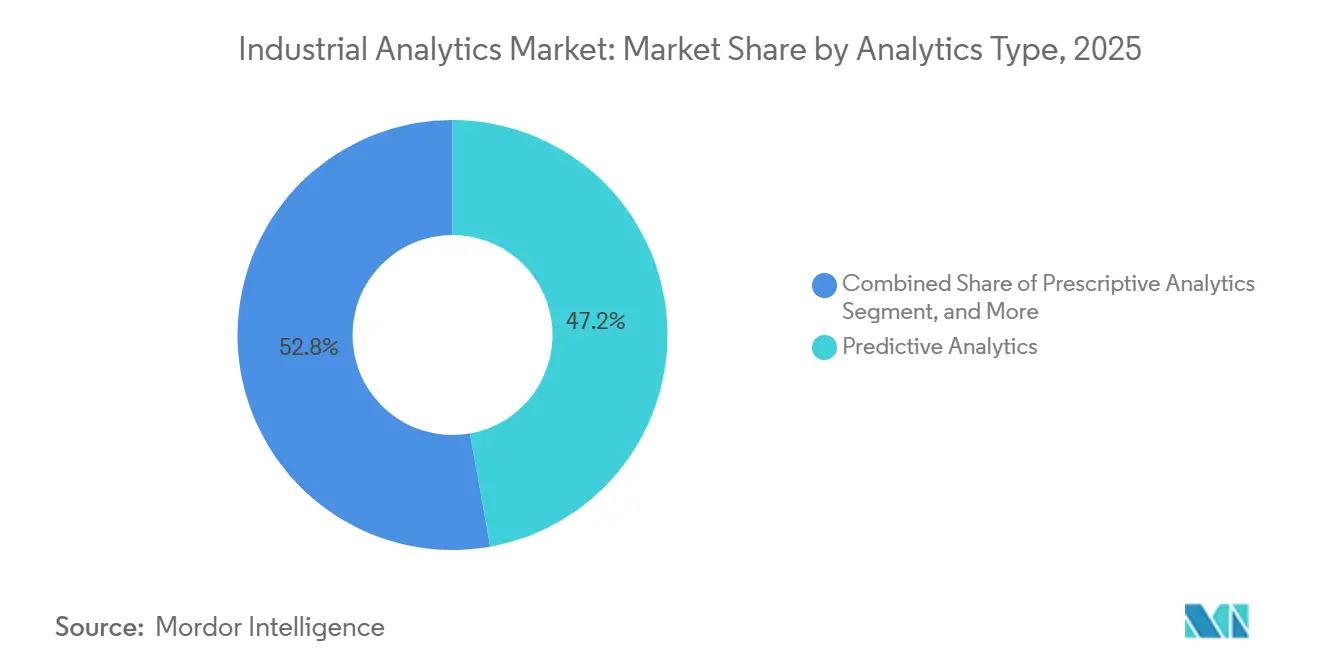
処方的エンジンがループを閉じる予測アナリティクスは2025年に47.19%のシェアを保持しましたが、オペレーターがダッシュボードアラートではなく自動化されたセットポイント調整を求めるにつれ、処方的ツールは17.36%のCAGRで進歩しています。処方的ソリューションにおける産業アナリティクス市場規模は急速に成長する見込みで、人間の専門家を日常的な意思決定サイクルから解放します。GE Digitalのタービンは燃焼パラメーターを自己キャリブレーションし、RockwellのFactoryTalkは部品の可用性に基づいて技術者固有のワークオーダーを発行します。PTC ThingWorxの強化学習は、時間とともに改善する自律最適化ループを追加します。
記述的ダッシュボードは規制報告に不可欠ですが、運用上の節約は限定的です。その結果、予算配分は処方的エンジンへと急速にシフトしており、高度なアナリティクスを活用して実用的なインサイトを提供し、意思決定プロセスを最適化します。この移行は回収期間を数年から数か月に大幅に短縮し、組織がより迅速な投資収益を達成できるようにしています。クローズドループ制御と統合ワークフロー自動化を重視するベンダーは、成長する産業アナリティクス市場の相当な部分を獲得する有利な立場にあります。これらの機能は、効率性と合理化された業務に対する高まる需要に応えるものです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
電力・ガス・水道業が製造業を上回る製造業は2025年に需要の29.36%を占め、歩留まり改善とダウンタイム削減のためにアナリティクスを活用しています。一方、公益事業は再生可能エネルギーの間欠性によりグリッド運営者がリアルタイムバランシングアルゴリズムを導入せざるを得なくなっていることから、CAGR 18.23%を記録すると予測されています。National Grid ESOは風力・太陽光予測を給電モデルに統合することでバランシングコストを削減し、Duke Energyは予知保全の活用により変圧器の故障を30%削減しました。これらの成功事例により、公益事業は産業アナリティクス市場において最も急速に拡大するセグメントとなっています。
鉱業や物流を含むその他のセクターも導入を進めています。Rio Tintoは自律走行運搬車にルート最適化アナリティクスを活用し、Maerskは船上センサーを用いて寄港中のエンジン整備スケジュールを管理しています。各業種は、鉱山における安全コンプライアンスや物流における低温輸送の完全性など、固有の要件を持ち込んでおり、資産集約型産業全体で産業アナリティクス市場の浸透が幅広く進んでいます。特に重工業を中心とした製造業の存在感が大きい地域では、製造アナリティクス市場の成長を牽引することが期待されています。
組織規模別:
中小企業が従量課金制から恩恵を受ける大企業は2025年に61.57%のシェアを占めましたが、資本障壁を排除する従量課金制ティアのおかげで、中小企業は17.14%のCAGRを記録しています。SiemensやAWSなどのサプライヤーが無料または低ボリュームのスターターパッケージを提供する場合、中小企業における産業アナリティクスの採用が加速します。垂直テンプレートにより展開サイクルが短縮され、従量課金制により月次支出が生産量に合わせて調整されます。サイバーセキュリティ人材やガバナンスなどの分野では課題が残りますが、マネージドサービスとクラウドネイティブセキュリティコントロールがこれらのハードルを下げるのに役立っています。
SMEセグメントが成長し続けるにつれ、産業アナリティクスの総アドレス可能市場が拡大します。このシフトは、広範なカスタマイズよりも手頃な価格とシンプルさを優先する需要トレンドの高まりを示しています。運用効率、コスト削減、競争優位性の追求に駆られ、中小企業は産業アナリティクスソリューションをますます採用しています。これらのソリューションにより、企業はプロセスを最適化し、意思決定を改善し、成長機会を特定できるため、市場の成長を促進しています。
アプリケーション別:
エネルギー管理が急増資産パフォーマンス管理は2025年に33.48%のシェアを維持しましたが、炭素価格制度と電力料金の変動に牽引され、エネルギー管理ソリューションは17.89%のCAGRで拡大しています。Schneider ElectricのResource AdvisorとABBのEnergy Managerは、負荷シフトとデマンドレスポンスのインサイトを必要とするマルチサイト企業をターゲットにしています。エネルギーコストは重工業の運営費の10〜40%を占めることが多いため、わずかな効率向上でも四半期以内にアナリティクスサブスクリプションの費用を回収できます。その結果、エネルギー重視のモジュールは2031年までに産業アナリティクス市場の増大するシェアを獲得する見込みです。
品質最適化、サプライチェーンの可視性、安全アナリティクスがアプリケーション需要を補完します。それぞれが同じセンサーと時系列の基盤を活用し、ベンダーが好むプラットフォームアプローチを強化します。クロスアプリケーションのシナジーは、複数のモジュールにわたるシームレスな統合と機能を可能にすることで顧客ロイヤルティを高めます。これにより、マルチモジュールユーザーのチャーン率が低下します。その結果、これらのシナジーは長期的に産業アナリティクス市場の持続的な収益成長を促進します。
地域分析
北米産業アナリティクス市場
北米は2025年の産業アナリティクス市場シェアの38.29%を占め、CHIPSおよび科学法に関連する半導体、自動車、石油・ガスセクターへの投資によって牽引されました。連邦政府のインセンティブはデジタルツイン機能を規定し、グリーンフィールドファブ全体でのアナリティクス導入を促進しています。カナダの戦略的イノベーション基金は航空宇宙およびEVバッテリーのパイロットプロジェクトを支援し、メキシコのニアショアリングプロジェクトはクラウドエッジハイブリッドを採用してプラントの試運転を加速させました。州ごとに分断されたプライバシー法はコンプライアンスの負担を増大させますが、同時にガバナンスモジュールへの需要を喚起し、間接的にソトウェアベンダーに恩恵をもたらしています。
アジア太平洋産業アナリティクス市場
アジア太平洋地域は2031年までに17.96%のCAGRを記録すると予測されています。中国は補助金をスマート製造指標に連動させ、工場がデジタルツインで生産ラインを改修するよう促しています。インドの生産連動型インセンティブ制度は払い戻し適格性のためにリアルタイム品質アナリティクスを要求し、産業アナリティクス市場に対する乗数効果を生み出しています。日本のソサエティ5.0は疲労予測モデルを活用した人間とロボットの協働を推進し、韓国のスマートファクトリープログラムは中小企業向けアナリティクスの導入を補助しています。オーストラリアの鉱山サイトはエッジアナリティクスを活用して大型ダンプトラックの効率を向上させ、東南アジアの輸出業者はEUのデューデリジェンス要件を満たすためにコンプライアンスダッシュボードを導入しています。
欧州産業アナリティクス市場
欧州の成長ストーリーはサステナビリティコンプライアンスを中心に展開されています。企業サステナビティ報告指令は設備レベルのエネルギー監査を促進し、ドイツのインダストリー4.0助成金は中規模メーカーによるデジタルツインの採用を奨励しています。フランスの未来の産業税制優遇措置およびイギリスのメイドスマーター助成金がさらに需要を拡大しています。東欧市場はまだ黎明期にありますが、ロシアの地元ベンダーは輸入規制を回避するために国家規格に合わせた製品を提供しており、産業アナリティクス市場に地域的な特色を加えています。
中東・アフリカおよび南米産業アナリティクス市場
中東・アフリカおよび南米は新興の成長市場を形成しています。サウジアラビアのビジョン2030は石油化学およびユーティリティ向けアナリティクスを推進し、南アフリカの鉱山ではガス漏れを検知するための安全アナリティクスが導入されています。ブラジルのアグリビジネスチェーンは精密農業と食品加工アナリティクスを統合し、アルゼンチンのリチウム生産業者は水使用量を削減するためにモデルを活用しています。先進地域と比較して絶対的な支出額は低いものの、これらの地域全体パイロットプロジェクトが加速しており、産業アナリティクス市場のグローバルなフットプリントが拡大しています。

規制環境
産業アナリティクスの導入は、サイバーセキュリティ、データアクセス、AIガバナンスに関する義務の対象となることが増えており、これがアーキテクチャの選択(クラウド対ハイブリッド対エッジ)に影響を与えている。欧州連合では、EU人工知能法(規則(EU)2024/1689)が、リスク管理、技術文書、市販後監視を含む高リスクAI用途に関する要件を導入している。これにより、プロバイダーおよび導入者は、産業運用に組み込まれたアナリティクスに対して、追跡可能性と監査対応のMLOpsへと向かうことになる。別途、EUデータ法は、コネクテッド製品および関連サービスに対するデータアクセスおよびポータビリティの義務を創出し、その施行のマイルストーンがデータ処理およびユーザーアクセス層の変更を促している。
米国では、OT運用者は政府および業界のガイダンスを通じて、より厳格な重要インフラのサイバーセキュリティ要件に直面している。CISAはOTに特化した資料を発行しており、2025年のセキュア・バイ・デマンド優先事項の検討事項や、2026年の運用技術におけるAIの安全な統合に関する原則が含まれる。電力事業者にとっては、NERC信頼性基準のプロセスも、産業アナリティクスが電力網運用にどのように適用されるかに影響を与えている。2026年3月、NERCは提案信頼性基準CIP-003-11を承認のため提出し、サイバーセキュリティ管理制御を追加のBESサイバーシステム区分に拡大した。各地域を通じて、OTセキュリティガイダンスにおけるISA/IEC 62443への参照は、産業アナリティクスのベンダー、インテグレーター、エンドユーザーに対する調達および認証要件を引き続き形成している。
バリューチェーン分析
産業アナリティクスのバリューチェーンは、(1)データ生成と接続性(センサー、PLC/DCS/SCADA、ヒストリアン、ゲートウェイ、プライベート5G)、(2)データエンジニアリングと産業データプラットフォーム(時系列管理、コンテクスト化、デジタルスレッド)、(3)アナリティクスとAI(モデル開発、MLOps、デジタルツイン、APM、エネルギー管理)、(4)提供とライフサイクルサービス(システムインテグレーション、マネージドサービス、サイバーセキュリティ強化、継続的モデルチューニング)をカバーする。大手オートメーション供給企業(例えば、Siemens、ABB、Schneider Electric、Rockwell Automation、Honeywell)とハイパースケーラーは、プラットフォーム層を固める傾向にあり、一方で通信およびエッジ生態系の参加者は、プラント現場およびフリートのワークロードにおけるレイテンシー、決定性、安全な伝送に影響を与えている。
最近の生態系の動きは、産業ソフトウェアと隣接する企業層およびネットワーク層とのより緊密な連携を示している。2026年6月、SiemensとIFSは、Siemensの産業AIおよびMESをIFSのエンタープライズアセットマネジメントおよびサービスデータと統合する戦略的提携を発表し、エンジニアリング、運用、保守をつなぐクローズドループワークフローへの移行を反映した。欧州では、T-SystemsとSupplyOnが2026年6月に提携し、SupplyOnネットワークをT-SystemsのIndustrial AI Cloudに接続する一方、T-Systemsは10,000台のNVIDIA Blackwell GPUを使用したハイパフォーマンスコンピューティング施設をミュンヘンで稼働させた(2026年2月)。これにより、産業アナリティクスに関連するモデル訓練とシミュレーション向けの地域AIコンピューティング能力が強化される。接続性の側面では、Nokiaが商用のAIネイティブRANプラットフォームを導入し(2026年7月)、通信層がAIネイティブ・インフラへと移行し、ますますデータ集約的になる産業エッジのユースケースを支えることを示している。
競合環境
Siemens、ABB、Schneider Electric、Rockwell Automation、Honeywellなどの既存の自動化企業は、アナリティクスを制御ハードウェアとバンドルし、インストールベースを活用してロックインを深めています。Microsoft Azure、AWS、Google Cloud、IBM、Oracleなどのクラウドハイパースケーラーは、スケーラブルなMLOps、事前トレーニング済みモデル、従量課金制の経済性で競争しています。PTC、SAP、SAS Institute、Splunkなどの専門ソフトウェアプロバイダーは垂直ニッチをターゲットにしています:PTCは個別製造、SAPはプロセス産業、SplunkはOTサイバーセキュリティに関連するログアナリティクスです。
戦略的パートナーシップが豊富です。SiemensとMicrosoftはCAD、シミュレーション、ライブセンサーデータを統合する産業メタバースアプリケーションを共同開発しました。HoneywellとAccentureは中規模工場にサービスとしてのアナリティクスを提供するジョイントベンチャーを設立し、SAPとNVIDIAは物理的に正確なデジタルツインをサプライチェーンスイートに統合しました。研究開発への投資は堅調で、ABBはバンガロールのアナリティクスラボを1億5,000万米ドル拡張し、産業制御のための強化学習に関する特許を申請しました。
競争はプラットフォームの完全性、サイバーセキュリティ認証、ドメイン固有のモデルライブラリを中心に展開しています。IEC 62443コンプライアンスを達成したベンダーはリスク回避型の顧客に対して優位性を得ます。プラットフォームが収束するにつれ、差別化は展開速度、テンプレートの幅、エコシステムの開放性にシフトします。激しい競争にもかかわらず、上位10社が収益の約45〜50%を支配しており、規模とドメインの深さの両方が重要な要素である適度に集中した産業アナリティクス市場を示しています。
産業アナリティクス業界リーダー
Cisco Systems
IBM Corporation
General Electric Company
Oracle Corporation
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
産業分析市場
- Cisco Systems
- IBM Corporation
- General Electric Company
- Amazon Web Services Inc.
- Oracle Corporation
- Hewlett-Packard Enterprise
- Robert Bosch GmbH
- Microsoft Corporation
- SAP SE
- ABB Ltd.
- Siemens AG
- Hitachi Ltd.
- Honeywell International Inc.
- Schneider Electric SE
- SAS Institute Inc.
- Splunk Inc.
- Rockwell Automation Inc.
- PTC Inc.
- Intel Corporation
- Uptake Technologies Inc.

市場機会と将来展望
重要な空白地帯は、産業アナリティクスをダッシュボードを超えて、保守、品質、エネルギー、生産管理にわたるガバナンスの効いたクローズドループの実行へと運用化することであり、特にレガシー設備と新しいコネクテッド資産が混在するフリートを運用するサイトにおいて重要である。名前の付いたプログラムやロードマップは、スマート製造における信頼性の高い説明可能なAIを重視している。これにより、監査対応のモデルガバナンス、OTセーフな展開パターン、そして機密性の高いプロセスデータをオンサイトに保持しつつ集中的な再学習とベンチマークを可能にするハイブリッドアーキテクチャをパッケージ化するベンダーに機会が生まれる。持続可能性とエネルギー報告要件の高まりも、エネルギー管理と資産レベルの測定アナリティクスを購買基準の中心に据え続けており、これがブラウンフィールド環境での展開負担を軽減する、コンテクスト化された時系列プラットフォームとテンプレートへの需要を強めている。
2026年、供給企業の動きは、産業データ基盤を中心とした統合とプラットフォーム構築の継続を示している。Schneider ElectricによるCognite買収の確定契約(2026年6月発表)は、複数拠点企業向けの産業データモデリング、コンテクスト化、スケーラブルなアナリティクス提供に対する競争的な注力を浮き立たせている。NISTの2026年のスマート製造向けAIおよび機械学習に関するロードマップは、異種のセンシングおよび制御システム全体にわたる統合をさらに強調し、信頼性の高い運用の重要性を強めている。これは、OTサイバーセキュリティの実践と産業AIツールチェーンおよびドメインライブラリを組み合わせるプロバイダーに機会を提供する。より広くは、ソフトウェア定義オートメーションアーキテクチャが、アナリティクスを制御に近接した層に組み込む対象領域を拡大し、産業アナリティクスを集中型プラットフォームから分散型のエッジランタイムへと拡張している。
Recent Industry Developments in 産業分析市場
- 2026年7月:Rockwell AutomationとCiscoは、インドの製造業向けの戦略的協業を発表し、フルスタック・ソフトウェア定義製造の参照デザインと、Rockwell AutomationのGurugram拠点における実証施設を含む。この提携は、安全なネットワーキングと産業オートメーションおよびアナリティクスのパターンを結び付け、複数プラント展開のためのスケール展開と再現可能なアーキテクチャを支援する。
- 2026年5月:Ciscoは、2026年4月にAI観測性およびモデル品質プラットフォームであるGalileo Technologiesの買収意向を発表した後、その買収を完了した。この追加により、企業がクラウドおよびエッジ環境にわたって産業AIの挙動を管理するために使用する監視、評価、および障害検出機能が強化される。
- 2025年10月:Siemensは、106億米ドルでAltair Engineeringを買収し、デジタルツインのライフサイクル全体にわたるシミュレーションから運用までの機能を拡大した。これにより、エンジニアリングモデルと運用アナリティクスとの統合経路が強化され、産業環境における迅速なモデル展開とより豊かなコンテクスト化が支援される。


産業分析市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、産業アナリティクス市場は、生産・資産・業務システムから得られる産業データを、稼働率・品質・スループット・安全性・エネルギー使用の改善に役立つインサイトへと変換するソフトウェアおよび関連サービスと定義しています。
調査対象外:基本的なセンサーハドウェア、PLCおよびDCS制御ハードウェア、ならびに産業アナリティクスソリューションの一部として販売されていない一般的なITインフラは対象外としています。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド
- コンポーネント別
- ソフトウェア
- サービス
- アナリティクスタイプ別
- 記述的アナリティクス
- 予測アナリティクス
- 処方的アナリティクス
- エンドユーザー産業別
- 製造業
- 建設業
- 鉱業
- 輸送・物流業
- 電力・ガス・水道業
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- アプリケーション別
- 資産パフォーマンス管理
- 品質・プロセス最適化
- サプライチェーン・在庫アナリティクス
- エネルギー管理
- 安全・リスクアナリティクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要環境を把握し、モデルの初期レンジを設定するために活用されました。その後、仮定事項は業界関係者への直接ヒアリングを通じて検証されました。参照した公開情報源には、米国労働統計局、Eurostat、国際エネルギー機関、米国エネルギー情報局、ならびに一般的に追跡される業務指標と報告ニーズを説明するISOおよびIEC規格ページが含まれます。
業界の導入パターンを把握するため、工場のデジタル化とアナリティクスプログラムを論じた企業の開示資料、決算説明資料、製品ドキュメント、および信頼性の高い報道記事も参照しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サービスを活用し、ソリューションの注力分野と投資方向性を相互確認しました。これらの例は網羅的なものではなく、データ収集・検証・調査の明確化のために他にも多数の情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、特にソリューションが大規模な自動化またはソフトウェアバンドルに含まれる場合に、産業アナリティクスの収益として計上すべきものとそうでないものを確認することに重点を置きました。主要地域のソリューションプロバイダー、システムインテグレーター、産業エンドユーザー、および専門家と幅広く対話し、導入ペース・価格設定・展開形態の変化に関する仮定をストレステストし、必要に応じて修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:14% | アジア太平洋:42% |
| 中位層:61% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築されており、産業生産高とデジタル化指標をアナリティクス支出の対象市場規模に換算し、種別・展開モデル別の導入率でフィルタリングしています。その後、サンプリングしたベンダーの収益内訳、インテグレーターとのチャネルチェック、典型的なプロジェクト量に適用した平均販売価格レンジなど、選択的なボトムアップ推計によって合計値を検証し、過少・過大計上の修正を行いました。
モデルの主要インプットには、製造業およびプロセス産業の生産活動、接続資産の導入基盤とIIoTデータ生成量、産業ソフトウェアスタックにおけるクラウド移行ペース、予知保全プログラムへのシフトが進む保全予算の割合、ならびにアナリティクスプラットフォームと関連サービスの平均取引規模が含まれます。国をまたいで一貫したデータが得られない変数については、代替指標を使用し、専門家のフィードバックを通じて正規化することで、地域合計値の比較可能性を確保しました。
予測にあたっては、クラウド導入、産業ワークフローへのAI機能浸透、主要エンドユーザー産業における設備投資・運営費サイクルについてシナリオ分析を適用しました。仮定事項はインタビュー対象者と確認し、需要シグナルと実際の購買行動が同じ方向に動いた時点で最終的な予測パスを選定しました。
データ検証と更新サイクル
アウトプットは、産業ソフトウェア支出の成長、企業におけるクラウドワークロードの動向、資産集約型セクターで公表されているアナリティクス展開プログラムなど、独立したシグナルと照合して検証しました。特定の地域またはエンドユーザー産業でこれらのシグナルと一致しない急激な変化が見られた場合、その要因を再確認し、変化が実態によるものかモデル起因かを確認するためのフォローアップを実施しました。
最終承認前に、仮定事項・計算・前年比の動きを別のアナリストが検証する多段階レビューをデータセットに適用しています。レポートは年次で更新され、需要や価格に重大な影響を与える事象が発生した場合には中間更新を行います。納品直前に最終確認を実施し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの産業アナリティクス市場推計と他の公表推計との比較
産業アナリティクスの市場規模が出版によって異なるのは通常のことであり、その理由は、計上する収益ストリームが必ずしも同一ではなく、モデルの基準年も統一されていないためです。クラウドとオンプレミス展開の扱い方、サービスアタッチ率の前提、価格変動を予測に反映するスピードの違いも、差異の要因となっています。
この市場における主な差異の要因は、通常、より広範な産業ソフトウェアカテゴリーが含まれているかどうか、自動化スイートに組み込まれたアナリティクスが全額計上されているかどうか、そして一時ライセンスからサブスクリプション価格への移行が時系列でどのように処理されているかです。もう一つの差異の要因は更新タイミングであり、工場のデジタル化と支出サイクルに関する古いインプットが、報告される当年度の値を低く抑える可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 44.57 ビリオン 米ドル(2026年) | |
| グローバル市場概覧A | 29.82 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範な産業ソフトウェアおよびサービスに含まれるバンドルアナリティクス価値の一部を除外することで収益計上範囲が狭くなる傾向があり、これが後年度推計と比較して報告合計値を低下させる可能性があります。 |
| 市場トラッカーB | 23.59 ビリオン 米ドル(2024年) | より低い成長パスと小さな対象市場規模を適用しており、これは保守的な導入前提と、予測期間にわたるサブスクリプション価格拡大への限定的な調整に起因することが多いです。 |
公表数値のばらつきは主に、基準年の選択、アナリティクスがバンドルされる際の計上範囲、および価格モデルの変化の繰り越し方法を反映しています。需要プールを産業活動シグナルに紐付け、直接確認を通じて導入・価格前提を検証することで、推計値は明確なインプットに対して追跡可能な状態を維持しており、これがMordor Intelligenceの採用するアプローチです。


レポートで回答される主要な質問
産業アナリティクス市場の現在の規模はどのくらいですか?
2026年に447億米ドルに達し、2031年までに973億8,000万米ドルに達すると予測されています。
どの展開モデルが最も速く成長していますか?
クラウド展開は2031年にかけて17.09%のCAGRで拡大すると予測されています。
なぜ電力・ガス・水道業はアナリティクスに多額の投資をしているのですか?
断続的な再生可能エネルギーの統合がリアルタイムの負荷バランシングを必要とし、このセクターでのアナリティクス採用において18.23%のCAGRを促進しています。
低コードプラットフォームはメーカーにどのように役立ちますか?
アナリティクスアプリケーションの展開時間を60%短縮し、プロセスエンジニアがコーディングの専門知識なしにモデルを構築できるようにします。
市場成長の最大の抑制要因は何ですか?
データ主権規制が地域データサイロを強制し、インフラコストを増大させ、グローバルなロールアウトを複雑にしています。
最も速い成長を提供するアプリケーションセグメントはどれですか?
炭素価格制度と電力料金の変動により、17.89%のCAGRで進歩するエネルギー管理アナリティクスがリードしています。
最終更新日:



