
ジオメカニクス ソフトウェアおよびサービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
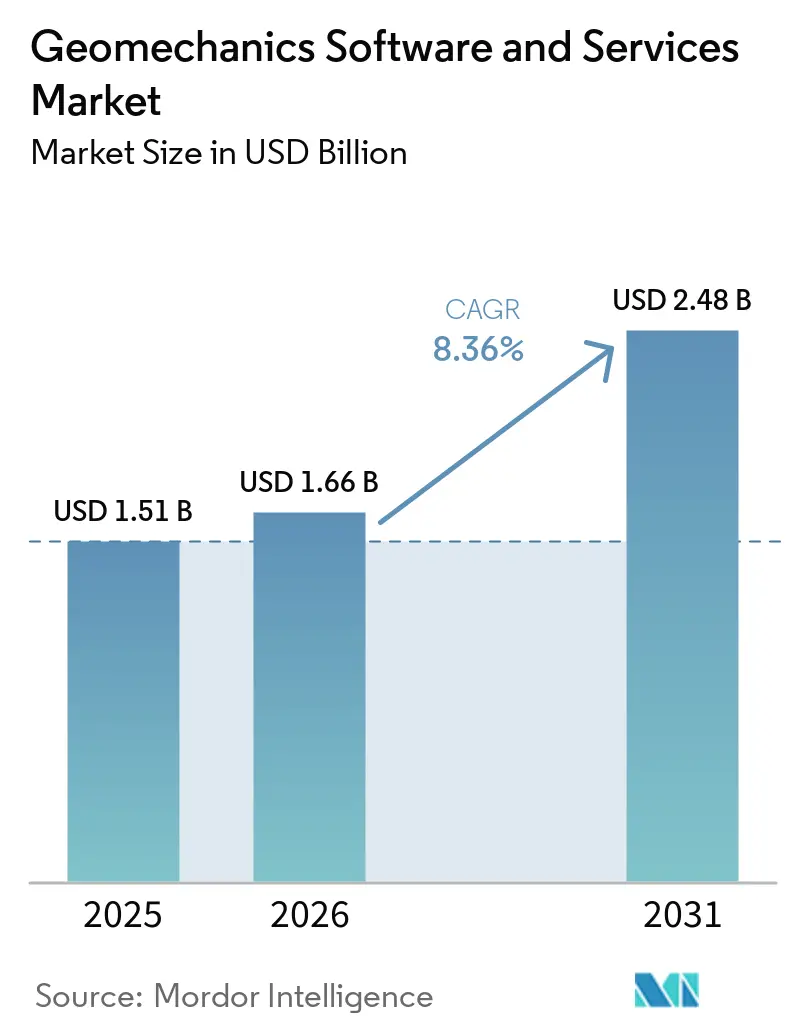
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 2.48 十億米ドル |
| 成長率 (2026 - 2031) | 8.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオメカニクス ソフトウェアおよびサービス市場分析
ジオメカニクス ソフトウェア・サービス市場の規模は、2025年の15.1 ビリオン 米ドルから2026年には16.6 ビリオン 米ドルへと成長し、2026年から2031年にかけての年平均成長率8.36%で2031年までに24.8 ビリオン 米ドルに達すると予測されています。
データ駆動型地下地層モデリングへの堅調な投資、非在来型掘削の増加、および坑井健全性に関する規制強化が、この成長軌道を支えています。オペレーターは現在、掘削サイクルを短縮し、非生産時間を削減し、坑井安定性を確保するリアルタイムのジオメカニクスワークフローを重視しています。企業がスタンドアロンツールではなくターンキー型の技術サポートを求める中、サービスが存在感を高めています。一方、クラウドネイティブプラットフォームはグローバルチームにわたる協調的なモデリングを可能にしています。北米はシェール活動を背景に売上高トップの地位を維持していますが、アジア太平洋地域は鉱業、インフラ、および新興の水素貯蔵プロジェクトを背景に最も急速に拡大する機会を提供しています。競争環境は中程度の分散状態にあり、プラットフォームの統合と人工知能のより深い統合が促進されています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年のジオメカニクス ソフトウェア・サービス市場において63.71%のシェアを占め、サービスは2031年にかけて年平均成長率10.14%を記録する見込みです。
- 展開モード別では、オンプレミス型が2025年のジオメカニクス ソフトウェア・サービス市場シェアの69.42%を占め、クラウドソリューションは2031年にかけて年平均成長率9.84%で成長する見込みです。
- アプリケーション産業別では、上流石油・ガスが2025年のジオメカニクス ソフトウェア・サービス市場規模の55.67%を占め、核廃棄物処分は2026年から2031年にかけて年平均成長率8.68%を達成する見通しです。
- ソフトウェアタイプ別では、スタンドアロンパッケージが2025年の市場規模の57.32%を占めましたが、統合プラットフォームは2031年にかけて年平均成長率10.23%で拡大する予測です。
- 地域別では、北米が2025年の総売上高の39.62%を占めてトップとなり、アジア太平洋地域は2031年にかけて年平均成長率8.57%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 非在来型プレイにおけるリアルタイムジオメカニクスワークフローの急速な普及 | +2.1% | 北米、アルゼンチンのバカ・ムエルタおよび中東の非在来型への拡大 | 中期(2〜4年) |
| 掘削非生産時間(NPT)コストの増加によるソフトウェア支出の促進 | +1.8% | グローバル、高コストオフショアおよび非在来型プレイに集中 | 短期(2年以内) |
| 坑井健全性モデリングに関する規制の推進(メタン漏洩規制) | +1.4% | 北米およびEU、アジア太平洋管轄区域への拡大 | 長期(4年以上) |
| クラウドネイティブジオメカニクスプラットフォームによる協調的地下地層モデリングの実現 | +1.2% | グローバル、北米および欧州の普及が先行 | 中期(2〜4年) |
| AI対応岩石特性予測によるコアラボ支出の削減 | +0.9% | グローバル、北米および中東での早期普及 | 中期(2〜4年) |
| ニッチ:地下水素貯留実現可能性におけるジオメカニクスへの需要 | +0.3% | 欧州、オーストラリア、北米でのパイロットプロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非在来型プレイにおけるリアルタイムジオメカニクスワークフローの急速な普及
リアルタイムのジオメカニクス統合により、掘削チームはビットが回転している間に泥水重量、ビット軌道、およびケーシングプログラムを調整できます。パーミアンのオペレーターは、リグデータストリームに連続的な間隙圧力および破砕勾配モニタリングを追加した後、非生産時間が15〜25%削減されたと報告しています。[1] EOG Resourcesは、2024年のデラウェア盆地キャンペーン全体で掘削効率が12%向上し、坑井不安定インシデントが18%減少するという成果をげました。YPFはアルゼンチンのバカ ムエルタでこの成功を再現し、複雑な応力状態をナビゲートするうえでリアルタイムのモデル更新が不可欠であることが証明されました。これらのフィールド結果は、非在来型生産者がジオメカニクス ソフトウェアをコスト管理と坑井の迅速な引き渡しのための戦略的手段として位置づける理由を裏付けています。
掘削非生産時間コストの増加によるソフトウェア支出の促進
深海NPTイベントは1日あたり50万〜200万米ドルのコストを要し、そのうち30〜40%はスタックパイプや循環損失などのジオメカニクス関連の問題に起因しています。[2] Petrobrasは、プレソルト坑井全体に高度なモデリングを適用することで2024年に4,500万米ドルの損失を回避し、シミュレーションの洞察を調整された掘削パラメーターに変換して塩関連の障害を防止しました。単一の回避イベントが年間ライセンス料を相殺するため、ジオメカニクスプラットフォームへの投資案件は、資本規律サイクル中でも経営幹部の審査を通過するようになっています。
坑井健全性モデリングに関する規制の推進
米国環境保護庁のメタン削減規制は、オペレーターが坑井許可を申請する際にジオメカニクス的検証を提示することを義務付けており、同様の文言が欧州の産業排出指令にも登場しています。[3] ChevronのゴルゴンCCSプロジェクトは有限要素応力モデリングを使用してCO₂プルームの封じ込めを検証しており、他の貯留プロジェクトが満たすべき先例を設定しています。コンプライアンスの期限は今後10年にわたって延長されており、規制報告に直接結びついたソフトウェア需要の長期的な滑走路を確保しています。
クラウドネイティブジオメカニクスプラットフォームによる協調的モデリングの実現
SchlumbergerのDecisionSpace 365などのデジタルワークスペースはマルチペタバイトのデータ量を処理し、地球科学者、掘削エンジニア、およびコンプリーションチームがレイテンシなしに共有モデルを反復できるようにします。これらのプラットフォームを展開するグローバルオペレーターはモデル構築時間を40〜60%短縮し、ある分野の洞察が他の分野に即座に見えるようになるため意思決定の質が向上します。ShellのメキシコWanのキャンペーンは、クラウド対応ジオメカニクスを使用して2024年に3件の潜在的な坑井安定性インシデントを回避し、遠隔協調の運用上のメリットを証明しました。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度な有限要素ソルバーの高いライセンスおよびトレーニングコスト | -1.6% | グローバル、特に中小規模オペレーターおよび新興市場に影響 | 短期(2年以内) |
| 地理データサイエンス人材の不足による展開サイクルの長期化 | -1.3% | グローバル、北米および欧州で深刻 | 中期(2〜4年) |
| MENAおよびロシアにおけるデータ主権の懸念によるクラウド移行の遅延 | -0.8% | MENA、ロシア、中国、アジア太平洋への波及効果 | 長期(4年以上) |
| 過小報告:モデル相互運用性の統一標準の欠如 | -0.5% | グローバル、マルチベンダーソフトウェア環境に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な有限要素ソルバーの高いライセンスおよびトレーニングコスト
エンタープライズレベルのジオメカニクススイートは永続ライセンス1席あたり22,000米ドルのコストがかかり、年間サブスクリプションは16,000米ドルに近づき、認定トレーニングはエンジニア1人あたりさらに5,000〜15,000米ドルが追加されます。これらの費用は年間20坑未満を運営する独立系企業の予算を圧迫します。オーバーヘッドを分散させるボリュームプログラムがなければ、中小企業は導入を先送りし、価格に敏感な地域での総アドレス可能市場の拡大が遅れます。
地理データサイエンス人材の不足による展開サイクルの長期化
地理データサイエンスの未充足ポジションのうち充足されているのは約65%にとどまり、未充足ポジションはプロジェクトのタイムラインを計画より3〜6か月延長させます。ConocoPhillipsは、25%の給与プレミアムを提供した後でも、イーグルフォード坑井全体にAI支援ジオメカニクスを展開するのに8か月の遅延を経験しました。人材の限られた可用性は、オペレーターがプラットフォーム機能を拡張できる速度を制約し、ベンダーの近期収益実現を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
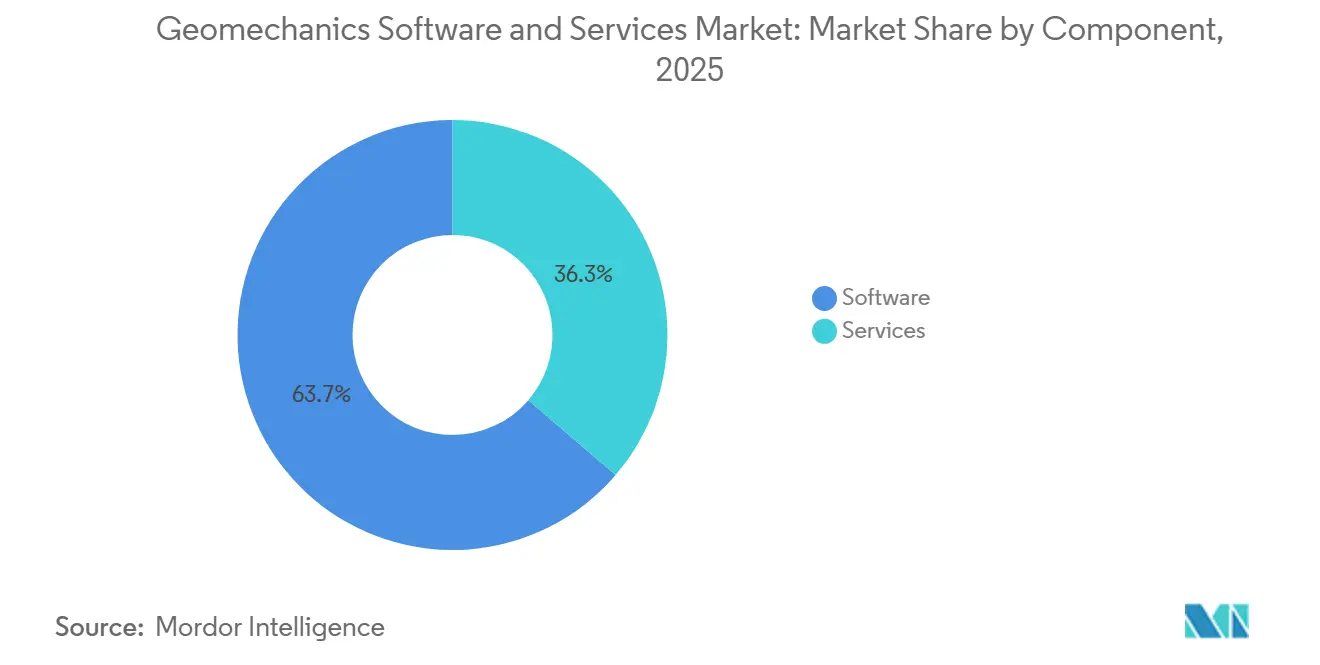
ソフトウェア優位の中でのサービスの加速ソフトウェアは2025年のジオメカニクス ソフトウェア・サービス市場において10.6 ビリオン 米ドル、63.71%を占めましたが、サービスは2031年にかけて年平均成長率10.14%で成長する見込みです。サービスに帰属するジオメカニクス ソフトウェア・サービス市場規模は、予測期間中に300 ミリオン 米ドル以上を追加する可能性があります。必要な専門知識が社内では不足しているため、オペレーターは有限要素モデリング、リアルタイムモニタリング、および掘削最適化サポートをアウトソーシングする傾向を強めています。DecisionSpanseライセンスと現場エンジニアリング支援を組み合わせたHalliburtonの統合サービスバンドルは、ライセンスのみの契約と比較してクライアント1社あたりの売上高が40%高くなっています。
サービスの成長は、ターンキーサポートが即時の価値をもたらす複雑な非在来型・深海坑井に依存しています。スタックパイプ事故を1件回避するだけで100 ミリオン 米ドルの節約になる場合、上級ジオメカニクスコンサルタントの時給200〜500米ドルは許容範囲内です。そのため、ベンダーはグローバルサービスセンター、多言語サポート、および迅速に動員できるローテーション型フィールドチームへの投資を進めています。この戦略的転換により、サービスは主要なソフトウェアリリース間のキャッシュフローを安定させる継続的な収益エンジンとして位置づけられています。長期的には、バンドルモデルによってジオメカニクス ソフトウェア・サービス市場におけるソフトウェアのみのシェアがサービスとほぼ同等の水準まで縮小する可能性があり、絶対的なライセンス販売は引き続き増加するとみられます。
展開モード別:
オンプレミス優位の中でのクラウド移行の加速オンプレミスソリューションは2025年の売上高の69.42%を占めましたが、デジタル業務慣行の普及に伴い、クラウド展開は2031年にかけて年平均成長率9.84%を示すと予測されています。クラウドのジオメカニクス ソフトウェア・サービス市場シェアは、分散型エンジニアリングハブを持つ企業において最も急速に拡大するでしょう。SchlumbergerのDELFI環境はすでに有限要素解析のために月間500テラバイトを処理しており、オンプレミスクラスターでは実現できないタイムゾーンをまたいだ協業を可能にしています。
ハイブリッドアーキテクチャが中間的な解決策として台頭しています。機密データはローカルサーバーに保持しつつ、計算負荷の高いワークロードをクラウドにバーストさせる構成です。ISO 27001認証とソブリンクラウドの変種は、中東や中国などの法域におけるデタ居住ポリシーに対応し、規制上の摩擦を軽減しています。資本効率の観点からもクラウド採用が促進されており、オペレーターは初期ハードウェア投資を回避し、必要に応じてコンピューティングリソースを拡張できます。予測期間中、純粋なオンプレミス環境で立ち上げられる新規プロジェクトの割合は毎年減少していくでしょう。ただし、既存のオンプレミスクラスターにより、絶対的なオンプレミス売上高は引き続き相当規模を維持するとみられます。
応用産業別:
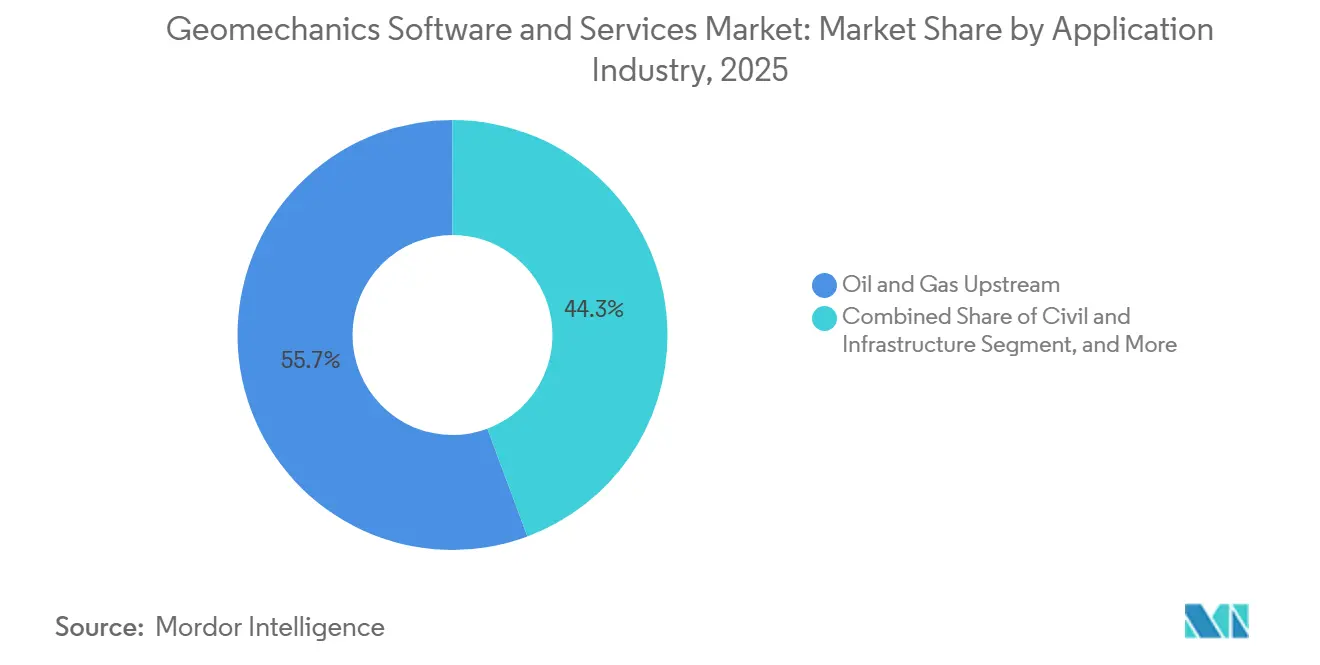
成長リーダーとして台頭する核廃棄物処分上流石油・ガスは2025年の売上高の55.67%を占め、ジオメカニクス ソフトウェア・サービス市場における歴史的な重要性を確認しました。一方、核廃棄物処分はフィンランド、ドイツ、および米国における積極的な処分場スケジュールを反映し、年平均成長率8.68%で最高の成長率を達成する見通しです。ドイツのアッセII号坑の修復とフィンランドのオンカロ深地層処分はいずれも、典型的な貯留層の時間軸をはるかに超える数十年規模の岩盤力学モデリングを必要とします。
各国政府は長期安全評価のために数十億ドル規模の予算を確保しており、ソフトウェア支出は小規模ながら不可欠な費目となっています。処分場の各段階(サイト特性評価、許可申請、建設、閉鎖)においてモデルの反復的な更新が必要となるため、数十年にわたるサービス収益が確保されます。鉱業および土木インフラは、斜面安定性とトンネル設計に牽引され、安定した貢献を維持しています。これらのセクターにわたる継続的な採用は、石油・ガスの景気循環的な変動を平準化し、エネルギー価格の変動からベンダーを守る多様化した需要基盤を形成しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
ソフトウェアタイプ別:
勢いを増す統合プラットフォームスタンドアロンツールは2025年の売上高の57.32%を占めましたが、統合スイートは年平均成長率10.23%で成長すると予測されています。統合環境は、岩盤力学ソルバー、貯留層シミュレーター、掘削プランナー、および可視化モジュールを単一のインターフェースの下に統合し、ファイル転送の手間と重複データの保存を排除します。Equinorは、ジオメカニクス、貯留層、および坑井計画ツールを単一プラットフォームに統合した後、モデル構築時間が45%短縮されたと報告しています。
統合プラットフォームに帰属するジオメカニクス ソフトウェア・サービス市場規模は、ウェブネイティブアーキテクチャがモジュール結合を簡素化するため、クラウド採用と並行して拡大しています。BentleyのPLAXISスイートは、ベンダーが土木と地下ワークフローを統合する方法を示しており、ユーザーは単一のプロジェクトファイル内で基礎解析と有限要素ジオメカニクスを実行できます。予測期間中、スタンドアロンパッケージのライセンス収益は新規ユーザーの追加により引き続き成長しますが、増分的なウォレットシェアは測定可能な生産性向上を提供するプラットフォームベンダーに帰属するでしょう。
地域分析
北米ジオメカニクス ソフトウェアおよびサービス市場
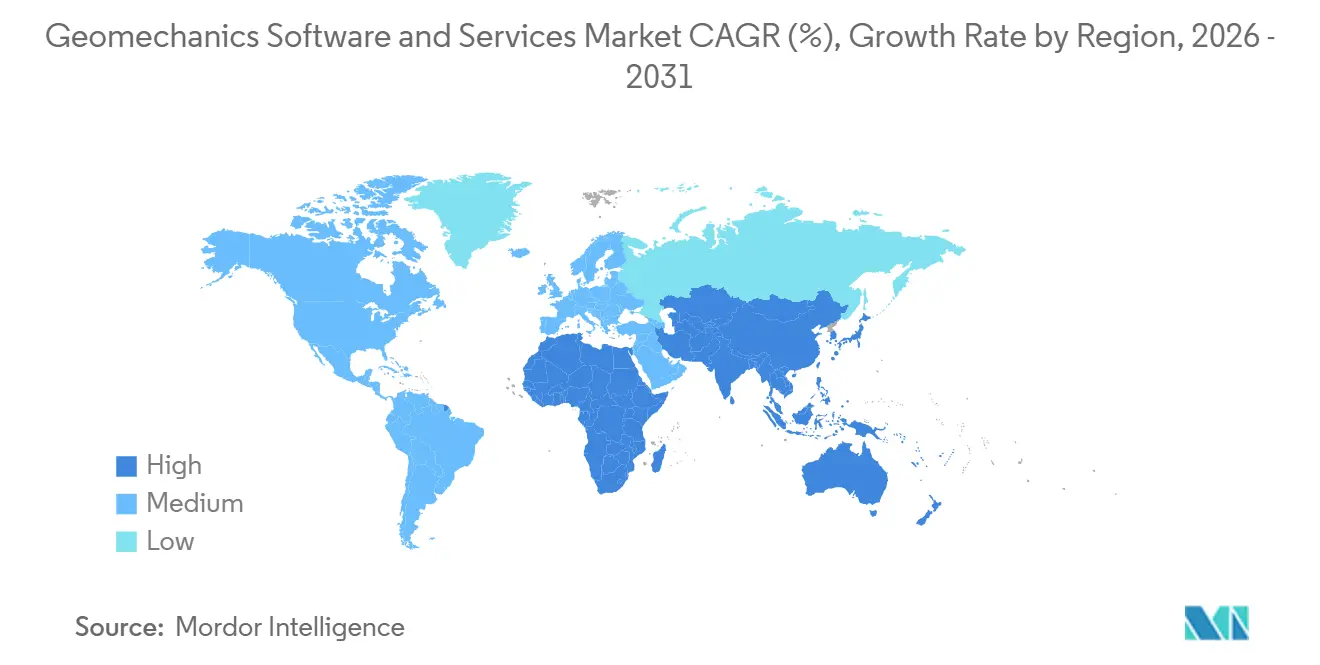
北米は、シェール掘削の強さとメタン排出規制による坑井健全性モデリングの義務化を背景に、2025年のグローバル売上高の39.62%を占めてトップとなりました。オペレーターは水平坑井の最適化に向けてより大きなデジタル予算を配分しており、サービス企業は数日以内に現場のジオメカニクス専門家を供給できる地域センターを維持しています。また、米国には多くのプラットフォーム開発者が拠点を置いており、国内ユーザーはベータ機能や技術サポートへの早期アクセスが可能です。
アジア太平洋ジオメカニクス ソフトウェアおよびサービス市場
アジア太平洋地域は、鉱業、トンネル工事、インフラプロジェクトの増加により、8.57%のCAGRで最も成長の速い地域になると予測されています。オーストラリアは数十億ドル規模の鉄鉱石採掘場を保護するためにリアルタイムの斜面安定性モデリングを導入しており、中国は高速鉄道のトンネル設計に地盤工学シミュレーションを統合しています。政府主導のメガプロジェクトと訓練を受けたエンジニアの増加が相まって需要を触媒しています。国家データセキュリティ規制がハイブリッド展開を促進していますが、この制が普及を遅らせる度合いは、効率性向上がユーザーを引き付ける効果よりも小さいです。
EMEAおよびラテンアメリカ ジオメカニクス ソフトウェアおよびサービス市場
欧州は、長期的な岩盤健全性の証明を必要とする核廃棄物プログラムおよびカーボンキャプチャー推進策を通じて安定した成長を確保しています。フィンランドの処分場は2025年に建設段階に達し、継続的なコンサルティングおよびソフトウェア業務を誘発しました。北海のオペレーターはデジタルツインを引き続き推進し、ジオメカニクスを後期ライフ貯留層モニタリングへと拡張しています。中東・アフリカの普及は巨大炭酸塩岩貯留層および初期段階の水素貯蔵パイロットと結びついており、ラテンアメリカはアルゼンチンのバカ・ムエルタが成熟し、ブラジルのプレソルト坑井がモデリングの限界を押し広げるにつれて勢いを増しています。
競争環境
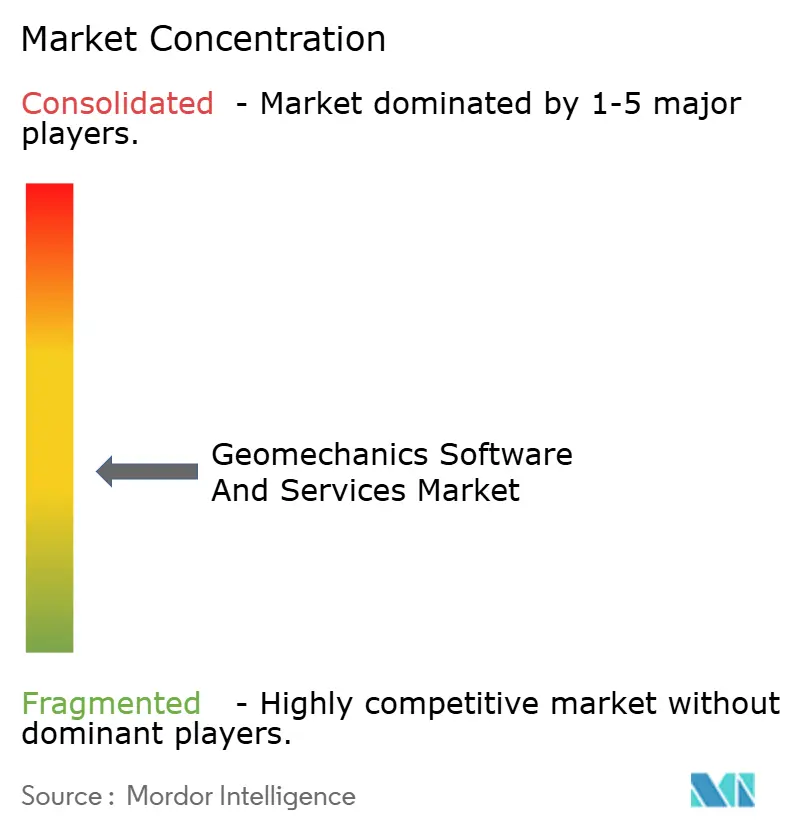
ジオメカニクス ソフトウェア・サービス市場は、いかなるサプライヤーも売上高シェアの15%を超えていないため、中程度の分散状態を示しています。Schlumberger、Halliburton、Baker Hughesはフィールドサービスの拠点を活用してソフトウェアとコンサルタンシーをクロスセルしている一方、Rocscience、Itasca、Ikon Scienceは特化型ソルバーとニッチなドメイン専門知識で競争しています。差別化は、岩盤特性予測とリアルタイム掘削ガイダンスを自動化する人工知能パイプラインにますます依存しています。
プラットフォームの統合が最近の戦略を形成しています。2025年2月のCarinaによるIkon Scienceの買収は、機械学習による岩石物理学と古典的なジオメカニクスを統合し、包括的な地下地層特性評価が次の競争の波を牽引することを示しています。Bentleyの2024年のSeequent買収は鉱業および環境ワークフローのギャップを埋め、WeatherfordはAIQと提携して自動パラメータチューニングエンジンを共同開発しました。これらの動きは、ベンダーが継続的なSaaSフィーにユーザーを囲い込むエンドツーエンドのエコシステムを追求していることを示しています。
法人バイヤーがグローバルマスター契約を交渉するため、価格ダイナミクスは規律を保っています。そのためベンダーは、マージンを守るために付加価値モジュール、クラウドアクセラレーター、デジタルツインコネクター、およびセキュリティ認証に注力しています。非生産時間の削減や規制コンプライアンスの達成を定量化したフィールド検証済みのケーススタディは、特に6桁のライセンスコミットメントを警戒する中小規模のオペレーターに対して、販売サイクルを加速させます。予測期間中は、ジオメカニクスを掘削現場に直接組み込もうとするソフトウェア専門企業と掘削請負業者グループとの合弁事業が増加すると予想されます。
ジオメカニクス ソフトウェアおよびサービス業界のリーダー企業
-
Schlumberger N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Ikon Science Limited
-
GeoMechanics Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ジオメカニクス ソフトウェア・サービス市場 このレポートでカバーされる企業
- Schlumberger N.V.
- Halliburton Company
- Baker Hughes Company
- CGG S.A.
- Ikon Science Limited
- GeoMechanics Technologies, Inc.
- Rockfield Software Limited
- Rocscience Inc.
- Itasca Consulting Group, Inc.
- Bentley Systems, Incorporated
- Seequent Limited
- Dassault Systèmes SE
- Geostru S.r.l.
- COMSOL AB
- Geolog International B.V.
- Petroleum Experts Limited
- DepthInsight Limited
- Petrel E&P Software (S&P Global Inc.)
- Maptek Pty Ltd
- Deswik Mining Consultants (AU) Pty Ltd
最近の産業開発事情 ジオメカニクス ソフトウェア・サービス市場
- 2025年2月:CarinaがIkon Scienceを非公開金額で買収し、AIを活用した岩石物性予測と高度なジオメカニクス モデリングを統合しました。
- 2025年1月:ADNOC、Schlumberger、およびPatterson-UTIがアブダビの非在来型掘削に向けた合弁会社を設立し、リアルタイムのジオメカニクス ワークフローを組み込みました。
- 2024年12月:Baker HughesがPetrobrasとプレソルト ジオメカニクス最適化を含むデジタル坑井建設サービスに関する5億 米ドルの契約を獲得しました。
- 2024年11月:Halliburtonが機械学習とリアルタイム掘削データを統合して坑井安定性を予測するSmartDigitalプラットフォームを発表ました。
グローバル ジオメカニクス ソフトウェアおよびサービス市場レポートの調査範囲
ジオメカニクス ソフトウェア・サービス市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(オンプレミス、クラウドベース、ハイブリッド)、アプリケーション産業(上流石油・ガス、土木・インフラ、その他)、ソフトウェアタイプ(スタンドアロン、統合プラットフォーム)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 石油・ガス上流 |
| 鉱業 |
| 土木・インフラ |
| 核廃棄物処分 |
| その他の応用産業 |
| スタンドアロン |
| 統合プラットフォーム |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | オンプレミス | ||
| クラウドベース | |||
| ハイブリッド | |||
| 応用産業別 | 石油・ガス上流 | ||
| 鉱業 | |||
| 土木・インフラ | |||
| 核廃棄物処分 | |||
| その他の応用産業 | |||
| ソフトウェアタイプ別 | スタンドアロン | ||
| 統合プラットフォーム | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
ジオメカニクスソフトウェアおよびサービス市場の2025年の価値はいくらですか?
市場規模は2026年に16.6 ビリオン 米ドルと評価されています。
市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけて年平均成長率8.36%を記録する予測です。
最も急速に拡大しているコンポーネントはどれですか?
ターンキーソリューション需要により、サービスは2031年にかけて年平均成長率10.14%を達成する見通しです。
クラウド展開が普及している理由は何ですか?
クラウドプラットフォームはリアルタイム協調とスケーラブルなコンピューティングを可能にし、データ主権の障壁にもかかわらず9.84%のCAGRを推進しています。
最も高い成長を示す応用セグメントはどれですか?
核廃棄物処分は、処分場プロジェクトが高度なジオメカニクス的検証を必要とするため、8.68%のCAGRでリードしています。
最も急速な成長機会を提供する地域はどこですか?
アジア太平洋は鉱業、インフラ、およびデジタルモデリングの普及により8.57%のCAGRで拡大すると予測されています。