
サービスとしてのソフトウェア市場規模とシェア
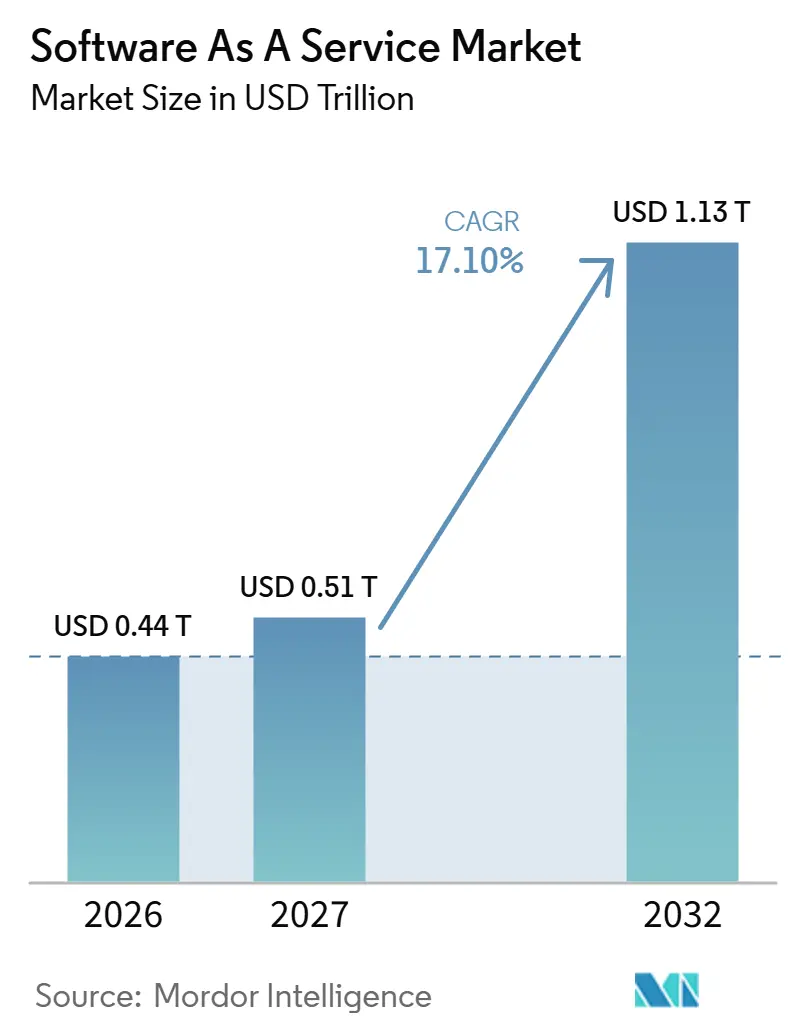
Mordor Intelligenceによるサービスとしてのソフトウェア市場分析
サービスとしてのソフトウェア市場規模は2026年に4,354億米ドルと評価され、2027年の5,118億米ドルから2032年には1.13 トリリオン 米ドルに達すると推定され予測期間(2027年〜2032年)のCAGRは17.1%です。
クラウドネイティブなプラットフォーム設計と有償AI機能により、サプライヤーが既存のビジネスアプリケーション内で収益化できるサービスの範囲が広がっています。欧州連合(ドイツを含む)における対象金融顧客向けの所在地に関する契約上の義務は、プロバイダーが提供体制を変更する際に調整作業を増加させます。移行の摩擦は、購入者がデータ損失の可能性や長期にわたる切り替え手続きに直面するため、新規顧客獲得を制約する可能性があります。移行の摩擦が新規顧客獲得を制限し、所在地通知義務が提供体制変更時の作業を増加させるため、既存アカウント内で有償機能を販売することは、新規サプライヤーへの切り替えを回避できる成長経路をサプライヤーに提供します。
レポートの主要ポイント
- 展開形態別では、パブリッククラウドが2026年のサービスとしてのソフトウェア市場シェアの89.17%を占め、ハイブリッドクラウドは2027年〜2032年にCAGR 21.3%で最も速く成長するセグメントと予測されています。
- 企業規模別では、大企業が2026年のサービスとしてのソフトウェア市場規模の57.46%のシェアでトップとなり、中小企業(SMEは2027年〜2032年にCAGR 18.8%で最も速く拡大すると予測されています。
- アプリケーションタイプ別では、セキュリティおよびコンプライアンスセグメントが2027年〜2032年にCAGR 23.6%で最も速く成長すると予測され、顧客関係管理(CRM)は2026年に24.16%で最大の収益シェアを保持しました。
- 価格モデル別では、サブスクリプションベースの価格設定が2026年の収益の67.14%でトップとなり、使用量ベース/従量課金制の価格設定は2027年〜2032年にCAGR 27.1%で最も速く成長すると予測されています。
- エンドユーザー業種別では、ITおよび通信が2026年の収益の22.25%でトップとなり、ヘルスケアおよびライフサイエンス業種は2027年〜2032年にCAGR 22.4%で最も速く成長すると予測されています。
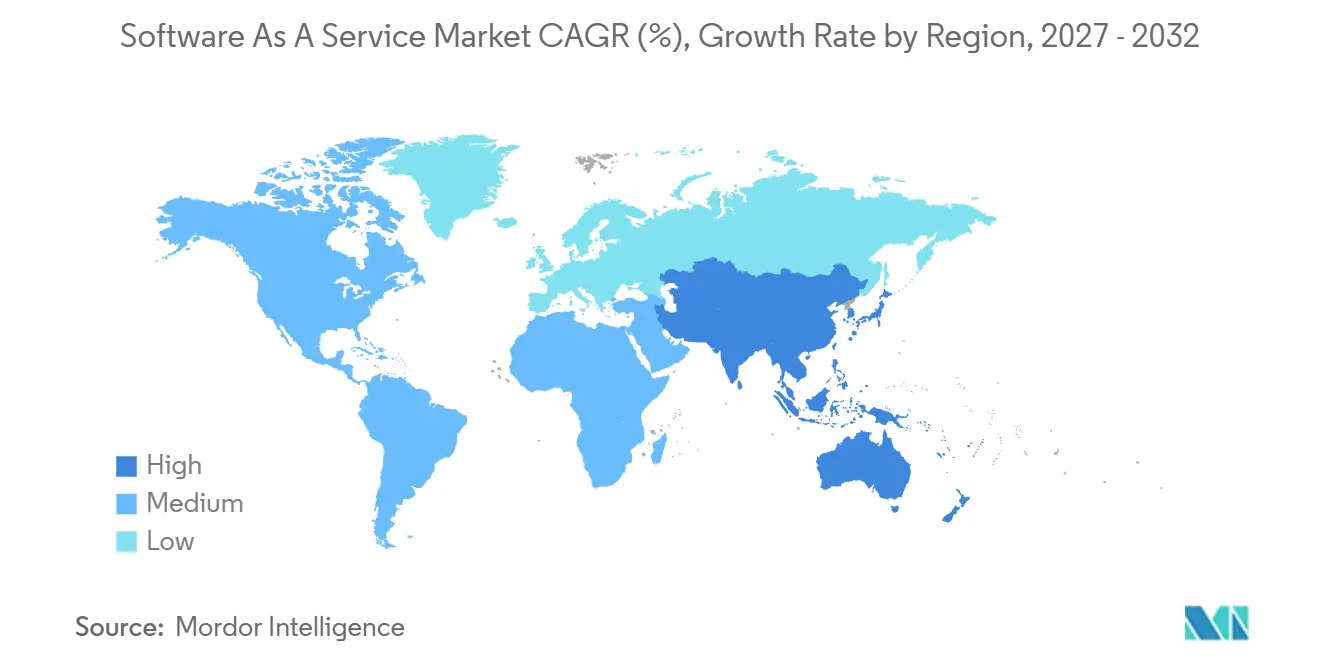
- 地域別では、アジア太平洋地域が2027年〜2032年にCAGR 18.4%で最も速く成長すると予測され、北米は2026年に42.48%の収益シェアでトップとなりました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブアーキテクチャの普及 | +5.5% | 北米、欧州およびアジア太平洋地域 | 中期(2〜4年) |
| COVID後の中小企業のデジタル化加速 | +4% | 欧州連合 | 短期(2年以内) |
| オンプレミスライセンスと比較した初期費用の低さ | +3.5% | 英国 | 短期(2年以内) |
| 生成AIによる収益拡張 | +5% | 英国 | 短期(2年以内) |
| エッジ配信による超低遅延サービスとしてのソフトウェア | +1.5% | 北米、欧州およびアジア太平洋地域 | 中期(2〜4年) |
| カーボンアカウンティングコンプライアンス需要 | +1% | 英国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブアーキテクチャの普及
共有セキュリティ施行により、分散型サービスとしてのソフトウェアプラットフォームは、すべてのサービスに対してコントロールを再構築することなく拡張しやすくなります。Salesforceは2025年11月、そのHyperforceペリメーターが17カ国25リージョンにわたり年間20 トリリオン 件以上のトランザクションを処理したと発表しました。同はサイドカープロキシを用いたサービスメッシュを実装し、個々のサービスではなくプラットフォームにセキュリティ施行を配置しました。その設計は、デフォルトですべての接続を認証・可・暗号化し、サービス間の各呼び出しに相互TLSを適用しました。CNCFの調査では、開発・展開の大部分またはほぼすべてにクラウドネイティブ技術を活用していると回答したエンドユーザー組織の割合は、2023年に54%、2024年に60%、2025年に59%でした。このアーキテクチャ基盤の普及により、個別にセキュリティを確保したサービスではなく、共有プラットフォームコントロールによって支援される追加のサービスとしてのソフトウェアアプリケーションの導入機会が生まれています。
COVID後の中小企業のデジタル化加速
中小規模の雇用主のデジタル化が有償クラウドERPへと拡大しており、ビジネスソフトウェアサプライヤーにとってアプリケーション固有の機会が生まれています。2023年から2025年にかけて、従業員10〜49人のEU企業において有償クラウドサービスとしてERPソフトウェアを利用する割合は9.82%から13.36%に上昇しました。従業員50〜249人のEU企業では、対応する割合が2023年〜2025年の間に19.37%から26.14%に上昇しました。両規模クラスにおける増加は、異なる雇用主規模にわたって導入が拡大していることを示しています。中規模雇用主における高い利用率は、低普及率の小規模雇用主コホートとは異なる商業的提案を支持します。利用率の低い小規模雇用主コホートには初回導入の余地が多く残されており、中規模企業はより確立されたクラウドERPの顧客基盤を提供します。
オンプレミスライセンスと比較した初期費用の低さ
大規模なオンプレミスライセンス費用は支払えないが月額アプリケーション料金なら支払える中小企業にとって、サブスクリプションの入門価格は先送りにしていた購入をソフトウェア注文に変えることができます。需要のメカニズムは、特定のアプリケーションの使用を開始するために必要な初期コミットメントが小さく、その後のサブスクリプション支払いが継続的なアクセスに紐付けられる点にあります。単一のビジネスアプリケーションを導入するオーナーは、追加ユーザーや機能への支出をコミットする前にその有用性を評価できます。サプライヤーにとっては、その限定的な入門範囲が有償の開始関係を生み出し、個別に選択されたサブスクリプションをじて拡大できます。商業的な利点は、初期ライセンス費用によって排除されていた購入者へのアクセスであり、拡大はアプリケーションの実証された有用性に依存します。
生成AIによる収益拡張
生成AIは、購入者がナレッジワークに使用するアプリケーションにAI機能を追加する際に、追加の有償ソフトウェア関係を生み出します。Microsoftは2026年度第4四半期に有償のMicrosoft 365 Copilotシートが3,000万件以上に達し、純シート追加数が前四半期比で2倍以上になったと報告しました。[1] Salesforceは2027年度第2四半期にAgentforceの年間経常収益が15億米ドルを超え、前年同期比240%以上増加したと報告しました。この指標にはSalesforce AIオファリング、SlackbotおよびHeadless 360が含まれます。有償AI拡張機能は、顧客がコアソフトウェアを置き換えることなくアプリケーションの商業的範囲を拡大できるため、新規アプリケーション導入と並んで追加機能が需要の源泉となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権およびコンプライアンス上の障壁 | -1.5% | 欧州連合 | 中期(2〜4年) |
| ベンダーロックインおよび切り替えコスト | -1% | 欧州連合 | 中期(2〜4年) |
| FinOpsによる精査がサービスとしてのソフトウェアの乱立を抑制 | -0.5% | 欧州全域の各国 | 短期(2年以内) |
| グリーンクラウド義務がコストを上昇させる | -0.5% | ドイツ全土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権およびコンプライアンス上の障壁
対象となるEU金融機関にサービスを提供するサービスとしてのソフトウェアプロバイダーは、サービスおよびデータ処理の所在地に関する契約上の義務を負います。2025年1月17日以降、対象となるEU金融機関向けのICTサービス契約は、ストレージを含むサービスおよびデータ処理の所在地を特定しなければなりません。[2] これらの契約は、プロバイダーが所在地の変更を予定している場合に事前通知を行うことを義務付けなければなりません。所在地条項は、契約または再委託された機能およびICTサービスが提供される地域または国をカバーします。これらの顧客コミットメントにわたる提供変更の調整は、プロバイダーがサービスフットプリントを再編する際にコンプライアンス作業を増加させる可能性があります。再委託はその顧客通知義務を免除せず、提案された所在地変更が上流で発生した場合でも、アプリケーションサプライヤーにコンプライアンス作業が残ります。
ベンダーロックインおよび切り替えコスト
EUにおけるサービスとしてのソフトウェアの切り替えコストには、データとアプリケーションを移行する能力および離脱の費用が含まれます。欧州委員会は、SaaSを含むEUデータ処理サービスを切り替える際の高額な料金、長期にわたる手続き、および相互運用性の障壁を指摘しています。相互運用性の問題により、データとアプリケーショが失われる可能性があります。対象となるサービスとしてのソフトウェアプロバイダーはオープンインターフェースを提供し、少なくとも一般的に使用される機械可読形式でデータをエクスポートしなければなりません。しかし情報を失うリスクは、名目上安価な代替品の導入を高コストにする可能性があります。長期にわたる切り替え手続きは情報リスクを複合させ、代替サブスクリプションのコストが低くても、EUの顧客は移行の遅延にさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
パブリッククラウド契約とハイブリッド環境パブリッククラウドは2026年のサービスとしてのソフトウェア市場規模の89.17%のシェアを占め、最大のセグメントとなりました。2026年第1四半期、Tyler Technologiesは新規クライアントのサービスとしてのソフトウェア契約のほぼすべてがパブリッククラウドで展開されたと述べました。この契約パターンは、サプライヤーが繰り返し可能な提供アプローチに商業的オファーを合わせることができる新規アカウント段階に展開の選択を置きます。新規契約をこのモデルに集中させることで、特化たパブリッククラウド展開の専門知識が連続する顧客をサポートし、さらなるアプリケーション導入のための運営基盤を生み出すことができます。
ハイブリッドクラウドは最も速く成長するセグメントであり、2027年〜2032年にCAGR 21.3%が予測されています。Parallelsの2026年調査では、IT専門家の回答者の33%がオンプレミスと1つのクラウドに組織のワークロードがあると報告し、これがハイブリッドクラウドの定義とされました。回答者は米国、英国、ドイツおよびその他の国をカバーしていました。この混合ワークロード環境は、ローカルリソースを保持する組織内でサービスとしてのソフトウェアサプライヤーにアプリケーションの機会を与え、展開の選択は既存の業務へのオファーの適合方法に関連します。共存により、サプライヤーはオンプレミスのワークロードを保持するクラウドソフトウェア購入者にアクセスでき、完全なワークロード移行を導入の条件とする必要がありません。
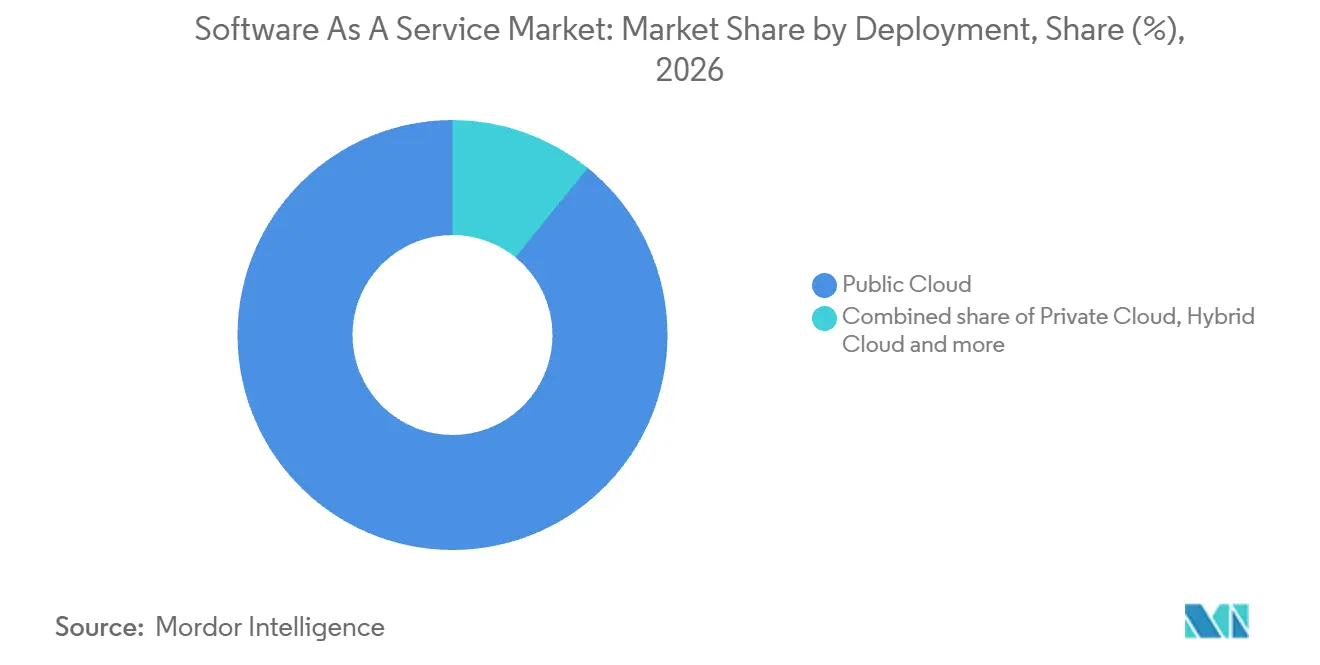
注記: 個別セグメントのシェアはレポート購入時に入手可能
企業規模別:
大規模アカウントと中小企業のアプリケーションアクセス大企業は2026年のサービスとしてのソフトウェア市場シェアの57.46%を占め、最大のセグメントとなりました。2026年8月、WorkdayはFortune 500企業の65%以上がHR、財務およびITにそのエンタープライズプラットフォームを使用していると述べました。これらの分野にわたる機能を提供することで、プラットフォームプロバイダーは1つの企業顧客内に複数のアプリケーション入口を持ち、顧客数の合計における位置よりもアカウントをより価値あるものにすることができます。
中小企業(SME)は最も速く成長するセグメントを形成しており、2027年〜2032年にCAGR 18.8%が予測されています。2025年、従業員10〜249人のEU中小企業の52%がソフトウェア、コンピューティングパワーおよびストレージをカバーするクラウドコンピューティングサービスを購入しました。これらのサービスにより、企業は自社のITインフラを構築または拡張する代わりに、サードパーティのコンピューティングリソースにアクセスできます。このコホートにおける商業的機会には、既存の有償クラウド関係へのアプリケーション追加と、自己調達インフラから移行する小規模雇用主へのサービス提供の両方が含まれます。
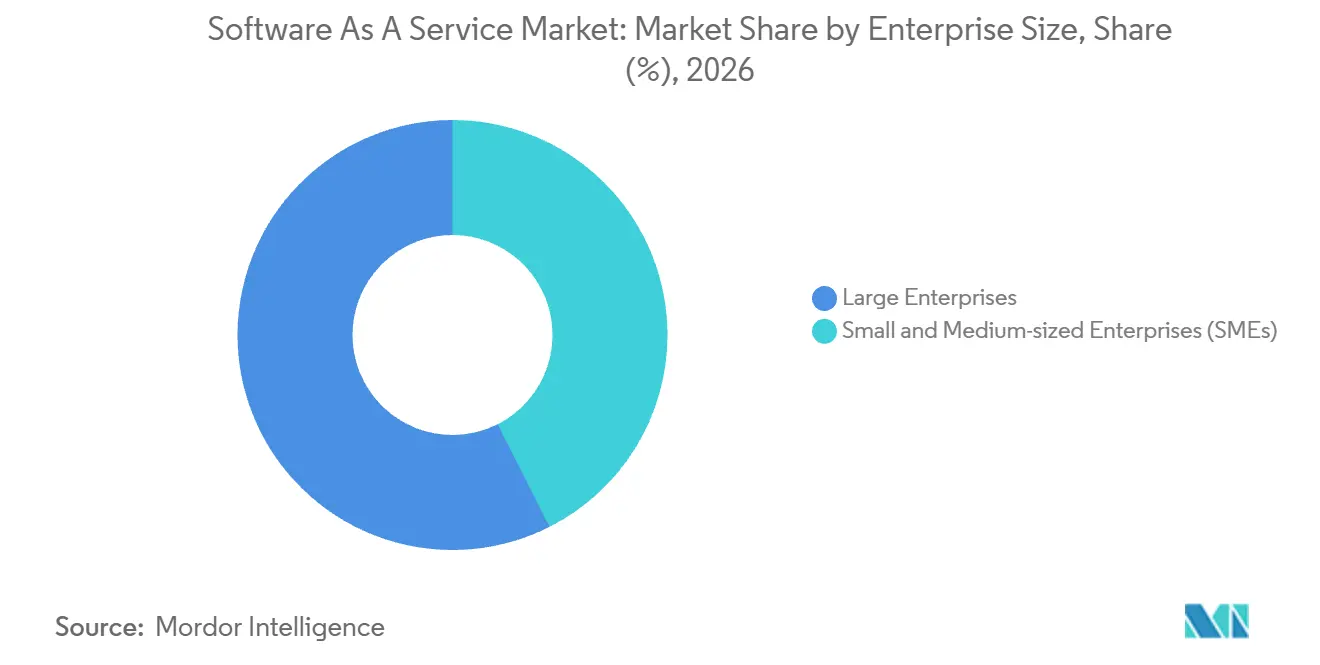
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーションタイプ別:
CRMのリーチとアイデンティティセキュリティの拡大顧客関係管理(CRM)は最大のセグメントであり、2026年の収益の24.16%を占めました。HubSpotは2026年6月30日時点で、スマートCRMおよび複数のエンゲージメントハブを含む顧客プラットフォームの顧客数が306,446件に達したと報告しました。これにより、HubSpotは顧客関係への複数の機能的な入口を持ちながら、より広範な顧客エンゲージメントオファリング内にCRMを位置付けています。専用CRMとより広範な客プラットフォームの間の購入者の選択は、1つの関係に複数のエンゲージメント機能を統合する価値に部分的に依存します。
セキュリティおよびコンプライアンスアプリケーションは最も速く成長するセグメントを形成しており、2027年〜2032年にCAGR 23.6%が予測されています。2026年7月31日に終了した2027年度第2四半期において、アイデンティティセキュリティプロバイダーのSailPointはサービスとしてのソフトウェアの年間経常収益が8億4,700万米ドルに達し、前年同期比36%増加したと報告しました。[3] この指標は測定日時点のサービスとしてのソフトウェア契約の価値を年換算したものです。サービスとしてのソフトウェアの顧客数は前年同期比16%増加し、サービスとしてのソフトウェア顧客1社あたりの年間経常収益は同四半期に17%上昇して40万米ドルを超えました。この例におけるアイデンティテセキュリティの拡大は、より広範な顧客カバレッジとアカウントあたりの年換算契約価値の上昇を組み合わせ、サプライヤーの商業基盤を2つの次元で拡大しました。
価格モデル別:
定期契約と柔軟な消費サブスクリプションベースの価格設定は最大のセグメントであり、2026年の収益の67.14%を占めました。Salesforceは2026年度にサブスクリプションおよびサポート収益が394億米ドルに達し、総収益の約95%を占め、前年同期比10%増加したと報告しました。この指標にはクラウドサービスのサブスクリプション料金、期間ソフトウェアライセンスおよびサポートが含まれ、期間ライセンスはカテゴリの約6%を占めます。成長は主に新規顧客、アップグレードおよび既存顧客からの追加サブスクリプションによるものであり、価格設定は重要な推進要因ではありませんでした。これは、アカウント獲得と拡大されたアプリケーションコミットメントが元のサブスクリプション関係と並んで成長に貢献できる定期収益モデルを示しています。
使用量ベース/従量課金制の価格設定は最も速く成長するセグメトであり、2027年〜2032年にCAGR 27.1%が予測されています。2025年、Datadogのオブザーバビリティおよびセキュリティのサービスとしてのソフトウェアプラットフォームは、使用に応じて提供されるコミット使用量サブスクリプションと使用量ベースの月次サブスクリプションを提供しました。収益の大部分は年間サブスクリプションから得られており、使用量連動の取り決めは利用可能な商業構造の1つでした。この例は、顧客関係の期間と料金を決定するために使用される活動を分離しています。予測のより速い成長はサブスクリプションベースの価格設定よりも小さい市場基盤から始まり、Datadogは使用量連動の料金が継続的なサブスクリプション関係内でどのように拡大できるかを示しています。
エンドユーザー業種別:
クラウドアプリケーションとホスト型臨床システムITおよび通信は最大のエンドユーザーセグメントであり、2026年の収益の22.25%を占めました。2025年、少なくとも10人の従業員を持つEUの情報通信企業の44.59%が有償クラウドサービスとしてCRMソフトウェアを使用しました。同じ母集団ので、33.06%が2025年に有償クラウドサービスとしてERPソフトウェアアプリケーションを使用しました。これらの企業への販売は、内部の顧客管理および計画機能に対応することを意味し、テクノロジーも供給する業界内でアプリケーションベンダーに明確な入口を与えます。
最も速く成長するセグメントはヘルスケアおよびライフサイエンスであり、2027年〜2032年にCAGR 22.4%が予測されています。ハリウッド・プレスビテリアン・メディカル・センターは2026年8月にAltera Digital Healthのクラウドネイティブなサービスとしてのソフトウェア電子健康記録であるParagon Denaliに切り替えました。2025年4月28日、コントラコスタ郡の監督委員会はコントラコスタヘルス向けのホスト型電子健康記録ソフトウェア、保守およびサポートのためにEpic Hosting, LLCとの契約締結を承認しました。承認されたサービス期間は2025年4月1日から2029年3月31日までです。これらの例は、ホスト型の臨床機能と継続的なサポートを組み合わせており、ソフトウェアの切り替えを超えて延長されるサービスの役割を生み出しています。
地域分析
北米のービスとしてのソフトウェア市場
北米は2026年のサービスとしてのソフトウェア市場規模の42.48%のシェアを保持しました。カナダ公共サービス・調達省は、国防省の防衛学習ネットワーク向けにCornerstone on DemandにSaba Cloudのサービスとしてのソフトウェア契約を授与しました。提供は2025年7月27日から2027年7月26日までの24ヶ月間、首都圏地域で指定されました。この購入は、防衛省が専門的な学習機能のためにサービスとしてのソフトウェアを購入できることを示し、プログラムレベルでのサプライヤーの機会を生み出しています。
アジア太平洋地域のサービスとしてのソフトウェア市場
アジア太平洋地域は最も速く成長する地域であり、2027年〜2032年にCAGR 18.4%が予測されています。オーストラリアでは、クラウド会計ソフトウェアサプライヤーのXeroが2026年3月31日に終了した2026年度に、成長する顧客基盤、請求書支払い活動の増加および価格変更に牽引されて、営業収益が20%増加したと報告しました。固定為替レートベースの成長は19%であり、NZDに対するAUDの弱さが報告結果にわずかに有利な影響与えました。Xeroの営業構成には定期月次ソフトウェア料金と関連サービス収益が含まれており、顧客成長と支払い活動は会計関係を拡大する別々の方法を提供します。
ブラジルでは、2025年12月までに収集されたデータによると、Sebraeがマッピングしたスタートアップの中でサービスとしてのソフトウェアが最も使用されている収益モデルであり、39.1%を占めました。Sebraeは中小企業を支援する民間非営利団体です。欧州では、調査対象活動に従事する少なくとも10人の従業員を持つEU企業が2025年に有償クラウドERPを30.1%、CRMを27.9%利用しており、アプリケーションサプライヤーの購入者基盤を確立しています。中東では、Cerillionが2026年4月にオマンの通信事業者Omantelのビジネスおよびオペレーションサポートの変革を発表し、オマン・データ・パークにホストされたCerillion Cloudを通じた提供が計画されています。アフリカでは、南アフリカの国家開発機関が2025年12月にJust Dynamics Software SolutionsにMicrosoft Dynamics 365 Business CentralのサービスとしてのソフトウェアEnvironmentの保守、サポートおよび統合最適化の36ヶ契約を授与しました。オマンの計画されたホスト型展開と南アフリカの既存のサービスとしてのソフトウェア環境に関するサポート授与は、異なるローカル提供能力を優先します。
規制の枠組みと見通し
この比較は、顧客の個人データを処理しクロスボーダー提供を行うエンタープライズのサービスとしてのソフトウェアプロセッサーの観点から、選択された法域をカバーしています。契約上のセキュリティ、移転メカニズムおよび顧客情報に対する責任が、アプリケーション関係に付随する商業的作業を決定します。関連する違いには、顧客契約上の義務、条件付き輸出チャネル、および対象データフローに対する追加の承認ステップが含まれます。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会(FTC) | ANPD | 州レベルのデータ保護機関 | 中国サイバースペース管理局(CAC) | サウジデータ・AI機関(SDAIA) | 情報規制機関 |
| 主要な法令または方向性 | FTCセーフガードルール、16 CFR第314条 | LGPD;決議19/2024;2026年EU十分性認定 | GDPRプロセッサー契約;EU デジタルオムニバス審議中 | 2024年クロスボーダー規定;2026年輸出認証措置 | 個人データ保護法;実施規則および移転規制 | POPIA第21条および第72条 |
| 商業的影響 | FTC管轄の金融クライアントはプロバイダーのセーフガードを契約し、リスクベースの監督を実施しなければならない | 管理者は国際移転の根拠とメカニズムを確認し、プロセッサーは必要な情報を提供する | 管理者は拘束力のある契約でプロセッサーの義務を規定する | 対象データの輸出は、免除を条件として、適用される評価、標準契約または認証チャネルに従う | 管理者は外国への個人データ移転に対してセキュリティ、最小化およびプライバシーの条件を満たさなければならない | 責任者は事業者のセキュリティのために書面による契約を使用し、事業者は個人データへの不正アクセスまたは取得が発生したと信じる合理的な根拠がある場合に直ちに通知する |
| 現の政策の魅力度 | 中 | 中 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 緩和 | 緩和 | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||||
米国におけるリスクベースのプロバイダー監督、中国における量依存の輸出チャネル、サウジアラビアにおける条件付き中央処理移転は、それぞれの枠組みの継続性を支持します。欧州委員会の審議中のデジタルオムニバス提案(ドイツに適用されるEUデジタルルールを簡素化するもの)と、ANPDによるブラジルからの対象移転に関する欧州連合の2026年十分性認定は、既存のプロセッサー契約およびその他のLGPD上の責任が継続する中で緩和を支持します。南アフリカの書面による事業者セキュリティ契約と即時通知義務は現在の評価を支えています。南アフリカの情報規制機関は2026年8月に、執行通知の猶予期間を即時罰金に置き換える検討中の提案を説明し、2026/27年度の第4四半期に大臣への検討のためにPOPIA改正案を提出する予定です。
バリューチェーンの段階
この比較は、クラウドキャパシティ、アプリケーション提供および顧客実装を追跡し、ービスとしてのソフトウェアのサービス関係全体でサプライヤーが収益を得る場所を示しています。Salesforceはハイパースケーラーのキャパシティとリースされたコロケーションスペースを上流の依存関係として特定しています。ホスティング供給とアプリケーションの専門知識は別々の商業関係にあり、サブスクリプション収益をチェーンの収益の1つの構成要素として位置付けています。実装と継続的な最適化は、AccentureのSalesforceに関する業務によって示されるように、顧客展開に関するもう1つのサービスの役割を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| クラウドキャパシティ提供 | Microsoftなどのクラウドサービスプロバイダー | クラウドサービス収益 | 割り当てられたホスティングキャパシティへの依存 | 代替キャパシティソースの資格確認 |
| アプリケーション提供 | MicrosoftやSalesforceなどのクラウドアプリケーションプロバイダー | サブスクリプションおよびアプリケーションサポート収益 | アプケーションエンジニアリング能力の維持 | アプリケーション運用を文書化し、訓練を受けたチームのカバレッジを拡大する |
| 実装と最適化 | Accentureなどの実装パートナー | コンサルティングおよび実装サービス収益 | プロジェクト固有の実装作業負荷 | 繰り返し可能なプロジェクトタスクを標準化し、ローンチ後の最適化能力を維持する |
| 情報源: Mordor Intelligence | ||||
アプリケーション関係と実装関係は、異なる企業に収益をもたらす可能性があります。実装と最適化サービスは、AccentureなどのインテグレーターにSalesforceのサブスクリプションおよびサポート収益とは異なる報酬獲得の役割を与えます。パートナー主導の拡大は、より多くのアカウントにサービスを提供する機会を、各アカウントの実装支出を維持する機会から切り離します。
競合環境
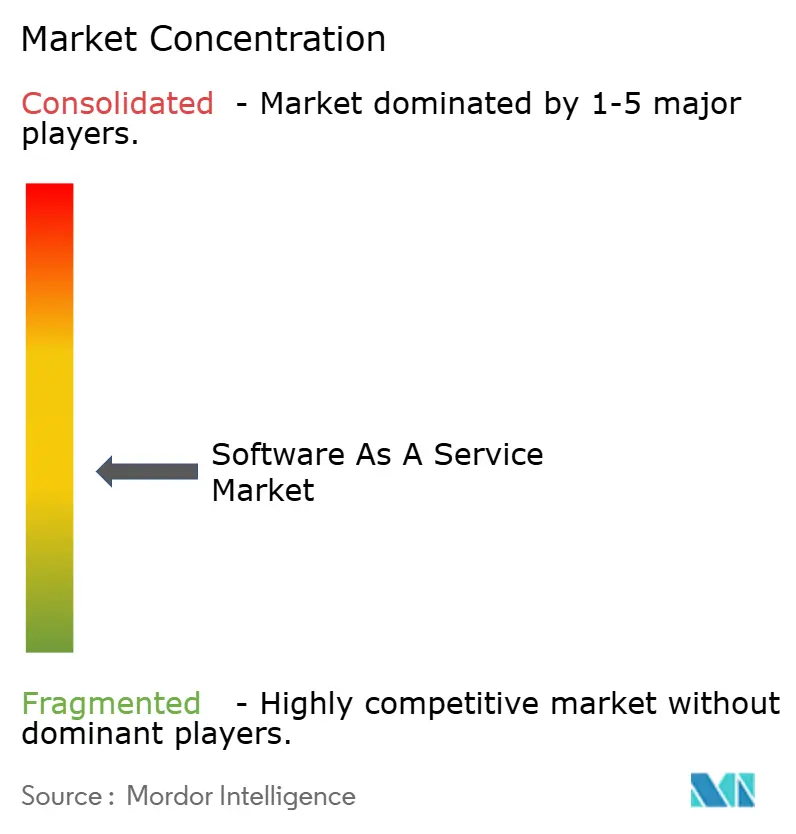
競合分野は、いくつかの大規模なアプリケーションポートフォリオと再販チャネルを組み合わせており、Microsoft、Salesforce、Oracle、SAPおよびIBMと並んでスペシャリストの余地を残しています。MicrosoftのDynamics 365収益は2026年度に18%(固定為替レートベースで15%)成長しERP、CRM、Power AppsおよびPower Automateを含むポートフォリオをカバーしました。2025年、SalesforceはIDCのCRM市場で20%のシェアを持つ世界最大のCRMベンダーとなり、営業、マーケティング、カスタマーサービス、コンタクトセンター、広告およびデジタルコマースアプリケーションをカバーしました。2025年6月、IBMはRocket Softwareが生成AIの生産性向上のためにwatsonxのサービスとしてのソフトウェアソリューションを使用する再販業者として特定しました。複数アプリケーションポートフォリオにわたるMicrosoftの成長とSalesforceのCRMリーダーシップはスイートの規模を示し、IBMの2025年6月の再販業者の例はwatsonxのサービスとしてのソフトウェアを提供するための別の経路を示しています。
運用管理は、ソフトウェア機能を超えた要件を持つ顧客を獲得するためのアプリケーションサプライヤーの第2の競争方法を提供します。Oracleは2027年度第1四半期のクラウドアプリケーション(サービスとしてのソフトウェア)収益が42億米ドルに達し、前年同期比10%増加したと報告しました。2025年2月、OracleはFusion Cloud Applications Suiteをべての27のEU加盟国のEUソブリンクラウドで利用可能にし、財務、HR、サプライチェーン、製造および顧客体験データをカバーしました。プラットフォームはEU内に所在し、EU法人格を持つ法人による所有・運営・管理およびEUを拠点とする人員による管理が行われました。EUの運営構造は、主権に敏感な購入者にOracleのアプリケーションを選択するための追加の根拠を与えます。
クラウドERPの拡大は、確立されたアプリケーションサプライヤーにエンタープライズ関係とそれに付随するビジネス機能を競い合うための別の根拠を与えます。SAPは2026年第2四半期のCloud ERP Suite収益が25%(固定為替レートで27%)成長したと報告しました。そのようなスイートの顧客にアプローチするスペシャリストは、より広範なプラットフォームの置き換えと限定されたアプリケーションニーズへの対応のどちらかを選択しなければなりません。SAPの報告された拡大は、ERPスイートの全面的な置き換えを必要とせず、それを補完する狭く定義されたアプリケーションオファリングの根拠を強化します。
サービスとしてのソフトウェア業界のリーダー
-
Microsoft
-
Salesforce
-
Oracle
-
SAP
-
IBM
- 注:主要企業の掲載順は順位を示すものではありません。
サービスとしてのソフトウェア市場 このレポートでカバーされる企業
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google (Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
市場参加者にとっての主要な機会
この比較は、資格を持つ英国公共部門サプライヤーにとっての近期のサービスとしてのソフトウェアの販売経路と、将来の参加者にとっての後の参入経路を特定します。G-Cloud 15は2026年8月に開始され、クラウドにホストされたアプリケーション向けのLot 2bが含まれています。対象となる購入者カテゴリには、中央政府、地方自治体、医療および教育が含まれます。商業的な機会はアプリケーションの範囲と、サプライヤーがすでにフレームワークアクセスを持っているかどうかによって異なります。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 公共部門CRMサブスクリプション | G-Cloud 15の下での専用サービスとしてのソフトウェア購入経路 | 対象となる中央政府および地方自治体 | 既存のフレームワークオファリング内でスコープを絞っCRM提案を開発する | 基本的なフレームワーク資格を超えた差別化 | 関連するフレームワークサービスにすでに資格を持つCRMサプライヤー |
| 機関スタッフ管理のサービスとしてのソフトウェア | 医療および教育の購入者がサービスとしてのソフトウェアのロットを使用できる | 対象となる医療および教育機関 | 定義された機関スタッフ管理機能を中心に人材管理(HCM)サブスクリプションをパッケージ化する | 技術的適合性と信頼できるサービス範囲の実証 | 関連するフレームワークアクセスを持つHCMサプライヤー |
| 新規サービスとしてのソフトウェアサプライヤーの参入準備 | 2026年8月6日から18ヶ月および36ヶ月後に予定された再開 | 対象となる公共部門購入者にサービスを提供する見込みサプライヤー | 予定されたウィンドウに向けて文書化されたサービスとしてのソフトウェアの能力と価格提案を準備する | サプライヤーの申請は締め切られている | 見込みのあるサービスとしてのソフトウェアフレームワーク参加者 |
| 情報源: Mordor Intelligence | |||||
フレームワークアクセスは、購入者の要件を追求するサプライヤー後の参入を準備するサプライヤーの間の商業的境界を引きます。2026年のサプライヤー評価は品質、技術的能力および価格をカバーしました。新規参入者にとっては、サプライヤーの参入が締め切られている間、2026年8月の開始から18ヶ月後の最初の予定された再開に向けた準備が即時申請よりも優先されます。
最近の産業開発事情 サービスとしてのソフトウェア市場
- 2026年10月:Microsoft 365 G7が10月1日に米国の対象となる政府コミュニティクラウド顧客に利用可能となり、追加の購入オプションが11月1日に予定されました。
- 2026年8月:英国政府商業機関がG-Cloud 15を開始しました。これはクラウドホスト型サービスとしてのソフトウェアアプリケーション向けのLot 2bを含む、約140億英ポンド(188億米ドル)相当の4年間の公共部門クラウド調達フレームワークです。
- 2026年4月:Cerillionがオマンの通信事業者Omantelのビジネスおよびオペレーションサポートソフトウェアの変革を発表し、オマン・データ・パークにホストされたCerillion Cloudを通じたサービスとしてのソフトウェアの提供が計画されています。
サービスとしてのソフトウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
サービスとしてのソフトウェア市場は、世界中のパブリック、プライベートまたはハイブリッドクラウド環境を通じてサービスとして提供される商業アプリケーションソフトウェアへの年間支出を測定します。サブスクリプションおび使用量ベースの料金を含む、ソフトウェアへのアクセスおよび使用に対する料金を計上します。
スコープの除外:サービスとしてのプラットフォーム、サービスとしてのインフラストラクチャ、オンプレミスの永続ライセンス、および別途請求される実装コンサルティング費用は除外されます。
セグメンテーションの概要
- 展開形態別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- アプリケーション種別
- 顧客関係管理(CRM)
- 企業資源計画(ERP)
- 人的資本管理(HCM/HRM)
- コラボレーションと生産性
- ビジネスインテリジェンスと分析
- セキュリティとコンプライアンス
- その他のアプリケーション
- 料金モデル別
- サブスクリプションベース
- 使用量ベース/従量課金制
- フリーミアムおよび段階制
- エンドユーザー業種別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 小売および電子商取引
- ヘルスケアおよびライフサイエンス
- 製造業
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定および検証
デスクリサーチ
Eurostatの2025年有償クラウドリリース、企業ICTメタデータ、電子ビジネス統合テーブルおよび2025年コンパイラーズマニュアルなどの公式ソースは、アプリケーションレベルの利用指標、調査母集団と比較可能性ルール、アプリケーションと企業規模のパターン、およびクラウドアプリケーション利用とインフラストラクチャサービスの区別を提供します。これらの公式ソースは合わせて、規模算定モデルのシェア変数に投入される導入とアプリケーションミックスのシグナルを供給します。
Microsoftの2025年年次報告書などの企業の財務報告書および投資家向け資料は、サブスクリプション収益をより広範なクラウドカテゴリから分離するのに役立ち、信頼できるプレスおよび企業開示は製品、価格設定および報告の変更をクロスチェックできます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証および明確化に情報を提供します。
一次インタビューおよびサーベイ
構造化されたインタビューとサーベイは、アジア太平洋地域、欧州・中東・アフリカ地域および南北アメリカ全域のサービスとしてのソフトウェアプロバイダーの経営幹部、製品および財務リーダー、エンタープライズ調達およびIT購入者、ならびにチャネルまたは実装スペシャリストからの見解を求めます。これらは、有償アカウントの導入、アプリケーションミックス、顧客規模、価格設定、展開および地域分布に関する二次推定値をテストし、請求されたアプリケーションアクセスと別途請求されるインフラストラクチャまたは実装との違いを調査します。公開報告にギャップがある場合、回答者の説明が集中的なフォローアップを導き、財務報告書、公式企業導入統計および独立したプロバイダーのロールアップと三角測量されてから、仮定が予測に組み込まれます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):15% | アジア太平洋地域:40% |
| 中位層:50% | 機能・部門リーダー:40% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:15% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
2026年を基準年とし、世界の年間サービスとしてのソフトウェア支出を米ドルで報告するこのモデルは、まずクラウド提供の商業アプリケーションに帰属する収益からトップダウンで合計を推定し、請求されたサブスクリプションおよび使用量料金を未計上のインフラストラクチャおよび別途購入された実装から分離します。シナリオ分析は、エンタープライズソフトウェア支出、機能および企業規模別の有償クラウドアプリケーション導入、シート・使用量・実現料金による収益化、ならびにパブリック・プライベート・ハイブリッド提供ミックスを変化させることで2027年〜2032年を予測します。アプリケーション、顧客規模、価格設定、業種および地域のシェアは、公式の有償クラウド導入調査、プロバイダーの開示および顧客利用パターンに基づき、グローバル合計および関連するシェアセットとの整合性がチェックされます。選択的なサプライヤーのロールアップと、有償シートまたはアカウントに乗じたサンプリングされた年間料金および観察された使用量がボトムアップチェックを提供します。開示がアプリケーションのサービスとしてのソフトウェアとプラットフォーム収益を混在させている場合、帰属可能なサービスとしてのソフトウェアは可能な限り分離され、残りの不確実性は境界シナリオを通じてテストされ、一次回答者が変数レベルの予測をチェックし重要なギャップに異議を唱えます。
データ検証と更新サイクル
アナリストはプロバイダーの収益開示、公式企業導入指標、価格設定および使用量指標、ならびに地域需要シグナルを三角測量し、ソースレビュー、モデルレビューおよびシニアアナリストレビューによるサインオフ前に異常と前期からの重要な差異を調査します。定義、タイミングまたは帰属が不明確な場合、ソース再連絡します。証拠は毎年更新され、重要な市場または規制上のイベント後にサイクル間で再検討され、提供前に新たなレビューが行われます。
Mordor Intelligenceのサービスとしてのソフトウェア市場規模と他の公表推定値との比較
公表された推定値は、計上するトランザクションと製品、および需要をモデル化するために使用される入力において異なる場合があります。サービスとしてのソフトウェア市場は、世界中のパブリック、プライベートまたはハイブリッドクラウド環境を通じてサービスとして提供される商業アプリケーションソフトウェアへの年間支出を測定します。
主要なギャップの要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。開示がアプリケーションのサービスとしてのソフトウェアとプラットフォーム収益を混在させている場合、帰属可能なサービスとしてのソフトウェアは可能な限り分離され、残りの不確実性は境界シナリオを通じてテストされ、一次回答者が変数レベルの予測をチェックし重要なギャップに異議を唱えます。
ンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,118億米ドル(2027年) | |
| グローバルコンサルタンシーA | 4,080億米ドル(2025年) | 2025年の基準値では、この推定値は本レポートの2027年値5,118億米ドルを2年後として20.3%下回っています。2025年の基準年は本レポートの2027年現在年より2年前であり、推定値はより早い収益プールを反映しています。 |
| グローバルコンサルタンシーB | 3,702億8,000万米ドル(2025年) | 2025年の基準値では、この推定値は本レポートの2027年値5,118億米ドルを2年後として27.7%下回っています。この推定値はビジネスクリティカルなエンタープライズアプリケーションに焦点を当て、2025年の基準年を使用しており、どちらも2027年に測定されたより広範な商業アプリケーションプールよりも低い値に寄与する可能性があります。 |
Mordor Intelligenceのアナリストはプロバイダーの収益開示、公式企業導入指標、価格設定および使用量指標、ならびに地域需要シグナルを三角測量し、ソースレビュー、モデルレビューおよびシニアアナリストレビューによるサインオフ前に異と前期からの重要な差異を調査します。
レポートで回答される主要な質問
サービスとしてのソフトウェア市場の規模と予想成長率は?
2027年に5,118億米ドルと推定され、2027年〜2032年のCAGR 17.1%で2032年までに1.13 トリリオン 米ドルに達すると予測されています。
サービスとしてのソフトウェアの需要を支える要因は何ですか?
有償AI拡張機能と中小企業のクラウドERPの利用がアプリケーション需要を広げています。Microsoftは2026年度第4四半期に有償のMicrosoft 365 Copilotシートが3,000万件以上に達したと報告しました。
どのサービスとしてのソフトウェアの展開モデルが収益をリードし、どれが最も速く成長すると予測されていますか?
パブリッククラウドは2026年の収益の89.17%を占めました。ハイブリッドクラウドは2027年〜2032年にCAGR 21.3%で最も速く成長すると予測されています。
主要なサービスとしてのソフトウェアプロバイダーはどの企業ですか?
Microsoft、Salesforce、Oracle、SAPおよびIBMが主要なプロバイダーです。
コンプライアンスは金融機関へのサービスとしてのソフトウェアの提供にどのような影響を与えますか?
2025年1月17日以降、対象となるEU金融機関のICTサービス契約はサービスおよびデータ処理の所在地を特定し、提案された所在地変更の事前通知をプロバイダーに求めなければなりません。これらの要件は、提供所在地が変更される際に調整作業を増加させる可能性があります。
どの地域がサービスとしてのソフトウェアの収益と予測成長をリードしていますか?
北米は2026年に42.48%の収益シェアでトップとなりました。アジア太平洋地域は2027年〜2032年にCAGR 18.4%で最も速く成長すると予測されています。