
フランス冷鎖物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
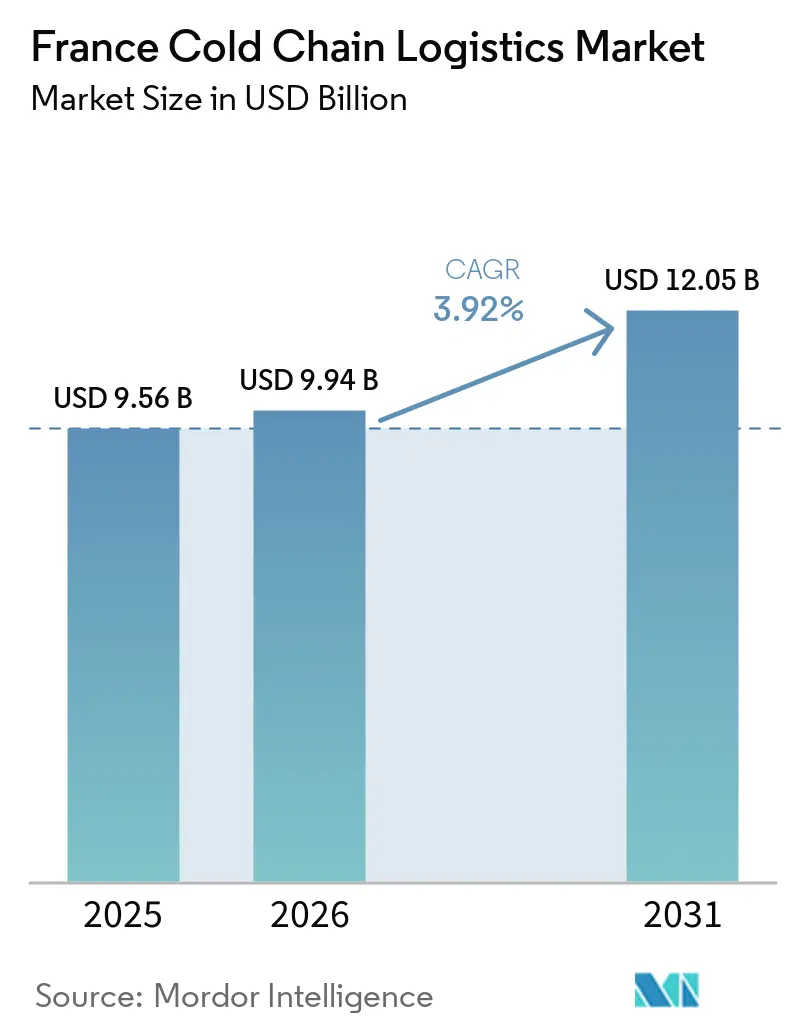
| 基準年の市場規模 (2025) | 9.56 十億米ドル |
| 市場規模 (2026) | 9.94 十億米ドル |
| 市場規模 (2031) | 12.05 十億米ドル |
| Growth Rate (2026 - 2031) | 3.92 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス冷鎖物流市場分析
フランス冷鎖物流市場規模は2026年に99億4,000万米ドルと推定され、予測期間(2026年〜2031年)において年平均成長率3.92%で成長し、2031年には120億5,000万米ドルに達する見込みです。
超低温医薬品コリドーへのシフト、主要港湾資産の電化、水素パイロットプロジェクトの段階的展開が、冷媒の段階的廃止やドライバー不足といった課題を相殺しつつあります。温度管理が検証されたバイオロジクス物流への需要急増により、ISO準拠保管施設への設備投資が増加している一方、従来の乳製品・農産物輸送ルートでは空荷返送による非効率からマージン圧縮が生じています。ル・アーブル港の整備とリアルタイムIoTモニタリングの義務化により、統合型オペレーターが競争優位を獲得しています。同時に、食品廃棄物およびフッ素系ガスに関するEU規制が中小企業に割増コストでのシステム改修を迫り、フランス冷鎖物流市場における統合・集約化をさらに促進しています。
主要レポートのポイント
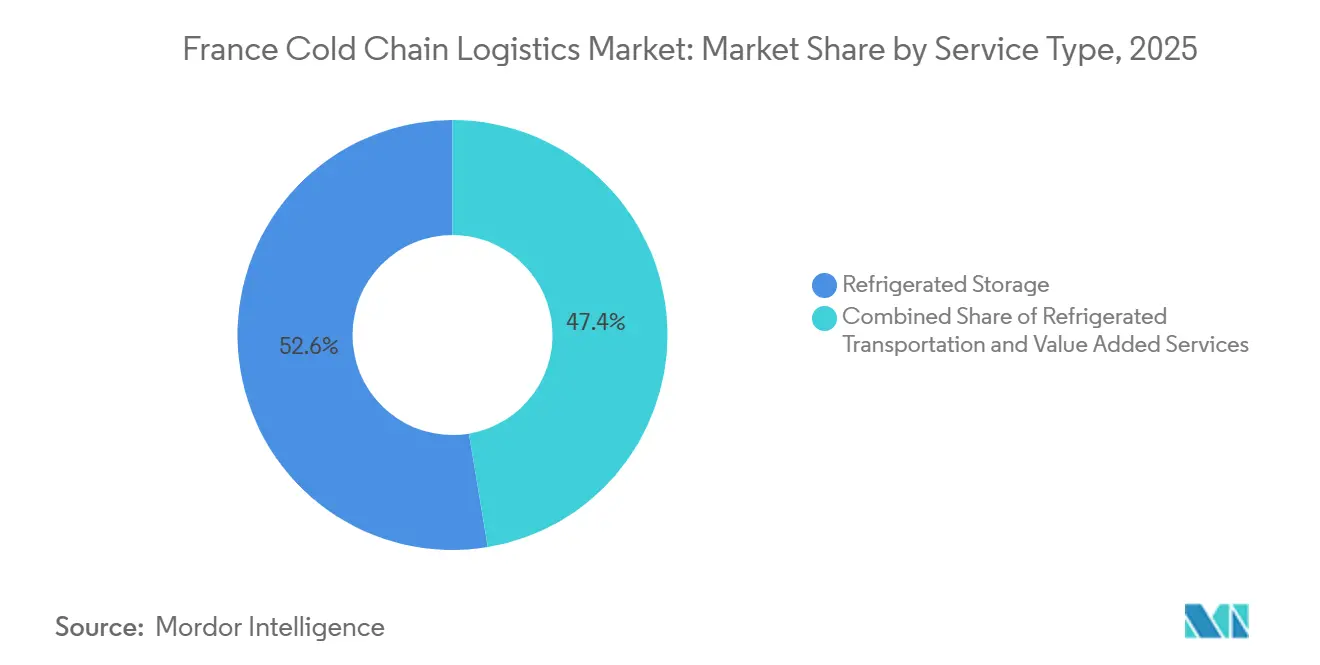
- サービスタイプ別では、冷蔵保管が2025年のフランス冷鎖物流市場シェアの52.63%を占めてトップとなり、付加価値サービスは2031年までに年平均成長率7.14%で最も速い拡大が見込まれます。
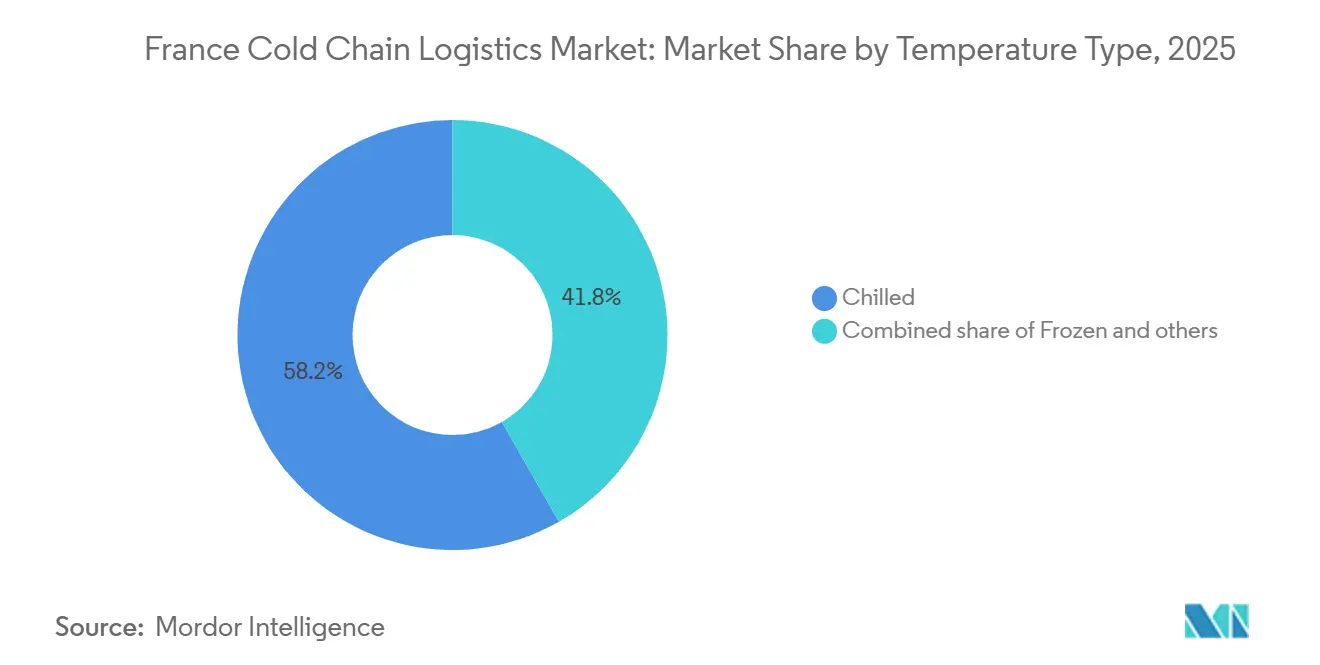
- 用途別では、チルド用途が2025年のフランス冷鎖物流市場規模の58.24%を占め、冷凍用途は2026年から2031年にかけて年平均成長率6.78%を記録すると予測されます。
- セクター別では、乳製品・冷凍デザートが2025年のフランス冷鎖物流市場規模の29.76%を占め、医薬品・バイオロジクスは2031年までに年平均成長率8.21%を記録すると予想されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス冷鎖物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | タイムライン |
|---|---|---|---|
| 新型コロナウイルス感染症後のeグロサリーブームによるラストマイル冷蔵需要の増大 | +0.8% | イル=ド=フランス、リヨン、マルセイユへの全国的注目 | 短期(2年以内) |
| バイオロジクスおよびmRNAワクチンパイプラインによるGDP準拠物流の拡大 | +1.2% | リヨン、パリ、ストラスブールの医薬品クラスター | 中期(2〜4年) |
| EUおよびフランス全土の食品廃棄物削減義務による冷鎖ギャップの発生 | +0.5% | 全国の小売チェーンおよびフードサービスネットワーク | 中期(2〜4年) |
| ル・アーブル港のリーファープラグ拡張による輸入量の増加 | +0.4% | 北フランスおよびセーヌ回廊 | 短期(2年以内) |
| AI駆動の予知保全による冷凍OPEXの削減 | +0.6% | 全国の大規模冷蔵保管ハブ | 中期(2〜4年) |
| 水素動力フォークリフトおよびリーファーへの政策的インセンティブの付与 | +0.3% | パリ地域、ノール=パ=ド=カレーのパイロット事業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後のeグロサリーブームによるラストマイル冷蔵需要の増大
フランスはオンライン食料品の成長においてヨーロッパをリードしており、生鮮品および冷凍品の宅配需要の高まりがその原動力となっています。食品・飲料のeコマースセクターは2030年まで二桁成長が見込まれており、都市部ルートに適したコンパクトな冷蔵バンへの需要を押し上げ、フランス 食品ロジスティクスの能力強化にも寄与しています。しかし、注文密度の低さと高い燃料コストが収益性を圧迫しています。小売業者はハブ・アンド・スポークモデルの試験導入により効率改善を図っていますが、これにより温度管理リスクが高まっています。一方、食料品チェーンと医薬品チェーンは異なる基準に対応するため別々の車両フリートを維持しており、資本コストが増大しています。こうした状況がフランスのコールドチェーンセクターを専門化へと向かわせており、食料品フリートはラストマイル配送向けに拡大し、GDP認証車両はより高い利益率を持つ医薬品輸送に特化しつつあります。[1]経済協力開発機構、oecd.org
バイオロジクスおよびmRNAワクチンパイプラインによるGDP準拠物流の拡大
2025年、EUはより厳格なGDP規則を施行し、2〜8°C、-20°C、-70°Cでのリアルタイム温度モニタリング、電子的隔離措置、10年間のデータ保存を義務付けました。コンプライアンスの遵守には、GPS追跡トレーラー、改ざん防止シール、適格者(Qualified Person)による監督、年次スタッフ研修が必要です。フランスでは、リヨンとパリのハブが温度管理が必要な医薬品の取り扱いにおいて重要な役割を担っており、違反時の罰金は58万6,000米ドルに達します。DHL、UPS、Kuehne + Nagelなどの認証取得済みリーダー企業がシェアを拡大している一方、中小企業はコストのかかる検証作業やブロックチェーントラッキングへの対応に苦慮しています。mRNA療法に牽引された超低温需要の高まりが、冗長電源およびLNGバックアップシステムを備えた高仕様倉庫の開発を促進し、フランス冷鎖物流市場への参入障壁を高めています。
EUおよびフランス全土の食品廃棄物削減義務による冷鎖ギャップの発生
EU規則は2030年までに加工段階で10%、小売・消費段階で30%の削減を義務付けており、フランスの小売業者はより厳格な温度管理によって製品の賞味期限延長を迫られています[2]道路貨物空荷走行統計 202 ec. europa.eu/eurostat。地域分散型の流通体制では一貫した引き渡しが困難なため、IoT温度ロギングおよびブロックチェーントレーサビリティへの投資が促進されています。既存フリートへのテレマティクス後付けコストはトラック1台あたり54万〜108万米ドルに上るため、中堅オペレーターはアップグレードを先送りし、ペナルティリスクを抱えています。在庫滞留時間の長期化により倉庫のエネルギー消費量が増加しており、RTEは2025年夏に冷蔵保管ゾーンでの記録的なピーク需要を報告しました。フランス冷鎖物流市場は、廃棄物削減と電力消費削減という相反する圧力に同時に対応しなければならず、この運営上のパラドックスは再生可能エネルギーの自家発電設備を持つ統合型オペレーターに有利に働きます。
ル・アーブル港のリーファープラグ拡張による輸入量の増加
アロパ港はセーヌ軸沿いに3,900基のリーファーソケットを拡張し、陸上電力の利用を可能にして船舶排出量を削減しました。2025年初頭、コンテナ取扱量は南米・アフリカからの冷蔵貨物輸入の増加に牽引され、151万TEUに達しました。しかし、内陸保管施設の不足により滞留時間が長期化し、デマレージコストが増加して効率化の恩恵を相殺しています。内陸の電力網コストおよびピーク料金の高さが中小フォワーダーを遠ざけ、一部はベルギーやオランダの港湾へのシフトを余儀なくされています。その結果、ル・アーブルでの成長は主に、事前にキャパシティを確保し保税倉庫を活用して遅延に対処できる大規模冷鎖オペレーターに恩恵をもたらしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー消費の大きい冷蔵倉庫に対する電力網容量のボトルネック | -0.5% | イル=ド=フランスおよびアルプスの電力負荷集中地帯 | 短期(2年以内) |
| HFC冷媒の段階的廃止による改修設備投資の増大 | -0.7% | 全国の既存フリートを持つオペレーター | 中期(2〜4年) |
| 国際輸送区間における空荷走行率20%超 | -0.4% | フランス〜ドイツ間およびフランス〜スペイン間の回廊 | 短期(2年以内) |
| GDP訓練を受けたドライバーおよび技術者の深刻な不足 | -0.6% | リヨンおよびパリの医薬品ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー消費の大きい冷蔵倉庫に対する電力網容量のボトルネック
フランスの冷鎖セクター、特にパリ郊外とリヨン周辺では、RTEが新規産業向け接続よりも再生可能エネルギーを優先しているため、深刻な電力網制約に直面しています。これにより、年間50〜100 kWh/m²を消費するエネルギー集約型冷蔵倉庫の新設承認が制限されています。超低温医薬品施設では冗長電源の設置が必要となり、初期費用として21万6,000〜32万4,000米ドルが追加され、オペレーターは回収期間が10年に及ぶ太陽光発電・蓄電池マイクログリッドへの移行を迫られています。ピーク料金はオフピーク料金の3〜4倍に達し、継続的な冷凍運転の柔軟性がほとんどありません。一部の施設は夜間に予冷を行っていますが、温度変動のリスクがあり、電力網の逼迫により許可取得が遅延し、旺盛な需要にもかかわらず新規冷蔵保管プロジェクトが停滞しています。
HFC冷媒の段階的廃止による改修設備投資の増大
EUによるHFCクォータの大幅削減(2027年までに79%、2030年までに85%)により、フランスの冷鎖オペレーターはR-404AなどのGWPの高い冷媒をアンモニアまたはCO₂システムに置き換えることを迫られており、安全対策の追加を含めると1チャンバーあたり5万4,000米ドル超のコストが発生します。中小企業は回収HFCに依存していますが、品質のばらつきと急騰するR-404A価格(2024年には最大120ユーロ/kg)が固定荷主契約下でのマージンを圧迫しています。自然冷媒は排出量を大幅に削減できる一方、トランスクリティカルCO₂システムに関する専門知識が不足しており、施工遅延を引き起こしています。高い初期コストと技術者不足が設備更新を遅らせており、電子商取引向け生鮮品需要が加速するなかで深刻な問題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値サービスが医薬品プレミアムを獲得
冷蔵保管は2025年のフランス冷鎖物流市場シェアの52.63%を占め、汎欧州流通を支える地域統合ハブの中核として機能し続けています[3]2025年9ヶ月間の収益 stef.com。この支配的なシェアは、食品小売と医薬品を単一拠点からサービスするフランスの密度の高い倉庫ネットワークを反映しています。道路輸送はハブ・アンド・スポークモデルにおいて不可欠であり、国境を越えた輸送量の大部分を吸収していますが、フランス冷鎖物流市場規模において付加価値サービス(キッティング、再ラベリング、コンプライアンス監査など)は2031年までに年平均成長率7.14%で最も速い成長を遂げています。荷主はエンドツーエンドの温度検証、シリアライゼーション支援、デジタル書類処理に対してプレミアムを支払っており、これは保管専業施設では確保できないマージンです。
FresH2プロジェクトの下での水素パイロット事業は、2028年以降にトラックフリートのディーゼル依存を削減し、運営コストの低下とESGスコアの改善をもたらす可能性があります。鉄道はリーファーワゴンの供給が少ないため第二の選択肢にとどまり、航空輸送はリードタイムが厳しいニッチな医薬品輸送を担っています。海上輸送はル・アーブルの新規プラグから恩恵を受けていますが、内陸の混雑が港湾効率化の恩恵を希薄化しています。したがって、セグメントの見通しはフランス冷鎖物流市場内で多様なモーダル輸送能力を持つ統合型プレーヤーに有利です。


温度タイプ別:小売業者の安全在庫再構築に伴う冷凍の拡大
チルド物流は2025年のフランス冷鎖物流市場シェアの58.24%を占め、乳製品、調理済み食品、農産物の流通がその原動力となっています。小売業者はパンデミックによる混乱以降、冷凍安全在庫を再構築しており、冷凍カテゴリーは年平均成長率6.78%の予測成長率を記録しています。-18°C保管のエネルギーコストはチルドより30〜40%高いものの、廃棄ロスの低減が追加費用の一部を相殺しています。主にバイオロジクス向けの-70°C以下の超低温ゾーンは最も高い収益をもたらしますが、資本集約的な冗長電源と検証システムが必要です。
植物性冷凍食品の品揃えが拡大し、新たなSKUが追加されることで-18°C輸送区間への需要が高まっています。MITが検証したAIベースの容量計画は、エネルギー使用量を削減しピーク負荷ペナルティを緩和し、電力網制約に悩むオペレーターの間での採用を促進しています。ベーカリー製品向けの常温管理レーンは安定したニッチ市場ですが、マージンは薄いです。投資判断は現在、冷凍の高い収益とエネルギー価格の変動性のバランスを取ることに左右されており、このダイナミクスがフランス冷鎖物流市場内の資本配分を形成しています。
用途別:医薬品が従来の食品セグメントを上回る成長
乳製品・冷凍デザートは2025年の用途別収益の29.76%を占め、フランスがヨーロッパ第2位の乳製品生産国であることがその基盤となっています。医薬品・バイオロジクスは、mRNAワクチンおよび遺伝子治療の普及に伴い、2031年までに年平均成長率8.21%を記録すると予測されています。果物・野菜および食肉・家禽は成熟した市場であり、消費の横ばいと小売業者の統合による物流料金の圧縮から、成長率は4%未満にとどまっています。
オペレーターは短期的な取扱量を失うことを承知の上で、より高い収益を得るためにチルド乳製品倉庫を超低温医薬品チャンバーに転換しています。食肉・家禽および魚介類は廃棄物削減規則の下で滞留時間が長期化し、同等の料金引き上げなしに冷凍コストが増加しています。化学品および特殊素材は危険物コンプライアンスと温度管理の両方が必要であり、専門フリートのニッチ市場を形成しています。全体として、フランス冷鎖物流市場内の用途構成は、大量・低マージンの食品と少量・高マージンの医薬品という二極化が進んでいます。
地理的分析
イル=ド=フランスは、シャルル・ド・ゴール空港の医薬品ハブへの近接性と密度の高いeグロサリー需要に牽引され、全国の冷蔵保管の35〜40%を占めています。郊外地区の電力網制約により2025年の新規倉庫承認が制限され、オペレーターは回収期間が10年に及ぶにもかかわらず屋上太陽光発電・蓄電池システムへの移行を迫られています。ローヌ=アルプ地域はリヨンの医薬品クラスターとアルプス貿易ルート上の立地から恩恵を受けていますが、スイスの雇用主がドライバーを国境越えに引き付けるため、人件費が高くなっています。
北フランスはル・アーブル港を活用してベルギーとドイツに向けたリーファー輸入を取り扱っていますが、内陸保管施設が不足しており、混雑が生じて貨物がロッテルダムに迂回することがあります。グラン・テストとブルターニュは国境を越えた乳製品・水産物の流通を管理していますが、東向きの空荷返送率が25%を超え、マージンを圧迫しています。南フランスは地中海産農産物の輸出と観光向けケータリングを担っていますが、季節的なピークが資産稼働率を制限するため、オペレーターはこれらの地域では固定キャパシティよりも柔軟なリースを好む傾向があります。
規制の厳格さは地域によって異なります。イル=ド=フランスとローヌ=アルプは医薬品の集積度が高いため最も厳格なGDP監査を受けており、周辺地域は監督が緩く、コンプライアンス上の裁定取引が生じています。フランス冷鎖物流市場の分散した地理的構造はネットワークの複雑性を高めており、全国カバレッジには冗長なノードが必要ですが、拠点の集中は電力網過負荷と賃金インフレのリスクをもたらします。
規制環境
フランスのコールドチェーン物流は、EUの食品衛生規則(ハイジーン・パッケージを含む)とフランス農業・食料主権省による国内執行を組み合わせた重層的な枠組みによって形作られている。DGAL(食品総局)が国家の食品安全政策とコールドチェーンの完全性に関する方針を定め、DDPP(県民保護局)の各部署が物流拠点を含む食品事業者全体に対して分散型の公式管理を実施しており、これにより監査対応力と記録化された温度管理の徹底が継続的なコンプライアンス要件となっている。
温度管理された陸上輸送機器については、ATP協定が技術性能上の義務を定め、試験と証明書発行によって適合性が検証される。実務上、事業者はGIE Cemafroidのような委任機関を利用して技術管理と認証手続きを行っている。動物由来ではない食品の保管・輸送については、フランスは2013年10月8日付政令も適用しており、これにより温度維持と記録保持の義務が強化され、事業者は査察や顧客監査で参照されるHACCPおよび適正衛生規範ガイド(GBPH)に手順を適合させている。
バリューチェーン分析
フランスのコールドチェーン物流のバリューチェーンは、食品(乳製品、肉類、水産物、農産物、調理済み食品)およびヘルスケア(医薬品、ワクチン、臨床材料)の発送者から始まり、包装、予冷、そして規制に準拠した引き渡しを経て、多温度帯の輸送・保管へと進む。上流のインプットには冷凍・冷却設備と冷媒、温度ロガーおよびテレマティクス、断熱包装、エネルギー供給が含まれ、年間で1平方メートルあたり50~100kWhを消費する施設については、電力網へのアクセスとピーク時料金が倉庫拠点選定を左右している。
中核となるサービス拠点には、港湾・空港ゲートウェイ(Haropa Port経由のリーファー輸入、シャルル・ド・ゴール空港に接続する医薬品フロー)、地域配送センターおよび保税倉庫、そしてラストマイルの冷凍・冷蔵車両群が含まれる。コンプライアンスと保証は物理的な運用と並行して、機器に対するATP認証、食品向けのHACCP準拠の運用手順、そして医薬品向けのGDP準拠プロセスによって支えられており、フランスではヘルスケア流通についてはANSM、食品管理についてはDGAL/DDPPが監督を担っている。業界の連携と能力開発は、La Chaine Logistique du Froid、UNTF、USNEF、AFFといった団体によって支援されており、一方でネットワークの高密度化と統合は、ストラスブールやリヨンなどの拠点で認証済み能力を追加する投資・買収によって続いている。
競争環境
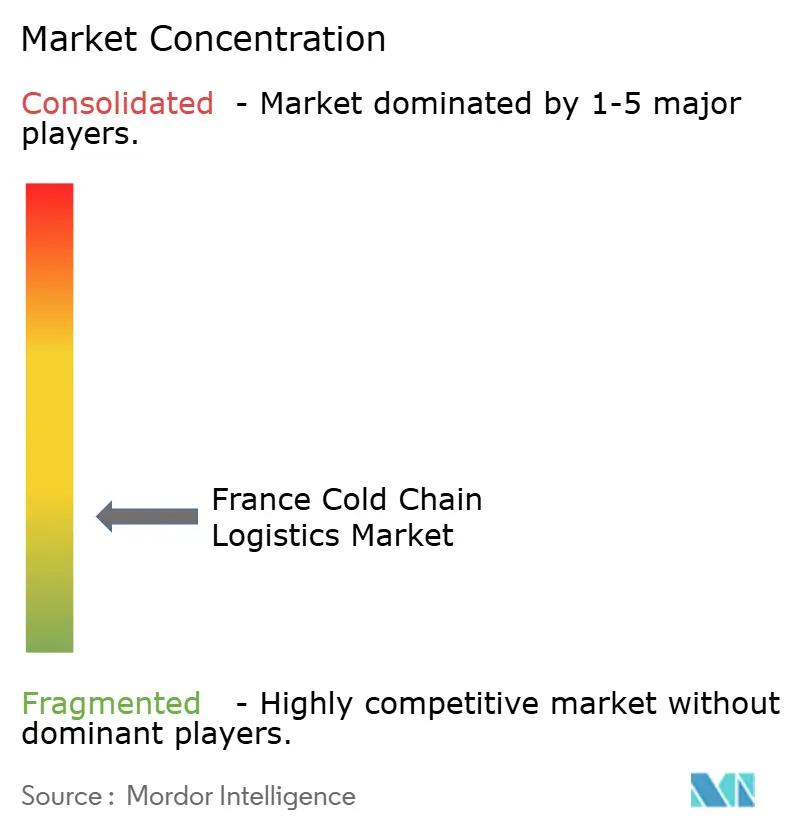
フランス冷鎖物流市場は中程度の分散状態にあります。STEFは250拠点・5,500台の冷蔵車両という最大の国内ネットワークを管理していますが、そのシェアは15%未満であり、国際的な統合業者やニッチ専門業者にも成長の余地があります。DSVによる2025年のDB Schenker統合は、特に医薬品輸送ルートにおける国境を越えた能力を強化しました。Kuehne + NagelとDHLはリヨンとパリにGDP認証デポを拡張し、臨床試験ステージング向けのソリューションを提供しています。戦略は規模に沿って分かれており、既存大手は代替燃料とAIルーティングへの投資でシェアを維持しようとする一方、挑戦者は新規建設ではなく認証済み施設の買収を選択しています。
テクノロジーが競争の要となっています。IoTセンサーがリアルタイムの温度可視性を提供し、ブロックチェーンがトレーサビリティを支え、デジタルツインがエネルギー使用を最適化していますが、導入コストが中堅企業の採用を遅らせています。STEFによる水素フォークリフトの導入は、将来のフッ素系ガス規制への早期対応を示しています。TSE Express Médicaldなどの破壊的新興企業はカスタマイズされたバイオテクノロジー取り扱いに特化し、ネットワークの広さよりも機動性を重視するクライアントを獲得しています。ISO 9001:2015およびGDP認証が参入障壁として機能し、監査と検証に資金を投じられるオペレーターに医薬品の流通が集中しています。
冷媒段階的廃止と労働力不足によるコスト圧力が統合・集約化を加速させています。自然冷媒システムを持たない小規模倉庫は改修費用を調達できず、売却またはセール・アンド・リースバック取引を余儀なくされています。一方、eグロサリーの成長が宅配便専門業者をチルドラストマイルセグメントに引き込み、競争の重複が増しています。全体として、フランス冷鎖物流市場内では、サステナビリティのリーダーシップと医薬品コンプライアンスの卓越性という2つの軸で競争が激化しています。
フランス冷鎖物流業界のリーダー企業
STEF
Kuehne + Nagel
Sofrilog
Olano Group
XPO
- *免責事項:主要選手の並び順不同

市場機会と将来展望
都市部および都市近郊の容量制約により、高密度な冷凍・冷蔵倉庫やより効率的な配送モデルの導入余地が生まれている。ランジス国際市場プロジェクトはこの方向性を反映しており、BBCA(低炭素建築)基準を満たすように設計された2階建ての冷蔵倉庫を備えている。また、STEFのストラスブール(ポール・デュ・ラン)冷蔵拠点(15,500平方メートル)も、複数輸送モードの拠点や国境を越えるフローに近い場所での統合の一例である。
脱炭素化とデジタル化はまた、事業者が付加価値サービスとして提供できる短期的なサービス向上を生み出している。特に顧客が検証可能な温度の完全性と排出削減のために対価を支払う場合はその傾向が強い。DHLグループがフランスで2026年から2027年にかけて実施する1億6,000万ユーロの投資計画は、クリーンエネルギーへの転換に関連した物流インフラの拡張・改修を目的としている。また、France Supply ChainとBearingPointの調査結果は、物流組織全体でオートメーションおよびテクノロジー投資の広範な導入が進んでいることを示している。大規模ネットワークモデルとは別に、SofrigamとKleusterの温度管理カーゴバイクソリューションを含む、コールドチェーン向けのラストマイルの代替手段も規模を拡大しており、これはバンのアクセス、混雑、配送時間帯が従来の車両群を制約する密集した都市中心部において、冷凍・冷蔵配送の入口を提供している。
最近の業界動向
- 2026年6月:STEFはライヒシュテット(ストラスブール)の多温度帯プラットフォームの大規模拡張を開始し、65,000立方メートルの冷凍チャンバーとMars Wrigley向けの15,000パレットスペースを追加した。追加された冷凍容量は産業向け食品顧客へのサービス提供を支え、グラン・テスト回廊における大規模な冷凍スペースの利用可能性を高めている。
- 2026年4月:Olano Groupは、ブルターニュを拠点とする肉類・生鮮食品輸送の専門業者であるTransports Lambecを買収し、フランス西部におけるコールドチェーン基盤を強化した。この買収により地域配送能力が高密度化し、ルートの効率性と資産利用がマージンを左右する温度管理食品輸送レーンにおける迅速なカバレッジが可能となる。
- 2025年12月:GEODISはEDFと提携し、物流施設全体に現地発電の再生可能エネルギーとエネルギー最適化ソフトウェアを導入した。この展開は冷蔵倉庫のエネルギー強度を構造的に削減することを目的としており、事業者が電力コストの変動を管理しつつ、排出量および施設性能に関する顧客要件を満たすことを支援する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、保管・取り扱い・輸送の各段階において製品を管理された温度範囲内に維持するフランス国内の有償ロジスティクスサービスを対象としています。食品および生命科学のサプライチェーンに関連するコールドストレージおよび冷蔵フレートの収益を計上しています。
対象外の範囲:現場用冷凍機器の販売、単独の包装資材販売、および第三者サービスとして請求されない自社内ロジスティクスは除外されています。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 温度タイプ別
- チルド(0〜5°C)
- 冷凍(-18°C)
- 常温
- 超低温/ディープフローズン(-20°C未満)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚介類
- 乳製品・冷凍デザート
- ベーカリー・菓子類
- 調理済み食品
- 医薬品・バイオロジクス
- ワクチンおよび臨床試験材料
- 化学品・特殊素材
- その他の生鮮品
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フランスのスコープを確定し、コールド輸送ニーズを説明する公開指標と整合させることから始まりました。マクロおよびセクター動についてはINSEE、貿易・輸送シリーズについてはEurostat、農産食品生産の背景についてはフランス農業省、冷蔵取り扱い需要に転換される輸出入シグナルについてはフランス税関当局などのソースを活用しました。
サービス収益を構造化するため、公開企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料を精査し、設備増強、ネットワーク展開、および価格動向を把握しました。公開情報が乏しい場合には、事業者の規模や貿易レーンの強度をクロスチェックするため、企業財務情報の有料サブスクリプションおよび船積みレベルの輸出入データベースを選択的に活用しました。これらの例はあくまで例示であり、データ収集・検証・調査の明確化には他にも多数のソースが使用されています。
一次インタビューおよびサーベイ
一次情報は、フランス全土で事業を展開するコールドストレージ事業者、冷蔵輸送業者、食品メーカー・小売業者・医薬品流通業者のロジスティクス担当者へのインタビューおよび構造化サーベイから得られました。これらの議論を通じ、契約の価格設定方法(保管・取り扱い・輸送)、稼働率と季節性が収益に与える影響、および第三者請求から除外されるフローを確認しました。その後、モデルの前提条件を適宜調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:16% |
| 中位層:43% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:20% | マネージャー:51% |
市場規模算定と予測
規模算定にはトップダウンとボトムアップの両ロジックを使用しましたが、出発点はフランス需要のトップダウン再構築でした。これは、温度管理ロジスティクスのニーズを食品・医薬品のスループットにマッピングし、チルドと冷凍の取り扱い強度を適用することで行われました。合計値を現実的に保つため、パレットポジション1日あたりのサンプル価格、標準的な取り扱い手数料、および事業者から共有された参考ボリュームに適用した冷蔵輸送レートを含む選択的なボトムアップチェックで結果を裏付けました。
モデルの主要インプットには、コールドストレージの設備稼働率範囲、小売・フードサービスフローにおける生鮮品・冷凍品カテゴリーのシェア、医薬品コールド流通要件、温度管理が必要な製品の国境を越えた貿易強度、およびロジスティクス価格を動かす燃料・労働コストの転嫁パターンが含まれています。企業レベルの収益開示が不完全な場合は、合計値が膨らまないよう、三角測量によるプロキシ(フリート規模、倉庫フットプリント、サービスミックス)を使用しました。予測には、期待されるスループット成長とコスト主導の価格推移に基づくシナリオ分析を使用し、最終的なカーブは、インタビュー対象者が当該期間における契約更新と設備増強について達成可能と考える水準と照合しました。
データ検証と更新サイクル
単一ソースへの偏りを低減するため、アウトプットは複数の層で確認されました。モデル化した合計値を、貿易動向、発表された設備拡張、および観察された価格変動などの独立したシグナルと比較し、計算値と市場の実態が整合するまで異常値を修正しました。
最終承認前に、前提条件と計算内容を別のアナリストがレビューしました。通常の季節性では説明できない乖離が生じた場合は、ソースに再確認を行いました。レポートは年次で更新され、規制変更や大規模な設備変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最終レビューを実施し、クライアントが最新情報に基づいた最新の見解を受け取れるようにしています。
Mordor Intelligenceのフランス コールドチェーン ロジスティクス市場規模と他の公表推計値との比較
フランスのコールドチェーン ロジスティクスの公表値は、著者が必ずしも同一のサービスを計上しているわけではないため、しばしば異なります。また、基準年や通貨のタイミングも異なります。隣接する収益ストリームが合計に混入している場合、または設備・スループットの前提条件が事業者とクロスチェックされていない場合に、乖離が最も顕著に現れます。
本市場において、最大の乖離要因は通常、数値が第三者コールドストレージおよび冷蔵輸送費のみを含むのか、それとも包装・機器・非温度管理食品ロジスティクスも含むのかという点です。もう一つの一般的な要因は価格の予測方法であり、契約インデクセーションとエネルギー連動ーチャージは、ボリュームが安定していても収益を動かす可能性があります。チルドと冷凍の活動をより明確に分離し、価格と稼働率の更新頻度を高めることで、合計値を業界の請求実態に近づけることができます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 9.56 ビリオン 米ドル(2025年) | |
| 業界団体A | 8.70 ビリオン 米ドル(2024年) | より広いコールドチェーン業界の視点を使用しており、非ロジスティクス収益が混入する可能性があり、また保管と輸送のサービス収益の明確な分割なしに前年値を基準としています。 |
| 地域コンサルタントB | 12.00 ビリオン 米ドル(2024年) | 包装・機器関連サービスを含むコールドロジスティクスエコシステム全体を計上することが多く、稼働率や契約インデクセーションを事業者と確認せずに積極的な価格上昇を適用する場合があります。 |
乖離の主な原因は、何を請求可能なロジスティクスサービスとして扱うか、および年度間で価格成長をどのように繰り越すかにあり、この表はそれを明確に示しています。包装・冷凍機器関連収益を除外し、保管と冷蔵輸送をフランス国内の第三者サービス請求のみとして計上した場合、数値は通常低くなります。これがMordor Intelligenceの適用するスコープです。


レポートで回答される主要な質問
2026年のフランス冷鎖物流市場の規模と今後の成長見通しは?
市場は2026年に99億4,000万米ドルと評価され、2031年までに120億5,000万米ドルに達すると予測されており、年平均成長率は3.92%です。
現在フランスの温度管理物流を支配しているサービスタイプはどれですか?
冷蔵保管がリードしており、フランスの密度の高い倉庫ネットワークを背景に2025年のシェアは52.63%を占めています。
2031年までに最も速く成長する用途カテゴリーはどれですか?
バイオロジクス療法とmRNAワクチンの普及に伴い、医薬品・バイオロジクスが年平均成長率8.21%で拡大すると予測されています。
インフラのボトルネックが最も深刻な地域はどこですか?
電力網容量の制約はイル=ド=フランスとローヌ=アルプ周辺で最も深刻であり、新規超低温倉庫の承認が遅れています。
最終更新日:



