
ASEANのEコマース物流市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 10.25 十億米ドル |
| 市場規模 (2026) | 11.49 十億米ドル |
| 市場規模 (2031) | 20.37 十億米ドル |
| 成長率 (2026 - 2031) | 12.12 % |
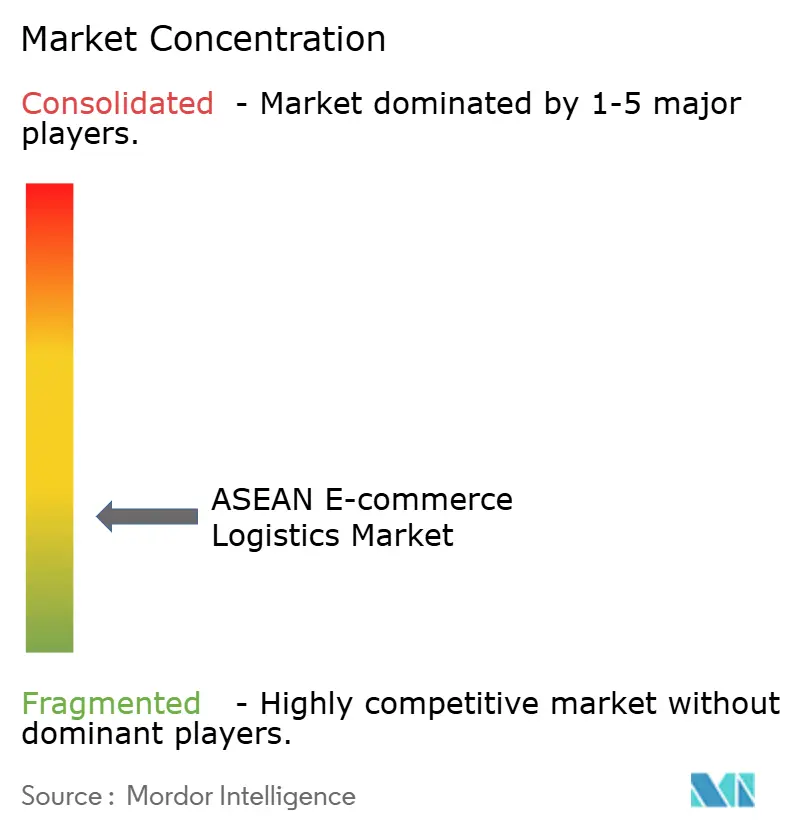
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANのEコマース物流市場分析
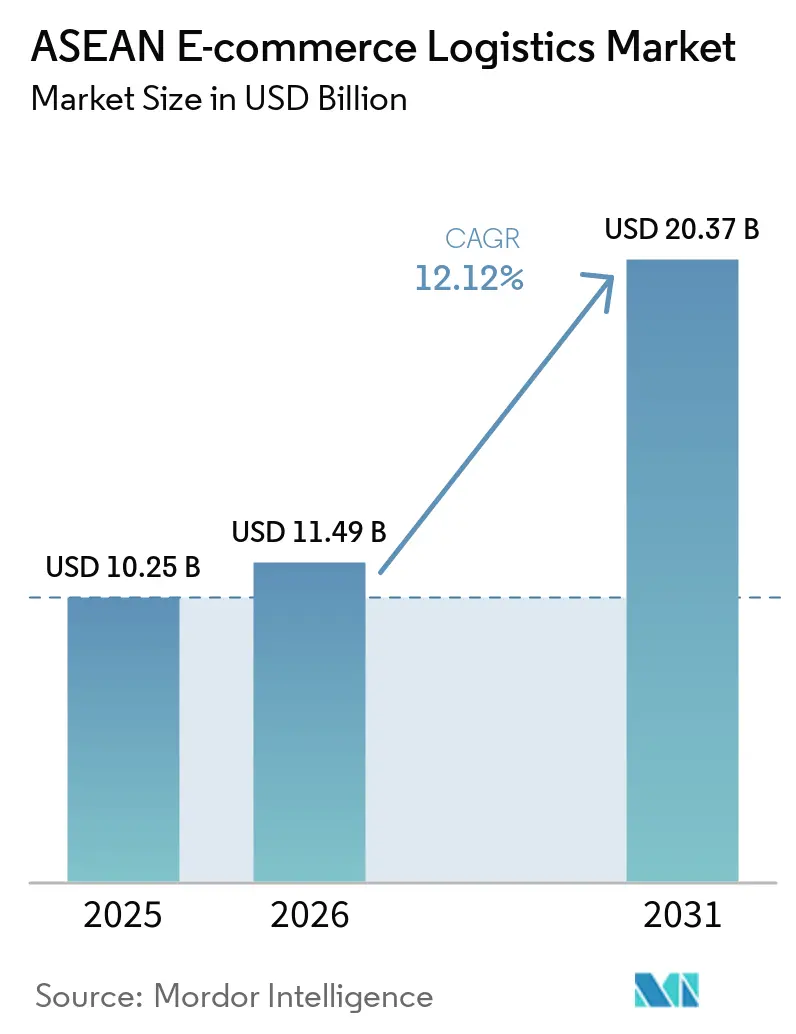
ASEANのEコマース物流市場規模は2025年に102億5,000万米ドルと評価され、2026年の114億9,000万米ドルから2031年には203億7,000万米ドルに達すると推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)12.12%で成長する見込みです。
プラットフォームの統合、ソーシャルコマースの勢い、デジタル決済の普及が小包量を加速させる一方、インドネシアのトル・ラウト回廊などのインフラプロジェクトがマルチモーダル輸送能力を拡大しています。当日配送および越境サービスは最も急速に成長しているニッチ領域であり、ダークストアネットワーク、AI駆動のルーティング、ASEANシングルウィンドウの部分的な展開によって支えられています。地域の専門企業、プラットフォーム系物流会社、グローバルインテグレーターがシェアを争う中、競争の激しさは中程度に留まっています。技術投資と中立的なマルチプラットフォームのポジショニングが、契約獲得においてますます重要な影響を与えています。労働力不足、規制の断片化、都市部の交通渋滞という構造的な逆風が、自律型倉庫や電動二輪車がコスト圧力を軽減するなかでも、利益率を圧迫しています。
主要レポートの要点
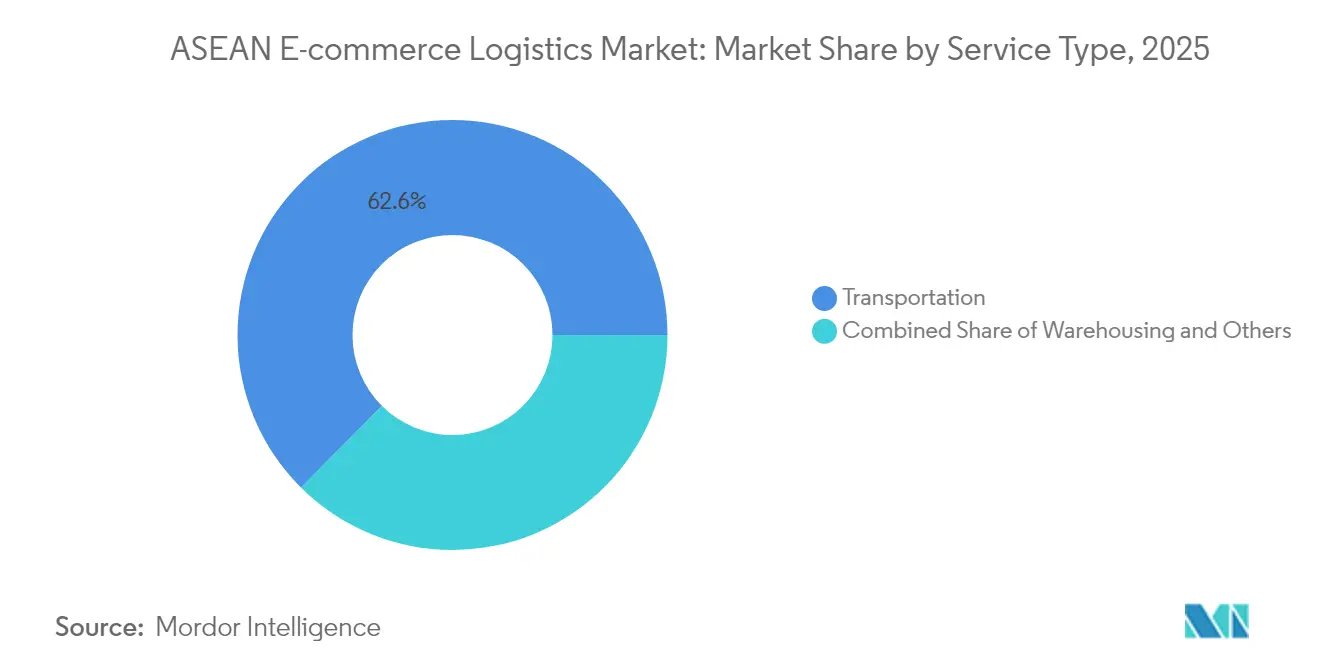
- サービス別では、輸送が2025年のASEANのEコマース物流市場シェアの62.55%を占め、首位となりました。
- 倉庫保管・フルフィルメントは2031年にかけて年平均成長率(CAGR)8.09%で拡大する見込みです。
- ビジネスモデル別では、B2Cが2025年のASEANのEコマース物流市場規模において68.20%のシェアを保持しました。
- C2C取引は2031年にかけて最高の予測年平均成長率(CAGR)8.77%を記録する見込みです。
- 目的地別では、国内物流が2025年のASEANのEコマース物流市場規模において62.70%のシェアを占め、越境フローは年平均成長率(CAGR)7.03%で前進しています。
- 配送スピード別では、当日フルフィルメントが2031年にかけて年平均成長率(CAGR)7.39%で成長しています。
- 製品カテゴリー別では、ファッション・ライフスタイルが2025年のASEANのEコマース物流市場シェアの26.60%を獲得し、食品・飲料は年平均成長率(CAGR)7.80%で拡大しています。
- 最大の国別市場であるインドネシアは2025年に30.80%のシェアを占め、ベトナムは2031年にかけて年平均成長率(CAGR)6.22%で最も速い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ASEANを拠点とするEコマースマーケットプレイスの加速的成長 | 3.2% | インドネシア、タイ、ベトナム、フィリピン | 中期(2年~4年) |
| 後払い決済(BNPL)とデジタルウォレットの急速な拡大によるチェックアウト転換率の向上 | 2.1% | グローバルASEAN、特にシンガポール、マレーシアにて顕著 | 短期(2年以内) |
| 政府資金による国家物流回廊 | 1.8% | インドネシア、ベトナム、タイ | 長期(4年以上) |
| CLMV地域内における越境ソーシャルコマースフローの増加 | 1.5% | カンボジア、ラオス、ミャンマー、ベトナム | 中期(2年~4年) |
| 2時間配送を可能にするオンデマンドのダークストアネットワーク | 1.3% | 都市部中心地:ジャカルタ、バンコク、ホーチミン市、マニラ | 短期(2年以内) |
| Gen-AI駆動のルート最適化による小包あたりコストの12%以上削減 | 1.1% | 技術先進市場:シンガポール、マレーシア、タイ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ASEANを拠点とするEコマースマーケットプレイスの加速的成長
Shopeeの28.4%のソーシャルコマースシェアとTikTok Shopのバイラル販売モデルは、統合されたチェックアウト・物流レール上にトラフィックを集中させ、分割払いとリアルタイム追跡をサポートできる場所へと小包フローをシフトさせています。IDCは2028年までに地域の流通取引総額(GMV)が3,250億米ドルに達し、デジタル決済が94%に達することで現金取り扱いの遅延が解消されると予測しています。J&T Express-Shopeeインドネシア間の独占契約終了により、運送業者は多角化を余儀なくされ、複数のストアフロントからの注文を受け付ける中立的なAPIへの投資を迫られています。2028年までに146億米ドル相当の越境マーケットプレイス統合が、マルチ通貨決済および調和された通関ワークフローへの需要を牽引しています。複数のメガプラットフォームに同時に接続できる物流プロバイダーは、勝者総取りのダイナミクスが激化するにつれて、不均衡な取引量を獲得します[1]。
後払い決済(BNPL)とデジタルウォレットの急速な拡大によるチェックアウト転換率の向上
デジタルウォレットはすでに物流セクターの請求書の34%を決済しており、チェックアウト時の摩擦を軽減することで注文頻度を加速させています。後払い決済(BNPL)は消費者の信用へのアクセスを拡大し、10億ユーザーを対象とした取引レベルの分析は、この製品がカードの普及率が低い市場においてバスケット規模の拡大と加盟店の受け入れに繋がることを示しています。インドネシアでは、後払いスキームが衝動的なファッション購入を後押しする一方、リスク回避志向の買い物客には代金引換(COD)が根強く残っており、運送業者は前払いと現金の両セグメントに対応したデュアルワークストリームを運用することを余儀なくされています。ウォレットの利用は2025年までにグローバルEコマースの50%を超えると見込まれており、ほぼリアルタイムで加盟店、宅配業者、プラットフォームに資金を決済するラストマイル企業の運転資本の複雑さが増大しています[2]。
政府資金による国家物流回廊
公共資本支出はASEAN Eコマース物流市場における構造的なボトルネックを解消しています。インドネシアのトル・ラウト海上ネットワークは6路線から30路線へと拡張され、島間の価格格差を最大20%縮小しています。中国・ラオス鉄道はクンミン〜ビエンチャン間のフレート輸送時間を3日間から15時間未満に短縮し、CLMV地域の販売業者に新たな陸上輸送ルートを開放しています。タイの陸上橋梁計画は2028〜2030年に実施予定であり、湾岸からアンダマン海への海上輸送を最大2日間短縮できる可能性があります。ベトナムは物流資産に年間400 ビリオン 米ドルを投じているにもかかわらず、物流コストがGDPの20%を超えており、未完成のインフラ整備の規模の大きさを示しています。民間の3PLは国家が整備した輸送回廊を活用し、より低い資本集約度でスケールアップしながら農村部へのリーチを拡大しています。
CLMV地域内における越境ソーシャルコマースフローの増加
ソーシャルファーストのプラットフォームは、カンボジア、ラオス、ミャンマー、ベトナムをマイクロ輸出拠点へと変貌させ、労働力と製品調達における裁定機会を解放しています。地域のソーシャルコマースの流通取引総額(GMV)は2025年までに420億米ドルに達し、従来のショッピングカートを上回る可能性があります。中国・ラオス鉄道は、従来より低速な海上貨物に限定されていた時間的敏感な小包に陸上輸送の選択肢を提供しています。デジタルウォレットと後払い決済(BNPL)が越境決済の問題点を解消し、国境付近のマイクロフルフィルメントセンターがサイクルタイムを短縮しています。CLMVフローを獲得する物流企業は、グローバル大手による浸透が依然として薄いエコシステムにおいて早期の立場を獲得します[3]。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ASEANシングルウィンドウ全体における断片的な通関ルール | -1.8% | 越境業務、特にインドネシア・マレーシア・タイ回廊 | 中期(2年~4年) |
| 地方中核都市・地方都市(ティア2/3都市)における慢性的な中間・ラストマイルの労働力不足 | -2.3% | ベトナム、フィリピン、インドネシアの農村地域 | 長期(4年以上) |
| ラストマイルコストを押し上げる都市部の交通渋滞税の増加 | -1.2% | ジャカルタ、マニラ、バンコク | 短期(2年以内) |
| グローバル水準を上回る高い物流コスト構造 | -1.4% | ベトナム、フィリピン、インドネシア | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ASEANシングルウィンドウ全体における断片的な通関ルール
ASEANの税関申告書類を交換しているのはわずか9加盟国にとどまり、運送業者は冗長な書類手続きを処理することを余儀なくされ、当日・翌日配送の約束が損なわれています。ベトナムの2025年の交通規制により物流コストが10%上昇し、定時配送率が90%を下回りました。専任の通関業者を持たない中小企業(SME)が最も困難を抱えており、輸出への参加が制限されています。ISO 9001の義務化から国別の許認可まで、異なる要件が広範な調和を遅らせ、越境フルフィルメントのコストを高止まりさせています。
地方中核都市・地方都市(ティア2/3都市)における慢性的な中間・ラストマイルの労働力不足
ベトナム単独で2030年までに220万人の物流労働者が追加で必要とされていますが、有資格スタッフが満たせているのは需要の10%に過ぎません。ASEAN全体では85%の運送業者が人手不足を報告しており、利益率を圧迫する残業代の割増支払いを余儀なくされています。老齢化する荷役作業員と高い離職率が研修費用と安全上のリスクを増大させています。自動化は一部のギャップを補いますが、資本制約により主要大都市以外での導入が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送のスケールが優位性を維持輸送は2025年の収益の62.55%を占め、インドネシアとフィリピンの多島嶼地理的条件の中でASEANのEコマース物流市場規模を支えています。道路輸送車両はジャワ横断道路とタイ全土の幹線道路を活用して幹線輸送の遅延を削減し、中国・ラオス鉄道開通後は昆明・ビエンチャン間のリードタイムが大幅に短縮されたことで鉄道がシェアを拡大しています。航空貨物は引き続き高価値の電子機器に対応し、海上航路は越境の大口注文をサポートしています。倉庫保管・フルフィルメントのASEANのEコマース物流市場シェアは、輸送より小規模ながら、ジャカルタ、バンコク、ホーチミン市内のダークストアグリッドが配送約束時間を2時間に短縮するにつれ急速に成長しています。自動ピッキングがスループットを50~60%向上させ、AIによるスロッティングが当日出荷の最小在庫管理単位(SKU)と動きの遅い商品を組み合わせています。キッティング、カスタムラベルなどの付加価値サービスは、プラットフォームが差別化された開梱体験を求める中でニッチな利益率を提示しています。
セグメントの見通しとしては、車両のデジタル化、小包レベルの可視性の統合、電動小型商用車による燃料価格変動のヘッジを行う輸送企業が有利となります。メザニンロボティクスに投資するフルフィルメント事業者は、加速する小包密度にわたって資本支出を償却します。市場参入者はネットワークの深さを複製するよりも政府の回廊を活用し、中間マイルを外注しつつ顧客向けテクノロジーを保有するアセットライトモデルを採用することができます。

ビジネスモデル別:
B2Cのスケールと C2Cの機動性B2CはShopee、Lazada、Tokopediaの規模を背景に2025年の金額の68.20%を維持し、予測可能な幹線輸送とハブ能力を支えています。チェックアウトのデジタル化が94%に達し、代金引換(COD)のフロートが解消されることで現金サイクルが簡素化されています。一方、TikTok Shopのバイラルエンジンに支えられたC2Cは年平均成長率(CAGR)8.77%を記録し、運送業者は玄関先でのピックアップと可変的な小包サイズへの対応を求められています。当日サービスレベル合意(SLA)への期待は、プラットフォームの緊急性を軽度に公式化された出品者に転嫁しています。
C2Cの運送状を受け付けつつB2Cの幹線ルートのスペースを確保するハイブリッド物流APIが、稼働率向上の機会を解放しています。B2Bは最も小さな割合ながら、卸売業者がデジタル補充を進め後払い決済(BNPL)クレジットを試験導入するにつれ成熟し、地方の物流拠点への安定したパレットフローを生み出しています。
目的地別:
国内の規模対越境の潜在性国内輸送レーンは2025年収益の62.70%を占め、インドネシアのトル・ラウト沿岸フェリーが島全体の価格分散を縮小することで支えられています。しかしジャカルタの渋滞料金が都市中心部の配送コストプロファイルを押し上げ、運送業者を郊外のマイクロハブへと誘導しています。越境小包は東南アジア域内の買い物客に紐づくASEANのEコマース物流市場規模の増加に牽引され、年平均成長率(CAGR)7.03%で推移しています。ASEANシングルウィンドウの部分的な採用は書類手続きを削減するものの、複数の国境では依然として手動介入が義務付けられており、スピードの向上を制限しています。
関税を事前通関し、マルチ通貨ウォレットを統合し、保税ハブに在庫を配置するプロバイダーが先行者優位を獲得しています。フルフィルメント事業者はマレーシアの自由貿易地域とシンガポールの航空貨物リンクを組み合わせ、CLMVへのラストマイル投入前に需要を集約しています。
配送スピード別:
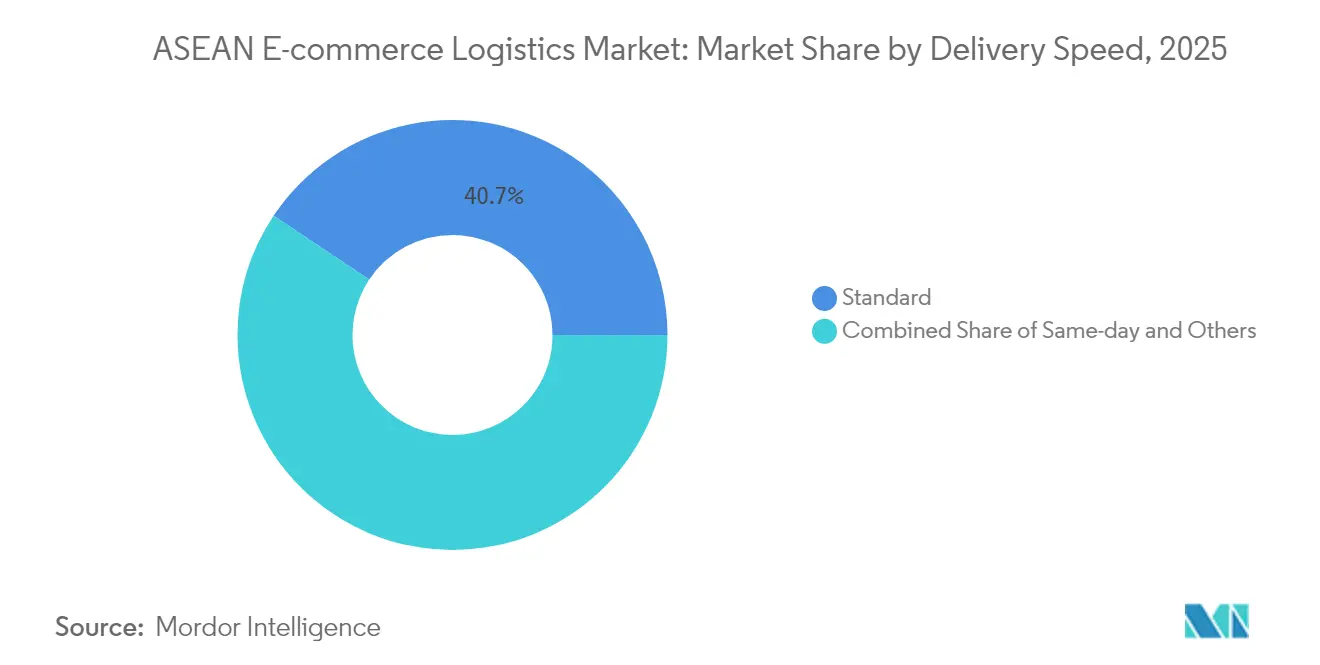
当日配送プレミアムが競争の賭け金を引き上げる標準配送(3日~5日)は、ティア1都市以外でより遅い到着を受け入れるコスト意識の高い消費者に支えられ、出荷の40.65%を維持しています。しかし、当日配送の収益は2時間での食料品配送の約束に支えられ、年平均成長率(CAGR)7.39%で上昇しています。迅速な配送モードにおけるASEANのEコマース物流市場規模は、食料品・薬局アプリが顧客ロイヤルティを獲得するために配送料を補助するにつれスケールアップしています。翌日配送は夜間トラック輸送回廊に依存する中間的な位置を占めており、その成長は幹線道路の信頼性と夜間走行許可に左右されます。
投資はマイクロフルフィルメントノード、バイク宅配員、AIバッチング処理へとシフトし、滞留時間の短縮を図っています。運送業者は、悪天候や道路閉鎖が2時間の約束を脅かす場合に特に、プレミアム料金の引き上げと資産稼働率の課題を比較検討しています。
製品カテゴリー別:
ファッションのリーダーシップ、食品の勢いファッション・ライフスタイルが26.60%のシェアで首位を占め、大規模な最小在庫管理単位(SKU)品揃え、軽量性、高い返品率に支えられており、2032年までにグローバルで9,473億6,000万米ドルに達するリバースロジスティクスの機会を牽引しています。食品・飲料はクイックコマースのバスケットを背景に年平均成長率(CAGR)7.80%を記録しており、コールドチェーンの距離と残存賞味期限が動的なルート配列を規定しています。パーソナルケアの最小在庫管理単位(SKU)はウェルネストレンドに乗り、消費者向け電子機器は保険付き配送と設置のアップセルを活用しています。家具は大型ながら利益率が高く、ホワイトグローブクルーと組み立てサービスの追加が必要であり、ASEAN郊外の住宅改善支出と合致しています。
地域分析
インドネシア Eコマース物流市場
インドネシアの30.80%のシェアは、2億7,000万人の消費者基盤と、海上・陸上・航空の複合輸送を必要とする分散した島嶼群を反映している。トル・ラウトの30隻の船舶は島間フレートのプレミアムを低減し、3PLが外縁州へ進出する機会を生み出している。しかしジャカルタの渋滞税は、ピーク時間帯の割増料金が免除される電動バイクへの転換を事業者に促しており、設備投資は増加するものの変動費の削減につながっている。
タイおよびベトナム Eコマース物流市場
タイとベトナムはEコマース物流市場の成長をけん引していま。バンコクの陸上橋梁構想は2029年までにマラッカ海峡のボトルネックを回避し、ASEAN域内の物流フローを南部の海港経由に転換する可能性があります。ベトナムは400〜420 ビリオン 米ドルの物流売上高を有しながらも、GDPに対するコスト比率の高さと220万人の労働力不足という課題を抱えており、自動化への投資を加速させています。2025年に施行された交通規制はコスト上昇をもたらしましたが、同時にルート最適化への投資を促進しました。
海洋部 ASEAN Eコマース物流市場
フィリピン、マレーシア、シンガポールはそれぞれ専門的な役割を担っている。メトロ・マニラは慢性的な交通渋滞により標準配送の所要時間が48時間を超えるが、英語力の高さが国際的な調整を容易にしている。マレーシアの自由貿易区はUPSとNinja Vanの越境仕分け拠点を擁し、グローバルネットワークとローカルのラストマイルを結びつけている。シンガポールは高付加価値の電子機器やファッションの再輸出向けに、引き続き域内の保税ハブとして選好されており、高い保管賃料を要するものの、当日中の域内輸送を保証している。
ASEAN大陸部およびブルネイ Eコマース物流市場
ASEANのその他の市場—カンボジア、ラオス、ミャンマー、ブルネイ—では、中国・ラオス鉄道の15時間運行が従来のトラック輸送を上回る競争力を持つことから、ソーシャルコマース主導の注文が増加している。通関業務とオムニチャネルAPIを小規模経済圏に組み込む物流事業者は、所得水準が上昇した際に大きなリターンを得られる位置に立っている。
規制環境
ASEANのEコマース物流事業者は、2019年のASEAN電子商取引協定を基盤とし、ASEAN事務局および各国税関当局が運営する貿易円滑化プログラムに支えられた重層的な枠組みの中で活動している。2026年の注目すべき節目は2026年6月であり、ASEAN上級経済officials(SEOM)がASEANデジタル経済枠組み協定(DEFA)の交渉を終結させ、正式な署名は2026年11月とされている。
越境輸送の面では、ASEAN税関通過システム(ACTS)などの取り組みが加盟国間での単一申告による貨物移動を支援している一方、ペーパーレス貿易やEコマース関連措置の実施は部分的にとどまり、コンプライアンス要件には不均一さが残る。ASEANはまた、ASEANデジタル貿易標準ロードマップ(2026年発行)を通じて標準化を推進しており、電子認証、電子インボイス、ペーパーレス貿易、デジタル決済の調和を目指している。これは、荷物やマーケットプレイスのデータが国境を越えてどのように交換され、越境通関がどれだけ迅速に大規模運用できるかを左右する。
バリューチェーン分析
バリューチェーンは、加盟店とマーケットプレイス(受注、決済、カスタマーサービス)、上流の幹線輸送と通関ブローカレッジ(越境文書処理と関税・税務対応)、倉庫・フルフィルメント(入庫、保管、ピッキング・パッキング、返品)、そしてラストマイル配送(発送、配達証明、逆流物流)をつなぐ。プラットフォームの統合とマルチプラットフォーム販売の進展により、キャリアに依存しない統合、特にラベル作成、受注取込、追跡のためのAPIが一層重要になっている。シンガポールやマレーシアといったハブにおける保税・クロスドック拠点も、インドネシア、ベトナム、タイ、フィリピンの国内網への航空・陸送の投入をつなぐ役割を果たしている。
2026年の動向は、各社が越境投入と国内実行の連携を強化していることを示している。Viettel Postは2026年4月26日付でFedExのベトナムにおけるナショナル・ネットワーク・プロバイダーとなり、国内カバレッジを越境荷物の国際サービス基準に合わせた。LEO Global Logisticsは2026年4月、Thailand Postおよびベトナムポストと覚書を締結し、タイ・ベトナム・中国間のマルチモーダル回廊を双方向フルフィルメント向けに構築することとした。2026年6月には、SLPベトナムとJ&T Expressがベトナム南部に自動仕分けセンターを開発することに合意(2027年完成予定)し、ピークシーズンのSLA実績を支えるミッドストリームの仕分け層を強化した。別途、ASEANがMPAC 2025からASEANコネクティビティ戦略計画(ACSP)2026-2035へ移行することは、自動化、データ共有、越境プロセス整合への投資を一層引き込んでいる。
競争環境
ASEANのEコマース物流市場は中程度の断片化を示しています。J&T ExpressがShopeeとの独占契約を解消したことで、単一プラットフォームへの依存における脆弱性が露わになり、輸送ルートの量の再編が引き起こされました。Ninja Vanは地域のラストマイルを支えていますが、補助された配送がマージンを圧迫する中、2024年の賃金支払い遅延に見られるような財務的な緊張を抱えています。
差別化は技術の深さに左右されています。Gen-AIルート最適化を導入するプロバイダーは小包あたりコストを12%以上削減し、パイロット都市圏での定時配達率を97%に引き上げます。ロボティクスを充実させた倉庫は1平方フィートあたりの処理注文数が50%増加し、フルフィルメント専門企業が手作業の競合他社より低価格で入札することを可能にしています。越境対応(コンプライアンス自動化、マルチ通貨請求)は、特にソーシャルコマースの売り手がシームレスな輸出を求める中で、次のフロンティアとして浮上しています。
規制は参入障壁を追加しています。シンガポールとマレーシアのISO 9001の義務化は小規模宅配事業者の参入を制限し、インドネシアは国内ライセンスとデータホスティングルールを優遇しています。買収・合併(M&A)による統合が続いており、AmiloはタイのSivadonを買収し、CJ LogisticsはNinja Vanと提携し、UPSはマレーシアでNinja Vanとパートナーシップを締結し、グローバルなリーチとローカルの知見を融合させています。中国の大手企業であるJDロジスティクスとCainiaoはASEANの物流拠点を探索し、自動化と価格の透明性においての基準を引き上げています。
ASEANのEコマース物流業界リーダー
-
J&T Express
-
Ninja Van
-
Deutsche Post DHL Group
-
Shopee Xpress
-
Lazada Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
ASEAN Eコマース物流市場
- JandT Express
- Ninja Van
- Deutsche Post DHL Group
- Shopee Xpress
- Lazada Logistics
- Kerry Express
- Flash Express
- Best Express
- FedEx Corporation
- UPS Inc.
- Pos Indonesia
- JNE Express
- TIKI
- Giao Hang Nhanh
- LBC Express
- GD Express
- aCommerce
- SF International
- CJ Logistics
- Yusen Logistics
市場機会と将来展望
越境コンプライアンスと文書のデジタル化は依然として主要な空白領域であり、ASEANがより深いデジタル経済の整合に向けて進展しているにもかかわらず、事業者は不均一な手続きと部分的な相互運用性に依然として直面している。2026年6月に交渉が終結したASEANデジタル経済枠組み協定(DEFA)と、2026年ASEANデジタル貿易標準ロードマップは、ネットワーク全体で電子インボイス、電子認証、ペーパーレス貿易を標準化するソリューションへの、より明確な道筋を提供する。これは、ブローカレッジ、関税・税務対応、荷物単位の可視性を単一のワークフローに統合できるキャリアや3PLを後押しするだろう。
機会は、約束された配送時間枠を厳格化し例外を減らす技術主導の実行層にも集中しており、AI対応の文書処理やコントロールタワー統合、自動仕分け、マルチプラットフォーム販売者向けの返品・例外管理のフルフィルメント機能が含まれる。2026年の実例としては、The Hashgraph GroupとTeleportが2026年4月に発表した、マレーシアおよび地域航空路線における高流量Eコマース向けのWeb3およびAI対応通関文書システムの概念実証がある。2026年6月のSLPベトナムとJ&T Expressによるベトナム南部の自動仕分け施設開発合意も、この実行重視の流れをさらに支えている。並行して、ASEAN運輸セクター計画(ATSP)2026-2030における能力構築とテクノロジー導入の優先事項は、荷主、キャリア、倉庫、税関をエンドツーエンドの可視性でつなぐ準拠デジタルインターフェースを提供する事業者にとって、ASEAN全域の対象市場を拡大している。
Recent Industry Developments in ASEAN Eコマース物流市場
- 2026年7月:2026年7月、A.P. Moller Capitalはフィリピンのac Logistics Holdings Corp.の株式40%の引受を完了した。この取引により、AC Logisticsは統合物流能力の拡大力を強化し、全国的なカバレッジとサービス信頼性がプラットフォームおよび加盟店契約の中心となる市場において、Eコマースのフルフィルメントおよび配送要件を支える。
- 2025年4月:2025年4月、J&T Expressはインドネシアのショッピーとの独占提携を終了した。この動きは大手プラットフォームの取扱量における競争性を高め、単一プラットフォームへの依存よりもサービス品質、ネットワーク密度、マルチプラットフォーム統合を巡る競争をキャリアに促した。
- 2024年8月:2024年8月、UPSとNinja Vanはマレーシアにおいて輸出志向の中小企業向けの戦略的提携を結んだ。この提携は国際エクスプレス能力と現地ラストマイル網を組み合わせ、オンライン販売者の越境アクセスを改善し、マレーシアを基点とする輸出・返品ソリューションを提供する地域キャリアへの競争圧力を高めた。
ASEAN Eコマース物流市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ASEAN Eコマース物流市場は、ラインホール、ラストマイル、フルフィルメント倉庫保管、返品、および配送完了に使用される関連付加価値活動を含む、ASEAN全域でオンライン注文に紐づく荷物の輸送・保管・取り扱いから得られる収益として定義されます。
対象範囲の除外事項:本市場規模の算定は、オンラインで販売される商品の価値および物理的な物流実行を伴わない純粋なデジタルサービスを除外しています。
セグメンテーション概要
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上
- 倉庫保管・フルフィルメント
- 付加価値サービス(ラベリング、包装、キッティング)
- 輸送
- ビジネスモデル別
- B2C
- B2B
- C2C
- 目的地別
- 国内
- 越境(国際)
- 配送スピード別
- 当日配送(24時間以内)
- 翌日配送(24時間~48時間)
- 標準配送(3日~5日)
- その他(5日超)
- 製品カテゴリー別
- 食品・飲料
- パーソナルケア・ホームケア
- ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア)
- 家具
- 消費者向け電子機器・家電製品
- その他の製品
- 国別
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- その他のASEAN(カンボジア、ラオス、ミャンマー、ブルネイ)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ASEANにおけるEコマース物流の定義範囲を設定し、国別の初期需要像を構築するために活用されました。ASEANStats、インドネシア・タイ・ベトナム・マレーシア・フィリピン・シンガポールの国家統計局、消費・貿易に関する中央銀行または財務省の発表、世界銀行の物流・貿易指標など、有料購読を必要としない公開情報源を参照しました。
需要シグナルを物流活動に変換するため、入手可能な郵便・小包規制当局の刊行物や運輸省の発表、空港・港湾当局のスループット統計、税関貿易データ、上場物流事業者およびマーケットプレイスの開示情報(年次報告書および投資家向け資料)も参照しました。並行して、企業財務情報およびニュースの有料購読サービスを活用し、収益の内訳、企業行動、サービス構成の変化を標準化しました。このリストは網羅的なものではなく、データ収集・検証・調査の明確化のために他の多くの情源も参照しています。
一次インタビューおよびサーベイ
一次調査は、特にASEAN各国で公開データが不均一な領域において、サービス境界とモデルの基礎となるユニットエコノミクスを検証することに重点を置きました。フルフィルメント、ラストマイル、ラインホール、越境取り扱いにわたる事業者およびチャネル参加者と対話し、出荷プロファイルと季節的なピークを確認するために荷主および大手オンライン販売者とも前提条件を確認しました。
ASEANの実績は国によって異なるため、大量取扱ハブと発展途上の輸送回廊の双方から意見を収集し、最終的な市場規模算定と予測を確定する前に、デスクリサーチに基づく指標と照合して入力値を整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:17% |
| 中位層:52% | 部門・ユニットリーダー:36% |
| 中小規模事業者:18% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、ASEANのオンライン小売需要を物理的な物流活動に結びつけ、国別にサービスレベルの換算係を適用するトップダウン再構築から始まります。このモデルは、EコマースGMVおよび注文成長トレンド、注文あたりの小包量、越境出荷の割合、平均配送速度の構成比、フルフィルメントのアウトソーシング率、サービスレベルの価格動向(例:ラストマイルの小包あたり単価およびフルフィルメントの注文あたり手数料)などの実用的な入力チェーンを使用しています。
合計値が算出された後、主要サービスラインの開示済み物流収益の積み上げ、観測された小包量に対するサンプリング価格の乗算、フルフィルメントノードにおける稼働率のチャネルチェックなど、選択的なボトムアップ検証によって裏付けが行われます。企業の開示情報がEコマースと広範な小包または契約物流を分離していない場合は、顧客構成、レーン構造、および典型的な契約条件に紐づいたインタビュー主導の配分キーを用いてギャップを補完します。
予測においては、オンライン普及率の変化、越境政策の摩擦、燃料・労働コストの転嫁、サービス構成に影響する配送約束への期待に応じて成長が変動できるよう、シナリ分析を活用しています。前提条件は国レベルでストレステストを行った後に集計されるため、地域全体の見通しは現地の実際の事業環境と整合性が保たれています。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションを通じて行われ、結論を確定する前に構造化された差異チェックが実施されます。小包量トレンド、主要レーンの航空・海上スループットパターン、企業が報告する物流収益の推移など、方向性が安定した指標と出力値を比較し、外れ値については実際の変化を反映しているのかデータの断絶によるものかを確認するためにレビューを行います。
最終承認前に、モデルは算術的整合性、単位換算、および主要ドライバーへの感度を確認する多段階のアナリストレビューを経ます。重大な差異が発見された場合は、回答者に再連絡して前提条件を明確化し、最新の公開情報をもとに入力値を更新します。レポートは年次で更新され、重大なイベントに対しては中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前ェックが完了します。
Mordor Intelligenceが算定したASEAN Eコマース物流市場規模と他の公表推計値との比較
ASEAN Eコマース物流の公表市場規模が大きく乖離して見えることがあるのは、著者が必ずしも同じ活動を計上しているわけではなく、基準年の入力値が異なる需要シグナルから構築されている場合があるためです。実際には、この差異は多くの場合、物流収益として対象範囲に含まれる活動の定義、越境フローの取り扱い方法、および推計が小包数、より広範なフレート数値、または販売者側の支出代理指標のいずれに依拠しているかに起因しています。
小包量の方向性チェック、フルフィルメント稼働率のフィードバック、および国別Eコマース注文成長が、Mordor Intelligenceを広範なフレートおよび配送の全体像ではなく、定義された物流収益プールに結びつけるエビデンスポイントとなっています。配送速度の構成比、返品の頻度、国内対国際取り扱いの扱いが異なると、平均単価と数量の計算が急速に変化し、それが多くの場合において合計値の高低を生む最大の要因となっています。
ンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 102.5億米ドル(2025年) | |
| 業界団体A | 89.0億米ドル(2025年) | 通常、速達小包配送収益のみを追跡しており、Eコマースに紐づくフルフィルメント倉庫保管および付加価値処理を除外しているため、アウトソーシングフルフィルメントが拡大している市場では過小計上となる可能性があります。 |
| グローバルコンサルタントB | 128.0億米ドル(2025年) | より広範な物流支出対GMV比率を適用することが多く、隣接するB2B流通および非Eコマースの小包フローを含む場合あり、定義がオンライン注文に絞り込まれていない場合に合計値が過大になる可能性があります。 |
この比較は、対象範囲の境界を明示し、数量と価格のドライバーを国別に確認することで、ほとんどの差異が説明可能であることを示しています。市場を観測可能な出荷活動とサービスレベルの収益ロジックに結びつけることで、最終的な数値は隠れたカテゴリーの重複なしに、再現・更新・計画への活用が容易になります。
レポートで回答される主要な質問
ASEANのEコマース物流市場の現在の価値はいくらですか?
市場は2026年に114億9,000万米ドルと評価されており、2031年までに203億7,000万米ドルに達する見込みです。
最も速く成長しているサービスセグメントはどれですか?
倉庫保管・フルフィルメントがダークストアと自動化への投資の増加を背景に、年平均成長率(CAGR)8.09%で成長をリードしています。
越境EコマースのASEAN物流はどのくらいの速さで拡大していますか?
越境フローはソーシャルコマースの統合と通関のデジタル化に牽引され、年平均成長率(CAGR)7.03%で前進すると予測されています。
デジタルウォレットは物流事業者にとってなぜ重要なのですか?
ウォレットはセクター決済の34%を処理し、チェックアウト時の摩擦を軽減し、運送業者がリアルタイムの資金分割を管理することを必要とします。
最も高い成長勢いを示している国はどこですか?
ベトナムは製造業の輸出増加と国内流通取引総額(GMV)の上昇に支えられ、国別で最速の年平均成長率(CAGR)6.22%を記録しています。
労働力の確保は物流コストにどのような影響を与えますか?
慢性的な人手不足、特にティア2/3都市における不足は、自動化が普及するまで賃金と研修費用を引き上げ、利益率を低下させます。