
ヨーロッパ ティッシュ・衛生紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
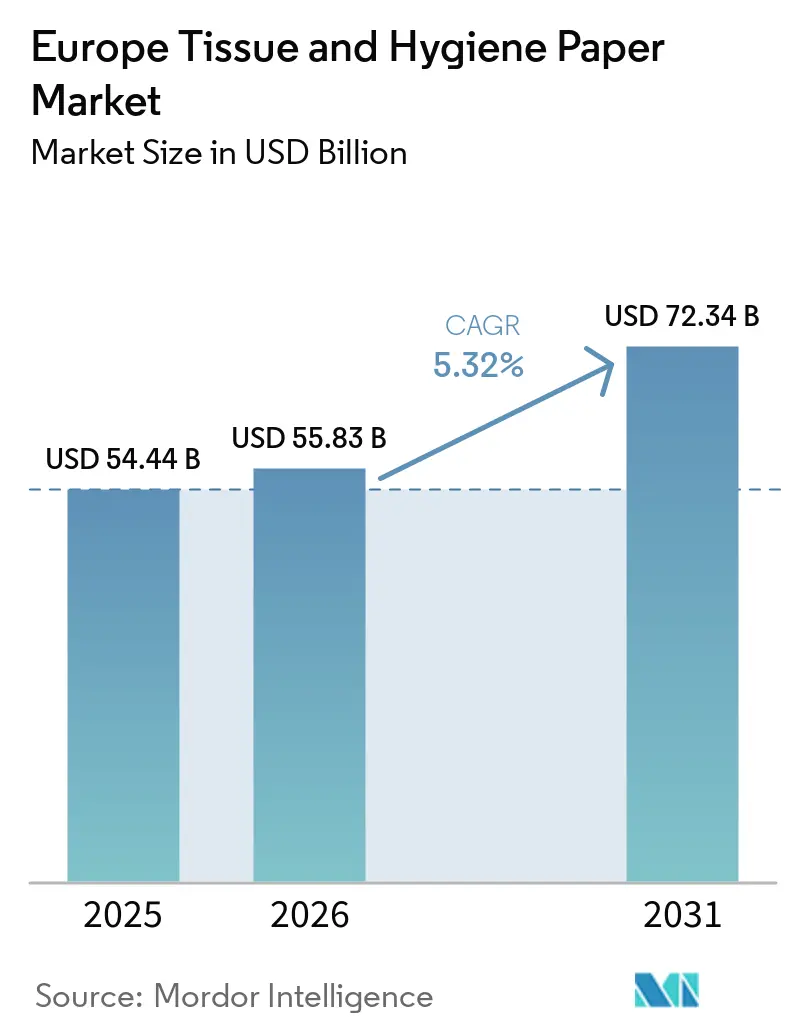
| 基準年の市場規模 (2025) | 54.44 十億米ドル |
| 市場規模 (2026) | 55.83 十億米ドル |
| 市場規模 (2031) | 72.34 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
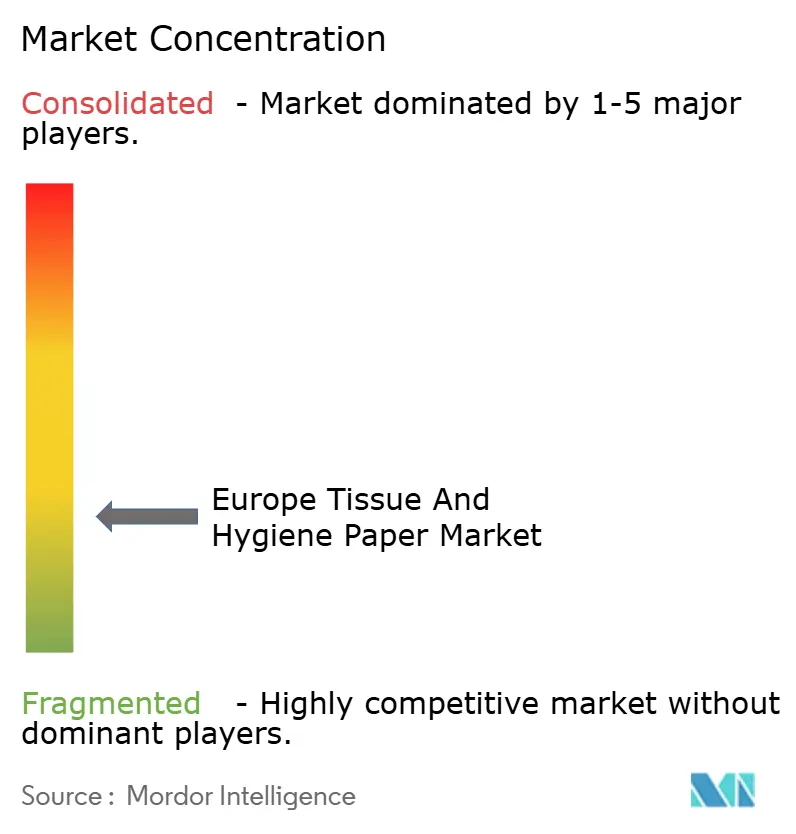
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ティッシュ・衛生紙市場分析
ヨーロッパ ティッシュ・衛生紙市場規模は、2025年の54.44 ビリオン 米ドルから2026年には55.83 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.32%で推移し、2031年までに72.34 ビリオン 米ドルに達すると予測されています。堅調な高齢者介護支出、欧州連合の持続可能性義務に基づく再生繊維への構造的転換、そしてホスピタリティ需要の段階的な回復が、主要な成長の柱を形成しています。生産者は廃紙回収への垂直統合を加速させ、繊維の安定調達を確保する一方、プレミアム失禁ケア製品は原材料価格の変動にもかかわらず単位当たりの利益率を拡大させています。同時に、パルプおよび電力価格の変動、プライベートブランドの棚シェア拡大、そして迫り来るフェーズIVの炭素価格引き上げが営業利益率を圧迫し、積極的なコスト最適化を余儀なくさせています。これらの促進要因と抑制要因の相互作用が、規模・持続可能性への対応力・チャネルの機動性が勝者を決定づける競争環境を形成しています。
レポートの主要ポイント
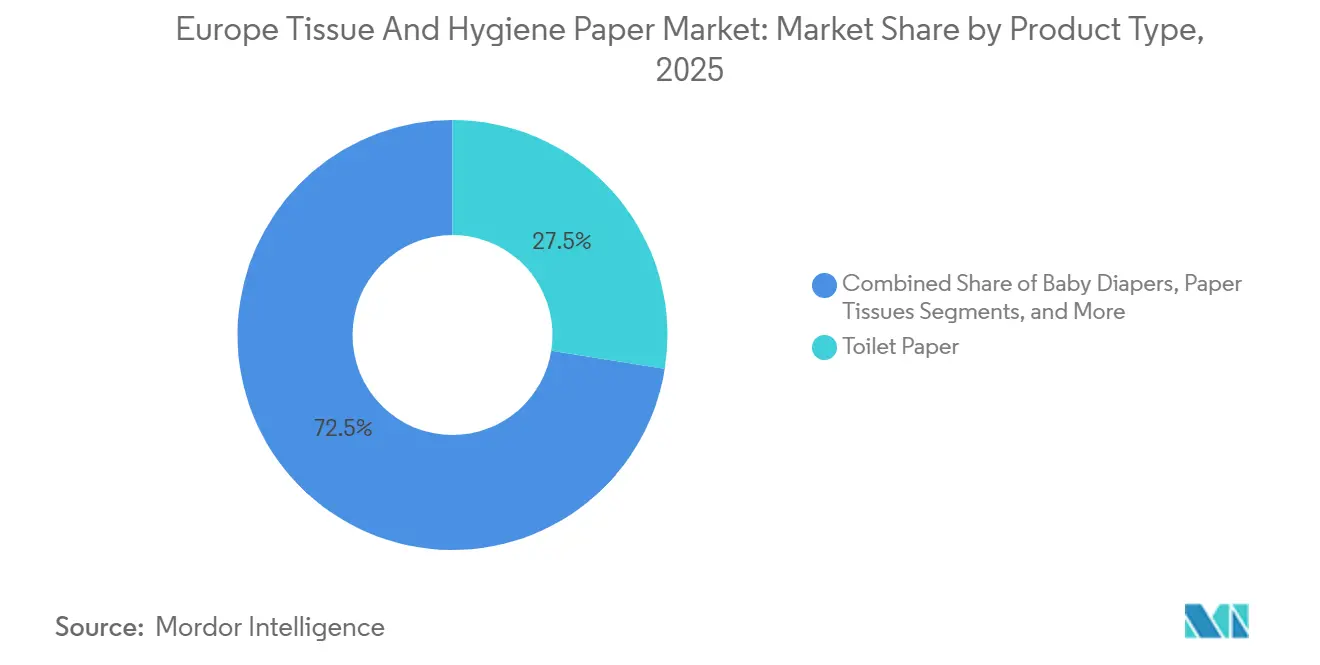
- 製品タイプ別では、トイレットペーパーが2025年の欧州ティッシュ・衛生紙市場シェアの27.50%を占め、失禁ケア製品は2031年にかけてCAGR 7.80%で成長すると予測されています。
- 原材料別では、再生繊維が2025年の欧州ティッシュ・衛生紙市場規模の46.80%を占め、2031年にかけてCAGR 5.40%で拡大する見込みです。
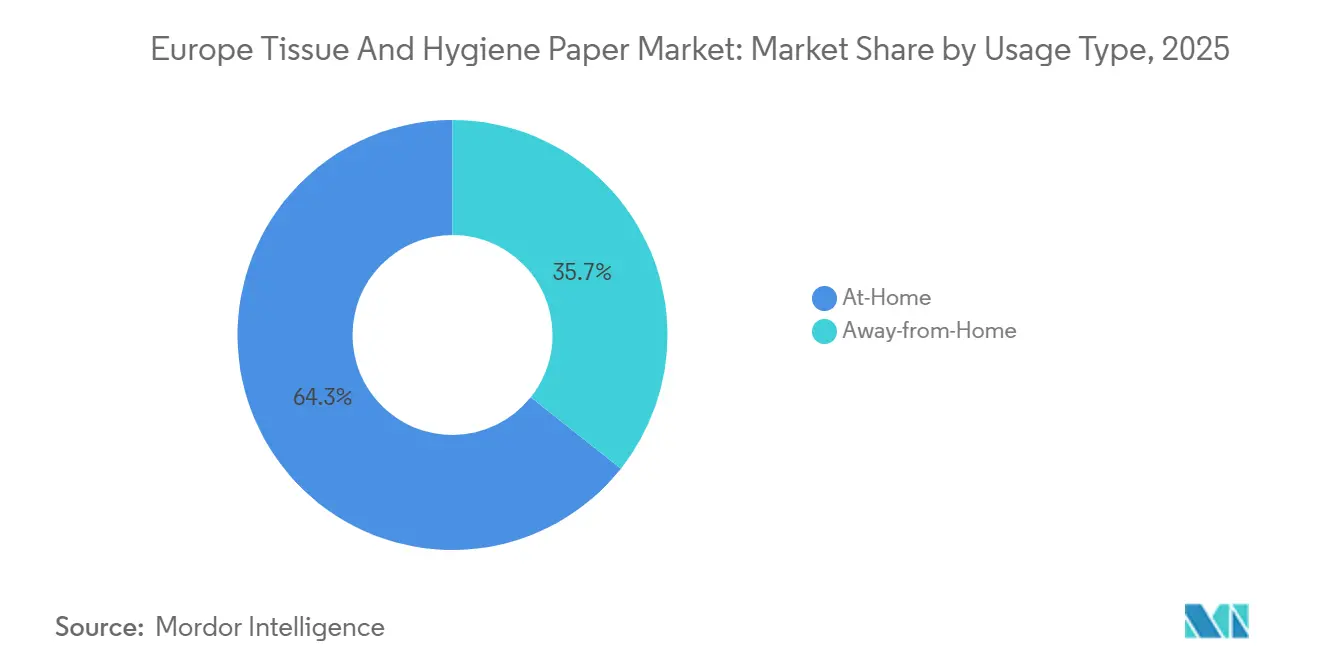
- 使用タイプ別では、家庭用消費が2025年の欧州ティッシュ・衛生紙市場規模の64.32%を占め、業務用需要は2031年にかけてCAGR 5.90%で増加しています。
- 最終用途産業別では、住宅用世帯が2025年の欧州ティッシュ・衛生紙市場規模の58.20%を占め、医療・高齢者ケア施設の需要は2031年にかけてCAGR 6.5%で増加しています。
- 国別では、ドイツが2025年に24.78%の収益シェアでトップとなり、ポーランドは2031年にかけて最速のCAGR 6.90%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化による成人用失禁ケア需要の増加 | +1.2% | ドイツ、イタリア、スペイン、フランス、北欧諸国 | 長期(4年以上) |
| 衛生意識の高まり | +0.8% | 西欧の都市部 | 中期(2~4年) |
| EU森林破壊規制による再生ティッシュ普及の加速 | +0.7% | 欧州連合全域 | 長期(4年以上) |
| Eコマースおよびダイレクト・トゥ・コンシューマー小売チャネルの急増 | +0.6% | 英国、ドイツ、フランス、オランダ、ポーランド、スペイン | 中期(2~4年) |
| 観光業の回復による業務用ティッシュ需要の増加 | +0.5% | スペイン、イタリア、フランス、ギリシャ、ポルトガル、クロアチア | 短期(2年以内) |
| 紙のリサイクル改善に向けたデジタルウォーターマークの急速な普及 | +0.4% | ドイツ、オランダ、フランス、ベルギー、英国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高齢化による成人用失禁ケア需要の増加
欧州の人口動態の変化は、成人向け吸収性衛生用品の消費増加に直結しています。欧州泌尿器科学会は、2023年に5,500万~6,000万人の住民が失禁を抱えており、その経済的負担は691億ユーロ(779億USD)に上り、2030年までに870億ユーロ(981億USD)に急増すると予測しています。[1] ドイツおよびイタリアの長期ケア施設は、より長い着用間隔を実現するプレミアムブリーフへのアップグレードを進めており、これにより看護労働が削減され、平均販売価格が上昇しています。多国籍企業は、高吸収性SKU向けに新たなコンバーティングラインを設け、医療調達機関との製品・サービス一体型契約を束ねることで対応しています。その結果、失禁ケア製品のCAGR 7.80%は、欧州ティッシュ・衛生紙市場全体を大幅に上回っています。
衛生意識の高まり
パンデミック後の行動変容により、一人当たりのティッシュ使用量が構造的に高い水準で定着しています。欧州の消費量は2024年に1人当たり14.3キログラムで安定し、フードサービスおよび臨床環境における使い捨てタオルへの持続的な選好が後押ししています。ISO 22000およびISO 13485への準拠は、特に綿布を使い捨て代替品に切り替えた病院において、任意から基本的な調達基準へと移行しています。都市部の世帯は、リモートワーク規範の継続に伴い、フェイシャルティッシュやペーパータオルの備蓄を続けています。これらの要因が総合的に小売および業務用衛生セグメントの単位需要を押し上げ、予測CAGRに+0.8%の寄与をもたらしています。
EU森林破壊規制による再生ティッシュ普及の加速
2024年12月に発効した欧州連合森林破壊規制は、事業者に対して木材系原材料に関する詳細なデューデリジェンス声明の提出を義務付け、コンプライアンス上の摩擦を軽減するために製紙工場を回収繊維へと誘導しています。[2] 2025年12月の期限に先立って再生原料を確保した大手生産者は短期的なコスト優位を確立した一方、中小規模の工場は2026年6月の期限に直面しています。再生繊維はすでに46.80%のシェアを占め、脱インクおよび品質管理技術への投資に支えられてCAGR 5.40%で拡大しています。同規制はまた、管理の連鎖の完全性を保証するために廃紙回収における製紙工場の所有権取得を促進しています。
Eコマースおよびダイレクト・トゥ・コンシューマー小売チャネルの急増
英国、ドイツ、オランダにおける日用消費財のデジタル小売普及率は、2025年までに二桁台の閾値を超えました。ブランド各社は現在、トイレットペーパーやおむつのサブスクリプションパックを展開し、フルフィルメントコストを削減しながら消費者ロイヤルティを高めており、このモデルはProcter and Gambleのベビー・フェミニン・ファミリーケア部門の2025年度第1四半期のオーガニック売上を3%押し上げました。小規模な競合他社はソーシャルコマースのアルゴリズムとリサイクル可能な配送形態を活用して棚スペース争いを回避しており、欧州ティッシュ・衛生紙市場に対してCAGR +0.6%の追い風をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パルプおよびエネルギー価格の変動による利益率の圧迫 | -1.0% | 欧州連合全域、特にドイツ、ポーランド、イタリアでの高い影響 | 短期(2年以内) |
| EU排出量取引制度フェーズIVに基づく脱炭素化設備投資の圧力 | -0.8% | フィンランド、スウェーデン、ドイツ、フランス | 長期(4年以上) |
| 使い捨て製品に関する環境およびPFAS懸念 | -0.6% | 北欧諸国、ドイツ、オランダ、ベルギー、フランス | 中期(2~4年) |
| 成熟した小売市場におけるプライベートブランドの価格競争 | -0.5% | 英国、ドイツ、フランス、スペイン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パルプおよびエネルギー価格の変動による利益率の圧迫
欧州の卸売電力価格は2022年8月に1MWh当たり約400ユーロの水準に達した後、2023年初頭には70~120ユーロ/MWhまで低下し、北方晒軟材クラフトパルプも同様の変動を示しました。AFRYコンサルティングは、2020年から2021年にかけてバージン品種のティッシュ生産コストが43%上昇したと試算しています。ヘッジ契約やコジェネレーションプロジェクトが衝撃を緩和しているものの、小売価格への転嫁の遅れがEBITDAを圧迫し、裁量的な設備投資を抑制しており、予測CAGRから1パーセントポイントを差し引く要因となっています。
EU排出量取引制度フェーズIVに基づく脱炭素化設備投資の圧力
炭素排出枠の平均価格は2023年12月に1トン当たり63.85ユーロとなり、2030年までに90~100ユーロ/トンに達する可能性があります。蒸気乾燥と大規模な熱負荷に依存するティッシュ製紙工場は、バイオマスボイラー、熱回収システム、および再生可能電力の調達に投資しなければなりません。[3] EssityのSEK 33億(3億1,600万USD)のプログラムは、義務的支出の規模を示しています。これらのプロジェクトは長期的な排出コストを削減するものの、短期的なキャッシュの流出が成長を抑制し、見通し期間においてCAGRを0.8%押し下げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
失禁ケア製品が高齢化人口動態の中で加速2025年にはトイレットペーパーが最高収益を生み出しましたが、失禁ケア製品は2031年にかけてCAGR 7.80%という最も急峻な成長軌道を示しています。失禁ケア製品に関する欧州ティッシュ・衛生紙市場規模は、介護施設がプレミアムな高吸収性デザインを採用するにつれて急激に拡大すると予測されています。この人口動態の変化は、超吸収性ポリマーおよび通気性フィルムのサプライチェーンに持続的な圧力をかけています。
メーカーは現在、センサー搭載ブリーフとデジタル発注ポータルを組み合わせ、医療機関との調達契約を深化させています。一方、ベビーおむつは西欧における出生率の低下により需要が弱まっており、価値を守るためのSKUプレミアム化が促進されています。欧州大陸のティッシュコンバーターは、商品化されたトイレットペーパーの数量を守りながら成人ケア製品ラインで利益率を追求するという、二速のポートフォリオ管理を行っています。

原材料別:
規制の追い風を受けて再生繊維がシェアを拡大再生繊維は2025年の欧州ティッシュ・衛生紙市場シェアの46.80%を占め、EU森林リスク商品規制を背景にそのシェアを拡大しています。再生繊維に関連する欧州ティッシュ・衛生紙市場規模はCAGR 5.40%が見込まれており、クラフトパルプおよび亜硫酸パルプ品種を上回っています。
品質の向上は選別精度の改善から生まれています。ドイツおよびオランダにおけるHolyGrail 2.0デジタルウォーターマークの試験運用では、近赤外線検出精度が95%を超えることが実証されました。北欧の製紙工場は強度が求められる製品形態に依然としてバージン繊維を使用していますが、これらの生産者でさえも炭素強度を低下させ排出量取引制度の負担を軽減するために、中位価格帯のSKUに脱インクパルプを統合しています。
使用タイプ別:
業務用セグメントが好調家庭用チャネルは、パンデミック期の備蓄効果により2025年の欧州ティッシュ・衛生紙市場規模の64.32%を占めましたが、観光業とオフィス稼働率の回復に伴い業務用需要はCAGR 5.90%で回復しています。スペインおよびイタリアのホテルはテーブルの回転率を上げるためにリネンから使い捨てナプキンへと切り替え、流通業者へのジャンボロール販売を拡大しています。
病院は感染管理基準を強化し、ISO 13485の枠組みの下で使い捨てタオルへの切り替えを促進しています。生産者は大容量ディスペンサーおよびディスペンサー・アズ・ア・サービスモデルで対応し、補充作業を削減することで施設管理者との取引継続性を高めています。
最終用途産業別:
医療・高齢者ケア施設が価値成長をリード住宅用世帯は2025年の欧州ティッシュ・衛生紙市場規模の58.20%を依然として占めていますが、西欧での普及率が飽和するにつれて成長は横ばいになっています。医療・高齢者ケア施設は2031年にかけてCAGR 6.50%で拡大し、償還制度に沿ったプレミアムワイプおよびアンダーパッドを吸収しています。
病院の調達は、規制措置に対して将来的に対応できるよう、追跡可能でPFASフリーの基材をますます指定するようになっており、準拠したサプライヤーに製品差別化の手段を提供しています。ホスピタリティおよびフードサービスも、2024年に2億人を超えた国際観光客到着数に支えられて続いており、ホテルやクイックサービスレストランにおけるナプキンおよびタオルの回転率の向上につながっています。
地域分析
ドイツ ティッシュ・衛生紙市場
ドイツはヨーロッパ ティッシュ・衛生紙市場の中核を担い、2025年の収益の24.78%を占め、年間150万トンのティッシュ生産能力から恩恵を受けています。成熟した小売ミックスはブランドロイヤルティと積極的なプライベートブランド価格設定のバランスを保ちながら、回収紙インフラが再生繊維の成長を支えています。
ポーランド ティッシュ・衛生紙市場
ポーランドはCAGR 6.90%で最も急速に拡大している地域であり、可処分所得の上昇、小売モダントレードの浸透、およびSofidelの最近の6万トン規模の製紙工場拡張などの新規設備投資によって牽引されている。関税同盟内における同国の中心的な立地は、西部および東部の顧客双方への効率的な流通を可能にしている。
南ヨーロッパ、北欧および東ヨーロッパ ティッシュ・衛生紙市場
南ヨーロッパはツーリズムから勢いを得ている。スペイン、イタリア、フランスは、ホテルが衛生プロトコルを更新するにつれて、アウェイ・フロム・ホーム分野で相当量を吸収している。北欧諸は、文化的な清潔規範とエコ認証製品のプレミアムポジショニングにより、一人当たり使用量が最も高い水準を示している。チェコ共和国やルーマニアを含むポーランド以外の東ヨーロッパ市場は、物流および廃紙回収ネットワークが成熟すれば、中期的な成長余地を有している。
規制環境
欧州の規制環境は、ティッシュ・衛生用紙製品およびそれらを包む包装のサーキュラリティとトレーサビリティに関して厳格化が進んでいる。規則(EU) 2025/40、すなわち包装・包装廃棄物規則(PPWR)は2025年2月11日に施行され、包装の組成、リサイクル可能性、廃棄物管理に関する要件を、指令に基づく枠組みから直接適用可能なEU規則へと移行させ、2026年8月12日から一般適用が開始される。
2026年8月12日の適用開始日を前に、二次法制および実施関連資料の整備が進められている。欧州委員会は2026年6月10日にPPWRガイダンス(C/2026/3702)を発行し、経済事業者および加盟国を支援している。また、PPWRは2026年8月12日までに実施法を通じて統一ラベリングを行う日程も定めており、これがEU市場全体でティッシュ・衛生紙ブランドが廃棄・分別情報をどのように表示するかを形づくっている。
バリューチェーン分析
バリューチェーンは、バージンパルプ(クラフト/サルファイト)や古紙などの繊維原料の投入から始まり、ティッシュベースペーパー製造(製紙またはインク除去、パルプ調製、ティッシュマシン、乾燥)へと進む。その後、リワインド、エンボス加工、ラミネート、カット、そして小売用およびアウェイ・フロム・ホーム向け包装への転換加工が続く。European Tissue Symposium(ETS)の会員は地域生産量の大部分(約90%)を占め、工場拠点はドイツ、イタリア、北欧諸国、および急成長中の中央欧州に集中している。流通業者や施設サービス業者も、アウェイ・フロム・ホームおよびヘルスケア向け販路として重要な役割を果たしている。
下流工程では、PPWR(規則(EU) 2025/40)に基づくコンプライアンス文書と包装要件がますます影響を及ぼしている。2026年8月12日以降、EU市場に投入される包装には適合性評価と適合宣言が必要となる。供給の耐性を支えるうえで、生産能力および拠点に関する決定が続いている。例えば、Metsa Groupは2026年5月にスウェーデンのMariestadで拡張されたティッシュ工場を開所し(年間生産能力を約145,000トンに引き上げ)、Fripaは2025年7月にANDRITZに対し、ドイツ・ミルテンベルクにおける新型ティッシュマシンの契約を発注し、転換加工向けリール供給の近代化と効率改善を後押ししている。
競争環境
Essity、Kimberly-Clark、Procter and Gambleなどのグローバル大手がSofidelやWEPAなどの地域専門企業と競合する中、市場は中程度の集中度を示しています。Essityは2024年第3四半期にSEK 385億(37億USD)の売上を達成し、プロフェッショナル衛生部門での5.8%のオーガニック成長が寄与しました。プライベートブランドの普及は、英国などの成熟市場において依然として重大な課題であり、2024年にはブランドトイレットペーパーの販売量が940万パック減少しました。
持続可能性への投資が先行企業を差別化しています。EssityとMetsä Groupは化石燃料フリーのロードマップを発表し、生産者はデジタルウォーターマークを標準化するためにHolyGrail 2.0に参加しています。技術の採用は製紙工場の自動化と予知保全にまで及び、繊維配合の精密な管理を可能にしています。ニッチな破壊的参入者は、オーガニックベビーおむつや生分解性女性用製品のダイレクト・トゥ・コンシューマーモデルを活用し、小売業者のマージン要求を回避しています。
協調プロジェクトが戦略的なリスクヘッジとして浮上しています。生産者は製紙工場近くの共有廃紙デポや再生可能エネルギークラスターを共同出資してリスクを分散しています。ISO 22000およびISO 13485への準拠が入札においてますます求められるようになり、製紙工場は競争上の前提条件として品質システムの認証取得を迫られています。
ヨーロッパ ティッシュ・衛生紙産業のリーダー企業
-
Sofidel Group
-
Kimberly Clark Corporation
-
Metsa Group
-
Industrie Cartarie Tronchetti SpA
-
Lucart SpA
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ティッシュ・衛生紙市場 このレポートでカバーされる企業
- Sofidel Group
- Kimberly-Clark Corporation
- WEPA Hygieneprodukte GmbH
- Metsa Group
- Industrie Cartarie Tronchetti SpA
- Lucart SpA
- Essity AB
- Renova
- Procter & Gamble
- Cartiere Carrara SpA
- Industrie Celtex SpA
- Johnson & Johnson Services Inc.
- Ontex Group
- Tosama DOO
- Drylock Technologies NV
- Georgia-Pacific LLC
- Kruger Products Inc.
- Ahlstrom-Munksj
- Cascades Inc.
- The Navigator Company SA
市場機会と将来展望
規則(EU) 2025/40(PPWR)に関連する包装再設計とコンプライアンスサービスは、ティッシュ・衛生紙メーカーおよび包装サプライヤーにとって実行可能な機会を生み出している。PPWRが2026年8月12日に一般適用に達し、欧州委員会が2026年6月10日に実施ガイダンスを公表したことで、その時期は明確である。この変化により、EU加盟国全体でリサイクル可能であることが明示的に示され、正しくラベリングされた包装への需要が高まり、検証済みの仕様、文書対応、そして大量生産される衛生用SKUに対する複数国対応のアートワーク管理を提供できるサプライヤーが優位に立つ。
産業投資と所有権の変化も、地域の生産能力の位置づけとサプライチェーン統合を再構築し、地域密着型の転換加工拠点や高度化されたリール供給を後押ししている。Navigatorは2026年3月、ポルトガル・アヴェイロにおける新型ティッシュマシンへの1億1,500万ユーロの投資を発表し、Metsa Groupは2026年5月にスウェーデンで近代化されたMariestadティッシュ工場を開所し、需要拠点に結びついた近代的で効率的なラインへの動きを強めている。同時に、欧州委員会がSuzanoによるKimberly-ClarkのIFPティッシュ事業の買収を承認したこと(2026年5月)、および2026年7月に事業運営プラットフォームとしてArbexが始動したことは、活発なポートフォリオ再構築を示しており、欧州におけるサプライヤーの再認定、プライベートブランド案件、パルプからティッシュへの統合戦略の範囲を拡大している。
最近の産業開発事情 ヨーロッパ ティッシュ・衛生紙市場
- 2026年7月:Arbexは、SuzanoとKimberly-Clarkによる34億米ドルの合弁事業を通じて設立された独立系ティッシュ・衛生用品事業として、2026年7月1日に事業を開始した。この立ち上げにより、旧Kimberly-Clark IFP資産に対する新たな運営体制が正式化され、欧州の小売・専門チャネル全体における調達戦略、ブランド管理、顧客契約への影響が生じている。
- 2026年5月:欧州委員会は、Suzanoによる Kimberly-Clark の International Family Care & Professional(IFP)ティッシュ事業(欧州事業を含む)の買収について、第1段階審査での無条件承認を与えた。この規制承認により重要なクロージング条件が解消され、消費者向けティッシュとアウェイ・フロム・ホーム向け専門衛生用品ポートフォリオの両方における主要サプライヤー基盤の所有権変更が加速した。
- 2026年5月:Metsa Groupは、スウェーデン・Mariestadにおいて拡張・近代化されたティッシュペーパー工場を開所し、新型ティッシュマシンと転換加工ラインを追加し、年間生産能力を約145,000トンへと倍増させた。この投資は、スカンジナビア地域の需要に対する供給の信頼性を強化し、近代的な欧州ティッシュ拠点におけるエネルギーおよび資源効率の競争基準を高めている。
ヨーロッパ ティッシュ・衛生紙市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は家庭用および業務用を含む小売チャネルおよび法人チャネルを通じてヨーロッパ全域で販売されるティッシュ・衛生紙製品の年間価値を対象としています。
対象外の範囲:工業用袋紙、特殊フィルター紙、および印刷用グレードは合計から除外しています。
セグメンテーション概要
- 製品タイプ別
- ベビーおむつ
- 女性用衛生用品
- 家庭用紙
- 失禁ケア製品
- ペーパーティッシュ
- 紙ナプキン
- ペーパータオル
- フェイシャルティッシュ
- 特殊・包装ティッシュ
- トイレットペーパー
- 原材料別
- クラフトパルプ
- 亜硫酸パルプ
- 再生繊維
- その他の原材料
- 使用タイプ別
- 家庭用
- 業務用
- 最終用途産業別
- 住宅用世帯
- ホスピタリティおよびフードサービス
- 医療・高齢者ケア施設
- その他の最終用途産業
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- デンマーク
- スウェーデン
- ロシア
- ポーランド
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパ全域のティッシュ・衛生紙に関する需要と供給のコンテキストを構築し、公開データセットで測定可能な内容と整合させることから始まります。生産・貿易・消費者指標についてはEurostat、家計支出の代理指標については各国統計局、輸出入の方向性確認については税関貿易データベースなどのソースを活用しています。
また、CEPI、FAO、OECDシリーズなどの業界団体・機関からの開示情報や公開アップデートも参照しており、パルプの入手可能性、エネルギーエクスポージャー、および紙消費全体の動向を把握するのに役立てています。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、価格設定やミックスに影響を与える可能性のある設備増強、製紙工場の転換、プライベートブランドの拡大をマッピングするために使用しています。一部では、有料サブスクリプションデータベースを使用して、企業財務、出荷シグナル、および吸収性・再生繊維処理に関連する特許活動のサニティチェックを行っています。これらのデスクソースは例示的なものであり、インプットの収集・相互確認・明確化には他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、価格変動・チャネルミックス・製品代替に関するデスク上の前提を検証し、ヨーロッパの境界内に含まれるべき内容を確認するために使用しています。製造・加工・流通・法人購買にわたるステークホルダーと対話し、モデルが単一国のパターンに偏らないよう主要なヨーロッパ市場全体でカバレッジのバランスを保っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:13% |
| 中位層:58% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:14% | マネージャー:57% |
市場規模算定と予測
コアビルドはトップダウンアプローチを採用しており、生産・貿易統計、カテゴリー消費シグナル、チャネル分割をヨーロッパ全体の価値プールに再構築し、一貫したタイミングルールを用いて米ドルに換算しています。合計値の実用性を保つため、カテゴリー別のサンプル価格に観測された数量代理値を乗じた方法や、開示が可能なサプライヤー・コンバーターのロールアップなど、選択的なボトムアップ近似値と照合しています。
この市場で最も重要なインプットには、パルプおよび回収紙の価格動向、エネルギーコストの転嫁、プライベートブランドシェアの変動、業務用需要の回復(ホスピタリティおよびオフィス)、そして成人失禁ケア需要に関連する人口統計指標が含まれます。単位数量の観測が困難な場合は、保守的な代理推計で対応し、プレミアム化の過大評価や値引きを避けるためにインタビューフィードバックで確認しています。
予測については、主要ドライバーに関する多変量回帰の視点に支えらたシナリオ分析を使用し、最終的な経路を予測期間における価格とミックスについて業界専門家が現実的と考える内容と整合させています。モデルは再現可能な状態に保たれており、新たな価格ショック・設備イベント・規制更新によってベースケースが変わった際にアナリストが再実行できるようになっています。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証されており、貿易フロー・包装材およびティッシュ需要シグナル・既知の設備変更などの独立した指標と照らし合わせて、示唆される消費量と価格水準を比較しています。国またはカテゴリーに異常な変動が見られる場合は前提を再検討し、その変化が実際の市場動向を反映しているのかデータのタイミング問題なのかを確認するためにソースに再連絡しています。
承認前に、インプットソース・換算ロジック・主要前提が追跡可能となるよう、数値はアナリストによるステップバイステップのレビューを経ています。レポートは年次で更新され、大幅な価格リセット・製紙工場の閉鎖・政策変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最新の確認作業を行い、クライアントが古いスナップショットではなく最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのヨーロッパ ティッシュ・衛生紙市場規模と他の公表推計値との比較
ヨーロッパのティッシュ・衛生紙に関する公表市場価値は、価格インプットのタイミング・通貨換算の時期・ティッシュとして計上されるものと隣接する紙グレードとの区分が調査によって一致していないため、異なって見える場合があります。また、一方の推計が小売棚価格に重点を置き、他方がメーカー販売価格やより狭いチャネルビューに重点を置く場合にも差異が生じます。
本調査では、更新頻度と最近のパルプおよびエネルギー主導の価格ステップを各国間で正規化する方法が主要な要因であり、同じインフレ波が二重にカウントされないよう通貨タイミングを一貫させています。これはMordor Intelligenceが適用するモデリング上の選択です。また、工業グレードなどの追加カテゴリーを含む推計や、業務用需要にとって重要な法人消費を除外する推計では、差異がさらに広がります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 54.44 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 54.36 ビリオン 米ドル(2024年) | 前年のスナップショットと小売主導のビューを使用しており、法人需要を過小評価する可能性があり、高インフレ期における通貨換算タイミングが異なる場合があります。 |
| 業界ポータルB | 101.07 ビリオン 米ドル(2025年) | より広範な衛生紙の範囲を使用しているとみられ、ティッシュ・衛生紙を超えた隣接する紙グレードを含む可能性があり、ティッシュのみの定義に対してアドレス可能な価値を膨らませています。 |
この比較は、類似した製品境界と年度選択から近似したクラスターが生まれる一方、大きな乖離は主に広いカテゴリーの傘によって説明されることを示しています。スコープルールを明示し、年度とFXタイミングを整合させ、市場チェックで価格とミックスの変化を検証することで、本推計は明確な需要プールに対して追跡可能な状態を保ち、同じインプットロジックで再現可能です。
レポートで回答される主要な質問
2031年までの欧州ティッシュ・衛生紙市場の予測成長率はどのくらいですか?
本市場はCAGR 5.32%を記録し、2026年の55.83 ビリオン 米ドルから2031年には72.34 ビリオン 米ドルへと成長する見込みです。
欧州のティッシュセクターで最も急速に成長している製品カテゴリーはどれですか?
失禁ケア製品が予測CAGR 7.80%でトップとなっており、高齢化人口と医療調達のアップグレードが牽引しています。
欧州のティッシュ生産における再生繊維の役割はどの程度ですか?
再生繊維はすでに生産額の46.80%を占めており、EU森林破壊規制の下でCAGR 5.40%で拡大する見込みです。
欧州でティッシュの最も急速に成長している市場はどの国ですか?
ポーランドは小売の近代化、所得の増加、および新規製紙工場への投資を背景にCAGR 6.90%で拡大すると予測されています。