
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
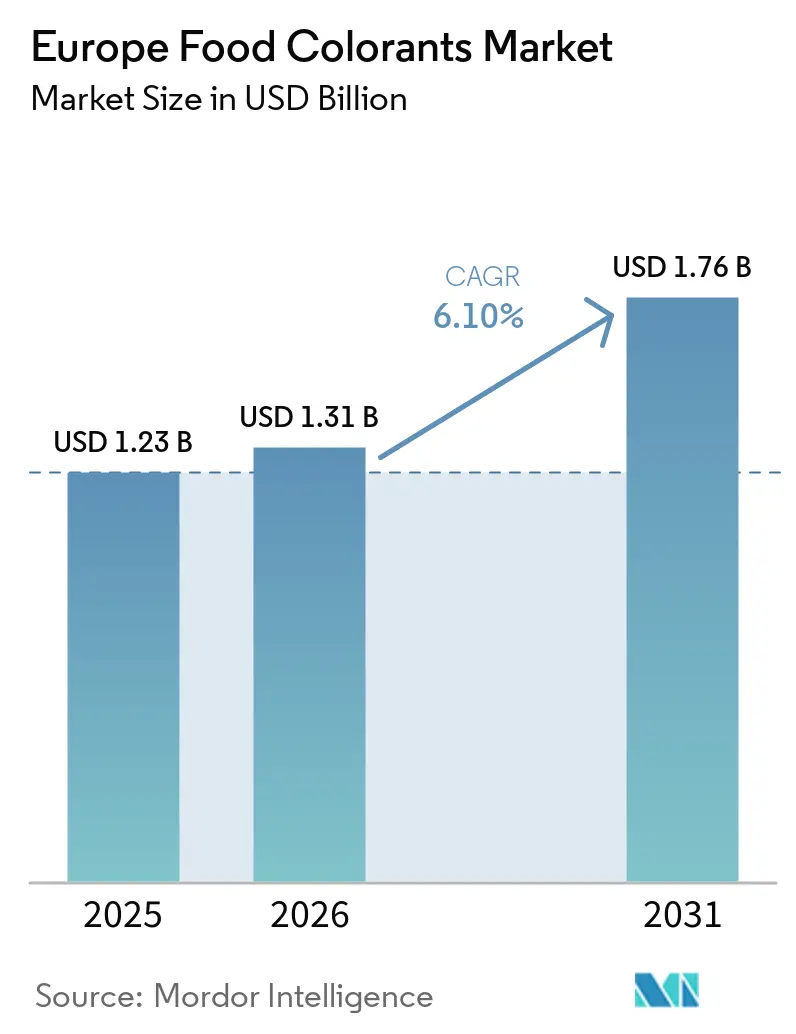
| 基準年の市場規模 (2025) | 1.23 十億米ドル |
| 市場規模 (2026) | 1.31 十億米ドル |
| 市場規模 (2031) | 1.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ食品着色料市場分析
ヨーロッパ食品着色料市場規模は2025年に12.23億米ドルと評価され、2026年の13.31億米ドルから2031年には17.76億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.10%です。ヨーロッパの食品着色料市場は、食品企業が原材料の透明性と規制上の精査に対応するにつれて、植物由来および発酵由来の色素へとシフトしています。規則(EC)第1333/2008号は、認可された着色添加物が安全性審査の対象であり続けることを義務付けており、これにより地域全体のメーカーにとって処方の見直しが継続的な課題となっています。EU食品における二酸化チタン(E171)の使用禁止により、白色代替品の開発が直接的な処方ニーズとなっており、特定の合成色素に対する警告表示要件は引き続き天然代替品の使用を支持しています。サプライヤーは、より多くのアプリケーションサポート、安定した青色色素、および飲料・乳製品・菓子類に対応するシステムを提供することで対応しています。したがって、ヨーロパ食品着色料市場にはクリーンラベル処方の見直しにおける機会がありますが、コスト、安定性、および原材料の入手可能性は採用における重要な制約として残っています。
レポートの主要ポイント
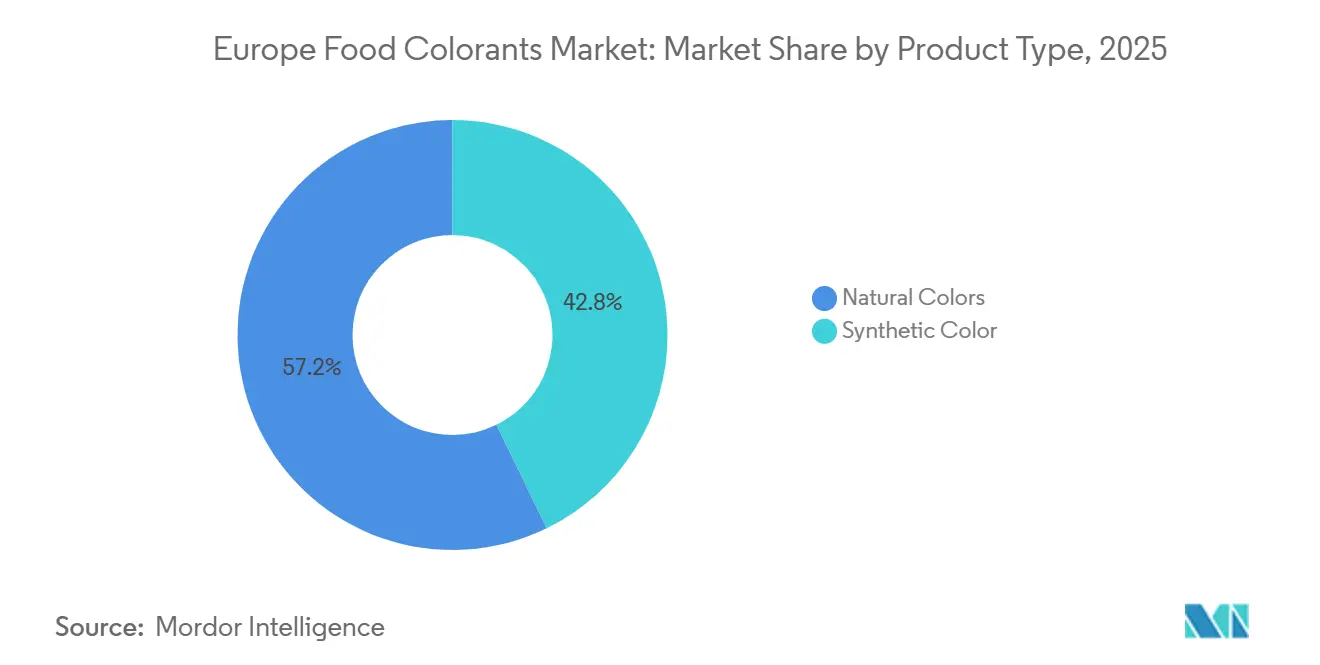
- 製品タイプ別では、天然色素が2025年にヨーロッパ食品着色料市場において57.23%のシェアでリードしており、天然色素は2026年~2031年の期間に最も速いCAGR6.67%を記録すると予測されています。
- 色別では、赤色系が2025年にヨーロッパ食品着色料市場において28.64%の最大シェアを占めており、青色系は2026年~2031年の期間に最も速いCAGR7.27%で成長すると予測されています。
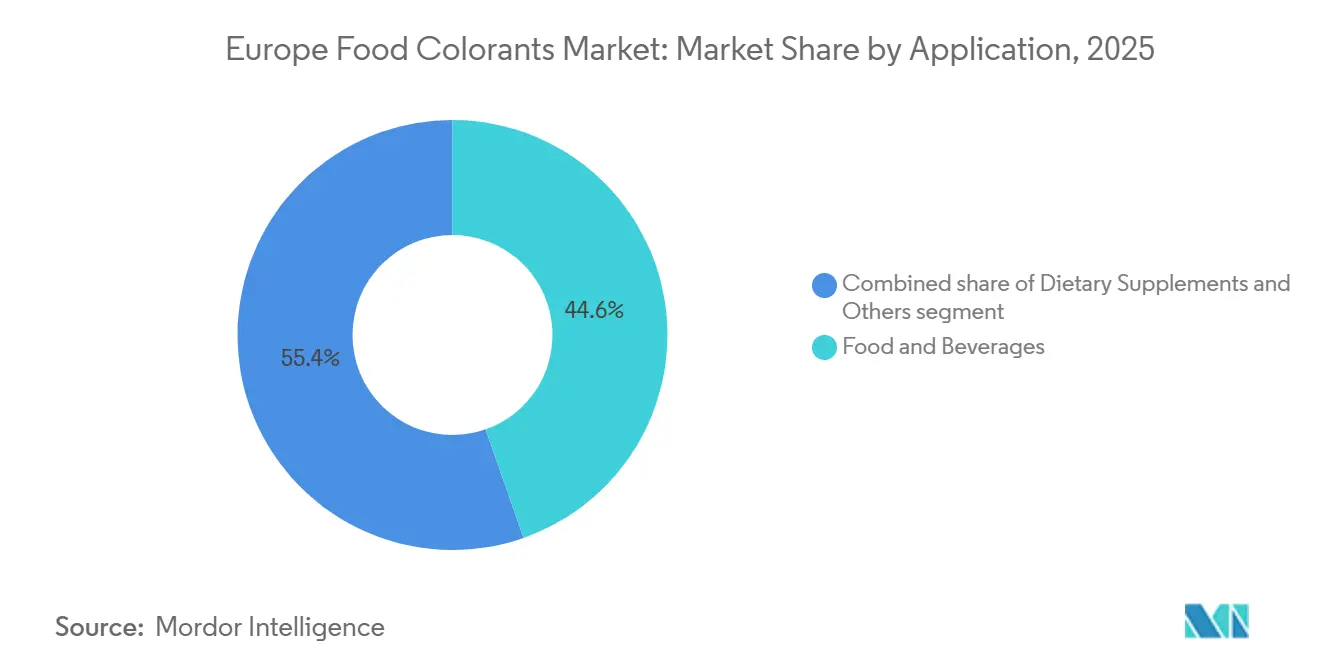
- 用途別では、食品・飲料が2025年にヨーロッパ食品着色料市場において44.63%のシェアでリードしており、栄養補助食品は2026年~2031年の期間に最も速いCAGR7.49%を記録すると予測されています。
- 地域別では、ドイツが2025年にヨーロッパ食品着色料市場において21.75%の最大シェアを占めており、ポーランドは2026年~2031年の期間に最も速いCAGR6.95%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベル処方の見直しと人工色素に対する消費者の拒否 | +1.8% | 世界的に、特にイギリス、ドイツ、フランス、オランダで早期採用が最も強い | 短期(2年以内) |
| EU規制、警告表示、および合成色素の再評価 | +1.4% | EU全域、警告表示法制を通じてイギリスへの波及あり | 短期(2年以内) |
| 機能性・オーガニック・植物性飲料の成長 | +0.9% | ドイツ、スウェーデン、オランダが中心的需要、ポーランドへの波及あり | 中期(2年~4年) |
| 植物性肉・乳製品代替品の拡大 | +0.7% | ドイツ、イギリス、オランダ、ポーランドとベルギーへの二次的波及あり | 中期(2年~4年) |
| 果物・野菜加工副産物の色素へのアップサイクリング | +0.4% | スペイン、イタリア、オランダ、EU全域への広範な適用 | 長期(4年以上) |
| 発酵由来およびバイオテクノロジーを活用した色素生産 | +0.5% | デンマーク、ドイツ、フランス、EU全域への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベル方の見直しと人工色素に対する消費者の拒否
クリーンラベル処方の見直しは、限られたブランド活動ではなく、多くのヨーロッパの食品メーカーにとって業務上の要件となっています。テスコやカルフールを含む小売業者は、プライベートブランド製品における人工色素の使用を削減しており、合成代替品の対象市場を狭めています。規則(EC)第1333/2008号は、認可された食品添加物の法的枠組みを定めており、EUの枠組みはサウサンプトン研究に関連する色素に対する警告要件を維持しています[1]。この環境は、製品の認識可能な外観を損なうことなくラベル要件を満たす色素を選択するよう、食品生産者により大きな負担を課しています。ヨーロッパ食品着色料市場は、天然色素サプライヤーが単に原材料を販売するだけでなく、処方の見直し、安定性試験、および色合わせをサポートできるため、恩恵を受けています。米国食品医薬品局は2025年1月にFD&C赤色3号の認可を取り消し、多国籍ブランドオーナーが地域をまたいで色素戦略を見直す理由がさらに増えました。
EU規制、警告表示、および合成色素の再評価
EUの食品色素規制の枠組みは、合成オプションの段階的な制限に向けて構造的に偏っており、この偏りは現在、商業的に重要な処方見直しサイクルを生み出しています。欧州食品安全機関(EFSA)の2025年1月によるGaldieria sulphuraria由来フィコシアニン(発酵由来の安定した天然青色素)の承認は、認可から6ヶ月以内に22のヨーロッパの乳製品ブランドにわたる処方見直し活動を引き起こし、メーカーはヨーグルトやアイスクリームにおいて海藻の異臭を持つスピルリナ処方を置き換えました。2025年12月のEFSAによるジャグアブルーに関する肯定的意見は、Codex認定食品カテゴリー全体にわたる高温・低pH用途向けの最初の実用的な天然青色素の一次候補を示すものであり、EU市場認可は2026年6月から8月の間に予定されています注目すべき規制上の盲点は、EFSAの肯定的意見に対する欧州委員会のフォローアップの速度です。科学的意見と正式な認可の間の遅延は6ヶ月から12ヶ月に及ぶ可能性があり、天然色素サプライヤーが承認済みのイノベーションを商業化できず、資本集約型バイオテクノロジー参入者のキャッシュフローの可視性を制約しています。EU新規食品規則および有機規則(RCE 889/2008)を含むコンプライアンス要因は、どの発酵由来および藻類ベースの色素がヨーロッパ市場で最初に商業的に拡大するかをさらに形成しています。
機能性・オーガニック・植物性飲料の成長
機能性・オーガニック・植物性飲料は、製造過程で安定性を保ち、棚上で明確な外観を提供する色素を必要としています。ドイツは植物性飲料に対する大きな需要基盤を持っており、グッドフード・インスティテュート・ヨーロッパによると、プライベートブランド製品が売上の大きなシェアを占め、原材料表示に細心の注意が払われています。このような製品は、多くの場合、望ましくない風味を生じさせることなく加工条件に耐えられるカロテノイド、クルクミン、またはスピルリナベースのシステムを必要とします。GNT Groupは、飲料用ブルー技術がスピルリナを使用してスポーツドリンクや炭酸飲料に青色系を提供しながら、クリーンラベルのポジショニングをサポートすると述べています。色素供給とアプリケーションサポートを組み合わせたサプライヤーは、飲料試験が複数の生産環境にわたって再現することが難しいため、顧客の処方により深く組み込まれる可能性があります。ヨーロッパ食品着色料市場は、より多くの飲料が熱、酸性度、光への露出に対応した色素システムを必要とするにつれて、このパターンから恩恵を受けています。色素を安定化させるために必要な追加作業は処方コストを増加させる可能性がありますが、確立されたサプライヤーとの関係をより耐久性のあるものにすることもできます。
植物性肉・乳製品代替品の拡大
植物性肉・乳製品代替品は、消費者が試食する前に馴染みのある食品との類似性を判断するため、視覚的な手がかりに依存しています。2025年のFrontiers in Nutritionの比較研究では、分析されたすべての植物性肉製品に天然色素添加物が含まれていたのに対し、従来のバーガータイプ製品では12.5%のみであることが確認され、色素エンジニアリングが植物性処方における中核的なコンピテンシーとして位置づけられています[2]。これにより、特にメーカーが調理後に肉のような赤色または茶色の外観を必要とする場合、色素の選択が製品開発の一部となっています。カロテノイドシステムは多くの熱処理製品に使用できますが、アントシアニンやその他の天然色素はpHと加工条件の慎重な管理を必要とする場合があります。特定のマトリックスに対して色素システムが検証されると、サプライヤーや原材料を変更するには追加の試験とラベルの見直しが必要になる場合があります。ヨーロッパ食品着色料市場は、物性ブランドが小売において価格圧力に直面している場合でも、この技術的依存性によって支えられています。色とラベルの両方の要件を満たすことができるサプライヤーは、処方サポートなしで標準的な色素を提供するサプライヤーよりもビジネスを維持する可能性が高くなります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然色素の使用コストの高さ | -1.2% | 世界的に、合成色素の価格がコスト基準を設定している中央・東ヨーロッパで最も強い影響 | 短期(2年以内) |
| 熱、光、pH、およびマトリックス安定性の制約 | -0.8% | EU全域、集中的な熱処理を行う飲料・乳製品で最も大きな影響 | 中期(2年~4年) |
| 原材料供給の不安定性と輸入依存 | -0.7% | EU域外からの輸入依存度が高い国々(ドイツ、フランス、オランダを含む) | 中期(2年~4年) |
| 安定した天然青色・白色代替品の入手可能性の限界 | -0.5% | EU全域、青色のギャップは北部・西部ヨーロッパで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然色素の使用コストの高さ
天然色素は、単位色強度あたりコストで測定した場合、合成代替品の2倍から5倍のコストがかかる場合があります。多くの植物由来色素はバイオマス中に非常に低い濃度で存在するため、サプライヤーはEU仕様に達するためにより多くの原材料と慎重に管理された抽出を必要とします。規則(EU)第231/2012号は食品添加物の純度仕様を定めており、生産者と使用者に品質管理の必要性を追加しています。これらのコスト圧力は、特に小売業者が最終製品価格に非常に敏感な場合、中小規模の食品企業にとってより困難です。発酵は、農業抽出への依存を減らし、生産の一貫性を改善することで、時間をかけてコスト負担を軽減する可能性があります。欧州研究会議は、デンマーク工科大学での研究を説明しており、酵母発酵によるベタライン型色素の生産が、赤ビートからの抽出と比較して土地利用と二酸化炭素の影響を90%削減できる可能性があることを示しています。このようなアプローチが広範な商業規模に達するまで、天然原材料の高コストはヨーロッパ食品着色料市場の抑制要因として残ります。
熱、光、pH、およびマトリックス安性の制約
天然色素は加工中に強度が失われたり色合いが変化したりする可能性があり、酸性飲料、果物調製品、UHT乳製品での使用が制限されます。赤色と紫色に使用されるアントシアニンはpH、熱、光に敏感であるため、保存または熱処理後に処方が異なって見える場合があります。スピルリナ由来の青色は、一部のエナジードリンクやスポーツ飲料を含む低pH製品において歴史的に困難を抱えていました。Givaudanは、Galdieria sulphuraria微細藻類から作られたEverzure Galdieria が2025年5月に米国食品医薬品局の承認を受け、酸性食品・飲料向けの天然青色オプションを提供することを目的としていると報告しました。カプセル化とマイクロエマルジョンのアプローチは敏感な色素を保護できますが、処方の複雑さとコストが増加します。この技術的障壁はアプリケーション研究室を持つサプライヤーに有利に働き、ヨーロッパ食品着色料市場における合成色素の代替を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
天然色素が転換の10年を定義する天然色素は2025年のヨーロッパ食品着色売上の57.23%を占め、主要な製品タイプとなっています。その地位は、消費者の精査、小売業者の方針、およびEUのラベリング要件に対応する必要がある食品企業による長年の処方見直しを反映しています。このカテゴリーには、アントシアニン、カロテノイド、クルクミン、カルミン、スピルリナ、および発展途上の発酵由来色素が含まれます。ベータカロテン、アナトー、パプリカエキスなどのカロテノイドは、有用な熱安定性のため、焼き菓子、プロセスチーズ、熱処理飲料において重要です。カルミンは依然として強力な天然赤色の選択肢ですが、ビーガンおよびハラール要件がアントシアニンおよび発酵ベースの代替品への関心を高めています。天然色素はまた、生産者がより認識しやすいと認識される原材料への需要を満たすことを可能にしますが、最終的な選択は依然としてアプリケーション条件とコストに依存します。EFSAの食品色素に関する取り組みは、安全性評価と認可が食品メーカーが使用できる新しい色素を決定するため、この転換において引き続き中心的な役割を果たしています。
然色素はまた最も成長の速い製品タイプであり、このセグメントのヨーロッパ食品着色料市場規模は2026年~2031年の期間にCAGR6.67%で成長すると予測されています。ドイツ、イギリス、フランスの製品開発者がブランド食料品における合成色素の置き換えを継続するにつれて、成長が期待されています。合成色素は、天然代替品がまだ必要な色相、強度、安定性、またはコストポジションを提供できないアプリケーションに引き続き使用されています。タートラジンを含むアゾ染料は、多くのブランド食品企業がその使用を削減しているにもかかわらず、一部のフードサービスおよび輸出向け生産に引き続き登場しています。青色は、ブリリアントブルーFCFが酸性および炭酸製品での置き換えが難しい場合があるため、重要な転換領域として残っています。GNT Groupは、飲料用ブルー技術がスピルリナを使用してスポーツドリンクや炭酸飲料向けのクリーンラベル青色系を作り出すと述べています。転換のペースは、新しい天然色素が完成品を大幅に高価にすることなく技術的ニーズを満たせるかどうかに依存します。


色別:
供給ギャップが縮小するにつれて青色が台頭赤色系は2025年のヨーロッパ食品着色料市場シェアの28.64%を占め、色カテゴリーの中で最高の割合となっています。その需要は、菓子類、製パン装飾、飲料、および肉代替品によって牽引されており、これらでは赤色が期待される製品外観の中心となることが多いです。赤色カテゴリーは、ブラックキャロットとエルダーベリーのアントシアニン、赤ビートのベタニン、カルミンなど、処方者にいくつかの天然オプションを提供しています。これらの代替品は、安定性、ラベルポジション、供給源、ビーガンまたはハラール製品への適合性において異なります。緑、黄、オレンジ色系は乳製品、スナック、シリアルにおける需要を維持しています。クルクミンベースの黄色は、馴染のある植物原材料との関連性からも恩恵を受ける可能性がありますが、その使用は依然として加工環境に依存します。幅広い赤色供給源は顧客の選択肢をサポートしますが、サプライヤーが意図した製品に適したシステムへとメーカーを誘導することも必要とします。
青色系は2026年から2031年の間にCAGR7.27%で最も成長の速い色カテゴリーになると予測されています。このカテゴリーは、熱処理または酸性飲料において安定性を保つ天然代替品が少ないため、注目を集めています。Oterraは2025年12月にジャグアブルーに関するEFSAの肯定的意見を報告しており、認可プロセスが完了した後に天然青色の使用が拡大する可能性があります。紫とピンクも、製品外観が差別化の一部となっている菓子類や機能性飲料において成長分野を示しています。Oterraは2025年にFruitMax Purple 105を発売し、EUおよびCodex市場での飲料・菓子用途向けにブラックキャロット濃縮物とハイビスカスエキスを組み合わせました。茶色系は、カラメル色素のクリーンラベル代替品を必要とするプレミアム飲料の別の開発分野です。ヨーロッパ食着色料市場は、これらのギャップが合成色素の置き換えが難しい場所を決定するため、青色やその他の難しい色合いの技術的改善に引き続き依存します。
用途別:
栄養補助食品がプレミアム化を牽引食品・飲料は2025年のヨーロッパ食品着色料市場規模の44.63%を占め、最大の用途セグメントとなっています。このセグメントには、製パン・菓子類、乳製品、スナック・シリアル、ノンアルコール飲料が含まれます。製パン・菓子類は、バッチごとに一貫した強度が必要なフロスティング、グミ、コーティング、デコレーションに色素を使用します。飲料ラベルは消費者に非常に見えやすいため、特定の合成色素に関連する警告表示が処方見直しの決定に直接影響を与える可能性があります。乳製品も重要な分野であり、食品メーカーは白色および不透明製品向けの二酸化チタンの代替品を必要としています。OterraとSeprifyは、食品・飲料用途における二酸化チタンの代替品としてセルロースベースの白色着色料を提供するための2025年の商業パートナーシップを発表しました。これらの用途はヨーロッパ食着色料市場に幅広い需要基盤を与えていますが、各食品マトリックスには個別の安定性と官能評価が必要です。
栄養補助食品は2026年~2031年の期間にCAGR7.49%で最も成長の速い用途になると予測されています。グミ、ソフトジェル、発泡性粉末、錠剤は、フォーマット、フレーバー、栄養ポジショニングを区別するために色素を使用します。これらの製品は、多くの主流食品カテゴリーよりも視覚的差別化に高い価値を置く可能性があり、原材料コストへの感度を低下させます。天然色素は、サプリメントブランドが植物性またはウェルネス志向のメッセージをビジュアルデザインと一致させたい場合に有用です。色素が乾燥錠剤、グミ、または液体サプリメントで異なる挙動をする可能性があるため、製品開発者は依然としてパフォーマンスを検証する必要があります。ペットフードや化粧品隣接製品を含むその他の用途は、食品・飲料を超えて色素ポートフォリオを拡張するサプライヤーに追加の経路を提供します。ヨーロッパ食品着色料市場は、サプライヤーが各用途に必要な技術的・規制的サポート維持する限り、この広範な使用から恩恵を受けることができます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
西ヨーロッパ食品着色料市場
ドイツは2025年にヨーロッパ食品着色料市場シェアの21.75%を占め、同地域最大の市場となっている。その地位は、大規模な食品・飲料製造基盤と、国内生産者による天然着色システムの早期導入に関連している。健康志向の消費者需要と原材料の透明性への関心が、包装食品、飲料、乳製品、菓子類にわたるこの導入を後押ししてきた。Symrise やDöhler などのドイツのサプライヤーは、天然色素をフレーバーおよび栄養機能と組み合わせており、これにより顧客にとって代替が困難な製品を提供できる。この統合的なアプローチは、食品メーカーが味、外観、ラベル表示を同時に調整する必要がある場合に重要となる。ドイツの役割はまた、ヨーロッパの調達および製品開発の意思決定における同国の食品製造セクターの比重を反映している。イギリスは、EU単一市場からの離脱にもかかわらず、サウサンプトン・シックス色素に関する警告ラベル規則がEUのアプローチを引き続き踏襲していることから、依然として重要な位置を占めている。イギリスの主要小売業者もまた、Eナンバー表示なしの天然着色料を優先するプライベートブランド要件を維持している。フランスは、プレミアム食品および菓子類を通じて需要を加えており、産地と天然ポジショニングがより高付加価値の着色料処方を支持し得る。GivaudanのFermentalg社とのEverzure Galdieria に関する取り組みは、フランスが消費市場であると同時に天然着色料技術開発の拠点でもあることを示している。
北・中央ヨーロッパ食品着色料市場
ポーランドは2026年から2031年にかけてCAGR 6.95%で最も成長の速い地域となる見込みである同国の食品加工セクターは、より厳格なクリーンラベル要件を持つ西ヨーロッパの小売業者に輸出業者が対応するにつれ、合成処方から天然着色料へと移行しつつある。この変化により、ポーランドのメーカーはドイツおよびイギリスの食料品チャネルで使用される基準に原材料とラベル表示を合わせる動機を持つ。同国の成長は、したがって輸出需要のみならず国内食品生産の変化とも結びついている。ポーランドはまた、コストがこれまで合成染料を優位にしてきた用途において、天然着色料の採用余地を有している。ベルギーは菓子製造基盤、特に安定した赤色および茶色の色調を通じて需要をもたらしている。スウェーデンのオーガニック食品文化は、有機認証を受けた天然着色料処方の使用を支持している。スコットランドを拠点とするScotBio はスピルリナ由来の青色着色料を製造し、コペンハーゲンを拠点とするChromologics は赤色色素向けの発酵プラットフォームを開発中であり、北ヨーロッパ全体に技術的な活動を加えている。これらの動向は、最も成長の速い国別市場が、一国市場における孤立した変化ではなく、より広域な地域的移行の一部であることを示している。
より広いヨーロッパ市場
イタリアとスペインは、食品加工における強みとカテゴリー固有の処方に対する需要により、ヨーロッパ食品着色料市場において重要な位置を占めている。イタリアでの使用は菓子、パスタ、チーズに集中しており、カロテノイドおよびアナトー系が一般的に関連している。Sensient は国際的な天然着色料ネットワークの中でイタリアに生産施設を持ち、顧客に供給および応用能力への地域的なアクセスを提供している。スペインとオランダもまた、食品加工、農業投入物、飲料および製パン顧客へのアクセスを通じて地域のサプライベースを支えている。GNT Group のEXBERRY施設はオランダのミエルロにあり、植物由来着色料カテゴリーに対応しているほか、同国の農業加工における役割が加工食品輸出に使用される原材料への需要を生み出している。オランダはまた、原材料サプライヤーとヨーロッパの食品メーカーをつなぐ流通機能も担っている。スペインの農業・食品加工基盤は、果物・野菜由来の色素において同国の重要性を高めている。ヨーロッパの残りの地域では、需要は地域の食品カテゴリー、小売業者の基準、および生産者が天然着色料の高いコストを吸収できる能力によって異なる。この地理的な組み合わせは、ヨーロッパ食品着色料市場が成熟した西ヨーロッパ市場と発展途上の中・東ヨーロッパ市場の両方を含む理由を説明するのに役立つ。
競合環境
市場集中度
ヨーロッパ食品着色料市場は中程度に集中しており、Oterra、Givaudan、Sensient Technologies、Döhler、GNT Group、およびその他の確立された専門企業が天然色素供給において競合しています。これらの企業は、植物原料の調達、規制経験、アプリケーション研究室、および食品カテゴリー全体にわたる複数の色素ソリューションを提供する能力から恩恵を受けています。Oterraは植物性色素において強力な地位を持ち、天然青色パイプラインの開発を継続しています。ジャグアブルーに関するEFSAの肯定的意見の報告は、安定した天然青色が多くの食品用途において依然として制限的な分野であるため重要です。Givaudan Sense Colourは、処方能力と発酵パートナーシップを組み合わせて天然青色オファリングを構築しています。2025年5月、GivaudanはGaldieria sulphuraria微細藻類から作られたフィコシアニン豊富な青色であるEverzure Galdieria の米国食品医薬品局承認を発表しました。Döhlerはフレーバーシステムと組み合わせられるブレンドを通じて競合しており、GNTはEXBERRY植物性色素を溶剤不使用の加工と小売業者のクリーンラベルニーズを中心に位置づけています。市場構造は、単に色素を提供するだけでなく製品開発の問題を解決できるサプライヤーを優遇しています。
競合の注目は、安定した青色、二酸化チタン代替品、および食品加工副産物から作られた色素に集中しています。pH3以下の天然青色は、多くの飲料・菓子製品が酸性であるため、依然として技術的に未解決の分野です。白色代替品も、二酸化チタンとの広範な価格同等性に達したオプションがないため、ギャップとなっています。Oterraの2025年のSeprifyとのパートナーシップは、食品・飲料製品向けのセルロースベースの白色着色料を通じてこのニーズに対応しました。アップサイクル色素も、そうでなければより低い価値の用途に使用される可能性のある果物、野菜、藻類、スパイスの副産物を用するため、注目を集めています。米国農業省の国立農業図書館は、廃棄物流から使用可能な色素を抽出するアプローチを含む、次世代天然食品着色料のための農業産業副産物に関する研究を特定しています。これらの分野は、供給の回復力、コスト、ラベルの好みを同時に対処するため、新しいサプライヤーを引き付ける可能性があります。ただし、成功は依然として規制承認、一貫した品質、および生産規模拡大の能力に依存します。
Chromologicsは、ヨーロッパ食品着色料市場におけるバイオテクノロジー重視の参入者を代表しています。同社は、農業原料への依存を減らすことを目的として、Talaromyces atroroseus菌を使用した精密発酵を通じて赤色色素を開発しています。2025年11月、ChromologicsはNovo Holdings、EIFO、Döhler Ventures、Collateral Good Ventures、およびSynergeticから700万ユーロを調達し、Natu.Redの規制作業と生産規模拡大を支援しました。確立された企業は、顧客認定、供給継続性、および確立されたアプリケーションサポートにおいて優位性を保持しています[3]。新規参入者は、より安定した色素、ラベル上でより受け入れられやすい色素、または作物関連の供給障害への露出が少ない色素を提供する場合に、依然として関連性を獲得できます。サプライヤーが処方と生産システムの保護を求めるにつれて、知的財産がより重要になっています。欧州特許庁は2025年5月にビートルート組成物の特許付与を公表しており、差別化された天然色素技術をめぐる継続的な活動を反映しています。
ヨーロッパ食品着色料産業のリーダー
-
Oterra A/S
-
Givaudan SA
-
Sensient Technologies Corporation
-
Döhler GmbH
-
Koninklijke DSM N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ食品着色料市場 このレポートでカバーされる企業
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Döhler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE
最近の産業開発事情 ヨーロッパ食品着色料市場
- 2025年11月:Oterra A/Sとスイスのイノベーター企業Seprifyは、食品・飲料用途における二酸化チタン(TiO₂)の代替品として植物性白色着色料を販売するための戦略的商業パートナーシップを発表しました。Seprifyの特許取得済みセルロースベース技術は、TiO₂に匹敵する不透明性と白色化効果を提供しながら、クリーンラベルで再生可能なプロファイルを提供します。顧客試験はヨーロッパおよびグローバルで発売時に実施中でした。
- 2025年11月:Chromologics A/SはNovo Holdings、EIFO、Döhler Ventures、Collateral Good Ventures、およびSynergeticから700万ユーロを調達し、総資金調達額を約2,000万ユーロとしました。このラウンドは、Talaromyces atroroseus菌の精密発酵によって生産される赤色着色料Natu.Red®のEFSAおよび米国食品医薬品局への規制申請と、大規模CMOパートナーを通じた生産規模拡大に資金を提供します。
- 2025年10月:OterraはFruitMax® Purple 105を発売しました。これはEUおよびCodex加盟国向けの飲料・菓子用途向けのクリーンラベル紫色着色料です。この製品はブラックキャロット濃縮物とハイビスカスエキスから誘導されており、炭酸飲料やグミを含む低pH用途において単一原料アントシアニンソリューションよりも優れた安定性を提供します。
ヨーロッパ食品着色料市場レポートの範囲
食品着色料とは、色を付与、強化、または回復すために食品、飲料、栄養補助食品、および関連製品に添加される天然または合成物質を指します。ヨーロッパ食品着色料市場は、製品タイプ、色、用途、および国によってセグメント化されています。製品タイプ別では、市場は天然色素と合成色素に分類されます。天然色素はさらにアントシアニン、カロテノイド、クルクミン、カルミン、スピルリナ、およびその他のタイプにセグメント化されます。合成色素はさらにアゾ染料(タートラジン、サンセットイエローなど)、ブリリアントブルーFCF、およびその他にセグメント化されます。色別では、市場には青、緑、赤、黄、紫、オレンジ、ピンク、およびその他が含まれます。用途別では、市場は食品・飲料、栄養補助食品、およびその他の用途にセグメント化されます。食品・飲料はさらに製パン・菓子類、乳製品、スナック・シリアル、飲料、およびその他にセグメント化されます。国別では、レポートはドイツ、イギリス、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、およびその他のヨーロッパをカバーし、各の市場規模と予測が提供されます。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースおよびメートルトンの数量ベースで行われています。
セグメンテーション概要
製品タイプ別
| 天然色素 | アントシアニン |
| カロテノイド | |
| クルクミン | |
| カルミン | |
| スピルリナ | |
| その他のタイプ | |
| 合成色素 | アゾ染料(タートラジン、サンセットイエローなど) |
| ブリリアントブルーFCF | |
| その他 |
色別
| 青 |
| 緑 |
| 赤 |
| 黄 |
| 紫 |
| オレンジ |
| ピンク |
| その他 |
用途別
| 食品・飲料 | 製パン・菓子類 |
| 乳製品 | |
| スナック・シリアル | |
| 飲料 | |
| その他 | |
| 栄養補助食品 | |
| その他の用途 |
国別
| ドイツ |
| イギリス |
| イタリア |
| フランス |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | 天然色素 | アントシアニン |
| カロテノイド | ||
| クルクミン | ||
| カルミン | ||
| スピルリナ | ||
| その他のタイプ | ||
| 合成色素 | アゾ染料(タートラジン、サンセットイエローなど) | |
| ブリリアントブルーFCF | ||
| その他 | ||
| 色別 | 青 | |
| 緑 | ||
| 赤 | ||
| 黄 | ||
| 紫 | ||
| オレンジ | ||
| ピンク | ||
| その他 | ||
| 用途別 | 食品・飲料 | 製パン・菓子類 |
| 乳製品 | ||
| スナック・シリアル | ||
| 飲料 | ||
| その他 | ||
| 栄養補助食品 | ||
| その他の用途 | ||
| 国別 | ドイツ | |
| イギリス | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ食品着色料市場の規模はどのくらいですか?
ヨーロッパ食品着色料市場は2026年に13.31億米ドルと評価されており、CAGRは6.1%で2031年までに17.76億米ドルに達すると予測されています。
ヨーロッパで食品着色料をリードする製品タイプはどれですか?
天然色素がリードしており、2025年に57.23%のシェアを持ち、2031年までCAGR6.67%で成長すると予測されています。
ヨーロッパで最も成長の速い色カテゴリーはどれですか?
青色系が2026年~2031年の期間にCAGR7.27%で最も速い成長を記録すると予測されています。
ヨーロッパで食品着色料需要の最大シェアを持つ国はどこですか?
ドイツは食品・飲料製造基盤に支えられ、2025年に21.75%のシェアで地域市場をリードしています。