
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.23 Milliards de dollars |
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 1.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des colorants alimentaires par Mordor Intelligence
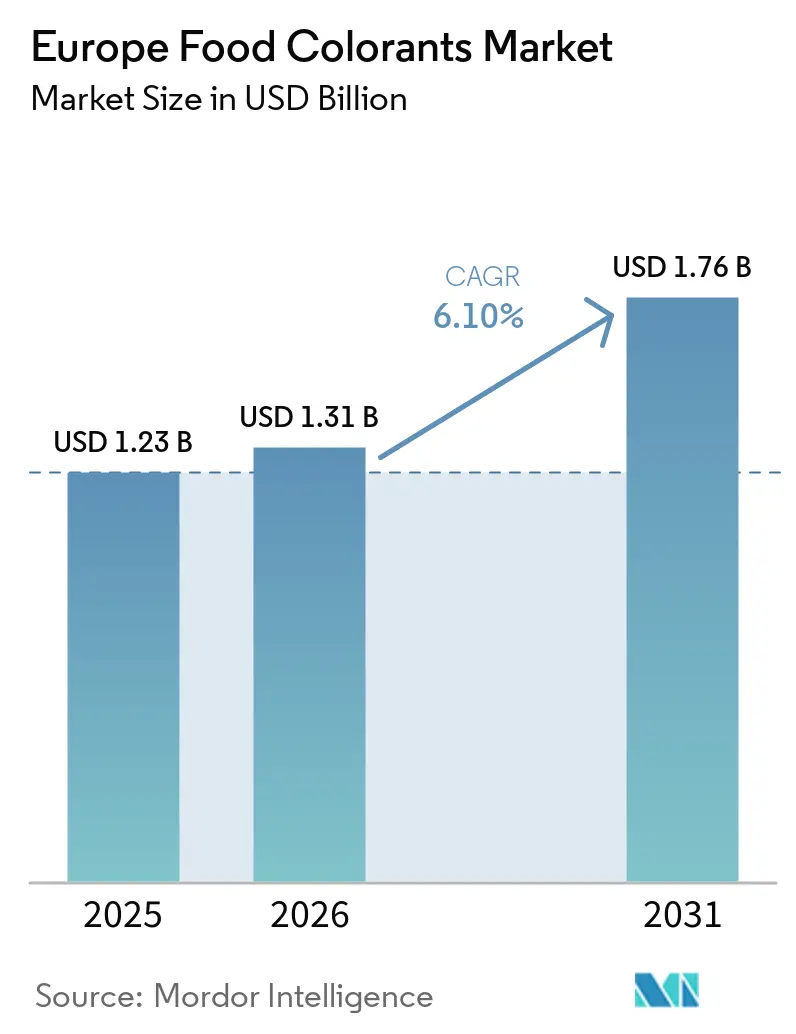
La taille du marché européen des colorants alimentaires était évaluée à 1,23 milliard USD en 2025 et devrait croître de 1,31 milliard USD en 2026 pour atteindre 1,76 milliard USD d'ici 2031, à un CAGR de 6,10 % durant la période de prévision (2026-2031). Le marché européen des colorants alimentaires s'oriente vers les pigments d'origine végétale et issus de la fermentation, les entreprises agroalimentaires répondant aux exigences de transparence des ingrédients et au contrôle réglementaire. Le règlement (CE) n° 1333/2008 impose que les additifs colorants autorisés restent soumis à un examen de sécurité, ce qui maintient la reformulation à l'ordre du jour des fabricants de la région. Le retrait du dioxyde de titane (E171) de l'usage alimentaire dans l'UE a créé un besoin direct de remplacement de la couleur blanche dans les formulations, tandis que les exigences d'avertissement pour certains colorants synthétiques continuent de soutenir l'utilisation d'alternatives naturelles. Les fournisseurs répondent en proposant davantage de soutien applicatif, des pigments bleus stables et des systèmes adaptés aux boissons, aux produits laitiers et à la confiserie. Le marché européen des colorants alimentaires présente donc des opportunités dans la reformulation clean-label, mais le coût, la stabilité et la disponibilité des matières premières restent des contraintes matérielles à l'adoption.
Points clés du rapport
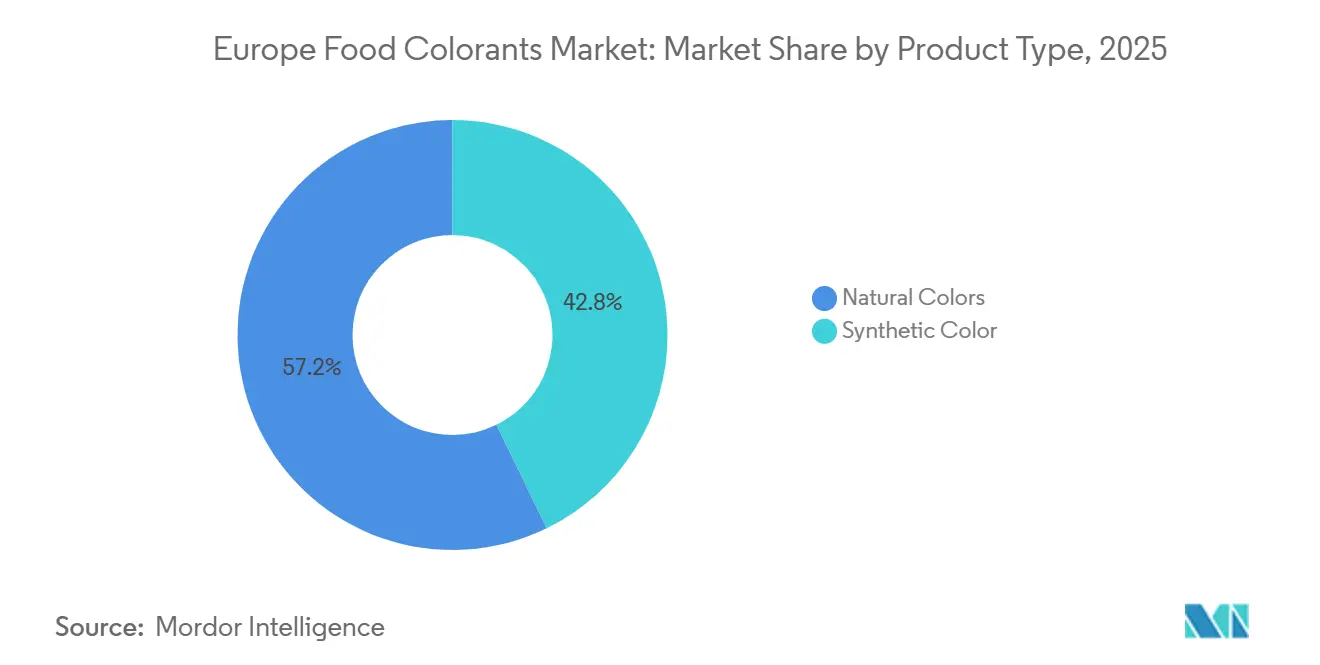
- Par type de produit, les colorants naturels ont dominé le marché européen des colorants alimentaires avec une part de 57,23 % en 2025, tandis que les colorants naturels devraient enregistrer le CAGR le plus rapide de 6,67 % durant 2026-2031.
- Par couleur, les teintes rouges ont représenté la plus grande part du marché européen des colorants alimentaires, à 28,64 % en 2025, tandis que les teintes bleues devraient croître au CAGR le plus rapide de 7,27 % durant 2026-2031.
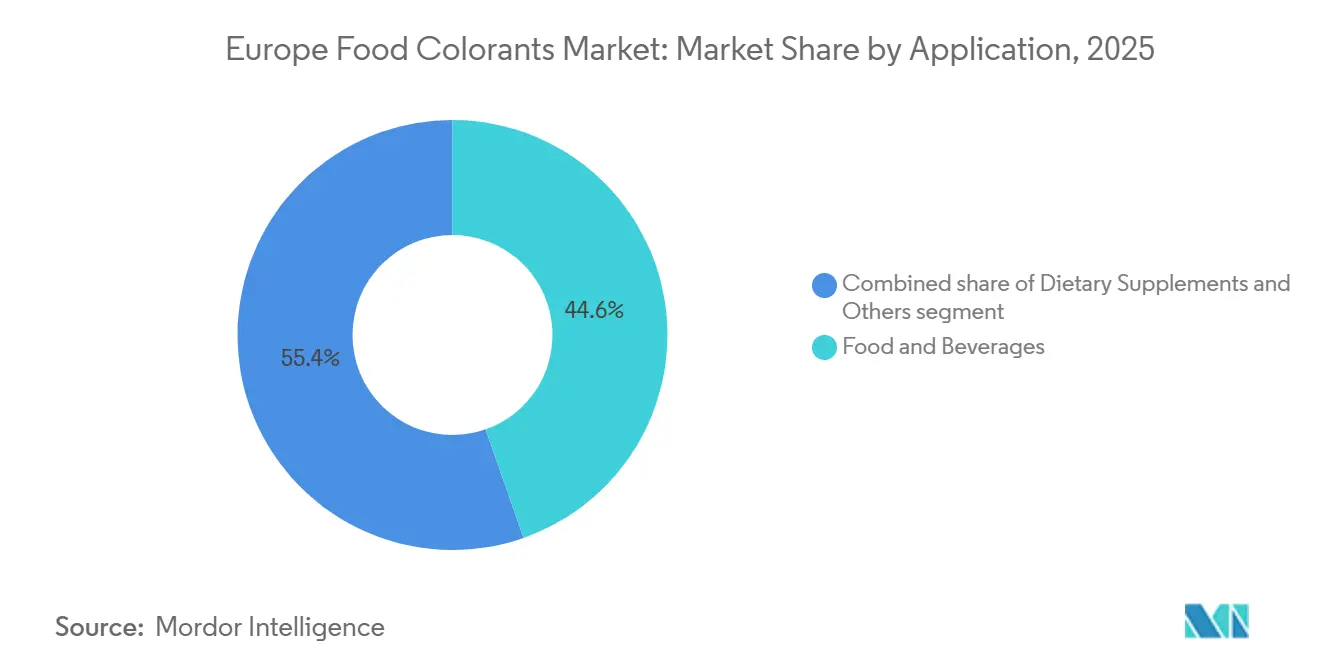
- Par application, l'alimentation et les boissons ont dominé le marché européen des colorants alimentaires avec une part de 44,63 % en 2025, tandis que les compléments alimentaires devraient enregistrer le CAGR le plus rapide de 7,49 % durant 2026-2031.
- Par géographie, l'Allemagne a représenté la plus grande part du marché européen des colorants alimentaires, à 21,75 % en 2025, tandis que la Pologne devrait croître au CAGR le plus rapide de 6,95 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reformulation clean-label et rejet des colorants artificiels par les consommateurs | +1.8% | Mondial, avec une adoption précoce la plus forte au Royaume-Uni, en Allemagne, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Restrictions de l'UE, étiquettes d'avertissement et réévaluation des colorants synthétiques | +1.4% | À l'échelle de l'UE, avec des répercussions au Royaume-Uni via la législation sur les étiquettes d'avertissement maintenue | Court terme (≤ 2 ans) |
| Croissance des boissons fonctionnelles, biologiques et à base de plantes | +0.9% | Demande principale en Allemagne, en Suède et aux Pays-Bas, avec des répercussions en Pologne | Moyen terme (2-4 ans) |
| Expansion des alternatives à base de plantes pour la viande et les produits laitiers | +0.7% | Allemagne, Royaume-Uni et Pays-Bas, avec une vague secondaire en Pologne et en Belgique | Moyen terme (2-4 ans) |
| Valorisation des sous-produits de transformation des fruits et légumes en pigments | +0.4% | Espagne, Italie et Pays-Bas, avec une application plus large dans l'UE | Long terme (≥ 4 ans) |
| Production de colorants par fermentation et biotechnologie | +0.5% | Danemark, Allemagne et France, avec une expansion dans toute l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reformulation clean-label et rejet des colorants artificiels par les consommateurs
La reformulation clean-label est devenue une exigence opérationnelle pour de nombreux fabricants alimentaires européens, plutôt qu'un simple exercice de marque limité. Les distributeurs, notamment Tesco et Carrefour, ont réduit l'utilisation de colorants artificiels dans leurs produits à marque propre, réduisant ainsi l'espace adressable pour les alternatives synthétiques. Le règlement (CE) n° 1333/2008 établit le cadre juridique des additifs alimentaires autorisés, et le cadre de l'UE maintient une exigence d'avertissement pour les colorants communément associés à l'étude de Southampton[1]. Cet environnement impose une plus grande responsabilité aux producteurs alimentaires pour sélectionner des colorants répondant aux attentes en matière d'étiquetage sans compromettre l'apparence reconnaissable du produit. Le marché européen des colorants alimentaires en bénéficie car les fournisseurs de colorants naturels peuvent accompagner la reformulation, les tests de stabilité et la correspondance des couleurs, plutôt que de se limiter à la vente d'une matière première. La Food and Drug Administration américaine a révoqué l'autorisation du rouge FD&C n° 3 en janvier 2025, donnant une raison supplémentaire aux propriétaires de marques multinationales de revoir leurs stratégies de colorants dans toutes les régions.
Restrictions de l'UE, étiquettes d'avertissement et réévaluation des colorants synthétiques
Le cadre réglementaire de l'UE en matière de colorants alimentaires est structurellement orienté vers une restriction progressive des options synthétiques, et cette orientation génère désormais des cycles de reformulation commercialement significatifs. L'approbation par l'EFSA en janvier 2025 de la phycocyanine dérivée de Galdieria sulphuraria, un bleu naturel fermenté et stable, a déclenché une activité de reformulation auprès de 22 marques laitières européennes dans les six mois suivant l'autorisation, les fabricants remplaçant les formulations à base de spiruline présentant des notes marines indésirables dans les yaourts et les crèmes glacées. L'avis positif de l'EFSA de décembre 2025 sur le bleu Jagua marque le premier bleu naturel primaire viable pour les applications à haute température et à faible pH dans les catégories alimentaires reconnues par le Codex, avec une autorisation de mise sur le marché de l'UE attendue entre juin et août 2026. Un angle mort réglementaire à noter est le rythme de suivi de la Commission sur les avis positifs de l'EFSA : les délais entre les avis scientifiques et l'autorisation formelle peuvent s'étendre de six à douze mois, empêchant les fournisseurs de colorants naturels de commercialiser des innovations approuvées et limitant la visibilité des flux de trésorerie pour les entrants biotechnologiques à forte intensité capitalistique. Les facteurs de conformité, notamment le règlement de l'UE sur les nouveaux aliments et le règlement biologique (RCE 889/2008), déterminent en outre quels colorants issus de la fermentation et à base d'algues se développent commercialement en premier sur le marché européen.
Croissance des boissons fonctionnelles, biologiques et à base de plantes
Les boissons fonctionnelles, biologiques et à base de plantes nécessitent des colorants qui restent stables tout au long de la production et offrent une apparence claire en rayon. L'Allemagne dispose d'une large base de demande pour les boissons à base de plantes, où les produits à marque propre représentent une part significative des ventes et font l'objet d'une attention particulière aux déclarations d'ingrédients, selon le Good Food Institute Europe. Ces produits nécessitent souvent des systèmes à base de caroténoïdes, de curcumine ou de spiruline capables de résister aux conditions de traitement sans produire de saveurs indésirables. GNT Group indique que sa technologie Blue for Beverages utilise la spiruline pour offrir des teintes bleues aux boissons sportives et aux boissons gazeuses tout en soutenant un positionnement clean-label. Les fournisseurs qui combinent l'approvisionnement en pigments avec un soutien applicatif peuvent s'intégrer davantage dans les formulations de leurs clients, car les essais en boissons sont difficiles à reproduire dans plusieurs environnements de production. Le marché européen des colorants alimentaires bénéficie de cette tendance, car de plus en plus de boissons nécessitent des systèmes de colorants conçus pour résister à la chaleur, à l'acidité et à l'exposition à la lumière. Le travail supplémentaire requis pour stabiliser un pigment peut augmenter le coût de formulation, mais il peut également rendre les relations établies avec les fournisseurs plus durables.
Expansion des alternatives à base de plantes pour la viande et les produits laitiers
Les alternatives à base de plantes pour la viande et les produits laitiers dépendent des indices visuels, car les consommateurs jugent la ressemblance avec les produits alimentaires familiers avant de les goûter. Une étude comparative publiée en 2025 dans Frontiers in Nutrition a confirmé que tous les produits carnés à base de plantes analysés contenaient des additifs colorants naturels, contre seulement 12,5 % des produits de type burger conventionnels, positionnant l'ingénierie des colorants comme une compétence fondamentale dans la formulation à base de plantes[2]. Cela fait de la sélection des colorants une partie intégrante du développement produit, notamment lorsqu'un fabricant a besoin d'une apparence rouge ou brune semblable à la viande après cuisson. Les systèmes à base de caroténoïdes peuvent être utilisés dans de nombreux produits traités thermiquement, tandis que les anthocyanes et autres colorants naturels peuvent nécessiter un contrôle attentif du pH et des conditions de traitement. Une fois qu'un système de colorants a été valid pour une matrice spécifique, le changement de fournisseur ou d'ingrédients peut nécessiter des essais supplémentaires et une révision de l'étiquetage. Le marché européen des colorants alimentaires est soutenu par cette dépendance technique, même lorsque les marques à base de plantes subissent une pression sur les prix en grande distribution. Les fournisseurs capables d'aider les entreprises alimentaires à satisfaire à la fois les exigences de couleur et d'étiquetage sont plus susceptibles de fidéliser leurs clients que les fournisseurs proposant un pigment standard sans soutien à la formulation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'utilisation plus élevé des pigments naturels | -1.2% | Mondial, avec l'effet le plus fort en Europe centrale et orientale où les prix des colorants synthétiques servent de référence de coût | Court terme (≤ 2 ans) |
| Contraintes de stabilité à la chaleur, à la lumière, au pH et à la matrice | -0.8% | À l'échelle de l'UE, avec l'effet le plus important sur les boissons et les produits laitiers soumis à un traitement thermique intensif | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matières premières et dépendance aux importations | -0.7% | Pays à forte dépendance aux importations extra-UE, notamment l'Allemagne, la France et les Pays-Bas | Moyen terme (2-4 ans) |
| Disponibilité limitée d'alternatives naturelles stables en bleu et en blanc | -0.5% | À l'échelle de l'UE, avec le déficit en bleu le plus aigu en Europe du Nord et de l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'utilisation plus élevé des pigments naturels
Les pigments naturels peuvent coûter deux à cinq fois plus cher que les alternatives synthétiques lorsqu'ils sont mesurés sur la base du coût par unité de force colorante. De nombreux pigments d'origine végétale sont présents à de très faibles concentrations dans la biomasse, de sorte que les fournisseurs ont besoin de davantage de matières premières et d'une extraction soigneusement contrôlée pour atteindre les spécifications de l'UE. Le règlement (UE) n° 231/2012 fixe les spécifications de pureté pour les additifs alimentaires, ajoutant des exigences de contrôle qualité pour les producteurs et les utilisateurs. Ces pressions sur les coûts sont plus difficiles à supporter pour les petites et moyennes entreprises alimentaires, notamment lorsque les distributeurs sont très sensibles aux prix des produits finis. La fermentation pourrait réduire la charge des coûts à terme en diminuant la dépendance à l'extraction agricole et en améliorant la régularité de la production. Le Conseil européen de la recherche a décrit des travaux menés à l'Université technique du Danemark montrant que la production par fermentation à la levure de colorants de type bétalaïne pourrait réduire l'utilisation des terres et l'impact en dioxyde de carbone de 90 % par rapport à l'extraction à partir de betteraves rouges. Jusqu'à ce que ces approches atteignent une échelle commerciale large, le coût plus élevé des ingrédients naturels reste un frein au marché européen des colorants alimentaires.
Contraintes de stabilité à la chaleur, à la lumière, au pH et à la matrice
Les pigments naturels peuvent perdre de leur intensité ou changer de teinte lors du traitement, ce qui limite leur utilisation dans les boissons acides, les préparations à base de fruits et les produits laitiers UHT. Les anthocyanes utilisées pour les teintes rouges et violettes sont sensibles au pH, à la chaleur et à la lumière, de sorte qu'une formulation peut avoir un aspect différent après stockage ou traitement thermique. Le bleu dérivé de la spiruline a historiquement eu des difficultés dans les produits à faible pH, notamment certaines boissons énergisantes et boissons sportives. Givaudan a indiqué qu'Everzure Galdieria, fabriqué à partir de microalgues Galdieria sulphuraria, a reçu l'approbation de la FDA en mai 2025 et est destiné à fournir une option bleue naturelle pour les aliments et boissons acides. Les approches par encapsulation et microémulsion peuvent protéger les pigments sensibles, mais elles augmentent la complexité et le coût de la formulation. Cette barrière technique favorise les fournisseurs disposant de laboratoires applicatifs et peut ralentir la substitution des colorants synthétiques sur le marché européen des colorants alimentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les colorants naturels définissent la décennie de conversionLes colorants naturels représentaient 57,23 % des ventes de colorants alimentaires européens en 2025, ce qui en fait le type de produit dominant. Leur position reflète une reformulation de longue date par les entreprises alimentaires qui doivent répondre au contrôle des consommateurs, aux politiques des distributeurs et aux exigences d'étiquetage de l'UE. La catégorie comprend les anthocyanes, les caroténoïdes, la curcumine, la carmine, la spiruline et une gamme croissante de pigments issus de la fermentation. Les caroténoïdes, tels que le bêta-carotène, l'annatto et l'extrait de paprika, sont importants dans les produits de boulangerie, les fromages fondus et les boissons traitées thermiquement en raison de leurs bonnes performances thermiques. La carmine reste un choix de rouge naturel solide, bien que les exigences véganes et halal aient accru l'intérêt pour les alternatives à base d'anthocyanes et de fermentation. Les colorants naturels permettent également aux producteurs de répondre à la demande d'ingrédients perçus comme plus reconnaissables, même si le choix final dépend toujours des conditions d'application et du coût. Les travaux de l'EFSA sur les colorants alimentaires restent au cœur de cette transition, car l'évaluation de la sécurité et l'autorisation déterminent quels nouveaux pigments peuvent être utilisés par les fabricants alimentaires.
Les colorants naturels sont également le type de produit à la croissance la plus rapide, la taille du marché européen des colorants alimentaires pour ce segment devant croître à un CAGR de 6,67 % durant 2026-2031. La croissance est attendue à mesure que les développeurs de produits en Allemagne, au Royaume-Uni et en France continuent de remplacer les colorants synthétiques dans les produits d'épicerie de marque. Les colorants synthétiques servent encore des applications où les alternatives naturelles ne peuvent pas encore offrir la teinte, l'intensité, la stabilité ou le positionnement en termes de coût requis. Les colorants azoïques, notamment la tartrazine, continuent d'apparaître dans certaines productions destinées à la restauration hors domicile et à l'exportation, même si de nombreuses entreprises alimentaires de marque réduisent leur utilisation. Le bleu reste un domaine de conversion important car le Bleu Brillant FCF peut être difficile à remplacer dans les produits acides et gazéifiés. GNT Group indique que sa technologie Blue for Beverages utilise la spiruline pour créer des teintes bleues clean-label pour les boissons sportives et les boissons gazeuses. Le rythme de la conversion dépendra de la capacité des nouveaux pigments naturels à répondre aux besoins techniques sans rendre le produit fini sensiblement plus coûteux.


Par couleur :
le bleu gagne du terrain à mesure que le déficit d'approvisionnement se réduitLes teintes rouges représentaient 28,64 % de la part du marché européen des colorants alimentaires en 2025, la proportion la plus élevée parmi les catégories de couleurs. Leur demande est portée par la confiserie, la décoration de boulangerie, les boissons et les alternatives à la viande, dans lesquelles le rouge est souvent central à l'apparence attendue du produit. La catégorie rouge offre aux formulateurs plusieurs options naturelles, notamment les anthocyanes de carotte noire et de sureau, les bétanines de betterave rouge et la carmine. Ces alternatives diffèrent en termes de stabilité, de positionnement sur l'étiquette, de source et d'adéquation aux produits véganes ou halal. Les teintes vertes, jaunes et orangées maintiennent leur demande dans les produits laitiers, les snacks et les céréales. Le jaune à base de curcumine peut également bénéficier de son association avec des ingrédients végétaux familiers, bien que son utilisation dépende toujours de l'environnement de traitement. Un large éventail de sources de rouge soutient le choix des clients, mais il exige également que les fournisseurs guident les fabricants vers le bon système pour le produit visé.
Les teintes bleues devraient être la catégorie de couleurs à la croissance la plus rapide, avec un CAGR de 7,27 % entre 2026 et 2031. La catégorie attire l'attention car le bleu dispose de moins d'alternatives naturelles qui restent stables lors du traitement thermique ou dans les boissons acides. Oterra a signalé un avis positif de l'EFSA pour le bleu Jagua en décembre 2025, un développement qui pourrait élargir l'utilisation du bleu naturel une fois le processus d'autorisation achevé. Le violet et le rose représentent également des domaines de croissance dans la confiserie et les boissons fonctionnelles, où l'apparence du produit fait partie de la différenciation. Oterra a lancé FruitMax Purple 105 en 2025, combinant du concentré de carotte noire et de l'extrait d'hibiscus pour une utilisation dans les boissons et la confiserie sur les marchés de l'UE et du Codex. Les teintes brunes constituent un autre domaine de développement pour les boissons premium qui nécessitent une alternative clean-label aux colorants caramel. Le marché européen des colorants alimentaires continuera de dépendre des améliorations techniques dans les bleus et autres teintes difficiles, car ces lacunes déterminent où les colorants synthétiques restent difficiles à remplacer.
Par application :
les compléments alimentaires stimulent la premiumisationL'alimentation et les boissons représentaient 44,63 % de la taille du marché européen des colorants alimentaires en 2025, ce qui en fait le plus grand segment d'application. Le segment comprend la boulangerie et la confiserie, les produits laitiers, les snacks et céréales, et les boissons non alcoolisées. La boulangerie et la confiserie utilisent des colorants pour les glaçages, les gommes, les enrobages et les décorations qui nécessitent une intensité constante d'un lot à l'autre. Les étiquettes des boissons sont très visibles pour les consommateurs, de sorte que la mention d'avertissement associée à certains colorants synthétiques peut directement influencer les décisions de reformulation. Les produits laitiers constituent également un domaine important car les fabricants alimentaires ont besoin d'alternatives au dioxyde de titane pour les produits blancs et opaques. Oterra et Seprify ont annoncé en 2025 un partenariat commercial pour introduire un colorant blanc à base de cellulose dans les applications alimentaires et de boissons en remplacement du dioxyde de titane. Ces applications confèrent au marché européen des colorants alimentaires une large base de demande, mais chaque matrice alimentaire nécessite des évaluations séparées de stabilité et de propriétés sensorielles.
Les compléments alimentaires devraient être l'application à la croissance la plus rapide, avec un CAGR de 7,49 % durant 2026-2031. Les gommes, les capsules molles, les poudres effervescentes et les comprimés utilisent la couleur pour distinguer les formats, les arômes et le positionnement nutritionnel. Ces produits peuvent accorder une plus grande valeur à la différenciation visuelle que de nombreuses catégories alimentaires grand public, réduisant ainsi la sensibilité aux coûts des ingrédients. Les colorants naturels sont utiles lorsqu'une marque de compléments souhaite aligner un message à base de plantes ou axé sur le bien-être avec son design visuel. Les développeurs de produits doivent encore valider les performances car un pigment peut se comporter différemment dans un comprimé sec, une gomme ou un complément liquide. D'autres applications, notamment les aliments pour animaux de compagnie et les produits à la frontière des cosmétiques, offrent une voie supplémentaire aux fournisseurs dont les portefeuilles de colorants s'étendent au-delà de l'alimentation et des boissons. Le marché européen des colorants alimentaires peut bénéficier de cette utilisation plus large, à condition que les fournisseurs maintiennent le soutien technique et réglementaire nécessaire pour chaque application.


Analyse géographique
Marché des colorants alimentaires en Europe occidentale
L'Allemagne détenait 21,75 % de la part de marché européenne des colorants alimentaires en 2025, ce qui en faisait le plus grand marché de la région. Sa position est liée à une importante base de fabrication agroalimentaire et à l'adoption précoce de systèmes de couleurs naturelles par les producteurs nationaux. La demande des consommateurs soucieux de leur santé et l'attention portée à la transparence des ingrédients ont soutenu cette adoption dans les aliments emballés, les boissons, les produits laitiers et la confiserie. Des fournisseurs allemands tels que Symrise et Döhler associent des pigments naturels à des capacités en matière de saveurs et de nutrition, ce qui peut rendre leurs offres plus difficiles à remplacer pour les clients. Cette approche intégrée est importante lorsqu'un fabricant alimentaire doit ajuster simultanément le goût, l'apparence et les déclarations d'étiquetage. Le rôle de l'Allemagne reflète également le poids de son secteur de fabrication alimentaire dans les décisions d'approvisionnement et de développement de produits à l'échelle européenne. Le Royaume-Uni reste pertinent car ses règles relatives aux étiquettes d'avertissement continuent de refléter l'approche de l'UE pour les six colorants de Southampton, malgré son départ du marché unique européen. Les grands distributeurs du Royaume-Uni ont également maintenu des exigences en matière de marques de distributeur favorisant les couleurs naturelles sans déclarations de numéro E. La France contribue à la demande par le biais de l'alimentation haut de gamme et de la confiserie, où l'origine et le positionnement naturel peuvent soutenir des formulations de couleurs à plus haute valeur ajoutée. Les travaux de Givaudan avec Fermentalg sur l'Everzure Galdieria illustrent le rôle de la France à la fois comme marché de consommation et comme lieu de développement de technologies de couleurs naturelles.
Marché des colorants alimentaires en Europe du Nord et centrale
La Pologne devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 6,95 % sur la période 2026-2031. Son secteur de transformation alimentaire évolue des formulations synthétiques vers les couleurs naturelles, les exportateurs servant les distributeurs d'Europe occidentale soumis à des exigences plus strictes en matière d'étiquetage propre. Ce changement incite les fabricants polonais à aligner leurs ingrédients et leur étiquetage sur les normes utilisées dans les circuits de distribution alimentaire allemands et britanniques. La croissance du pays est donc liée à la demande à l'exportation ainsi qu'aux évolutions de la production alimentaire nationale. La Pologne dispose également d'une marge d'adoption des couleurs naturelles dans des applications où le coût a jusqu'à présent favorisé les colorants synthétiques. La Belgique contribue à la demande grâce à sa base de fabrication de confiseries, notamment pour les teintes rouges et brunes stables. La culture alimentaire biologique de la Suède soutient l'utilisation de formulations de couleurs naturelles certifiées biologiques. ScotBio, basée en Écosse, produit des colorants bleus à base de spiruline, tandis que Chromologics, basée à Copenhague, développe une plateforme de fermentation pour les pigments rouges, ajoutant une activité technique à travers l'Europe du Nord. Ces développements montrent que le marché national à la croissance la plus rapide s'inscrit dans une transition régionale plus large, plutôt que dans un changement isolé sur un marché national.
Marchés européens au sens large
L'Italie et l'Espagne occupent des positions importantes sur le marché européen des colorants alimentaires en raison de leurs atouts en matière de transformation alimentaire et de leur demande en formulations spécifiques à certaines catégories. L'utilisation italienne se concentre sur la confiserie, les pâtes et le fromage, où les systèmes à base de caroténoïdes et d'annatto sont couramment pertinents. Sensient dispose d'installations de production en Italie au sein de son réseau international de couleurs naturelles, offrant aux clients un accès régional aux capacités d'approvisionnement et d'application. L'Espagne et les Pays-Bas soutiennent également la base d'approvisionnement régionale grâce à la transformation alimentaire, aux intrants agricoles et à l'accès aux clients des secteurs des boissons et de la boulangerie. L'installation EXBERRY de GNT Group à Mierlo, aux Pays-Bas, dessert la catégorie des couleurs d'origine végétale, tandis que le rôle du pays dans la transformation agricole crée une demande pour les ingrédients utilisés dans les exportations de produits alimentaires transformés. Les Pays-Bas jouent également un rôle de distribution permettant de connecter les fournisseurs d'ingrédients avec les fabricants alimentaires européens. La base agricole et agroalimentaire de l'Espagne lui confère une pertinence pour les pigments dérivés de fruits et légumes. Dans le reste de l'Europe, la demande variera en fonction des catégories alimentaires locales, des normes des distributeurs et de la capacité des producteurs à absorber les coûts plus élevés des couleurs naturelles. Cette diversité géographique contribue à expliquer pourquoi le marché européen des colorants alimentaires comprend à la fois des marchés occidentaux matures et des marchés d'Europe centrale et orientale en développement plus rapide.
Paysage concurrentiel
Concentration du Marché
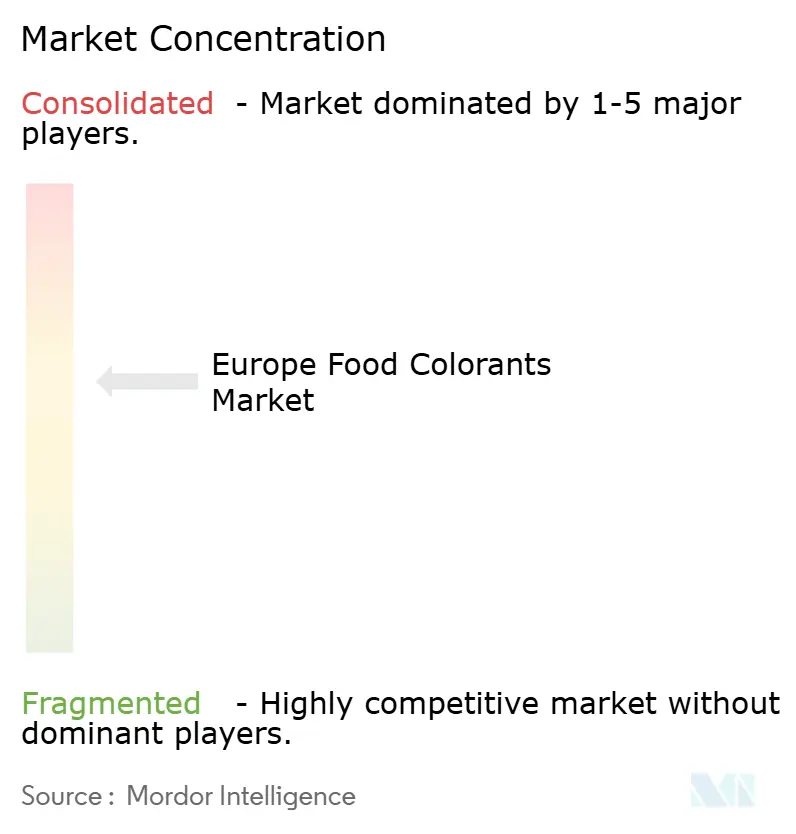
Le marché européen des colorants alimentaires est modérément concentré, avec Oterra, Givaudan, Sensient Technologies, Döhler, GNT Group et d'autres spécialistes établis en concurrence dans l'approvisionnement en colorants naturels. Ces entreprises bénéficient d'un approvisionnement botanique, d'une expérience réglementaire, de laboratoires applicatifs et de la capacité à offrir plusieurs solutions de colorants dans toutes les catégories alimentaires. Oterra occupe une position solide dans les colorants botaniques et a continué à développer le pipeline de bleu naturel. Le rapport d'un avis positif de l'EFSA pour le bleu Jagua est important car le bleu naturel stable reste un domaine limitant pour de nombreuses applications alimentaires. Givaudan Sense Colour combine des capacités de formulation avec des partenariats de fermentation pour développer son offre de bleu naturel. En mai 2025, Givaudan a annoncé l'approbation par la FDA d'Everzure Galdieria, un bleu riche en phycocyanine fabriqué à partir de microalgues Galdieria sulphuraria. Döhler est en concurrence grâce à des mélanges pouvant être combinés avec des systèmes d'arômes, tandis que GNT a positionné les colorants à base de plantes EXBERRY autour d'un traitement sans solvant et des besoins clean-label des distributeurs. La structure du marché récompense les fournisseurs capables de résoudre un problème de développement produit plutôt que de simplement fournir un pigment.
L'attention concurrentielle se concentre sur le bleu stable, les substituts au dioxyde de titane et les pigments fabriqués à partir de sous-produits de la transformation alimentaire. Le bleu naturel en dessous de pH 3 reste un domaine technique ouvert car de nombreux produits de boissons et de confiserie sont acides. Le remplacement du blanc est une autre lacune car aucune option n'a atteint une parité de prix large avec le dioxyde de titane. Le partenariat d'Oterra en 2025 avec Seprify ciblait ce besoin à travers un colorant blanc à base de cellulose destiné aux produits alimentaires et aux boissons. Les colorants issus de la valorisation des déchets attirent également l'attention car ils utilisent des sous-produits de fruits, légumes, algues et épices qui pourraient autrement avoir des utilisations à moindre valeur ajoutée. La Bibliothèque nationale d'agriculture du Département américain de l'agriculture identifie des recherches sur les sous-produits agro-industriels pour les colorants alimentaires naturels de nouvelle génération, notamment des approches pour extraire des pigments utilisables à partir de flux de déchets. Ces domaines peuvent attirer de nouveaux fournisseurs car ils répondent simultanément à la résilience de l'approvisionnement, au coût et aux préférences en matière d'étiquetage. Cependant, le succès dépend toujours de l'approbation réglementaire, d'une qualité constante et de la capacité à augmenter la production.
Chromologics représente un entrant axé sur la biotechnologie sur le marché européen des colorants alimentaires. L'entreprise développe des pigments rouges par fermentation de précision utilisant le champignon Talaromyces atroroseus, dans le but de réduire la dépendance aux matières premières agricoles. En novembre 2025, Chromologics a levé 7 millions EUR auprès de Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures et Synergetic pour soutenir les travaux réglementaires et la montée en puissance de la production de Natu.Red. Les entreprises établies conservent des avantages en matière de qualification client, de continuité de l'approvisionnement et de soutien applicatif établi[3]. Les nouveaux entrants peuvent encore gagner en pertinence lorsqu'ils offrent un colorant plus stable, plus acceptable sur l'étiquette ou moins exposé aux perturbations d'approvisionnement liées aux cultures. La propriété intellectuelle devient de plus en plus importante à mesure que les fournisseurs cherchent à protéger leurs formulations et systèmes de production. L'Office européen des brevets a publié en mai 2025 l'octroi d'un brevet sur une composition à base de betterave, reflétant une activité continue autour des technologies de colorants naturels différenciées.
Leaders du secteur européen des colorants alimentaires
-
Oterra A/S
-
Givaudan SA
-
Sensient Technologies Corporation
-
Döhler GmbH
-
Koninklijke DSM N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des colorants alimentaires Entreprises couvertes dans ce rapport
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Döhler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE
Lire l’analyse des entreprises de marché européen des colorants alimentaires
Développements industriels récents dans Marché européen des colorants alimentaires
- Novembre 2025 : Oterra A/S et l'innovateur suisse Seprify ont annoncé un partenariat commercial stratégique pour commercialiser un colorant blanc à base de plantes en remplacement du dioxyde de titane (TiO₂) dans les applications alimentaires et de boissons. La technologie brevetée à base de cellulose de Seprify offre des effets d'opacité et de blanchiment équivalents au TiO₂, tout en proposant un profil clean-label et renouvelable. Des essais clients étaient actifs au lancement en Europe et à l'échelle mondiale.
- Novembre 2025 : Chromologics A/S a levé 7 millions EUR auprès de Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures et Synergetic, portant le financement total à environ 20 millions EUR. Ce tour de table finance les soumissions réglementaires auprès de l'EFSA et de la FDA pour Natu.Red®, un colorant rouge produit par fermentation de précision du champignon Talaromyces atroroseus, ainsi que la montée en puissance de la production via un partenaire CMO à grande échelle.
- Octobre 2025 : Oterra a lancé FruitMax® Purple 105, un colorant violet clean-label pour les applications dans les boissons et la confiserie, approuvé pour les pays de l'UE et du Codex. Le produit est dérivé de concentré de carotte noire et d'extrait d'hibiscus, offrant une stabilité supérieure aux solutions d'anthocyanes à source unique dans les applications à faible pH, notamment les boissons gazeuses et les gommes.
Périmètre du rapport sur le marché européen des colorants alimentaires
Les colorants alimentaires désignent des substances naturelles ou synthétiques ajoutées aux aliments, aux boissons, aux compléments alimentaires et aux produits connexes pour conférer, améliorer ou restaurer la couleur. Le marché européen des colorants alimentaires est segmenté par type de produit, couleur, application et pays. Par type de produit, le marché est divisé en colorant naturel et colorant synthétique. Le colorant naturel est subdivisé en anthocyanes, caroténoïdes, curcumine, carmine, spiruline et autres types. Le colorant synthétique est subdivisé en colorants azoïques (tartrazine, jaune orangé S, etc.), bleu brillant FCF et autres. Par couleur, le marché comprend le bleu, le vert, le rouge, le jaune, le violet, l'orange, le rose et les autres. Par application, le marché est segmenté en alimentation et boissons, compléments alimentaires et autres applications. L'alimentation et les boissons sont subdivisées en boulangerie et confiserie, produits laitiers, snacks et céréales, boissons et autres. Par pays, le rapport couvre l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède et le reste de l'Europe, avec la taille du marché et les prévisions fournies pour chaque pays. La taille du marché a été calculée en termes de valeur en USD et de volume en tonnes métriques pour tous les segments susmentionnés.
Aperçu de la segmentation
Par type de produit
| Colorant naturel | Anthocyanes |
| Caroténoïdes | |
| Curcumine | |
| Carmine | |
| Spiruline | |
| Autres types | |
| Colorant synthétique | Colorants azoïques (tartrazine, jaune orangé S, etc.) |
| Bleu brillant FCF | |
| Autres |
Par couleur
| Bleu |
| Vert |
| Rouge |
| Jaune |
| Violet |
| Orange |
| Rose |
| Autres |
Par application
| Alimentation et boissons | Boulangerie et confiserie |
| Produits laitiers | |
| Snacks et céréales | |
| Boissons | |
| Autres | |
| Compléments alimentaires | |
| Autres applications |
Par pays
| Allemagne |
| Royaume-Uni |
| Italie |
| France |
| Espagne |
| Pays-Bas |
| Pologne |
| Belgique |
| Suède |
| Reste de l'Europe |
| Par type de produit | Colorant naturel | Anthocyanes |
| Caroténoïdes | ||
| Curcumine | ||
| Carmine | ||
| Spiruline | ||
| Autres types | ||
| Colorant synthétique | Colorants azoïques (tartrazine, jaune orangé S, etc.) | |
| Bleu brillant FCF | ||
| Autres | ||
| Par couleur | Bleu | |
| Vert | ||
| Rouge | ||
| Jaune | ||
| Violet | ||
| Orange | ||
| Rose | ||
| Autres | ||
| Par application | Alimentation et boissons | Boulangerie et confiserie |
| Produits laitiers | ||
| Snacks et céréales | ||
| Boissons | ||
| Autres | ||
| Compléments alimentaires | ||
| Autres applications | ||
| Par pays | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des colorants alimentaires ?
Le marché européen des colorants alimentaires est évalué à 1,31 milliard USD en 2026 et devrait atteindre 1,76 milliard USD d'ici 2031, à un CAGR de 6,1 %.
Quel type de produit domine les colorants alimentaires en Europe ?
Les colorants naturels dominent, avec une part de 57,23 % en 2025, et ils devraient également croître à un CAGR de 6,67 % jusqu'en 2031.
Quelle catégorie de couleurs connaît la croissance la plus rapide en Europe ?
Les teintes bleues devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,27 % durant 2026-2031.
Quel pays détient la plus grande part de la demande en colorants alimentaires en Europe ?
L'Allemagne domine le marché régional avec une part de 21,75 % en 2025, soutenue par sa base de fabrication alimentaire et de boissons.