
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
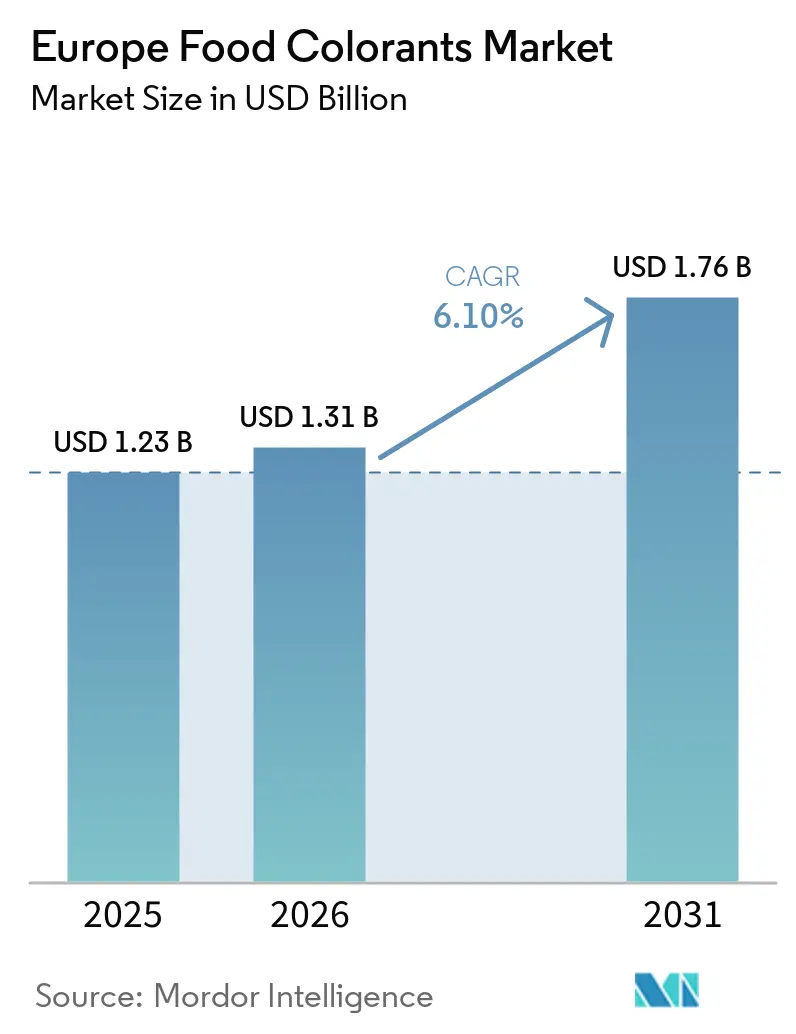
| Tamaño del mercado en el año base (2025) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colorantes Alimentarios en Europa por Mordor Intelligence
El tamaño del mercado de colorantes alimentarios en Europa fue valorado en 1,23 mil millones de USD en 2025 y se estima que crecerá desde 1,31 mil millones de USD en 2026 hasta alcanzar 1,76 mil millones de USD en 2031, a una CAGR del 6,10% durante el período de pronóstico (2026-2031). El mercado europeo de colorantes alimentarios está evolucionando hacia pigmentos de origen vegetal y derivados de la fermentación, a medida que las empresas alimentarias responden a la transparencia de ingredientes y al escrutinio regulatorio. El Reglamento (CE) N.º 1333/2008 exige que los aditivos colorantes autorizados permanezcan sujetos a revisión de seguridad, lo que mantiene la reformulación en la agenda de los fabricantes de toda la región. La eliminación del dióxido de titanio (E171) del uso en alimentos de la UE ha convertido la sustitución del color blanco en una necesidad directa de formulación, mientras que los requisitos de advertencia para ciertos colores sintéticos continúan apoyando el uso de alternativas naturales. Los proveedores están respondiendo con mayor soporte de aplicación, pigmentos azules estables y sistemas que funcionan en bebidas, productos lácteos y confitería. El mercado europeo de colorantes alimentarios tiene, por tanto, oportunidades en la reformulación de etiqueta limpia, aunque el coste, la estabilidad y la disponibilidad de materias primas siguen siendo restricciones materiales para su adopción.
Conclusiones Clave del Informe
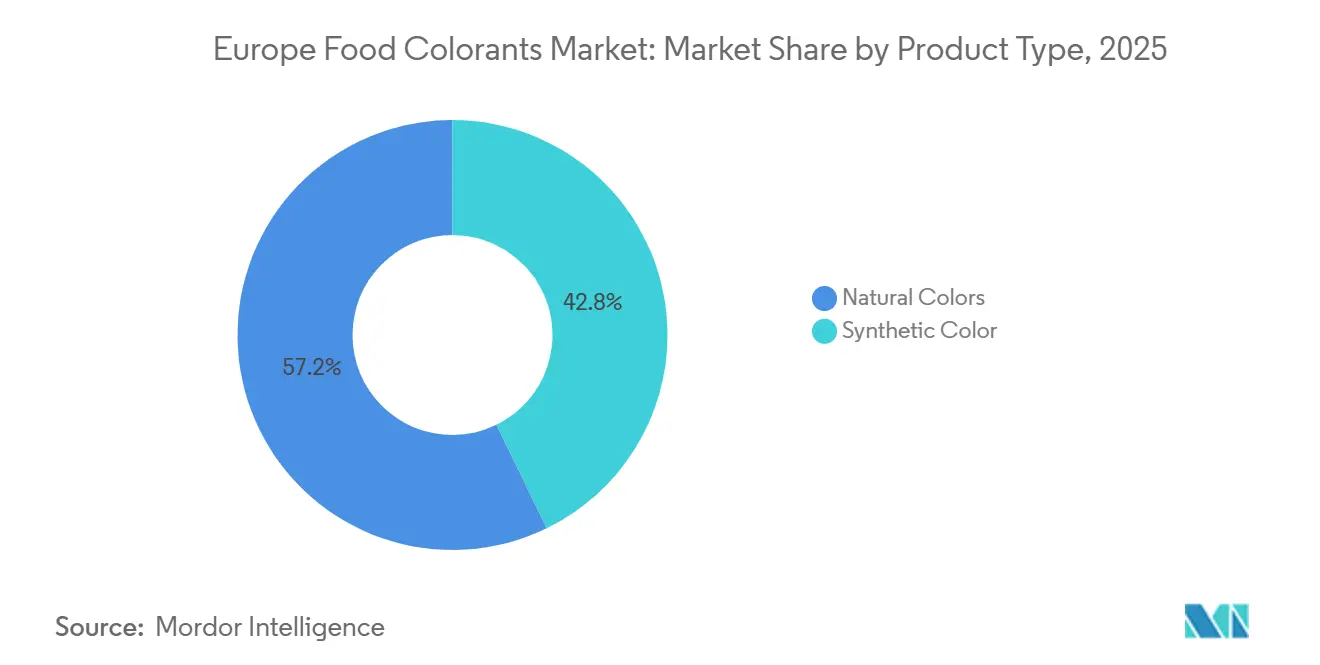
- Por tipo de producto, los colores naturales lideraron el mercado de colorantes alimentarios en Europa con una participación del 57,23% en 2025, mientras que se prevé que los colores naturales registren la CAGR más rápida del 6,67% durante 2026-2031.
- Por color, los tonos rojos representaron la mayor participación del mercado de colorantes alimentarios en Europa, con un 28,64% en 2025, mientras que se proyecta que los tonos azules crezcan a la CAGR más rápida del 7,27% durante 2026-2031.
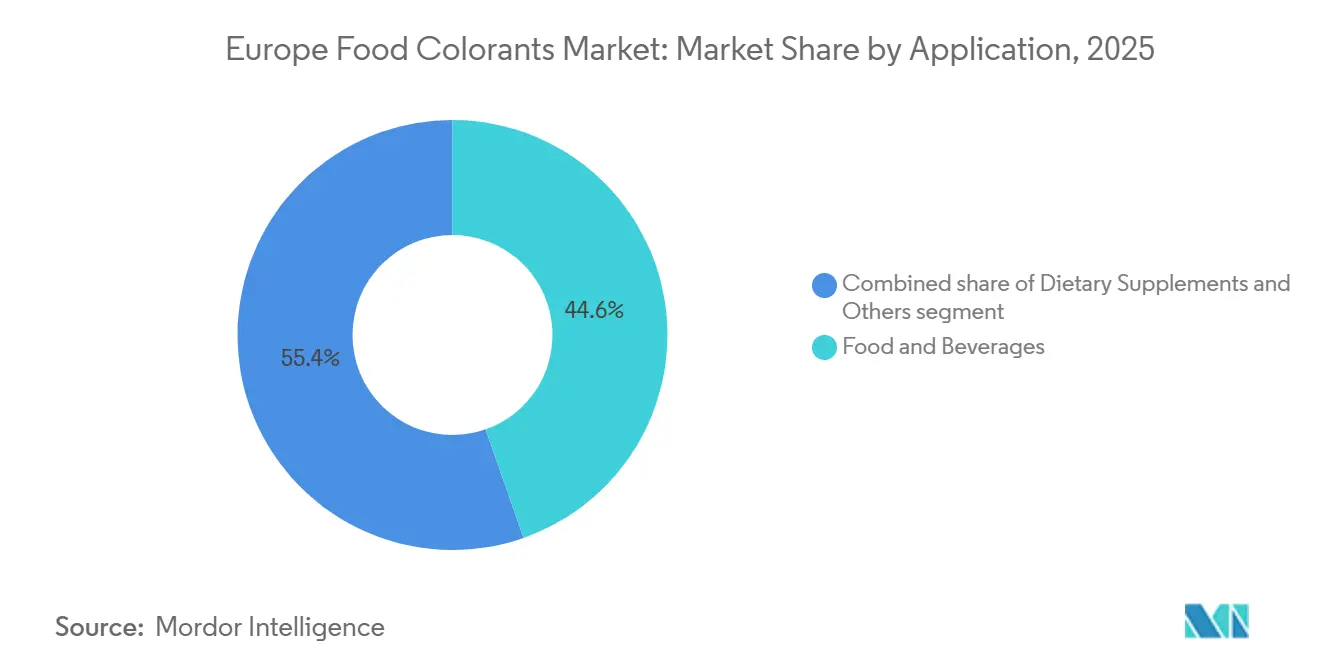
- Por aplicación, alimentos y bebidas lideraron el mercado de colorantes alimentarios en Europa con una participación del 44,63% en 2025, mientras que se prevé que los suplementos dietéticos registren la CAGR más rápida del 7,49% durante 2026-2031.
- Por geografía, Alemania representó la mayor participación del mercado de colorantes alimentarios en Europa, con un 21,75% en 2025, mientras que se proyecta que Polonia crezca a la CAGR más rápida del 6,95% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reformulación de Etiqueta Limpia y Rechazo del Consumidor hacia los Colores Artificiales | +1.8% | Global, con la adopción temprana más fuerte en el Reino Unido, Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Restricciones de la UE, Etiquetas de Advertencia y Reevaluación de Colores Sintéticos | +1.4% | A nivel de la UE, con repercusión en el Reino Unido a través de la legislación de etiquetas de advertencia retenida | Corto plazo (≤ 2 años) |
| Crecimiento de Bebidas Funcionales, Orgánicas y de Base Vegetal | +0.9% | Demanda principal en Alemania, Suecia y los Países Bajos, con repercusión en Polonia | Mediano plazo (2-4 años) |
| Expansión de Alternativas de Carne y Lácteos de Base Vegetal | +0.7% | Alemania, el Reino Unido y los Países Bajos, con una segunda ola en Polonia y Bélgica | Mediano plazo (2-4 años) |
| Aprovechamiento de Subproductos del Procesamiento de Frutas y Verduras en Pigmentos | +0.4% | España, Italia y los Países Bajos, con aplicación más amplia en la UE | Largo plazo (≥ 4 años) |
| Producción de Colores Derivados de la Fermentación y Habilitados por Biotecnología | +0.5% | Dinamarca, Alemania y Francia, con expansión en toda la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reformulación de Etiqueta Limpia y Rechazo del Consumidor hacia los Colores Artificiales
La reformulación de etiqueta limpia se ha convertido en un requisito operativo para muchos fabricantes europeos de alimentos, más que en un ejercicio de marca limitado. Los minoristas, incluidos Tesco y Carrefour, han reducido el uso de colores artificiales en productos de marca propia, reduciendo el espacio disponible para las alternativas sintéticas. El Reglamento (CE) N.º 1333/2008 establece el marco legal para los aditivos alimentarios autorizados, y el marco de la UE mantiene un requisito de advertencia para los colores comúnmente asociados con el estudio de Southampton[1]. Este entorno impone una mayor carga a los productores de alimentos para seleccionar colores que cumplan con las expectativas de etiquetado sin comprometer la apariencia reconocible del producto. El mercado europeo de colorantes alimentarios se beneficia porque los proveedores de colores naturales pueden apoyar la reformulación, las pruebas de estabilidad y la igualación de colores, en lugar de limitarse a vender una materia prima. La Administración de Alimentos y Medicamentos de los Estados Unidos revoc la autorización del Rojo N.º 3 FD&C en enero de 2025, lo que añade otro motivo para que los propietarios de marcas multinacionales revisen sus estrategias de color en todas las regiones.
Restricciones de la UE, Etiquetas de Advertencia y Reevaluación de Colores Sintéticos
El marco regulatorio de colores alimentarios de la UE está estructuralmente orientado hacia la restricción progresiva de las opciones sintéticas, y este sesgo está generando ahora ciclos de reformulación comercialmente significativos. La aprobación de la EFSA en enero de 2025 de la ficocianina derivada de Galdieria sulphuraria, un azul natural fermentado y estable, desencadenó actividad de reformulación en 22 marcas lácteas europeas en los seis meses posteriores a la autorización, a medida que los fabricantes reemplazaban formulaciones de espirulina con notas de algas marinas en yogur y helado. La opinión positiva de la EFSA de diciembre de 2025 sobre el azul Jagua marca el primer azul natural primario viable para aplicaciones a alta temperatura y bajo pH en categorías de alimentos reconocidas por el Codex, con autorización de comercialización en la UE prevista entre junio y agosto de 2026. Un punto ciego regulatorio que merece atención es el ritmo de seguimiento de la Comisión sobre las opiniones positivas de la EFSA: los retrasos entre las opiniones científicas y la autorización formal pueden extenderse de seis a doce meses, lo que impide a los proveedores de colores naturales comercializar innovaciones aprobadas y restringe la visibilidad del flujo de caja para los nuevos participantes de biotecnología con uso intensivo de capital. Los factores de cumplimiento, incluido el Reglamento de la UE sobre Nuevos Alimentos y el Reglamento Orgánico (RCE 889/2008), condicionan aún más qué colores derivados de la fermentación y a base de algas escalan comercialmente primero en el mercado europeo.
Crecimiento de Bebidas Funcionales, Orgánicas y de Base Vegetal
Las bebidas funcionales, orgánicas y de base vegetal necesitan colores que permanezcan estables durante la producción y ofrezcan una apariencia clara en el punto de venta. Alemania tiene una gran base de demanda de bebidas de base vegetal, donde los productos de marca propia representan una parte significativa de las ventas y reciben una atención especial a las declaraciones de ingredientes, según el Good Food Institute Europe. Dichos productos suelen requerir sistemas basados en carotenoides, curcumina o espirulina que puedan soportar las condiciones de procesamiento sin producir sabores indeseables. GNT Group afirma que su tecnología Blue for Beverages utiliza espirulina para ofrecer tonos azules para bebidas deportivas y bebidas carbonatadas, apoyando al mismo tiempo el posicionamiento de etiqueta limpia. Los proveedores que combinan el suministro de pigmentos con soporte de aplicación pueden integrarse más profundamente en las formulaciones de los clientes, ya que las pruebas de bebidas son difíciles de replicar en múltiples entornos de producción. El mercado europeo de colorantes alimentarios se beneficia de este patrón a medida que más bebidas requieren sistemas de color diseñados para el calor, la acidez y la exposición a la luz. El trabajo adicional necesario para estabilizar un pigmento puede aumentar el coste de formulación, pero también puede hacer que las relaciones con proveedores establecidos sean más duraderas.
Expansión de Alternativas de Carne y Lácteos de Base Vegetal
Las alternativas de carne y lácteos de base vegetal dependen de señales visuales porque los consumidores juzgan el parecido con los productos alimenticios familiares antes de probarlos. Un estudio comparativo de 2025 publicado en Frontiers in Nutrition confirmó que todos los productos de carne de base vegetal analizados contenían aditivos colorantes naturales, en comparación con solo el 12,5% de los productos convencionales tipo hamburguesa, posicionando la ingeniería del color como una competencia central en la formulación de base vegetal[2]. Esto convierte la selección del color en parte del desarrollo del producto, especialmente cuando un fabricante necesita una apariencia roja o marrón similar a la carne después de la cocción. Los sistemas de carotenoides pueden utilizarse en muchos productos tratados térmicamente, mientras que las antocianinas y otros colores naturales pueden requerir un control cuidadoso del pH y las condiciones de procesamiento. Una vez que un sistema de color ha sido validado para una matriz específica, cambiar de proveedor o de ingredientes puede requerir pruebas adicionales y una revisión del etiquetado. El mercado europeo de colorantes alimentarios se apoya en esta dependencia técnica, incluso cuando las marcas de base vegetal enfrentan presión de precios en el comercio minorista. Los proveedores que pueden ayudar a las empresas alimentarias a cumplir tanto los requisitos de color como los de etiquetado tienen más probabilidades de retener el negocio que los proveedores que ofrecen un pigmento estándar sin soporte de formulación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Coste de Uso de los Pigmentos Naturales | -1.2% | Global, con el mayor efecto en Europa Central y Oriental, donde los precios sintéticos establecen los puntos de referencia de coste | Corto plazo (≤ 2 años) |
| Restricciones de Estabilidad por Calor, Luz, pH y Matriz | -0.8% | A nivel de la UE, con el mayor efecto en bebidas y productos lácteos con procesamiento térmico intensivo | Mediano plazo (2-4 años) |
| Volatilidad del Suministro de Materias Primas y Dependencia de las Importaciones | -0.7% | Países con alta dependencia de importaciones extracomunitarias, incluidos Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Alternativas Naturales Estables de Color Azul y Blanco | -0.5% | A nivel de la UE, con la brecha del azul más aguda en el norte y oeste de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Coste de Uso de los Pigmentos Naturales
Los pigmentos naturales pueden costar entre dos y cinco veces más que las alternativas sintéticas cuando se miden en términos de coste por unidad de intensidad de color. Muchos pigmentos de origen vegetal se encuentran en concentraciones muy bajas en la biomasa, por lo que los proveedores necesitan más materia prima y una extracción cuidadosamente controlada para cumplir con las especificaciones de la UE. El Reglamento (UE) N.º 231/2012 establece especificaciones de pureza para los aditivos alimentarios, lo que añade necesidades de control de calidad para productores y usuarios. Estas presiones de coste son más difíciles de asumir para las pequeñas y medianas empresas alimentarias, especialmente cuando los minoristas son muy sensibles a los precios finales de los productos. La fermentación puede reducir la carga de costes con el tiempo al disminuir la dependencia de la extracción agrícola y mejorar la consistencia de la producción. El Consejo Europeo de Investigación ha descrito trabajos en la Universidad Técnica de Dinamarca que muestran que la producción de colores de tipo betalaina mediante fermentación con levadura podría reducir el uso de suelo y el impacto de dióxido de carbono en un 90% en comparación con la extracción de remolacha roja. Hasta que estos enfoques alcancen una escala comercial amplia, el mayor coste de los ingredientes naturales sigue siendo una restricción para el mercado europeo de colorantes alimentarios.
Restricciones de Estabilidad por Calor, Luz, pH y Matriz
Los pigmentos naturales pueden perder intensidad o cambiar de tono durante el procesamiento, lo que limita su uso en bebidas ácidas, preparaciones de frutas y productos lácteos UHT. Las antocianinas utilizadas para los tonos rojos y morados son sensibles al pH, el calor y la luz, por lo que una formulación puede verse diferente después del almacenamiento o el tratamiento térmico. El azul derivado de la espirulina ha tenido históricamente dificultades en productos con bajo pH, incluidas algunas bebidas energéticas y bebidas deportivas. Givaudan informó que Everzure Galdieria, elaborado con microalgas Galdieria sulphuraria, recibió la aprobación de la FDA en mayo de 2025 y está destinado a proporcionar una opción de azul natural para alimentos y bebidas ácidos. Los enfoques de encapsulación y microemulsión pueden proteger los pigmentos sensibles, pero aumentan la complejidad y el coste de la formulación. Esta barrera técnica favorece a los proveedores con laboratorios de aplicación y puede ralentizar la sustitución de colores sintéticos en el mercado europeo de colorantes alimentarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Colores Naturales Definen la Década de ConversiónLos colores naturales representaron el 57,23% de las ventas de colorantes alimentarios europeos en 2025, convirtiéndolos en el tipo de producto líder. Su posición refleja la reformulación de larga data por parte de las empresas alimentarias que necesitan responder al escrutinio de los consumidores, las políticas de los minoristas y los requisitos de etiquetado de la UE. La categoría incluye antocianinas, carotenoides, curcumina, carmín, espirulina y una gama en desarrollo de pigmentos derivados de la fermentación. Los carotenoides, como el betacaroteno, el annatto y el extracto de pimentón, son importantes en productos horneados, queso procesado y bebidas tratadas térmicamente debido a su útil rendimiento térmico. El carmín sigue siendo una sólida opción de rojo natural, aunque los requisitos veganos y halal han aumentado el interés en las alternativas basadas en antocianinas y fermentación. Los colores naturales también permiten a los productores satisfacer la demanda de ingredientes percibidos como más reconocibles, aunque la elección final sigue dependiendo de las condiciones de aplicación y el coste. El trabajo de la EFSA en materia de colores alimentarios sigue siendo central en esta transición, ya que la evaluación de seguridad y la autorización determinan qué nuevos pigmentos pueden ser utilizados por los fabricantes de alimentos.
Los colores naturales son también el tipo de producto de más rápido crecimiento, con el tamaño del mercado europeo de colorantes alimentarios para el segmento proyectado para crecer a una CAGR del 6,67% durante 2026-2031. Se espera crecimiento a medida que los desarrolladores de productos en Alemania, el Reino Unido y Francia continúen reemplazando los colores sintéticos en productos de alimentación de marca. Los colores sintéticos siguen sirviendo a aplicaciones donde las alternativas naturales aún no pueden ofrecer el tono, la intensidad, la estabilidad o el coste requeridos. Los colorantes azo, incluida la tartrazina, continúan apareciendo en algunas producciones orientadas a la restauración y la exportación, incluso cuando muchas empresas alimentarias de marca reducen su uso. El azul sigue siendo un área de conversión significativa porque el Azul Brillante FCF puede ser difícil de reemplazar en productos ácidos y carbonatados. GNT Group afirma que su tecnología Blue for Beverages utiliza espirulina para crear tonos azules de etiqueta limpia para bebidas deportivas y bebidas carbonatadas. El ritmo de conversión dependerá de si los pigmentos naturales más nuevos pueden satisfacer las necesidades técnicas sin encarecer materialmente el producto terminado.


Por Color:
El Azul Gana Terreno a Medida que se Reduce la Brecha de SuministroLos tonos rojos representaron el 28,64% de la participación del mercado de colorantes alimentarios en Europa en 2025, la proporción más alta entre las categorías de color. Su demanda está impulsada por la confitería, la decoración de panadería, las bebidas y las alternativas cárnicas, en las que el rojo suele ser central para la apariencia esperada del producto. La categoría roja ofrece a los formuladores varias opciones naturales, incluidas las antocianinas de zanahoria negra y saúco, las betaninas de remolacha roja y el carmín. Estas alternativas difieren en estabilidad, posición en la etiqueta, origen y adecuación para productos veganos o halal. Los tonos verdes, amarillos y naranja mantienen la demanda en productos lácteos, aperitivos y cereales. El amarillo a base de curcumina también puede beneficiarse de su asociación con ingredientes vegetales familiares, aunque su uso sigue dependiendo del entorno de procesamiento. Una amplia gama de fuentes de rojo apoya la elección del cliente, pero también requiere que los proveedores orienten a los fabricantes hacia el sistema adecuado para el producto previsto.
Se prevé que los tonos azules sean la categoría de color de más rápido crecimiento, con una CAGR del 7,27% entre 2026 y 2031. La categoría está ganando atención porque el azul tiene menos alternativas naturales que permanezcan estables durante el tratamiento térmico o en bebidas ácidas. Oterra informó de una opinión positiva de la EFSA sobre el azul Jagua en diciembre de 2025, un desarrollo que podría ampliar el uso del azul natural una vez completado el proceso de autorización. El morado y el rosa también representan áreas de crecimiento en confitería y bebidas funcionales, donde la apariencia del producto forma parte de la diferenciación. Oterra introdujo FruitMax Purple 105 en 2025, combinando concentrado de zanahoria negra y extracto de hibisco para uso en bebidas y confitería en mercados de la UE y del Codex. Los tonos marrones son otra área de desarrollo para bebidas premium que necesitan una alternativa de etiqueta limpia a los colores de caramelo. El mercado europeo de colorantes alimentarios seguirá dependiendo de las mejoras técnicas en los azules y otros tonos difíciles, porque estas brechas determinan dónde los colores sintéticos siguen siendo difíciles de reemplazar.
Por Aplicación:
Los Suplementos Dietéticos Impulsan la PremiumizaciónLos alimentos y bebidas representaron el 44,63% del tamaño del mercado europeo de colorantes alimentarios en 2025, convirtiéndolo en el segmento de aplicación más grande. El segmento incluye panadería y confitería, lácteos, aperitivos y cereales, y bebidas no alcohólicas. La panadería y la confitería utilizan colores para glaseados, gominolas, recubrimientos y decoraciones que necesitan una intensidad consistente de lote en lote. Las etiquetas de las bebidas son muy visibles para los consumidores, por lo que la declaración de advertencia asociada a ciertos colores sintéticos puede influir directamente en las decisiones de reformulación. Los lácteos también son un área importante porque los fabricantes de alimentos necesitan alternativas al dióxido de titanio para productos blancos y opacos. Oterra y Seprify anunciaron en 2025 una asociación comercial para llevar un colorante blanco a base de celulosa a aplicaciones de alimentos y bebidas como sustituto del dióxido de titanio. Estas aplicaciones dan al mercado europeo de colorantes alimentarios una amplia base de demanda, pero cada matriz alimentaria requiere evaluaciones separadas de estabilidad y sensoriales.
Se proyecta que los suplementos dietéticos sean la aplicación de más rápido crecimiento, con una CAGR del 7,49% durante 2026-2031. Las gominolas, los softgels, los polvos efervescentes y los comprimidos utilizan el color para distinguir formatos, sabores y posicionamiento de nutrientes. Estos productos pueden otorgar mayor valor a la diferenciación visual que muchas categorías de alimentos convencionales, reduciendo la sensibilidad a los costes de los ingredientes. Los colores naturales son útiles cuando una marca de suplementos quiere alinear un mensaje de base vegetal o de bienestar con su diseño visual. Los desarrolladores de productos aún necesitan validar el rendimiento porque un pigmento puede comportarse de manera diferente en un comprimido seco, una gominola o un suplemento líquido. Otras aplicaciones, incluidos los alimentos para mascotas y los productos adyacentes a la cosmética, proporcionan una vía adicional para los proveedores con carteras de colores que se extienden más allá de los alimentos y las bebidas. El mercado europeo de colorantes alimentarios puede beneficiarse de este uso más amplio, siempre que los proveedores mantengan el soporte técnico y regulatorio necesario para cada aplicación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Colorantes Alimentarios de Europa Occidental
Alemania concentró el 21,75% de la cuota del mercado europeo de colorantes alimentarios en 2025, convirtiéndose en el mayor mercado de la región. Su posición está vinculada a una amplia base de fabricación de alimentos y bebidas y a la adopción temprana de sistemas de coloración natural por parte de los productores nacionales. La demanda de los consumidores orientada a la salud y la atención a la transparencia de los ingredientes han respaldado esta adopción en alimentos envasados, bebidas, productos lácteos y confitería. Proveedores alemanes como Symrise y Döhler combinan pigmentos naturales con capacidades de sabor y nutrición, lo que puede dificultar que los clientes sustituyan sus ofertas. Este enfoque integrado cobra importancia cuando un productor de alimentos necesita ajustar simultáneamente el sabor, la apariencia y las declaraciones de etiquetado. El papel de Alemania también refleja el peso de su sector de fabricación de alimentos en las decisiones de aprovisionamiento y desarrollo de productos a nivel europeo. El Reino Unido sigue siendo relevante porque sus normas de etiquetado de advertencia continúan reflejando el enfoque de la UE para los seis colorantes de Southampton, a pesar de su salida del mercado único europeo. Los principales minoristas del Reino Unido también han mantenido requisitos de marca propia que favorecen los colores naturales sin declaraciones de número E. Francia añade demanda a través de la alimentación premium y la confitería, donde el origen y el posicionamiento natural pueden respaldar formulaciones de color de mayor valor. El trabajo de Givaudan con Fermentalg en Everzure Galdieria ilustra el papel de Francia tanto como mercado de consumo como ubicación para el desarrollo de tecnología de coloración natural.
Mercado de Colorantes Alimentarios del Norte y Centro de Europa
Se proyecta que Polonia sea la geografía de mayor crecimiento, con una CAGR del 6,95% durante 2026-2031. Su sector de procesamiento de alimentos está transitando de formulaciones sintéticas hacia colores naturales, a medida que los exportadores abastecen a minoristas de Europa Occidental con requisitos de etiquetado limpio más estrictos. Este cambio otorga a los fabricantes polacos un incentivo para alinear sus ingredientes y etiquetado con los estándares utilizados en los canales de distribución minorista de Alemania y el Reino Unido. El crecimiento del país está, por tanto, vinculado tanto a la demanda de exportación como a los cambios en la producción alimentaria nacional. Polonia también cuenta con margen para la adopción de colores naturales en aplicaciones donde el coste ha favorecido previamente a los colorantes sintéticos. Bélgica aporta demanda a través de su base de fabricación de confitería, especialmente para tonos rojos y marrones estables. La cultura de alimentación orgánica de Suecia respalda el uso de formulaciones de coloración natural con certificación ecológica. ScotBio, con sede en Escocia, produce colorantes azules a base de espirulina, mientras que Chromologics, con sede en Copenhague, está desarrollando una plataforma de fermentación para pigmentos rojos, añadiendo actividad técnica en toda Europa del Norte. Estos desarrollos demuestran que el mercado nacional de mayor crecimiento forma parte de una transición regional más amplia, en lugar de un cambio aislado en un único mercado nacional.
Mercados Europeos más Amplios
Italia y España ocupan posiciones importantes en el mercado europeo de colorantes alimentarios debido a sus fortalezas en el procesamiento de alimentos y a su demanda de formulaciones específicas por categoría. El uso en Italia se centra en confitería, pasta y queso, donde los sistemas de carotenoides y annatto son habitualmente relevantes. Sensient cuenta con instalaciones de producción en Italia dentro de su red internacional de coloración natural, lo que ofrece a los clientes acceso regional a capacidades de suministro y aplicación. España y los Países Bajos también refuerzan la base de suministro regional a través del procesamiento de alimentos, insumos agrícolas y el acceso a clientes del sector de bebidas y panadería. La instalación EXBERRY de GNT Group en Mierlo, Países Bajos, atiende la categoría de coloración de origen vegetal, mientras que el papel del país en el procesamiento agrícola genera demanda de ingredientes utilizados en exportaciones de alimentos procesados. Los Países Bajos también desempeñan un papel de distribución que puede conectar a los proveedores de ingredientes con los fabricantes de alimentos europeos. La base agrícola y de procesamiento de alimentos de España le otorga relevancia en el ámbito de los pigmentos derivados de frutas y verduras. En el resto de Europa, la demanda variará en función de las categorías alimentarias locales, los estándares de los minoristas y la capacidad de los productores para absorber los mayores costes de los colores naturales. Esta combinación geográfica ayuda a explicar por qué el mercado europeo de colorantes alimentarios incluye tanto mercados occidentales maduros como mercados de Europa Central y Oriental en desarrollo más acelerado.
Panorama Competitivo
Concentración del Mercado
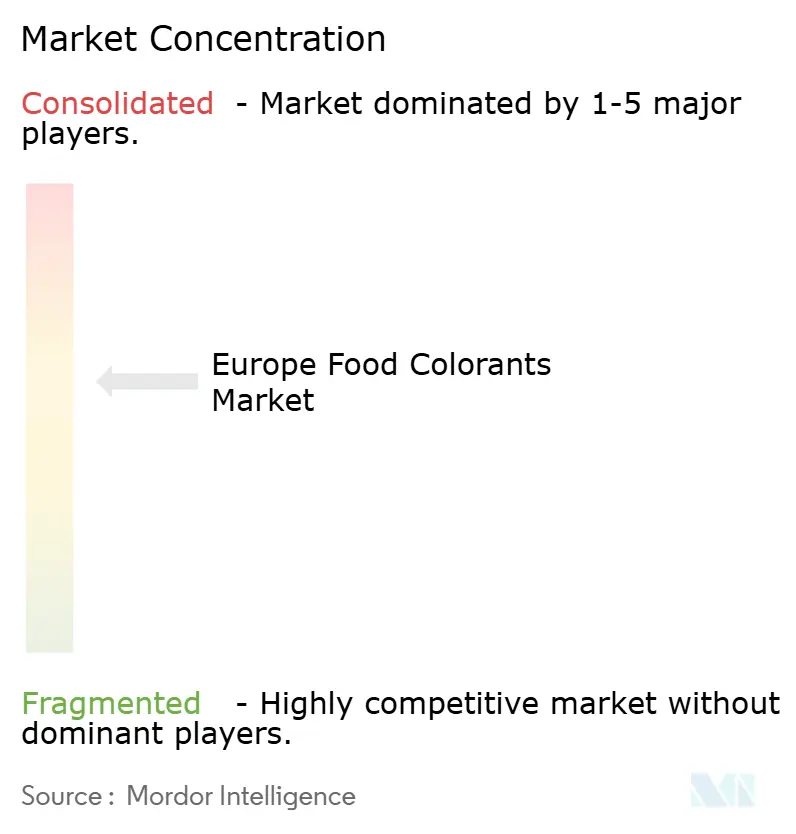
El mercado europeo de colorantes alimentarios está moderadamente concentrado, con Oterra, Givaudan, Sensient Technologies, Döhler, GNT Group y otros especialistas establecidos compitiendo en el suministro de colores naturales. Estas empresas se benefician de la obtención de materias primas botánicas, la experiencia regulatoria, los laboratorios de aplicación y la capacidad de ofrecer múltiples soluciones de color en todas las categorías de alimentos. Oterra tiene una posición sólida en colores botánicos y ha continuado desarrollando la cartera de azul natural. El informe de una opinión positiva de la EFSA sobre el azul Jagua es importante porque el azul natural estable sigue siendo un área limitante para muchas aplicaciones alimentarias. Givaudan Sense Colour combina capacidad de formulación con asociaciones de fermentación para desarrollar su oferta de azul natural. En mayo de 2025, Givaudan anunció la aprobación de la FDA de Everzure Galdieria, un azul rico en ficocianina elaborado a partir de microalgas Galdieria sulphuraria. Döhler compite a través de mezclas que pueden combinarse con sistemas de sabor, mientras que GNT ha posicionado los colores de base vegetal EXBERRY en torno al procesamiento sin disolventes y las necesidades de etiqueta limpia de los minoristas. La estructura del mercado recompensa a los proveedores que pueden resolver un problema de desarrollo de productos en lugar de simplemente proporcionar un pigmento.
La atención competitiva se concentra en el azul estable, los sustitutos del dióxido de titanio y los pigmentos elaborados a partir de subproductos del procesamiento de alimentos. El azul natural por debajo de pH 3 sigue siendo un área técnica abierta porque muchos productos de bebidas y confitería son ácidos. La sustitución del blanco es otra brecha porque ninguna opción ha alcanzado una paridad de precios amplia con el dióxido de titanio. La asociación de Oterra con Seprify en 2025 abordó esta necesidad a través de un colorante blanco a base de celulosa destinado a productos de alimentos y bebidas. Los colores de aprovechamiento también están ganando atención porque utilizan subproductos de frutas, verduras, algas y especias que de otro modo tendrían usos de menor valor. La Biblioteca Nacional de Agricultura del Departamento de Agricultura de los Estados Unidos identifica investigaciones sobre subproductos agroindustriales para colorantes alimentarios naturales de próxima generación, incluidos enfoques para extraer pigmentos utilizables de corrientes de residuos. Estas áreas pueden atraer a nuevos proveedores porque abordan simultáneamente la resiliencia del suministro, el coste y las preferencias de etiquetado. Sin embargo, el éxito sigue dependiendo de la aprobación regulatoria, la calidad consistente y la capacidad de escalar la producción.
Chromologics representa un participante enfocado en biotecnología en el mercado europeo de colorantes alimentarios. La empresa está desarrollando pigmentos rojos mediante fermentación de precisión utilizando el hongo Talaromyces atroroseus, con el objetivo de reducir la dependencia de las materias primas agrícolas. En noviembre de 2025, Chromologics recaudó 7 millones de EUR de Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures y Synergetic para apoyar el trabajo regulatorio y el escalado de producción de Natu.Red. Las empresas establecidas conservan ventajas en la calificación de clientes, la continuidad del suministro y el soporte de aplicación establecido[3]. Los nuevos participantes aún pueden ganar relevancia cuando ofrecen un color más estable, más aceptable en la etiqueta o menos expuesto a interrupciones del suministro relacionadas con los cultivos. La propiedad intelectual está adquiriendo mayor importancia a medida que los proveedores buscan protección para las formulaciones y los sistemas de producción. La Oficina Europea de Patentes publicó una concesión de patente de composición de remolacha en mayo de 2025, lo que refleja la actividad continua en torno a tecnologías de colores naturales diferenciadas.
Líderes del Sector de Colorantes Alimentarios en Europa
-
Oterra A/S
-
Givaudan SA
-
Sensient Technologies Corporation
-
Döhler GmbH
-
Koninklijke DSM N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Colorantes Alimentarios Empresas cubiertas en este informe
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Döhler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE
Lea el análisis de las empresas de mercado europeo de colorantes alimentarios
Desarrollos recientes de la industria en Mercado Europeo de Colorantes Alimentarios
- Noviembre de 2025: Oterra A/S y la innovadora suiza Seprify anunciaron una asociación comercial estratégica para comercializar un colorante blanco de base vegetal como sustituto del dióxido de titanio (TiO₂) en aplicaciones de alimentos y bebidas. La tecnología patentada a base de celulosa de Seprify ofrece efectos de opacidad y blanqueamiento equivalentes al TiO₂, con un perfil de etiqueta limpia y renovable. Las pruebas con clientes estaban activas en el momento del lanzamiento en Europa y a nivel mundial.
- Noviembre de 2025: Chromologics A/S recaudó 7 millones de EUR de Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures y Synergetic, elevando la financiación total a aproximadamente 20 millones de EUR. La ronda financia las presentaciones regulatorias ante la EFSA y la FDA para Natu.Red®, un colorante rojo producido por fermentación de precisión del hongo Talaromyces atroroseus, y el escalado de producción a través de un socio CMO a gran escala.
- Octubre de 2025: Oterra lanzó FruitMax® Purple 105, un colorante morado de etiqueta limpia para aplicaciones de bebidas y confitería, aprobado para países de la UE y del Codex. El producto se deriva de concentrado de zanahoria negra y extracto de hibisco, ofreciendo una estabilidad superior a las soluciones de antocianinas de fuente única en aplicaciones de bajo pH, incluidas bebidas carbonatadas y gominolas.
Alcance del Informe del Mercado de Colorantes Alimentarios en Europa
Los colorantes alimentarios se refieren a sustancias naturales o sintéticas añadidas a alimentos, bebidas, suplementos dietéticos y productos relacionados para impartir, realzar o restaurar el color. El Mercado de Colorantes Alimentarios en Europa está segmentado por tipo de producto, color, aplicación y país. Por tipo de producto, el mercado se divide en Color Natural y Color Sintético. El Color Natural se segmenta adicionalmente en Antocianinas, Carotenoides, Curcumina, Carmín, Espirulina y Otros Tipos. El Color Sintético se segmenta adicionalmente en Colorantes Azo (Tartrazina, Amarillo Ocaso, etc.), Azul Brillante FCF y Otros. Por color, el mercado incluye Azul, Verde, Rojo, Amarillo, Morado, Naranja, Rosa y Otros. Por aplicación, el mercado está segmentado en Alimentos y Bebidas, Suplementos Dietéticos y Otras Aplicaciones. Alimentos y Bebidas se segmenta adicionalmente en Panadería y Confitería, Productos Lácteos, Aperitivos y Cereales, Bebidas y Otros. Por país, el informe cubre Alemania, el Reino Unido, Italia, Francia, España, los Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa, con el tamaño del mercado y las previsiones proporcionadas para cada país. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en toneladas métricas para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
Por Tipo de Producto
| Color Natural | Antocianinas |
| Carotenoides | |
| Curcumina | |
| Carmín | |
| Espirulina | |
| Otros Tipos | |
| Color Sintético | Colorantes Azo (Tartrazina, Amarillo Ocaso, etc.) |
| Azul Brillante FCF | |
| Otros |
Por Color
| Azul |
| Verde |
| Rojo |
| Amarillo |
| Morado |
| Naranja |
| Rosa |
| Otros |
Por Aplicación
| Alimentos y Bebidas | Panadería y Confitería |
| Productos Lácteos | |
| Aperitivos y Cereales | |
| Bebidas | |
| Otros | |
| Suplementos Dietéticos | |
| Otras Aplicaciones |
Por País
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Países Bajos |
| Polonia |
| Bélgica |
| Suecia |
| Resto de Europa |
| Por Tipo de Producto | Color Natural | Antocianinas |
| Carotenoides | ||
| Curcumina | ||
| Carmín | ||
| Espirulina | ||
| Otros Tipos | ||
| Color Sintético | Colorantes Azo (Tartrazina, Amarillo Ocaso, etc.) | |
| Azul Brillante FCF | ||
| Otros | ||
| Por Color | Azul | |
| Verde | ||
| Rojo | ||
| Amarillo | ||
| Morado | ||
| Naranja | ||
| Rosa | ||
| Otros | ||
| Por Aplicación | Alimentos y Bebidas | Panadería y Confitería |
| Productos Lácteos | ||
| Aperitivos y Cereales | ||
| Bebidas | ||
| Otros | ||
| Suplementos Dietéticos | ||
| Otras Aplicaciones | ||
| Por País | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de colorantes alimentarios en Europa?
El mercado de colorantes alimentarios en Europa está valorado en 1,31 mil millones de USD en 2026 y se proyecta que alcance 1,76 mil millones de USD en 2031, a una CAGR del 6,1%.
¿Qué tipo de producto lidera los colorantes alimentarios en Europa?
Los colores naturales lideran, con una participación del 57,23% en 2025, y también se prevé que crezcan a una CAGR del 6,67% hasta 2031.
¿Qué categoría de color crece más rápido en Europa?
Se proyecta que los tonos azules registren el crecimiento más rápido, con una CAGR del 7,27% durante 2026-2031.
¿Qué país tiene la mayor participación en la demanda de colorantes alimentarios en Europa?
Alemania lidera el mercado regional con una participación del 21,75% en 2025, apoyada por su base de fabricación de alimentos y bebidas.