
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
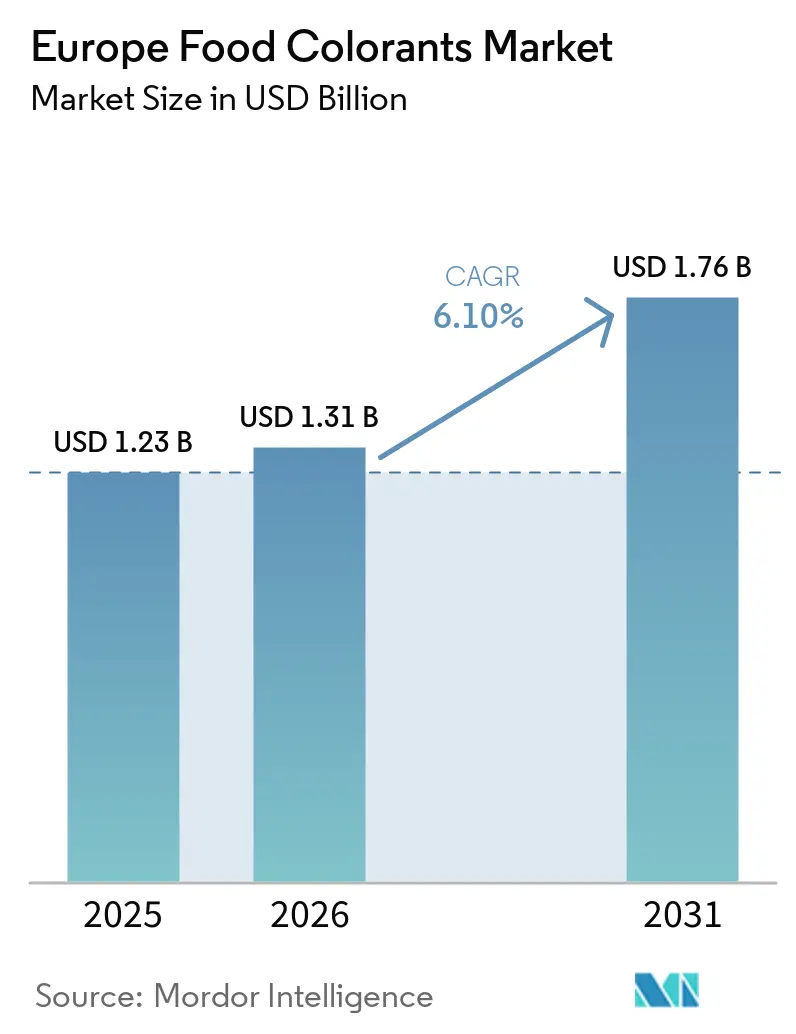
| Marktgröße im Basisjahr (2025) | 1.23 Milliarden US-Dollar |
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 1.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Lebensmittelfarbstoffmarktes von Mordor Intelligence
Die Marktgröße des europäischen Lebensmittelfarbstoffmarktes wurde im Jahr 2025 auf 1,23 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,76 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,10 % während des Prognosezeitraums (2026–2031). Der europäische Lebensmittelfarbstoffmarkt verlagert sich hin zu pflanzlich gewonnenen und fermentationsbasierten Pigmenten, da Lebensmittelunternehmen auf Anforderungen an Zutaten-Transparenz und regulatorische Überprüfung reagieren. Die Verordnung (EG) Nr. 1333/2008 schreibt vor, dass zugelassene Farbzusatzstoffe weiterhin einer Sicherheitsprüfung unterliegen müssen, was die Neuformulierung für Hersteller in der gesamten Region auf der Tagesordnung hält. Die Entfernung von Titandioxid (E171) aus der Verwendung in EU-Lebensmitteln hat den Ersatz weißer Farbe zu einem direkten Formulierungsbedarf gemacht, während Warnhinweispflichten für bestimmte synthetische Farben weiterhin die Verwendung natürlicher Alternativen unterstützen. Lieferanten reagieren mit mehr Anwendungsunterstützung, stabilen blauen Pigmenten und Systemen, die in Getränken, Milchprodukten und Süßwaren funktionieren. Der europäische Lebensmittelfarbstoffmarkt bietet daher Chancen bei der Clean-Label-Neuformulierung, aber Kosten, Stabilität und Verfügbarkeit von Rohstoffen bleiben wesentliche Einschränkungen für die Einführung.
Wichtigste Erkenntnisse des Berichts
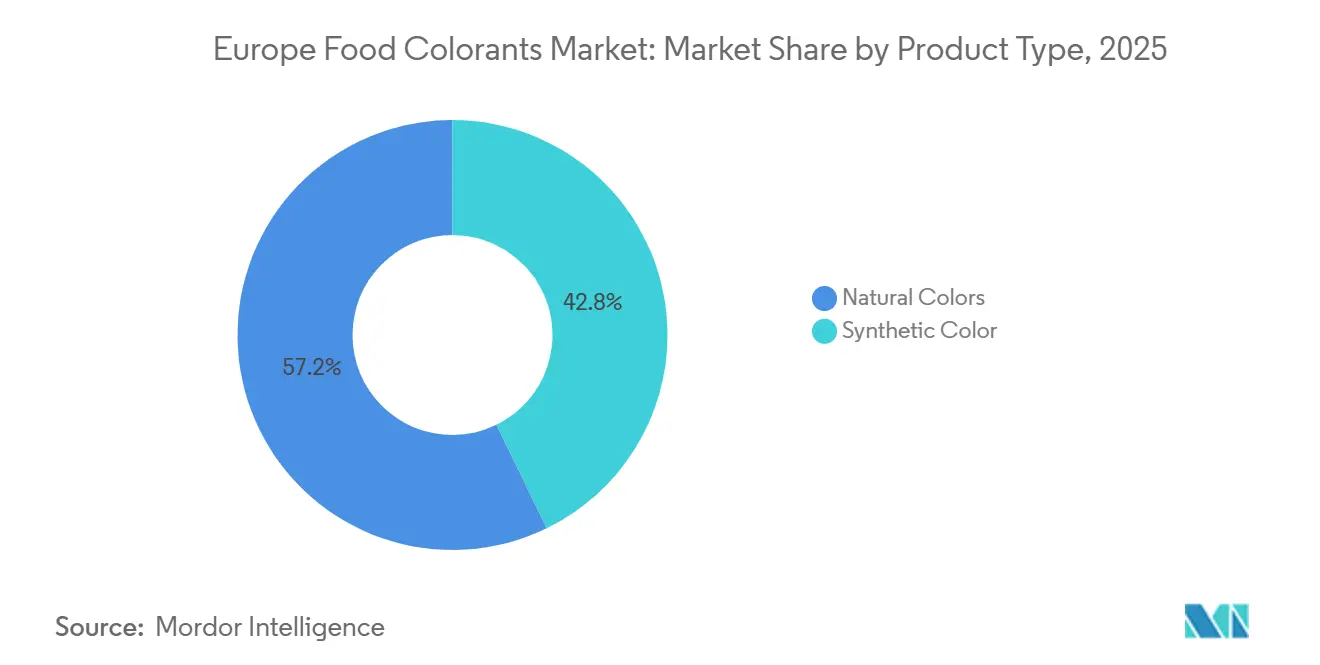
- Nach Produkttyp führten Naturfarben den europäischen Lebensmittelfarbstoffmarkt mit einem Anteil von 57,23 % im Jahr 2025 an, während Naturfarben voraussichtlich die schnellste CAGR von 6,67 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Farbe entfielen auf Rottöne der größte Anteil am europäischen Lebensmittelfarbstoffmarkt mit 28,64 % im Jahr 2025, während Blautöne voraussichtlich mit der schnellsten CAGR von 7,27 % im Zeitraum 2026–2031 wachsen werden.
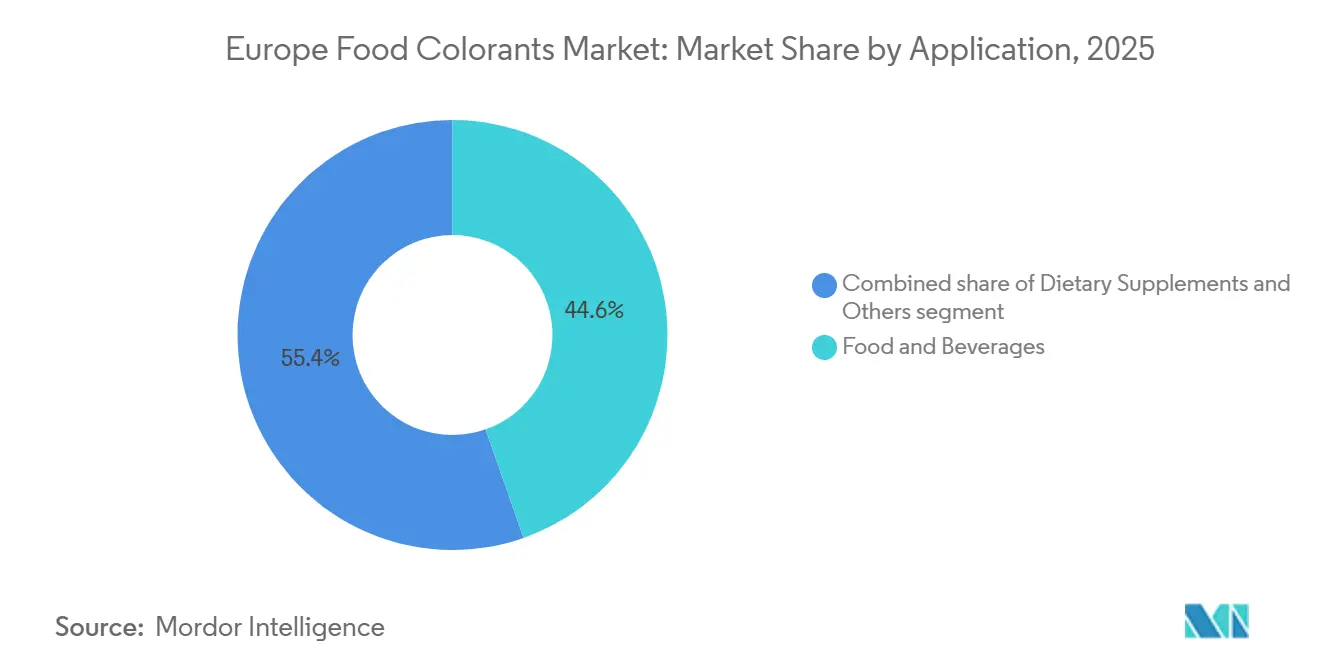
- Nach Anwendung führten Lebensmittel und Getränke den europäischen Lebensmittelfarbstoffmarkt mit einem Anteil von 44,63 % im Jahr 2025 an, während Nahrungsergänzungsmittel voraussichtlich die schnellste CAGR von 7,49 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Geografie entfiel auf Deutschland der größte Anteil am europäischen Lebensmittelfarbstoffmarkt mit 21,75 % im Jahr 2025, während Polen voraussichtlich mit der schnellsten CAGR von 6,95 % im Zeitraum 2026–2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Clean-Label-Neuformulierung und Ablehnung künstlicher Farben durch Verbraucher | +1.8% | Global, mit der stärksten frühen Einführung im Vereinigten Königreich, Deutschland, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| EU-Beschränkungen, Warnhinweise und Neubewertung synthetischer Farben | +1.4% | EU-weit, mit Auswirkungen auf das Vereinigte Königreich durch beibehaltene Warnhinweisgesetzgebung | Kurzfristig (≤ 2 Jahre) |
| Wachstum funktioneller, ökologischer und pflanzlicher Getränke | +0.9% | Kernnachfrage in Deutschland, Schweden und den Niederlanden, mit Auswirkungen auf Polen | Mittelfristig (2–4 Jahre) |
| Expansion pflanzlicher Fleisch- und Milchalternativen | +0.7% | Deutschland, das Vereinigte Königreich und die Niederlande, mit einer zweiten Welle in Polen und Belgien | Mittelfristig (2–4 Jahre) |
| Verwertung von Obst- und Gemüseverarbeitungs-Nebenprodukten als Pigmente | +0.4% | Spanien, Italien und die Niederlande, mit breiterer EU-Anwendung | Langfristig (≥ 4 Jahre) |
| Fermentationsbasierte und biotechnologisch ermöglichte Farbstoffproduktion | +0.5% | Dänemark, Deutschland und Frankreich, mit Expansion in der gesamten EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Clean-Label-Neuformulierung und Ablehnung künstlicher Farben durch Verbraucher
Die Clean-Label-Neuformulierung ist für viele europäische Lebensmittelhersteller zu einer betrieblichen Anforderung geworden und nicht mehr nur eine begrenzte Markenübung. Einzelhändler, darunter Tesco und Carrefour, haben den Einsatz künstlicher Farben in Eigenmarkenprodukten reduziert und damit den adressierbaren Raum für synthetische Alternativen eingeengt. Die Verordnung (EG) Nr. 1333/2008 legt den rechtlichen Rahmen für zugelassene Lebensmittelzusatzstoffe fest, und der EU-Rahmen behält eine Warnhinweispflicht für die Farben bei, die üblicherweise mit der Southampton-Studie in Verbindung gebracht werden[1]. Dieses Umfeld stellt Lebensmittelproduzenten vor größere Herausforderungen bei der Auswahl von Farben, die den Etikettierungserwartungen entsprechen, ohne das erkennbare Erscheinungsbild des Produkts zu beeinträchtigen. Der europäische Lebensmittelfarbstoffmarkt profitiert davon, weil Naturfarbenlieferanten Neuformulierung, Stabilitätstests und Farbabstimmung unterstützen können, anstatt nur einen Rohstoff zu verkaufen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde widerrief im Januar 2025 die Zulassung für FD&C Rot Nr. 3, was multinationalen Markeninhabern einen weiteren Grund gibt, Farbstrategien in verschiedenen Regionen zu überprüfen.
EU-Beschränkungen, Warnhinweise und Neubewertung synthetischer Farben
Der EU-Regulierungsrahmen für Lebensmittelfarben ist strukturell auf eine schrittweise Einschränkung synthetischer Optionen ausgerichtet, und diese Ausrichtung erzeugt nun kommerziell bedeutsame Neuformulierungszyklen. Die Genehmigung der Europäischen Behörde für Lebensmittelsicherheit (EFSA) vom Januar 2025 für aus Galdieria sulphuraria gewonnenes Phycocyanin – ein fermentiertes, stabiles natürliches Blau – löste innerhalb von sechs Monaten nach der Zulassung Neuformulierungsaktivitäten bei 22 europäischen Molkereiunternehmen aus, da Hersteller Spirulina-Formulierungen mit Algen-Fehlaromen in Joghurt und Speiseeis ersetzten. Das positive EFSA-Gutachten vom Dezember 2025 zu Jagua-Blau markiert das erste praktikable primäre natürliche Blau für Hochtemperatur- und Niedrig-pH-Anwendungen in Codex-anerkannten Lebensmittelkategorien, wobei die EU-Marktzulassung zwischen Juni und August 2026 erwartet wird. Ein regulatorischer blinder Fleck, der erwähnenswert ist, ist das Tempo der Nachverfolgung positiver EFSA-Gutachten durch die Kommission: Verzögerungen zwischen wissenschaftlichen Gutachten und formeller Zulassung können sechs bis zwölf Monate betragen, was es Naturfarbenlieferanten unmöglich macht, genehmigte Innovationen zu vermarkten, und die Cashflow-Transparenz für kapitalintensive Biotech-Einsteiger einschränkt. Compliance-Faktoren, einschließlich der EU-Novel-Food-Verordnung und der Öko-Verordnung (EG) Nr. 889/2008, prägen zudem, welche fermentationsbasierten und algenbasierten Farben zuerst kommerziell auf dem europäischen Markt skalieren.
Wachstum funktioneller, ökologischer und pflanzlicher Getränke
Funktionelle, ökologische und pflanzliche Getränke benötigen Farben, die während der Produktion stabil bleiben und auf dem Regal ein klares Erscheinungsbild liefern. Deutschland verfügt über eine große Nachfragebasis für pflanzliche Getränke, bei denen Eigenmarkenprodukte einen erheblichen Anteil am Umsatz ausmachen und laut Good Food Institute Europe besondere Aufmerksamkeit auf Zutatendeklarationen gelegt wird. Solche Produkte erfordern häufig Carotinoid-, Curcumin- oder Spirulina-basierte Systeme, die Verarbeitungsbedingungen standhalten können, ohne unerwünschte Aromen zu erzeugen. GNT Group gibt an, dass ihre Blue-for-Beverages-Technologie Spirulina verwendet, um Blautöne für Sportgetränke und kohlensäurehaltige Getränke anzubieten und gleichzeitig eine Clean-Label-Positionierung zu unterstützen. Lieferanten, die Pigmentversorgung mit Anwendungsunterstützung kombinieren, können stärker in Kundenformulierungen eingebettet werden, da Getränkeversuche in verschiedenen Produktionsumgebungen schwer zu replizieren sind. Der europäische Lebensmittelfarbstoffmarkt profitiert von diesem Muster, da immer mehr Getränke Farbsysteme benötigen, die für Hitze, Säure und Lichteinwirkung ausgelegt sind. Der zusätzliche Aufwand zur Stabilisierung eines Pigments kann die Formulierungskosten erhöhen, kann aber auch bestehende Lieferantenbeziehungen dauerhafter machen.
Expansion pflanzlicher Fleisch- und Milchalternativen
Pflanzliche Fleisch- und Milchalternativen sind auf visuelle Hinweise angewiesen, da Verbraucher die Ähnlichkeit mit vertrauten Lebensmitteln beurteilen, bevor sie sie probieren. Eine vergleichende Studie aus dem Jahr 2025 in Frontiers in Nutrition bestätigte, dass alle analysierten pflanzlichen Fleischprodukte natürliche Farbzusatzstoffe enthielten, verglichen mit nur 12,5 % der konventionellen Burger-Produkte, was Farbgestaltung als Kernkompetenz in der pflanzlichen Formulierung positioniert[2]. Dies macht die Farbauswahl zu einem Teil der Produktentwicklung, insbesondere wenn ein Hersteller nach dem Kochen ein fleischähnliches rotes oder braunes Erscheinungsbild benötigt. Carotinoid-Systeme können in vielen wärmebehandelten Produkten eingesetzt werden, während Anthocyane und andere Naturfarben eine sorgfältige Kontrolle des pH-Werts und der Verarbeitungsbedingungen erfordern können. Sobald ein Farbsystem für eine bestimmte Matrix validiert wurde, kann ein Wechsel von Lieferanten oder Zutaten zusätzliche Versuche und eine Etikettierungsüberprüfung erfordern. Der europäische Lebensmittelfarbstoffmarkt wird durch diese technische Abhängigkeit gestützt, selbst wenn pflanzliche Marken im Einzelhandel unter Preisdruck stehen. Lieferanten, die Lebensmittelunternehmen dabei helfen können, sowohl Farb- als auch Etikettierungsanforderungen zu erfüllen, werden eher Aufträge behalten als Lieferanten, die ein Standardpigment ohne Formulierungsunterstützung anbieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anwendungskosten natürlicher Pigmente | -1.2% | Global, mit der stärksten Auswirkung in Mittel- und Osteuropa, wo synthetische Preise Kostenbenchmarks setzen | Kurzfristig (≤ 2 Jahre) |
| Stabilitätsbeschränkungen durch Hitze, Licht, pH-Wert und Matrix | -0.8% | EU-weit, mit der größten Auswirkung auf Getränke und Milchprodukte mit intensiver thermischer Verarbeitung | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffversorgung und Importabhängigkeit | -0.7% | Länder mit hoher Importabhängigkeit außerhalb der EU, darunter Deutschland, Frankreich und die Niederlande | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit stabiler natürlicher Blau- und Weißalternativen | -0.5% | EU-weit, wobei die Lücke bei Blau in Nord- und Westeuropa am deutlichsten ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anwendungskosten natürlicher Pigmente
Natürliche Pigmente können zwei- bis fünfmal mehr kosten als synthetische Alternativen, gemessen an den Kosten pro Einheit Farbstärke. Viele pflanzliche Pigmente kommen in der Biomasse in sehr geringen Konzentrationen vor, sodass Lieferanten mehr Rohstoffe und sorgfältig kontrollierte Extraktion benötigen, um EU-Spezifikationen zu erfüllen. Die Verordnung (EU) Nr. 231/2012 legt Reinheitsspezifikationen für Lebensmittelzusatzstoffe fest und schafft damit Qualitätskontrollanforderungen für Hersteller und Anwender. Dieser Kostendruck ist für kleine und mittelständische Lebensmittelunternehmen schwieriger zu bewältigen, insbesondere wenn Einzelhändler sehr preissensibel bei Endprodukten sind. Fermentation könnte die Kostenbelastung langfristig senken, indem sie die Abhängigkeit von landwirtschaftlicher Extraktion verringert und die Produktionskonsistenz verbessert. Der Europäische Forschungsrat hat Arbeiten an der Technischen Universität Dänemark beschrieben, die zeigen, dass die Hefe-Fermentationsproduktion von Betalain-Farben den Landverbrauch und den Kohlendioxidausstoß im Vergleich zur Extraktion aus roten Rüben um 90 % reduzieren könnte. Bis solche Ansätze einen breiten kommerziellen Maßstab erreichen, bleiben die höheren Kosten natürlicher Zutaten ein Hemmnis für den europäischen Lebensmittelfarbstoffmarkt.
Stabilitätsbeschränkungen durch Hitze, Licht, pH-Wert und Matrix
Natürliche Pigmente können während der Verarbeitung an Stärke verlieren oder den Farbton wechseln, was ihre Verwendung in sauren Getränken, Fruchtzubereitungen und UHT-Milchprodukten einschränkt. Anthocyane, die für rote und violette Farbtöne verwendet werden, sind empfindlich gegenüber pH-Wert, Hitze und Licht, sodass eine Formulierung nach der Lagerung oder Wärmebehandlung anders aussehen kann. Spirulina-basiertes Blau hatte historisch gesehen Schwierigkeiten in Produkten mit niedrigem pH-Wert, einschließlich einiger Energydrinks und Sportgetränke. Givaudan berichtete, dass Everzure Galdieria, hergestellt aus Galdieria-sulphuraria-Mikroalgen, im Mai 2025 die FDA-Zulassung erhielt und eine natürliche blaue Option für saure Lebensmittel und Getränke bieten soll. Einkapselungs- und Mikroemulsionsansätze können empfindliche Pigmente schützen, erhöhen jedoch die Formulierungskomplexität und die Kosten. Diese technische Hürde begünstigt Lieferanten mit Anwendungslabors und kann die Substitution synthetischer Farben im europäischen Lebensmittelfarbstoffmarkt verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Naturfarben prägen das Jahrzehnt der UmstellungNaturfarben hielten 2025 einen Anteil von 57,23 % am europäischen Lebensmittelfarbstoffumsatz und waren damit der führende Produkttyp. Ihre Position spiegelt die langjährige Neuformulierung durch Lebensmittelunternehmen wider, die auf Verbraucherprüfung, Einzelhändlerrichtlinien und EU-Kennzeichnungsanforderungen reagieren müssen. Die Kategorie umfasst Anthocyane, Carotinoide, Curcumin, Karmin, Spirulina und eine wachsende Palette fermentationsbasierter Pigmente. Carotinoide wie Beta-Carotin, Annatto und Paprikaextrakt sind in Backwaren, verarbeitetem Käse und wärmebehandelten Getränken aufgrund ihrer nützlichen thermischen Eigenschaften wichtig. Karmin bleibt eine starke natürliche rote Wahl, obwohl vegane und Halal-Anforderungen das Interesse an Anthocyan- und fermentationsbasierten Alternativen gesteigert haben. Naturfarben ermöglichen es Herstellern auch, der Nachfrage nach Zutaten gerecht zu werden, die als erkennbarer wahrgenommen werden, obwohl die endgültige Wahl immer noch von den Anwendungsbedingungen und den Kosten abhängt. Die Lebensmittelfarbstoffarbeit der EFSA bleibt für diesen Übergang zentral, da Sicherheitsbewertung und Zulassung bestimmen, welche neuen Pigmente von Lebensmittelherstellern verwendet werden können.
Naturfarben sind auch der am schnellsten wachsende Produkttyp, wobei die Marktgröße des europäischen Lebensmittelfarbstoffmarktes für dieses Segment voraussichtlich mit einer CAGR von 6,67 % im Zeitraum 2026–2031 wachsen wird. Wachstum wird erwartet, da Produktentwickler in Deutschland, dem Vereinigten Königreich und Frankreich weiterhin synthetische Farben in Marken-Lebensmittelprodukten ersetzen. Synthetische Farben bedienen weiterhin Anwendungen, bei denen natürliche Alternativen den erforderlichen Farbton, die Intensität, Stabilität oder Kostenposition noch nicht liefern können. Azofarbstoffe, einschließlich Tartrazin, erscheinen weiterhin in einigen Gastronomie- und exportorientierten Produktionen, auch wenn viele Marken-Lebensmittelunternehmen ihren Einsatz reduzieren. Blau bleibt ein bedeutender Umstellungsbereich, da Brillantblau FCF in sauren und kohlensäurehaltigen Produkten schwer zu ersetzen ist. GNT Group gibt an, dass ihre Blue-for-Beverages-Technologie Spirulina verwendet, um Clean-Label-Blautöne für Sportgetränke und kohlensäurehaltige Getränke zu erzeugen. Das Tempo der Umstellung wird davon abhängen, ob neuere natürliche Pigmente technische Anforderungen erfüllen können, ohne das fertige Produkt wesentlich teurer zu machen.


Nach Farbe:
Blau gewinnt an Boden, da sich die Versorgungslücke schließtRottöne machten 2025 einen Anteil von 28,64 % am europäischen Lebensmittelfarbstoffmarkt aus, den höchsten Anteil unter den Farbkategorien. Ihre Nachfrage wird durch Süßwaren, Backwarenverzierung, Getränke und Fleischalternativen angetrieben, bei denen Rot oft zentral für das erwartete Produkterscheinungsbild ist. Die Rotkategorie bietet Formulierern mehrere natürliche Optionen, darunter Anthocyane aus schwarzen Karotten und Holunderbeeren, rote Rüben-Betanine und Karmin. Diese Alternativen unterscheiden sich in Stabilität, Etikettierungsposition, Herkunft und Eignung für vegane oder Halal-Produkte. Grüne, gelbe und orangefarbene Töne halten die Nachfrage in Milchprodukten, Snacks und Cerealien aufrecht. Curcumin-basiertes Gelb kann auch von seiner Assoziation mit bekannten pflanzlichen Zutaten profitieren, obwohl seine Verwendung immer noch von der Verarbeitungsumgebung abhängt. Eine breite Palette von Rotquellen unterstützt die Kundenauswahl, erfordert aber auch, dass Lieferanten Hersteller zum richtigen System für das beabsichtigte Produkt führen.
Blautöne werden voraussichtlich die am schnellsten wachsende Farbkategorie sein, mit einer CAGR von 7,27 % zwischen 2026 und 2031. Die Kategorie gewinnt an Aufmerksamkeit, weil Blau weniger natürliche Alternativen hat, die bei Wärmebehandlung oder in sauren Getränken stabil bleiben. Oterra berichtete im Dezember 2025 von einem positiven EFSA-Gutachten für Jagua-Blau, eine Entwicklung, die die Verwendung von Naturblau nach Abschluss des Zulassungsverfahrens ausweiten könnte. Lila und Rosa stellen ebenfalls Wachstumsbereiche in Süßwaren und funktionellen Getränken dar, wo das Produkterscheinungsbild Teil der Differenzierung ist. Oterra führte 2025 FruitMax Purple 105 ein, das Schwarzkarotten-Konzentrat und Hibiskusextrakt für die Verwendung in Getränken und Süßwaren auf EU- und Codex-Märkten kombiniert. Brauntöne sind ein weiterer Entwicklungsbereich für Premium-Getränke, die eine Clean-Label-Alternative zu Karamellfarben benötigen. Der europäische Lebensmittelfarbstoffmarkt wird weiterhin von technischen Verbesserungen bei Blau und anderen schwierigen Farbtönen abhängen, da diese Lücken bestimmen, wo synthetische Farben schwer zu ersetzen bleiben.
Nach Anwendung:
Nahrungsergänzungsmittel treiben die Premiumisierung voranLebensmittel und Getränke repräsentierten 2025 44,63 % der Marktgröße des europäischen Lebensmittelfarbstoffmarktes und waren damit das größte Anwendungssegment. Das Segment umfasst Backwaren und Süßwaren, Milchprodukte, Snacks und Cerealien sowie alkoholfreie Getränke. Backwaren und Süßwaren verwenden Farben für Glasuren, Gummibärchen, Beschichtungen und Dekorationen, die von Charge zu Charge eine gleichbleibende Stärke benötigen. Getränkeetiketten sind für Verbraucher sehr sichtbar, sodass der Warnhinweis, der mit bestimmten synthetischen Farben verbunden ist, Neuformulierungsentscheidungen direkt beeinflussen kann. Milchprodukte sind ebenfalls ein wichtiger Bereich, da Lebensmittelhersteller Alternativen zu Titandioxid für weiße und opake Produkte benötigen. Oterra und Seprify gaben 2025 eine kommerzielle Partnerschaft bekannt, um einen cellulosebasierten weißen Farbstoff als Ersatz für Titandioxid in Lebensmittel- und Getränkeanwendungen zu bringen. Diese Anwendungen geben dem europäischen Lebensmittelfarbstoffmarkt eine breite Nachfragebasis, aber jede Lebensmittelmatrix erfordert separate Stabilitäts- und sensorische Bewertungen.
Nahrungsergänzungsmittel werden voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer CAGR von 7,49 % im Zeitraum 2026–2031. Gummibärchen, Weichkapseln, Brausepulver und Tabletten verwenden Farbe, um Formate, Aromen und Nährstoffpositionierung zu unterscheiden. Diese Produkte können der visuellen Differenzierung einen höheren Wert beimessen als viele Mainstream-Lebensmittelkategorien, was die Empfindlichkeit gegenüber Zutatenkosten verringert. Naturfarben sind nützlich, wenn eine Nahrungsergänzungsmittelmarke eine pflanzliche oder gesundheitsorientierte Botschaft mit ihrem visuellen Design in Einklang bringen möchte. Produktentwickler müssen die Leistung dennoch validieren, da sich ein Pigment in einer trockenen Tablette, einem Gummibärchen oder einem flüssigen Nahrungsergänzungsmittel unterschiedlich verhalten kann. Andere Anwendungen, einschließlich Tiernahrung und kosmetiknaher Produkte, bieten einen zusätzlichen Weg für Lieferanten mit Farbportfolios, die über Lebensmittel und Getränke hinausgehen. Der europäische Lebensmittelfarbstoffmarkt kann von dieser breiteren Nutzung profitieren, sofern Lieferanten die technische und regulatorische Unterstützung für jede Anwendung aufrechterhalten.


Geografische Analyse
Markt für Lebensmittelfarbstoffe in Westeuropa
Deutschland hielt im Jahr 2025 einen Marktanteil von 21,75 % am europäischen Markt für Lebensmittelfarbstoffe und war damit der größte Markt der Region. Seine Position ist mit einer großen Lebensmittel- und Getränkeproduktionsbasis sowie der frühzeitigen Einführung natürlicher Farbsysteme durch inländische Hersteller verbunden. Die gesundheitsbewusste Verbrauchernachfrage und die Aufmerksamkeit für Zutaten-Transparenz haben diese Einführung in den Bereichen verpackte Lebensmittel, Getränke, Milchprodukte und Süßwaren unterstützt. Deutsche Anbieter wie Symrise und Döhler kombinieren natürliche Pigmente mit Aroma- und Ernährungskompetenzen, was ihre Angebote für Kunden schwerer ersetzbar machen kann. Dieser integrierte Ansatz ist relevant, wenn ein Lebensmittelhersteller Geschmack, Erscheinungsbild und Kennzeichnungsangaben gleichzeitig anpassen muss. Deutschlands Rolle spiegelt auch das Gewicht seines Lebensmittelproduktionssektors bei europäischen Beschaffungs- und Produktentwicklungsentscheidungen wider. Das Vereinigte Königreich bleibt relevant, da seine Warnkennzeichnungsvorschriften trotz des Austritts aus dem EU-Binnenmarkt weiterhin dem EU-Ansatz für die Southampton-Sechs-Farben entsprechen. Große Einzelhändler im Vereinigten Königreich haben zudem Eigenmarkenanforderungen beibehalten, die natürliche Farben ohne E-Nummern-Deklarationen bevorzugen. Frankreich trägt durch Premium-Lebensmittel und Süßwaren zur Nachfrage bei, wo Herkunft und natürliche Positionierung höherwertige Farbformulierungen unterstützen können. Die Zusammenarbeit von Givaudan mit Fermentalg an Everzure Galdieria veranschaulicht Frankreichs Rolle sowohl als Verbrauchermarkt als auch als Standort für die Entwicklung natürlicher Farbtechnologien.
Markt für Lebensmittelfarbstoffe in Nord- und Mitteleuropa
Polen wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 6,95 % im Zeitraum 2026–2031. Der Lebensmittelverarbeitungssektor des Landes vollzieht einen Wandel von synthetischen Formulierungen hin zu natürlichen Farben, da Exporteure westeuropäische Einzelhändler mit strengeren Clean-Label-Anforderungen beliefern. Dieser Wandel gibt polnischen Herstellern einen Anreiz, Zutaten und Kennzeichnung an den Standards auszurichten, die in deutschen und britischen Lebensmittelhandelskanälen verwendet werden. Das Wachstum des Landes ist daher sowohl an die Exportnachfrage als auch an Veränderungen in der inländischen Lebensmittelproduktion geknüpft. Polen verfügt zudem über Potenzial für die Einführung natürlicher Farben in Anwendungsbereichen, in denen bisher Kostenerwägungen synthetische Farbstoffe begünstigt haben. Belgien trägt durch seine Süßwarenproduktionsbasis zur Nachfrage bei, insbesondere für stabile Rot- und Brauntöne. Schwedens Bio-Lebensmittelkultur unterstützt die Verwendung von biologisch zertifizierten natürlichen Farbformulierungen. Das in Schottland ansssige Unternehmen ScotBio produziert spirulinabasierte blaue Farbstoffe, während das in Kopenhagen ansässige Unternehmen Chromologics eine Fermentationsplattform für rote Pigmente entwickelt, was die technische Aktivität in Nordeuropa stärkt. Diese Entwicklungen zeigen, dass der am schnellsten wachsende Ländermarkt Teil eines breiteren regionalen Wandels ist und keine isolierte Veränderung in einem einzelnen nationalen Markt darstellt.
Weitere europäische Märkte
Italien und Spanien nehmen im europäischen Markt für Lebensmittelfarbstoffe wichtige Positionen ein, bedingt durch ihre Stärken in der Lebensmittelverarbeitung und ihre Nachfrage nach kategoriespezifischen Formulierungen. Der italienische Einsatz konzentriert sich auf Süßwaren, Nudeln und Käse, wo Carotinoid- und Annatto-Systeme häufig relevant sind. Sensient verfügt in Italien über Produktionsanlagen innerhalb seines internationalen Netzwerks für natürliche Farben, was Kunden regionalen Zugang zu Versorgungs- und Anwendungskompetenzen bietet. Spanien und die Niederlande stützen die regionale Versorgungsbasis ebenfalls durch Lebensmittelverarbeitung, landwirtschaftliche Inputs und den Zugang zu Getränke- und Backwarenkunden. Die EXBERRY-Anlage der GNT Group in Mierlo, Niederlande, bedient die Kategorie pflanzlicher Farben, während die Rolle des Landes in der landwirtschaftlichen Verarbeitung eine Nachfrage nach Zutaten schafft, die in der Verarbeitung von Lebensmittelexporten eingesetzt werden. Die Niederlande übernehmen zudem eine Vertriebsrolle, die Zutatenzulieferer mit europäischen Lebensmittelherstellern verbinden kann. Spaniens landwirtschaftliche und lebensmittelverarbeitende Basis verleiht dem Land Relevanz für aus Obst und Gemüse gewonnene Pigmente. Im übrigen Europa wird die Nachfrage je nach lokalen Lebensmittelkategorien, Einzelhändlerstandards und der Fähigkeit der Hersteller, höhere Kosten für natürliche Farben zu absorbieren, variieren. Diese geografische Mischung erklärt, warum der europäische Markt für Lebensmittelfarbstoffe sowohl reife westeuropäische Märkte als auch schneller wachsende mittel- und osteuropäische Märkte umfasst.
Wettbewerbslandschaft
Marktkonzentration
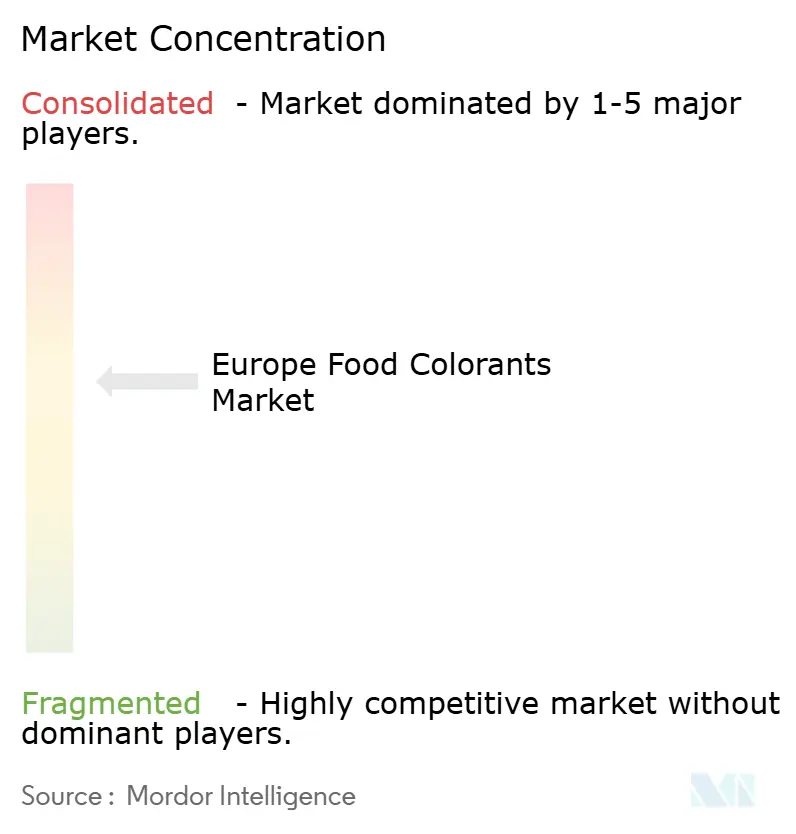
Der europäische Lebensmittelfarbstoffmarkt ist mäßig konzentriert, wobei Oterra, Givaudan, Sensient Technologies, Döhler, GNT Group und andere etablierte Spezialisten im Bereich der Naturfarbversorgung konkurrieren. Diese Unternehmen profitieren von botanischer Beschaffung, regulatorischer Erfahrung, Anwendungslabors und der Fähigkeit, mehrere Farblösungen in verschiedenen Lebensmittelkategorien anzubieten. Oterra hat eine starke Position bei botanischen Farben und hat die Entwicklung der natürlichen Blau-Pipeline fortgesetzt. Der Bericht über ein positives EFSA-Gutachten für Jagua-Blau ist wichtig, weil stabiles Naturblau für viele Lebensmittelanwendungen ein limitierender Bereich bleibt. Givaudan Sense Colour kombiniert Formulierungsfähigkeit mit Fermentationspartnerschaften, um sein natürliches Blau-Angebot aufzubauen. Im Mai 2025 gab Givaudan die FDA-Zulassung von Everzure Galdieria bekannt, einem phycocyaninreichen Blau aus Galdieria-sulphuraria-Mikroalgen. Döhler konkurriert durch Mischungen, die mit Aromasystemen kombiniert werden können, während GNT seine EXBERRY-pflanzlichen Farben rund um lösungsmittelfreie Verarbeitung und Clean-Label-Anforderungen der Einzelhändler positioniert hat. Die Marktstruktur belohnt Lieferanten, die ein Produktentwicklungsproblem lösen können, anstatt nur ein Pigment bereitzustellen.
Der Wettbewerbsfokus konzentriert sich auf stabiles Blau, Titandioxid-Ersatzstoffe und Pigmente aus Lebensmittelverarbeitungs-Nebenprodukten. Naturblau unterhalb von pH 3 bleibt ein offener technischer Bereich, da viele Getränke- und Süßwarenprodukte sauer sind. Weißersatz ist eine weitere Lücke, da keine Option eine breite Preisparität mit Titandioxid erreicht hat. Oterras 2025-Partnerschaft mit Seprify zielte auf diesen Bedarf durch einen cellulosebasierten weißen Farbstoff für Lebensmittel- und Getränkeprodukte ab. Upcycled-Farben gewinnen ebenfalls an Aufmerksamkeit, da sie Obst-, Gemüse-, Algen- und Gewürz-Nebenprodukte verwenden, die sonst einen geringeren Wert hätten. Die Nationale Landwirtschaftsbibliothek des US-amerikanischen Landwirtschaftsministeriums identifiziert Forschungen zu agroindustriellen Nebenprodukten für natürliche Lebensmittelfarbstoffe der nächsten Generation, einschließlich Ansätzen zur Extraktion verwendbarer Pigmente aus Abfallströmen. Diese Bereiche könnten neuere Lieferanten anziehen, da sie gleichzeitig Versorgungsresilienz, Kosten und Etikettierungspräferenzen ansprechen. Der Erfolg hängt jedoch weiterhin von der behördlichen Zulassung, gleichbleibender Qualität und der Fähigkeit zur Skalierung der Produktion ab.
Chromologics repräsentiert einen biotechnologiefokussierten Neueinsteiger im europäischen Lebensmittelfarbstoffmarkt. Das Unternehmen entwickelt rote Pigmente durch Präzisionsfermentation mit dem Pilz Talaromyces atroroseus, mit dem Ziel, die Abhängigkeit von landwirtschaftlichen Rohstoffen zu reduzieren. Im November 2025 sammelte Chromologics 7 Millionen EUR von Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures und Synergetic ein, um regulatorische Arbeiten und die Produktionsskalierung für Natu.Red zu unterstützen. Etablierte Unternehmen behalten Vorteile bei der Kundenqualifizierung, Versorgungskontinuität und etablierter Anwendungsunterstützung[3]. Neue Marktteilnehmer können dennoch an Relevanz gewinnen, wenn sie eine Farbe anbieten, die stabiler, auf dem Etikett akzeptabler oder weniger anfällig für erntebezogene Versorgungsunterbrechungen ist. Geistiges Eigentum wird immer wichtiger, da Lieferanten Schutz für Formulierungen und Produktionssysteme suchen. Das Europäische Patentamt veröffentlichte im Mai 2025 eine Patenterteilung für eine Rote-Bete-Zusammensetzung, was die anhaltende Aktivität rund um differenzierte Naturfarbentechnologien widerspiegelt.
Marktführer im europäischen Lebensmittelfarbstoffmarkt
-
Oterra A/S
-
Givaudan SA
-
Sensient Technologies Corporation
-
Döhler GmbH
-
Koninklijke DSM N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittelfarbstoffe in Europa Unternehmen in diesem Bericht
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Döhler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE
Lesen Sie die Analyse der Markt für Lebensmittelfarbstoffe in Europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Lebensmittelfarbstoffe in Europa
- November 2025: Oterra A/S und der Schweizer Innovator Seprify gaben eine strategische kommerzielle Partnerschaft bekannt, um einen pflanzlichen weißen Farbstoff als Ersatz für Titandioxid (TiO₂) in Lebensmittel- und Getränkeanwendungen zu vermarkten. Seprify's patentierte cellulosebasierte Technologie liefert Deckkraft und Weißungseffekte, die TiO₂ entsprechen, und bietet dabei ein Clean-Label- und erneuerbares Profil. Kundentests waren bei der Markteinführung in Europa und weltweit aktiv.
- November 2025: Chromologics A/S sammelte 7 Millionen EUR von Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures und Synergetic ein, womit sich die Gesamtfinanzierung auf rund 20 Millionen EUR erhöhte. Die Runde finanziert EFSA- und FDA-Regulierungseinreichungen für Natu.Red®, einen roten Farbstoff, der durch Präzisionsfermentation des Pilzes Talaromyces atroroseus produziert wird, sowie die Produktionsskalierung durch einen großen CMO-Partner.
- Oktober 2025: Oterra brachte FruitMax® Purple 105 auf den Markt, einen Clean-Label-lila Farbstoff für Getränke- und Süßwarenanwendungen, der für EU- und Codex-Länder zugelassen ist. Das Produkt wird aus Schwarzkarotten-Konzentrat und Hibiskusextrakt gewonnen und bietet überlegene Stabilität gegenüber Einzelquellen-Anthocyan-Lösungen in Niedrig-pH-Anwendungen, einschließlich kohlensäurehaltiger Getränke und Gummibärchen.
Berichtsumfang des europäischen Lebensmittelfarbstoffmarktes
Lebensmittelfarbstoffe sind natürliche oder synthetische Substanzen, die Lebensmitteln, Getränken, Nahrungsergänzungsmitteln und verwandten Produkten zugesetzt werden, um Farbe zu verleihen, zu verstärken oder wiederherzustellen. Der europäische Lebensmittelfarbstoffmarkt ist nach Produkttyp, Farbe, Anwendung und Land segmentiert. Nach Produkttyp ist der Markt in Naturfarbe und Synthetische Farbe unterteilt. Naturfarbe ist weiter in Anthocyane, Carotinoide, Curcumin, Karmin, Spirulina und Sonstige Typen unterteilt. Synthetische Farbe ist weiter in Azofarbstoffe (Tartrazin, Gelborange S usw.), Brillantblau FCF und Sonstige unterteilt. Nach Farbe umfasst der Markt Blau, Grün, Rot, Gelb, Lila, Orange, Rosa und Sonstige. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Nahrungsergänzungsmittel und Sonstige Anwendungen segmentiert. Lebensmittel und Getränke sind weiter in Backwaren und Süßwaren, Milchprodukte, Snacks und Cerealien, Getränke und Sonstige unterteilt. Nach Land deckt der Bericht Deutschland, das Vereinigte Königreich, Italien, Frankreich, Spanien, die Niederlande, Polen, Belgien, Schweden und den Rest Europas ab, mit Marktgröße und Prognosen für jedes Land. Die Marktgröße wurde in Wert in USD und Volumen in Metrischen Tonnen für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
Nach Produkttyp
| Naturfarbe | Anthocyane |
| Carotinoide | |
| Curcumin | |
| Karmin | |
| Spirulina | |
| Sonstige Typen | |
| Synthetische Farbe | Azofarbstoffe (Tartrazin, Gelborange S usw.) |
| Brillantblau FCF | |
| Sonstige |
Nach Farbe
| Blau |
| Grün |
| Rot |
| Gelb |
| Lila |
| Orange |
| Rosa |
| Sonstige |
Nach Anwendung
| Lebensmittel und Getränke | Backwaren und Süßwaren |
| Milchprodukte | |
| Snacks und Cerealien | |
| Getränke | |
| Sonstige | |
| Nahrungsergänzungsmittel | |
| Sonstige Anwendungen |
Nach Land
| Deutschland |
| Vereinigtes Königreich |
| Italien |
| Frankreich |
| Spanien |
| Niederlande |
| Polen |
| Belgien |
| Schweden |
| Rest Europas |
| Nach Produkttyp | Naturfarbe | Anthocyane |
| Carotinoide | ||
| Curcumin | ||
| Karmin | ||
| Spirulina | ||
| Sonstige Typen | ||
| Synthetische Farbe | Azofarbstoffe (Tartrazin, Gelborange S usw.) | |
| Brillantblau FCF | ||
| Sonstige | ||
| Nach Farbe | Blau | |
| Grün | ||
| Rot | ||
| Gelb | ||
| Lila | ||
| Orange | ||
| Rosa | ||
| Sonstige | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren und Süßwaren |
| Milchprodukte | ||
| Snacks und Cerealien | ||
| Getränke | ||
| Sonstige | ||
| Nahrungsergänzungsmittel | ||
| Sonstige Anwendungen | ||
| Nach Land | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Rest Europas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Lebensmittelfarbstoffmarkt?
Der europäische Lebensmittelfarbstoffmarkt wird im Jahr 2026 auf 1,31 Milliarden USD geschätzt und soll bis 2031 1,76 Milliarden USD erreichen, bei einer CAGR von 6,1 %.
Welcher Produkttyp führt bei Lebensmittelfarbstoffen in Europa?
Naturfarben führen mit einem Anteil von 57,23 % im Jahr 2025 und werden voraussichtlich auch bis 2031 mit einer CAGR von 6,67 % wachsen.
Welche Farbkategorie wächst in Europa am schnellsten?
Blautöne werden voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 7,27 % im Zeitraum 2026–2031.
Welches Land hat den größten Anteil an der Nachfrage nach Lebensmittelfarbstoffen in Europa?
Deutschland führt den regionalen Markt mit einem Anteil von 21,75 % im Jahr 2025 an, gestützt durch seine Lebensmittel- und Getränkeherstellungsbasis.