
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.10 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes Alimentares na Europa por Mordor Intelligence
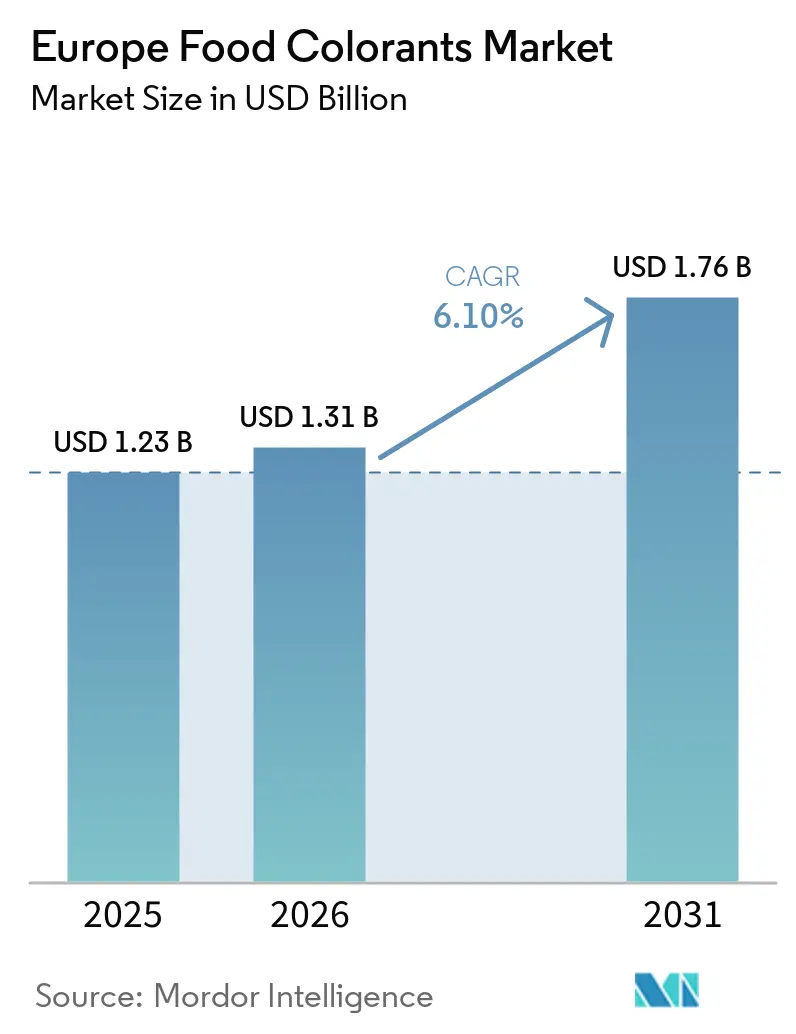
O tamanho do mercado de corantes alimentares na Europa foi avaliado em 1,23 bilhões de USD em 2025 e estima-se que cresça de 1,31 bilhões de USD em 2026 para atingir 1,76 bilhões de USD até 2031, a um CAGR de 6,10% durante o período de previsão (2026-2031). O mercado europeu de corantes alimentares está se deslocando em direção a pigmentos de origem vegetal e derivados de fermentação, à medida que as empresas alimentares respondem à transparência de ingredientes e ao escrutínio regulatório. O Regulamento (CE) n.º 1333/2008 exige que os aditivos corantes autorizados permaneçam sujeitos a revisão de segurança, o que mantém a reformulação na agenda dos fabricantes em toda a região. A remoção do dióxido de titânio (E171) do uso em alimentos na UE tornou a substituição da cor branca uma necessidade direta de formulação, enquanto os requisitos de advertência para determinados corantes sintéticos continuam a apoiar o uso de alternativas naturais. Os fornecedores estão respondendo com maior suporte de aplicação, pigmentos azuis estáveis e sistemas que funcionam em bebidas, produtos lácteos e confeitaria. O mercado europeu de corantes alimentares, portanto, apresenta oportunidades na reformulação de rótulo limpo, mas custo, estabilidade e disponibilidade de matérias-primas continuam sendo restrições materiais à adoção.
Principais Conclusões do Relatório
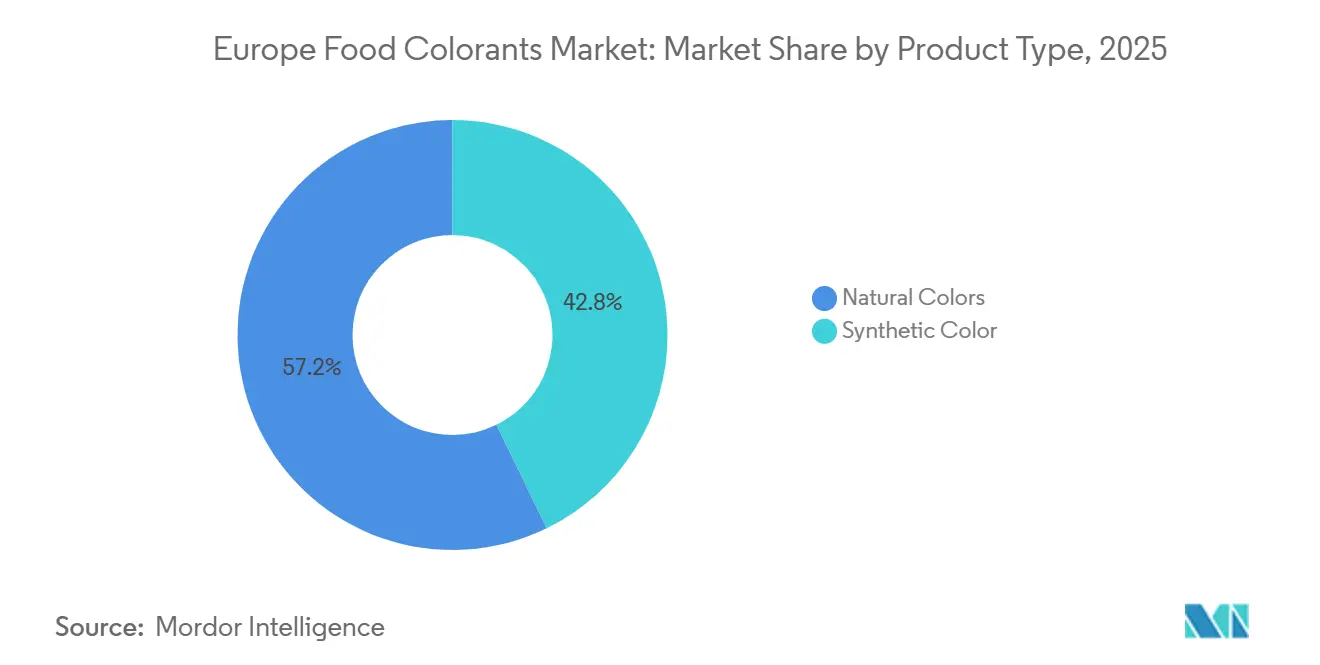
- Por tipo de produto, os corantes naturais lideraram o mercado de corantes alimentares na Europa com uma participação de 57,23% em 2025, enquanto os corantes naturais devem registrar o CAGR mais rápido de 6,67% durante 2026-2031.
- Por cor, os tons vermelhos representaram a maior participação do mercado de corantes alimentares na Europa, com 28,64% em 2025, enquanto os tons azuis devem crescer ao CAGR mais rápido de 7,27% durante 2026-2031.
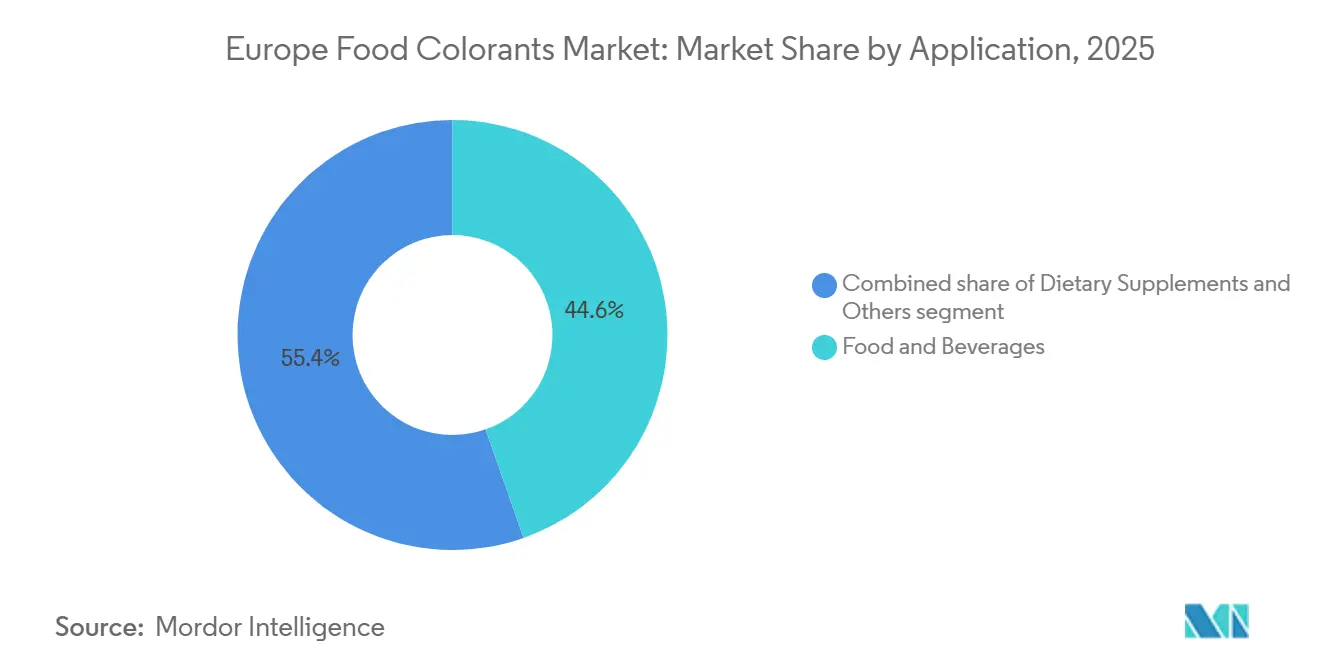
- Por aplicação, alimentos e bebidas lideraram o mercado de corantes alimentares na Europa com uma participação de 44,63% em 2025, enquanto os suplementos alimentares devem registrar o CAGR mais rápido de 7,49% durante 2026-2031.
- Por geografia, a Alemanha representou a maior participação do mercado de corantes alimentares na Europa, com 21,75% em 2025, enquanto a Polônia deve crescer ao CAGR mais rápido de 6,95% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reformulação de Rótulo Limpo e Rejeição do Consumidor por Corantes Artificiais | +1.8% | Global, com adoção antecipada mais forte no Reino Unido, Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| Restrições da UE, Rótulos de Advertência e Reavaliação de Corantes Sintéticos | +1.4% | Em toda a UE, com repercussão no Reino Unido por meio da legislação de rótulos de advertência mantida | Curto prazo (≤ 2 anos) |
| Crescimento de Bebidas Funcionais, Orgânicas e à Base de Plantas | +0.9% | Demanda central na Alemanha, Suécia e Países Baixos, com repercussão na Polônia | Médio prazo (2-4 anos) |
| Expansão de Carnes à Base de Plantas e Alternativas Lácteas | +0.7% | Alemanha, Reino Unido e Países Baixos, com uma segunda onda na Polônia e Bélgica | Médio prazo (2-4 anos) |
| Aproveitamento de Subprodutos do Processamento de Frutas e Vegetais em Pigmentos | +0.4% | Espanha, Itália e Países Baixos, com aplicação mais ampla na UE | Longo prazo (≥ 4 anos) |
| Produção de Corantes por Fermentação e Habilitada por Biotecnologia | +0.5% | Dinamarca, Alemanha e França, com expansão em toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reformulação de Rótulo Limpo e Rejeição do Consumidor por Corantes Artificiais
A reformulação de rótulo limpo tornou-se um requisito operacional para muitos fabricantes europeus de alimentos, em vez de um exercício limitado de marca. Varejistas, incluindo Tesco e Carrefour, reduziram o uso de corantes artificiais em produtos de marca própria, estreitando o espaço endereçável para alternativas sintéticas. O Regulamento (CE) n.º 1333/2008 estabelece a estrutura legal para aditivos alimentares autorizados, e o quadro da UE mantém um requisito de advertência para os corantes comumente associados ao estudo de Southampton[1]. Este ambiente impõe um maior ônus aos produtores de alimentos para selecionar corantes que atendam às expectativas do rótulo sem comprometer a aparência reconhecível do produto. O mercado europeu de corantes alimentares se beneficia porque os fornecedores de corantes naturais podem apoiar a reformulação, os testes de estabilidade e a correspondência de cores, em vez de apenas vender uma matéria-prima. A Agência de Alimentos e Medicamentos dos Estados Unidos revogou a autorização para o Vermelho FD&C n.º 3 em janeiro de 2025, acrescentando mais um motivo para que os proprietários de marcas multinacionais revisem as estratégias de corantes em todas as regiões.
Restrições da UE, Rótulos de Advertência e Reavaliação de Corantes Sintéticos
O quadro regulatório de corantes alimentares da UE é estruturalmente tendencioso em direção à restrição progressiva das opções sintéticas, e esse viés está agora gerando ciclos de reformulação comercialmente significativos. A aprovação pela EFSA em janeiro de 2025 da ficocianina derivada de Galdieria sulphuraria, um azul natural fermentado e estável, desencadeou atividade de reformulação em 22 marcas lácteas europeias nos seis meses seguintes à autorização, à medida que os fabricantes substituíam formulações de espirulina com notas de algas marinhas em iogurtes e sorvetes. O parecer positivo da EFSA de dezembro de 2025 sobre o azul Jagua marca o primeiro azul natural primário viável para aplicações em altas temperaturas e baixo pH em categorias de alimentos reconhecidas pelo Codex, com autorização de mercado na UE prevista entre junho e agosto de 2026. Um ponto cego regulatório digno de nota é o ritmo de acompanhamento da Comissão sobre os pareceres positivos da EFSA: os atrasos entre os pareceres científicos e a autorização formal podem variar de seis a doze meses, impedindo que os fornecedores de corantes naturais comercializem inovações aprovadas e restringindo a visibilidade do fluxo de caixa para novos participantes de biotecnologia com uso intensivo de capital. Fatores de conformidade, incluindo o Regulamento da UE sobre Novos Alimentos e o Regulamento Orgânico (RCE 889/2008), moldam ainda mais quais corantes derivados de fermentação e à base de algas escalam comercialmente primeiro no mercado europeu.
Crescimento de Bebidas Funcionais, Orgânicas e à Base de Plantas
Bebidas funcionais, orgânicas e à base de plantas precisam de corantes que permaneçam estáveis durante a produção e ofereçam uma aparência clara na prateleira. A Alemanha tem uma grande base de demanda por bebidas à base de plantas, onde os produtos de marca própria representam uma parcela significativa das vendas e recebem atenção especial às declarações de ingredientes, de acordo com o Good Food Institute Europe. Esses produtos frequentemente requerem sistemas à base de carotenoides, curcumina ou espirulina que possam suportar as condições de processamento sem produzir sabores indesejáveis. O GNT Group afirma que sua tecnologia Blue for Beverages usa espirulina para oferecer tons azuis para bebidas esportivas e bebidas carbonatadas, ao mesmo tempo em que apoia o posicionamento de rótulo limpo. Fornecedores que combinam o fornecimento de pigmentos com suporte de aplicação podem se tornar mais integrados nas formulações dos clientes, pois os testes de bebidas são difíceis de replicar em múltiplos ambientes de produção. O mercado europeu de corantes alimentares se beneficia desse padrão à medida que mais bebidas requerem sistemas de corantes projetados para calor, acidez e exposição à luz. O trabalho adicional necessário para estabilizar um pigmento pode aumentar o custo de formulação, mas também pode tornar os relacionamentos estabelecidos com fornecedores mais duradouros.
Expansão de Carnes à Base de Plantas e Alternativas Lácteas
Carnes à base de plantas e alternativas lácteas dependem de pistas visuais porque os consumidores julgam a semelhança com produtos alimentares familiares antes de experimentá-los. Um estudo comparativo de 2025 publicado na Frontiers in Nutrition confirmou que todos os produtos de carne à base de plantas analisados continham aditivos corantes naturais, em comparação com apenas 12,5% dos produtos convencionais do tipo hambúrguer, posicionando a engenharia de cores como uma competência central na formulação à base de plantas[2]. Isso torna a seleção de corantes parte do desenvolvimento de produtos, particularmente quando um fabricante precisa de uma aparência vermelha ou marrom semelhante à carne após o cozimento. Sistemas de carotenoides podem ser usados em muitos produtos tratados termicamente, enquanto antocianinas e outros corantes naturais podem exigir controle cuidadoso do pH e das condições de processamento. Uma vez que um sistema de corantes tenha sido validado para uma matriz específica, a troca de fornecedores ou ingredientes pode exigir testes adicionais e uma revisão do rótulo. O mercado europeu de corantes alimentares é sustentado por essa dependência técnica, mesmo quando as marcas à base de plantas enfrentam pressão de preços no varejo. Fornecedores que podem ajudar as empresas alimentares a atender tanto aos requisitos de cor quanto de rótulo têm maior probabilidade de reter negócios do que fornecedores que oferecem um pigmento padrão sem suporte de formulação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Uso Mais Elevado de Pigmentos Naturais | -1.2% | Global, com o efeito mais forte na Europa Central e Oriental, onde os preços sintéticos estabelecem referências de custo | Curto prazo (≤ 2 anos) |
| Restrições de Estabilidade ao Calor, Luz, pH e Matriz | -0.8% | Em toda a UE, com maior efeito em bebidas e produtos lácteos com processamento térmico intensivo | Médio prazo (2-4 anos) |
| Volatilidade do Fornecimento de Matérias-Primas e Dependência de Importações | -0.7% | Países com alta dependência de importações extracomunitárias, incluindo Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Alternativas Naturais Estáveis em Azul e Branco | -0.5% | Em toda a UE, com a lacuna no azul mais aguda no Norte e Oeste da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Uso Mais Elevado de Pigmentos Naturais
Os pigmentos naturais podem custar de duas a cinco vezes mais do que as alternativas sintéticas quando medidos com base no custo por unidade de intensidade de cor. Muitos pigmentos de origem vegetal ocorrem em concentrações muito baixas na biomassa, de modo que os fornecedores precisam de mais matéria-prima e de uma extração cuidadosamente controlada para atingir as especificações da UE. O Regulamento (UE) n.º 231/2012 estabelece especificações de pureza para aditivos alimentares, acrescentando necessidades de controle de qualidade para produtores e usuários. Essas pressões de custo são mais difíceis para pequenas e médias empresas alimentares, especialmente onde os varejistas são altamente sensíveis aos preços finais dos produtos. A fermentação pode reduzir o ônus de custo ao longo do tempo, diminuindo a dependência da extração agrícola e melhorando a consistência da produção. O Conselho Europeu de Investigação descreveu trabalhos na Universidade Técnica da Dinamarca mostrando que a produção por fermentação de levedura de corantes do tipo betalaina poderia reduzir o uso de terra e o impacto de dióxido de carbono em 90% em comparação com a extração de beterrabas vermelhas. Até que essas abordagens atinjam uma escala comercial ampla, o custo mais elevado dos ingredientes naturais continua sendo uma restrição ao mercado europeu de corantes alimentares.
Restrições de Estabilidade ao Calor, Luz, pH e Matriz
Os pigmentos naturais podem perder intensidade ou mudar de tonalidade durante o processamento, o que limita seu uso em bebidas ácidas, preparações de frutas e produtos lácteos UHT. As antocianinas usadas para tons vermelhos e roxos são sensíveis ao pH, calor e luz, de modo que uma formulação pode parecer diferente após o armazenamento ou tratamento térmico. O azul derivado de espirulina historicamente apresentou dificuldades em produtos com baixo pH, incluindo algumas bebidas energéticas e bebidas esportivas. A Givaudan informou que o Everzure Galdieria, produzido com microalgas Galdieria sulphuraria, recebeu aprovação da FDA em maio de 2025 e destina-se a fornecer uma opção de azul natural para alimentos e bebidas ácidos. Abordagens de encapsulamento e microemulsão podem proteger pigmentos sensíveis, mas aumentam a complexidade e o custo da formulação. Essa barreira técnica favorece fornecedores com laboratórios de aplicação e pode retardar a substituição de corantes sintéticos no mercado europeu de corantes alimentares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Corantes Naturais Definem a Década de ConversãoOs corantes naturais detinham 57,23% das vendas de corantes alimentares europeus em 2025, tornando-os o principal tipo de produto. Sua posição reflete uma reformulação de longa data por parte das empresas alimentares que precisam responder ao escrutínio dos consumidores, às políticas dos varejistas e aos requisitos de rotulagem da UE. A categoria inclui antocianinas, carotenoides, curcumina, carmim, espirulina e uma gama crescente de pigmentos derivados de fermentação. Carotenoides, como beta-caroteno, urucum e extrato de páprica, são importantes em produtos de panificação, queijo processado e bebidas tratadas termicamente devido ao seu desempenho térmico útil. O carmim continua sendo uma forte opção de vermelho natural, embora os requisitos veganos e halal tenham aumentado o interesse em alternativas à base de antocianinas e fermentação. Os corantes naturais também permitem que os produtores atendam à demanda por ingredientes percebidos como mais reconhecíveis, embora a escolha final ainda dependa das condições de aplicação e do custo. O trabalho da EFSA sobre corantes alimentares continua sendo central para essa transição, pois a avaliação de segurança e a autorização determinam quais novos pigmentos podem ser usados pelos fabricantes de alimentos.
Os corantes naturais também são o tipo de produto de crescimento mais rápido, com o tamanho do mercado europeu de corantes alimentares para o segmento projetado para crescer a um CAGR de 6,67% durante 2026-2031. Espera-se crescimento à medida que os desenvolvedores de produtos na Alemanha, no Reino Unido e na França continuem a substituir corantes sintéticos em produtos de mercearia de marca. Os corantes sintéticos ainda atendem a aplicações onde as alternativas naturais ainda não conseguem fornecer a tonalidade, intensidade, estabilidade ou posição de custo necessárias. Os corantes azo, incluindo a tartrazina, continuam a aparecer em algumas produções voltadas para serviços de alimentação e exportação, mesmo que muitas empresas alimentares de marca reduzam seu uso. O azul continua sendo uma área de conversão significativa porque o Azul Brilhante FCF pode ser difícil de substituir em produtos ácidos e carbonatados. O GNT Group afirma que sua tecnologia Blue for Beverages usa espirulina para criar tons azuis de rótulo limpo para bebidas esportivas e bebidas carbonatadas. O ritmo da conversão dependerá de se os pigmentos naturais mais recentes conseguem atender às necessidades técnicas sem tornar o produto acabado materialmente mais caro.


Por Cor:
O Azul Ganha Terreno à Medida que a Lacuna de Oferta se EstreitaOs tons vermelhos representaram 28,64% da participação do mercado de corantes alimentares na Europa em 2025, a maior proporção entre as categorias de cores. Sua demanda é impulsionada por confeitaria, decoração de panificação, bebidas e alternativas à carne, nas quais o vermelho é frequentemente central para a aparência esperada do produto. A categoria vermelha oferece aos formuladores várias opções naturais, incluindo antocianinas de cenoura preta e sabugueiro, betaninas de beterraba vermelha e carmim. Essas alternativas diferem em estabilidade, posição no rótulo, origem e adequação para produtos veganos ou halal. Os tons verde, amarelo e laranja mantêm demanda em produtos lácteos, salgadinhos e cereais. O amarelo à base de curcumina também pode se beneficiar de sua associação com ingredientes vegetais familiares, embora seu uso ainda dependa do ambiente de processamento. Uma ampla gama de fontes de vermelho apoia a escolha do cliente, mas também exige que os fornecedores orientem os fabricantes em direção ao sistema certo para o produto pretendido.
Os tons azuis devem ser a categoria de cor de crescimento mais rápido, com um CAGR de 7,27% entre 2026 e 2031. A categoria está ganhando atenção porque o azul tem menos alternativas naturais que permanecem estáveis durante o tratamento térmico ou em bebidas ácidas. A Oterra relatou um parecer positivo da EFSA para o azul Jagua em dezembro de 2025, um desenvolvimento que poderia expandir o uso do azul natural após a conclusão do processo de autorização. O roxo e o rosa também representam áreas de crescimento em confeitaria e bebidas funcionais, onde a aparência do produto faz parte da diferenciação. A Oterra introduziu o FruitMax Purple 105 em 2025, combinando concentrado de cenoura preta e extrato de hibisco para uso em bebidas e confeitaria nos mercados da UE e do Codex. Os tons marrons são outra área de desenvolvimento para bebidas premium que precisam de uma alternativa de rótulo limpo às cores de caramelo. O mercado europeu de corantes alimentares continuará a depender de melhorias técnicas em azuis e outras tonalidades difíceis, pois essas lacunas determinam onde os corantes sintéticos continuam difíceis de substituir.
Por Aplicação:
Suplementos Alimentares Impulsionam a PremiumizaçãoAlimentos e bebidas representaram 44,63% do tamanho do mercado europeu de corantes alimentares em 2025, tornando este o maior segmento de aplicação. O segmento inclui panificação e confeitaria, laticínios, salgadinhos e cereais, e bebidas não alcoólicas. A panificação e a confeitaria usam corantes para coberturas, gomas, revestimentos e decorações que precisam de intensidade consistente de lote a lote. Os rótulos de bebidas são altamente visíveis para os consumidores, de modo que a declaração de advertência associada a determinados corantes sintéticos pode influenciar diretamente as decisões de reformulação. Os laticínios também são uma área importante porque os fabricantes de alimentos precisam de alternativas ao dióxido de titânio para produtos brancos e opacos. A Oterra e a Seprify anunciaram uma parceria comercial em 2025 para trazer um corante branco à base de celulose para aplicações em alimentos e bebidas como substituto do dióxido de titânio. Essas aplicações conferem ao mercado europeu de corantes alimentares uma ampla base de demanda, mas cada matriz alimentar requer avaliações separadas de estabilidade e sensoriais.
Os suplementos alimentares devem ser a aplicação de crescimento mais rápido, com um CAGR de 7,49% durante 2026-2031. Gomas, cápsulas moles, pós efervescentes e comprimidos usam cor para distinguir formatos, sabores e posicionamento de nutrientes. Esses produtos podem atribuir maior valor à diferenciação visual do que muitas categorias de alimentos convencionais, reduzindo a sensibilidade aos custos dos ingredientes. Os corantes naturais são úteis quando uma marca de suplemento deseja alinhar uma mensagem orientada para plantas ou bem-estar com seu design visual. Os desenvolvedores de produtos ainda precisam validar o desempenho porque um pigmento pode se comportar de forma diferente em um comprimido seco, uma goma ou um suplemento líquido. Outras aplicações, incluindo alimentos para animais de estimação e produtos adjacentes a cosméticos, fornecem um caminho adicional para fornecedores com portfólios de corantes que se estendem além de alimentos e bebidas. O mercado europeu de corantes alimentares pode se beneficiar desse uso mais amplo, desde que os fornecedores mantenham o suporte técnico e regulatório necessário para cada aplicação.


Análise Geográfica
Mercado de Corantes Alimentares da Europa Ocidental
A Alemanha detinha 21,75% da participação no mercado europeu de corantes alimentares em 2025, tornando-se o maior mercado da região. Sua posição está associada a uma ampla base de fabricação de alimentos e bebidas e à adoção precoce de sistemas de cores naturais por produtores domésticos. A demanda dos consumidores voltada para a saúde e a atenção à transparência dos ingredientes impulsionaram essa adoção em alimentos embalados, bebidas, produtos lácteos e confeitaria. Fornecedores alemães como Symrise e Döhler combinam pigmentos naturais com capacidades de sabor e nutrição, o que pode tornar suas ofertas mais difíceis de substituir para os clientes. Essa abordagem integrada é relevante quando um produtor de alimentos precisa ajustar simultaneamente o sabor, a aparência e as declarações de rótulo. O papel da Alemanha também reflete o peso de seu setor de fabricação de alimentos nas decisões de compras e desenvolvimento de produtos na Europa. O Reino Unido permanece relevante porque suas regras de rótulos de advertência continuam a espelhar a abordagem da UE para as seis cores de Southampton, apesar de sua saída do mercado único europeu. Os principais varejistas do Reino Unido também mantiveram requisitos de marcas próprias que favorecem cores naturais sem declarações de número E. A França acrescenta demanda por meio de alimentos premium e confeitaria, onde a origem e o posicionamento natural podem sustentar formulações de cores de maior valor. O trabalho da Givaudan com a Fermentalg no Everzure Galdieria ilustra o papel da França tanto como mercado consumidor quanto como local de desenvolvimento de tecnologia de cores naturais.
Mercado de Corantes Alimentares do Norte e Centro da Europa
A Polônia está projetada para ser a geografia de crescimento mais rápido, com um CAGR de 6,95% durante 2026-2031. Seu setor de processamento de alimentos está migrando de formulações sintéticas para cores naturais, à medida que os exportadores atendem varejistas da Europa Ocidental com requisitos mais rigorosos de rótulo limpo. Essa mudança oferece aos fabricantes poloneses um motivo para alinhar ingredientes e rotulagem aos padrões utilizados nos canais de varejo da Alemanha e do Reino Unido. O crescimento do país está, portanto, vinculado à demanda de exportação, bem como às mudanças na produção alimentar doméstica. A Polônia também tem espaço para a adoção de cores naturais em aplicações onde o custo anteriormente favorecia corantes sintéticos. A Bélgica contribui com demanda por meio de sua base de fabricação de confeitaria, particularmente para tonalidades estáveis de vermelho e marrom. A cultura de alimentos orgânicos da Suécia apoia o uso de formulações de cores naturais com certificação orgânica. A ScotBio, sediada na Escócia, produz corantes azuis à base de espirulina, enquanto a Chromologics, sediada em Copenhague, está desenvolvendo uma plataforma de fermentação para pigmentos vermelhos, adicionando atividade técnica em toda a Europa do Norte. Esses desenvolvimentos mostram que o mercado nacional de crescimento mais rápido faz parte de uma transição regional mais ampla, e não de uma mudança isolada em um único mercado nacional.
Mercados Europeus Mais Amplos
A Itália e a Espanha ocupam posições importantes no mercado europeu de corantes alimentares devido às suas forças no processamento de alimentos e à demanda por formulações específicas por categoria. O uso italiano concentra-se em confeitaria, massas e queijos, onde sistemas de carotenoides e urucum são comumente relevantes. A Sensient possui instalações de produção na Itália dentro de sua rede internacional de cores naturais, oferecendo aos clientes acesso regional a capacidades de fornecimento e aplicação. A Espanha e os Países Baixos também sustentam a base de fornecimento regional por meio do processamento de alimentos, insumos agrícolas e acesso a clientes de bebidas e panificação. A instalação EXBERRY do GNT Group em Mierlo, nos Países Baixos, atende à categoria de cores de origem vegetal, enquanto o papel do país no processamento agrícola gera demanda por ingredientes utilizados em exportações de alimentos processados. Os Países Baixos também desempenham um papel de distribuição que pode conectar fornecedores de ingredientes a fabricantes de alimentos europeus. A base agrícola e de processamento de alimentos da Espanha confere relevância para pigmentos derivados de frutas e vegetais. Em todo o restante da Europa, a demanda variará conforme as categorias alimentares locais, os padrões dos varejistas e a capacidade dos produtores de absorver os custos mais elevados das cores naturais. Essa combinação geográfica ajuda a explicar por que o mercado europeu de corantes alimentares inclui tanto mercados ocidentais maduros quanto mercados da Europa Central e Oriental em desenvolvimento mais acelerado.
Cenário Competitivo
Concentração do Mercado
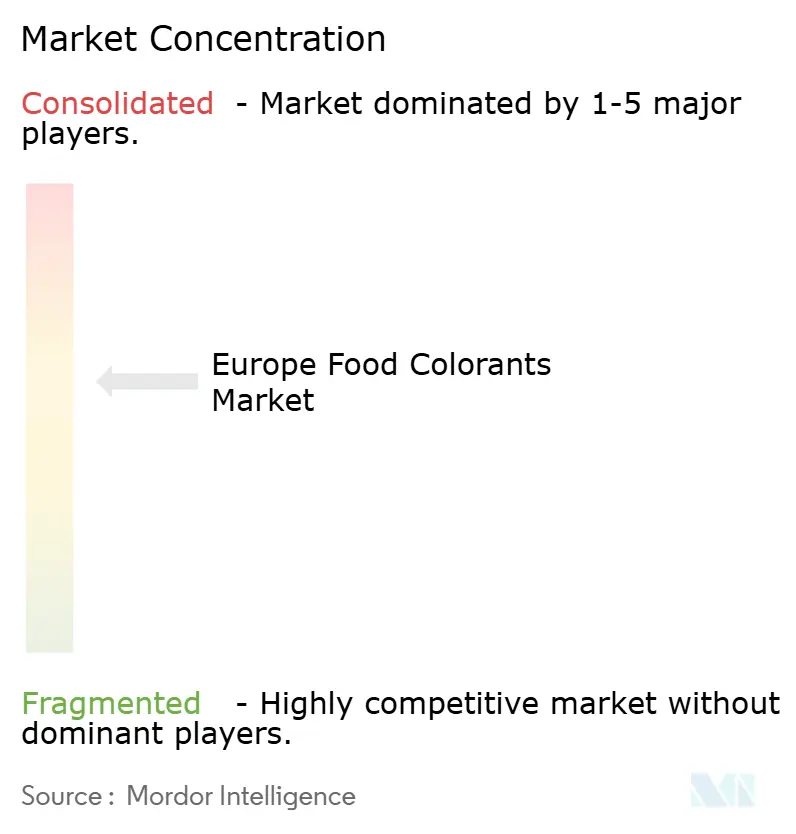
O mercado europeu de corantes alimentares é moderadamente concentrado, com Oterra, Givaudan, Sensient Technologies, Döhler, GNT Group e outros especialistas estabelecidos competindo no fornecimento de corantes naturais. Essas empresas se beneficiam de fornecimento botânico, experiência regulatória, laboratórios de aplicação e a capacidade de oferecer múltiplas soluções de cor em categorias de alimentos. A Oterra tem uma posição forte em corantes botânicos e continuou a desenvolver o pipeline de azul natural. O relato de um parecer positivo da EFSA para o azul Jagua é importante porque o azul natural estável continua sendo uma área limitante para muitas aplicações alimentares. A Givaudan Sense Colour combina capacidade de formulação com parcerias de fermentação para desenvolver sua oferta de azul natural. Em maio de 2025, a Givaudan anunciou a aprovação da FDA do Everzure Galdieria, um azul rico em ficocianina feito de microalgas Galdieria sulphuraria. A Döhler compete por meio de misturas que podem ser combinadas com sistemas de sabor, enquanto a GNT posicionou os corantes à base de plantas EXBERRY em torno do processamento sem solventes e das necessidades de rótulo limpo dos varejistas. A estrutura do mercado recompensa fornecedores que podem resolver um problema de desenvolvimento de produto em vez de simplesmente fornecer um pigmento.
A atenção competitiva está concentrada em azul estável, substitutos do dióxido de titânio e pigmentos feitos de subprodutos do processamento de alimentos. O azul natural abaixo do pH 3 continua sendo uma área técnica em aberto porque muitos produtos de bebidas e confeitaria são ácidos. A substituição do branco é outra lacuna porque nenhuma opção atingiu ampla paridade de preço com o dióxido de titânio. A parceria da Oterra com a Seprify em 2025 visou essa necessidade por meio de um corante branco à base de celulose destinado a produtos alimentares e de bebidas. Os corantes de aproveitamento também estão ganhando atenção porque usam subprodutos de frutas, vegetais, algas e especiarias que de outra forma poderiam ter usos de menor valor. A Biblioteca Nacional de Agricultura do Departamento de Agricultura dos Estados Unidos identifica pesquisas sobre subprodutos agroindustriais para corantes alimentares naturais de próxima geração, incluindo abordagens para extrair pigmentos utilizáveis de fluxos de resíduos. Essas áreas podem atrair fornecedores mais novos porque abordam resiliência do fornecimento, custo e preferências de rótulo ao mesmo tempo. No entanto, o sucesso ainda depende da aprovação regulatória, da qualidade consistente e da capacidade de escalar a produção.
A Chromologics representa um participante focado em biotecnologia no mercado europeu de corantes alimentares. A empresa está desenvolvendo pigmentos vermelhos por meio de fermentação de precisão usando o fungo Talaromyces atroroseus, com o objetivo de reduzir a dependência de matérias-primas agrícolas. Em novembro de 2025, a Chromologics captou 7 milhões de EUR da Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures e Synergetic para apoiar o trabalho regulatório e o aumento de escala de produção do Natu.Red. As empresas estabelecidas mantêm vantagens na qualificação de clientes, continuidade do fornecimento e suporte de aplicação estabelecido[3]. Novos participantes ainda podem ganhar relevância onde oferecem um corante mais estável, mais aceitável no rótulo ou menos exposto a interrupções de fornecimento relacionadas a colheitas. A propriedade intelectual está se tornando mais importante à medida que os fornecedores buscam proteção para formulações e sistemas de produção. O Escritório Europeu de Patentes publicou uma concessão de patente de composição de beterraba em maio de 2025, refletindo a atividade contínua em torno de tecnologias diferenciadas de corantes naturais.
Líderes do Setor de Corantes Alimentares na Europa
-
Oterra A/S
-
Givaudan SA
-
Sensient Technologies Corporation
-
Döhler GmbH
-
Koninklijke DSM N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Corantes Alimentares Empresas cobertas neste relatório
- Oterra A/S
- Givaudan SA
- Sensient Technologies Corporation
- Döhler GmbH
- Koninklijke DSM N.V.
- BASF SE
- Symrise AG
- Archer Daniels Midland Company
- Kerry Group plc
- Kalsec Inc.
- DDW The Color House
- Riken Vitamin Co., Ltd.
- GNT Group B.V.
- Chromologics A/S
- ScotBio
- PROCONA, SEIMEX Group
- Plant-Ex Ingredients Ltd.
- Sancan
- Coralim
- Brenntag SE
Desenvolvimentos industriais recentes em Mercado Europeu de Corantes Alimentares
- Novembro de 2025: Oterra A/S e a inovadora suíça Seprify anunciaram uma parceria comercial estratégica para comercializar um corante branco à base de plantas como substituto do dióxido de titânio (TiO₂) em aplicações de alimentos e bebidas. A tecnologia patenteada à base de celulose da Seprify oferece efeitos de opacidade e branqueamento equivalentes ao TiO₂, ao mesmo tempo em que oferece um perfil de rótulo limpo e renovável. Os testes com clientes estavam ativos no lançamento em toda a Europa e globalmente.
- Novembro de 2025: A Chromologics A/S captou 7 milhões de EUR da Novo Holdings, EIFO, Döhler Ventures, Collateral Good Ventures e Synergetic, elevando o financiamento total para aproximadamente 20 milhões de EUR. A rodada financia as submissões regulatórias à EFSA e à FDA para o Natu.Red®, um corante vermelho produzido por fermentação de precisão do fungo Talaromyces atroroseus, e o aumento de escala de produção por meio de um parceiro CMO de grande escala.
- Outubro de 2025: A Oterra lançou o FruitMax® Purple 105, um corante roxo de rótulo limpo para aplicações em bebidas e confeitaria, aprovado para países da UE e do Codex. O produto é derivado de concentrado de cenoura preta e extrato de hibisco, oferecendo estabilidade superior em relação às soluções de antocianinas de fonte única em aplicações de baixo pH, incluindo bebidas carbonatadas e gomas.
Escopo do Relatório do Mercado de Corantes Alimentares na Europa
Os corantes alimentares referem-se a substâncias naturais ou sintéticas adicionadas a alimentos, bebidas, suplementos alimentares e produtos relacionados para conferir, realçar ou restaurar a cor. O Mercado Europeu de Corantes Alimentares é segmentado por tipo de produto, cor, aplicação e país. Por tipo de produto, o mercado é dividido em Corante Natural e Corante Sintético. O Corante Natural é ainda segmentado em Antocianinas, Carotenoides, Curcumina, Carmim, Espirulina e Outros Tipos. O Corante Sintético é ainda segmentado em Corantes Azo (Tartrazina, Amarelo Pôr do Sol, etc.), Azul Brilhante FCF e Outros. Por cor, o mercado inclui Azul, Verde, Vermelho, Amarelo, Roxo, Laranja, Rosa e Outros. Por aplicação, o mercado é segmentado em Alimentos e Bebidas, Suplementos Alimentares e Outras Aplicações. Alimentos e Bebidas é ainda segmentado em Panificação e Confeitaria, Produtos Lácteos, Salgadinhos e Cereais, Bebidas e Outros. Por país, o relatório abrange Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia e o restante da Europa, com tamanho de mercado e previsões fornecidos para cada país. O dimensionamento do mercado foi feito em termos de valor em USD e volume em toneladas métricas para todos os segmentos mencionados acima.
Visão geral da segmentação
Por Tipo de Produto
| Corante Natural | Antocianinas |
| Carotenoides | |
| Curcumina | |
| Carmim | |
| Espirulina | |
| Outros Tipos | |
| Corante Sintético | Corantes Azo (Tartrazina, Amarelo Pôr do Sol, etc.) |
| Azul Brilhante FCF | |
| Outros |
Por Cor
| Azul |
| Verde |
| Vermelho |
| Amarelo |
| Roxo |
| Laranja |
| Rosa |
| Outros |
Por Aplicação
| Alimentos e Bebidas | Panificação e Confeitaria |
| Produtos Lácteos | |
| Salgadinhos e Cereais | |
| Bebidas | |
| Outros | |
| Suplementos Alimentares | |
| Outras Aplicações |
Por País
| Alemanha |
| Reino Unido |
| Itália |
| França |
| Espanha |
| Países Baixos |
| Polônia |
| Bélgica |
| Suécia |
| Restante da Europa |
| Por Tipo de Produto | Corante Natural | Antocianinas |
| Carotenoides | ||
| Curcumina | ||
| Carmim | ||
| Espirulina | ||
| Outros Tipos | ||
| Corante Sintético | Corantes Azo (Tartrazina, Amarelo Pôr do Sol, etc.) | |
| Azul Brilhante FCF | ||
| Outros | ||
| Por Cor | Azul | |
| Verde | ||
| Vermelho | ||
| Amarelo | ||
| Roxo | ||
| Laranja | ||
| Rosa | ||
| Outros | ||
| Por Aplicação | Alimentos e Bebidas | Panificação e Confeitaria |
| Produtos Lácteos | ||
| Salgadinhos e Cereais | ||
| Bebidas | ||
| Outros | ||
| Suplementos Alimentares | ||
| Outras Aplicações | ||
| Por País | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de corantes alimentares na Europa?
O mercado de corantes alimentares na Europa é avaliado em 1,31 bilhões de USD em 2026 e deve atingir 1,76 bilhões de USD até 2031, a um CAGR de 6,1%.
Qual tipo de produto lidera os corantes alimentares na Europa?
Os corantes naturais lideram, com uma participação de 57,23% em 2025, e também devem crescer a um CAGR de 6,67% até 2031.
Qual categoria de cor está crescendo mais rapidamente na Europa?
Os tons azuis devem registrar o crescimento mais rápido, com um CAGR de 7,27% durante 2026-2031.
Qual país tem a maior participação na demanda por corantes alimentares na Europa?
A Alemanha lidera o mercado regional com uma participação de 21,75% em 2025, apoiada por sua base de fabricação de alimentos e bebidas.