
Taille et part du marché européen des additifs alimentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 41.62 Milliards de dollars |
| Taille du Marché (2026) | 42.77 Milliards de dollars |
| Taille du Marché (2031) | 49.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.81 % |
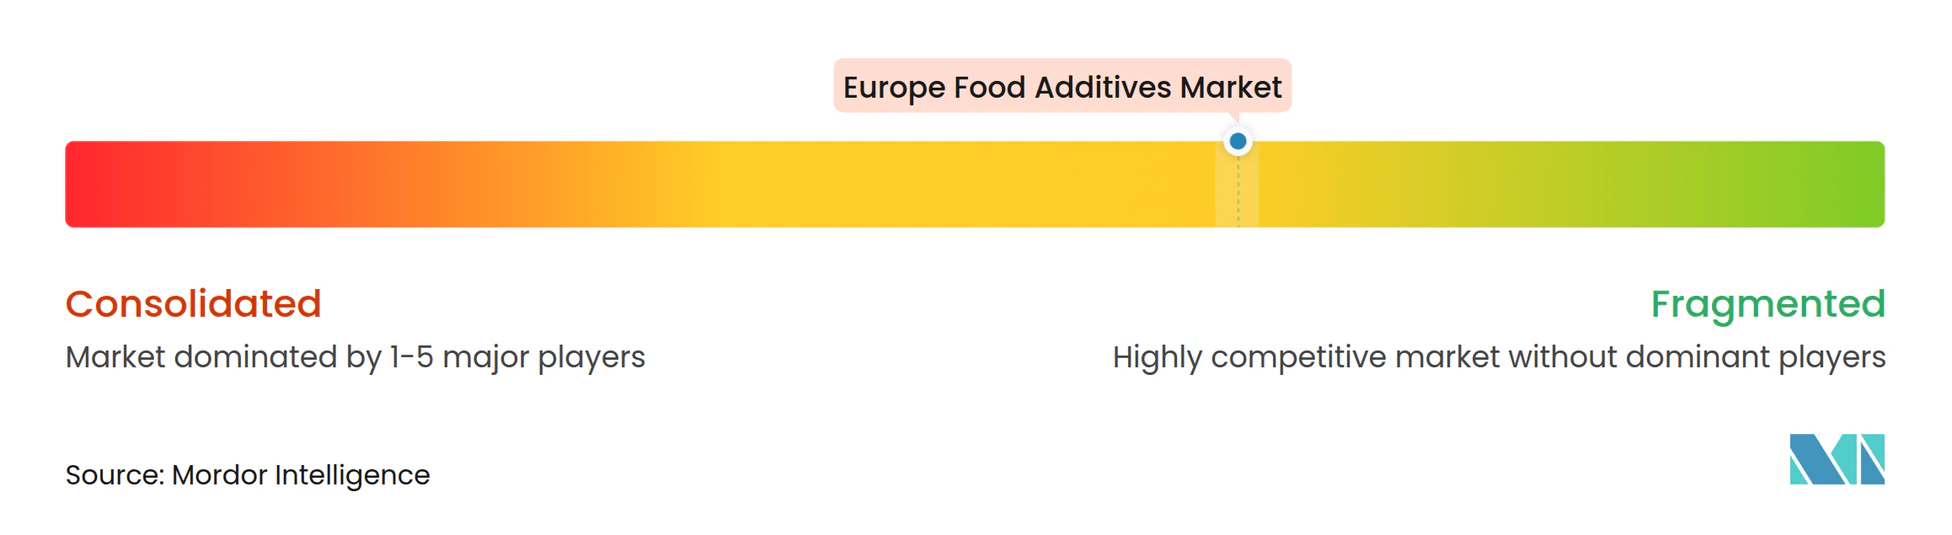
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des additifs alimentaires par Mordor Intelligence
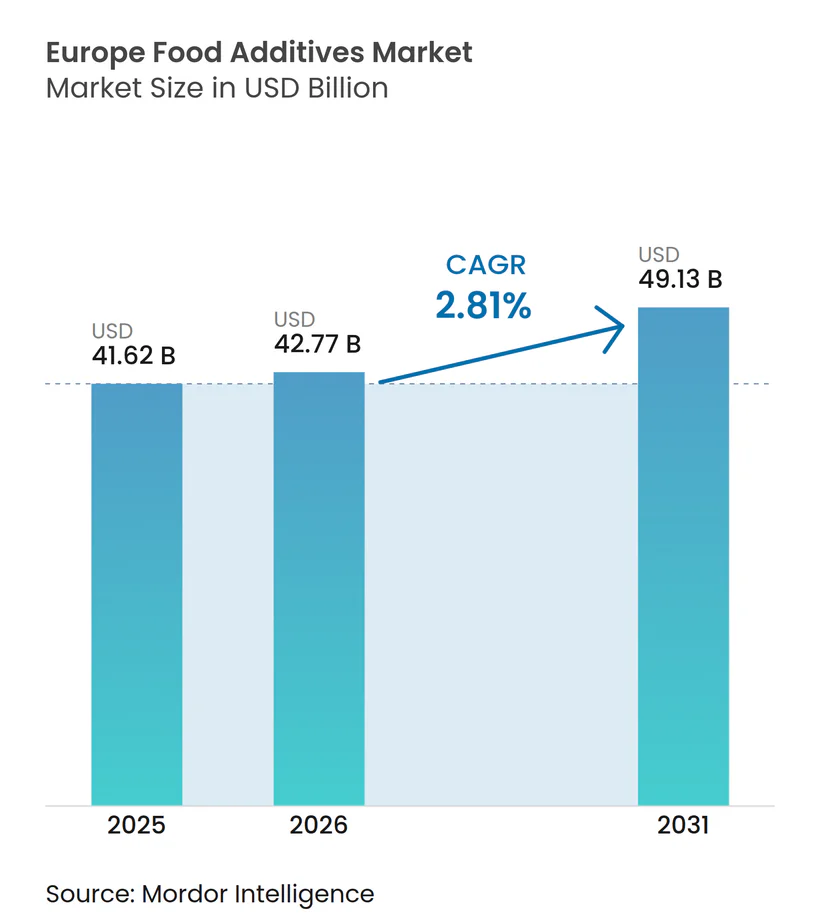
Le marché européen des additifs alimentaires devrait croître de 41,62 milliards USD en 2025 à 42,77 milliards USD en 2026 et atteindre 49,13 milliards USD d'ici 2031, enregistrant un CAGR de 2,81 % sur la période 2026–2031. La croissance du marché est portée par le besoin croissant de maintenir la sécurité alimentaire, de prolonger la durée de conservation et d'assurer une qualité de produit constante dans les opérations modernes de fabrication alimentaire. La préférence croissante pour les aliments transformés et de commodité, associée à une demande croissante de formulations à étiquette propre et d'ingrédients d'origine naturelle, encourage l'innovation continue dans le développement des additifs. Les avancées dans le traitement des aliments, la fermentation, la technologie enzymatique et la stabilisation des ingrédients améliorent la fonctionnalité et les performances des additifs, permettant aux fabricants de répondre à l'évolution des exigences de formulation.
Principaux enseignements du rapport
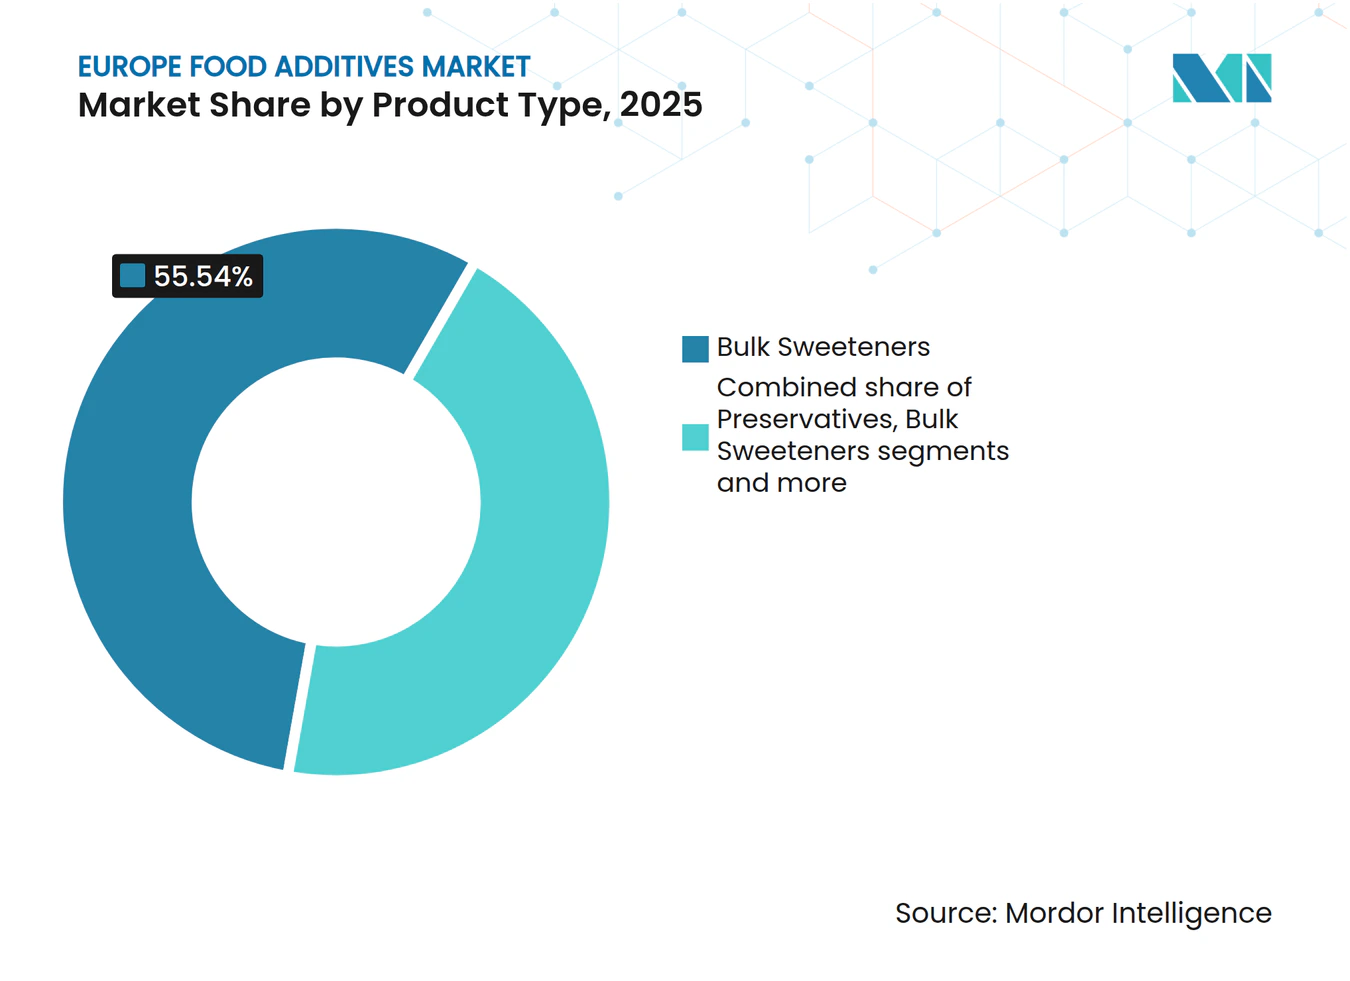
- Par type de produit, les édulcorants de charge ont représenté 55,54 % de la part du marché européen des additifs alimentaires en 2025, tandis que les colorants alimentaires devraient croître à un CAGR de 3,45 % jusqu'en 2031.
- Par forme, les additifs secs ont représenté 65,67 % de la part du marché européen des additifs alimentaires en 2025, tandis que les additifs liquides devraient se développer à un CAGR de 3,67 % jusqu'en 2031.
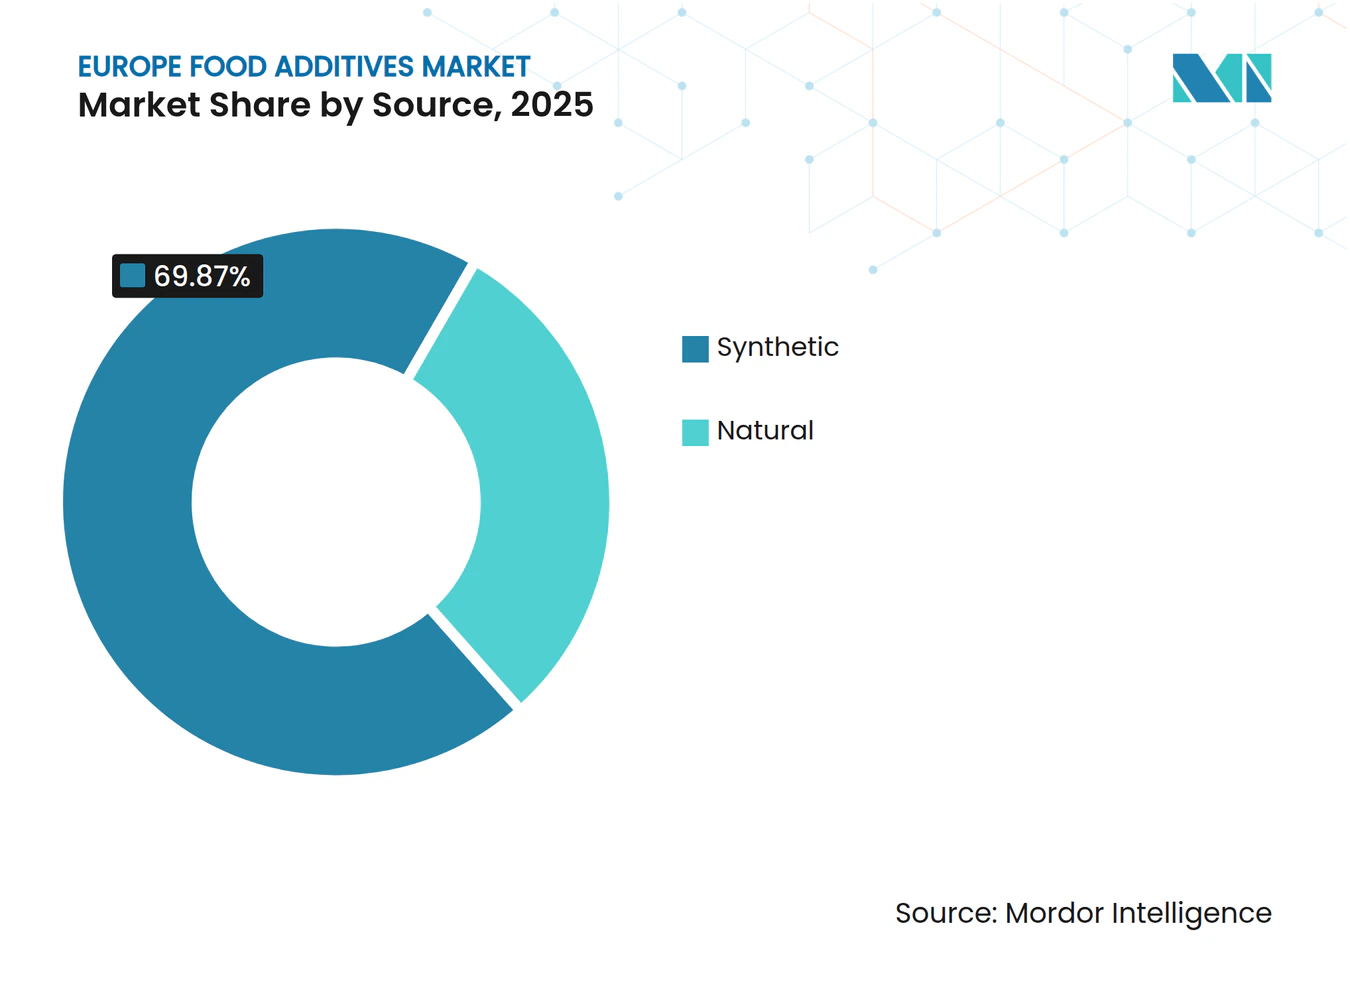
- Par source, les additifs synthétiques ont représenté 69,87 % de la part du marché européen des additifs alimentaires en 2025, tandis que les additifs naturels devraient enregistrer un CAGR de 4,74 % jusqu'en 2031.
- Par application, la boulangerie et la confiserie ont capté 27,12 % de la part du marché européen des additifs alimentaires en 2025, tandis que les produits laitiers et desserts devraient croître à un CAGR de 3,53 % jusqu'en 2031.
- Par géographie, l'Allemagne a détenu 21,34 % de la part du marché européen des additifs alimentaires en 2025, tandis que l'Italie devrait se développer à un CAGR de 4,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des produits alimentaires à base de plantes | +0.4% | Allemagne, Pays-Bas, Royaume-Uni, France, avec extension à l'Italie et à l'Espagne | Moyen terme (2–4 ans) |
| Demande croissante d'aliments transformés et de commodité | +0.5% | Toute l'Europe ; hausse la plus forte en Pologne, en Allemagne | Court terme (≤ 2 ans) |
| Préfrence croissante pour les ingrédients alimentaires à étiquette propre | +0.6% | Cœur de l'Europe occidentale, Allemagne, France, Royaume-Uni, Pays-Bas, Scandinavie | Moyen terme (2–4 ans) |
| Avancées technologiques dans le traitement des aliments | +0.3% | Corridors de R&D en Allemagne, en France et au Benelux | Long terme (≥ 4 ans) |
| Demande croissante de durée de conservation prolongée | +0.3% | Toute l'Europe ; particulièrement aiguë dans le commerce électronique, la logistique réfrigérée et la fabrication alimentaire destinée à l'exportation | Court terme (≤ 2 ans) |
| Croissance des aliments et boissons fonctionnels | +0.4% | Allemagne, Royaume-Uni, Pays-Bas, Suède, France | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Expansion des produits alimentaires à base de plantes
L'acceptation croissante des aliments à base de plantes par les consommateurs encourage les fabricants alimentaires à investir dans l'innovation en matière d'ingrédients, la reformulation et des solutions d'additifs spécialisés. Selon le Good Food Institute Europe (GFI Europe), en 2024, 60 % des consommateurs en Allemagne et 56 % au Royaume-Uni consommaient des aliments à base de plantes au moins une fois par mois[1]. Cette consommation récurrente encourage les fabricants renforcer leurs portefeuilles de produits à base de plantes et à améliorer la qualité des produits pour répondre à l'évolution des attentes des consommateurs. Cette tendance accroît la demande d'additifs alimentaires offrant des performances fonctionnelles constantes, soutenant la stabilité des formulations et aidant les fabricants à surmonter les défis techniques associés aux ingrédients d'origine végétale. À mesure que la concurrence s'intensifie dans le secteur des aliments à base de plantes, l'investissement dans des formulations d'additifs améliorées devient de plus en plus important pour la différenciation des produits, la cohérence de la qualité et l'évolutivité commerciale, soutenant la croissance globale du marché européen des additifs alimentaires.
Demande croissante d'aliments transformés et de commodité
La préférence croissante des consommateurs pour des produits alimentaires pratiques, prêts à consommer et faciles à préparer stimule la demande sur le marché européen des additifs alimentaires. Les fabricants répondent en améliorant la stabilité des produits, en maintenant une qualité constante et en optimisant l'efficacité de la production. L'évolution des modes de vie et la demande d'options de repas permettant de gagner du temps incitent les producteurs alimentaires à élargir leurs portefeuilles d'aliments emballés, renforçant l'importance des additifs qui offrent des performances prévisibles tout au long de la fabrication, de la distribution et du stockage. Cette tendance stimule également l'investissement dans des formulations d'additifs avancées qui aident les fabricants à maintenir les caractéristiques des produits sur des périodes de stockage plus longues. À mesure que la concurrence sur le marché des aliments emballés s'intensifie, les fabricants se concentrent de plus en plus sur l'innovation en matière d'ingrédients et l'optimisation des formulations, soutenant une demande soutenue d'additifs alimentaires à travers l'Europe.
Préférence croissante pour les ingrédients alimentaires à étiquette propre
La préférence croissante des consommateurs pour les produits naturels et les listes d'ingrédients transparentes stimule les efforts de reformulation sur le marché européen des additifs alimentaires. Les fabricants adoptent de plus en plus des ingrédients conformes aux attentes en matière d'étiquette propre, ce qui incite les producteurs d'additifs à développer des solutions offrant une fonctionnalité fiable tout en répondant à la demande de sources d'ingrédients reconnaissables et de formulations plus simples. Selon Safe Food Advocacy Europe (SAFE), 86 % des consommateurs européens ont déclaré avoir acheté des produits qu'ils croyaient naturels en 2024. Cette préférence encourage les fabricants alimentaires à réévaluer leurs choix d'ingrédients et à investir dans des alternatives à étiquette propre, créant des opportunités pour les fournisseurs de colorants, conservateurs, stabilisants et autres additifs fonctionnels d'origine naturelle.
Avancées technologiques dans le traitement des aliments
Les avancées dans les technologies de traitement des aliments incitent les fabricants à adopter des ingrédients spécialisés offrant des performances constantes dans des conditions de production de plus en plus précises et automatisées. Les améliorations dans l'ingénierie enzymatique, la fermentation, l'encapsulation et la stabilisation des ingrédients permettent aux producteurs d'additifs de développer des solutions avec une plus grande efficacité fonctionnelle, une stabilité améliorée et des performances plus prévisibles. Ces innovations soutiennent le développement de nouvelles formulations d'additifs et aident les fabricants à relever les défis techniques associés à la reformulation des produits, à la compatibilité des ingrédients et à la cohérence de la qualité. À mesure que les transformateurs alimentaires accordent de plus en plus la priorité à l'optimisation des processus, à la reproductibilité et à la fonctionnalité des ingrédients, les progrès technologiques continus devraient stimuler l'innovation dans les additifs alimentaires et renforcer la demande de solutions d'ingrédients avancées à travers l'Europe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes en matière d'approbation réglementaire | -0.5% | À l'échelle de l'UE ; complexité accrue au Royaume-Uni (divergence post-Brexit de la FSA) | Moyen terme (2–4 ans) |
| Coûts élevés de production des additifs naturels | -0.4% | Cœur de l'Europe occidentale, Allemagne, France, Pays-Bas | Long terme (≥ 4 ans) |
| Disponibilité limitée de certaines matières premières naturelles | -0.3% | Régions d'approvisionnement méditerranéennes ; intrants botaniques mondiaux | Court à moyen terme |
| Fluctuations des coûts des matières premières et de l'énergie | -0.4% | Toute l'Europe ; traitement à forte intensité énergétique en France, en Allemagne, aux Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière d'approbation réglementaire
Les exigences réglementaires strictes régissant l'évaluation de la sécurité, l'autorisation et l'utilisation autorisée des additifs alimentaires freinent la croissance du marché européen des additifs alimentaires en augmentant les coûts de conformité et en allongeant les délais de développement des produits. Dans le cadre de l'Union européenne, les additifs alimentaires nécessitent une autorisation à la suite d'une évaluation de la sécurité par l'Autorité européenne de sécurité des aliments (EFSA), avec des utilisations et conditions autorisées établies en vertu de la législation européenne applicable. Les fabricants doivent fournir des preuves scientifiques soutenant la sécurité des nouveaux additifs ou des modifications proposées aux autorisations existantes, créant des exigences supplémentaires en matière d'études toxicologiques, de documentation technique et d'expertise réglementaire. Ces exigences peuvent retarder la commercialisation, augmenter les dépenses de recherche et développement et créer des obstacles pour les fabricants d'ingrédients de plus petite taille cherchant à introduire de nouveaux additifs.
Coûts élevés de production des additifs naturels
Les coûts élevés associés à la production d'additifs alimentaires naturels freinent la croissance du marché européen des additifs alimentaires en rendant plus difficile pour les fabricants le remplacement des ingrédients synthétiques conventionnels par des alternatives d'origine naturelle. Les additifs naturels nécessitent souvent des processus spécialisés d'extraction, de purification, de concentration et de stabilisation pour atteindre la pureté, la fonctionnalité et la cohérence requises. La dépendance à l'égard des matières premières agricoles et des sources botaniques expose également la production à la disponibilité saisonnière, aux variations de la qualité des récoltes et aux fluctuations de l'approvisionnement en matières premières. De plus, le maintien de la stabilité des couleurs, de la cohérence des arômes et des performances fonctionnelles dans les ingrédients naturels peut nécessiter des mesures supplémentaires de traitement et de contrôle de la qualité. Ces facteurs augmentent la complexité de la fabrication et le coût des ingrédients finis, ce qui pourrait décourager l'adoption parmi les producteurs alimentaires cherchant à maintenir les performances de formulation dans les contraintes de coûts existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les édulcorants de charge maintiennent leur position, les colorants s'accélèrentLes édulcorants de charge ont représenté 55,54 % du marché européen des additifs alimentaires en 2025, portés par leur rapport coût-efficacité, leur polyvalence fonctionnelle et leur importance dans le maintien du goût sucré et des caractéristiques de formulation des produits alimentaires. Leur utilisation généralisée dans la fabrication alimentaire industrielle est soutenue par leur capacité à fournir un goût sucré constant, à contribuer au volume des produits et à influencer la texture, la rétention d'humidité, la sensation en bouche et la structure globale du produit. Contrairement aux édulcorants à haute intensité, qui procurent un goût sucré à de très faibles concentrations, les édulcorants de charge contribuent à la composition physique des formulations, ce qui les rend importants pour le maintien des caractéristiques des produits pendant le traitement et le stockage. L'accent croissant mis sur la reformulation du sucre et le développement de produits à teneur réduite en sucre encourage les fabricants alimentaires à optimiser les mélanges d'édulcorants et à explorer des alternatives telles que les polyols, tout en conservant les propriétés sensorielles et fonctionnelles requises.
Les colorants alimentaires devraient être le type de produit à la croissance la plus rapide sur le marché européen des additifs alimentaires, enregistrant un CAGR de 3,45 % sur la période 2026–2031. Cette croissance est portée par la demande croissante de produits alimentaires visuellement attrayants, la préférence croissante des consommateurs pour les ingrédients naturels et à étiquette propre, et les efforts de reformulation en cours pour réduire la dépendance à certains colorants synthétiques. Les fabricants alimentaires se concentrent de plus en plus sur la transparence des ingrédients et les sources reconnaissables, encourageant le développement et l'adoption de solutions colorantes dérivées de fruits, légumes, plantes, algues et autres matières naturelles. L'innovation croissante dans les technologies d'extraction, de stabilisation et de traitement améliore l'intensité des couleurs, la cohérence et les performances de ces ingrédients, contribuant à résoudre les défis de formulation associés aux alternatives naturelles. Dans le même temps, l'évolution des perceptions des consommateurs à l'égard des ingrédients artificiels et l'examen réglementaire de certains colorants encouragent les fabricants à évaluer des systèmes de coloration alternatifs.

Par forme :
la forme sèche domine, le liquide progresse grâce aux gains d'efficacité de traitementLes additifs sous forme sèche ont dominé le marché européen des additifs alimentaires en 2025, représentant 65,67 % du marché. Leur domination est portée par leur adéquation au mélange standardisé d'ingrédients et au traitement industriel efficace. La structure en poudre ou en granulés des additifs sous forme sèche permet aux fabricants de combiner plusieurs ingrédients avec un meilleur contrôle des ratios de formulation, soutenant des caractéristiques de produit constantes entre les lots de production. Les formulations sèches offrent également des avantages en matière de gestion des stocks, car beaucoup peuvent être stockées et transportées sans la manipulation spécialisée requise par les ingrédients liquides sensibles à l'humidité. Les améliorations dans le traitement des poudres, le contrôle de la granulométrie et la technologie de dispersion renforcent leurs performances dans les formulations complexes, tandis que leur compatibilité avec les systèmes automatisés de pesage et de dosage soutient l'efficacité de la production.
Les additifs liquides devraient enregistrer un CAGR de 3,67 % durant 2026–2031, soutenus par leur capacité à simplifier l'incorporation des ingrédients et à améliorer la précision du dosage dans les environnements de production automatisés. Leur consistance fluide permet un pompage et un dosage contrôlés, aidant les fabricants à réguler les quantités d'ingrédients et à maintenir l'uniformité entre les lots. Les formulations liquides peuvent également faciliter la distribution d'ingrédients fonctionnels solubles ou dispersés, réduisant les exigences de mélange et contribuant à obtenir des caractéristiques de formulation constantes. Les améliorations technologiques dans le développement de concentrés liquides, la stabilité des émulsions et les systèmes de distribution d'ingrédients élargissent les possibilités de formulation tout en répondant aux défis liés à la séparation et à la dégradation pendant le stockage.
Par source :
la domination synthétique reste intacte, le naturel surpasseLes additifs synthétiques ont représenté 69,87 % du marché européen des additifs alimentaires en 2025, soutenus par leurs performances fonctionnelles constantes, leur composition contrôlée et leur adéquation aux processus de fabrication alimentaire standardisés. Leur production dans des conditions contrôlées permet aux fabricants d'atteindre des spécifications d'ingrédients prévisibles, des performances reproductibles et une qualité constante sur de grands lots de production. Les additifs synthétiques offrent des propriétés fonctionnelles ciblées, permettant aux fabricants de répondre à des exigences de formulation spécifiques avec précision et de réduire la variabilité associée aux différences de composition des matières premières. Les technologies de production établies et les profils de performance bien caractérisés soutiennent leur intégration dans les systèmes de fabrication existants, simplifiant le contrôle des formulations et l'assurance qualité.
Les additifs naturels devraient être la source à la croissance la plus rapide sur le marché européen des additifs alimentaires, enregistrant un CAGR de 4,74 % sur la période 2026–2031, portés par la demande croissante de transparence des ingrédients, de formulations à étiquette propre et d'alternatives dérivées de ressources biologiques renouvelables. Les fabricants alimentaires réévaluent de plus en plus leurs stratégies d'approvisionnement en ingrédients et de formulation en réponse l'examen des ingrédients synthétiques par les consommateurs et pour renforcer la naturalité perçue de leurs produits. Selon le Centre pour la Promotion des Importations en provenance des pays en développement (CBI), les importations européennes de gomme arabique ont augmenté de 88 % entre 2020 et 2024, atteignant 277 millions EUR, soulignant l'activité commerciale croissante pour un ingrédient clé d'origine naturelle[2]. La polyvalence fonctionnelle de la gomme arabique dans la stabilisation des émulsions, le contrôle de la texture et le soutien à la cohérence des formulations renforce sa pertinence pour les fabricants d'ingrédients.
Par application :
la boulangerie en tête, les produits laitiers et desserts moteur de croissanceLa boulangerie et la confiserie ont représenté 27,12 % du marché européen des additifs alimentaires en 2025, portées par le besoin de qualité de produit constante, de meilleures performances de traitement et d'une plus grande flexibilité de formulation dans les produits de boulangerie et de confiserie manufacturés. Les additifs jouent un rôle important dans le contrôle des propriétés de la pâte, le soutien à une structure de produit uniforme, la gestion de la migration de l'humidité et le maintien de la texture souhaitée tout au long de la production et du stockage. Dans la fabrication de confiseries, les ingrédients fonctionnels aident à réguler la cristallisation, à améliorer la stabilité des produits et à obtenir l'apparence et la sensation en bouche requises. Le développement de nouvelles formulations de produits, notamment des alternatives à teneur réduite en sucre, sans gluten et à étiquette propre, accroît encore la demande d'additifs spécialisés capables de maintenir la qualité des produits malgré les changements dans la composition des ingrédients.
Les produits laitiers et desserts devraient être le segment d'application à la croissance la plus rapide sur le marché européen des additifs alimentaires, enregistrant un CAGR de 3,53 % sur la période 2026–2031. Cette croissance est portée par l'innovation continue des produits, la demande croissante de formulations laitières différenciées et les exigences techniques associées au développement de produits avec une texture, une stabilité et des caractéristiques sensorielles améliorées. Le développement croissant de produits laitiers riches en protéines, d'alternatives sans lactose, de desserts à base de plantes et de formulations à teneur réduite en sucre accroît la demande de stabilisants, d'émulsifiants, d'édulcorants et d'agents texturants spécialisés. La reformulation de ces produits nécessite souvent une gestion minutieuse de la viscosité, des interactions protéiques, de la rétention d'humidité et de la compatibilité des ingrédients pour maintenir la cohérence souhaitée et l'acceptation par les consommateurs.
Analyse géographique
Marché allemand des additifs alimentaires
L'Allemagne représentait 21,34 % du marché européen des additifs alimentaires en 2025, soutenue par son industrie de transformation alimentaire bien établie, une forte demande de produits alimentaires emballés et un accent mis sur la qualité des produits, la sécurité alimentaire et la cohérence des formulations. Le secteur des aliments biologiques du pays contribue également à la demande d'additifs conformes aux normes de production biologique applicables. Selon la Fédération allemande des producteurs d'aliments biologiques, le marché des aliments biologiques a atteint 7,42 milliards EUR en 2025, reflétant l'importance des produits biologiques dans l'industrie alimentaire du pays[3]. L'essor des formulations à étiquette propre et la demande d'ingrédients d'origine naturelle incitent les fabricants à explorer les colorants naturels, les stabilisants, les émulsifiants et d'autres ingrédients fonctionnels. L'accent mis par l'Allemagne sur l'innovation alimentaire, la traçabilité des ingrédients et la conformité aux réglementations alimentaires européennes soutient davantage l'adoption d'additifs spécialisés répondant aux exigences évolutives de fabrication et de développement de produits.
Marché italien des additifs alimentaires
L'Italie devrait être la zone géographique à la croissance la plus rapide du marché européen des additifs alimentaires, enregistrant un CAGR de 4,52 % sur la période 2026–2031. La croissance est soutenue par l'innovation continue dans la transformation alimentaire, la demande croissante d'aliments emballés et de commodité, ainsi que la nécessité de maintenir la qualité des produits dans des formulations alimentaires diversifiées. Les industries bien établies du pays dans la boulangerie, la confiserie, les produits laitiers et les aliments transformés créent une demande d'additifs améliorant la texture, la stabilité des arômes, la cohérence des couleurs et la durée de conservation. L'intérêt croissant pour les produits à étiquette propre et les ingrédients d'origine naturelle encourage le développement de solutions alternatives de coloration, de conservation et de stabilisation. Les améliorations des technologies de transformation alimentaire et des techniques de formulation permettent également aux fabricants d'améliorer la cohérence de la production et de développer des produits répondant aux attentes changeantes des consommateurs. Ces facteurs devraient renforcer la demande d'additifs alimentaires fonctionnels et spécialisés en Italie tout au long de la période de prévision.
Marchés européens plus larges
Le Royaume-Uni, la France, l'Espagne et les Pays-Bas contribuent également au marché européen des additifs alimentaires grâce à leurs capacités de fabrication alimentaire et à leurs priorités évolutives en matière de développement de produits. Au Royaume-Uni, la demande est soutenue par des initiatives de reformulation axées sur la réduction du sucre, la transparence des ingrédients et l'amélioration de la qualité des produits. La France bénéficie de l'innovation dans les secteurs des produits laitiers, de la boulangerie, de la confiserie et de la fabrication d'aliments transformés, ainsi que d'un intérêt croissant pour les ingrédients naturels et les formulations biologiques. En Espagne, l'expansion des aliments emballés, des sauces, des boissons et des produits alimentaires transformés soutient l'utilisation de conservateurs, de régulateurs d'acidité, d'émulsifiants et d'ingrédients aromatisants. Les Pays-Bas contribuent par leurs activités de traitement des ingrédients alimentaires, de recherche et de distribution internationale, soutenant le développement et l'approvisionnement en solutions d'additifs spécialisés.
Paysage concurrentiel
Le marché européen des additifs alimentaires est modérément fragmenté, avec une concurrence portée par l'innovation en matière d'ingrédients, les performances fonctionnelles, la qualité des produits et la capacité à répondre à l'évolution des exigences de fabrication alimentaire. Les participants sont en concurrence dans un large éventail de catégories d'additifs, tirant parti de leur expertise technique et de leurs capacités de formulation pour répondre aux exigences changeantes en matière de sécurité alimentaire, de durée de conservation, de texture, d'arôme et de stabilité des ingrédients. Le marché comprend des fournisseurs d'ingrédients établis tels que Cargill, Incorporated, Kerry Group plc, Archer-Daniels-Midland Company, DSM-Firmenich AG et Corbion N.V., ainsi que des producteurs spécialisés desservant des catégories d'ingrédients fonctionnels spécifiques. Le positionnement concurrentiel dépend de plus en plus de la capacité à fournir des performances d'ingrédients fiables, à maintenir une qualité constante et à répondre à la demande croissante de solutions naturelles et à étiquette propre.
La différenciation évolue de l'étendue du portefeuille d'ingrédients vers l'expertise applicative, les formulations personnalisées et les capacités de co-développement. Les fabricants recherchent de plus en plus des fournisseurs d'ingrédients capables d'aider à optimiser les formulations, à résoudre les défis techniques et à améliorer l'efficacité du traitement plutôt que de simplement fournir des additifs standardisés. Cela encourage un investissement accru dans la recherche et le développement, les laboratoires d'application et le développement collaboratif de produits. L'innovation dans la fermentation, la technologie enzymatique, l'extraction d'ingrédients naturels et les systèmes de stabilisation crée des opportunités pour développer des additifs avec une fonctionnalité améliorée et des performances plus constantes. Les entreprises se concentrent également sur le soutien à la reformulation pour aider les fabricants alimentaires à répondre aux attentes en matière de transparence des ingrédients, à l'évolution des exigences réglementaires et à la demande d'alternatives à certains ingrédients synthétiques.
La technologie et l'infrastructure de distribution deviennent des différenciateurs concurrentiels de plus en plus importants sur le marché européen. Les avancées dans la biotechnologie, la fermentation de précision, l'encapsulation et l'optimisation des processus permettent aux producteurs d'ingrédients d'améliorer l'efficacité de la fabrication, de développer des ingrédients fonctionnels spécialisés et de renforcer la cohérence des produits. Les réseaux d'approvisionnement établis, les capacités de production, les services de support technique et les partenariats de distribution aident galement les fournisseurs à maintenir une disponibilité fiable des ingrédients et à servir les clients sur plusieurs marchés. Les entreprises qui combinent des capacités technologiques avec des chaînes d'approvisionnement fiables et un support client réactif sont mieux positionnées pour répondre à l'évolution des besoins de formulation et maintenir des relations clients à long terme.
Leaders du secteur européen des additifs alimentaires
-
Cargill, Incorporated
-
Kerry Group plc
-
Archer-Daniels-Midland Company
-
DSM-Firmenich AG
-
Corbion N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des additifs alimentaires Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Kerry Group plc
- Archer-Daniels-Midland Company
- DSM-Firmenich AG
- Corbion N.V.
- Ingredion Incorporated
- Givaudan SA
- BASF SE
- International Flavors & Fragrances Inc.
- Symrise AG
- Sensient Technologies Corporation
- Novonesis A/S
- Tate & Lyle PLC
- Chr. Hansen Holding A/S
- Dohler GmbH
- Jungbunzlauer Suisse AG
- Brenntag SE
- Roquette Freres
- Ajinomoto Co., Inc.
- Palsgaard A/S
Lire l’analyse des entreprises de marché européen des additifs alimentaires
Développements industriels récents dans Marché européen des additifs alimentaires
- Juin 2026 : Ingredion a accepté d'acquérir Tate & Lyle pour 2,7 milliards GBP, une opération qui créerait l'une des plus grandes plateformes mondiales d'ingrédients spécialisés couvrant la texture, la réduction du sucre, la sensation en bouche, l'édulcoration et la fortification.
- Avril 2026 : Kerry a étendu son site de fabrication en biotechnologie à Carrigaline, Cork, Irlande, augmentant la production industrielle d'enzyme lactase pour répondre à la demande mondiale de produits laitiers sans lactose et à teneur réduite en sucre.
- Avril 2026 : Cargill a investi 25 millions EUR sur son site d'hydrocolloïdes de Baupte, en France. L'introduction de la technologie de Recompression Mécanique de Vapeur (RMV) réduit les émissions de CO₂ sur le site d'environ 13 700 tonnes par an.
Périmètre du rapport sur le marché européen des additifs alimentaires
Les additifs alimentaires sont des substances chimiques naturelles ou synthétiques ajoutées aux aliments lors de la production, du traitement, du stockage ou de l'emballage pour améliorer la sécurité, la durée de conservation, l'apparence, le goût ou la texture. Le marché européen des additifs alimentaires est segmenté par type de produit, forme, source, application et géographie. Sur la base du type de produit, le marché est segmenté en conservateurs, édulcorants de charge, substituts du sucre, émulsifiants, agents anti-agglomérants, enzymes, hydrocolloïdes, arômes et exhausteurs de goût alimentaires, colorants alimentaires et acidifiants. Sur la base de la forme, le marché est segmenté en sec et liquide. Sur la base de la source, le marché est segmenté en naturel et synthétique. Sur la base de l'application, le marché est segmenté en boulangerie et confiserie, produits laitiers et desserts, boissons, viande et produits carnés, soupes, sauces et assaisonnements, et autres applications. Sur la base de la géographie, le marché est segmenté en Royaume-Uni, Allemagne, France, Italie, Espagne, Pays-Bas, Pologne, Belgique, Suède et reste de l'Europe. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en USD).
Aperçu de la segmentation
| Conservateurs |
| Édulcorants de charge |
| Substituts du sucre |
| Émulsifiants |
| Agents anti-agglomérants |
| Enzymes |
| Hydrocolloïdes |
| Arômes et exhausteurs de goût alimentaires |
| Colorants alimentaires |
| Acidifiants |
| Sec |
| Liquide |
| Naturel |
| Synthétique |
| Boulangerie et confiserie |
| Produits laitiers et desserts |
| Boissons |
| Viande et produits carnés |
| Soupes, sauces et assaisonnements |
| Autres applications |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Belgique |
| Suède |
| Reste de l'Europe |
| Par type de produit | Conservateurs |
| Édulcorants de charge | |
| Substituts du sucre | |
| Émulsifiants | |
| Agents anti-agglomérants | |
| Enzymes | |
| Hydrocolloïdes | |
| Arômes et exhausteurs de goût alimentaires | |
| Colorants alimentaires | |
| Acidifiants | |
| Par forme | Sec |
| Liquide | |
| Par source | Naturel |
| Synthétique | |
| Par application | Boulangerie et confiserie |
| Produits laitiers et desserts | |
| Boissons | |
| Viande et produits carnés | |
| Soupes, sauces et assaisonnements | |
| Autres applications | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché européen des additifs alimentaires d'ici 2031 ?
Le marché européen des additifs alimentaires devrait atteindre 49,13 milliards USD d'ici 2031, avec une croissance à un CAGR de 2,81 % de 2026 à 2031.
Quelle catégorie de produits est en tête de la demande d'additifs alimentaires en Europe ?
Les édulcorants de charge sont en tête de la demande, représentant 55,54 % de la valeur du marché en 2025 en raison de leur large utilisation dans les produits de boulangerie, les boissons et les produits laitiers.
Quelle catégorie d'additifs alimentaires connaît la croissance la plus rapide en Europe ?
Les additifs naturels sont la catégorie source à la croissance la plus rapide, avec un CAGR projeté de 4,74 % jusqu'en 2031. Les colorants alimentaires sont la catégorie de produits à la croissance la plus rapide à 3,45 %.
Pourquoi les additifs alimentaires naturels gagnent-ils en demande en Europe ?
La reformulation à étiquette propre, l'examen réglementaire des ingrédients synthétiques et la demande de produits à base de plantes augmentent l'utilisation de colorants naturels, d'enzymes, de conservateurs et de systèmes aromatisants.