
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
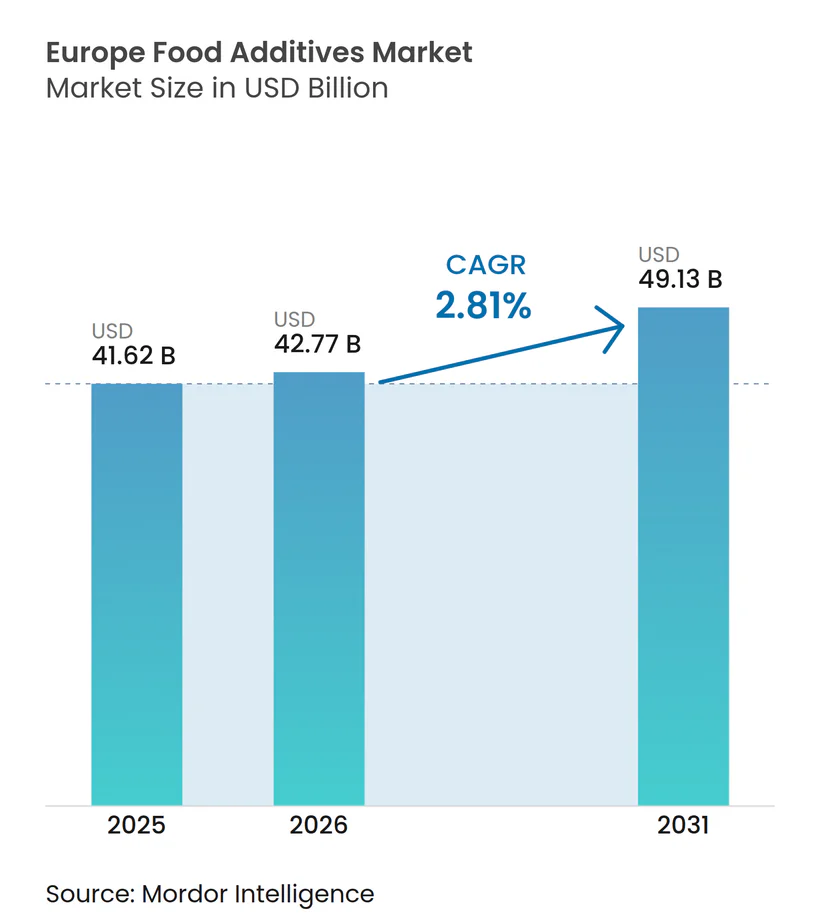
| Marktgröße im Basisjahr (2025) | 41.62 Milliarden US-Dollar |
| Marktgröße (2026) | 42.77 Milliarden US-Dollar |
| Marktgröße (2031) | 49.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.81 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Lebensmittelzusatzstoffe von Mordor Intelligence
Es wird erwartet, dass der europäische Markt für Lebensmittelzusatzstoffe von 41,62 Milliarden USD im Jahr 2025 auf 42,77 Milliarden USD im Jahr 2026 wächst und bis 2031 49,13 Milliarden USD erreicht, was einer CAGR von 2,81 % über den Zeitraum 2026–2031 entspricht. Das Marktwachstum wird durch den zunehmenden Bedarf an Lebensmittelsicherheit, Verlängerung der Haltbarkeit und Sicherstellung einer gleichbleibenden Produktqualität in modernen Lebensmittelherstellungsbetrieben angetrieben. Die wachsende Präferenz für verarbeitete Lebensmittel und Convenienceprodukte sowie die steigende Nachfrage nach Clean-Label-Formulierungen und natürlich gewonnenen Zutaten fördern kontinuierliche Innovationen in der Zusatzstoffentwicklung. Fortschritte in der Lebensmittelverarbeitung, Fermentation, Enzymtechnologie und Zutaten-Stabilisierung verbessern die Funktionalität und Leistung von Zusatzstoffen und ermöglichen es Herstellern, sich wandelnden Formulierungsanforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Massensüßungsmittel im Jahr 2025 einen Marktanteil von 55,54 % am europäischen Markt für Lebensmittelzusatzstoffe, während Lebensmittelfarbstoffe bis 2031 voraussichtlich mit einer CAGR von 3,45 % wachsen werden.
- Nach Form entfielen im Jahr 2025 65,67 % des Marktanteils am europäischen Markt für Lebensmittelzusatzstoffe auf Trockenzusatzstoffe, während flüssige Zusatzstoffe bis 2031 voraussichtlich mit einer CAGR von 3,67 % wachsen werden.
- Nach Quelle repräsentierten synthetische Zusatzstoffe im Jahr 2025 69,87 % des Marktanteils am europäischen Markt für Lebensmittelzusatzstoffe, während natürliche Zusatzstoffe bis 2031 voraussichtlich eine CAGR von 4,74 % verzeichnen werden.
- Nach Anwendung entfielen im Jahr 2025 27,12 % des Marktanteils am europäischen Markt für Lebensmittelzusatzstoffe auf Backwaren und Süßwaren, während Milchprodukte und Desserts bis 2031 voraussichtlich mit einer CAGR von 3,53 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 21,34 % am europäischen Markt für Lebensmittelzusatzstoffe, während Italien bis 2031 voraussichtlich mit einer CAGR von 4,52 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion pflanzlicher Lebensmittelprodukte | +0.4% | Deutschland, Niederlande, Vereinigtes Königreich, Frankreich, Ausstrahlungseffekte auf Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +0.5% | Gesamteuropäisch; stärkster Auftrieb in Polen, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Präferenz für Clean-Label-Lebensmittelzutaten | +0.6% | Westeuropäischer Kernmarkt, Deutschland, Frankreich, Vereinigtes Königreich, Niederlande, Skandinavien | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Lebensmittelverarbeitung | +0.3% | Forschungs- und Entwicklungskorridore in Deutschland, Frankreich und Benelux | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach verlängerter Haltbarkeit | +0.3% | Gesamteuropäisch; besonders ausgeprägt im E-Commerce, in der Kühllogistik und in der Lebensmittelexportproduktion | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei funktionellen Lebensmitteln und Getränken | +0.4% | Deutschland, Vereinigtes Königreich, Niederlande, Schweden, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion pflanzlicher Lebensmittelprodukte
Die wachsende Akzeptanz pflanzlicher Lebensmittel bei den Verbrauchern veranlasst Lebensmittelhersteller, in Zutateninnovationen, Neuformulierungen und spezialisierte Zusatzstofflösungen zu investieren. Laut dem Good Food Institute Europe (GFI Europe) konsumierten im Jahr 2024 60 % der Verbraucher in Deutschland und 56 % im Vereinigten Königreich mindestens einmal monatlich pflanzliche Lebensmittel[1]. Dieser regelmäßige Konsum veranlasst Hersteller, ihre pflanzlichen Produktportfolios zu stärken und die Produktqualität zu verbessern, um den sich wandelnden Verbrauchererwartungen gerecht zu werden. Der Wandel erhöht die Nachfrage nach Lebensmittelzusatzstoffen, die eine gleichbleibende funktionale Leistung bieten, die Formulierungsstabilität unterstützen und Herstellern helfen, technische Herausforderungen im Zusammenhang mit pflanzlichen Zutaten zu bewältigen. Da der Wettbewerb in der pflanzlichen Lebensmittelindustrie zunimmt, wird die Investition in verbesserte Zusatzstoffformulierungen für die Produktdifferenzierung, Qualitätskonsistenz und kommerzielle Skalierbarkeit immer wichtiger und unterstützt das Gesamtwachstum des europäischen Marktes für Lebensmittelzusatzstoffe.
Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Die wachsende Verbraucherpräferenz für praktische, verzehrfertige und leicht zuzubereitende Lebensmittelprodukte treibt die Nachfrage im europäischen Markt für Lebensmittelzusatzstoffe an. Hersteller reagieren darauf, indem sie die Produktstabilität verbessern, eine gleichbleibende Qualität aufrechterhalten und die Produktionseffizienz optimieren. Veränderte Lebensstile und die Nachfrage nach zeitsparenden Mahlzeitoptionen veranlassen Lebensmittelproduzenten, ihre Portfolios an verpackten Lebensmitteln zu erweitern, was die Bedeutung von Zusatzstoffen erhöht, die während der Herstellung, des Vertriebs und der Lagerung eine vorhersehbare Leistung erbringen. Dieser Trend treibt auch Investitionen in fortschrittliche Zusatzstoffformulierungen voran, die Herstellern helfen, Produkteigenschaften über längere Lagerzeiten aufrechtzuerhalten. Da der Wettbewerb im Markt für verpackte Lebensmittel zunimmt, konzentrieren sich Hersteller zunehmend auf Zutateninnovationen und Formulierungsoptimierung, was die anhaltende Nachfrage nach Lebensmittelzusatzstoffen in ganz Europa unterstützt.
Zunehmende Präferenz für Clean-Label-Lebensmittelzutaten
Die wachsende Verbraucherpräferenz für natürliche Produkte und transparente Zutatenlisten treibt Neuformulierungsbemühungen im gesamten europäischen Markt für Lebensmittelzusatzstoffe voran. Hersteller setzen zunehmend auf Zutaten, die den Clean-Label-Erwartungen entsprechen, was Zusatzstoffproduzenten dazu veranlasst, Lösungen zu entwickeln, die zuverlässige Funktionalität bieten und gleichzeitig die Nachfrage nach erkennbaren Zutatenquellen und einfacheren Formulierungen erfüllen. Laut Safe Food Advocacy Europe (SAFE) gaben im Jahr 2024 86 % der europäischen Verbraucher an, Produkte zu kaufen, die sie für natürlich hielten. Diese Präferenz ermutigt Lebensmittelhersteller, Zutatenwahlen zu überdenken und in Clean-Label-Alternativen zu investieren, was Chancen für Lieferanten natürlich gewonnener Farben, Konservierungsstoffe, Stabilisatoren und anderer funktioneller Zusatzstoffe schafft.
Technologische Fortschritte in der Lebensmittelverarbeitung
Fortschritte in der Lebensmittelverarbeitungstechnologie veranlassen Hersteller, spezialisierte Zutaten einzusetzen, die unter zunehmend präzisen und automatisierten Produktionsbedingungen eine gleichbleibende Leistung erbringen. Verbesserungen im Bereich Enzymtechnik, Fermentation, Einkapselung und Zutaten-Stabilisierung ermöglichen es Zusatzstoffproduzenten, Lösungen mit höherer funktionaler Effizienz, verbesserter Stabilität und besser vorhersehbarer Leistung zu entwickeln. Diese Innovationen unterstützen die Entwicklung neuer Zusatzstoffformulierungen und helfen Herstellern, technische Herausforderungen im Zusammenhang mit Produktneuformulierung, Zutatenkompatibilität und Qualitätskonsistenz zu bewältigen. Da Lebensmittelverarbeiter zunehmend Prozessoptimierung, Reproduzierbarkeit und Zutatenfunktionalität priorisieren, wird der anhaltende technologische Fortschritt voraussichtlich Innovationen bei Lebensmittelzusatzstoffen anregen und die Nachfrage nach fortschrittlichen Zutatenlösungen in ganz Europa stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Zulassungsanforderungen | -0.5% | EU-weit; erhöhte Komplexität im Vereinigten Königreich (Abweichung der FSA nach dem Brexit) | Mittelfristig (2–4 Jahre) |
| Hohe Kosten der Produktion natürlicher Zusatzstoffe | -0.4% | Westeuropäischer Kernmarkt, Deutschland, Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit bestimmter natürlicher Rohstoffe | -0.3% | Beschaffungsregionen im Mittelmeerraum; globale botanische Inputs | Kurz- bis mittelfristig |
| Schwankungen bei Rohstoff- und Energiekosten | -0.4% | Gesamteuropäisch; energieintensive Verarbeitung in Frankreich, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Zulassungsanforderungen
Strenge regulatorische Anforderungen an die Sicherheitsbewertung, Zulassung und den zulässigen Einsatz von Lebensmittelzusatzstoffen hemmen das Wachstum des europäischen Marktes für Lebensmittelzusatzstoffe, indem sie die Compliance-Kosten erhöhen und die Produktentwicklungszeiten verlängern. Im Rahmen des Europäischen Union-Regelwerks müssen Lebensmittelzusatzstoffe nach einer Sicherheitsbewertung durch die Europäische Behörde für Lebensmittelsicherheit (EFSA) zugelassen werden, wobei die zulässigen Verwendungen und Bedingungen im Rahmen der geltenden EU-Gesetzgebung festgelegt werden. Hersteller müssen wissenschaftliche Belege für die Sicherheit neuer Zusatzstoffe oder vorgeschlagener Änderungen bestehender Zulassungen vorlegen, was zusätzliche Anforderungen an toxikologische Studien, technische Dokumentation und regulatorisches Fachwissen stellt. Diese Anforderungen können die Markteinführung verzögern, die Forschungs- und Entwicklungsausgaben erhöhen und Hindernisse für kleinere Zutatenhersteller schaffen, die neue Zusatzstoffe einführen möchten.
Hohe Kosten der Produktion natürlicher Zusatzstoffe
Die hohen Kosten, die mit der Herstellung natürlicher Lebensmittelzusatzstoffe verbunden sind, hemmen das Wachstum des europäischen Marktes für Lebensmittelzusatzstoffe, indem sie es für Hersteller schwieriger machen, herkömmliche synthetische Zutaten durch natürlich gewonnene Alternativen zu ersetzen. Natürliche Zusatzstoffe erfordern häufig spezialisierte Extraktions-, Reinigungs-, Konzentrations- und Stabilisierungsprozesse, um die erforderliche Reinheit, Funktionalität und Konsistenz zu erreichen. Die Abhängigkeit von landwirtschaftlichen Rohstoffen und botanischen Quellen setzt die Produktion auch saisonaler Verfügbarkeit, Schwankungen in der Erntequaliät und Schwankungen in der Rohstoffversorgung aus. Darüber hinaus können die Aufrechterhaltung der Farbstabilität, Geschmackskonsistenz und funktionalen Leistung bei natürlichen Zutaten zusätzliche Verarbeitungs- und Qualitätskontrollmaßnahmen erfordern. Diese Faktoren erhöhen die Fertigungskomplexität und die Kosten der fertigen Zutaten, was die Akzeptanz bei Lebensmittelproduzenten, die die Formulierungsleistung innerhalb bestehender Kostenbeschränkungen aufrechterhalten möchten, möglicherweise hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
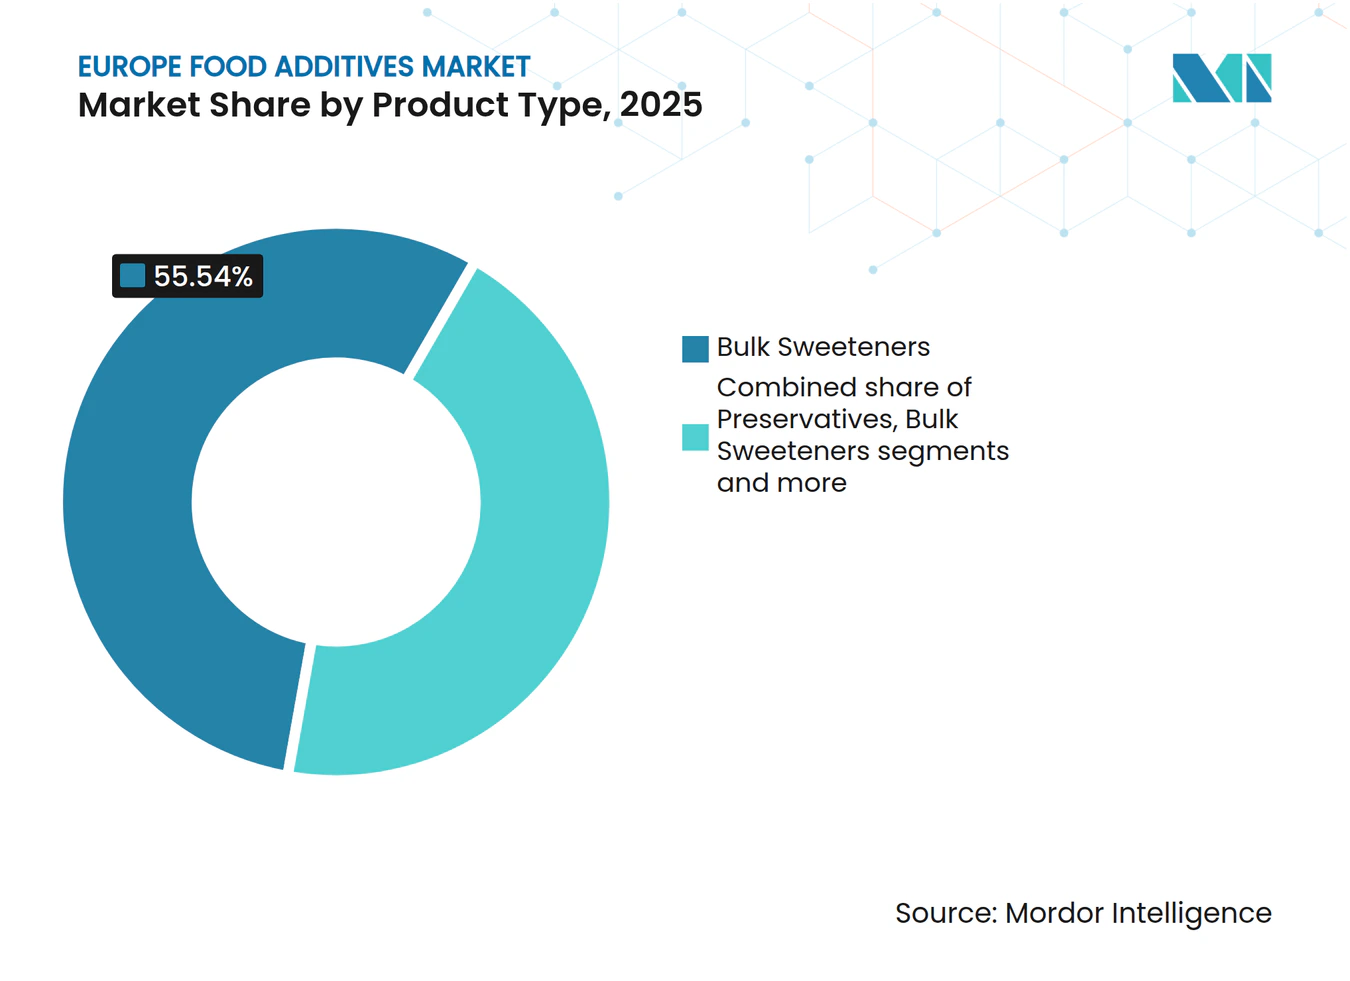
Massensüßungsmittel behaupten ihre Stellung, Farbstoffe beschleunigen ihr WachstumMassensüßungsmittel machten im Jahr 2025 55,54 % des europäischen Marktes für Lebensmittelzusatzstoffe aus, angetrieben durch ihre Kosteneffizienz, funktionale Vielseitigkeit und Bedeutung für die Aufrechterhaltung der Süße und Formulierungseigenschaften von Lebensmittelprodukten. Ihre weit verbreitete Verwendung in der industriellen Lebensmittelherstellung wird durch ihre Fähigkeit unterstützt, gleichbleibende Süße zu liefern, zur Produktmasse beizutragen und Textur, Feuchtigkeitsrückhaltung, Mundgefühl und die Gesamtproduktstruktur zu beeinflussen. Im Gegensatz zu hochintensiven Süßungsmitteln, die Süße in sehr geringen Konzentrationen liefern, tragen Massensüßungsmittel zur physischen Zusammensetzung von Formulierungen bei, was sie für die Aufrechterhaltung der Produkteigenschaften während der Verarbeitung und Lagerung wichtig macht. Die wachsende Betonung der Zuckerreformulierung und die Entwicklung zuckerreduzierter Produkte ermutigen Lebensmittelhersteller, Süßungsmittelmischungen zu optimieren und Alternativen wie Polyole zu erkunden, während die erforderlichen sensorischen und funktionalen Eigenschaften erhalten bleiben.
Lebensmittelfarbstoffe werden voraussichtlich der am schnellsten wachsende Produkttyp im europäischen Markt für Lebensmittelzusatzstoffe sein und über 2026–2031 eine CAGR von 3,45 % verzeichnen. Dieses Wachstum wird durch die steigende Nachfrage nach optisch ansprechenden Lebensmittelprodukten, die wachsende Verbraucherpräferenz für natürliche und Clean-Label-Zutaten sowie laufende Neuformulierungsbemühungen zur Verringerung der Abhängigkeit von bestimmten synthetischen Farbstoffen angetrieben. Lebensmittelhersteller konzentrieren sich zunehmend auf Zutatentransparenz und erkennbare Quellen, was die Entwicklung und Einführung von Farblösungen aus Früchten, Gemüse, Pflanzen, Algen und anderen natürlichen Materialien fördert. Wachsende Innovationen in der Extraktions-, Stabilisierungs- und Verarbeitungstechnologie verbessern die Farbintensität, Konsistenz und Leistung dieser Zutaten und helfen, Formulierungsherausforderungen im Zusammenhang mit natürlichen Alternativen zu bewältigen. Gleichzeitig ermutigen veränderte Verbraucherwahrnehmungen gegenüber künstlichen Zutaten und die regulatorische Überprüfung bestimmter Farbstoffe Hersteller, alternative Färbesysteme zu evaluieren.



Nach Form:
Trockene Form dominiert, Flüssig gewinnt durch VerarbeitungseffizienzenTrockene Zusatzstoffe dominierten den europäischen Markt für Lebensmittelzusatzstoffe im Jahr 2025 und machten 65,67 % des Marktes aus. Ihre Dominanz wird durch ihre Eignung für standardisiertes Zutatenblending und effiziente industrielle Verarbeitung angetrieben. Die pulverförmige oder körnige Struktur von Trockenzusatzstoffen ermöglicht es Herstellern, mehrere Zutaten mit größerer Kontrolle über Formulierungsverhältnisse zu kombinieren, was gleichbleibende Produkteigenschaften über Produktionschargen hinweg unterstützt. Trockenformulierungen bieten auch Vorteile bei der Bestandsverwaltung, da viele ohne die spezielle Handhabung gelagert und transportiert werden können, die feuchtigkeitsempfindliche flüssige Zutaten erfordern. Verbesserungen in der Pulververarbeitung, Partikelgrößenkontrolle und Dispersionstechnologie stärken ihre Leistung in komplexen Formulierungen, während ihre Kompatibilität mit automatisierten Wiege- und Dosierungssystemen die Produktionseffizienz unterstützt.
Flüssige Zusatzstoffe werden voraussichtlich während 2026–2031 eine CAGR von 3,67 % verzeichnen, unterstützt durch ihre Fähigkeit, die Zutateneinarbeitung zu vereinfachen und die Dosiergenauigkeit in automatisierten Produktionsumgebungen zu verbessern. Ihre fließfähige Konsistenz ermöglicht kontrolliertes Pumpen und Dosieren, was Herstellern hilft, Zutatenmengen zu regulieren und die Gleichmäßigkeit zwischen Chargen aufrechtzuerhalten. Flüssige Formulierungen können auch die Verteilung löslicher oder dispergierter funktioneller Zutaten erleichtern, den Mischaufwand reduzieren und dazu beitragen, gleichbleibende Formulierungseigenschaften zu erzielen. Technologische Verbesserungen bei der Entwicklung von Flüssigkonzentraten, Emulsionsstabilität und Zutatenabgabesystemen erweitern die Formulierungsmöglichkeiten und bewältigen gleichzeitig Herausforderungen im Zusammenhang mit Trennung und Abbau während der Lagerung.
Nach Quelle:
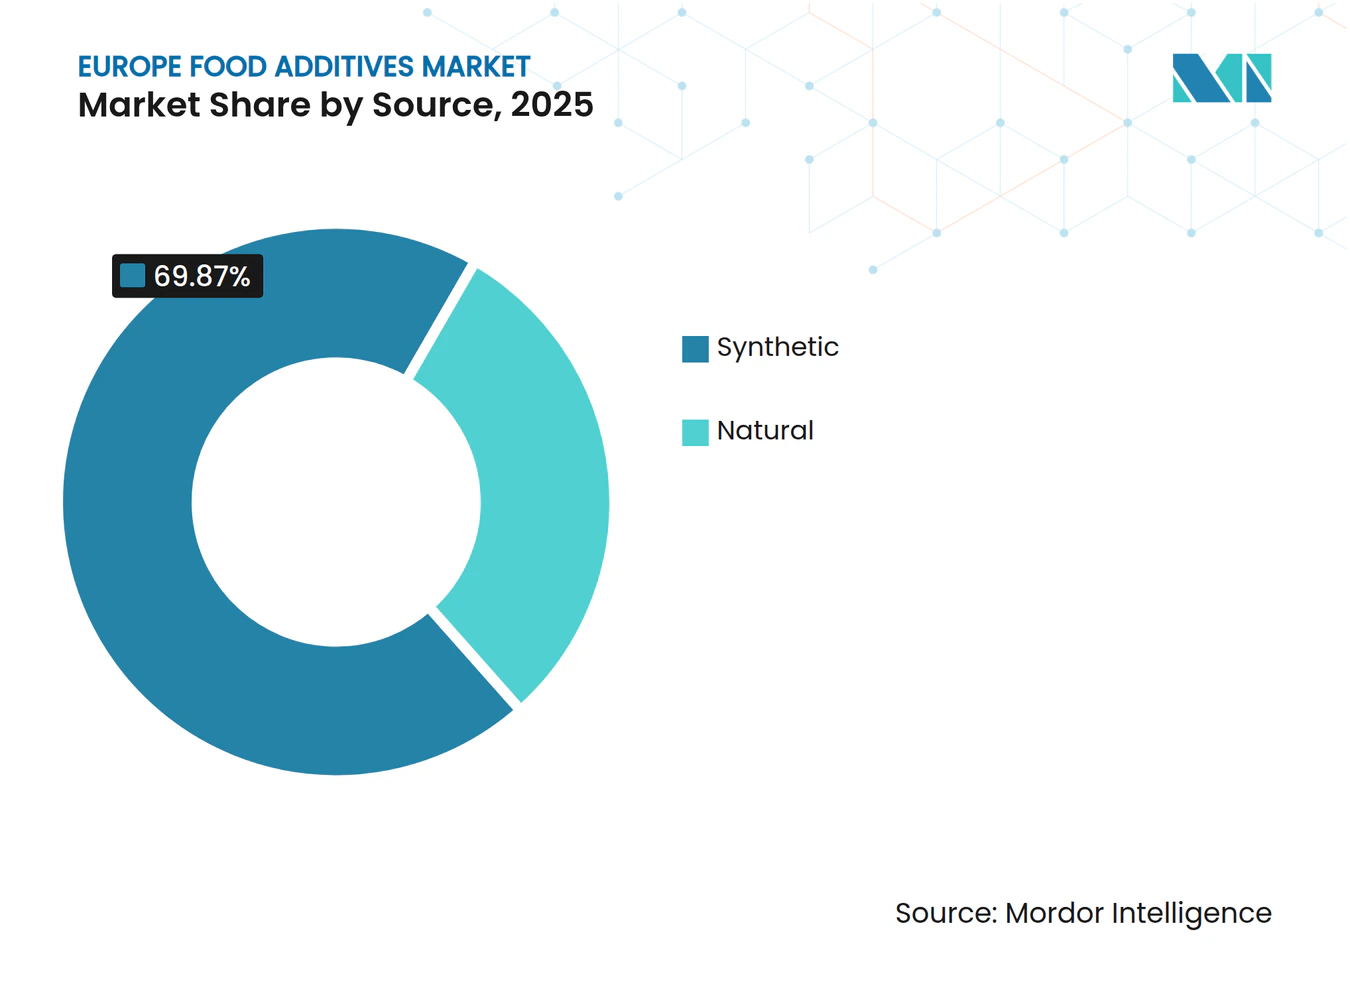
Synthetische Dominanz bleibt bestehen, Natürliche überholtSynthetische Zusatzstoffe machten im Jahr 2025 69,87 % des europäischen Marktes für Lebensmittelzusatzstoffe aus, unterstützt durch ihre gleichbleibende funktionale Leistung, kontrollierte Zusammensetzung und Eignung für standardisierte Lebensmittelherstellungsprozesse. Ihre Produktion unter kontrollierten Bedingungen ermöglicht es Herstellern, vorhersehbare Zutatenspezifikationen, wiederholbare Leistung und gleichbleibende Qualität über große Produktionschargen hinweg zu erzielen. Synthetische Zusatzstoffe bieten gezielte funktionale Eigenschaften, die es Herstellern ermöglichen, spezifische Formulierungsanforderungen präzise zu erfüllen und die mit Unterschieden in der Rohstoffzusammensetzung verbundene Variabilität zu reduzieren. Etablierte Produktionstechnologien und gut charakterisierte Leistungsprofile unterstützen ihre Integration in bestehende Herstellungssysteme und vereinfachen die Formulierungskontrolle und Qualitätssicherung.
Natürliche Zusatzstoffe werden voraussichtlich die am schnellsten wachsende Quelle im europäischen Markt für Lebensmittelzusatzstoffe sein und über 2026–2031 eine CAGR von 4,74 % verzeichnen, angetrieben durch die steigende Nachfrage nach Zutatentransparenz, Clean-Label-Formulierungen und Alternativen aus erneuerbaren biologischen Ressourcen. Lebensmittelhersteller überdenken zunehmend ihre Zutatenbeschaffung und Formulierungsstrategien als Reaktion auf die Verbraucherprüfung synthetischer Zutaten und um die wahrgenommene Natürlichkeit ihrer Produkte zu stärken. Laut dem Zentrum zur Förderung von Importen aus Entwicklungsländern (CBI) stiegen die europäischen Importe von Gummi arabicum zwischen 2020 und 2024 um 88 % und erreichten 277 Millionen EUR, was auf eine wachsende Handelsaktivität für eine wichtige natürlich gewonnene Zutat hinweist[2]. Die funktionale Vielseitigkeit von Gummi arabicum bei der Stabilisierung von Emulsionen, der Texturkontrolle und der Unterstützung der Formulierungskonsistenz unterstreicht seine Relevanz für Zutatenhersteller.

Nach Anwendung:
Backwaren führen, Milchprodukte und Desserts als WachstumsmotorBackwaren und Süßwaren machten im Jahr 2025 27,12 % des europäischen Marktes für Lebensmittelzusatzstoffe aus, angetrieben durch den Bedarf an gleichbleibender Produktqualität, verbesserter Verarbeitungsleistung und größerer Formulierungsflexibilität bei hergestellten Backwaren und Süßwarenprodukten. Zusatzstoffe spielen eine wichtige Rolle bei der Kontrolle von Teigeigenschaften, der Unterstützung einer gleichmäßigen Produktstruktur, der Steuerung der Feuchtigkeitsmigration und der Aufrechterhaltung der gewünschten Textur während der Produktion und Lagerung. In der Süßwarenherstellung helfen funktionelle Zutaten, die Kristallisation zu regulieren, die Produktstabilität zu verbessern und das erforderliche Aussehen und Mundgefühl zu erzielen. Die Entwicklung neuer Produktformulierungen, einschließlich zuckerreduzierter, glutenfreier und Clean-Label-Alternativen, erhöht weiter die Nachfrage nach spezialisierten Zusatzstoffen, die die Produktqualität trotz Änderungen in der Zutatenzusammensetzung aufrechterhalten können.
Milchprodukte und Desserts werden voraussichtlich das am schnellsten wachsende Anwendungssegment im europäischen Markt für Lebensmittelzusatzstoffe sein und über 2026–2031 eine CAGR von 3,53 % verzeichnen. Dieses Wachstum wird durch kontinuierliche Produktinnovationen, steigende Nachfrage nach differenzierten Milchproduktformulierungen und die technischen Anforderungen bei der Entwicklung von Produkten mit verbesserter Textur, Stabilität und sensorischen Eigenschaften angetrieben. Die wachsende Entwicklung von proteinreichen Milchprodukten, laktosefreien Alternativen, pflanzlichen Desserts und zuckerreduzierten Formulierungen erhöht die Nachfrage nach spezialisierten Stabilisatoren, Emulgatoren, Süßungsmitteln und Texturierungsmitteln. Die Neuformulierung dieser Produkte erfordert häufig ein sorgfältiges Management von Viskosität, Proteinwechselwirkungen, Feuchtigkeitsrückhaltung und Zutatenkompatibilität, um die gewünschte Konsistenz und Verbraucherakzeptanz aufrechtzuerhalten.
Geografische Analyse
Deutscher Markt für Lebensmittelzusatzstoffe
Deutschland hatte im Jahr 2025 einen Anteil von 21,34 % am europäischen Markt für Lebensmittelzusatzstoffe, gestützt durch seine etablierte Lebensmittelverarbeitungsindustrie, die starke Nachfrage nach verpackten Lebensmitteln sowie den Fokus auf Produktqualität, Lebensmittelsicherheit und Formulierungskonsistenz. Der Biolebensmittelsektor des Landes trägt ebenfalls zur Nachfrage nach Zusatzstoffen bei, die den geltenden Standards für die ökologische Produktion entsprechen. Laut dem Bund Ökologische Lebensmittelwirtschaft erreichte der Biolebensmittelmarkt im Jahr 2025 einen Umsatz von 7,42 Milliarden EUR, was die Bedeutung von Bioprodukten in der deutschen Lebensmittelindustrie unterstreicht[3]. Das Wachstum von Clean-Label-Formulierungen und die Nachfrage nach natürlich gewonnenen Zutaten veranlassen Hersteller dazu, natürliche Farbstoffe, Stabilisatoren, Emulgatoren und andere funktionelle Zutaten zu erforschen. Deutschlands Fokus auf Lebensmittelinnovation, Rückverfolgbarkeit von Zutaten und die Einhaltung europäischer Lebensmittelvorschriften unterstützt darüber hinaus die Verwendung spezialisierter Zusatzstoffe, die den sich wandelnden Anforderungen in der Herstellung und Produktentwicklung gerecht werden.
Italienischer Markt für Lebensmittelzusatzstoffe
Italien wird voraussichtlich die am schnellsten wachsende Region im europäischen Markt für Lebensmittelzusatzstoffe sein und im Zeitraum 2026–2031 eine CAGR von 4,52 % verzeichnen. Das Wachstum wird durch kontinuierliche Innovationen in der Lebensmittelverarbeitung, die steigende Nachfrage nach verpackten Lebensmitteln und Convenience-Produkten sowie die Notwendigkeit gestützt, die Produktqualität bei verschiedenen Lebensmittelformulierungen aufrechtzuerhalten. Die etablierten Branchen des Landes in den Bereichen Backwaren, Süßwaren, Milchprodukte und verarbeitete Lebensmittel erzeugen eine Nachfrage nach Zusatzstoffen, die Textur, Geschmacksstabilität, Farbkonsistenz und Haltbarkeit verbessern. Das wachsende Interesse an Clean-Label-Produkten und natürlich gewonnenen Zutaten fördert die Entwicklung alternativer Lösungen für Färbung, Konservierung und Stabilisierung. Verbesserungen in der Lebensmittelverarbeitungstechnologie und in Formulierungstechniken ermöglichen es Herstellern zudem, die Produktionskonsistenz zu steigern und Produkte zu entwickeln, die den sich verändernden Verbrauchererwartungen entsprechen. Es wird erwartet, dass diese Faktoren die Nachfrage nach funktionellen und spezialisierten Lebensmittelzusatzstoffen in Italien während des gesamten Prognosezeitraums stärken werden.
Weitere europäische Märkte
Das Vereinigte Königreich, Frankreich, Spanien und die Niederlande tragen ebenfalls zum europäischen Markt für Lebensmittelzusatzstoffe bei, und zwar durch ihre Lebensmittelherstellungskapazitäten und sich weiterentwickelnden Produktentwicklungsprioritäten. Im Vereinigten Königreich wird die Nachfrage durch Reformulierungsinitiativen gestützt, die auf Zuckerreduzierung, Transparenz bei Zutaten und verbesserte Produktqualität ausgerichtet sind. Frankreich profitiert von Innovationen in den Bereichen Milchprodukte, Backwaren, Süßwaren und verarbeitete Lebensmittelherstellung sowie von einem wachsenden Interesse an natürlichen Zutaten und biologischen Formulierungen. In Spanien unterstützt die Ausweitung von verpackten Lebensmitteln, Soßen, Getränken und verarbeiteten Lebensmittelprodukten den Einsatz von Konservierungsstoffen, Säureregulatoren, Emulgatoren und Aromastoffen. Die Niederlande tragen durch ihre Aktivitäten in der Verarbeitung von Lebensmittelzutaten, der Forschung und dem internationalen Vertrieb bei und unterstützen so die Entwicklung und Bereitstellung spezialisierter Zusatzstofflösungen.
Wettbewerbslandschaft
Marktkonzentration
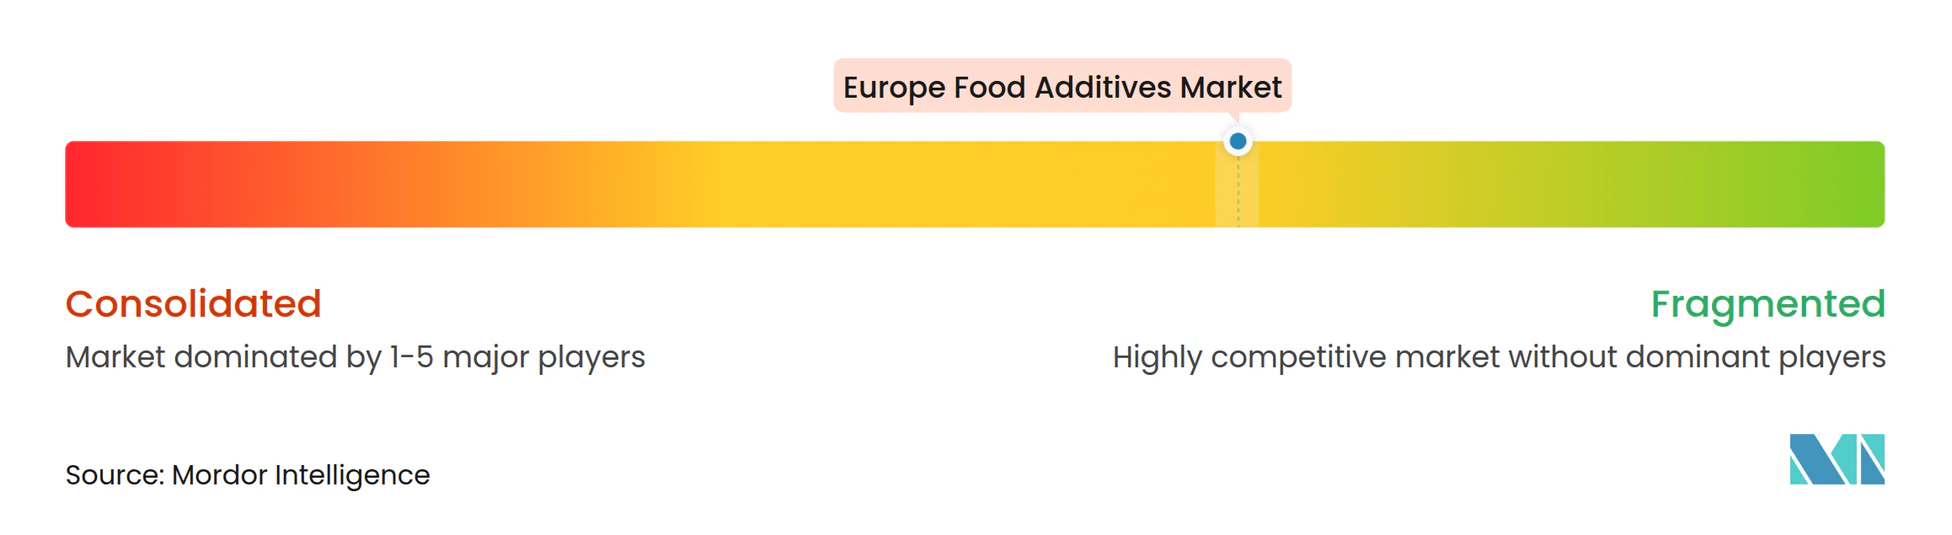
Der europäische Markt für Lebensmittelzusatzstoffe ist mäßig fragmentiert, wobei der Wettbewerb durch Zutateninnovation, funktionale Leistung, Produktqualität und die Fähigkeit, sich wandelnden Anforderungen der Lebensmittelherstellung gerecht zu werden, angetrieben wird. Die Teilnehmer konkurrieren in einem breiten Spektrum von Zusatzstoffkategorien und nutzen technisches Fachwissen und Formulierungskompetenzen, um sich wandelnden Anforderungen an Lebensmittelsicherheit, Haltbarkeit, Textur, Geschmack und Zutatenstabilität gerecht zu werden. Der Markt umfasst etablierte Zutatenzulieferer wie Cargill, Incorporated, Kerry Group plc, Archer-Daniels-Midland Company, DSM-Firmenich AG und Corbion N.V. sowie spezialisierte Produzenten, die bestimmte funktionelle Zutatenkategorien bedienen. Die Wettbewerbspositionierung hängt zunehmend von der Fähigkeit ab, zuverlässige Zutatenleistung zu liefern, gleichbleibende Qualität aufrechtzuerhalten und auf die wachsende Nachfrage nach natürlichen und Clean-Label-Lösungen zu reagieren.
Die Differenzierung verlagert sich von der Breite des Zutatenportfolios hin zu Anwendungsexpertise, maßgeschneiderten Formulierungen und Co-Entwicklungskapazitäten. Hersteller suchen zunehmend nach Zutatenzulieferern, die bei der Optimierung von Formulierungen, der Lösung technischer Herausforderungen und der Verbesserung der Verarbeitungseffizienz helfen können, anstatt nur standardisierte Zusatzstoffe zu liefern. Dies fördert größere Investitionen in Forschung und Entwicklung, Anwendungslabore und kollaborative Produktentwicklung. Innovationen in der Fermentation, Enzymtechnologie, Extraktion natürlicher Zutaten und Stabilisierungssystemen schaffen Möglichkeiten, Zusatzstoffe mit verbesserter Funktionalität und konsistenterer Leistung zu entwickeln. Unternehmen konzentrieren sich auch auf Neuformulierungsunterstützung, um Lebensmittelherstellern zu helfen, auf Erwartungen an Zutatentransparenz, sich ändernde regulatorische Anforderungen und die Nachfrage nach Alternativen zu bestimmten synthetischen Zutaten zu reagieren.
Technologie und Vertriebsinfrastruktur werden zu immer wichtigeren Wettbewerbsdifferenzierungsmerkmalen auf dem europäischen Markt. Fortschritte in der Biotechnologie, Präzisionsfermentation, Einkapselung und Prozessoptimierung ermöglichen es Zutatenproduzenten, die Herstellungseffizienz zu verbessern, spezialisierte funktionelle Zutaten zu entwickeln und die Produktkonsistenz zu stärken. Etablierte Beschaffungsnetzwerke, Produktionskapazitäten, technische Supportleistungen und Vertriebspartnerschaften helfen Lieferanten auch dabei, eine zuverlässige Zutatenverfügbarkeit aufrechtzuerhalten und Kunden in mehreren Märkten zu bedienen. Unternehmen, die technologische Fähigkeiten mit zuverlässigen Lieferketten und reaktionsschnellem Kundensupport kombinieren, sind besser positioniert, um sich wandelnden Formulierungsanforderungen gerecht zu werden und langfristige Kundenbeziehungen aufrechtzuerhalten.
Marktführer der europäischen Lebensmittelzusatzstoffindustrie
-
Cargill, Incorporated
-
Kerry Group plc
-
Archer-Daniels-Midland Company
-
DSM-Firmenich AG
-
Corbion N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Lebensmittelzusatzstoffe Unternehmen in diesem Bericht
- Cargill, Incorporated
- Kerry Group plc
- Archer-Daniels-Midland Company
- DSM-Firmenich AG
- Corbion N.V.
- Ingredion Incorporated
- Givaudan SA
- BASF SE
- International Flavors & Fragrances Inc.
- Symrise AG
- Sensient Technologies Corporation
- Novonesis A/S
- Tate & Lyle PLC
- Chr. Hansen Holding A/S
- Dohler GmbH
- Jungbunzlauer Suisse AG
- Brenntag SE
- Roquette Freres
- Ajinomoto Co., Inc.
- Palsgaard A/S
Lesen Sie die Analyse der Europäischer Markt für Lebensmittelzusatzstoffe-Unternehmen
Neueste Industrielle Entwicklungen in Europäischer Markt für Lebensmittelzusatzstoffe
- Juni 2026: Ingredion stimmte der Übernahme von Tate & Lyle für 2,7 Milliarden GBP zu, ein Geschäft, das eine der weltweit größten Plattformen für Spezialzutaten schaffen würde, die Textur, Zuckerreduzierung, Mundgefühl, Süßung und Anreicherung umfasst.
- April 2026: Kerry erweiterte seine Biotechnologie-Produktionsanlage in Carrigaline, Cork, Irland, und steigerte die industrielle Produktion von Laktase-Enzymen, um die weltweite Nachfrage nach laktosefreien und zuckerreduzierten Milchprodukten zu unterstützen.
- April 2026: Cargill investierte 25 Millionen EUR in seinen Standort für Hydrokolloide in Baupte, Frankreich. Die Einführung der Mechanischen Brüdenverdichtungstechnologie (MVR) reduziert die CO₂-Emissionen am Standort um etwa 13.700 Tonnen pro Jahr.
Berichtsumfang des europäischen Marktes für Lebensmittelzusatzstoffe
Lebensmittelzusatzstoffe sind natürliche oder synthetische chemische Substanzen, die Lebensmitteln während der Produktion, Verarbeitung, Lagerung oder Verpackung zugesetzt werden, um Sicherheit, Haltbarkeit, Aussehen, Geschmack oder Textur zu verbessern. Der europäische Markt für Lebensmittelzusatzstoffe ist nach Produkttyp, Form, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Konservierungsstoffe, Massensüßungsmittel, Zuckerersatzstoffe, Emulgatoren, Trennmittel, Enzyme, Hydrokolloide, Lebensmittelaromen und -verstärker, Lebensmittelfarbstoffe und Säuerungsmittel segmentiert. Nach Form ist der Markt in trocken und flüssig segmentiert. Nach Quelle ist der Markt in natürlich und synthetisch segmentiert. Nach Anwendung ist der Markt in Backwaren und Süßwaren, Milchprodukte und Desserts, Getränke, Fleisch und Fleischerzeugnisse, Suppen, Soßen und Dressings sowie sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, die Niederlande, Polen, Belgien, Schweden und das übrige Europa segmentiert. Für jedes Segment wurden die Marktgröße und -prognose auf der Grundlage des Wertes (in USD) ermittelt.
Segmentierungsübersicht
Nach Produkttyp
| Konservierungsstoffe |
| Massensüßungsmittel |
| Zuckerersatzstoffe |
| Emulgatoren |
| Trennmittel |
| Enzyme |
| Hydrokolloide |
| Lebensmittelaromen und -verstärker |
| Lebensmittelfarbstoffe |
| Säuerungsmittel |
Nach Form
| Trocken |
| Flüssig |
Nach Quelle
| Natürlich |
| Synthetisch |
Nach Anwendung
| Backwaren und Süßwaren |
| Milchprodukte und Desserts |
| Getränke |
| Fleisch und Fleischerzeugnisse |
| Suppen, Soßen und Dressings |
| Sonstige Anwendungen |
Nach Geografie
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Belgien |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Konservierungsstoffe |
| Massensüßungsmittel | |
| Zuckerersatzstoffe | |
| Emulgatoren | |
| Trennmittel | |
| Enzyme | |
| Hydrokolloide | |
| Lebensmittelaromen und -verstärker | |
| Lebensmittelfarbstoffe | |
| Säuerungsmittel | |
| Nach Form | Trocken |
| Flüssig | |
| Nach Quelle | Natürlich |
| Synthetisch | |
| Nach Anwendung | Backwaren und Süßwaren |
| Milchprodukte und Desserts | |
| Getränke | |
| Fleisch und Fleischerzeugnisse | |
| Suppen, Soßen und Dressings | |
| Sonstige Anwendungen | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der europäische Markt für Lebensmittelzusatzstoffe bis 2031 voraussichtlich erreichen?
Der europäische Markt für Lebensmittelzusatzstoffe wird voraussichtlich bis 2031 49,13 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 2,81 % wachsen.
Welche Produktkategorie führt die Nachfrage nach Lebensmittelzusatzstoffen in Europa an?
Massensüßungsmittel führen die Nachfrage an und machten im Jahr 2025 55,54 % des Marktwerts aus, aufgrund ihrer breiten Verwendung in Backwaren, Getränken und Milchprodukten.
Welche Lebensmittelzusatzstoffkategorie wächst in Europa am schnellsten?
Natürliche Zusatzstoffe sind die am schnellsten wachsende Quellkategorie mit einer prognostizierten CAGR von 4,74 % bis 2031. Lebensmittelfarbstoffe sind die am schnellsten wachsende Produktkategorie mit 3,45 %.
Warum gewinnen natürliche Lebensmittelzusatzstoffe in Europa an Nachfrage?
Clean-Label-Neuformulierungen, regulatorische Überprüfung synthetischer Zutaten und die Nachfrage nach pflanzlichen Produkten erhöhen den Einsatz natürlicher Farben, Enzyme, Konservierungsstoffe und Aromasysteme.