
ヨーロッパ床材市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
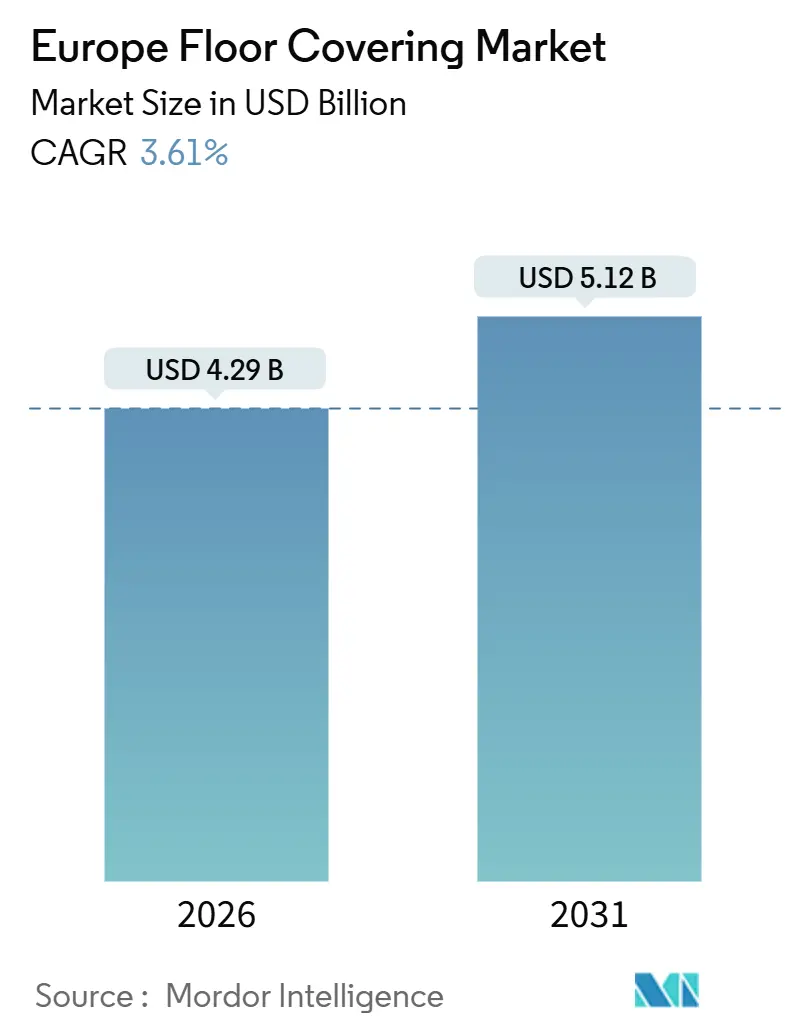
| 市場規模 (2026) | 4.29 十億米ドル |
| 市場規模 (2031) | 5.12 十億米ドル |
| Growth Rate (2026 - 2031) | 3.61 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ床材市場分析
ヨーロッパ床材市場規模は2026年に47億4,900万USDと推定され、予測期間(2026年〜2031年)にCAGR 3.61%で成長し、2031年までに57億2,000万USDに達する見込みです。成長はEU改修ウェーブ(EU Renovation Wave)および建物エネルギー性能指令(Energy Performance of Buildings Directive)によって支えられており、これらは2030年に向けて改修活動を性能重視の素材および検証済み環境データへと誘導しています[1]Efficient Buildings Europe、「建物エネルギー性能指令実施ガイド2024年版」、Efficient Buildings Europe、efficientbuildings.eu。北欧諸国およびベネルクス(Benelux)における循環調達では、再生材含有率に対する入札配点や文書化された製品寿命終了後の経路付与が含まれており、メーカーに対して回収・再生材含有プログラムの拡大を促しています。エネルギーコストは危機時の高水準からは低下しているものの、依然として窯焼きカテゴリーに影響を与えており、複数の加盟国においてはインストーラー不足と施工スケジュールの制約が生じているため、弾性フォーマットが短期施工上の利点を活かして需要を獲得しています。サプライヤー各社は、ヨーロッパ床材市場全体において公共セクターの要件およびESGを重視する民間需要に対応するため、垂直統合、クローズドループ回収、低排出認証、および透明性の高いライフサイクルデータを重視しています。
主要レポートのポイント
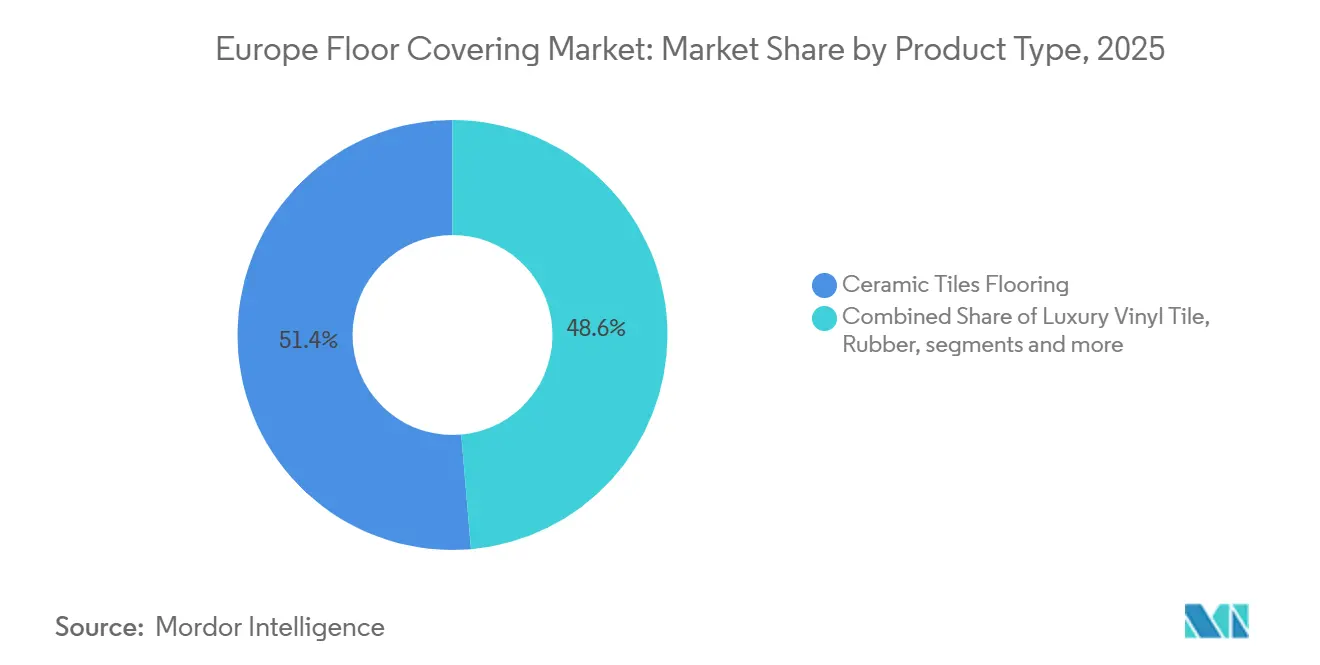
- 製品タイプ別では、セラミックタイルが2025年のヨーロッパ床材市場規模において51.38%のシェアを占め首位でした。ビニール床材は2031年にかけてCAGR 7.65%で拡大する見込みです。
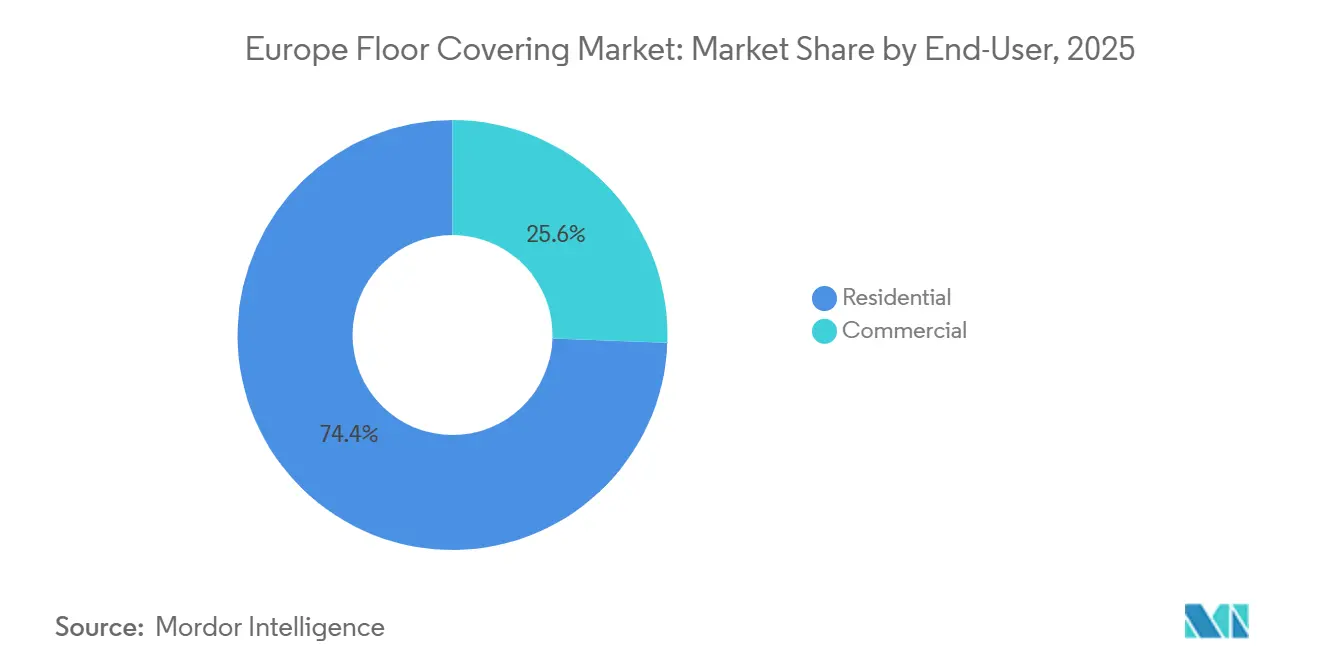
- 最終ユーザー別では、住宅セグメントが2025年のヨーロッパ床材市場規模の74.43%を占めました。商業セグメントは2031年にかけてCAGR 8.36%と最高の成長率を記録すると予測されています。
- 流通チャネル別では、B2C小売が2025年のヨーロッパ床材市場規模の71.37%のシェアを占めました。B2B向けの請負業者・建設業者は2031年にかけてCAGR 9.65%で成長する見込みです。
- 建設タイプ別では、リモデリングまたは改修が2025年のヨーロッパ床材市場において64.44%のシェアを占めました。新築は2031年にかけてCAGR 9.63%で成長する見込みです。
- 地域別では、ドイツが2025年のヨーロッパ床材市場規模において31.76%のシェアを占めました。フランスは2031年にかけてCAGR 9.37%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ床材市場の動向と考察
ドライバーのインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| EU改修ウェーブによるドイツ、フランス、イタリアの改修需要の促進 | +1.2% | ドイツ、フランス、イタリア | 中期(2〜4年) |
| EUグリーンディール(EU Green Deal)下の循環素材によるリサイクル可能床材への需要増加 | +0.8% | グローバル、特に北欧諸国およびベネルクス | 長期(4年以上) |
| 西ヨーロッパにおける高級ビニールタイル(LVT)および石塑床材(SPC)のDIY主導の普及 | +1.5% | 西ヨーロッパ(英国、ドイツ、フランス、ベネルクスを含む) | 短期(2年以下) |
| 北欧諸国およびベネルクスにおけるハイブリッドワークモデルによるオフィス再設計の推進 | +0.6% | 北欧諸国、ベネルクス | 中期(2〜4年) |
| 中・東欧(CEE)における医療インフラの拡大による弾性床材需要の増大 | +0.9% | 中・東欧 | 中期(2〜4年) |
| 英国住宅における高級グレードアップによるエンジニアードウッドの採用拡大 | +0.7% | 英国 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
EU「改修ウェーブ」によるドイツ、フランス、イタリアの改修需要の刺激
建物エネルギー性能指令(Energy Performance of Buildings Directive)は、地域全体を深部改修の成果へと向け、最低性能基準の引き上げによる最悪エネルギークラスの底上げを求めており、これにより床材コンポーネントが改修スコープにおけるコンプライアンス上重要な要素となっています。建物は地域のエネルギー使用量と排出量において大きなシェアを占めているため、床断熱や遮音アンダーレイメントなどの対策は、建物レベルで熱効果が測定される場合、任意のものから標準的なものへと移行しています。ドイツの複数年にわたる改修の取り組みは、複雑なアセンブリなしに遮音基準を満たすことができる耐湿性サブフロアおよびリジッドな弾性製品への需要を促進しています。フランスのコンプライアンスに準拠した低排出施工を支援する補助金制度は、排出量主張が検証されたエンジニアードフォーマットへと購買を誘導しています。この環境は、公共および商業入札においてパフォーマンス、体現炭素、および検証可能な宣言がともに評価される多属性仕様へと調達を移行させています。
EUグリーンディールの下での循環素材へのシフトによるリサイクル可能床材需要の増加
北欧諸国およびベネルクスの公共セクター入札には、再生材含有率の配点と素材回収のための文書化された経路が組み込まれており、解体・回収が可能な床材への需要が強まっています。持続可能製品エコデザイン規則(Ecodesign for Sustainable Products Regulation)および改訂版建設製品規則(Construction Products Regulation)は製品レベルの要件と環境宣言を拡大し、EPD(環境製品宣言)とマテリアルパスポートを市場アクセスと入札資格の中心に位置づけています。業界のイニシアチブがPVC(ポリ塩化ビニル)リサイクル手法の実行可能性を証明し、性能劣化なしにバッキング材の消費後含有量を引き上げることにより、循環調達を支援しています[2]Plastics Europe、「プラスチックの循環経済 - ヨーロッパの分析」、Plastics Europe、plasticseurope.org。メーカーは農業副産物を含むリノリウムラインおよびライフサイクル全体にわたって文書化された高いバイオジェニックカーボン貯蔵を含む、バイオベースおよびカーボンポジティブな製品レンジで対応しています。これらの政策と慣行は循環性を製品設計および調達決定に組み込み、ヨーロッパ床材市場においてクローズドループプログラムの魅力を高めています。
DIY小売チェーンが牽引する西ヨーロッパにおける高級ビニールタイル(LVT)および石塑床材(SPC)の急速な普及
クリックロック式の弾性フォーマットは労働依存を低減させ、インストーラー不足やスケジュール上の制約に直面している西ヨーロッパの大規模市場におけるDIY小売戦略と整合しています。このカテゴリーのプレミアム成長は、エンボッシング・イン・レジスター(embossing-in-register)のビジュアル、抗菌性ウェアレイヤー、および床暖房や頻繁な清掃サイクルに適した寸法安定性によって支えられています。ベルギーにおける接着剤および床材へのVOC(揮発性有機化合物)規制、ならびに関連する排出試験要件は、居住者のいるリノベーションにおいて低臭の弾性システムをさらに優位にしています。これらの特性は、予測期間を通じて改修活動が施工量の主要な牽引力であり続けるヨーロッパ床材市場における弾性床材へのシフトを強化しています。
北欧諸国およびベネルクスにおけるハイブリッドワークモデルの成長がオフィス再設計サイクルを引き起こす
ハイブリッドワーク戦略はオフィスの再構成を促し、コラボレーションゾーンと集中作業ゾーンを区分することで、フロアシステムにおける遮音性能とモジュール性への需要を高めています。モジュラーカーペットタイルとルーズレイ弾性製品は、接着剤の剥離という手間のかかる作業なしに再構成を可能にし、これらの市場における短期リースと頻繁な刷新サイクルに適合しています[3]Interface、「2024年Interface Impact Report - 気候変動への継続的な取り組みのハイライト」、Interface、investors.interface.com。法人バイヤーは、スリップ、防火、室内空気基準など快適性の目標に沿った機能性能に加え、検証済みのカーボンおよび再生材含有属性を優先します。非住宅建築物のスマートレディネス評価は、センサー対応サブフロアと建物自動化と統合できる適応型システムを促進し、モジュラー床材設計の価値を高めています。このパターンは、人々がオフィスデザインの要素を家庭に取り入れることで、ヨーロッパ床材市場においてプレミアムな商業仕様をサポートし、上位の住宅における好みにも影響を与えています。
制約のインパクト分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ヨーロッパのガスおよび電力コストの上昇によるセラミックおよび窯焼きコストの増加 | -0.7% | EU全域、特にイタリア、スペイン、ポルトガル | 短期(2年以下) |
| 厳格なVOC規制によるカーペットのコンプライアンスコストの増加 | -0.4% | ドイツ、北欧諸国、ベネルクス | 中期(2〜4年) |
| インストーラー不足による大規模フィットアウトの遅延 | -0.9% | EU全域、建設活発な経済 | 長期(4年以上) |
| ロシアおよびベラルーシからの木材供給の不安定化による木材サプライチェーンの混乱 | -0.5% | EU全域、バーチ合板の輸入国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパのガスおよび電力価格の高騰によるセラミックおよび窯焼きタイルコストの増大
産業用エネルギー価格は2025年に危機時のピークから緩和されたものの、パンデミック前の水準を依然として上回っており、エネルギー集約型の窯焼きカテゴリーに課題を与えています[4]Eurostat、「電力価格統計」、Eurostat、ec.europa.eu。ガスおよび電力コストは国によって異なり、いくつかの市場では非家庭用ユーザーが平均よりも高い料金に直面しており、マージンと価格決定に影響を与えています。これらのダイナミクスは、改修主導の地域において、セラミックの大規模な設置基盤の成長が弾性床材よりも遅い理由を説明しています。地政学的なサプライのリバランスおよび制裁体制は、メーカーが計画期間内で管理しなければならない将来契約やリスクプレミアムに関する不確実性を追加しています。その結果、ヨーロッパ床材市場全体において、仕様決定者は予算とスケジュールが厳しいプロジェクトにおいて生産エネルギー強度の低い素材を選好する傾向があります。
EU労働市場における熟練インストーラー不足による大規模フィットアウトの遅延
多くの職種にわたる持続的な労働力不足は、スケジュール調整を複雑にし、施工ステップの少ない床材システムの魅力を高めています。スキルアップの取り組みは進展しているものの、報告された参加率は近い将来における改修目標に必要な規模でのギャップ解消には不十分です。これらの制約は、現場での作業時間を短縮し希少な職種への依存を低減するクリックロック、ルーズレイ、および馴化が軽微な製品を選択するよう仕様決定者に影響を与えています。スマートレディ対応の非住宅建築物における職種間の調整は複雑さを増し、センサー対応サブフロアと統合できるモジュラー床材の必要性を増幅させています。これらのダイナミクスは、インストーラーの供給が不確かなヨーロッパ床材市場において、弾性床材およびエンジニアードオプションへの決定を傾かせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:リジッドコア技術がセラミックタイルに取って代わる中、ビニール床材が最速成長を牽引
セラミックタイルは2025年のヨーロッパ床材市場シェアの51.38%を占め、南ヨーロッパをリードしました。改修主導の市場において、より速い施工と低い体現エネルギーを好む傾向から成長が鈍化しています。ビニール床材は、大規模なサブフロア工事なしに遮音、衛生、床暖房ニーズを満たすリジッドコアフォーマットに支えられ、2031年にかけてCAGR 7.65%で成長する見込みです。強化エンボス加工と抗菌性レイヤーを備えた弾性床材は、清掃プロトコルと室内空気基準が重要な医療、教育、フードサービスセクターへと拡大しています。低排出接着剤と制限付きVOCリストは、住宅リモデルにおけるルーズレイおよびクリックフィットシステムの採用をさらに促進し、インストーラー不足とプロジェクト遅延に対応しています。これらの動向は弾性床材を主要な成長セグメントとして位置づけ、改修予算とコンプライアンス要件に整合しています。
防水ラミネートおよびエンジニアードウッドは、遮音アンダーレイメントと室内空気品質の主張が評価される住宅グレードアップにおいて競争力を維持しています。再生材含有、回収プログラム、および検証済みEPDにおけるイノベーションが公共セクターへの適格性を高めています。ライフサイクルデータに裏付けられたゴムおよびリノリウム床材は、耐久性、低メンテナンス性、環境への配慮を求める教育・医療バイヤーを引き付けています。ヨーロッパの弾性床材生産能力とデジタル印刷技術への投資は、入手可能性、リードタイム、地域の美的感覚との整合性を改善し、排出量および循環性基準へのコンプライアンスを支援しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能です


建設タイプ別:規制による推進の中でリモデリングが新築を大きく上回る
リモデリングおよび改修は2025年に64.44%の市場シェアを占め、既存建物の改修を対象とした政策と資金調達の枠組みによって牽引されました。これらの取り組みは最低性能基準とエネルギーラベリングを重視しています。新築は都市部の住宅不足に対応し、2031年にかけてCAGR 9.63%で成長する見込みです。改修は快適性とエネルギー効率を高めるため、低排出、遮音性能、床暖房適合性を備えた床材製品に焦点を当てています。低プロファイルの弾性オプションは歴史的建造物に理想的で、床の高さ変更を最小化しドアや敷居の変更を回避します。これらの好みはより速い施工をサポートし、ヨーロッパ床材市場の要件へのコンプライアンスを確保します。
新築住宅における床暖房と効率的な建物設備は、寸法安定性のある表面材と熱評価された接着剤への需要に影響を与えています。検証済みの排出性能を備えたリジッドコア弾性床材とエンジニアードウッドは、快適性とメンテナンスのバランスに優れています。ライフサイクル宣言などの環境報告義務の拡大は、市場アクセスと迅速な許可取得を確保するための製品選択に影響を与えています。調達チームは循環性比率を改善するために回収オプションを優先し、更新された建設製品ガイドラインに整合しています。これらの要因は仕上げ選択を形成し、ヨーロッパ床材市場においてコンプライアントなシステムへの供給を誘導しています。
最終ユーザー別:オフィス再設計と医療義務が住宅成長を凌駕する商業セグメント
住宅用途が2025年のヨーロッパ床材市場規模の74.43%を占め、大規模な住宅ストックと床材を熱的・遮音的改修に統合した改修プログラムによって牽引されました。商業セグメントは2031年にかけてCAGR 8.36%で成長する見込みで、オフィス、医療、教育プロジェクトが再構成とメンテナンス効率のためにモジュラーおよび弾性システムを採用しています。企業インテリアは、快適性とESG目標をサポートする遮音、足への優しさ、低排出性能に焦点を当てています。医療調達は頻繁な消毒に耐えるシームレスで抗菌性のある表面を優先し、均質シート製品と高性能ゴムへの需要が増加しています。検証済みの低排出および循環対応製品がこれらのニーズに応え、公共入札は厳格な文書基準を強制しています。
ホスピタリティ、小売、教育セクターは耐久性とデザインのバランスを取り、重交通下での弾性性能とパターン繰り返しを減らした長尺フォーマットのビジュアルを好みます。ルーズレイシステムと高再生材含有カーペットタイルは、低臭素材による迅速な施工を可能にします。大学と学校は遮音性能と低防火・防滑区分を優先し、ライフサイクルコストを最適化するためにリノリウムとゴムを廊下と教室に指定することが多いです。商業バイヤーは循環性目標と規制基準を満たすためにマテリアルパスポートと回収プログラムも考慮します。これらの機能的、規制的、持続可能性の優先事項は、商業リモデリングサイクルにおけるヨーロッパ床材業界の採用動向を形成しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能です
流通チャネル別:改修ウェーブがプロジェクト型販売を促進しB2B請負業者が急増
B2C小売セグメントは2025年のヨーロッパ床材市場において71.37%のシェアを占め、DIYフレンドリーな在庫と迅速な購買を提供するホームセンター、専門店、オンラインプラットフォームによって支えられています。B2Bセグメントは2031年にかけてCAGR 9.65%で成長し、文書化とマルチトレード調整が必要な補助金連動型の改修を管理する改修アグリゲーターと認定インストーラーから恩恵を受けています。HVAC(暖房・換気・空調)、断熱、外壁開口部、床材などのプロジェクトのバンドル化は、資格のある請負業者の下でスケール価格と効率化された調達を可能にします。可視化のためのオンラインツールとサンプルロジスティクスがオムニチャネル小売を強化しており、高額購買には物理サンプルが引き続き好まれています。技術的なガイダンス、コンプライアンスサポート、製品可用性を組み合わせたチャネルが市場成長を牽引しています。
専門ディーラーはEPD(環境製品宣言)登録、VOC試験、および管理の連鎖要件に対応したアドバイザリーサービスと規制コンプライアンスに優れています。メーカーと建設業者のパートナーシップは、新築住宅および集合住宅の改修向けの標準パッケージに床材仕様を統合し、スケジュールの遵守を確保します。業界団体は接着剤、下地材、センサー対応アセンブリに関するトレーニングをインストーラーに提供し、自動化とスマートレディネスの需要に応えます。デジタルディスプレイとキュレーションされたショールーム品揃えは、消費者が遅延なくパフォーマンスと持続可能性を考慮してバランスを取ることを支援します。これらの取り組みは、強い改修活動の中でヨーロッパ床材市場を支援し、信頼と効率を高めています。
地域分析
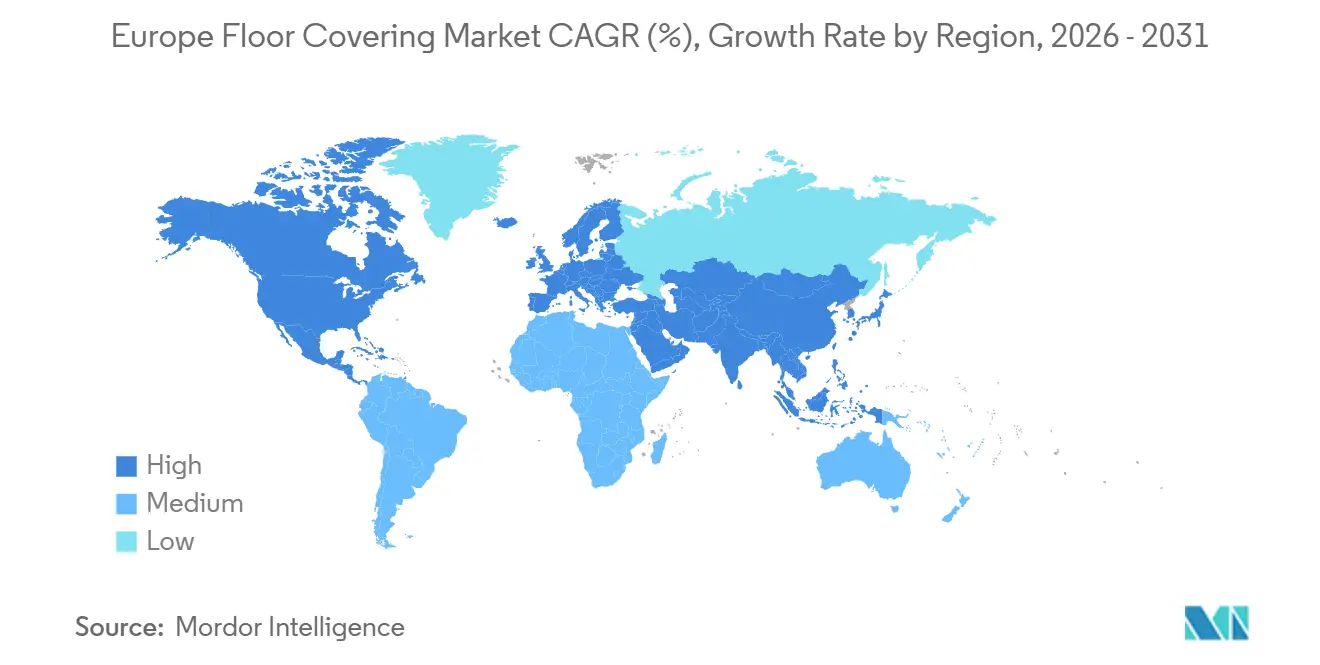
ドイツは2025年のヨーロッパ床材市場規模の31.76%を占め、住宅および公共建築物における改修量を安定させた改修目標と資金調達によって支えられています。フランスは2031年にかけてCAGR 9.37%で成長する見込みで、低排出施工に対するインセンティブと素材選択を誘導する体現炭素閾値によって牽引されています。南ヨーロッパの生産者は高いエネルギーコストに直面しており、セラミックタイルの価格設定と生産能力に影響を与えています。環境宣言と循環性を重視した改修規制と公共調達基準は、市場全体における入札プロセスと製品戦略を形成しています。
英国はプレミアム改修に焦点を当て、床暖房と低排出基準に対応したエンジニアードウッドと弾性床材を好んでいます。ベネルクス市場は循環調達を優先し、マテリアルパスポートと再生材含有率の配点を用いて回収プログラムを持つサプライヤーを優遇しています。北欧諸国は温度変動に耐える暖房対応、弾性、エンジニアードウッド床材を重視しています。中・東欧は厳格な調達基準の下で抗菌性と洗浄可能な表面を必要とする医療および機関プロジェクトに資金を配分しています。これらの動向は市場全体において多様な製品ミックスとコンプライアンスへの期待を牽引しています。
一人当たり住宅面積が西欧の基準を下回る、拡大する住宅供給を持つ加盟候補国関連市場および地域では安定した成長が続いています。価格志向のセラミックおよびラミネート素材は予算制約のある地域で依然として人気があり、公共の枠組みは回収とリサイクル目標に焦点を当てています。VOC規制と排出文書化のばらつきにより、国内規制を満たすためにローカライズされた配合とラベリングが求められます。サプライヤーは入札量の多いセグメントにサービスを提供し報告ニーズに対応するために業務と流通を調整し、ヨーロッパの多様な規制の景観全体での市場参入戦略を形成しています。

規制環境
床材に関する欧州の規制環境は、製品の透明性、サステナビリティ情報、建設分野における化学物質規制の遵守を中心に強化されつつある。建設製品規則(EU)2024/3110は2026年1月8日から適用され、建設製品に関する調和されたマーケティング規則を強化する。また、サステナビリティ関連情報とデジタルプロダクトパスポート(DPP)への道筋も組み込まれており、公共および商業調達における標準化された環境データへの需要を後押ししている。
同時に、持続可能な製品のためのエコデザイン規則(EU)2024/1781は、耐久性、修理可能性、リサイクル可能性、リサイクル含有情報要件の枠組みを確立し、委任法によって追加の製品グループにも適用範囲を拡大できるようにしている。これにより、従来のエネルギー関連の範囲を超えて、製品設計とデータ対応の水準が高まっている。規格策定作業もこれらの規則と収斂しつつあり、欧州で事業を行う製造業者にとって、カテゴリー別のコンプライアンスの基準が追加されている。2026年に発行されたSIST EN 18135:2026(床材のプロダクトパスポート枠組み)やEN 688:2026(ロール状コルクリノリウムの規格)などにより、正確な製品識別、性能分類、サプライチェーン全体での構造化された情報引き渡しの必要性が高まっている。REACHに基づく化学物質規制の遵守は依然として基本要件であり、成形品中のCandidate List SVHCの含有率が0.1%(重量比)を超える場合の情報伝達義務を定めた第33条を含み、これが規制対象の入札に販売される床材の製剤設計、サプライヤーによる宣言、文書化業務のあり方を形作っている。
競合情勢
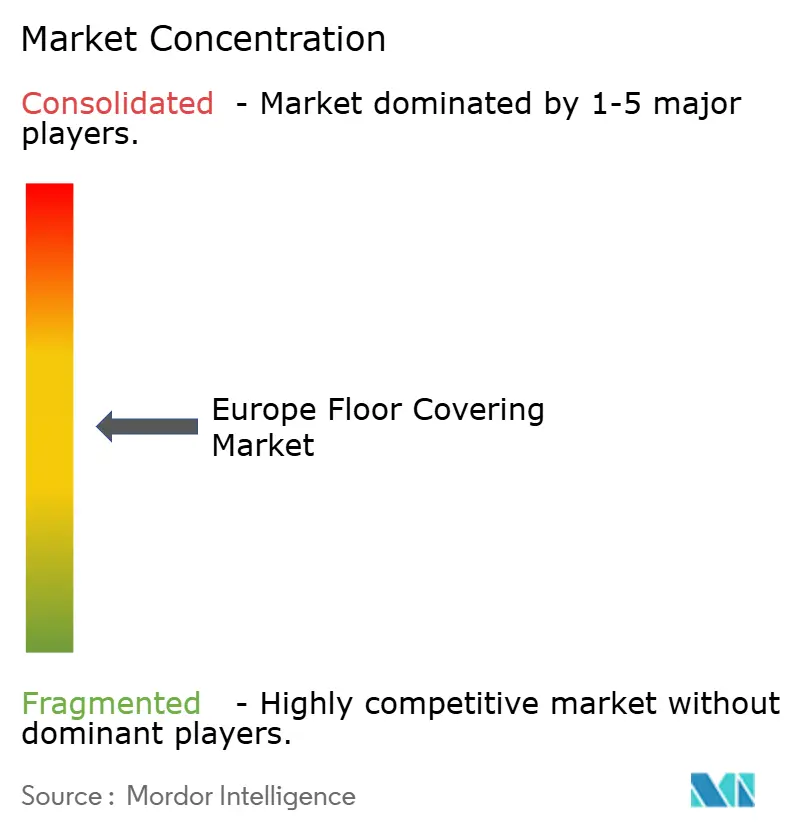
ヨーロッパ床材市場の供給は分散されており、国内および グローバルプレーヤーが調達、研究開発(R&D)、コンプライアンス分野で競合し、入札における高まる基準を満たしています。各社は室内空気品質要件に準拠するため、低排出接着剤、バイオベースのバッキング、PVC(ポリ塩化ビニル)フリー代替品に注力しています。循環回収とリサイクルプログラムが優先度を増しており、施工後および使用後の素材を回収するロジスティクスと加工への投資を促しています。投資家向けコミュニケーションはエネルギー管理、排出削減、再生材含有を強調し、資本アクセスと企業ポジショニングに影響を与えています。これらの戦略は、性能とコンプライアンスが交差する競争差別化に不可欠です。
メーカーはヨーロッパの弾性床材生産能力と高精細印刷を強化し、美的感覚をローカライズしデザインサイクル時間を短縮しています。製品ローンチは低いゆりかごから出荷口(クレードル・トゥ・ゲート)までの炭素フットプリントと抗菌特性を目標とし、教育・医療プロジェクトにおける衛生・持続可能性目標に対応しています。検証済みのカーペットタイル、ゴムソリューション、モジュラービニール製品は、再構成可能な商業スペースとプレミアム住宅市場向けに位置づけられています。建設業者とのパートナーシップは床材仕様を住宅パッケージに統合し、バイヤーとデベロッパーの選択を簡素化します。これらの取り組みは進化する需要と規制要件に合わせて生産と市場戦略を整合させ、市場を強化しています。
企業の開示は再生可能エネルギー使用、炭素削減、再生材採用の進捗を示しており、サプライヤーが資格基準を満たし調達スコアを改善する上で役立っています。回収プログラムと環境製品宣言(EPD)を持つ企業は、より厳格な規制と循環性目標に向けて準備が整っています。資本配分と再構成は、弾性カテゴリーのヨーロッパ生産拠点を維持しながらコスト削減と資産効率に焦点を当てています。これにより市場リーダーは、市場がより厳格な仕様と報告基準の下で進化するにつれて、公共および民間プロジェクトにサービスを提供できる立場に置かれています。
ヨーロッパ床材業界のリーダー
Mohawk Industries
Tarkett Group
Forbo Holding AG
Gerflor Group
Interface Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導のデジタル化と循環性要件により、欧州全体でトレーサビリティ、検証済みのサステナビリティ属性、廃棄後の経路を運用可能にできる床材サプライヤーへの需要が生まれている。CPR(EU)2024/3110が2026年1月から適用され、建設製品へのアクセスがより構造化されたサステナビリティ情報と結びつくことで、デジタルプロダクトパスポート対応の製品ポートフォリオ、拡張可能なEPDおよび材料データのパイプライン、改修工事の入札向けの請負業者向け文書一式に機会が集中している。レジリエント、テキスタイル、ラミネート床材の循環設計に関するガイダンス(CEN/TS 18075:2024)を含む標準化の進展は、分解・リサイクル性を軸とした製品の再設計を後押しし、仕様策定者にモジュール式システム、裏材の化学組成、リサイクル含有率の主張を比較するための明確な参照点を提供している。
循環型の回収およびリサイクル基盤は、ニッチな特性というよりも、実用的な差別化要因としての重要性を増している。これにより、回収物流、分別、再加工への提携や投資の余地が広がっている。CISUFLOプロジェクトは2025年3月に終了し、循環性ガイドラインとePRODIS製品情報システムを成果として提供し、カーペット、レジリエント床材、ラミネートにわたるデータ交換と廃棄後の意思決定のための具体的な設計図を提供している。商業面での実行も見られる。Unilinは2025年9月に、廃棄されたラミネートを再生木質繊維に変換するOsirisラミネートリサイクル技術の産業運用を開始し、Forboは2026年、Sphera Elite b+ラインについて、バイオベース含有量と製造資源指標を強調する環境透明性パスポートを維持した。これらの事例は、北欧やベネルクスといった入札の多い市場において、循環対応の製品設計に信頼性のある検証可能なデータと回収スキームをどこに結び付けられるかを示している。
最近の業界動向
- 2026年4月:Mohawk Groupは、レジリエント床材ポートフォリオへのHero Flooringの追加を発表し、高性能な商業用床材における提供内容を拡大した。この動きは、ブランド統合によるポートフォリオの迅速な構築を示すとともに、Nike Grindゴムを使用した製品によるリサイクル含有のストーリーを追加し、欧州の一部地域における循環型調達要件との整合性を高めている。
- 2026年4月:Tarkettは、循環設計と長い耐用年数を軸に位置付けたホモジニアスビニル床材コレクションiQ Motionを発売した。この投入により、改修、モジュール式の交換戦略、文書化されたサステナビリティ属性が入札結果に影響を与える商業インテリア向けのレジリエント仕様の選択肢が拡大した。
- 2026年2月:Interfaceは、木目調デザインを備えたPVCフリーのレジリエントゴム床材ラインnoravantを発売し、南北アメリカおよびEMEAの一部市場で提供を開始した。この発売により、低排出の材料選択を優先するプロジェクトを支えるInterfaceの能力が強化され、医療分野やその他の性能要件が厳しい環境向けの代替レジリエント選択肢が提供されている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、欧州の住宅および商業建築において下地の上に施工される仕上げ床材の販売価値を対象としている。カーペットおよびラグ、レジリエント床材、新築・改修需要に対応して購入される硬質表面材といった一般的な形態を含む。
対象範囲の除外事項:置き敷きマット、小型ラグ、下地パネル、接着剤、施工費はこの規模算定には含まれない。
セグメンテーション概要
- 製品タイプ別
- カーペットおよびエリアラグ
- 木質フローリング
- セラミックタイル床材
- ラミネート床材
- ビニール床材
- 石材床材
- その他の製品
- 建設タイプ別
- 新築
- リモデリング/改修
- 最終ユーザー別
- 住宅
- 商業
- ホスピタリティ&レジャー
- 小売・ショッピングセンター
- 医療施設
- 教育
- 企業オフィス
- 公共・政府施設
- その他の商業ユーザー
- 流通チャネル別
- B2C小売
- ホームセンター
- 専門床材店
- オンライン
- その他の流通チャネル
- B2B向け請負業者・建設業者
- B2C小売
- 地域別(ヨーロッパ)
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要の境界を設定し、欧州全体で測定可能な建設・改修活動にモデルを結び付けるために用いられた。Eurostatの建設出力および住宅統計、建築許可・改修指標に関する各国統計局、欧州委員会のエネルギー効率および建築政策に関する公表資料、関連する床材カテゴリーの税関貿易データ、製品および認証に関するガイダンスを公表する規格・サステナビリティ団体などの公的資料を参照した。
並行して、価格動向、フォーマットの採用状況、チャネルの変化を理解するために、企業の年次報告書、投資家向け説明資料、製品カタログ、信頼性の高い業界専門誌を確認した。企業財務および競争情報を支える有料サブスクリプション、特許データベース、出荷レベルの輸出入データも、主要な仮定を検証するために選択的に利用した。ここに挙げた資料は例示であり、収集、検証、確認のために他の多くの公的かつ信頼できる資料も使用した。
一次インタビューおよび調査
一次調査は、実際に毎年欧州で販売されているものを検証すること、そしてその内訳が国、最終用途、床材フォーマットごとにどのように変化するかを検証することに重点を置いた。製造、流通、施工業者エコシステムの視点、そして大口購買者にわたる参加者と対話し、それにより主要な欧州各国における量的代理指標、現実的な価格帯、交換サイクルのタイミングを精緻化することができた。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):16% |
| ミドルティア:53% | 部門/事業単位責任者:38% |
| 中小規模プレイヤー:18% | マネージャー:46% |
市場規模算定と予測
規模算定は、建設・改修活動を床材需要プールに変換し、観測された内訳パターンを用いて素材タイプ別に配分するトップダウン方式から開始した。実用性を保つため、住宅完成件数・許可件数、改修・交換の強度、商業向け内装工事活動、住戸当たりの床材面積の傾向、主要素材の輸出入指標、フォーマット別の平均販売価格帯といった測定可能な指標を活用した。
トップダウンの合計を形成した後、合計値を現実的に保つために、選択的なボトムアップ検証を実施した。これには、一部の国におけるサプライヤーおよび流通業者の集計、価格ポイントに関するチャネル検証、データが利用可能な場合の量×ASPによる近似値の確認が含まれる。小規模国でボトムアップの可視性が薄い場合は、地域別の1人当たりまたは1平方メートル当たりの強度ベンチマークを用いてギャップを処理し、その後インタビューからのフィードバックと貿易フローの方向性を用いて調整した。
予測については、建設サイクルおよび改修需要の勢いを軸にシナリオ分析を行い、住宅着工件数、リモデリング予算、エネルギー改修プログラム、レジリエントおよび施工が容易な製品へのフォーマット転換といった変数に関する専門家の合意を用いて、年ごとの推移を調整した。仮定は透明性を保ち、同じ公的指標を用いてモデルを再現し、ストレステストできるようにした。
データ検証と更新サイクル
検証は、独立した複数の指標を三角測量することによって行われ、最終値が現場の建設実態や製品の動きと整合するようにした。国別の異常値、異常な価格上昇、貿易データ、政策変更、回答者のフィードバックと一致しない内訳の変化を確認し、その後承認前にモデルを修正した。
公表前に、合計値は複数のアナリスト段階でレビューされ、差異が説明できないまま残る場合や、主要な要因が急激に変動する場合には追跡調査が実施される。本レポートは毎年更新され、建設支出の急激な変化、素材に影響を与える規制の変更、持続的な価格上昇といった重大な事象が発生した場合には中間更新が行われる。提供直前には最新の見直しが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの欧州床材市場規模算定と他の公表推計との比較
欧州の床材市場について公表されている市場規模は、研究間で市場の定義が同一でないこと、また価格およびタイミングに関する仮定の扱いが異なることから、必ずしも一致しない。この差異は通常、その数値が仕上げ床材製品の販売のみを反映しているか、より広範な床材関連の材料バスケットおよび関連支出を含んでいるかによって現れる。
フォーマット別の価格帯および国別の交換サイクルを確認することで、Mordor Intelligenceは建物内に永続的に施工される仕上げ床材に価値を結び付け、合計値を確定する前に建設出力および貿易指標と整合させている。一部の推計は、より広範な素材カテゴリーや上流製品を混在させているように見え、いくつかは異なる基準年や為替換算のタイミングを適用しており、見出しのタイトルが似ていても、報告されるUSD値が変動する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.29 B (2026) | |
| グローバルコンサルティング会社A | USD 42.00 B (2024) | 床材関連全体の支出に近い、より広範な定義を用いており、施工済みの仕上げ床材にとどまらず、より広いチャネルや隣接する製品カテゴリーを混在させている可能性が高く、より限定的な表面材の範囲と比べて総額が増加する。 |
| 業界出版社B | USD 4.46 B (2026) | 同様の年を示しているが、産業用途やより広範なチャネルの範囲を含んでいるように見え、内訳の配分やASP推移の背後にある仮定の透明性が低く、見出しの範囲が近いように聞こえても総額が変動する可能性がある。 |
この差異は主に、市場内で何が集計対象とされているか、および基準年を通じて価格がどのように引き継がれているかによって説明される。合計値が建設出力、改修強度、フォーマット構成といった明確な要因に結び付けられている場合、状況が変化しても追跡・再検証がしやすい状態が保たれる。


レポートで回答されている主要な質問
ヨーロッパ床材市場の現在の規模と予想される成長はどの程度ですか?
ヨーロッパ床材市場規模は2026年に47億4,900万USDに達し、CAGR 3.61%で2031年までに57億2,000万USDに達すると予測されています。
ヨーロッパ床材市場で最も速く成長している製品カテゴリーはどれですか?
ビニール床材は最も速く成長しているカテゴリーで、リジッドコアフォーマットと抗菌性フィニッシュに支えられ、2031年にかけてCAGR 7.65%が見込まれています。
ヨーロッパ床材市場内で需要をリードしている最終ユーザーセグメントはどれですか?
住宅が2025年の金額ベースで74.43%をリードしており、商業はオフィス再設計と医療プロジェクトにより2031年にかけてCAGR 8.36%で最速成長が見込まれています。
規制は現在のヨーロッパ床材市場にどのような影響を与えていますか?
エネルギー性能規制、VOC規制、EPD義務、および循環調達基準が、公共・民間プロジェクト全体において低排出、リサイクル可能、回収対応の床材システムへの需要を牽引しています。
ヨーロッパ床材市場で最大のシェアを占める国はどこですか?
ドイツが2025年に31.76%でリードし、高い改修量を維持する改修プログラムと資金調達が背景にあります。
ヨーロッパにおける床材の販売チャネルで最も速く成長が見込まれるのはどのチャネルですか?
B2B向けまたは請負業者チャネルが、補助金連動型の改修とプロジェクトのバンドル化が認定インストーラーとプロジェクト型調達を有利にする中で、2031年にかけてCAGR 9.65%で成長する見込みです。
最終更新日:


