
エンコーダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.85 十億米ドル |
| 市場規模 (2031) | 5.71 十億米ドル |
| 成長率 (2026 - 2031) | 8.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
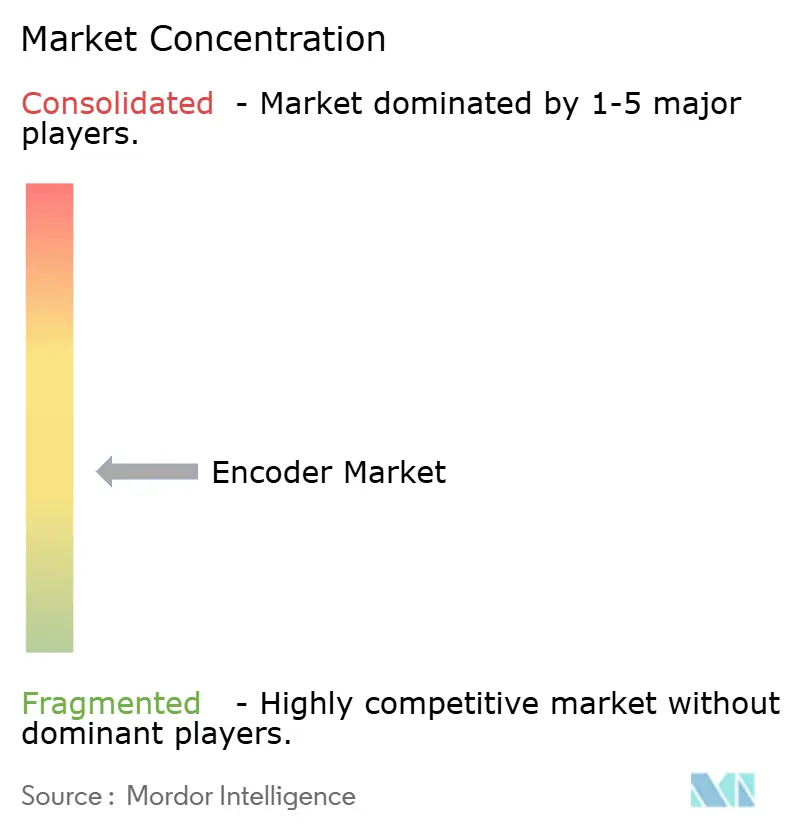
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンコーダー市場分析
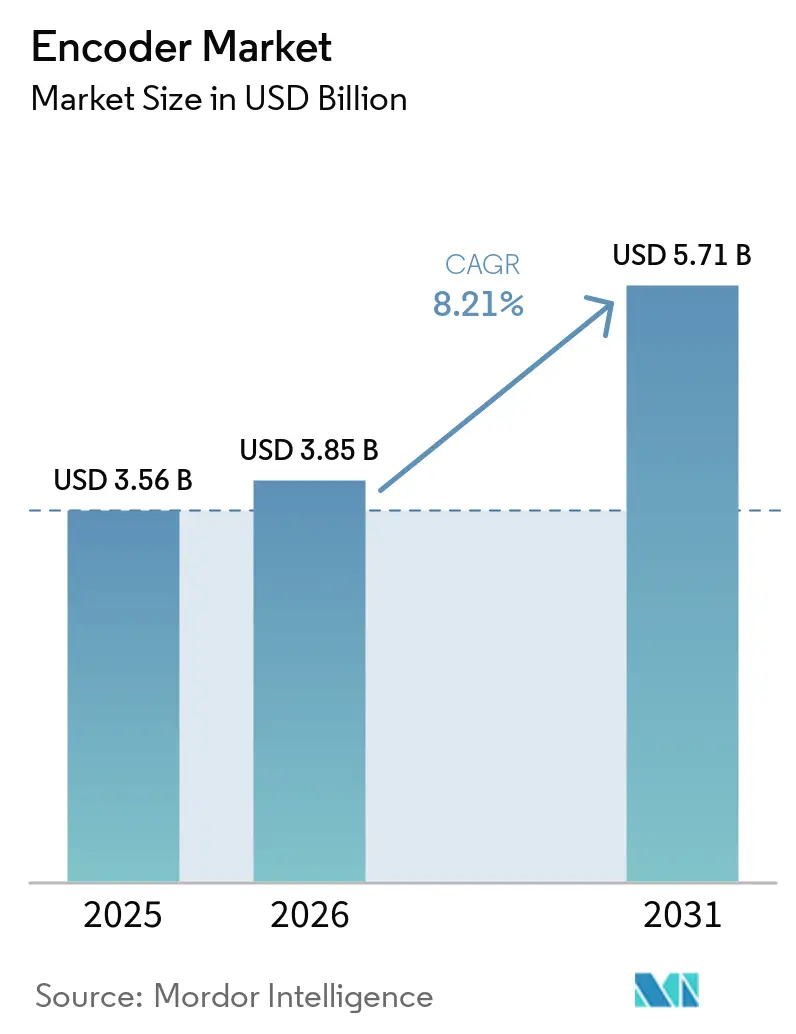
エンコーダー市場規模は2025年に36.56億米ドルと評価され、2026年の38.5億米ドルから2031年には57.1億米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.21%である。
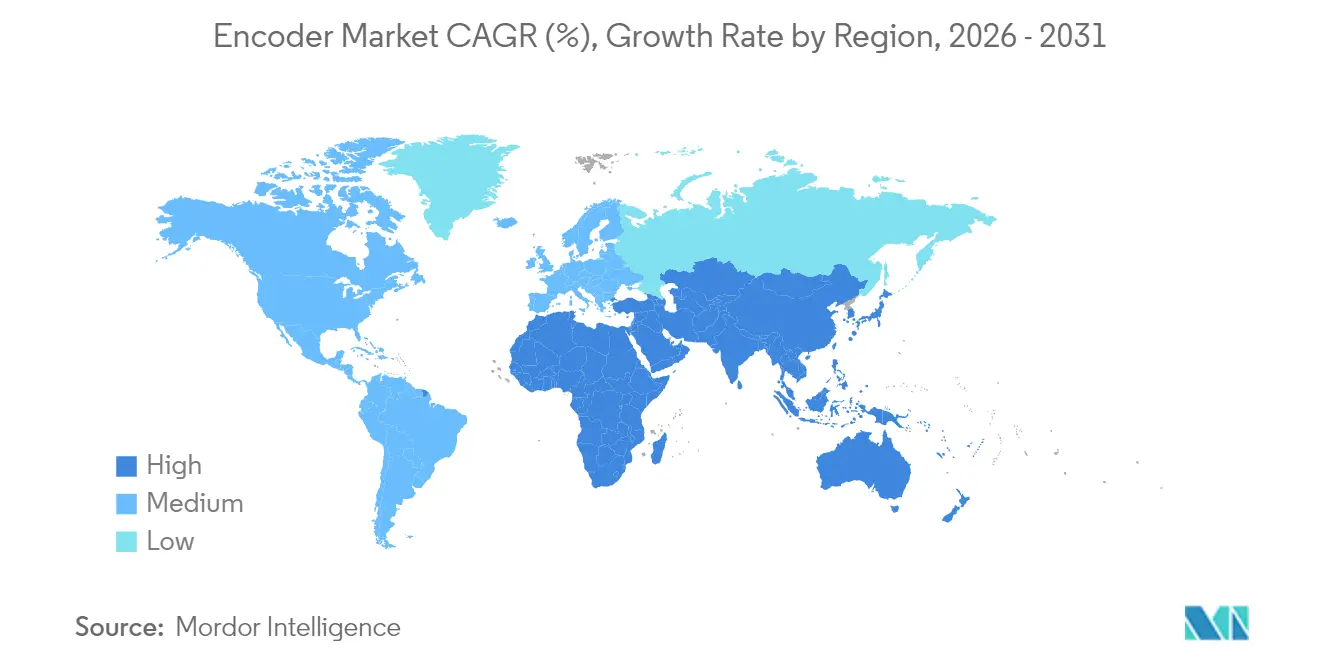
工場フロアの自動化の持続的な進展、協働ロボットの普及、および機能安全規制の強化が、この拡大を牽引する主要な力となっている。高分解能フィードバックに対する潜在需要が、インクリメンタル方式から絶対値方式への移行を加速させており、一方でモーター・エンコーダー統合モジュールは組立時間を短縮し、平均故障間隔を改善している。アジア太平洋地域は、中国、日本、インドを中心に、出荷量において最大のシェアを占めるとともに、域内メーカーが精密包装、電子機器、工作機械ラインを拡大するにつれて最も高い成長率を記録している。欧州の確立されたベンダーはサブミクロン光学製品においてリーダーシップを維持しているが、蘇州および深圳から急速に改善された磁気IC ソリューションがグローバルな価格競争を拡大させ、多くの購買者をハイブリッドまたは誘導型の代替品へと誘導している。
主要レポートのポイント
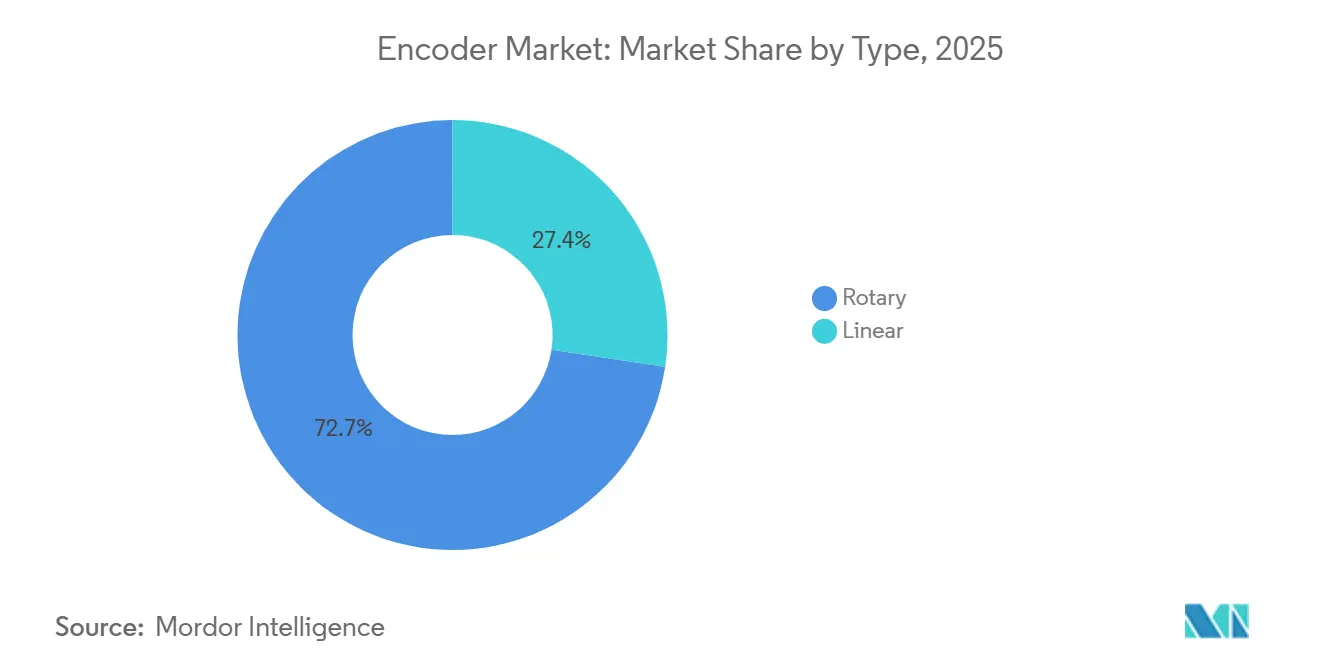
- 製品タイプ別では、ロータリーデバイスが2025年のエンコーダー市場シェアの72.65%を占め、リニアエンコーダーは2031年に向けて最も高いCAGR(9.28%)を記録した。
- 技術別では、光学システムが2025年の売上高の51.85%でリードし、磁気方式が2031年にかけて10.17%の最高成長率を記録した。
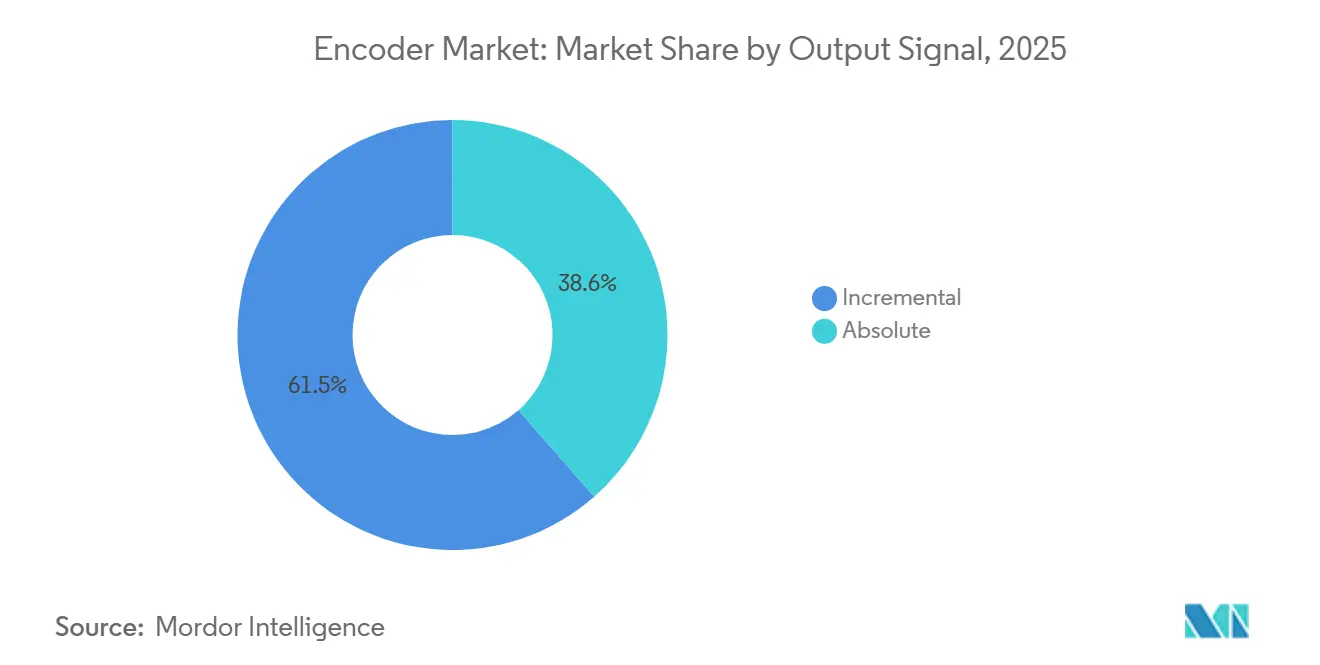
- 出力信号別では、インクリメンタルユニットが2025年のエンコーダー市場規模の61.45%を占め、アブソリュートエンコーダーは年率9.62%で成長した。
- エンドユーザー産業別では、産業用オートメーションが2025年の売上高の38.55%を占め、医療機器が12.11%のCAGRで最も成長の速いアプリケーションとなった。
- 地域別では、アジア太平洋地域が2025年のグローバル売上高の35.25%を占め、2031年にかけて9.45%のCAGRを維持すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU協働ロボット導入 | +0.6% | 西欧・北欧 | 中期(2〜4年) |
| 中国スマート包装ライン | +0.8% | 中国、台湾 | 短期(2年以内) |
| 日本のSIL 2/3安全規制 | +0.5% | 日本 | 長期(4年以上) |
| インドPLI主導のCNC拡大 | +0.4% | インド | 中期(2〜4年) |
| 米国医療ロボティクスのモーター・エンコーダー統合モジュールへの移行 | +0.5% | 米国 | 短期(2年以内) |
| 半導体リソグラフィーのサブナノメートルフィードバック需要 | +0.7% | グローバルティア1ファブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU協働ロボットの導入
ドイツ、フランス、北欧の工場でのコボットの広範な使用は、安全な人間とロボットの相互作用を保証するためにサブミクロンフィードバックを必要とします。OEMは現在、力制限規範を満たすために1 nm分解能と±4 µmシステム精度を持つエンコーダーを指定しており、ロボットが最小限の接触を検出してミリ秒以内に停止できるようにしています。RenishawのRESOLUTEラインなどの高分解能アブソリュート光学製品はこれらの閾値を満たし、最大100 m/sの速度をサポートし、自動化サプライヤーが作業者の保護を損なうことなくスループットを向上させることを可能にしています。したがって、ISO/TS 15066準拠システムのより広範な展開は、ユニット量が増加する中でもエンコーダー市場全体の平均販売価格を引き上げています [1]。
中国のスマート包装ライン
中国の電子機器および医薬品包装業者は、1分間に数百ユニットをサイクルしながら100 nm以下の公差で部品を位置決めするラインを稼働させています。振動、熱変動、および浮遊粒子により、ラインビルダーは光学スケールと堅牢なハウジングを組み合わせるか、ナノメートル級の精度を維持しながらデブリに耐える誘導方式に移行することを余儀なくされています。各拡張プロジェクトは通常、複数軸のフィードバックを指定するため、この分野の成長はエンコーダー出荷量を実質的に増加させます。完全自動化工場への省の補助金は、中堅メーカーの資本障壁を下げることで需要を増幅させています。
日本のプロセス産業における機能安全(SIL 2/3)規制
日本の化学および医薬品サイトは現在、単一コンポーネントが故障した場合に安全なシャットダウンを確保するSIL 2/3義務への準拠を証明しなければなりません。冗長トラックと内蔵診断機能を持つエンコーダーは、電源投入時にアブソリュート位置を取得し、リアルタイムで信号整合性を検証するため、シェアを獲得しています。この規制セットは従来のインクリメンタルユニットの早期交換を促進し、設置あたりの平均収益を延ばし、すでに高い自動化密度で知られる国においてエンコーダー市場を強化しています。
インドにおけるPLI支援によるCNC工作機械の成長
インドの生産連動型インセンティブ(PLI)プログラムは、1,930億米ドル(₹1.61兆ルピー)のコミット済み資本を動員し、電子機器、医療機器、自動車ラインにわたって115万人以上の雇用を創出しました。新たな国内受注に応えるCNCビルダーは、ミクロンレベルの部品公差を維持するために、新しいスピンドルとリニアモーターに高精度ロータリーエンコーダーを装備しています。ユニット需要の結果的な増加は、エンコーダーサブコンポーネントの現地組立を支援し、外国ベンダーにインドでの調達拡大を促しています [2]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 粉塵による光学式エンコーダーの故障 | -0.3% | ASEAN鉄鋼・セメント回廊 | 短期(2年以内) |
| 低コスト磁気ICによる価格侵食 | -0.4% | グローバル中堅オートメーション | 中期(2〜4年) |
| 超精密エンコーダーに対する米国・EU輸出規制 | -0.2% | 中国本土 | 短期(2年以内) |
| アブソリュートエンコーダーの残存価格プレミアム | -0.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
粉塵の多いASEAN鉄鋼工場における光学汚染故障
高炉ベイでの粒子状物質の落下は従来のコードディスクを妨害し、突然の位置喪失と計画外の停止を引き起こします。施設管理者は現在、稼働時間を犠牲にすることなくデブリに耐える磁気または誘導センシングへと方向転換しており、光学モデルの交換需要を抑制し、重工業ニッチにおけるエンコーダー市場収益をわずかに減速させています [3]。
蘇州・深圳の低コスト磁気ICエンコーダーによる価格侵食
ファウンドリレベルの進歩により、中国のファブレス企業は従来価格の何分の一かで10ビットから12ビットのシングルチップエンコーダーを提供できるようになりました。一般的なオートメーション顧客は、究極の分解能がそれほど重要でないコンベヤーやピックアンドプレースアームにこれらの部品を採用しています。供給の増加は世界中の平均販売価格に下方圧力をかけ、粗利益率を縮小させ、近期の収益拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
リニアの加速によって強化されるロータリーの優位性ロータリーデバイスは2025年のエンコーダー市場売上高の72.65%を占めた。これは、ほぼすべてのサーボモーターおよびロボット関節が角度フィードバックを必要とするためである。その定着した基盤、2031年にかけての幅広いシャフトサイズの対応(半導体ステッパー、リソグラフィーステージ、ダイレクトドライブテーブルが優先するように)、および既製ドライブとの直接互換性が需要を堅調に保っている。一方、リニアエンコーダーは、半導体ステッパー、リソグラフィーステージ、ダイレクトドライブテーブルが摩擦のない直線移動を優先するため、2031年に向けて9.28%のCAGRを記録している。リニアソリューションのエンコーダー市場規模は、ボールスクリュー機構をエアベアリングまたは磁気浮上スライドに置き換える工作機械メーカーに牽引され、2025年の9億7,366万米ドルから2031年には14.8億米ドルへと成長する見込みである。付加製造の成長も、サブミクロン粒度でのクローズドループZ軸制御を提供するリニアスケールに有利に働く。
Renishawの FORTiS のような密閉型設計の新たな活用は、クーラント豊富な加工センターでのダウンタイムを削減し、超高真空バリアントはEUVリソグラフィーチャンバーでのシェアを獲得している。レトロフィットがロータリー数量を支える一方、新規製造の資本設備はスピンドル位置用のデュアルセンサーロータリーとキャリッジ移動用のリニアをますます組み込んでおり、いずれのサブカテゴリーも侵食することなくエンコーダー市場全体の出荷量を増加させている。
技術別:
光学精度対磁気耐久性光学エンコーダーは2025年の売上高の51.85%を維持した。これは、ウェーハステッパー、座標測定機、およびハイエンド協働ロボットに必要な1 nm分解能モデルによって牽引されたものである。磁気オプションが従来の分解能ギャップを縮小するにつれ、光学ユニットのエンコーダー市場シェアは2031年までにわずかに低下する可能性がある。磁気デバイスは、油霧、粉塵、広い温度変動に耐えるため、鉄鋼、鉱業、風力タービン用途での総所有コストを低減し、10.17%のCAGRで拡大している。日本電産が最近発売したバッテリーフリーアブソリュート磁気エンコーダーは、スーパーキャパシタとメンテナンスサイクルを不要にすることで、さらに用途を広げている。
静電容量型および誘導型プラットフォームは明確に定義されたニッチを占めている。静電容量型エンコーダーはMRIベッドおよび半導体イオン注入装置における電磁干渉に耐性があり、一方で誘導型ソリューションは完全密閉ハウジングにより食品グレードまたは洗浄ゾーンで優れた性能を発揮する。サプライヤーは、光学コードストリップと磁気リファレンストラックを組み合わせたハイブリッドスタックの研究開発に投資しており、ナノメートル級の繰り返し精度を損なうことなく高い軸方向ミスアライメントに対応している。この収束により、エンコーダー市場の差別化は純粋なセンシング物理学よりもファームウェア、診断、および接続性を中心に展開されるべきである。
出力信号別:
インクリメンタルを上回るアブソリュートの勢いインクリメンタルエンコーダーは2025年のユニット出荷量をリードした。これは、PLCおよびインバーターがすでに直交入力をサポートしており、デバイスのコストが15〜20%低いためである。しかし、アブソリュート方式は9.62%のCAGRを記録し、他のすべてのカテゴリーを上回っている。これは、無人倉庫や手術室での電源喪失後のホーミングをユーザーが許容できないためである。アブソリュートモデルのエンコーダー市場規模は、2025年の13.7億米ドルから2031年には22.5億米ドルへと上昇する見込みである。シングルターン磁気ASICがエネルギーハーベスティングによるマルチターンカウントを統合し、ハイエンド光学ディスクが部品表を削減するために2つのトラックにわたってフォトダイオードアレイを共有するにつれ、価格プレミアムは低下している。
Heidenhainによる次世代誘導スキャニングは、35 mmフランジパッケージで22ビット出力を実現し、エンベロープ制約が厳しい協働ロボットおよびデルタピッカーに適している。資本設備の予算がライフサイクルコストモデルにダウンタイムをますます組み込むにつれ、アブソリュートエンコーダーが完全な位置認識を持って静止状態から起動できる能力は、追加の初期費用を正当化することが多い。
エンドユーザー産業別:
産業の基盤と医療イノベーションの融合個別製造は2025年の売上高の38.55%を占め、自動車、白物家電、電子機器の生産ラインがサイトごとに数百軸を展開することで支えられている。成長は、タクトタイム目標の厳格化および初回合格率の向上と連動しており、いずれもリアルタイムの位置フィードバックから恩恵を受ける。エンコーダー産業は、手術ロボット、CTガントリー、および輸液ポンプがサブミリメートル帯域内で動作を追跡しなければならない医療機器においてインクリメンタルな機会を見出している。米国および西欧の病院がデジタル化された手術室を加速させるにつれ、医療分野の採用は12.11%のCAGRを記録している。
電気自動車のドライブトレインは、特に地元OEMが年間数百万台のeモーターを出荷する中国において、レゾルバーおよびモーターシャフトエンコーダーの安定したユニット需要を維持している。半導体メーカーは規模は小さいが高マージンのプールを代表しており、各リソグラフィースキャナーには120以上のリニアおよびロータリーエンコーダーが組み込まれており、その多くはコモディティレベルをはるかに超えた価格が付けられている。これらの垂直市場全体にわたり、産業用イーサネットプロトコルおよび予知保全ファームウェアとの統合が主要な差別化要因として浮上している。
地域分析
アジア太平洋エンコーダー市場
アジア太平洋地域は2025年の世界収益の35.25%をリードし、2031年まで9.45%のCAGRを維持する。スマート工場および化合物半導体ファブに対する中国の政策支援は、エンコーダーの受注を沿岸部の省に継続的に集中させている。日本の稼働中ロボットの設置台数は労働者1万人当たり420台を超えており、レガシーサーボのフットプリントに適合するSIL認定フィードバックコンポーネントへの需要を堅調に維持している。インドのPLIトランシェは最も急速な増分利益をもたらしており、同スキームの下で資金調達された新規CNC、PCB、および医療機器ラインへのエンコーダー発注が付随している。アジア太平洋地域のエンコーダー市場規模は、2025年の1.26 ビリオン 米ドルから2031年には2.16 ビリオン 米ドルへと拡大する。
北米および欧州エンコーダー市場
北米と欧州は合せて2025年の売上高の約半分を占め、航空宇宙、医療ロボティクス、および精密加工によって牽引されている。米国は臨床グレードの需要を支えている。Johnson & Johnson MedTechのOTTAVA手術プラットフォームは、サブミリメートルの繰り返し精度を確保するために、すべてのロボットアームに超小型光学エンコーダーを統合している。ドイツおよびスイスのサプライヤーは高精度スケールを世界中に輸出し、ユニット数量が東方へ移行する中でも欧州のイノベーションハブとしての役割を確固たるものにしている。協働ロボット展開に対するEU補助金は、1 nmクラスのフィードバックソリューションへの収益を誘導し、地域全体の平均販売価格を引き上げている。
ラテンアメリカおよびMEAエンコーダー市場
ラテンアメリカおよび中東・アフリカは依然として規模の小さい貢献地域であるが、ブラウンフィールド工場が自動コンベヤー、パレタイザー、およびボトリングラインを改修するにつれ、安定した一桁台の成長を記録している。ブラジルの自動車組立業者およびメキシコのTier-1サプライヤーは、より広範なインダストリー4.0の刷新の一環として、モータードライブに磁気エンコーダーを追加している。湾岸諸国の石油生産者は、周囲温度125 °C定格でClass 1 Div 2ゾーン認定を受けた堅牢な誘導型および磁気型設計を指定している。この普及は世界のエンコーダー市場を多様化させ、特定の地域における景気循環的な減速からサプライヤーを守る緩衝材となっている。
規制環境
ビデオエンコーディングは主に、配信に許可されるビットストリーム、プロファイル、および適合制約を定める国際コーデック仕様と地域の放送システム規則によって形成されている。2026年1月、ITU-Tは勧告H.266(VVC)を承認し、勧告H.265(HEVC、V11)を更新した。これにより、コントリビューションおよび配信ワークフロー全体で標準に準拠した実装と相互運用性テストを必要とするベンダーやプラットフォーム運用者にとっての正式な基準が確立された。
放送およびブロードバンドのエコシステムは、2026年にシステム仕様の更新を通じてこれらのコーデック基準に歩調を合わせて進んだ。DVBは2026年2月にA001 Rev. 23(TS 101 154)を公開し、放送およびブロードバンドアプリケーションにおける映像・音声符号化の技術要件を定義した。ATSCは2026年4月に、ATSC 3.0システム向けに更新されたA/345(VVC Video)およびA/341(HEVC)を承認した。同時に、ISO/IECによるAVCの保守も続いており、ISO/IEC 14496-10:2025(AVC)は2026年7月時点で改訂状況が追跡されており、レガシーなAVC中心の展開と新しいHEVCおよびVVCの展開の双方における継続的なコンプライアンスの必要性を強めている。
競合状況
シェア争いは依然として激しく、グローバル収益の15%を超える単一企業は存在しません。Renishaw、Heidenhain、Baumerなどの欧州リーダーは、マルチプロトコルデジタル出力、機能安全バリアント、および自己監視ファームウェアを展開することで高精度ニッチを守っています。日本のコングロマリットであるOmronとPanasonicは、OEMクライアントの試運転時間を短縮するメカトロニクス統合に注力しています。一方、上海SICK、HONTKO、および蘇州のいくつかのICハウスを含む中国の挑戦者は、従来の光学ユニットと比較して部品表コストを30%削減する12ビット磁気SoC製品で中堅オートメーション空間に殺到しています。
戦略的な動きはますますエコシステムパートナーシップに依存しています。Heidenhainはドライブメーカーのシーメンスと誘導スキャニングアレイを共同開発し、高帯域幅位置フィードバックをサーボハウジング内に直接組み込んでいます。Renishawは金属3Dプリンティング企業と協力し、リアルタイムステージデータを溶融プール制御ループに供給することで、ビルド品質を向上させ、収益性の高いアフターマーケットキャリブレーションサービスを開拓しています。Nidecは新しいバッテリーフリー磁気エンコーダーを自社サーボモーターと連携させ、バックアップ電源モジュールを排除する統合モーションスタックを提案しています。
ホワイトスペースの機会は予知保全アナリティクスを中心に展開しています。エラー信号統計、振動シグネチャー、および温度ドリフトを収集するベンダーは、エンコーダーの差し迫った故障を数週間前に工場エンジニアに警告することができます。この洞察の層を追加することで、サプライヤーは収益を複利化し、コモディティ化のリスクにさらされているハードウェアを差別化するソフトウェアサブスクリプションを販売できます。エンコーダー市場は、したがって単なるコンポーネント供給から統合モーションインテリジェンスプラットフォームへとシフトしています。
エンコーダー産業リーダー
-
Omron Corporation
-
Dr. Johannes Heidenhain GmbH
-
Rockwell Automation Inc.
-
Honeywell International
-
Pepperl+Fuchs SE
- 注:主要企業の掲載順は順位を示すものではありません。
エンコーダー市場 このレポートでカバーされる企業
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies (Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK (Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
市場機会と将来展望
エンコーダーベンダーにとって最も直近の余地は、放送およびストリーミングスタックにおける運用の現代化であり、2026年の規格更新は新たなコーデック選択肢を開くとともに、ワークフローの再構築を必要とする。ATSCが2026年4月に更新されたA/345(VVC)およびA/341(HEVC)を公開し、DVBが2026年2月にA001 Rev. 23(TS 101 154)を発行したことで、放送事業者およびサービスプロバイダーは、根強く残るH.264/AVCパイプラインとの共存が求められる移行を支援する能力を含め、VVCの追加やHEVC実装の改良についてより明確な制約を得ている。
2つ目の機会は、ソフトウェア定義型でクラウドネイティブなエンコーディングおよびプレイアウトへの移行であり、これはAI支援メディア運用と組み合わされることで、専用アプライアンスを超えた弾力的なコンピューティングおよびハイブリッドアーキテクチャへと対応可能な市場を拡大する。2026年7月、Fox Corporationはインテリジェントなストリーミングおよびリアルタイムコンテンツ再フォーマットのために、AWS Elemental MediaLiveおよびAWS Elemental Inferenceを統合し、Amazon Web Servicesを優先AIクラウドプロバイダーとして指名した。これは大規模なメディア事業者におけるAI対応エンコーディングワークフローの商業的普及を示す具体的な兆候である。別の動きとしては、SIMBAが2026年7月にブラジルの新しいストリーミング配信ネットワーク向けにBroadpeak Advanced CDNを選定したなど、配信側の投資が、ライブおよびオンデマンド配信のパフォーマンスとコストに合わせて調整されたエンコーディングプロファイルへの需要を示している。これは、ブラジルがVVCを主要コーデックとして組み込むTV 3.0のコーデック選択を進めていることとも関連している。
最近の産業開発事情 エンコーダー市場
- 2026年7月:ifmは、CANopen SafetyおよびSIL2/PLdレベルに対応した認証済みオプションを備え、モバイルマシン向けにRM900S安全エンコーダーファミリーを拡張した。この更新は、機械の適合性と稼働率のためにエンコーダー診断と認証済みインターフェースが要求される安全性が重要な動作アプリケーションでの採用を支援する。また、より多くのOEMが機能安全バリアントを標準化するにつれ、安全定格エンコーダーポートフォリオの競争基準を高めている。
- 2026年5月:HEIDENHAINは、SPS Italia 2026において、ILC 3019誘導式リニアエンコーダーおよびそのグループポートフォリオに関連する更新を含む、新しいモーターフィードバックおよびエンコーダー製品を発表した。誘導式ソリューションへの注力は、光学デバイスが信頼性の点で不利になる汚染しやすい環境で運用する顧客を支援する。また、堅牢なセンシングと産業用接続性がプレミアム仕様を推進する高性能自動化セグメントにおけるHEIDENHAINの位置付けを強化している。
- 2024年1月:Renishawは、SIL 2/3アプリケーション向けに認証された機能安全バリアントでRESOLUTEファミリーを拡張した。認証済み安全オプションの追加は、検証済みの停止動作と故障検出が求められる規制の厳しい産業環境での利用を拡大する。この動きは、コンポーネントレベルで安全コンプライアンスが規定される自動化セルおよび協働ロボットシステムにおける、より高付加価値な展開を支援する。
エンコーダー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、エンコーダー市場は、機械、工場オートメーション、および設備における制御システムが読み取ることができる電気信号に機械的な動作または位置を変換するデバイスを対象としている。市場は主要なエンドユース用途および地域にわたる売上高ベースで規模が算定されている。
対象範囲の除外事項:エンコーダーが個別の品目として価格設定されずにバンドルされている場合、スタンドアロンのモーションコントローラー、PLC、および完全なサーボドライブシステムは除外する。
セグメンテーション概要
- タイプ別
- ロータリー
- リニア
- 技術別
- 光学式
- 磁気式
- 静電容量式
- 誘導式
- その他の技術
- 出力信号別
- インクリメンタル
- アブソリュート
- エンドユーザー産業別
- 自動車
- 電子機器・半導体
- 産業
- 繊維
- 印刷機械
- 医療機器
- エネルギー・電力
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、エンコーダーの販売として計上されるものとそうでないものを定義することから始まった。エンコーダーコンポーネントはより大きなオートメーションキット内にパッケージされることが多いためである。世界銀行およびOECDからの産業生産・製造シリーズ、関連コンポーネントフローに関するUN Comtrade貿易統計、関税および輸入動向の文脈に関する米国国際貿易委員会データなど、生産および需要シグナルを支持する公開ソースに依拠した。
価格設定および採用に関する推測を減らすため、IECおよびISOなどの機関からの規格および応用参考資料、ならびにロティクスおよび工作機械におけるエンコーダーの使用を論じた査読済み工学ジャーナルも参照した。企業の年次報告書、SEC提出書類、および投資家向けプレゼンテーションは、売上構成のヒントおよびエンドマーケットへのエクスポージャーについて確認され、業界団体のウェブサイトおよび信頼性の高いプレスも、オートメーションサイクルに関するコメントおよび設備能力の発表のために参照された。一部の箇所では、企業財務および報道の検証に使用された有料サブスクリプションが、所有構造の検証および小規模な公開開示のギャップ補完に役立った。ここに記載されたソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開参考資料が使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特にエンコーダーが個別の品目として購入されるのではなく機械設計の一部として選択される場合に、需要プールを検証するために使用された。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたるエンドユーザー工場のコンポーネントサプライヤー、オートメーションシステムインテグレーター、ならびに調達・保守チームと対話し、それらのインプットを採用率、価格動向、および交換パターンの確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | アジア太平洋地域:38% |
| 中位層:51% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:16% | マネージャー:48% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、産業用オートメーションおよび機械活動を起点とし、使用強度の仮定を通じてその活動をエンコーダー需要に変換するトップダウンおよびボトムアップのアプローチを用いて構築された。トップダウンの構築では、生産および貿易指標を使用してモーションシステムが設置されている場所を再構築し、エンドユースごとに普及率を適用してユニット需要を推定し、典型的な価格帯を用いて価値に変換した。
モデルを実用的に保つため、工場オートメーション設備投資センチメント、工作機械およびロボティクスの出荷動向、インクリメンタルとアブソリュートエンコーダー間のミックスシフト、光学対磁気技術の選択、および過酷環境における典型的な交換サイクルを含む少数の測定可能なドライバーに焦点を当てた。結果は、エンドユース別のサンプリングされた平均販売価格×数量チェックおよびサプライヤー売上高の妥当性確認(開示が利用可能な場合)を含む選択的なボトムアップ近似によって裏付けられた。データが欠落している場合は、インタビューを通じて検証された保守的な範囲を使用した。
予測は、自動車生産や電子機器生産などのエンドマーケットが地域によって変動する可能性があるため、専門家の見解に支えられたシナリオ分析を使用した。最終ステップでは、価格設定、技術ミックス、および採用に関する仮定を更新し、予測がフィールドディスカッション中に聞かれた最新の購買行動を反映するようにした。
データ検証と更新サイクル
検証は、単一ソースのノイズが結果を左右しないよう複数のチェックを通じて実施された。モデルアウトプットを生産指数、貿易動向の方向性、および公表されたオートメーション投資に関するコントなどの独立したシグナルと比較し、承認前に大きな乖離を調査した。
主要な仮定については第二のアナリストによるレビューが完了し、地域またはエンドユースで数値が乖離して見える場合は選択的な再コンタクトが行われる。レポートは年次で更新され、大規模な工場拡張、急激な為替変動、または明確な需要減速などの重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストが最新の更新されたビューをクライアントが受け取れるよう最終確認を行う。
Mordor Intelligenceのエンコーダー市場規模算定と他の公表推計との比較
公表されているエンコーダー市場の数値は、基礎となるハードウェアが類似していても大きく異なって見えることがある。その差異は通常、対象範囲の設定方法、技術間での平均価格の扱い方、および需要サイクルのエンドユース産業へのマッピング方法から生じる。
製造生産の方向性、関連コンポーネントの輸出入動向、および交換率に関するインタビューチェックが、Mordor Intelligenceの2025年推計をエンコーダーデバイス売上高に固定するための根拠であり、モーションコントローラー、PLC、およびバンドルされたサーボシステムは個別に価格設定されていない場合は除外されている。最近の調達サイクルで購買者が報告する内容と照合せずにプレミアムアブソリュートエンコーダー全体でより速い平均販売価格拡大を想定する場合にも差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 35.6億米ドル(2025年) | |
| グローバルコンサルタンシーA | 38.4億米ドル(2025年) | より広範なアプリケーションマッピングを適用しており、より大きなオートメーションアセンブリ内のバンドルされたエンコーダーコンテンツをスタンドアロン売上高として扱う可能性があり、エンドユース全体にわたる一貫したクォートベースの検証なしにプレミアムアブソリュートエンコーダーに対してより高い想定価格水準を使用しているようにも見える。 |
| 産業出版社B | 53.4億米ドル(2025年) | 隣接するモーションおよびコントロールハードウェアを計上された売上高プールに含めている可能性が高く、これによりエンコーダー専用デバイス売上高を上回る合計に引き上げられており、基準年の通貨タイミングおよび地域ミックスの仮定が報告された現在価値をさらに膨らませる可能性がある。 |
この表は主に、ギャップの背後にある実際的な理由として対象範囲の整合と価格検証を示している。計上品目をエンコーダーデバイスに限定し、価値構築を採用および交換シグナルと照合することで、結果は計画のために追跡および再現しやすくなる。
レポートで回答される主要な質問
2026年のエンコーダー市場規模はいくらか?
エンコーダー市場規模は2025年に36.56億米ドルと評価され、2026年の38.5億米ドルから2031年には57.1億米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.21%である。
エンコーダー市場の主要プレイヤーは誰か?
Omron Corporation、Honeywell International、Schneider Electric、Rockwell Automation Inc.、およびPanasonic Corporationがエンコーダー市場で事業を展開する主要企業である。
エンコーダー市場で最も成長の速い地域はどこか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されている。
このエンコーダー市場レポートはどの年を対象としており、2025年の市場規模はいくらか?
2025年のエンコーダー市場規模は36.56億米ドルと推定された。本レポートはエンコーダー市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としている。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年のエンコーダー市場規模を予測している。
このエンコーダー市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、エンコーダー市場規模は38億5,000万米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年のエンコーダー市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のエンコーダー市場規模を予測しています。