
密度計市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
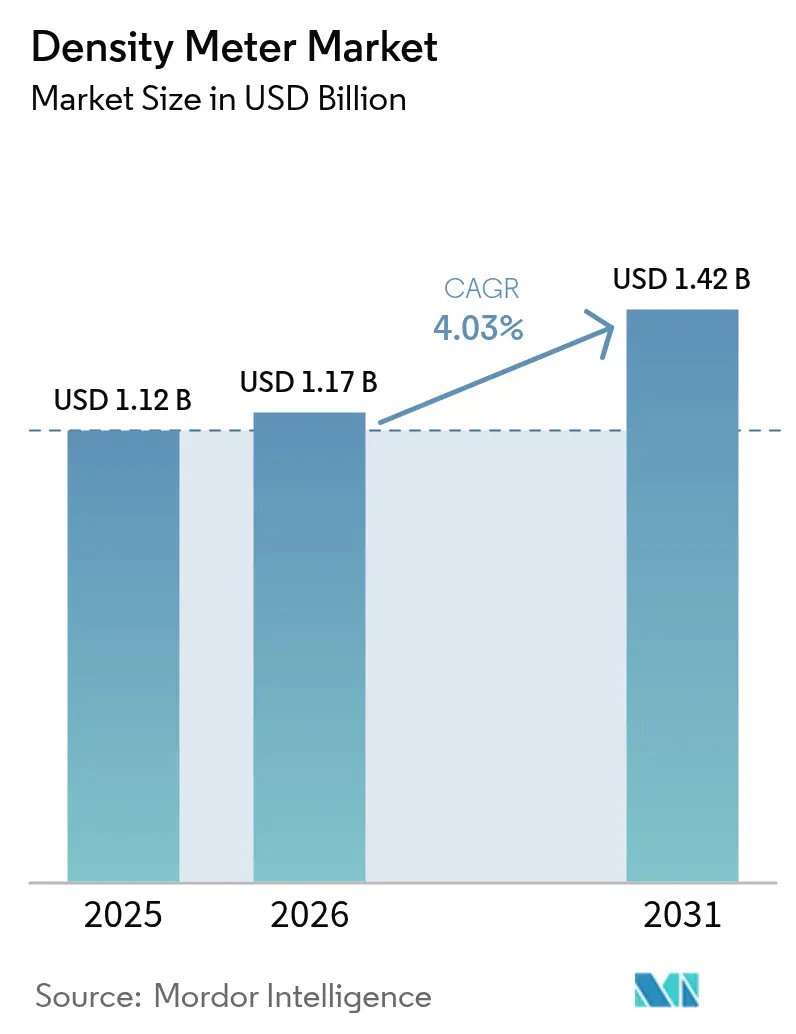
| 市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2031) | 1.42 十億米ドル |
| Growth Rate (2026 - 2031) | 4.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
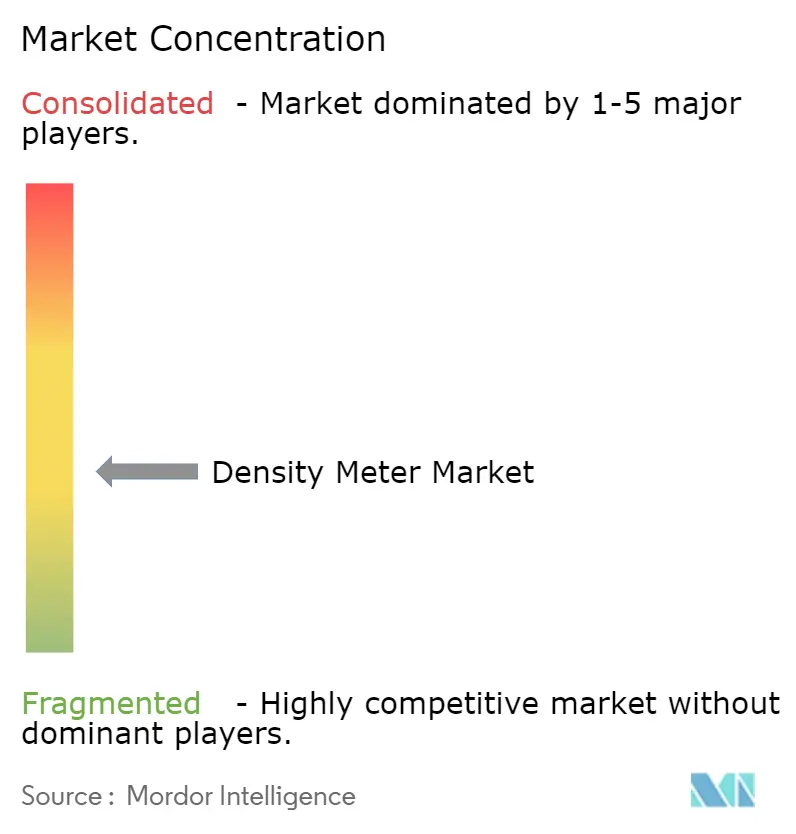
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる密度計市場分析
密度計市場規模は2025年に11億2,000万米ドルと評価され、2026年の11億7,000万米ドルから2031年には14億2,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは4.03%です。インダストリー4.0プラットフォームへの投資拡大、炭化水素における厳格な取引移転規則、および連続バイオプロセシングの拡大が、長期的な購買意欲を総合的に支えています。アジア太平洋地域は急速な工業化を背景にグローバルな販売台数を牽引し、中東・アフリカは海水淡水化および鉱業プロジェクトを背景に最も速いペースで加速しています。コリオリ方式が設置ベースを支配していますが、鉱業オペレーターが研磨性スラリーの非侵襲的モニタリングを求める中、超音波システムが最も強い普及を示しています。ハンドヘルド計器は現場作業の慣行を変革しつつあり、ソフトウェア対応の予知保全がプレミアムブランドの主要な差別化要因として台頭しています。
主要レポートのポイント
- 計測技術別では、コリオリ計器が2025年の密度計市場シェアの34.32%をリードし、超音波機器は2031年にかけて6.78%のCAGR成長が見込まれています。
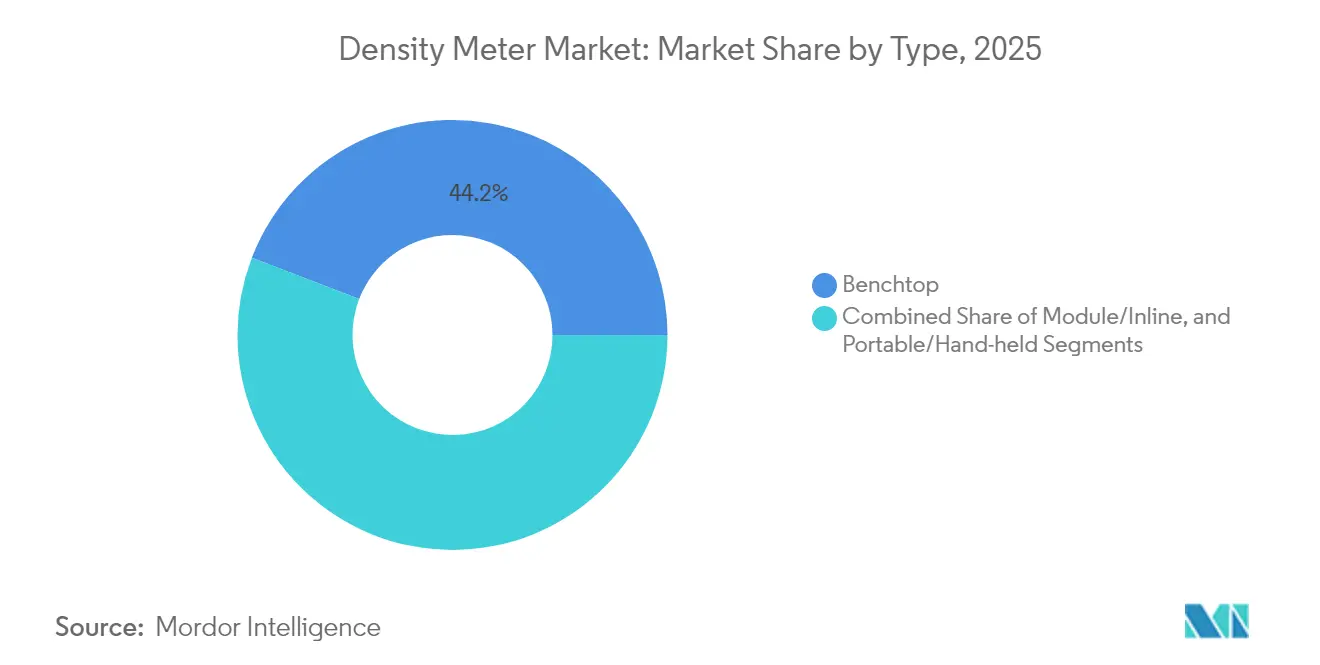
- 機器形式別では、ベンチトップユニットが2025年の密度計市場規模の44.15%を占め、ハンドヘルドモデルは2031年にかけて6.19%のCAGRで拡大しています。
- 流体タイプ別では、液体用途が2025年の収益の67.12%を占め、スラリーモニタリングは2031年にかけて年率4.98%の成長が予測されています。
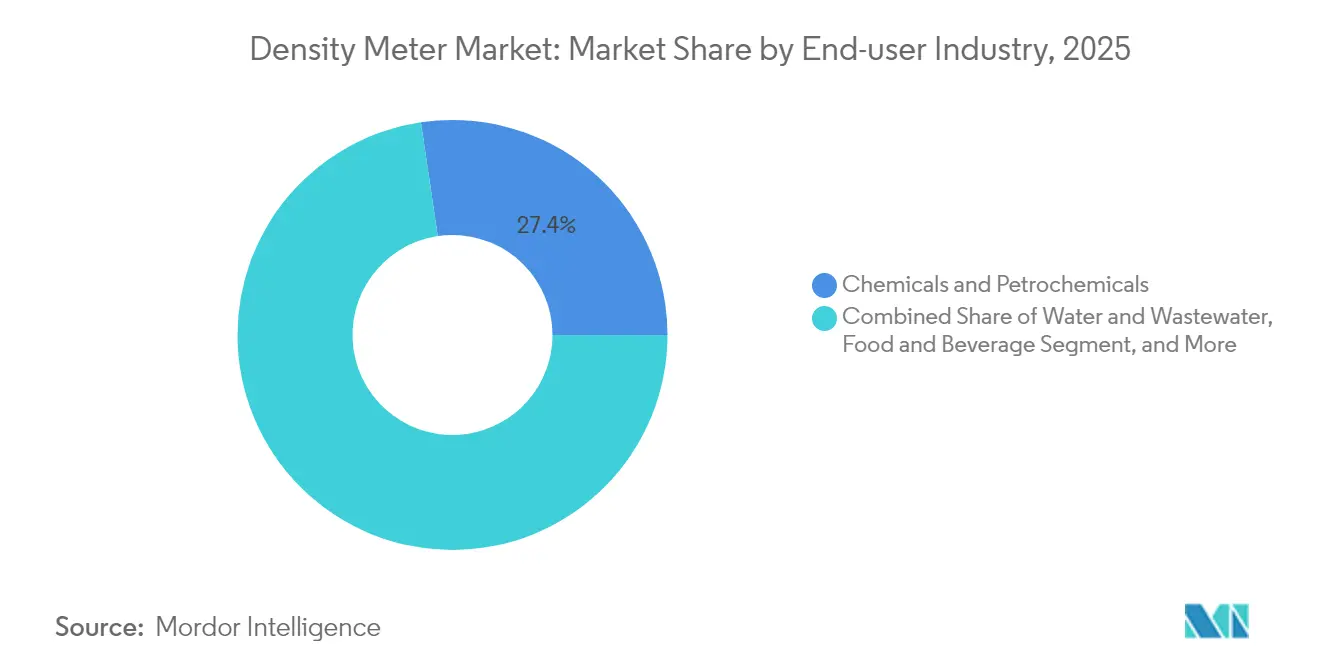
- エンドユーザー別では、化学品・石油化学が2025年の収益シェアの27.35%を占め、水・廃水処理が2031年にかけて最速の5.93%のCAGRを記録する見込みです。
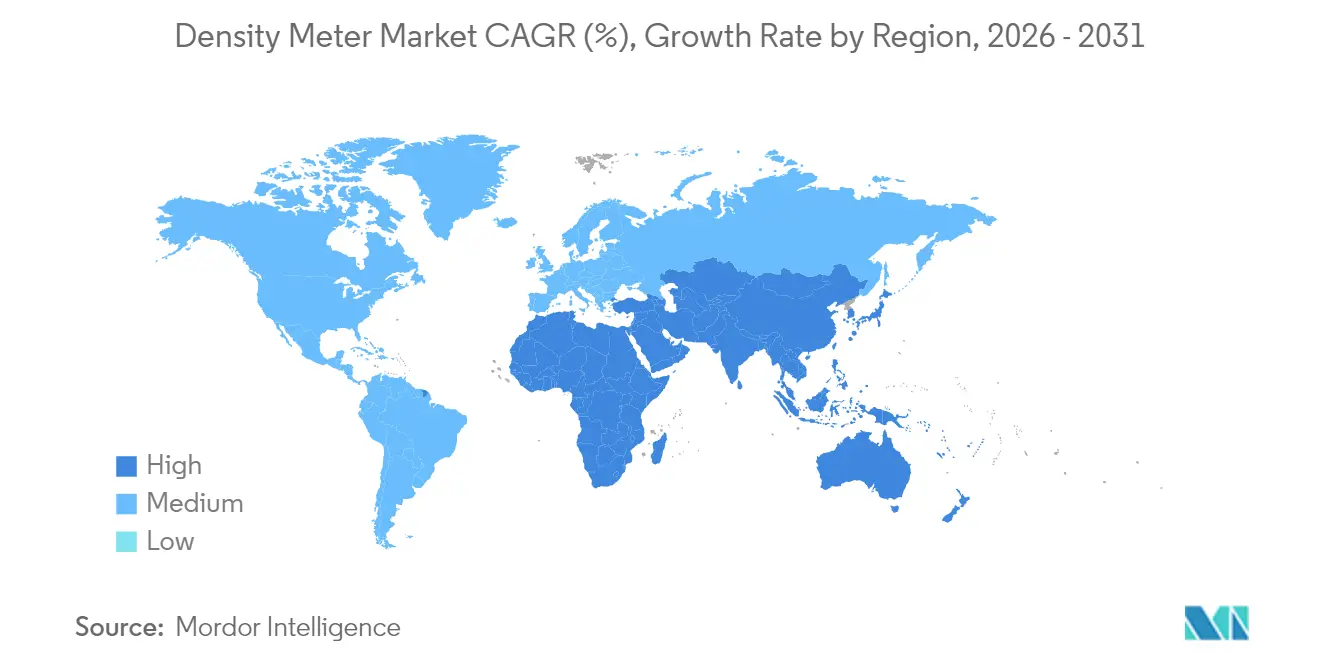
- 地域別では、アジア太平洋地域が2025年の収益の33.62%を占め、中東・アフリカは予測期間中に6.08%のCAGRで前進する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム密度モニタリングへの需要を高めるデジタルトランスフォーメーション | +0.8% | 北米、欧州への波及 | 中期(2〜4年) |
| 石油・ガスにおける厳格な取引移転規則 | +0.6% | グローバル、中東・北米に焦点 | 短期(2年以内) |
| クラフト飲料におけるインライン品質管理 | +0.3% | 欧州、北米へ拡大 | 中期(2〜4年) |
| 鉱業におけるスラリー密度最適化 | +0.4% | 南米、アジア太平洋地域での用途 | 長期(4年以上) |
| 連続バイオファーマ製造 | +0.5% | アジア太平洋地域が中核、西側への波及 | 中期(2〜4年) |
| 乾燥地域における海水淡水化プロジェクト | +0.4% | 中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米におけるリアルタイム密度モニタリング需要を高めるプロセス産業のデジタルトランスフォーメーション
北米全域の工場では、スマート密度センサーをMESおよびLIMSネットワークに組み込み、アイドルタイムを削減し製品品質分布を厳密化する予測モデルを実現しています。[1]BioProcess International、「リアルタイム、データ駆動型、予測モデリング」、bioprocessintl.com クラウドホスト型アナリティクスは密度、粘度、流量データを組み合わせて精製所の設定値を最適化しており、Ergon Refiningの特殊プラントでその効果が実証されています。[2]Emerson、「Ergon Refining:デジタルトランスフォーメーションの事例」、emerson.com インライン計器は実験室のバッチ試験に取って代わる継続的な検証を提供し、組み込みAIアルゴリズムは規格外バッチが発生するはるか前にドリフトを技術者に警告します。食品・医薬品における規制体制は、デジタル監査証跡がコンプライアンス報告を簡素化するため、普及をさらに加速させています。
世界の石油・ガスセクターにおける厳格な取引移転規制がインライン密度計の設置を促進
財政計量規則は現在、炭化水素の取引移転における不確実性を0.1%未満に制限しており、コリオリ計器をパイプラインおよび浮体式貯蔵ユニットのデフォルトソリューションとして位置づけています。[3]OnePetro、「取引移転用途におけるコリオリ計器の新規用途」、onepetro.orgADNOCの販売ガスネットワークは、従来の超音波機器と比較して低いOPEXと広いターンダウン比を実証しており、AGAおよびISO規格はコリオリ性能ベンチマークを参照するよう改訂されています。アフリカおよびラテンアメリカの新興生産国がこれらの規格を採用しており、質量流量と密度の同時読み取りを提供する高度なインライン機器の対象市場が拡大しています。
欧州全域のクラフト飲料産業におけるインライン品質管理の採用拡大
ドイツおよび英国のマイクロブルワリーや蒸留所は、酒税規則への準拠と実験室外注コストの最小化を目的として、コンパクトなアルコール密度計を導入しています。スコッチウイスキー蒸留業者は、コリオリ流量計への切り替え後に0.1%〜0.4%の精度を報告しており、一貫した口当たりとABV表示を保証しています。成功事例は、データ駆動型発酵管理を求める北米のクラフト生産者の間でも同様の投資を促しています。
鉱業におけるスラリー密度最適化
チリおよびペルーの銅濃縮工場では、パイプライン内の尾鉱密度を計測するために超音波プローブを組み込み、濃縮回路における水使用量とエネルギー消費を削減しています。新しい非侵襲型センサーは研磨性スラリーおよび90℃以上の温度に耐え、試薬投入量とポンプ速度調整のためのリアルタイムフィードバックを提供します。多国籍鉱業企業は、2027年までにインドネシアのニッケルおよびオーストラリアの鉄鉱石サイトでこれらの成果を再現することを目指しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 核ゲージの放射性線源ライセンス取得の課題 | -0.3% | 欧州、その他先進地域への波及 | 短期(2年以内) |
| 新興経済国におけるコリオリ計器の高い校正コスト | -0.4% | アジア太平洋地域および南米 | 中期(2〜4年) |
| 高温スラリーにおける超音波性能のドリフト | -0.2% | 世界の鉱業・冶金 | 長期(4年以上) |
| 低コスト中国サプライヤーによる価格圧力 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州における核密度計普及を制限する放射性線源ライセンス取得の課題
指令2013/59/Euratomは安全基準を強化し、定期的な監査と義務的なオペレーター訓練を追加することで、核ゲージのライフサイクルコストを引き上げています。機器メーカーはパート32ライセンスを取得し、詳細な在庫台帳を通じて密封線源を追跡しなければならず、かつてガンマ線機器に依存していた小規模加工業者の参入を妨げています。ユーザーは現在、放射線リスクを排除する超音波またはマイクロ波の代替品に移行しており、バルク固体取り扱いおよびアスファルト混合プラント全体で技術代替が加速しています。
新興経済国におけるコリオリ密度計の高い初期校正コスト
トレーサブルな校正手順には、地元の実験室がほとんど供給できない専門的な装置と基準流体が必要であり、多くのブラジルおよびインドの加工業者にとって年間検証費用がハードウェア価格の10%を超えています。地域ハブからのサービスエンジニアは出張費とダウンタイムを追加し、コスト意識の高い購買者が「目的適合」精度閾値を満たす振動管式または差圧式計器を選択するよう促しています。サプライヤーは校正間隔の延長と組み込み診断機能で対応していますが、成長市場で認定施設が普及するまで採用格差は続くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ハンドヘルドの成長が現場計測を再形成ベンチトップユニットは2025年の収益の44.15%を占め、多パラメータ分析と厳格な文書化を重視する医薬品品質管理および化学製剤実験室に根付いています。一方、ハンドヘルド機器は6.19%のCAGRを記録し、遠隔パイプライン調査、その場での飲料検査、および移動式鉱業クルーに牽引されて2031年までに3億1,860万米ドルを超える見込みです。ポータブル機器の密度計市場規模は、メーカーが温度補償、RFIDサンプル追跡、およびLIMSプラットフォームへのBluetooth出力を追加する中で明確な上昇傾向にあります。
分散型意思決定への広範な推進がこのシフトを強化しています。オペレーターは充填ポイントで製品密度を検証し、実験室の待ち時間を回避して早期に偏差を検出します。堅牢なABSハウジングは粉塵と飛沫に耐え、内蔵リチウムパックは8時間の自律性を提供します。強化されたファームウェアは自動粘度補正を実行し、±0.001 g/cm³以内の現場精度を実現します。この汎用性は、乳製品プラントからバイオディーゼルターミナルまで対応可能なユースケースを拡大し、品質ループを強化して手直し率を抑制しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


計測技術別:
コリオリの優位性と超音波の勢いコリオリ機器は2025年の密度計市場シェアの34.32%を占め、質量流量と密度を同時に取得する比類なき能力によって確固たる地位を築いており、これは財政的な取引移転とレシピ管理にとって大きな恩恵です。ハイエンドモデルは±0.05%の密度精度を達成し、コーティングや二相流を自己診断して計画外の停止を低減します。機能豊富なファームウェアは再校正頻度を年次から3年次に削減し、所有コストを抑制します。
しかし超音波方式は、乳製品、パルプ、鉱業パイプラインにおけるダウンタイムと衛生上の懸念を回避するクランプオン設計の強みを背景に、6.78%のCAGRで前進しています。MEMSを活用したマイクロコリオリプロトタイプも、サンプル量がマイクロリットル単位で計測されるマイクロリアクターおよび薬物送達用途向けに登場しています。デジタルツインとインライン診断を融合させたサプライヤーは、購買者が単なるセンサー精度よりも予知保全を優先する中で最も有利な立場にあります。
エンドユーザー産業別:
水・廃水が成長曲線をリード化学品・石油化学は2025年に27.35%で最大のシェアを維持しており、ブレンド、取引移転、および排出量計算のための厳密な密度管理に依存しています。しかし水・廃水ユーティリティは、サウジアラビアおよびUAEの海水淡水化大型プロジェクト、ならびにカリフォルニアの飲料水再利用イニシアチブを背景に5.93%のCAGRを記録する見込みです。密度測定は膜汚染診断と塩水濃度を導き、システムの稼働時間を保護しエネルギー消費を最適化します。
より密度の高い採用は、混合液密度が曝気需要に直接リンクする生物学的栄養塩除去にも浸透しています。スマートネットワークはAIエンジンに測定値を送り、電力コストを最大12%削減し、2年以内の投資回収を実証しています。自治体の入札全体で、埋設貯水槽と下水遮断管向けにIP68ハウジングとNB-IoT接続を提供する計器への選好が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流体媒体別:
スラリーのユースケースが加速液体計測は2025年の収益の67.12%を依然として牽引していますが、鉱業者が尾鉱固化を最適化する中でスラリー用途は4.98%のCAGRで2031年にかけて上回る見込みです。鉱業スラリー向けの密度計市場規模は2031年までに1億9,740万米ドルを超えるでしょう。オペレーターは20バールの配管圧力での研磨に耐えるために非侵襲型音響計器を導入しています。
強化されたアルゴリズムは現在、粒子径分布と温度を考慮し、濃縮工場が目標パルプ密度を±0.5%以内で達成し下流の浮選回収率を改善するのを支援しています。気相計測はニッチながらも、密度がエネルギー効率と排出コンプライアンスに影響するLNGボイルオフおよびHVAC冷媒チャージモニタリングにとって不可欠です。
地域分析
アジア太平洋地域の密度計市場
アジア太平洋地域は2025年に33.62%の収益シェアでトップとなり、中国の広大な精製・化学コンプレックス、インドの急成長するバイオロジクス生産能力、韓国の半導体投資がその原動力となっています。密度計市場は、スマートファクトリーの改修および持続可能性報告を奨励する政府プログラムから引き続き恩恵を受けています。日本のゼロ欠陥自動車流体への注力が、ラボラトリー機器のプレミアム販売をさらに支えています。
南北アメリカおよびEMEA地域の密度計市場
中東・アフリカ地域は規模こそ小さいものの、海水淡水化、グリーン水素、遠隔パイプライン監視の普及を背景に、6.08%のCAGRで売上高の加速を実現しています。サウジアラムコの上流プロジェクトでは、多相セパレーターにコリオリ式メーターが活用されており、UAE公益事業者は密度ベースの制御ループを採用して逆浸透回収率の向上を図っています。南アフリカの白金鉱山では、テーリングシックナーおける水使用量削減を目的として超音波プローブの改修が進められています。 北米では、化学品および食品加工業者がレガシープラントのデジタル化を進める中、堅調な更新需要が維持されています。IIoT導入に対する政府インセンティブが、イーサネットIP対応メーターへの発注を押し上げています。欧州では、エネルギーコストの逆風にもかかわらず、厳格な炭素税およびアルコール税の枠組みが継続的なアップグレードを支えています。南米では、テーリングダムの安全性への注目が高まる中、チリの銅鉱山およびブラジルの鉄鉱石採掘事業においてスラリーメーターの改修が加速しています。

規制環境
貿易に関連する炭化水素および化学物質の測定に使用される密度計は、国の計量法および法定計量の枠組みの対象となり、認定された方法とトレーサブルな校正が市場での受容を支えています。主要な基準としては、ISO 12185:2024(石油および関連製品用の振動U字管法)およびASTM D4052-18(デジタル密度計法)があり、実験室および品質管理のワークフローで一般的に参照されています。中国では、国家市場監督管理総局がJJF 2165-2024(2024年10月)を発行しました。これは実験室用振動式液体密度計の校正仕様であり、2025年4月19日に施行され、実験室グレードの機器に対する検証とトレーサビリティの要件を厳格化しています。
産業用・プロセス用途の展開においては、性能・評価基準および地域の適合性制度がコンプライアンスを形作っています。IECはIEC 61298-1:2026を発行し、プロセス計測・制御装置の一般的な性能評価方法を規定し、OEMがインライン密度測定の主張に対応付けられる調和された試験手法を強化しています。欧州では、指令(EU)2026/706が指令2014/32/EUの計測機器枠組みを改正し、法定計量の近代化を継続的な議題としています。英国は依然として2016年計測機器規則の体制を適用しており、EU市場と英国市場に機器を投入する際に製造業者が別々の適合性経路を管理する必要があります。
バリューチェーン分析
バリューチェーンは、精密な検知素子や材料から始まり、機器設計、製造、校正、統合、ライフサイクルサービスへと進みます。上流の入力には、腐食性の強い化学物質や高塩分水用途向けの耐腐食性合金や湿部材料に加え、専用の振動素子(振動チューブまたは音叉)、高安定性のエレクトロニクス、診断や接続性をサポートする組み込みファームウェアが含まれます。中流の製造は、Emerson、Endress+Hauser、Yokogawa、Anton Paar、Bopp & Reuther、Berthold Technologiesなどの大手オートメーション企業や専門企業に集中しており、機械的な許容誤差、温度補正、計量トレーサビリティによって差別化されています。
下流では、販売と供給は、直接OEM経路(校正頻度の高い実験室システムや規制対象のプロセス用途で一般的)と、プロセス用ハードウェア向けの産業用販売代理店または計測パートナーとに分かれます。システムインテグレーターや工場エンジニアリング請負業者は、特に密度測定がカスタディトランスファースキッド、脱塩制御ループ、鉱業スラリーパイプラインに組み込まれる場合、仕様に影響を与えます。ISO/IEC 17025に準拠した校正、現場検証、スペアパーツ、ソフトウェア更新を含むアフターサービスは、継続的な価値プールを形成しており、サプライヤーは接続診断を活用して現地訪問を減らし、既設ベースの稼働率を向上させています。
競合環境
市場は中程度に集中しており、上位5社がグローバル収益の約55%を占め、規模のメリットと革新的な新規参入者の余地のバランスを保っています。Anton Paarはグローバルサービスネットワークと最近のBrabender買収を活用して、レオロジーと密度技術を束ねています。EmersonはPromassラインにAI駆動型アナリティクスを統合し、上流石油・ガス向けのRoxar多相技術を活かしています。Mettler-Toledoはポータブルおよび実験室ニッチに集中し、CFRパート11対応のデータインテグリティ機能を追加しています。
Endress+Hauserの2025年のSICKとのアライアンスはガス分析と流量の専門知識を統合し、排出モニタリング向けのターンキーコンプライアンスパッケージを提供しています。新規参入者はマイクロ流体向けのMEMSベースのマイクロコリオリチップを商業化し、アジアのサプライヤーは低コストの振動管式計器でコモディティセグメントに参入して価格圧力を強めていますが、深いサービスサポートは欠如しています。勝利戦略は、コンプライアンス文書をバンドルした予知保全、オープンプロトコル接続、およびサブスクリプションベースの校正サービスにかかっています。
密度計産業リーダー
Anton Paar GmbH
VWR International (Avantor)
Thermo Fisher Scientific
Emerson Electric Co.
Mettler Toledo
- *免責事項:主要選手の並び順不同
密度計市場
- Anton Paar GmbH
- Mettler-Toledo International Inc.
- Emerson Electric Co.
- Endress+Hauser Group
- Siemens AG
- Yokogawa Electric Corporation
- Vega Grieshaber KG
- Krohne Messtechnik GmbH
- Ametek Inc.
- Thermo Fisher Scientific Inc.
- Berthold Technologies GmbH and Co. KG
- Rhosonics Analytical B.V.
- Rudolph Research Analytical
- KRÜSS Optronic GmbH
- Red Meters LLC
- Toshiba Infrastructure Systems and Solutions Corporation
- VWR International (Avantor)
- Schmidt + Haensch GmbH and Co.
- Micromeritics Instrument Corp.
- Beijing ZhongKe Analytical Instruments Co.

市場機会と将来展望
密度測定とデジタル品質インフラの交差点には明確な空白領域があり、工場は紙の証明書ではなく、監査対応可能で機械可読なトレーサビリティを求めるようになっています。自動化された計量トレーサビリティのためのデジタル校正証明書(DCC)を実証する2026年の研究成果は、MES/LIMS駆動のワークフローに密度検証を統合するための実用的な手段を提供し、ソフトウェア対応の予知保全とコンプライアンス文書化というレポートのテーマと一致しています。機器にデジタル証明書、診断機能、接続性をパッケージ化するベンダーは、化学、精製、バイオ医薬品の連続生産における多拠点運用全体で検証を標準化できます。
用途主導の機会は、非侵襲的で扱いにくい媒体の測定に焦点を当てており、超音波およびその他の非核方式が、研磨性スラリー、高温パイプライン、核ゲージに関して指摘される放射線ライセンス制約に対応します。チリとペルーの鉱業用途では、尾鉱密度管理のために超音波プローブを組み込んでおり、中東および北米の一部における脱塩・水再利用プログラムとともに、頑丈なインライン計器(IP等級筐体、遠隔テレメトリー、温度と固形物負荷にわたる安定した補正)への需要を生み出しています。製品レベルでは、需要はポータブルワークフローにも移行しており、ハンドヘルド密度計が現場検証を拡大し、実験室の待ち時間を減らしています。これにより、トレーサブルな校正、Bluetooth/LIMSエクスポート、分散チーム向けの簡素化された検証手順を組み合わせた差別化製品の余地が生まれています。
Recent Industry Developments in 密度計市場
- 2026年6月:IECがIEC 61298-1:2026を発行し、プロセス計測・制御装置の一般的な性能評価方法を更新しました。この発行により、ベンダーが産業用計測機器における性能主張を裏付ける方法に関する共通の枠組みが強化され、規制対象工場でのインライン密度測定のより一貫した認定を支えます。
- 2025年3月:Anton Paarは、オーストリア・グラーツの本社における新たな社内ガラス生産施設への投資を完了し、DMA密度計に使用されるホウケイ酸ガラス製振動U字管の生産能力を拡大しました。この重要な部品をさらに社内生産化することで、許容誤差と校正安定性に対する管理が向上し、リードタイムの短縮と実験室密度測定における製品差別化の強化につながります。
- 2024年1月:Anton PaarはBrabenderの買収を完了し、グローバルな事業展開を拡大し、実験室およびプロセス材料特性評価にわたるポートフォリオを強化しました。この統合により、密度測定を隣接する試験・分析と併せて販売するより広範なバンドル提供が可能となり、化学、ポリマー、食品用途へのクロスセルの可能性が高まります。


密度計市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、産業プロセスライン、実験室、現場試験全体で、液体、気体、スラリー流の単位体積当たりの質量を測定するために使用される密度計から得られる収益を対象としています。測定原理にかかわらず、ベンチトップ機器、インラインモジュール、ポータブル計器を含みます。
範囲の除外:医療用骨密度計および従来のガラス製比重計は、この市場規模算定から除外されています。
セグメンテーション概要
- タイプ別
- ベンチトップ
- モジュール/インライン
- ポータブル/ハンドヘルド
- 計測技術別
- コリオリ
- 核(ガンマ線)
- 超音波
- マイクロ波
- 振動Uチューブ
- 重力式(液体比重計代替)
- エンドユーザー産業別
- 水・廃水
- 化学品・石油化学
- 鉱業・金属加工
- 食品・飲料
- ヘルスケア・医薬品
- 電子機器・半導体
- 石油・ガス(上流、中流、下流)
- 電力・ユーティリティ
- 研究・学術
- 流体媒体別
- 液体
- 気体
- スラリーおよび懸濁液
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 湾岸協力会議諸国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、密度計の購買を促す需要要因の見取り図を作成し、その購買が産業や地域ごとにどのように現れるかを把握することから始まります。政府統計機関による産業生産系列、税関当局による貿易・関税品目データ、国家標準機関による校正・計量ガイダンス、ISOやASTMなどの機関による規格文書、化学および石油・ガスに関連する規制当局による安全性・コンプライアンス注記など、公的資料を使用しました。
仮定を実用的なものにするため、企業の開示資料、製品カタログ、販売代理店のラインカード、投資家向け説明資料も確認し、典型的な製品ポジショニングと更新サイクルを理解しました。必要に応じて、企業財務およびインテリジェンスに特化した有料サブスクリプションを使用して収益範囲や所有権の変化を検証し、特許データベースを使用して検知原理やインライン測定設計における技術動向を確認しました。これらのデスク資料はあくまで例示であり、収集、相互確認、明確化のために他の公的資料も使用されました。
一次インタビューおよび調査
一次調査は、実際に何が購入され、設置されているか、また特に公的データが限られている場合に、どの用途が価値の大部分を占めるかを確認するために使用されました。プロセス産業と実験室の両分野にわたる製造業者、チャネルパートナー、最終需要者の混成グループにインタビューを行いました。その後、地域ごとの導入動向と価格設定行動を同一条件で比較できるように、APAC、EMEA、南北アメリカ全体で結果を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):17% | APAC:46% |
| ミッドティア:45% | 機能/事業部門リーダー:23% | EMEA:36% |
| 小規模プレイヤー:20% | マネージャー:60% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定は、産業生産と貿易指標を用いて密度測定機器の需要プールを再構築するトップダウン方式で構築され、その後、プロセス制御および実験室品質管理業務における採用の可能性によってフィルタリングされました。市場全体を形成した後、サンプル抽出された製品価格、出荷構成に関する販売代理店のフィードバック、限定的なサプライヤー収益露出の集計といった選択的なボトムアップの近似値と照合されました。これらは外れ値を調整するために使用されました。
モデルを形作った主要な入力には、プロセス産業の資本支出サイクル(化学、精製、および関連する液体処理)、インライン機器の設置基盤と更新タイミング、実験室用途とプロセス用途の割合、フォームファクター別(ベンチトップ、インライン、ポータブル)の平均販売価格の推移、需要を前倒しさせる傾向のある校正・コンプライアンスの強度などが含まれます。予測に関しては、産業活動とプロジェクト実行のさまざまな道筋を反映できるようにシナリオ分析を使用し、最終的な道筋は、インタビュー対象者が最も可能性の高い計画ケースとして説明した内容に合わせました。ボトムアップの信号が特定の国やニッチ用途で不完全な場合、そのギャップは類似産業や近隣市場からの代理比率を使用して対処し、検証段階で再確認しました。
データ検証および更新サイクル
出力は複数のチェックを通じて検証され、単一のデータ点だけで最終数値が決まらないようにしました。機器出荷に関するコメント、地域の産業生産の動き、関連施設タイプ当たりの推定支出など、独立した信号とモデル化された総計を比較し、承認前に急激な変動を確認しました。
公開前に、モデルと仮定は複数回のアナリストレビューを経て、公的な証拠で説明できない差異がある場合には回答者に再度連絡を取ります。このレポートは毎年更新され、主要な規制変更や中核的なプロセス産業における需要ショックなど、重要な事象が発生した場合には中間更新が行われます。クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施されます。
Mordor Intelligenceの密度計市場規模算定と他の公表推定値との比較
密度計の市場規模の数値が発行元によって異なるのは通常のことであり、これは発行元が必ずしも同じ製品、年、収益フローを数えているわけではないためです。差異は、ある調査がベンダーの説明により多く依拠している一方で、別の調査が外部の需要指標を用いて計算を裏付けている場合にも現れます。
表は2024年から2026年の値にわたる顕著な差を示しており、Mordor Intelligenceのモデルでは、市場は実験室、現場、インラインプロセス環境全体で使用される液体、気体、スラリー用の電子密度計から始まり、一部のより広範な機器集計には誤って含まれる可能性のある医療用骨密度計や従来のガラス製比重計を除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.17 B (2026) | |
| 業界調査発行元A | USD 1.21 B (2024) | 異なる基準年とより広い計画期間を使用しており、その公開範囲の表現はより広く、定義が厳密に分離されていない場合、密度計を隣接する分析機器と混同する可能性があります。 |
| 市場インテリジェンス発行元B | USD 1.12 B (2024) | 2024年を基準年として、より高い成長率の仮定で予測しており、製品・用途別の包含内容は概略レベルで説明されているため、プロセス密度測定として数えられているものと一般的な実験室機器との区別を検証することが難しくなっています。 |
これらを合わせて考えると、最大の要因は基準年の選択、包含範囲の境界、そして時間の経過に伴う価格設定と更新の扱い方であることがわかります。私たちのアプローチは、総計を明確な使用事例、フォームファクター、需要信号にトレーサブルな形で結び付けており、これにより最終需要市場が変化した際の再現と更新が容易になります。


レポートで回答される主要な質問
密度計市場の現在の価値はいくらですか?
密度計市場は2026年に11億7,000万米ドルであり、2031年までに14億2,000万米ドルに上昇する見込みです。
どの計測技術が密度計の設置を支配していますか?
コリオリ機器は2025年の収益の34.32%をリードしており、質量流量と密度の測定を1台のデバイスで組み合わせているためです。
なぜハンドヘルド密度計が人気を集めているのですか?
現場クルーは、バッテリー電源、Bluetoothデータ出力、および実験室グレードの精度に支えられた、その場での検証のためにハンドヘルドユニットを好んでいます。
2031年にかけて最も速く成長するエンドユーザーセクターはどこですか?
水・廃水処理は、海水淡水化と水再利用プロジェクトの増加に伴い、5.93%のCAGRで拡大する見込みです。
最も強い成長ポテンシャルを持つ地域はどこですか?
中東・アフリカは、海水淡水化大型プロジェクト、石油・ガス投資、および鉱業拡大により6.08%のCAGRを記録する見込みです。
サプライヤーは基本的な計測を超えてどのように付加価値を提供していますか?
主要ベンダーはAI駆動型診断、予知保全、およびクラウド接続を組み込み、ダウンタイムを削減しコンプライアンス監査を簡素化しています。
最終更新日:



