
染料・顔料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
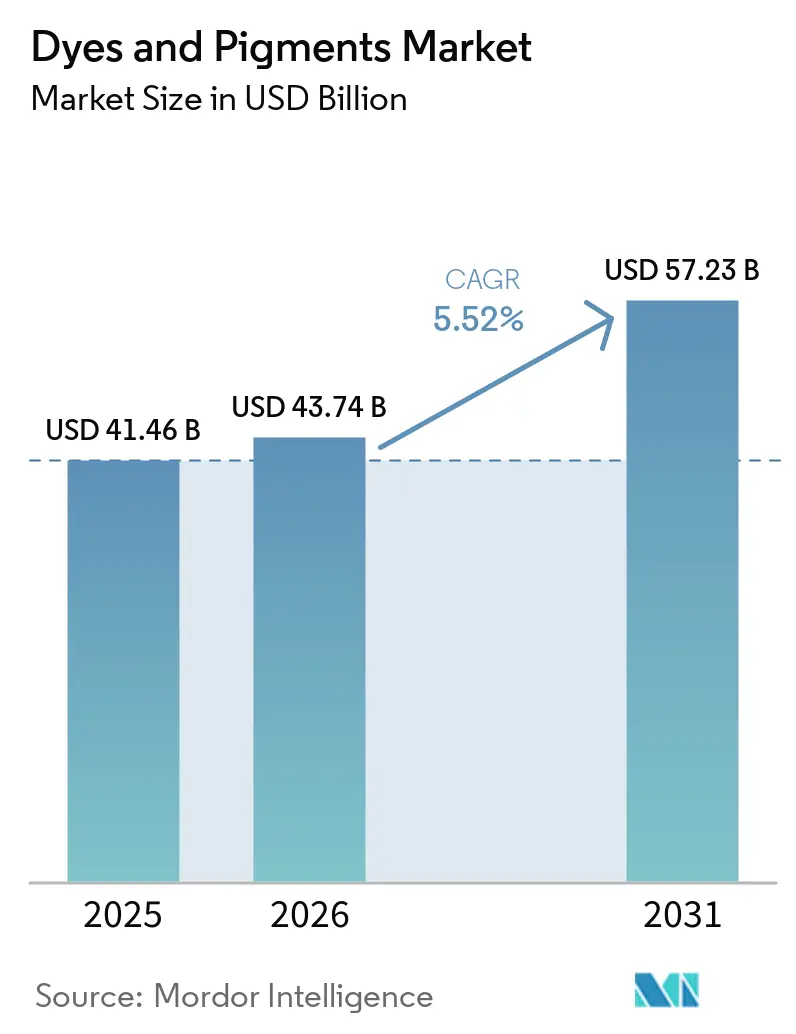
| 市場規模 (2026) | 43.74 十億米ドル |
| 市場規模 (2031) | 57.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる染料・顔料市場分析
染料・顔料市場規模は2025年に414億6,000万米ドルと評価され、2026年の437億4,000万米ドルから2031年には572億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.52%です。環境規制の強化、製造業における急速な技術導入、アジア太平洋全域での継続的な生産能力増強がこの軌跡を牽引しています。アジア太平洋は生産面でのリーダーシップを誇り、インフラ投資が塗料・コーティング・プラスチック分野での顔料消費を拡大させています。液体分散技術は3Dプリンティングおよび水性コーティングシステム向けに微細な粒子分布を実現し、その地位を強固にしています。SudarshanケミカルによるHeubach Groupの買収に代表される主要サプライヤー間の統合は、原材料価格の変動の中でのポートフォリオ最適化を示しています。天然着色料の商業的実現可能性はまだ発展途上ですが、REACHおよびEPAの規制強化が供給基盤を多様化するバイオベース化学の研究開発を加速させています。
レポートの主要ポイント
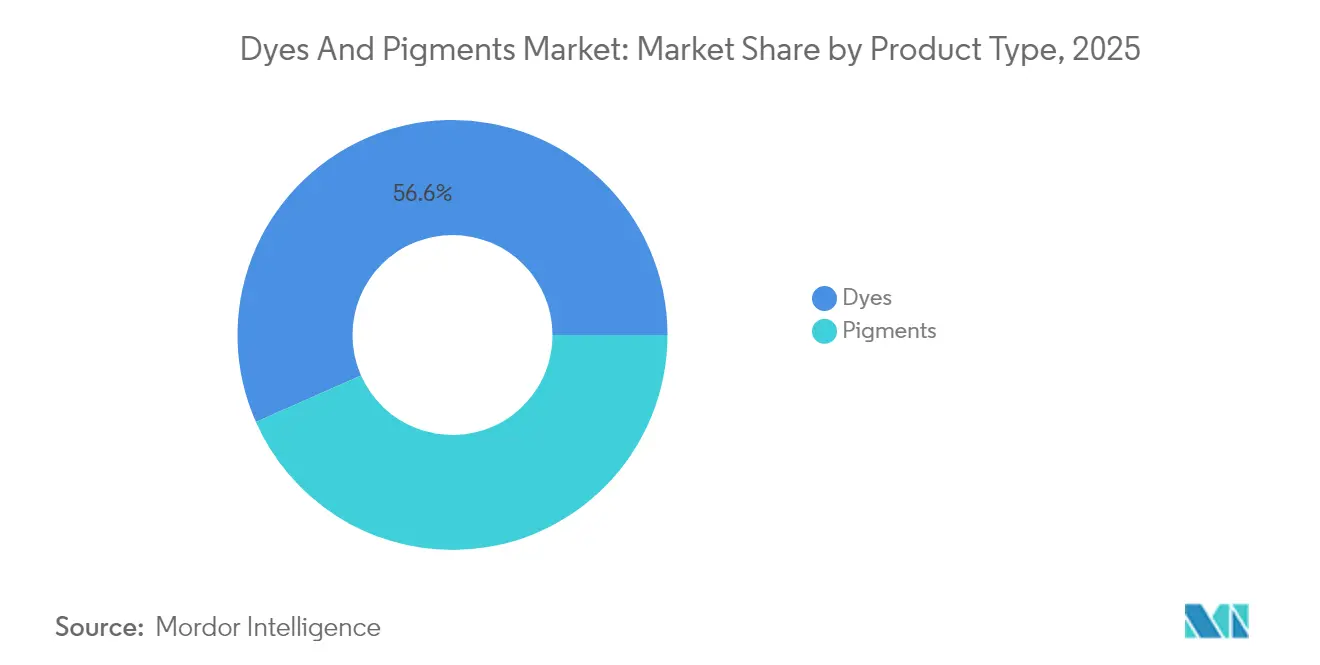
- 製品タイプ別では、染料が2025年の染料・顔料市場シェアの56.63%をリードし、2031年に向けて最高のCAGR5.76%を記録する見込みです。
- 原料源別では、合成着色料が2025年の染料・顔料市場規模の84.55%を占め、天然・バイオベースは2031年まで6.74%のCAGRで拡大すると予測されています。
- 製剤形態別では、液体分散が2025年の染料・顔料市場規模の35.68%のシェアを確保し、3Dプリンティングおよび低VOCコーティングの採用を背景に6.32%のCAGRで成長しています。
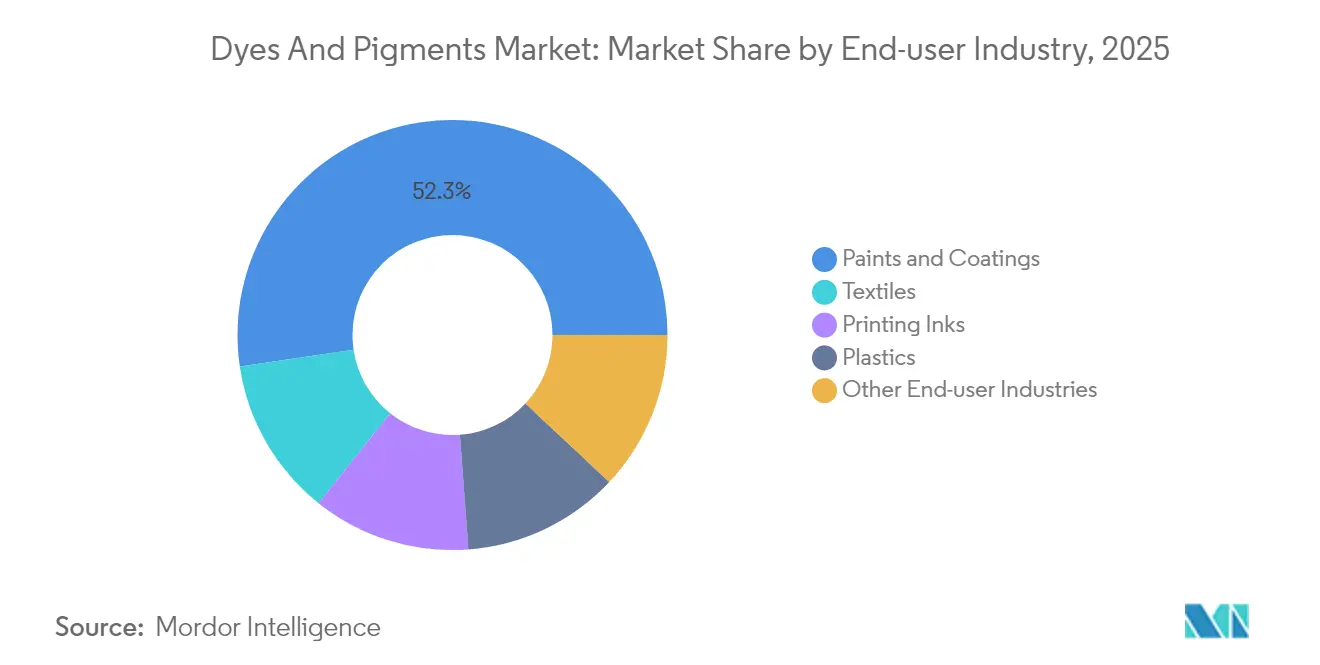
- 最終用途産業別では、塗料・コーティングが2025年の染料・顔料市場規模の52.34%のシェアを占め、2031年まで5.88%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年の染料・顔料市場シェアの46.88%を占めてトップであり、2031年まで6.05%のCAGRで最も速い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル染料・顔料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジア太平洋における塗料・コーティング需要の増大 | +1.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 繊維生産の拡大 | +1.2% | グローバル、アジア太平洋に集中 | 長期(4年以上) |
| インフラ主導による建設用顔料需要の増加 | +0.9% | グローバル、アジア太平洋および中東・アフリカで早期成長 | 中期(2~4年) |
| 低VOC・水性製剤へのシフト | +0.7% | 北米および欧州連合、グローバルに拡大 | 短期(2年以内) |
| 付加製造向け染料含浸フィラメントの採用 | +0.4% | 北米および欧州連合、アジア太平洋のテクノロジーハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における塗料・コーティング需要の増大
アジア太平洋のインフラパイプラインが、建築用・防食用コーティングにおける二酸化チタンおよび酸化鉄顔料の需要量を押し上げています。中国の2035年低炭素ガイドラインなど、水性製剤を優先する地域の政策イニシアチブが溶剤系分散からの代替を加速させています。LANXESSは酸化鉄の生産能力を拡大し、環境製品宣言を公表することで、仕様担当者がエコラベル要件を満たすことを支援しています。多国籍塗料メーカーは地域のフォーミュレーターと提携して色彩基準をローカライズし、規制への適合と市場参入の迅速化を確保しています。
繊維生産の拡大
中国、インド、ベトナムにおける繊維生産能力の増強が、特に水分管理・抗菌仕上げを施した技術繊維向けの反応染料および分散染料の需要を再編しています。インドは2025年までに450億米ドルの繊維輸出を目標とし、水消費量を削減し色域を拡大するデジタル印刷プラットフォームの採用を繊維工場に促しています。ArchromaによるHuntsman Textile Effectsの買収は、42カ国にわたる5,000人の従業員を統合し、高性能染料とサステナビリティ認証を組み合わせたポートフォリオを創出しました。染料回収システムやコールドパッドバッチ加工を含む循環型イニシアチブは、ファストファッションブランドが環境フットプリントを開示する中で普及が進んでいます。ラミーおよび綿織物向けの省エネ染色工程に関する研究が、均染性と固着率の向上を続けています。
インフラ主導による建設用顔料需要の増加
交通、公共事業、住宅における大型プロジェクトが、紫外線暴露やアルカリ性セメント環境に耐える耐久性の高い無機顔料の需要を高めています。焼成粘土技術は、高い彩度と低い内包炭素を持つ天然鉱物顔料を生み出し、グリーンビルディングコードに適合しています。USGSは中国、ドイツ、ブラジル、カナダを米国への主要な酸化鉄サプライヤーとして挙げており、輸入多様化戦略の重要性を示しています[1]。屋根材向けナノ顔料は、表面温度を下げ建物のエネルギーコードを支援するクールカラー性能を発揮します。酸化鉄を含む水性屋根瓦コーティングは新たなVOC基準を満たし、建設分野における無機顔料需要をさらに固定化しています。
低VOC・水性製剤へのシフト
米国の国家建築用コーティング規則に基づくVOC上限が、高pHでの安定性のために微粉砕・表面処理された顔料を必要とする水性バインダーシステムへのシフトを促しています。DICはラテックス塗料向けにVOCフリーのアルミニウム顔料を導入し、溶剤キャリアなしでメタリックな美観を実現しました。Lubrizolは高充填システムにおける粘度制御を改善し、保管中の沈降を軽減する水性分散剤を商業化しました。水性分散の採用により、メーカーはエコラベル基準を満たし、欧州連合加盟国での調達インセンティブを活用できます。堅牢な分散技術を持つ企業は、溶剤ラインの改修に長い検証期間を要することから、先行者優位を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重金属顔料に対する厳格なREACHおよびEPA規制 | -1.4% | グローバル、欧州連合および北米で最も厳格 | 短期(2年以内) |
| 原油由来原料価格の変動 | -0.8% | グローバル、輸入依存地域で深刻 | 中期(2~4年) |
| 子供用衣料品における特定アゾ染料の禁止 | -0.3% | グローバル、欧州連合および北米で最も厳格 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
重金属顔料に対する厳格なREACHおよびEPA規制
カドミウム、六価クロム、鉛化合物はコーティングおよびプラスチックにおいてほぼゼロ許容となっており、REACHはポリマーマトリックス中のカドミウムを0.01重量%に制限しています。2024年に施行されたタトゥーインク規則は、フタロシアニンブルー15およびグリーン7を含む4,000以上の物質に適用範囲を拡大し、フォーミュレーターに有機代替品の探索を促しています[2]。米国の化粧品規制近代化法はFDAに安全性データの要求および顔料含有製品のリコール権限を付与し、コンプライアンスコストを引き上げています。クロムフリーイエローやバナジン酸ビスマス代替品のポートフォリオを持つ企業が規制市場でシェアを拡大しています。重金属顔料メーカーは、市場がより安全な化学品へ移行する中で、縮小する販売量と利益率の圧縮に直面しています。
原油由来原料価格の変動
原油価格の変動はベンゼンおよびナフタレンのコストに直接影響し、合成染料の原材料費の最大70%を占めています。Synthesiaは2021年に有機顔料価格を引き上げる際にエネルギーおよび物流サーチャージを挙げ、原料コストへの露出を示しました。綿花は2020年以降に価格が倍増し、ポリエステル繊維価格も上昇しており、染料注文に波及する繊維の利益率構造を圧迫しています。Sun ChemicalやDuPontを含む印刷インキ大手は、原材料不足を補うために二桁台の値上げを実施しました。生産者はバイオマスベースの芳香族前駆体や廃棄物由来溶剤を石油化学品の価格変動に対するヘッジとして評価していますが、商業化のタイムラインは依然として不透明です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:染料が市場ダイナミクスを主導
染料は2025年のグローバル染料・顔料市場の56.63%を占め、分子レベルの色分散を必要とする繊維・皮革・紙の工程への浸透に支えられ、2031年まで5.76%のCAGRで拡大します。反応染料は強い共有結合によりコットンおよびラミー用途で主流であり、鮮やかなアパレルへのeコマース需要を支えています。アゾ染料の普及は子供用衣料品では制限されており、デンマークの規則では芳香族アミンを0.003重量%に上限設定しています。
染料サブセグメントは、蛍光光学増白剤からレーザーマーキング可能なプラスチック向けの近赤外線吸収剤まで、専門品の幅が広がっています。一方、顔料は耐食性や熱制御を必要とする機能性コーティングでの存在感を高めています。ナノエンジニアリングされたハイブリッド着色料が溶解性に近い輝きと顔料レベルの耐光性を実現するにつれ、両カテゴリー間の技術的障壁は曖昧になっています。ゆりかごから墓場まで(クレードル・トゥ・クレードル)認証を追求するブランドは金属フリーの処方に傾倒し、学際的なイノベーションを刺激しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


原料源別:合成が産業的優位性を維持
合成着色料は2025年の総量の84.55%を占め、予測可能な色強度、広い色域、コスト効率により引き続きリードしています。石油系中間体は、ファストファッションおよびパッケージングコンバーター向けのジャストインタイム物流を満たす大規模生産を支えています。天然代替品はクリーンラベルへの消費者嗜好と規制上のインセンティブに支えられ、6.74%のCAGRで成長しています。
微生物発酵の進歩により、廃棄グリセロールからベタレインやカロテノイドの生産が可能となり、供給の安定性が向上しています。合成メーカーはリグノセルロース由来のバイオ芳香族への投資により再生可能ルートでヘッジしています。バイオベースのインジゴおよびアントラキノン中間体のパイロットラインが検証段階に入っています。ステークホルダーは、高フットプリントの輸入品にペナルティを課す可能性のある欧州連合の炭素国境調整メカニズムを見越しており、低炭素合成ルートが財務的に魅力的になっています。
製剤形態別:液体分散がイノベーションを牽引
液体分散は2025年の売上の35.68%を占め、粉末および顆粒を上回る6.32%のCAGRが見込まれています。優れた湿潤性と解凝集性により水性システムでの一貫した発色を実現し、低VOC塗料の優先フォーマットとなっています。染料含浸フィラメントは液体マスターバッチを活用して後工程の塗装なしに均一な色を確保し、3Dプリンティングのワークフローを効率化しています。ビーズミリングおよびインラインモニタリングの技術進歩が分散プラントの収率を高め、エネルギー消費を削減し、液体形態のサステナビリティプロファイルを強化しています。
無溶剤ステインおよびインキに向けた規制の推進が液体分散の重要性を高めています。メーカーはレオロジー改質剤を活用して垂直面でのたれ抵抗を維持しながらスプレー可能な粘度を実現しています。スマートインキは導電性または感温性粒子を組み込み、IoTデバイスおよび航空宇宙インテリアへの応用範囲を拡大しています。
最終用途産業別:塗料・コーティングが需要をリード
塗料・コーティングは2025年の需要の52.34%を占め、成熟経済圏における政府主導のインフラ整備や改修サイクルに後押しされ、2031年まで安定した5.88%のCAGRを記録する見込みです。BASFのRefinity クラウドスイートは、ハンドヘルド型分光光度計を用いて精密な色彩データを取得し、自動車補修塗装における色ずれや塗料廃棄を最小化します。
プラスチックは自動車外装部品や民生用電子機器筐体における軽量化の恩恵を受けていますが、従来のカドミウム系赤色顔料は代替圧力に直面しています。建設資材は、グリーンルーフの太陽反射率指数基準を満たす無機顔料ブレンドへの転換が進んでいます。化粧品分野では、クリーンビューティーの訴求に応えるため天然由来顔料および化粧品用染料へのシフトが進む一方、高彩度と感覚的な審美性への要求は依然として高い状況です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
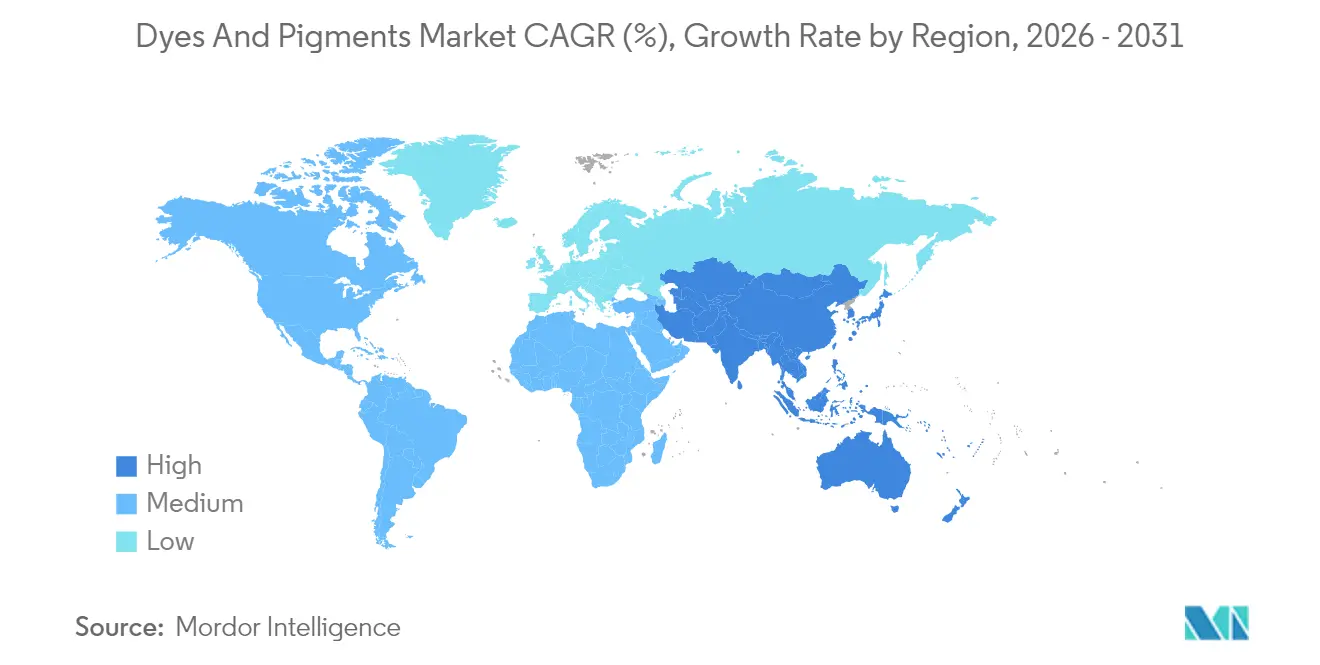
アジア太平洋は染料・顔料市場を支配し、2025年に46.88%のシェアを保有し、2031年まで6.05%のCAGRで拡大しています。中国の2025年までに繊維自動化率70%を達成するプログラムが、バッチサイクルを短縮し水使用量を削減するデジタル対応液体染料の注文を促進しています。VOXCO Pigmentsのクロムイエローおよびモリブデートオレンジへの6,000万米ドルの設備拡張など、地域の顔料供給投資は輸出市場を狙い、グローバル顧客のリードタイムを短縮しています。
欧州は厳格な規制にもかかわらず戦略的重要性を維持しています。中国産二酸化チタンへのアンチダンピング関税が調達先を再調整し、フランス、ドイツ、オランダの国内メーカーに機会をもたらしています。ドイツは酸化鉄の重要な供給源であり続ける一方、Tronoxのオランダ工場の稼働停止はエネルギー集約型プロセスにおけるコスト圧力を反映しています。
北米は成熟しながらも活発であり、EPAのVOC基準が水性製剤へのアップグレードを促進しています。LANXESSはリン酸鉄リチウムカソード向けのリン酸鉄中間体を市場に投入し、顔料の用途をバッテリー分野に拡大しています。
南米はブラジルの酸化鉄生産に依存し、国内建設を支えています。中東・アフリカでは、サウジアラビアのNEOMなどの大型プロジェクトと気候変動に強いファサード向けコーティング需要が相まって、顔料需要の成長が見られます。

バリューチェーン分析
染料・顔料のバリューチェーンは、合成染料および有機顔料用の石油化学系芳香族化合物(特にベンゼンおよびナフタレン)や、無機顔料用の鉱物・金属酸化物前駆体(例えば酸化チタンや酸化鉄)といった上流の原料から始まる。生産者はこれらの原料を、多段階合成、仕上げ工程(ろ過、乾燥)、および用途特化型の調整(表面処理と粉末、粒状、または液体分散体への分散)を通じて変換する。製造はアジア、特に中国とインドに集中しており、規模とコストの優位性が大量生産を支えている一方、北米と欧州は、コーティング、プラスチック、規制対象用途における厳格なエンドユース仕様を満たす高純度の特殊グレードや研究開発集約型の配合により重点を置く傾向にある。
下流では、着色剤は大手塗料、コーティング、プラスチック、インク、繊維の顧客への直接販売を通じて、また現地市場向けに色調、レオロジー、コンプライアンス文書を調整する販売代理店や調合業者を通じて流通する。主要なボトルネックには、石油化学系中間体の価格変動、染料・顔料工場における排水・排出規制への対応要件、そしてEU REACH附属書XVIIの重金属顔料および関連化合物に関する制限を含む物質規制に関連する文書対応の負担が挙げられる。サプライヤーの適格性評価も、監査可能な持続可能性基準へと移行しており、Sudarshan Chemical Industriesは持続可能な調達に関するISO 20400:2017認証および主要サプライヤー向けESG評価ツールを報告している(ESGレポート2024-25、2025年12月発行)。また、Solvayは2025年統合報告書(2026年6月発行)において、サプライチェーンの短縮・地域化やリサイクル原料の活用に向けた取り組みを強調している。
競合環境
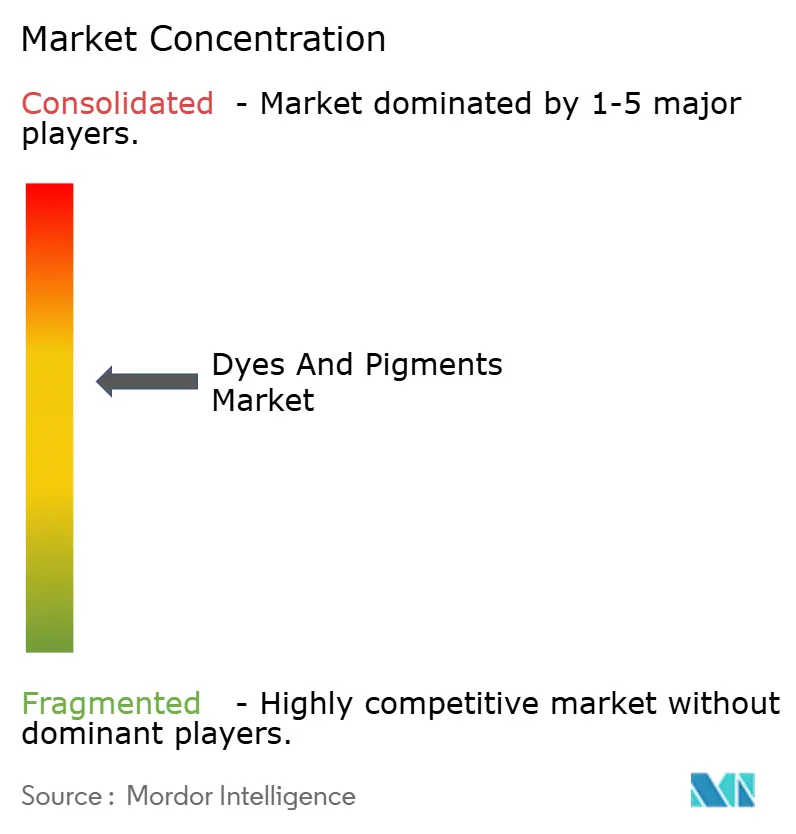
市場構造は中程度に分散しています。連続水熱処理を含む高度な合成技術が、エフェクト顔料に不可欠なナノ粒子の均一性を支えています。中間体への後方統合とエネルギー管理は、市場参入ルートの混乱に対するヘッジとして機能しています。分散助剤やポリマー適合性表面処理に関する知的財産ポートフォリオが参入障壁を強化しており、特に厳格な認定を必要とする航空宇宙、電子機器、医療機器コーティング分野で顕著です。
染料・顔料業界リーダー
-
BASF
-
Archroma
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Tronox Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制の強化と顧客の調達要件により、コンプライアンスに準拠し環境負荷の低い着色剤や、より高性能な分散体に対する機会が広がっている。米国では、EPAが2026年7月に工業用染料・顔料製造に対する国家汚染規制を最終決定し、有害大気排出量の65%削減を目標としており、これにより工程の高度化、閉ループ排水処理、残留物を低減する高効率化学プロセスの価値が高まっている。欧州連合においては、REACH規則下のナノ形態に関する文書要件(2026年に言及されたECHAの更新)も、書類対応が完了した製品、検証済みの毒性学パッケージ、追跡可能なサプライチェーンの重要性を高めており、コーティング、プラスチック、インク、特殊用途向けに技術サービスとコンプライアンスデータを組み合わせられるサプライヤーに恩恵をもたらしている。
投資活動は、バイオベースの代替品、および戦略的中間体・白色顔料の地域生産能力拡大における機会を示している。Sensient Technologiesは、2026年3月にセントルイスの天然色製造工場の拡張(プロジェクト・プリズム)を開始し、天然およびバイオベースの着色剤供給をパイロット規模を超えて拡大することを支援している。Ultramarine & Pigmentsはインド・タミルナードゥ州における3,000万米ドル規模の新規無機顔料工場を承認(2026年5月)し、一方Lubei Chemicalは中国・湘海において年産60,000トンの塩化法酸化チタン増設を稼働開始(2026年6月)、高消費地域における輸入代替と短縮リードタイムを後押ししている。製品イノベーションもまた対象ニッチを拡大しており、ACTEGAとLiving Ink Technologiesは2026年3月にACTExact UV Black Algae Inkを発売し、包装・印刷インクにおける持続可能性の主張と追跡可能性に関する加工業者の適格性要件に対応している。
最近の業界動向
- 2026年6月:BASFはCarlyleへのコーティング部門の売却を完了し、取引は2026年6月30日に企業価値77億ユーロで成立した。この変化はBASFの下流コーティング市場への事業ポートフォリオの露出を変化させる一方、顔料、分散体、調色ソリューションのより広い業界動向は、分離されたコーティング事業が着色剤技術をどのように調達・選定するかによって形作られ続けている。
- 2025年3月:Sudarshan Chemical Industries Limitedは、完全子会社Sudarshan Europe B.V.を通じて、ドイツを拠点とするHeubach Groupの買収を完了した。この統合により、Sudarshanの無機顔料ポートフォリオが拡大し、製品の幅広さとコンプライアンス文書がサプライヤーの統合を支える規制市場における顧客アクセスが拡大した。
- 2024年2月:欧州連合はタトゥーインクに関する規制を実施し、規制対象物質の範囲を拡大した。これは業界で言及される特定の顔料識別子を含む数千の化学物質に及ぶ。これにより、パーソナルケアおよび関連用途向けの特殊顔料サプライヤーに対するコンプライアンス要件が広がり、再配合支援および規制対応済みのトレーサブルな製品ラインへの需要が強まった。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査における染料・顔料市場は、主要なエンドユーザー産業および地域にわたり、工業用着色・コーティング用途向けに販売された着色剤を、販売時点における金額ベースで計上しています。
対象外の範囲:繊維、塗料、プラスチック、印刷包装材などの川下完成品の価値は計上せず、外部販売価格を反映しない社内移転も除外しています。
セグメンテション概要
- 製品タイプ別
- 染料
- 反応染料
- 分散染料
- 建染染料
- 硫化染料
- 酸性染料
- アゾ染料
- 顔料
- 有機顔料
- 無機顔料
- 染料
- 原料源別
- 合成
- 天然・バイオベース
- 製剤形態別
- 粉末
- 顆粒
- 液体分散
- 最終用途産業別
- 塗料・コーティング
- 繊維
- 印刷インキ
- プラスチック
- その他の最終用途産業(建設材料、紙・パルプ、化粧品・パーソナルケア)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実に基づく基盤を構築し、仮定のみに依拠したモデル構築を回避するために活用しました。USGSおよびその他の政府系鉱物・化学統計、関連HSコードに関するUN Comtrade貿易フロー、着色剤使用に影響するEPAおよびECHAの規制動向、ならびに顔料・染料の化学的性質と性能に関する査読済み学術誌の技術文献などの公開情報を精査しました。
これらに加え、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、業界団体の刊行物を活用し、地域別の生産能力増強、工場閉鎖、主要用途のシフトを把握しました。跡が困難な企業の財務内訳や特許活動のシグナルについては、有料サブスクリプションデータベースを限定的に使用し、収益エクスポージャーおよびイノベーション方向性のクロスチェックを補完しました。ここに記載したデスクソースはあくまで例示であり、データ収集、検証、および明確化には他の公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に把握できない事項、主に用途別需要構成、価格動向、コンプライアンスコストの転嫁状況の検証に重点を置きました。地域によって購買パターンが異なる場合に仮定を修正できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたるメーカー、販売業者、調合業者、大手エンドユーザーとバランスよく対話を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | アジア太平洋地域:43% |
| 中位層:49% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤ:22% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのアプローチを組み合わせて構築しました。まずエンドユーザーの生産シグナルに着色剤消費量を連動させることで需要プールを再構築し、次に選定したサプライヤーおよびチャネルのロールアップによって合計値を検証しました。実際には、トップダウン側では繊維生産量と繊維構成比のトレンド、建設・工業活動に連動した塗料・コーティング需要、プラスチック加工量、包装成長に連動した印刷インキ需要などの指標を活用しました。
需要の枠組みが定まった後、染料・顔料は一律の価格では動かないため、価格と構成比を慎重に適用しました。インプットには、製品タイプ別の平均販売価格の方向性、合成品と天然・バイオベース品の間のシェアシフト、粉末・顆粒形態に対する液体分散体の採用状況、および改質とコストに影響する主要な規制上の制約が含まれます。ボトムアップによる検証が可能な場合は、サンプリングした企業収益、設備稼働率のシグナルおよび販売業者のフィードバックを用いてギャップを調整しました。特に公開データが乏しい小規模な国別ブロックでは、この手法が有効でした。
予測にあたっては、ベースケースを中心にシナリオ分析を実施し、近期の仮定はインタビュー回答者が共有した業界見通しとマクロ指標に基づいて設定しました。シナリオでは主に、エンドユーザーの成長、原材料コストの価格転嫁、およびコンプライアンス要件の進化に伴う染料クラスと顔料ファミリー間の代替速度を変動させました。
データ検証と更新サイクル
単一の証拠ラインに依存しないよう、複数のチェックを通じてアウトプットを検証しました。モデル化した合計値を、貿易動向、生産能力発表、主要エンドユーザー生産における可視的なシフトなどの独立したシグナルと比較し、想定範囲を外れた差異を調査しました。
承認前に、モデルと仮定はアナリストによるステップバイステップのレビューを経て、価格、構成比、または地域別需要パターンが他の証拠と整合しない場合は回答者に再確認を行います。レポートは年次で更され、規制変更、大規模な操業停止、原料価格の急激な変動などの重要事象が発生した場合には中間更新が実施されます。納品直前には最終確認を行い、最新の公開情報と市場動向が反映されるようにしています。
Mordor Intelligenceの染料・顔料市場推計と他の公表推計との比較
染料・顔料の公表市場規模は、テーマが同一に見えても差異が生じることがあります。これは、対象範囲の境界と価格ロジックが必ずしも同じ方法で処理されていないためです。差異は通常、隣接する着色剤用途が含まれているかどうか、地域の扱い方、および数値が実際のエンドユーザー需要シグナルから構築されているか広範な業界合計から構築されているかに起因します。
エンドユーザーの需要ドライバーを追跡し、インタビューによる確認で価格・構成比の仮定を更新することにより、Mordor Intelligenceは2025年の数値を、川下完成品価値へと対象範囲を拡大することなく、繊維、塗料・コーティング、プラスチック、印刷インキにわたる実測消費シグナルに紐付けています。一部の推計は、より広い包含範囲または急速な価格上昇を適用しているように見受けられ、成長率が類似していても基準年の数値が高くなる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 41.46 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 44.29 ビリオン 米ドル(2025年) | この推計は、より広範な用途の集計と大量使用における高い平均販売価格の起点を適用しているように見受けられ、カテゴリーの境界が同様に記述されていても2025年の合計値が高くなる可能性があります。 |
| 業界出版社B | 46.84 ビリオン 米ドル(2025年) | この高い数値は、追加の隣接用途の計上と2025年から2026年にかけてのより積極的な価格上昇を反映しており、エンドユーザーのアウトプットとのクロスチェックが厳密に連動していない場合に基準年が過大評価される可能性があります。 |
この比較から、差異の大部分は対象範囲の境界と、価格・構成比が基準年にどのように反映されるかに起因していることが示されています。当社のアプローチは定義された需要プールと再現可能な一連のチェックに基づいており購入者が何が含まれているか、および数値が時間とともにどのように変動するかを理解するのに役立ちます。


レポートで回答される主要な質問
染料・顔料市場の現在の規模はどのくらいですか?
染料・顔料市場規模は2026年に437億4,000万米ドルであり、2031年までに572億3,000万米ドルに達すると予測されています。
どの地域がグローバル消費をリードしていますか?
アジア太平洋はグローバル量の46.88%を占め、2031年まで6.05%のCAGRで最も速い成長地域でもあります。
液体分散製剤はなぜ普及が進んでいるのですか?
液体分散は水性システムにおける優れた安定性を実現し、3Dプリンティングの精密な色制御を可能にすることで、この製剤セグメントにおける6.32%のCAGR成長を支えています。
規制は重金属顔料にどのような影響を与えますか?
REACHおよびEPAの規制強化により、カドミウム、クロム、鉛系顔料が段階的に廃止されており、メーカーはより安全な有機・無機代替品への投資を迫られています。
どの最終用途セクターが最大の需要を占めていますか?
塗料・コーティングは、堅調な建設および自動車補修塗装活動により、総需要の52.34%を占めています。


 お客様のデータは安全であり、販売や共有は一切行われません。

