
有機顔料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 757.84 キロトン |
| 市場取引高 (2031) | 889.69 キロトン |
| Growth Rate (2026 - 2031) | 3.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる有機顔料市場分析
有機顔料市場の規模は2026年に757.84キロトンと推定され、予測期間(2026〜2031年)のCAGR 3.26%で成長し、2031年までに889.69キロトンに達する見込みです。有機顔料市場の拡大は、アジア太平洋地域の急速な都市化経済、電子商取引の持続的な成長によるフレキシブル包装インキ需要の増加、および自動車セクターにおける10年以上の耐候性試験をクリアするキナクリドングレードへの移行によって牽引されています。印刷インキ配合業者はAI駆動のカラーマッチングプラットフォームと互換性の高い高一貫性分散液に移行しており、欧州および北米のブランドオーナーはマイクロプラスチック規制に準拠したバイオベースオプションを選好しています。原料価格の変動と強化されたハザードコミュニケーション法規制がコスト圧力を高めているものの、連続フロー反応器とクラウドベースの配合ツールが廃棄物削減とサイクルタイム短縮により利益率を保護しています。競争上の焦点はコモディティの着色強度から、あらゆる基材で初回正確なカラーシェードを保証するデータ対応サービスへと移行しています。
主要レポートのポイント
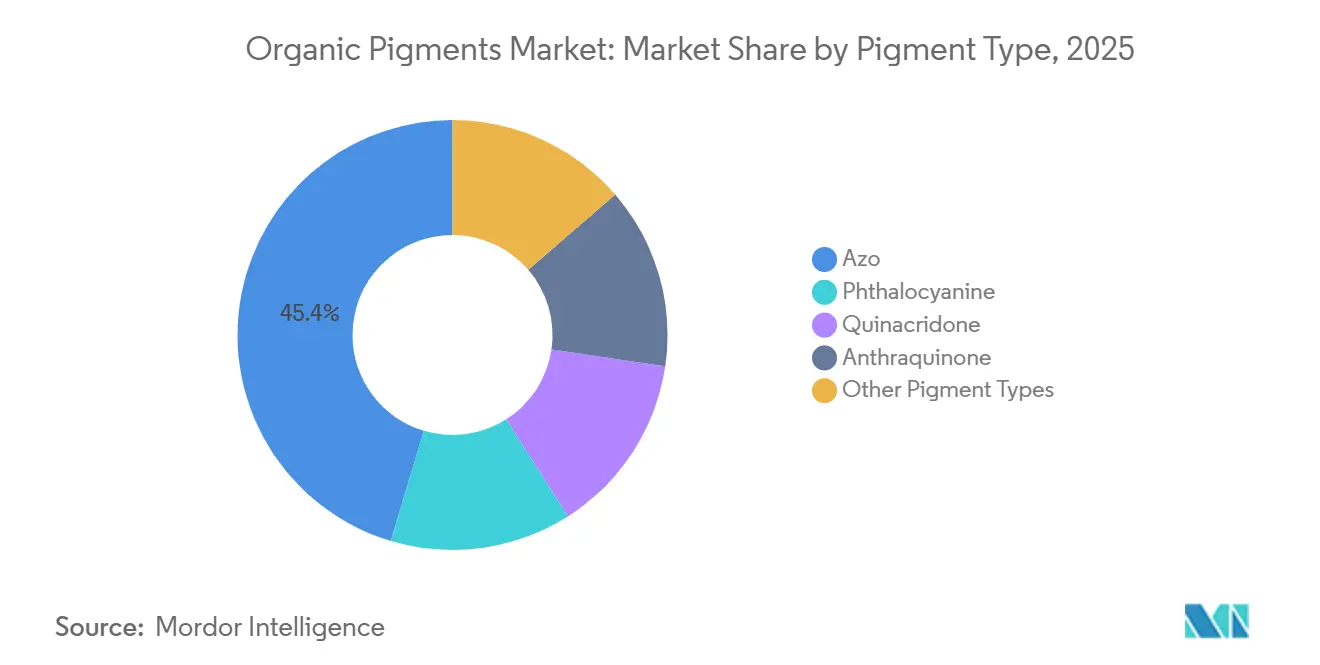
- 顔料タイプ別では、アゾグレードが2025年の有機顔料市場シェアの45.36%を占め、一方でキナクリドン系は2031年にかけて最速の4.43% CAGRを記録する見込みです。
- 原料源別では、合成ルートが2025年の有機顔料市場規模の88.47%を占め、天然・バイオベース代替品は2031年にかけて4.31% CAGRで拡大する予測です。
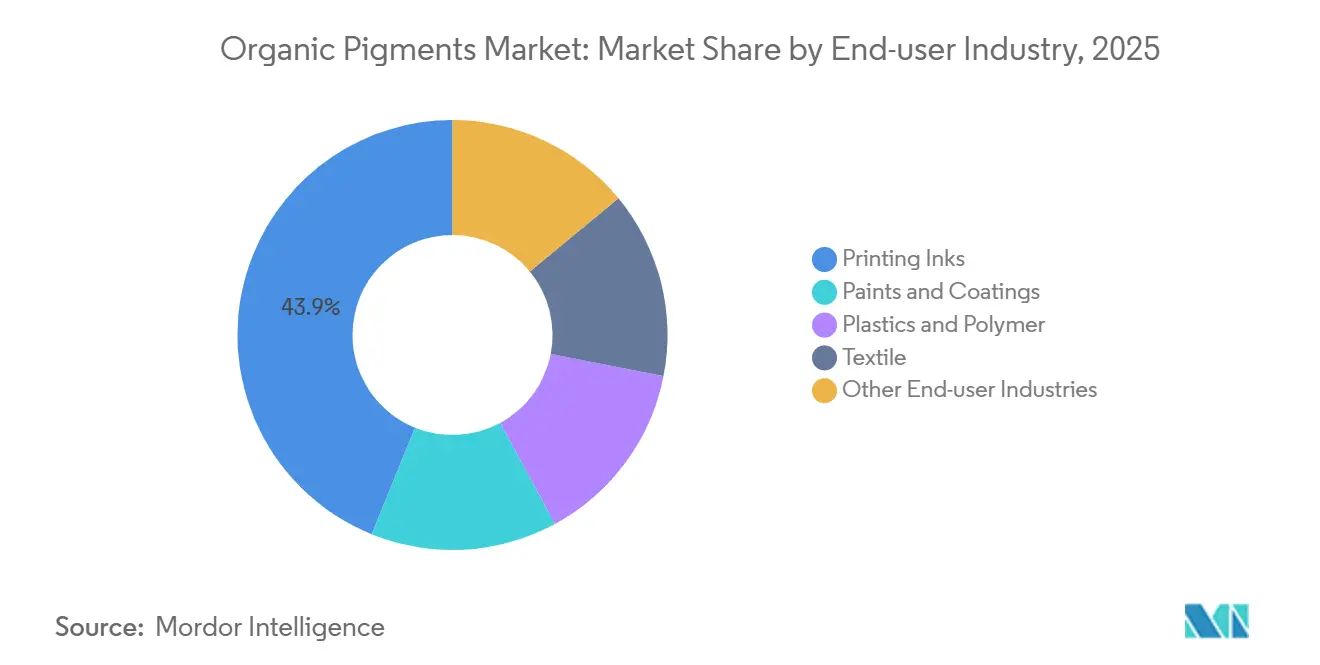
- エンドユーザー産業別では、印刷インキが2025年の有機顔料市場規模の43.88%を占め、繊維セグメントは2031年にかけて4.39% CAGRで前進しています。
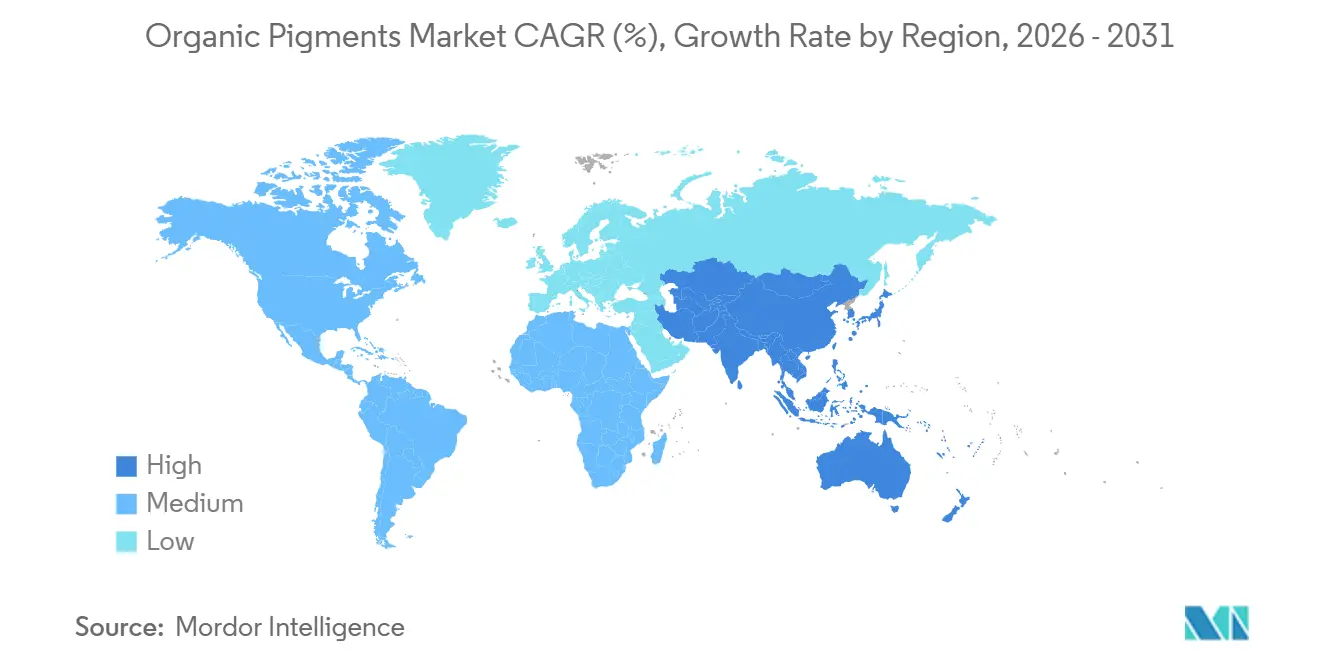
- 地域別では、アジア太平洋が2025年の数量の49.63%を占め、2031年に向けて4.92%の地域CAGRで有機顔料市場をリードすると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の有機顔料市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 塗料・コーティング需要の増加 | +0.8% | 世界規模、アジア太平洋および欧州に集中 | 中期(2〜4年) |
| 環境配慮型高性能顔料へのシフト | +0.7% | 欧州および北米、アジア太平洋へのスピルオーバー | 長期(4年以上) |
| フレキシブル包装およびデジタル印刷インキ需要の急増 | +0.9% | 世界規模、アジア太平洋の電子商取引ハブが主導 | 短期(2年以内) |
| 新興経済における繊維生産の拡大 | +0.6% | アジア太平洋中心(インド、バングラデシュ、ベトナム) | 中期(2〜4年) |
| AI対応デジタルカラーマッチング | +0.5% | 北米および欧州、中国での早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料・コーティング産業からの需要増加
建築用・工業用コーティングは、中国の2024年の顔料生産量251,000トンの39%を吸収しており、急速な都市再生とインフラ整備を反映しています。溶剤系アルキドを代替する水性アクリルエマルジョンは、カップリング剤なしで分散する顔料を必要とし、高pH水性塗料において凝集に耐性を持つキナクリドンマゼンタとフタロシアニンブルーが有利とされています。自動車補修工場では、電動車両のレーダー対応仕上げを確保するためにキナクリドンとアルミフレークを組み合わせたエフェクトグレードを指定しており、承認顔料リストはサブ100ナノメートル製品へと移行しています[1]BASF、「ColorCAREデジタルサービス開始」、basf.com。連続フロー反応器により、生産者はこの粒度を維持しつつバッチ間のΔEを±2以内に保ち、ブランドカラーの完全性を維持することができます。これらの技術的前提条件は、原料コストが変動する場合でもプレミアム価格設定を維持します。
環境配慮型高性能顔料へのシフト
欧州連合のマイクロプラスチック規制は2023年10月より施行され、5ミリメートル未満の意図的な粒子放出を禁止しており、配合業者はリグニンから合成したバイオベースのキナクリドン前駆体の実験を推進しています。カリフォルニア州の安全消費者製品プログラムでは複数のアゾグレードを列挙しており、年間1トン以上の出荷に対して代替分析が義務付けられています。ウコンやスピルリナからの天然抽出物はフードコンタクト包装でシェアを獲得していますが、ブルーウール4を超える耐光性を欠いており、屋外用途は限定されます。規制が強化される中、有機顔料市場は生分解性と性能のバランスを取ることができるサプライヤーを優遇しており、コモディティ生産者と認定低移行グレードを提供する特殊メーカーとの二極化を促進しています。
フレキシブル包装およびデジタル印刷インキ需要の急増
アジア太平洋地域は2024年に1,500億件以上の電子商取引荷物を処理し、それぞれに印刷グラフィックスが必要でした。現在、設置容量の18%を占めるデジタルインクジェット印刷機は、プリントヘッドを保護するために150ナノメートル未満のナノミル分散液を必要とします。Sun ChemicalのUV硬化型フレキソインキは毎分400メートルで0.5秒以内に硬化し、反応性希釈剤中に事前分散されたフタロシアニンおよびキナクリドン顔料を使用しています[2]Sun Chemical、「高速処理向けUVフレキソインキ」、sunchemical.com。フードコンタクト用フレキシブル包装のコンバーターはトルエンフリーの水性グラビアインキを好み、質量比0.1%以下の抽出物を持つ顔料に20〜30%のプレミアムを支払います。これらの仕様は、デジタル印刷を有機顔料市場内の高成長ノードとして維持しています。
新興経済における繊維生産の拡大
インドの繊維輸出は2023〜24年度に444億米ドルに達し、染色・仕上げを統合排水システムのもとで一体化した7つのPM MITRAパークに支えられています。バングラデシュは2024年にポリエステルスピンドルを120万錘追加し、ISO 105洗濯堅牢度がレベル4以上のアゾ系分散染料を必要とするスポーツウェアを対象としています。ベトナムの繊維出荷はEU関税優遇措置のもとで2024年に8.7%増加しました。耐熱性のキナクリドンおよびペリレングレードは、昇華なしに200℃のサーモゾール加工に耐え、染色工場が鮮やかな色調を維持できます。分散能力を拡大する地域顔料メーカーは、市場投入スピードの優位性を獲得し、有機顔料市場の拡大を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 環境規制による生産コストの上昇 | -0.5% | 欧州および北米、中国にも拡大 | 中期(2〜4年) |
| 無機顔料のコスト・性能上の優位性 | -0.3% | 世界規模、特に建築用・工業用コーティング | 長期(4年以上) |
| 原料価格の変動 | -0.4% | 世界規模、アジア太平洋に急性の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な環境規制による生産コストの上昇
EUの2024年分類・表示・包装規則の改定では、顔料1品目当たりEUR 50,000〜150,000のコストを要する新たな毒性評価書の提出が求められます。中国の2024年水質汚濁防止法はCOD排出量を50 mg/L以下に制限し、CNY 2,000〜5,000万(米ドル280〜700万)の排水処理設備改修を促しました。インドのリアルタイム排水モニタリングは中堅生産者の運営コストを12〜18%引き上げます。これらの投資は、コンプライアンスコストを規模で按分できない企業に負担をかけ、有機顔料市場の成長を抑制しています。
無機顔料のコスト・性能上の優位性
二酸化チタンはキログラム当たりコストの3分の1で優れた不透明性を提供し、配合業者はより少ない配合量で隠蔽力目標を達成できます。建築用塗料では、有機顔料の見積価格が上昇すると価格重視の購買者が無機顔料に切り替えます。LANXESSの2025年バイフェロックス酸化鉄の5%価格引き上げは、業界全体のコスト上昇を示しています。したがって、無機顔料は有機顔料市場の価格弾力性、特に高容量建築用途において上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
顔料タイプ別:アゾ系が支配的、キナクリドンが勢いを増す
アゾグレードは2025年の有機顔料市場シェアの45.36%を確保し、これは規模での鮮やかな黄色と赤色を生み出す低複雑性のジアゾカップリング合成に支えられた位置付けです。その優れた分散性により、水性フレキソグラフィックインキはキナクリドン系と比較して粉砕エネルギーを20%削減できます。ジスアゾオレンジはポリプロピレンマスターバッチに0.5%の配合量で不透明性を提供し、トルクを抑制する押出機での生産量を倍増させます。キナクリドン顔料は、トン数では小規模ながら、OEMが2,000時間のキセノンアーク露光後に色相を保持する多形体を要求するため、4.43% CAGRで拡大しており、これは10年間の車両保証において不可欠です。
予測期間中、有機顔料市場はキナクリドンの200℃以上の耐熱安定性がバッテリーカバーや複合材ボディへの新たな用途を開拓すると予想しますが、フレキシブル包装のコスト感度はアゾグレードの根強い地位を維持します。フタロシアニンブルーとグリーンは建築用コーティングの主力製品として残り、アルファクリスタルのフタロシアニン銅はUSD 8/kg未満で取引されています。ニッチなアントラキノンとペリレンレッドはUSD 50/kgを超える価格で取引され、ブルーウール7の耐光性が絶対条件とされています。デジタルカラーマッチングシステムは高価な顔料を最適化ブレンドで代替する可能性があり、特殊グレードに対して有機顔料市場でのライフタイム価値の証明を求めるプレッシャーをかけています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能


原料源別:合成ルートが優勢、バイオベース代替品はゆっくりと規模拡大
合成プロセスは2025年の数量の88.47%を占め、アゾ、フタロシアニン、キナクリドンラインで85%を超える数十年かけて磨かれた収率に支えられています。天然抽出物であるクルクミン、ベタニン、フィコシアニンは、フードコンタクト包装でニッチな採用を獲得していますが、ブルーウール5の耐久性を欠き、屋外用途への普及を妨げています。発酵によるバイオベース合成顔料はカーボンフットプリントを40%削減しますが、60%未満の収率によりコストが高止まりしています。
バイオベースグレードの有機顔料市場規模は、カリフォルニア州の安全消費者製品規制および今後のEUエコデザイン規則に後押しされ、2031年にかけて4.31% CAGRで増加すると予測されます。しかし、カーボンプライシングがギャップを埋めるまでは、一貫したクロマと安定性が環境メッセージを上回る高性能コーティングでは合成品が支配的であり続けます。この軌跡は並行するサプライチェーンを示しています:コスト効率のためのコモディティ合成品と、プレミアムエコラベルのための特殊バイオベース品です。
エンドユーザー産業別:印刷インキがリード、繊維が加速
印刷インキは2025年の有機顔料市場規模の43.88%を消費し、電子商取引の荷物ブームとインクジェットヘッド向けナノミル分散液へのシフトに乗っています。塗料・コーティングがこれに続き、水性アクリルを活用してEUの50 g/LおよびChinaの150 g/LのVOC上限を満たしています。プラスチック配合はポリアミドにおいて280℃で色相ずれなく耐える耐熱性キナクリドンレッドを評価しています。
繊維は比較的小さなシェアながら、インド、バングラデシュ、ベトナムが染色能力を強化するにつれて4.39% CAGRで急成長しています。アゾクロモフォアを組み込んだ分散染料はISO 105-C06洗濯堅牢度がレベル4以上を達成し、ファストファッションポリエステルに不可欠です。インドの統合型PM MITRAパークは顔料のリードタイムを短縮し、成長勢いを強化しています。特殊化粧品およびアーティスト用カラーセグメントが需要を補完し、30〜50%のプレミアムを持つ低移行グレードを要求し、有機顔料市場内で価値のポケットを確保しています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年の数量の49.63%を占め、中国の251,000トンの生産量とインドの急成長する繊維・コーティングセクターが地域需要を押し上げ、2031年にかけて4.92% CAGRで拡大する見込みです。Baihehuaやメーカーなどの中国の生産者は連続フロー反応器を採用し、±2 ΔE以内のカラー強度許容差を達成して自動車承認CPCIF.CNの資格を得ています。インドの有機顔料市場は、444億米ドルの繊維輸出とインフラ主導の塗料消費を背景に、2024〜25年度に11%成長を記録しました。
北米と欧州は合わせて世界の数量のおよそ30%を占めています。EUのマイクロプラスチック規制とREACHの更新は、配合業者を低移行・生分解性グレードへと誘導し、特殊サプライヤーがマージンを獲得できるようにしています。米国では、カリフォルニア州の規制姿勢が問題のあるアゾ顔料をキナクリドンおよびフタロシアニン代替品に置き換えることを加速し、毒性データの更新を求めるコモディティ既存企業に圧力をかけています。デジタルカラーマッチングツールは自動車補修チェーン全体で早期採用が進み、サービスの差別化を高めています。
南米と中東・アフリカが残りのシェアをカバーしています。ブラジルの建設回復が国内顔料需要を支え、一方でサウジアラビアのビジョン2030のもとでの下流の多角化が石油化学クラスターに結びついたコーティング能力の基盤を形成しています。これらの地域は高性能グレードを輸入しながらアジアからコモディティアゾ顔料を調達しており、アジア太平洋が有機顔料市場の供給の根幹としての役割を担っていることを強調しています。

規制環境
塗料およびインクに販売する有機顔料メーカーは、REACHおよび関連改正の下での物質登録、分類、粒子形態に関する文書化を含む、より厳格なEU化学物質コンプライアンス要件に直面している。2025年12月、欧州委員会は決定2025/2607を採択し、装飾用および機能性塗料に関するEUエコラベル基準を改訂した。これにより、有害成分を低減しライフサイクルプロファイルを改善した顔料および調合物に対する下流需要が増加している。
2026年には、取締の重点が排出量および貿易コンプライアンスにも拡大した。2026年4月、米国EPAは化学製造エリアソースに関するNESHAP要件を更新し、顔料工場および上流中間体に対するコンプライアンス負担が増大した。別途、2026年2月には米国商務省がインド産カルバゾールバイオレット顔料23に対するアンチダンピング関税の行政見直しの予備結果を公表し、貿易救済措置が北米における特定の有機顔料化学品の調達判断に影響を及ぼしうることを示した。
バリューチェーン分析
有機顔料のバリューチェーンは、石油化学系芳香族化合物および誘導体(ベンゼン・トルエン・キシレン系、ナフタレン誘導体、粗製フタロシアニン銅などの主要中間体を含む)から始まる。次に合成・仕上げ工程(ろ過、洗浄、乾燥)を経て、粉末顔料、プレスケーキ、顔料調合物や分散体への下流加工に進む。原料の入手可能性とアジアにおける中間体の集中は依然として重要であり、粗製フタロシアニン銅の供給は中国、インド、日本に集中している。一方、高濃度分散体やナノミリング技術は、デジタルインクや高級塗料向けサプライヤーの差別化要因として活用が進んでいる。
製造の経済性と耐性は、コンプライアンス投資と工程選択によって形成される。生産者は、特にキナクリドンなどの機能性化学品において、連続生産と改善された熱管理手法を採用し、より厳しい環境規制の下で歩留まりの安定性向上と廃棄物削減を図っている。BASF SEのように分散剤化学へのアクセスを顔料事業と併せ持つ統合型顔料メーカーは、調達、生産最適化、技術サービス全体で優位性を得ている一方、欧州の生産者はエネルギー転換コストの上昇に対応し、EUグリーンディールの文脈の下で一部のコモディティ生産工程を低コスト地域へ移転している。
競争環境
有機顔料市場は適度に集約されています。SK CapitalによるHeubach買収が2024年11月に完了し、欧州のフタロシアニンラインをより広い特殊化学品ポートフォリオと統合しました。Sudarshan Chemicalは2025年に自動車・工業用コーティング向けに±2 ΔE一貫性を必要とする5,000トンの分散ラインを稼働しました。REACHおよびカリフォルニア州のプログラムのもとでの規制コンプライアンスコストが参入障壁を高め、ポートフォリオ全体で文書化コストを按分できる多角化プレーヤーに有利に働き、有機顔料市場の長期的なダイナミクスを形成しています。
有機顔料産業のリーダー企業
DIC CORPORATION
Sudarshan Chemical Industries Limited
BASF
artience Co., Ltd.
Clariant
- *免責事項:主要選手の並び順不同

市場機会と将来展望
生産能力および技術への投資は、高性能有機顔料と用途対応型フォーマットに集中している。2026年2月、Sun Chemicalはデラウェア州ニューポート工場でのキナクリドン顔料生産能力拡大に向け、約1,000万米ドルの投資を発表した。これは、プレミアム塗料や色調が重視される用途で使用される耐久性・耐熱性グレードへの需要に合致する。印刷インクおよび塗料の下流ユーザーは、乾式顔料から、配合を簡素化し厳しい色調許容範囲を支援する分散体・顔料調合物へと移行を続けており、これはAIを活用したデジタル色調合わせや一貫したナノミリング分散体の必要性を重視する本レポートの見解とも一致する。
コンプライアンス主導の位置付けは、文書化、トレーサビリティ、より安全な代替性能を実践できるサプライヤーにも余地を生み出している。2026年7月、ECHAはREACHに基づく改訂附属書VIのバージョン4を実施し、100nm未満の材料に対するナノ形態の登録資料要件を導入した。これにより、ナノ特有のデータパッケージと一貫した粒子形態管理をEU向け出荷に提供できるサプライヤーの価値が高まっている。規制対象用途におけるカドミウムおよび鉛顔料からの代替が継続する中、耐光性、移行制御、耐熱性が最終用途要件を満たせる有機系代替品への注目が続いており、食品接触包装インクや機能性塗料向けの差別化された低移行性グレードを支えている。
最近の業界動向
- 2026年6月:Sudarshan Chemicalはドイツ・フランクフルトに第2の世界本社を開設し、Heubach事業の統合後に事業展開を拡大した。この動きは欧州の塗料・インク顧客に対する顧客対応の連携と技術サポートを強化し、複数拠点にわたる顔料網を管理するためのより永続的な合併後体制を示すものである。
- 2025年3月:Sudarshan Chemical Industries Limitedはドイツを拠点とするHeubach Groupの買収を完了し、既存のHeubachとSudarshanの能力を統合して、国際拠点網を拡大したより広範な世界的顔料プラットフォームを構築した。この取引は、主要な有機顔料ファミリーにおける規模の拡大と、規制対象の最終市場へのアクセス強化により、競争力学を再構築した。
- 2024年11月:SK Capitalは、性能有機顔料において確立された地位を持つ大手顔料メーカーであるHeubachを買収し、大きな所有権の変化をもたらした。この取引は業界統合の勢いを加速させ、塗料、インク、プラスチック、特殊用途向けにサービスを提供するサプライヤー各社のポートフォリオおよび拠点戦略の判断に影響を与えた。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場は、工業用途および消費者用途において着色に使用される有機顔料を対象とし、主要地域全体で塗料、プラスチック、インク、繊維などの最終用途に供給される顔料量として計上している。
範囲の除外:無機顔料、染料、および対象用途において顔料として機能しないその他の着色剤は除外される。
セグメンテーション概要
- 顔料タイプ別
- アゾ
- フタロシアニン
- キナクリドン
- アントラキノン
- その他の顔料タイプ
- 原料源別
- 合成
- 天然・バイオベース
- エンドユーザー産業別
- 塗料・コーティング
- プラスチック・ポリマー
- 印刷インキ
- 繊維
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模モデルの初期構造を構築し、インタビューのみでは検証が難しい前提を固定するために使用された。国連Comtradeの輸出入データ、各国統計局の産業生産指数、EPAおよびECHAの公表資料などの公開された貿易・生産の指標を確認し、コンプライアンス主導の顔料選択の変化を把握した。
最終用途の分配を現実的に保つため、塗料・コーティングおよび印刷インク業界団体の公表資料、顔料化学および性能に関する査読済み論文、配合研究の動向を示す特許データベースも確認した。これらに加え、企業の年次報告書、投資家向け説明資料、業界プレスを、生産能力増強、工場再開、地域別供給変化の情報として活用した。一部のデータセットは、企業財務・インテリジェンスおよび出荷レベルの貿易データの有料サブスクリプションによって補完され、その後公開情報と照合された。これらの例は網羅的なものではなく、データ収集、相互確認、明確化のために他のソースも使用された。
一次インタビューおよび調査
一次調査は、需要がどのように形成され、バリューチェーン全体で数量がどのように動くかを検証することに重点を置いた。特に公開統計が顔料ファミリーを明確に区分していない場合に有効であった。APAC、EMEA、南北アメリカ全域の顔料メーカー、配合業者、流通業者、塗料・プラスチック・インク・繊維の下流ユーザーと対話し、その意見を用いて分配の前提を確認し、異常値を正規化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):18% | APAC:41% |
| ミドルティア:56% | 機能/部門リーダー:40% | EMEA:36% |
| 中小プレイヤー:18% | マネージャー:42% | 南北アメリカ:23% |
市場規模算定と予測
基本となる規模算定は、地域レベルの塗料、プラスチック加工、印刷活動指標を用いたトップダウン需要構築から始まり、これを用途別の配合率および代替パターンを用いて有機顔料消費量に変換する。この需要プールを構築した後、顔料ファミリー別のサンプル供給量や、一般的なグレード別価格帯に関するチャネル確認などの選択的なボトムアップ推計により総量を裏付け、両者が一致しない場合に調整を行った。
この市場で重要な入力要素には、塗料・コーティングの生産動向、プラスチックコンパウンディングおよびマスターバッチ活動、包装・出版に関連する印刷インク需要、繊維着色の変化、規制主導による特定化学品からの離脱が含まれる。可能な場合は、顔料中間体および完成顔料の貿易フローを妥当性確認に使用し、供給可能性のストレステストには生産能力に関する発表を使用した。予測に際しては、最終用途の成長率と価格推移についてシナリオ分析を適用し、そのシナリオを一次調査のフィードバックで検証したうえで、サプライヤーと購買者が需要と価格の動きをどのように予想しているかを反映した最終的な道筋を導いた。国別詳細にギャップが生じた場合は、産業生産と貿易強度に紐づく地域代理指標で補完し、その上で示唆される単位当たり顔料使用量をインタビューで得られた範囲と再確認した。
データ検証と更新サイクル
検証は、モデルが実際の市場信号から逸脱しないよう、複数段階の確認を通じて行われる。算出された数量を、下流生産指数、貿易の方向性、稼働率に関する情報などの独立した指標と比較し、大きな差異があれば最終承認前に検討する。
大規模な工場閉鎖、コンプライアンスの変更、包装や塗料分野における予期しない需要減速など、前提が大きく変化した場合は、選定された回答者と共にアナリストが再度連絡を取り、規模とタイミングを確認する。本レポートは年次で更新され、主要な出来事が供給、価格、需要に重大な影響を与える場合には臨時更新も作成される。提供前には最終レビューを実施し、明確な入力情報に基づいた最新の見解をクライアントに提供する。
Mordor Intelligenceの有機顔料市場規模算定と他の公表推計との比較
公表されている有機顔料の市場規模は、タイトルが同一に見えても、研究が必ずしも同じものを測定していないため、大きく異なる場合がある。この差異は通常、調査が数量ベースか収益ベースか、用途がどのようにグループ化されているか、地域やグレードにわたって価格がどのように扱われているかから生じる。
主な差異は単位の選択と範囲の混在から生じており、Mordor Intelligenceは主要な規模指標をキロトンで保持し、染料や無機顔料を顔料総量に含めないようにしている。一方、一部の公表数値は米ドル価値を示しており、より広範な着色剤全体を反映していたり、異なる価格上昇の論理を用いている場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.76百万米ドル(2026年) | |
| 業界出版社A | USD 3.56 B (2024) | 米ドルでの収益ベースの規模算定と異なる基準年を使用しており、数量のみの規模と比較できない、より広い用途価格のばらつきや通貨タイミングの影響を含む可能性がある。 |
| 業界出版社B | USD 5.00 B (2024) | 広範な用途リストを持つ価値ベースの世界的推計を示しており、その手法はグレードおよび地域ごとの想定平均販売価格によって異なる場合があり、範囲の境界が厳密に管理されていない場合、総量が過大になる可能性がある。 |
この表を見ると、差異の大部分はキロトンと米ドル価値の混在、および異なる基準年の使用によって説明できる。購買者が測定単位を統一し、対象とする着色剤の範囲を一貫させれば、残る差異は通常、価格の前提、地域別の重み付け、供給または規制変化後にモデルがどれだけ迅速に更新されるかに縮小する。


レポートで回答する主要な質問
2031年までの有機顔料の需要予測は?
有機顔料市場は2031年までに889.69キロトンに達すると予測されており、2026〜2031年のCAGRは3.26%です。
最も消費量に貢献している地域はどこですか?
アジア太平洋は2025年の数量の49.63%を占め、最大かつ最速成長地域として維持される見込みです。
数量面でリードする顔料タイプはどれですか?
アゾ顔料は低コスト合成と水性インキとの幅広い互換性により、2025年の数量の45.36%を占めています。
キナクリドングレードが注目される理由は?
キナクリドン顔料は200℃以上の耐熱安定性と2,000時間のキセノンアーク耐久性を提供し、厳格な自動車カラー保証を満たします。
環境規制は生産者にどのような影響を与えますか?
EUのCLP更新とマイクロプラスチック規制により、顔料1品目当たりEUR 50,000〜150,000のコンプライアンスコストが増加し、中小企業の生産費用が上昇します。
最終更新日:



