
接着剤およびシーラント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
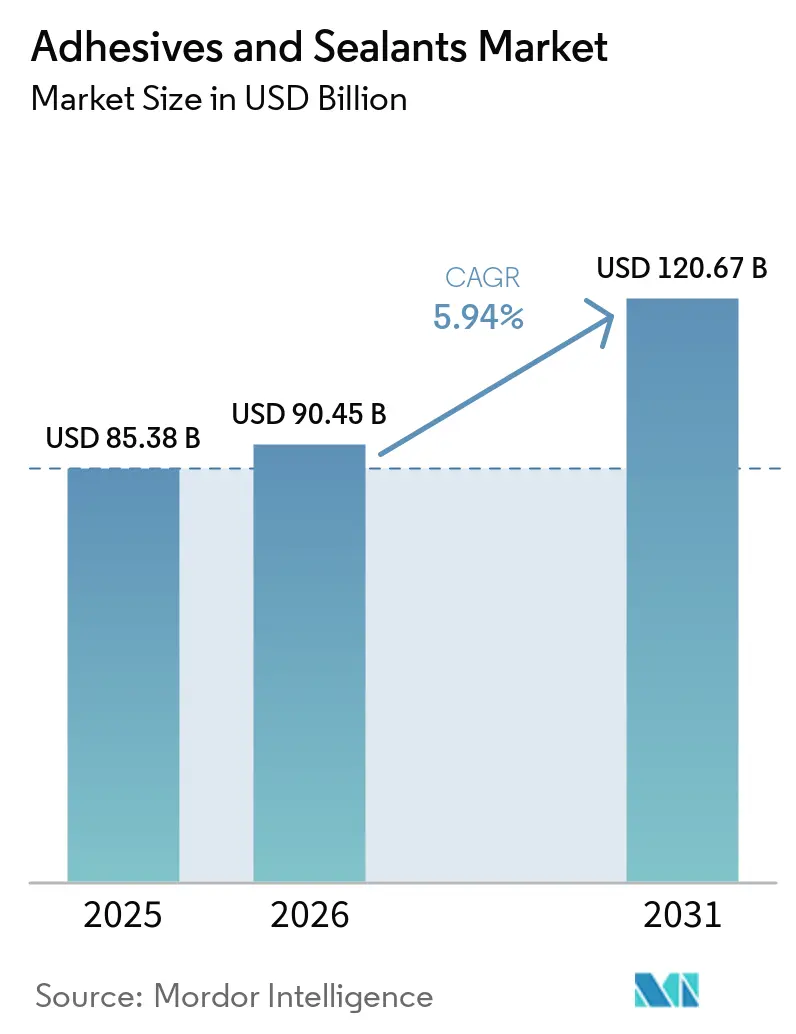
| 市場規模 (2026) | 90.45 十億米ドル |
| 市場規模 (2031) | 120.67 十億米ドル |
| 成長率 (2026 - 2031) | 5.94 % |
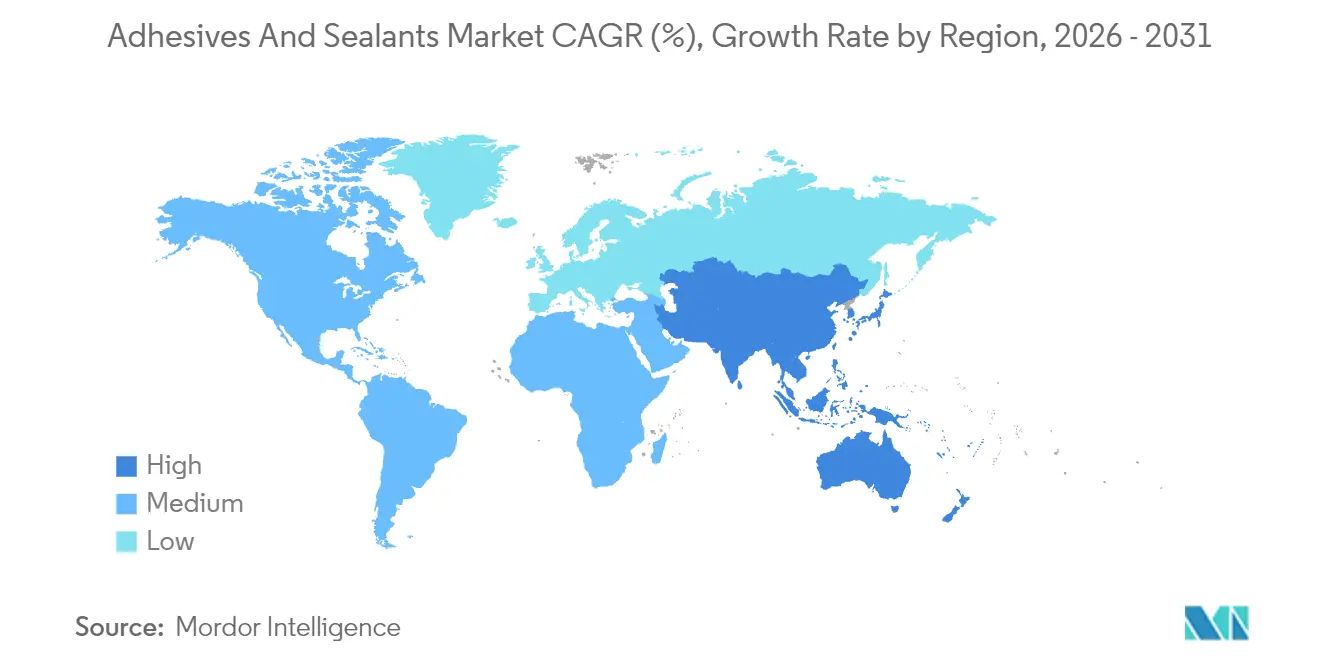
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
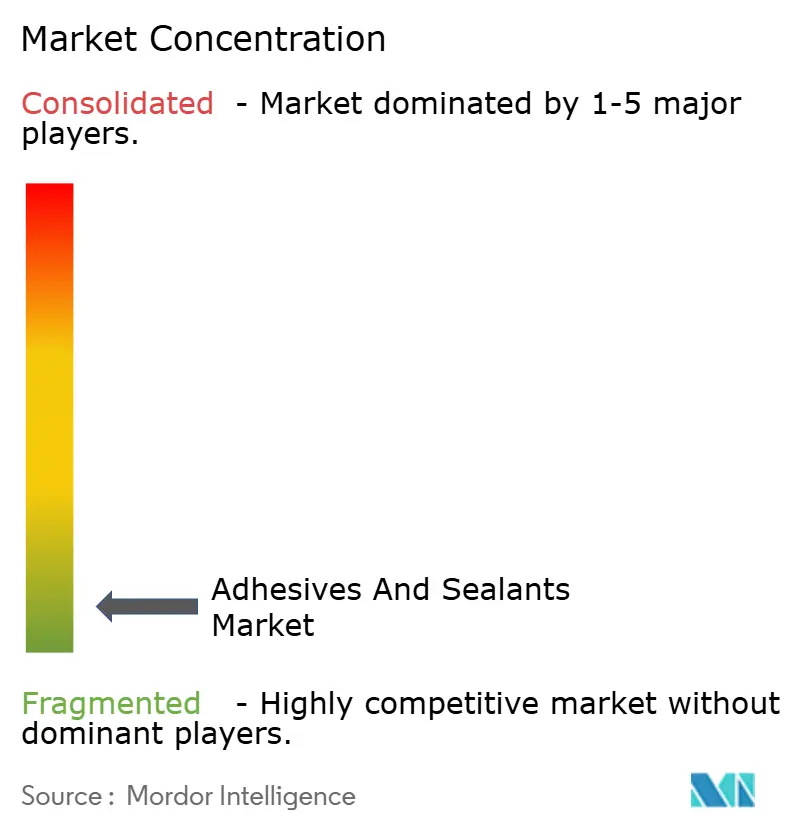
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる接着剤およびシーラント市場分析
接着剤およびシーラント市場規模は2026年にUSD 900億4,500万と推定され、2025年の USD 853億8,000万から成長し、2031年にはUSD 1,206億7,000万に達する見込みで、2026年から2031年にかけてCAGR 5.94%で成長する。車両の軽量化、自動化されたeコマース包装、モジュール式建設を支える高性能接合ソリューションへの需要増加が力強い成長をもたらしている。特にEUグリーンディールの下での低排出化学品に対する規制圧力が、バイオベースおよび低VOC配合への移行を加速させている。アジア太平洋地域は産業拡大とインフラ支出に支えられ引き続き成長エンジンとなっており、北米と欧州は厳格な持続可能性規制を満たす技術アップグレードに注力している。イソシアネートおよびアクリルモノマーのサプライチェーンの脆弱性が価格に影響し続けており、生産者は原料調達の多様化とバイオベースルートへの投資を促されている。競争力学はシリコーンおよび反応性技術によってますます形成されており、これらは優れた耐久性、高い耐熱性、および改善された加工速度を約束している。
主要レポートのポイント
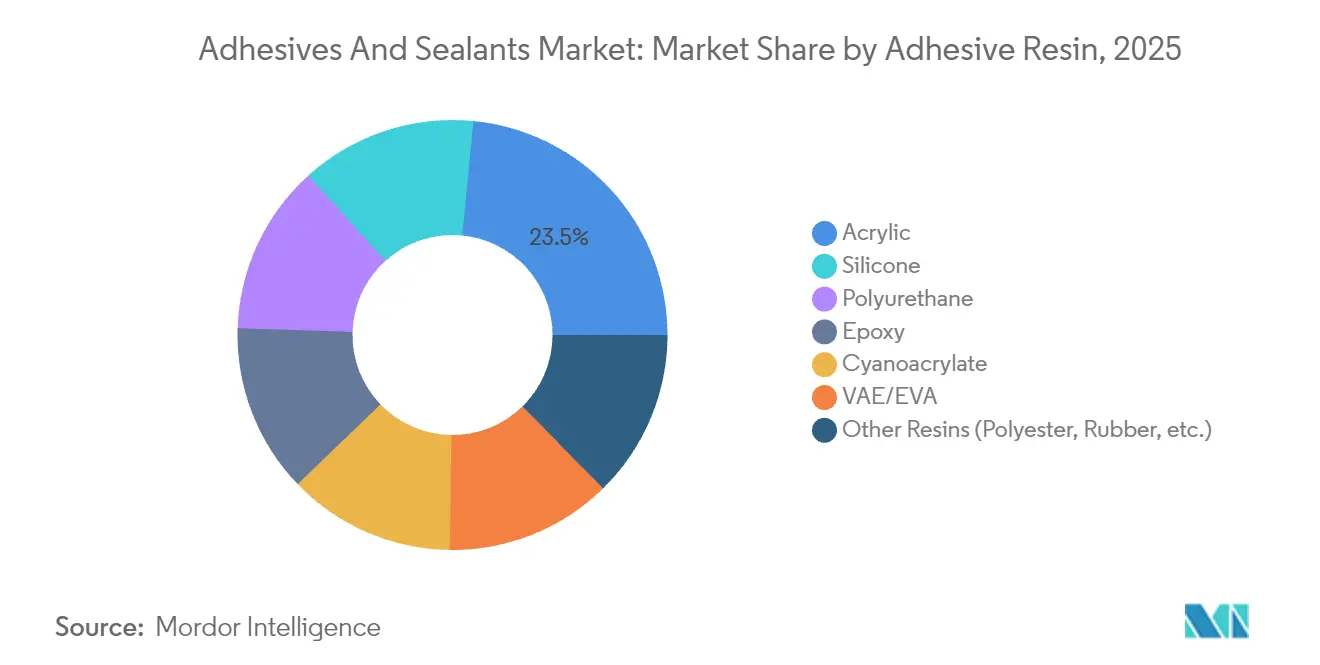
- 樹脂別では、アクリルが2025年の接着剤およびシーラント市場において23.45%のシェアを占め、シリコーン樹脂は2026年から2031年にかけてCAGR 8.23%で拡大すると予測される。
- 技術別では、水系ソリューションが2025年の売上高の41.70%を占め、接着剤およびシーラント産業では反応性システムが2031年までに最速のCAGR 7.98%を記録すると予測される。
- シーラント樹脂別では、シリコーンが2025年の売上高の44.35%を占め、接着剤およびシーラント産業ではポリウレタンシーラントが見通し期間中にCAGR 5.58%を達成する軌道にある。
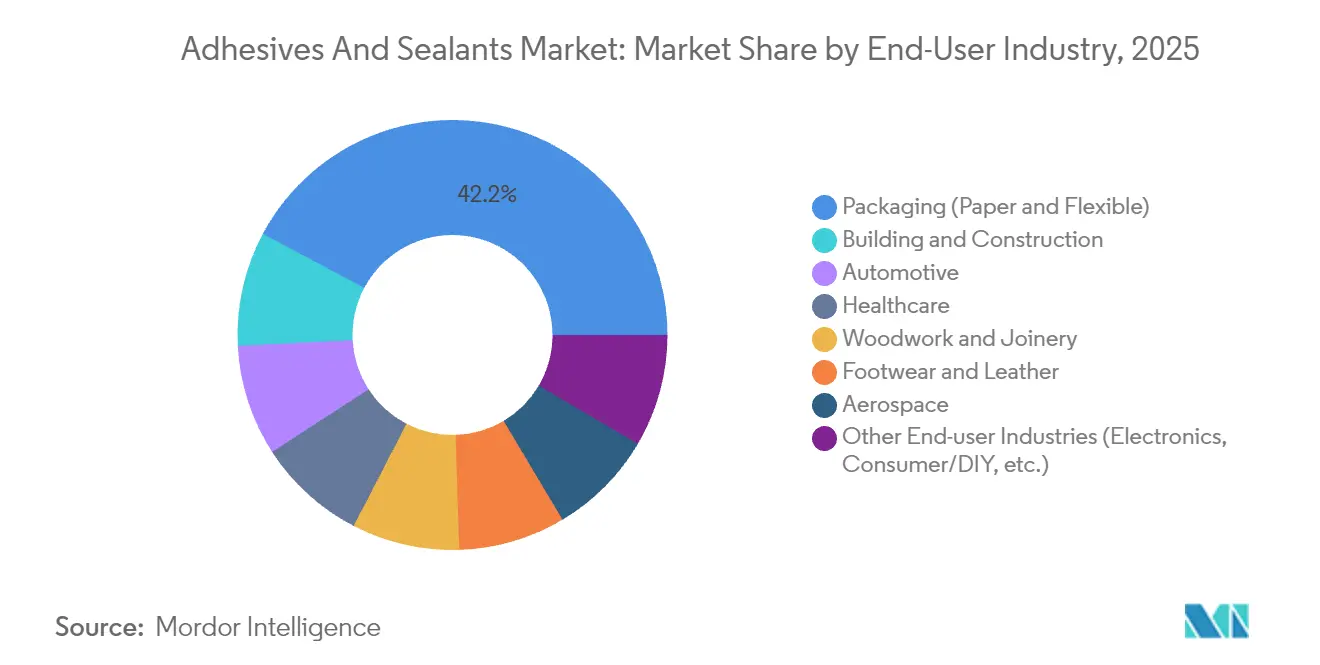
- エンドユーザー別では、包装が2025年の接着剤およびシーラント市場シェアの42.20%でトップとなり、建築・建設は2031年までにCAGR 6.32%で成長すると予測される。
- 地域別では、アジア太平洋が2025年の接着剤およびシーラント市場シェアの36.70%を占め、CAGR 6.44%で成長している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 軽量マルチマテリアル車両アセンブリの急増による構造用接着剤需要の拡大 | +1.40% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| eコマースの爆発的成長による世界規模での高性能包装用接着剤ソリューションの需要 | +1.10% | グローバル | 短期(2年以内) |
| アジア太平洋におけるモジュール式・プレハブ建設工法の急速な拡大 | +0.90% | アジア太平洋 | 中期(2~4年) |
| EUグリーンディールおよびグローバルな規制圧力によるバイオベース・低VOC接着剤の加速 | +1.20% | 欧州、北米 | 長期(4年以上) |
| ヘルスケアウェアラブルの普及による医療グレード反応性ホットメルト接着剤の需要拡大 | +0.60% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軽量マルチマテリアル車両アセンブリの急増による構造用接着剤需要の拡大
電気自動車メーカーは、重量削減、衝突性能の向上、アルミニウム・複合材料・高強度鋼の接合を可能にするため、溶接やリベットを構造用接着剤に置き換えている[1]。接着剤はバッテリーハウジングの固定にも使用され、熱管理と電気絶縁を担う。パック内部の熱界面材料は熱暴走を防ぎ、バッテリー寿命を延ばし、接着剤およびシーラント市場内に特化したニッチを生み出している。自動車メーカーは、接合技術が広い温度変動にわたって寸法安定性を維持し、車両の全寿命にわたって流体暴露に耐えることを求めている。このような厳格な要件が、強度と柔軟性を兼ね備えた反応性ポリウレタンホットメルトおよび変性エポキシへの配合者の移行を促している。EVの普及拡大は、接着剤およびシーラント市場における構造的な需要触媒として機能している。
eコマースの爆発的成長による世界規模での高性能包装用接着剤ソリューションの需要
消費者直送の配送は、段ボール箱を振動・湿度・温度の極端な変化にさらすため、ブランドオーナーは複雑な物流チェーン全体でパッケージを密封し続ける高タック性ホットメルトおよび水系システムを採用している。包装は接着剤およびシーラント市場の43%を占め、eコマース量の増加とともに拡大し続けている。持続可能性基準は現在、リサイクルストリームに適合した接着剤を要求しており、HenkelとPacksizeはEco-Paxを導入した。これは年間3億4,000万箱の生産において温室効果ガス排出量を32%削減できるバイオベースのホットメルトである。自動ケース組立ラインもエネルギー節約のために低温で流動する低粘度グレードを必要としている。このドライバーにおけるイノベーションが、接着剤およびシーラント市場における安定した量的成長を支えている。
アジア太平洋におけるモジュール式・プレハブ建設工法の急速な拡大
都市化と労働力不足がプレハブ化を加速させており、工場製造の壁パネル、ファサード要素、床材システムに速硬化接着剤が使用されている。建築・建設はCAGR 6.50%で最も成長の速いエンドユーザーであり、シリコーンベース製品は優れたUVおよび耐湿性により外部目地を支配している。ポリウレタンおよびハイブリッドシーラントは、ガラス繊維強化コンクリートとエンジニアリング木材などの異種材料を接合し、輸送・設置時の構造的完全性を提供する。中国、インド、東南アジアの政府が大規模な住宅計画に資金を提供するにつれ、耐久性のある接合ソリューションへの需要も増加する。この動向は接着剤およびシーラント市場における地域消費を強化する。
EUグリーンディールおよびグローバルな規制圧力によるバイオベース・低VOC接着剤の加速
2025年のREACH改正案は、PFASの禁止や必須使用基準を含む厳格な化学品規制を導入し、メーカーに再配合を強いる。2026年8月に施行されるホルムアルデヒド排出規制は溶剤系化学品をさらに圧迫する[2]。生産者はHenkelとCelaneseの炭素再利用パートナーシップに示されるように、デンプン、リグニン、回収CO₂ベースのポリマーで対応している。REDcert2認証のバイオベースシリコーンシーラント(ELASTOSIL ecoなど)も規制主導のイノベーションを示している。コンプライアンスコストは相当なものであるが、先行者は競争優位を獲得し、持続可能性が接着剤およびシーラント市場の中核的成長ドライバーとして強化されている。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| イソシアネートおよびアクリルモノマーのサプライチェーンの不安定性によるコスト圧力 | -0.80% | グローバル | 短期(2年以内) |
| VOC排出に関する厳格な環境規制 | -0.60% | 北米、欧州 | 中期(2~4年) |
| 新興市場における機械的締結具の低い代替コストによる普及の制限 | -0.40% | ラテンアメリカ、アフリカ、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
イソシアネートおよびアクリルモノマーのサプライチェーンの不安定性によるコスト圧力
EUの新規制は、遊離イソシアネート含有量が0.1%を超えるポリウレタンシステムを取り扱う者に特別な訓練を義務付け、管理コストを増加させ、中小コンバーターのアクセスを制限している。アクリル酸供給の逼迫も価格変動を高め、エンドユーザーは四半期ごとに契約を再交渉している。生産者は植物油からのバイオルートを採用して原料調達を地域化することでヘッジしているが、これらの措置は利益率を圧迫する資本支出を伴う。原材料指数の急激な上昇は下流価格に波及し、建設・自動車分野でのプロジェクト承認を遅らせる。接着剤およびシーラント市場はしたがって、パフォーマンスを維持しながらコストインフレに対処しなければならず、このバランス行為が成長見通しを抑制している。
VOC排出に関する厳格な環境規制
コロンビア特別区は幅広い接着剤カテゴリーのVOC含有量を上限規制しており、米国各州の同様の規制を反映している[3]。グリーンシールの2025年における接着剤へのPFAS禁止はコンプライアンスをさらに厳格化し、再配合と追加試験費用を強いている。速硬化・高強度特性で評価される溶剤系製品は、水系または反応性代替品に取って代わられ受け入れが低下している。メーカーは排出閾値を超えずにパフォーマンスを維持するためにR&Dに投資しているが、技術移行には時間とリソースが必要である。これらの制約は溶剤多用ラインの需要拡大を抑制し、接着剤およびシーラント市場の一部に構造的な上限を設けている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着剤樹脂別:
シリコーンイノベーションに挑戦されるアクリルの優位性アクリル樹脂は2025年の接着剤およびシーラント市場売上高の23.45%を生み出し、幅広い基材適合性と適度なコストで支持されている。しかし、2026年から2031年にかけてのシリコーンのCAGR 8.23%は、特に自動車電子機器や建築ファサードにおける高温・耐候性用途への転換を示している。パフォーマンスの差別化がこの移行を促進している。シリコーン接着剤は−50℃から200℃まで弾性を維持し、電気絶縁性を保ち、UV劣化に耐えるため、LEDアセンブリや5Gアンテナモジュールに適している。アクリルは機能性モノマー改質により低表面エネルギープラスチックをより速く接合する次世代配合で対応している。ポリウレタンは動的荷重にさらされる構造継手の選択肢であり続け、シアノアクリレートは精密医療および民生用電子機器の用途に使用される。グリセロールとリグニンから製造されるバイオベースエポキシは初期段階の可能性を示しており、接着剤およびシーラント産業の段階的な脱炭素化を示唆している。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
接着剤技術別:
環境移行をリードする水系ソリューション水系システムは2025年の売上高の41.70%を占め、地域のVOC上限規制への適合と多孔質基材への強固な接着に支えられている。段ボール箱のシーリング、ラベルラミネーション、家具組立を支配しており、これらはすべて接着剤およびシーラント市場の重要なサブセグメントである。ポリマー分散における製品の進歩により乾燥時間が短縮され、自動化ラインにおける歴史的な速度制約が解消されている。
反応性技術は接着剤およびシーラント産業において最速のCAGR 7.98%を達成する。これは熱硬化性ネットワークに架橋し、かつてはエポキシ専用と考えられていた構造強度を実現するためである。反応性ポリウレタンホットメルトは即時グリーン強度と湿気暴露後の最終化学結合を提供し、家電・輸送機器メーカーの組立時間を短縮する。UV硬化アクリレートは溶剤除去と高速スループットが不可欠な電子機器・医療機器に対応する。溶剤系およびゴム系システムは、タックと剥離強度の独自のバランスが規制上のハードルを相殺する自動車内装トリムや履物などのニッチ用途で存続している。
シーラント樹脂別:
シリコーンの多用途性が市場リーダーシップを牽引シリコーンシーラントは2025年の売上高の44.35%を占め、比類のない柔軟性と25年の耐久性、特に外部グレージング、カーテンウォール、太陽光モジュールフレーミングにおいて優位性を発揮している。ELASTOSIL ecoを含む新しいカーボンバランス製品は、従来のメタノールを植物由来バイオメタノールに置き換え、ゲートまでの排出量を最大40%削減する。ポリウレタンシーラントは高速道路と鉄道の伸縮継手用途に牽引されCAGR 5.58%で続く。アクリルラテックスシーラントは塗装性と低収縮性が重視される内装仕上げに対応する。シランターミネートポリエーテルハイブリッド化学品はシリコーンの柔軟性とポリウレタンの強靭性を融合させ、輸送・再生可能エネルギー構造物において急速に台頭している。VOC排出に関するLEEDおよびBREEAM基準の厳格化は低臭気配合をさらに支持し、接着剤およびシーラント市場全体においてより環境に優しいシーラント化学品への将来支出の相当部分を誘導している。
エンドユーザー産業別:
eコマース革命を反映する包装の優位性包装は2025年の接着剤およびシーラント市場シェアの42.20%を維持し、オムニチャネル小売の成長と改ざん防止クロージャーへの需要に支えられている。配合者はTecbond 214Bのようなホットメルトを商業化しており、これは44%のバイオコンテンツで製造された初の完全認定生分解性グレードである。
建築・建設は、グリーンビルディングコードが耐久性のある低排出接合ソリューションを義務付けるため、最速のCAGR 6.32%を記録する。自動車の電動化はバッテリーアセンブリ向けの熱伝導性接着剤を必要とし、ヘルスケアセグメントは創傷閉鎖において縫合糸やステープルを置き換える反応性ホットメルトを求めている。履物、木工、電子機器が需要を補完し、それぞれが柔軟性、速度、環境プロファイルのバランスを取るためにカスタマイズされた化学品を必要としている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の接着剤およびシーラント市場
アジア太平洋地域は2025年に世界収益の36.70%を生み出し、インフラの大規模プロジェクトおよびASEAN諸国への電子機器サプライチェーンの移転を背景に、6.44%のCAGRで成長しています。中国は大規模な高速鉄道および再生可能エネルギーへの投資を継続しており、構造用接着剤、構造用シーラント、および風力ブレード接合システムへの需要を刺激しています。インドの1.4 トリリオン 米ドル規模の国家インフラパイプラインは、道路、空港、および低価格住宅への接着剤消費を促進しています。ベトナムおよび韓国における電子機器製造は、半導体およびディスプレイパネルに使用される低ボイド・高熱伝導性接着剤に対する地域的な需要を深化させています。シリコーン製品はこれらのセクターにおける温度安定性の絶え間ない追求から最も恩恵を受けおり、アジア太平洋地域が接着剤およびシーラント市場における優位性を維持することを確実にしています。
北米の接着剤およびシーラント市場
北米は技術差別化と迅速な規制適合を重視する成熟した市場を形成しています。米国の電気自動車生産台数は2024年に100万台を超え、バッテリーパックおよびボディ・イン・ホワイト組立向けの構造用・衝突耐久性接着剤の消費を増加させています。橋梁および広帯域通信への連邦資金は、極端な気候下でも柔軟性を保つ土木工学用シーラントへの需要をさらに高めています。カナダの木造枠組み構造の普及は、気密組立を通じてエネルギー効率を向上させるポリウレタン接着剤の採用を加速させています。接着剤およびシーラント市場は、生産者がCARBおよびEPAのVOC規制に適合する水性代替品を提供する中、安定した中一桁台の成長を示しています。
欧州の接着剤およびシーラント市場
欧州はEUグリーンディールが掲げる2050年までのカーボンニュートラル製品への要求によって形成されています。メーカーは市場アクセスを維持するため、リグン系フェノール代替品および生物由来再生可能エポキシへの移行を加速させています。ドイツおよび北欧のプレファブリケーション工場は、直交集成材モジュールに認定低VOC接着剤を使用しており、窓および外壁シーリングにおけるシリコーン需要を強化しています。欧州の接着剤およびシーラント市場は厳格な品質要求から恩恵を受けていますが、コンプライアンスコストがEBITマージンを低下させています。東欧の自動車工場は生産拠点を拡大しており、地域の接着剤需要を増大させています。
南米の接着剤およびシーラント市場
南米は小規模ながらも活気ある市場を維持しています。ブラジルの住宅不足は、シリコーンおよびアクリルシーラントを低価格住宅に供給する政府資金による社会プログラムを促進しています。アルゼンチンの農業用包装セクターは、長期保管および輸出ルートへの対応を目的としたホットメルトのアップグレードから恩恵を受けています。チリの鉱山業者は酸への暴露に耐えるハイブリッドシーラントを使用しており、接着剤およびシーラント市場内にニッチな成長機会を生み出しています。
中東・アフリカの接着剤およびシーラント市場
中東・アフリカは、サウジアラビアのNEOM都市計画やナイジェリアのラゴス・イバダン鉄道などのインフラ整備への野心に依拠しています。過酷な気候は、高いUV耐性および砂摩耗耐性を持つシリコーンおよびポリサルファイドシーラントに優位性をもたらしています。湾岸諸国における輸入代替政策は地域の接着剤工場を奨励し、輸送コストおよびリードタイムを削減しています。全体として、多様な気候的・規制的環境が、接着剤およびシーラント市場における地域プレーヤー向けの差別化された製品ラインアップを形成しています。
規制環境
規制は依然として、より低排出かつ懸念の少ない配合への移行を促しており、欧州および米国が世界の接着剤・シーラント製品ポートフォリオにおける実務上の制約の多くを形作っている。欧州連合では、2026年7月14日に採択されたREACH改正(EU 2026/1289)により、シリコーンシーラントにおけるD4とD5の合計含有量の上限が0.1%に設定され、2027年1月1日に施行される。これにより、シリコーン系シーラントメーカーおよびプライベートブランドの充填業者に対するコンプライアンスおよび試験要件が強化される。
北米では、大気質および製品ラベリング規則が、VOC含有量の高いカテゴリーからの移行を後押ししている。南海岸大気質管理区(SCAQMD)規則1168は、2026年1月1日よりフォームシーラントについて重量比でのVOC含有率の表示を義務付けており、オゾン大気質基準に関連した米国の大気計画承認は、接着剤・シーラントに対する州レベルの規制に引き続き影響を与えている。任意のエコラベルおよび調達基準も特定のチャネルにおける関門として機能しており、商業用接着剤向けのGreen Seal GS-36(第2.2版、2025年3月11日)などが、環境属性の立証および規制対象物質のスクリーニングに対する圧力を高めている。
バリューチェーン分析
バリューチェーンは、アクリルモノマーやイソシアネートを含む上流の石油化学製品および特殊中間体から始まり、グローバルおよび地域のメーカーによる配合・コンパウンディングへと移行する。原材料はカートリッジ、ペール缶、ドラム缶、テープなどの特殊形態に包装され、直接主要顧客への供給、産業用ディストリビューター、リテール/DIYチャネルを通じて流通する。下流の需要は、包装分野における高スループットのコンバーター(2025年に42.20%のシェア)と、建築・建設分野におけるプロジェクトベースの消費によって支えられており、自動車、エレクトロニクス、インフラ分野では、配合と採用の間にOEM認定やアプリケーションエンジニアリングが介在することが多い。
欧州のFEICAや北米の接着剤・シーラント協議会(ASC)といった業界団体は、持続可能性、安全な使用、標準化に関するガイダンスを通じて日々の実務を形作っている。この影響力は、多くの中小企業を含む断片化されたサプライヤー基盤において一層顕著である。原材料リスク管理と循環型経済への要求もますます中心的な課題となっており、メーカーおよび最終使用者を水性系や反応性システムなどの低VOC技術へと促す一方、特にシリコーンシーラントやポリウレタン系(トレーニング義務と規制がより厳しい分野)において、リサイクル性や化学物質コンプライアンスに関する文書化を要求している。
競争環境
接着剤およびシーラント市場は高度に分散した集中度を示している。上位10社は世界売上高の45%未満を占めている。Henkelの接着剤技術部門は2023年に売上高EUR 107億9,000万、2024年上半期にEUR 54億8,000万を記録し、顧客中心の配合と持続可能性ブランディングに牽引されている。H.B. Fullerは2024年12月のMedifillおよびGEM買収を通じて創傷閉鎖・組織接合分野に拡大し、急成長する医療セグメントへのエクスポージャーを強化した。
戦略的提携は低炭素イノベーションを目標としている。HenkelとCovestroは再生可能ポリオールを使用したポリウレタン封止材を共同開発し、建設の世界排出量40%への貢献を縮小しようとしている。同様に、Celaneseは回収CO₂ベースの酢酸をHenkelに供給し、化石含有量を20%削減するバイオ接着剤を製造している。小規模スペシャリストは高マージンのニッチを開拓しており、DELOはカメラモジュール向け光学グレード接着剤に注力し売上高の15%をR&Dに投資している。
合併・買収は引き続き活発である。Saint-Gobainはドバイを拠点とするFosrocの買収に合意し、中東における建設化学品ポートフォリオを強化した。プライベートエクイティの関心も持続しており、Onexがカートリッジメーカーのフィッシュバッハの過半数株式を取得したことは、インフラ関連シーラント需要への信頼を示している。これらの動きは総じて、規模・持続可能性・専門化が共存して接着剤およびシーラント市場を形成する競争環境を示している。
接着剤およびシーラント業界リーダー
-
Henkel AG & Co. KGaA
-
3M
-
Sika AG
-
H.B. Fuller Company
-
Arkema S.A. (Bostik)
- 注:主要企業の掲載順は順位を示すものではありません。
接着剤およびシーラント市場 このレポートでカバーされる企業
- 3M
- Aica Kogyo Co. Ltd.
- Akzo Nobel N.V.
- Arkema S.A. (Bostik)
- Avery Dennison Corporation
- DELO Industrial Adhesives
- DIC Corporation
- Dow
- DuPont
- Dymax
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Illinois Tool Works Inc.
- MAPEI S.p.A.
- Nanpao Resins Chemical Group
- Parker Hannifin
- Permabond LLC
- Pidilite Industries Ltd.
- RPM International Inc.
- Sika AG
- Soudal Group
- Wacker Chemie AG
市場機会と将来展望
規制圧力および懸念度の高い原料からの顧客の代替転換は、輸送・建設用途において同等の性能を提供するシラン変性ポリマー(SMP)などの低排出技術に空白領域を生み出している。2026年、Henkelはこの移行を商業化し、重機用のスズフリー接着剤・シーラントであるTEROSON MS 9381 HPTや、懸念物質の使用を回避した鉄道向け難燃性接着剤・シーラントであるTEROSON MS 949 FRなどの新製品を発売している。これらの製品展開は、再配合予算がどこに投じられているか、そしてコンプライアンス主導の差別化が仕様獲得のためにどのように活用されているかを示している。
循環型経済プログラムもまた、機械的および化学的リサイクル経路を支える脱接着・分解可能ソリューションを通じて成長の機会を提供しており、これはFEICAが循環型経済への取り組みを通じて推進しているテーマである。供給側では、生産・流通の地理的拡大とローカライゼーションが、サービスリードタイムの短縮と、急成長する地域の建設・製造回廊へのアクセス改善のための実践的な手段として引き続き重要である。例えば、Sikaが2026年2月に発表したAkkim買収は、トルコおよび周辺市場における足場を強化し、シーラントや建設用接着剤を大規模に消費するインフラ・産業用途と生産・販路を整合させるものである。
最近の産業開発事情 接着剤およびシーラント市場
- 2026年7月:Sika Corporationは、フラッシングおよび屋根・防水用途向けにSikalastic Rapid PMMAを発売した。この発売は接着剤・シーラント分野における屋根・防水セグメントを対象としている。Sikaの屋根・防水ブランディングを統一されたRapid PMMAファミリーへ統合することで、プロジェクトベースの需要獲得を目指している。
- 2026年6月:HenkelのLoctiteまたは関連接着システムを用いた技術が、サグラダ・ファミリアの中央塔の完成を支えた。この節目は、注目度の高い構造接着の実績として位置付けられる。これはHenkelの高付加価値構造接着市場における能力を示すものである。
- 2026年4月:Henkelは重機用途向けにスズフリー接着剤・シーラントであるTeroson MS 9381 HPTを発売した。この製品は重機用途向けの入手可能性を拡大する。ニッケルフリーの配合により持続可能性への取り組みを支え、より広範な最終市場へのリーチを実現する。
接着剤およびシーラント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は工業用および消費者向け用途における接合、結合、シーリング、および隙間充填のために販売された接着剤およびシーラントから生じる収益を対象とし、バリューチェーンの販売時点で捕捉され、米ドルで報告されています。
スコープの除外事項:エンジニアードウッド製品に使用される非接着性バインダー樹脂、および接着剤またはシーラントとして販売されていないその他の隣接化学品は除外しています。
セグメンテーション概要
- 接着剤樹脂別
- ポリウレタン
- エポキシ
- アクリル
- シリコーン
- シアノアクリレート
- VAE / EVA
- その他の樹脂(ポリエステル、ゴムなど)
- 接着剤技術別
- 溶剤系
- 反応性
- ホットメルト
- UV硬化
- 水系
- シーラント樹脂別
- シリコーン
- ポリウレタン
- アクリル
- エポキシ
- その他の樹脂(ビチューメン系、ポリサルファイド UV硬化性など)
- エンドユーザー産業別
- 航空宇宙
- 自動車
- 建築・建設
- 履物・皮革
- ヘルスケア
- 包装(紙・フレキシブル)
- 木工・建具
- その他のエンドユーザー産業(電子機器、消費者向け/DIYなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- アルジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、接着剤およびシーラントが消費される場所を説明する需要プールとマクロ指標のマッピングから始まり、それらのシグナルを生産・貿易データと結びつけます。主に、地域的な関連性に応じて、国連コムトレード貿易統計、USGS鉱物・材料データ、米国国勢調査局製造業シリーズ、ユーロスタット産業生産シリーズ、IEAエネルギー・産業指標などの公開・再現可能なソースを使用しています。
次に、特許データベース、企業年次報告書および投資家向けプレゼンテーション、樹脂および配合トレンドを追跡する技術刊行物などのソースを用いて業界の詳細を相互確認します。価格および数量のガードレールとして、企業財務をまとめ、輸出入の動向を追跡し、特許活動をスクリーニングする有料サブスクリプションも参照しています。これにより、モデルが確定する前にトレンドの断絶を発見することができます。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に製品ミックスと価格が地域およびエンドユースによって異なる動きをする場合に、デスクシグナルを使用可能な前提条件に変換するために使用されます。包装、建設、自動車、木工、および電子機器分野のメーカー、ディストリビューター、フォーミュレーター、および川下ユーザーと対話し、見解が一致しない場合は相違点を調整しました。
モデルを現実に即したものに保つため、インタビューは化学種別の平均価格動向、技術間の代替(例:溶剤系から水性系への移行)、地域別需要ペース、および原材料の価格変動が販売価格に波及する仕組みなどの実務的な項目に焦点を当てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | アジア太平洋:44% |
| 中位層:43% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ:31% |
| 小規模プレーヤー:20% | マネージャー:43% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産・貿易データ、エンドユース活動、および普及率を用いて地域別の対消費プールを再構築するトップダウン構築から始まります。最終合計を確定する前に、アプリケーション別のサンプル数量に観察された価格帯を乗じた値や、想定需要が現実的かどうかを検証するサプライヤーおよびチャネルチェックなど、選択的なボトムアップ近似を用いて結果を裏付けます。
モデルで使用される主要インプットには、建設生産高および住宅着工件数(シーラントおよびフローリング需要の代理指標)、包装および板紙活動(カートンシーリングおよびラベリングニーズの基準)、自動車生産トレンド(構造接合および軽量化の反映)、産業生産指数、および平均販売価格に影響する樹脂・技術ミックスの観察された変化が含まれます。国レベルのカバレッジにギャップがある場合は、比較可能な経済圏のプロキシ比率を用いて欠損部分を補完し、一次フィードバック後に調整することで、小規模市場を過大評価しないようにしています。
予測については、安定したエンドユースには短期時系列平滑化に支えられたシナリオ分析を適用し、建設または自動車が不安定な場合はサイクルタイミングに関する専門家の見解を重ねています。前提条件は明示的に保持されているため、需要成長または価格の変化を迅速に再計算し、同じインプットに遡って追跡することができます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終数値が単一のデータストリームに依存しないようにしています。モデルの出力は、地域の化学品生産トレンド、貿易方向の変化、エンドユース活動指標などの独立したシグナルと比較されます。大きな乖離が見られた場合は、原因が明確になるまで調査を行います。
承認前に、単位整合性チェック、通貨換算タイミングチェック、および異常な急変を検出するための前年比変動テストを含む段階的なアナリストレビューを経ます。不一致が重大な場合は、ミックス変化、価格リセット、または一時的な在庫調整によるものかどうかを確認するためにソースに再連絡します。レポートは年次で更新され、主要なイベントが需要、原料価格、または規制を変化させた場合には中間更新が行われ、最新の利用可能な情報を反映するための最終納品前チェックが続きます。
Mordor Intelligenceの接着剤およびシーラント市場規模と他の公表推計との比較
接着剤およびシーラントの公表市場規模が大きく異なって見えることがあるのは、各推計がスコープの境界線を異なる方法で引いており、価格およびミックス変化の処理方法もそれぞれ異なるためです。差異は通常、接着剤またはシーラントとして計上されるものと隣接するバインダーとの区別、どのエンドユースがスコープ内として扱われるか、および数値が需要価値として示されるか、より広い業界収益として示されるかによって生じます。
ギャップを生む第二の要因は、平均販売価格の計算方法と通貨換算のタイミングにあり、特に原料が変動し地域インフレが異なる場合に顕著です。一部の出版社は古い基準年に合計を固定して単一の成長率を繰り越す一方、他の出版社は樹脂ミックス、エンドユーザーウェイト、および地域分割の前提条件をより頻繁に更新しており、これが出発点と傾きを変化させます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 90.45 ビリオン 米ドル(2026年) | |
| 業界出版社A | 81.00 ビリオン 米ドル(2025年) | この数値は現在価格での需要価値として提示されており、エンジニアードウッドバインダー樹脂や一部のデンプン関連用途などの隣接品目を除外している可能性があり、これにより通常、より広い収益ベースの市場会計と比較して合計が低くなります。 |
| 業界出版社B | 102.50 ビリオン 米ドル(2024年) | この推計はより広いアプリケーションおよび製品包含アプローチを使用しているようであり、短期的な価格急騰に対してより敏感である可能性があるため、基準年において想定される平均販売価格およびミックスアップリフトが値を押し上げる可能性があります。 |
ソース間の差異は主に、エンドユースおよび化学種が急速に変化する際のスコープの選択と価格・ミックスの更新方法を反映しています。エンドユーザーのペース、樹脂ミックス、および価格推移を貿易・生産シグナルで再確認し、インタビューを通じて再検証することで、市場合計は説明・再現が容易になります。これがMordor Intelligenceによってここで適用されたアプローチです。
レポートで回答される主要な質問
接着剤およびシーラント市場の現在の規模はどのくらいか?
接着剤およびシーラント市場は2026年にUSD 900億4,500万と評価され、2031年までにUSD 1,206億7,000万に達すると予測されている。
接着剤およびシーラント市場で最も成長が速い地域はどこか?
アジア太平洋は2025年の売上高シェアの36.70%をリードし、産業・インフラ拡大に牽引されてCAGR 6.44%が予測されている。
接着剤・シーラント市場の需要を支配するエンドユーザー産業はどこか?
包装はeコマース量の増加と持続可能なシーリングソリューションへの需要により、2025年売上高の42.20%を占めている。
最も成長が速い技術セグメントはどれか?
反応性接着剤技術は2026年から2031年にかけてCAGR 7.98%を記録し、他の化学品を上回ると予測されている。
規制は接着剤・シーラント市場における製品開発にどのような影響を与えているか?
EUおよび米国のVOCおよびPFAS規制の厳格化により、メーカーはバイオベース・低排出配合へと移行し、R&Dの優先事項が再編されている。
接着剤およびシーラント市場の主要プレーヤーは誰か?
Henkel AG & Co. KGaA、3M、Sika AG、H.B. Fuller Company、およびArkemaが接着剤およびシーラント市場の主要プレーヤーである。