
デジタルトラスト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
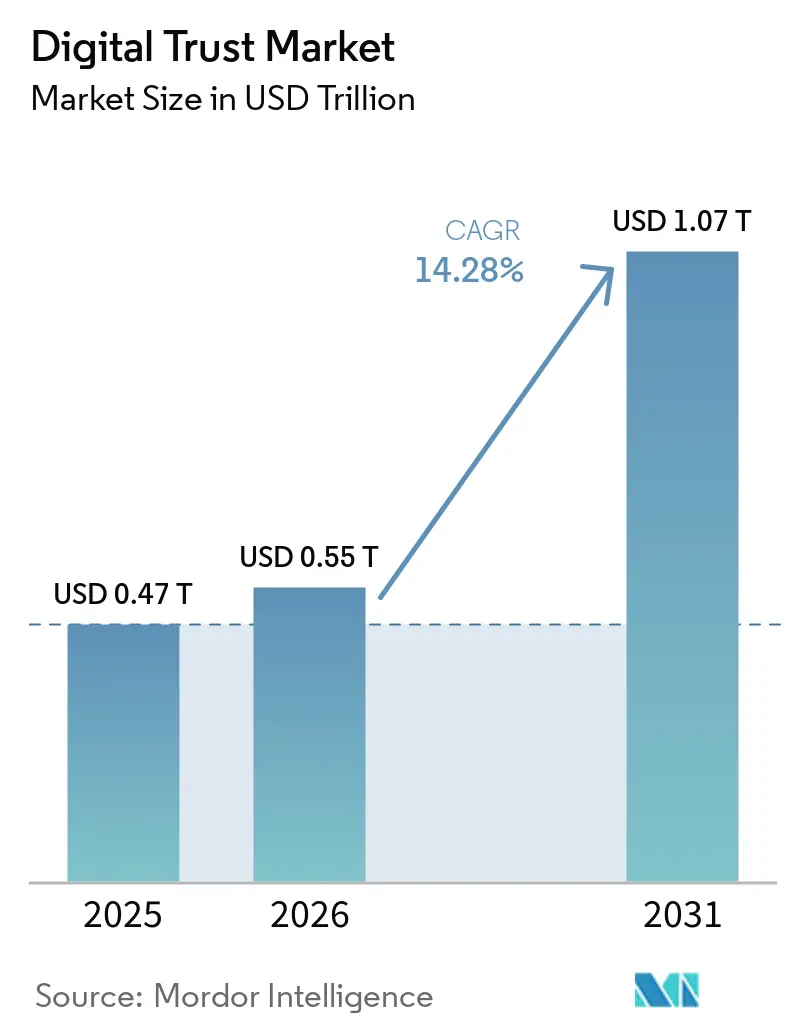
| 市場規模 (2026) | 0.55 兆米ドル |
| 市場規模 (2031) | 1.07 兆米ドル |
| 成長率 (2026 - 2031) | 14.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルトラスト市場分析
デジタルトラスト市場規模は、2025年に4,719億6,000万米ドル、2026年に5,505億8,000万米ドルと予測され、2031年までに1兆731億8,000万米ドルに達し、2026年から2031年にかけて年平均成長率14.28%で成長する見込みです。データ侵害による損失の急増、ゼロトラストアーキテクチャの普及、プライバシー法の増加が相まって、アイデンティティ中心の管理策が取締役会レベルの優先事項となっています。2024年の侵害の80%が認証情報の窃取に関連していることを受け、組織はペリメーター型ツールから継続的認証へと移行しており、規制当局は開示期間を最短4営業日にまで短縮しています。同時に、クラウド移行がアイデンティティプロバイダーの統合を加速させており、人工知能は攻撃者と防御者の双方に活用され、機械学習を活用した検知に向けてベンダーのロードマップを再構築しています。その結果、需要は二極化しており、企業は依然としてプラットフォームライセンスを購入していますが、最も急速な収益成長は、脅威インテリジェンス、自動化された対応、コンプライアンスレポートを統合したマネージドサービスから生まれています。
主要レポートのポイント
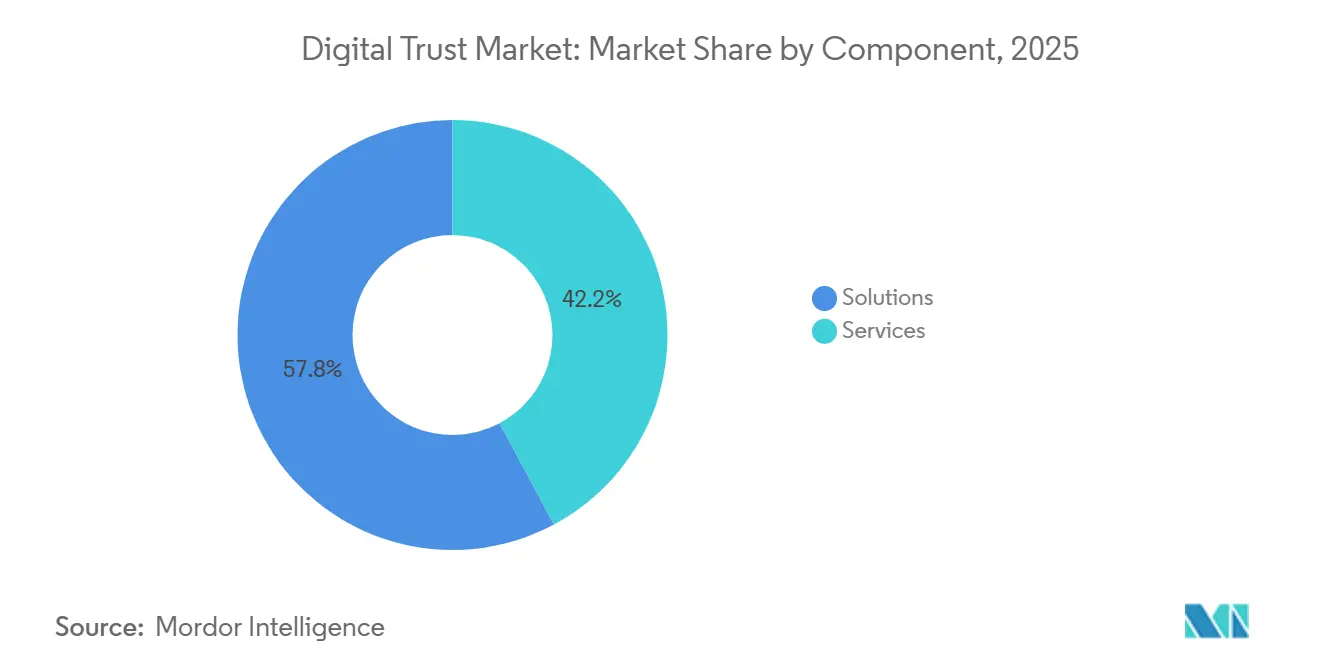
- コンポーネント別では、ソリューションが2025年のデジタルトラスト市場において57.82%の収益シェアを占め、サービスは2031年にかけて年平均成長率14.99%で拡大しています。
- 展開モード別では、クラウドベースのサービスが2025年の支出の71.37%を占め、2031年にかけて年平均成長率14.76%で拡大しています。
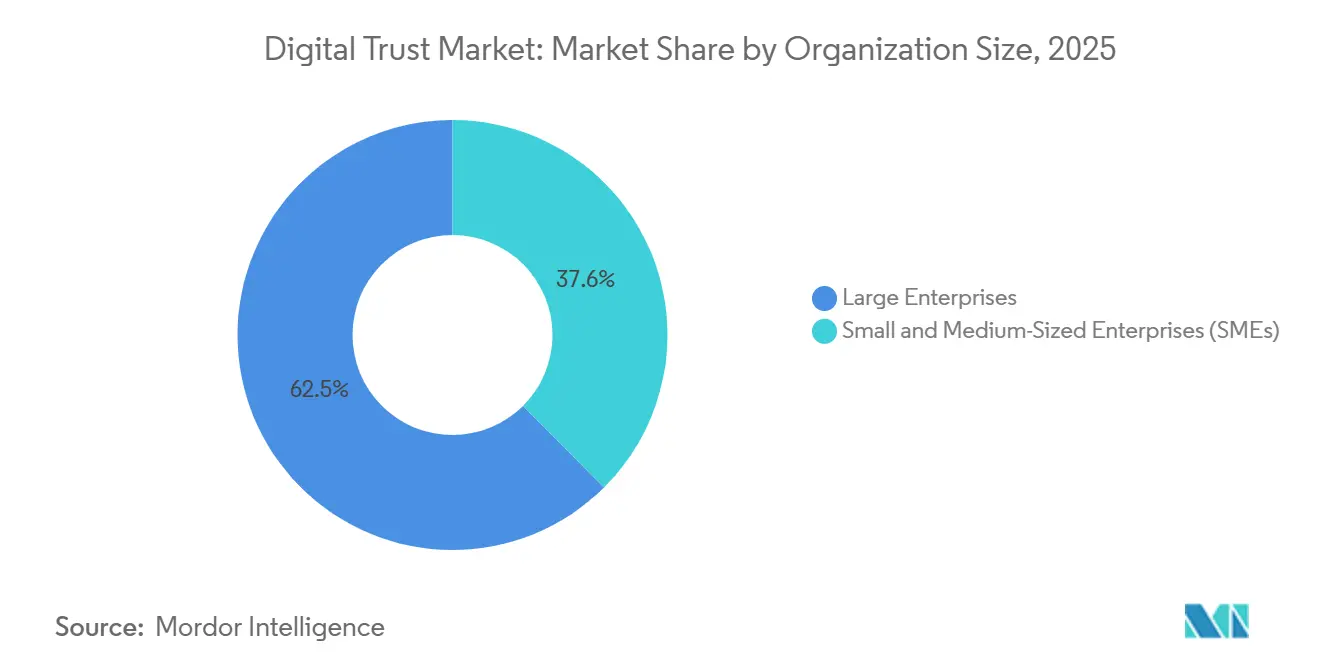
- 組織規模別では、大企業が2025年の支出の62.45%を占め、中小企業は年平均成長率14.86%で導入を拡大しています。
- エンドユーザー産業別では、銀行・金融サービス・保険が2025年の需要の32.43%をリードし、小売・電子商取引が年平均成長率15.04%で最も急成長している業種です。
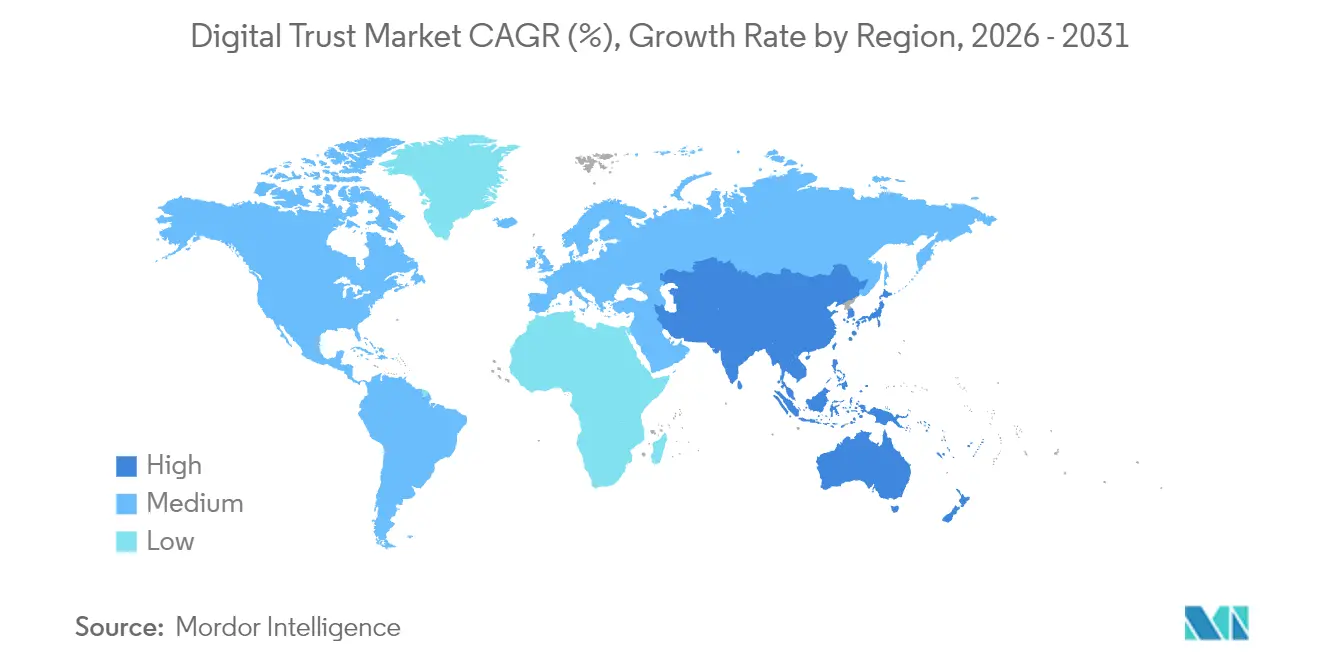
- 地域別では、北米が2025年の収益の38.01%を占め、アジア太平洋地域が年平均成長率15.11%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ侵害の頻度とコストの増加 | +3.20% | 北米および欧州で特に深刻なグローバル規模 | 短期(2年以内) |
| グローバルプライバシーおよび電子IDに関する規制の拡大 | +2.80% | 欧州(eIDAS 2.0)、アジア太平洋(インドDPDP法、シンガポールTDPA)、米国の一部州法 | 中期(2〜4年) |
| クラウド導入の急速な拡大によるゼロトラスト展開の促進 | +2.50% | 北米および欧州がリード、アジア太平洋が加速 | 中期(2〜4年) |
| 人工知能・機械学習を活用した不正検知の標準化 | +2.10% | 銀行・金融サービス・保険および小売分野での早期導入を含むグローバル規模 | 短期(2年以内) |
| 再利用可能なポータブルデジタルアイデンティティの台頭 | +1.60% | 欧州(EUデジタルアイデンティティウォレット)、アジア太平洋(シンガポール、インド)、北米でのパイロットプログラム | 長期(4年以上) |
| スマート工場における機器間トラスト需要 | +1.40% | アジア太平洋の製造拠点、ドイツのインダストリー4.0ゾーン、北米の一部OT環境 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ侵害の頻度とコストの増加
2024年の平均侵害コストは488万米ドルに達し、米国企業では936万米ドルに上昇し、セキュリティ投資を任意から必須へと押し上げています。[1] 侵害を受けた企業の株価は90日以内に7.5%下落し、顧客離れは3.2ポイント上昇し、商業的リスクが増大しています。シャドーAIの展開は組織の97%で強固な管理策を欠いており、最初の攻撃ベクターとして悪用された場合、推定67万米ドルの損失が加算されます。アイデンティティベースの侵害が主流となっており、2024年の侵害の80%はソフトウェアの欠陥ではなく、認証情報の漏洩に起因しています。米国証券取引委員会が4営業日以内のインシデント報告を義務付けるルールなど、より厳格な開示義務が封じ込め期間を圧縮し、完全自動化された対応プラットフォームへの需要を高めています。
グローバルプライバシーおよび電子IDに関する規制の拡大
欧州連合のeIDAS 2.0は、加盟国に対して2026年までに相互運用可能なデジタルウォレットを配布することを義務付けており、ベンダーは新たに公開された認証情報スキーマへの対応を迫られています。[2] インドのデジタル個人データ保護法は詳細な同意ログを義務付け、同意オーケストレーションエンジンの普及を加速させています。[3] 中国の個人情報保護法は国境を越えたデータ転送を制限し、機密属性をローカルでトークン化するハイブリッドアーキテクチャを促進しています。シンガポールの信頼できるデータ共有フレームワークは、OAuth 2.0およびOpenID Connectを必須として成文化し、業界のベストプラクティスを制度化しています。このような規制の相違は多国籍企業の統合コストを引き上げる一方で、ポリシーを動的に適応させるコンプライアンスエンジンの対象市場を拡大させています。
クラウド導入の急速な拡大によるゼロトラスト展開の促進
成熟したゼロトラストを導入した組織では、侵害コストが42%低下し、インシデントあたり176万米ドルの節約が実現しています。2024年6月に公開されたNIST SP 800-207Aはクラウドネイティブなアクセス制御の参照モデルを提供し、SP 1800-35は19の実装パターンを文書化しています。[4] アイデンティティの拡散が深刻化しており、企業は平均11.7のアイデンティティプロバイダーを管理しており、集中型ファブリックへの統合が促進されています。リモートワークが導入を後押しし、2024年末までに企業の61%が少なくとも1つのゼロトラストプロジェクトを稼働させており、2020年の24%から増加しています。米国国防総省のCMMC 2.0は、レベル3の請負業者に対して継続的な監視と最小権限アクセスを事実上義務付け、ゼロトラストを調達基準に組み込んでいます。
**人工知能・機械学習を活用した不正検知の標準化
機械学習エンジンは2024年に合成アイデンティティ詐欺において95%を超える精度を達成し、誤検知を25%削減しました。消費者の損失は2023年に100億米ドルに達し、前年比14%増加し、リアルタイム監視に対する規制圧力が高まっています。ディープフェイク音声詐欺は2024年に30億米ドルの送金を引き起こし、音声生体認証および帯域外チェックに対する企業需要を加速させています。PCI DSS v4.0は、年間600万件以上の取引を処理する加盟店に対して動的な不正スコアリングを義務付け、AIリスクエンジンを制度化しています。欧州連合のAI法は、アイデンティティ検証システムを高リスクとして分類し、説明可能なモデルと追跡可能な意思決定ログを義務付けています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期統合およびライセンスコスト | -1.80% | 新興市場の中小企業に特に深刻なグローバル規模 | 短期(2年以内) |
| 規制および標準の断片化 | -1.50% | EU、米国、アジア太平洋のフレームワーク間の乖離を含むグローバル規模 | 中期(2〜4年) |
| 消費者の同意疲れによるエンゲージメントの低下 | -0.90% | 欧州および北米、アジア太平洋へ拡大 | 中期(2〜4年) |
| トラストおよびセーフティAI向けの高品質ラベル付きデータの不足 | -0.70% | 新興の不正ベクターにおいて特に深刻なグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期統合およびライセンスコスト
包括的なアイデンティティガバナンスプロジェクトには50万米ドルから500万米ドルの資本支出が必要であり、年間ライセンス費用はその18%〜22%が加算されるため、従業員1万人以上の企業では5年間の所有コストが1,000万米ドルを超えます。中小企業は予算不足を主な障壁として挙げており、68%が提供内容を比較する社内専門知識を持たず、54%がベンダーロックインを懸念しています。インテグレーターがレガシーメインフレームやカスタムアプリケーションを改修するため、プロフェッショナルサービス費用がプロジェクト予算の最大60%を占めます。1ユーザーあたり月額3〜12米ドルのSaaS価格設定が参入障壁を下げ、多要素認証に対するサイバー保険の最大15%の割引により、回収期間が2年未満に短縮されます。それでも、多くの中堅市場の購入者は、外部監査人または保険会社が義務付けるまで高度な管理策の導入を先送りにしています。
規制および標準の断片化
多国籍企業は194カ国にわたる137のプライバシー法規に対応しており、違反した場合のペナルティはグローバル売上高の4%に達します。eIDAS 2.0の暗号化規則はW3C検証可能クレデンシャルと異なるため、並行開発が必要となり、研究開発費が約30%増加します。米国企業は、カリフォルニア州、バージニア州、コロラド州がそれぞれ同意、侵害通知、オプトアウトを異なる形で定義する州法のパッチワークに直面しています。EU・米国データプライバシーフレームワークに依存するEU・米国間のデータ転送に関する法的不確実性は、数ヶ月のリスクマッピングを要する標準契約条項への回帰リスクをもたらします。FIDOアライアンスなどの任意の業界団体が収束を促進していますが、商業的競争が導入を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
複雑性の増大に伴うサービスの拡大企業がソフトウェアの購入は最初の一歩に過ぎないと認識するにつれ、サービスが加速しています。2025年のデジタルトラスト市場におけるソリューションのシェアは57.82%でしたが、サービスは年平均成長率14.99%でそれを上回ると予測されており、展開、統合、24時間監視に対する需要の高まりを反映しています。マネージドディテクションアンドレスポンス契約は現在、年間平均15万〜200万米ドルで、脅威インテリジェンス、インシデント対応、コンプライアンスダッシュボードをバンドルしています。プロフェッショナルサービスの契約は通常6〜12ヶ月続き、コンサルタントがロールをモデル化しレガシーコードを改修するため、プロジェクト支出の最大60%を占めます。取締役会がゼロトラスト展開のトラスト境界のマップを求めるため、アドバイザリーサービスの需要が急増しています。ベンダーは教育を収益化しており、認定コースの受講者1人あたり2,000〜5,000米ドルを請求し、顧客の定着度を高めています。規制が増加するにつれ、購入者はライセンス機能を段階的に追加するのではなく、オンデマンドでポリシーを調整できるパートナーを求めています。
マネージドサービスのデジタルトラスト市場規模は、2031年にかけて総価値に占める割合が増加すると予測されています。これは、継続的なガバナンス、リスク、コンプライアンスのチェックがドメイン専門知識なしには完全に自動化できないためです。機械学習ベースの検知ルールを組み込み、匿名化されたテレメトリを共有モデルにフィードバックするベンダーは、すべての顧客の精度を向上させ、ネットワーク効果による参入障壁を強化します。企業は機能数ではなく封じ込め時間と監査準備状況をベンチマークとし、成果ベースのサービスレベル契約に予算を振り向けています。その結果、規模の効率性が発揮されると、サービスプロバイダーの利益率はソフトウェア専業企業に匹敵します。


展開モード別:
ハイブリッドブリッジを伴うクラウドの優位性クラウドベースのプラットフォームは2025年のデジタルトラスト市場シェアの71.37%を占め、購入者が弾力性と常時更新を求めるため、年平均成長率14.76%で拡大します。Microsoft、Okta、Pingのアイデンティティサービスは、資本支出を排除し継続的な機能展開を提供するユーザーあたりの課金を提供します。オンプレミスのフットプリントは予算サイクルごとに縮小していますが、主権義務に制約された防衛、重要インフラ、ヘルスケア分野では依然として存在しています。そのため、ハイブリッドブループリントが企業の主流となっており、OAuth 2.0、SAML 2.0、OpenID Connectを使用してActive Directory、SaaSポータル、マルチクラウドワークロード間で認証を統合しています。
ハイブリッド構成に割り当てられたデジタルトラスト市場規模は、企業が「リフトアンドブレイク」の混乱を避けるために段階的に移行するにつれて増加します。NIST SP 800-207Aは、データセンター内とパブリッククラウドテナント内の両方にポリシー適用ポイントを規定し、均一なアクセス決定を確保します。集中型ポリシーエンジンは、パスワード同期を排除しシングルサインオンを可能にすることで攻撃対象領域を縮小します。ハイパースケーラーがネイティブのアイデンティティツールをインフラサブスクリプションにバンドルするにつれ、スタンドアロンベンダーはリスクベースの適応型要素、機械学習駆動の異常スコアリング、分散型ウォレット発行といった深みで競争しています。
組織規模別:
中小企業がギャップを縮小大企業は広大なユーザー基盤と厳格な監査体制により、2025年の支出の62.45%を占めました。しかし、中小企業はSaaS価格が1ユーザーあたり月額3米ドルから始まり社内セキュリティスタッフが不要なため、年平均成長率14.86%でギャップを縮めています。保険会社は、多要素認証、エンドポイント検知、特権アクセス管理が整備されていない限りポリシーの更新を拒否することで普及を促進し、事実上の準規制的義務を生み出しています。マネージドサービスプロバイダーのターンキーバンドルは、アイデンティティ、SIEM、対応プレイブックを定額月額料金にまとめています。
リモートワークが標準化されるにつれ、中小企業向けのデジタルトラスト市場規模が拡大し、大企業が長年保持してきた物理的ペリメーターの優位性が失われています。現在、ベンダー選定においてはユーザビリティが決定要因となっており、直感的なダッシュボードと事前構築済みコネクターが高度な暗号技術を上回ります。コミュニティエディションとフリーミアム層が小規模顧客を取り込み、監査や保険のトリガーが発生した後にアップグレードします。予測期間中、シート拡大よりも新規顧客数の増加が下位中堅市場の収益加速を牽引します。

エンドユーザー産業別:
不正増加に伴う小売・電子商取引の急成長銀行・金融サービス・保険は、PSD 2および類似の義務に基づく強力な顧客認証規則に強制され、2025年のデジタルトラスト市場シェアの32.43%で最大を維持しました。しかし、小売・電子商取引は2024年にアカウント乗っ取り詐欺が130億米ドルに膨れ上がったため、最速の年平均成長率15.04%を記録します。加盟店は、チェックアウト時にボットと正規の購入者を識別する行動生体認証とデバイスフィンガープリンティングの展開に奔走しています。ヘルスケア組織は、生命に関わる安全リスクに対処するため、患者照合ツールを統合してレコードリンクエラー率を削減しています。
小売が獲得するデジタルトラスト市場規模は、オムニチャネルプラットフォームが越境取引やバイナウペイレイターモデルに拡大するにつれ、四半期ごとに増加しています。PSD 2に類似した規制が欧州外にも広がり、コンプライアンスの網が広がっています。不正関連のチャージバックは薄い電子商取引マージンを侵食するため、追加の摩擦なしに正規の注文をより多く承認する機械学習ベースのリスクスコアリングは、コストセンターではなく収益の促進要因となります。銀行・金融サービス・保険は依然として主要テナントですが、デジタルオンボーディングを将来に備えるため、耐量子暗号と生体認証ライブネスに積極的に投資しています。
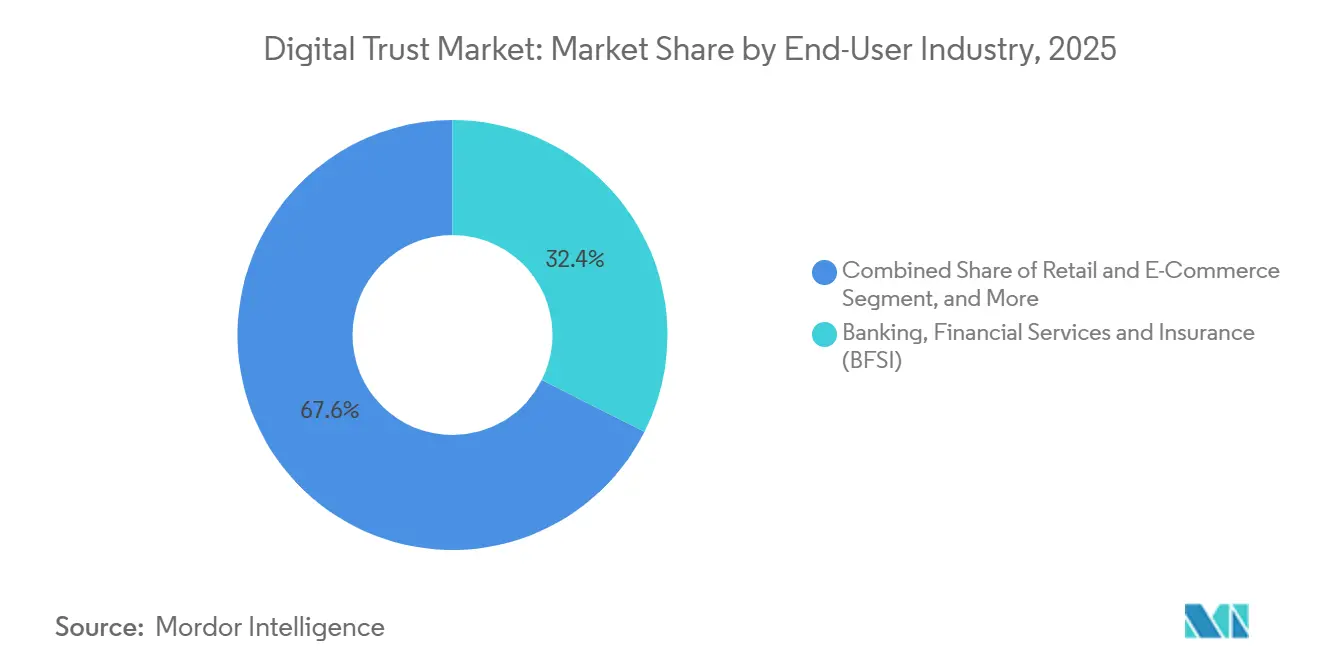
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地域分析
北米デジタルトラスト市場
北米は最大の地域別収益を生み出し、2025年のデジタルトラスト市場シェアの38.01%を占め、13.9%のCAGRで拡大している。米国証券取引委員会の新たな侵害開示規則により、上場企業はインシデント対応ワークフローを運用化してアイデンティティログを自動的に得することが義務付けられ、導入サイクルが短縮されている。カナダの改正州プライバシー法はEUの義務を反映し、詳細な同意記録を要求しており、多国籍企業は統合された多法域対応ポリシーエンジンへの移行を迫られている。連邦機関および州機関もゼロトラストのパイロットプログラムに資金を提供しており、その効果は隣接する商業市場にも波及している。
アジア太平洋デジタルトラスト市場
アジア太平洋地域は、人口規模のデジタルIDスキームの展開により、15.11%のCAGRで最も急成長している地域である。インドの法律は国内データストアと明示的な許可プロンプトを義務付けており、機密属性を国境を越えて複製することを回避するローカルデータセンターの構築とトークン化エンジンの需要を刺激している。中国の移転規制は、個人データを国内に保持しながらもグローバルな従業員の認証を可能にするハイブリッドアイデンティティファブリックを必要としている。日本は越境移転規則を強化し、同意オーケストレーションおよび監査自動化ツールへの需要を高めている。シンガポールOAuth 2.0およびOpenID Connectを国家フレームワークに組み込み、ベンダーアーキテクチャをオープンスタンダードに基づかせている。新興ASEAN諸国はGDPRに倣った法律を起草しており、地域コンプライアンスハブの対応可能市場を拡大している。
EMEAおよび南米デジタルトラスト市場
欧州は2025年の収益の24.3%を占め、2026年までにすべての市民が相互運用可能なウォレットを保有することを義務付けるeIDAS 2.0の要件のもと、14.2%のCAGR軌道にある。ドイツの連邦セキュリティ機関はゼロトラストガイドラインを公表し、現在では重要インフラ全体の調達に影響を与えている。英国はGDPR同等の要件を維持し、高いコンプライアンス支出を持続させている。フランスのデータ保護当局は2023年に2億1,400万ユーロ(2億2,800万米ドル)のクッキー同意罰金を科し、執行力の実効性を証明した。南米はシェア4.8%と依然として初期段階にあるが、ブラジルのLGPDの成熟に伴い14.6%の成長を遂げている。中東およびアフリカは、湾岸諸国のブロックチェーンプログラムおよび南アフリカのPOPIAに牽引され15.3%の成長を記録しており、ずれも検証可能なクレデンシャルと継続的認証を優先している。
規制環境
デジタルトラストに関する要件は、ID、サイバーセキュリティの開示、相互運用可能なトラストサービスを中心に厳格化が進んでおり、規制当局および業界団体による執行と基準策定が行われている。米国では、SECの侵害開示規則により、上場企業の報告期限が4営業日に短縮され、企業は監査可能なIDログと自動化されたインシデント対応ワークフローへの移行を迫られている。欧州では、eIDAS 2.0が実施法令を通じて運用化されており、これには保証レベル「実質的」での欧州デジタルIDウォレットへの遠隔オンボーディングの参照基準を規定する欧州委員会実施規則(EU)2026/798(2026年4月7日)が含まれる。一方、規則(EU)2025/2530および2025/2531(2025年12月16日)は、認定トラストサービス提供者および認定電子台帳に関する参照基準を定めている。
英国もまた、セクター別の監督とID保証ガバナンスを強化している。2026年重要第三者(指定)規則は2026年7月13日に施行され、Microsoft、Google、AWS、Oracleを含む主要クラウドプロバイダーが英国金融規制当局の監督下に置かれることとなり、規制対象金融サービスのサプライチェーンにおける耐障害性、セキュリティ管理、および第三者リスク証跡の水準が引き上げられている。これに加え、デジタルアイデンティティ・属性局(OfDIA)が管理する英国デジタル検証サービス・トラストフレームワーク1.0は、適合性評価機関の認定への道筋を定めており(2025年データ(利用およびアクセス)法に基づき、認定は2026年9月1日以降に開始)、ETSIトラストサービス標準などのフレームワークに整合したID証明、認証、監査対応の保証成果物に対する、コンプライアンス主導型市場を強化している。
競合環境
市場集中度
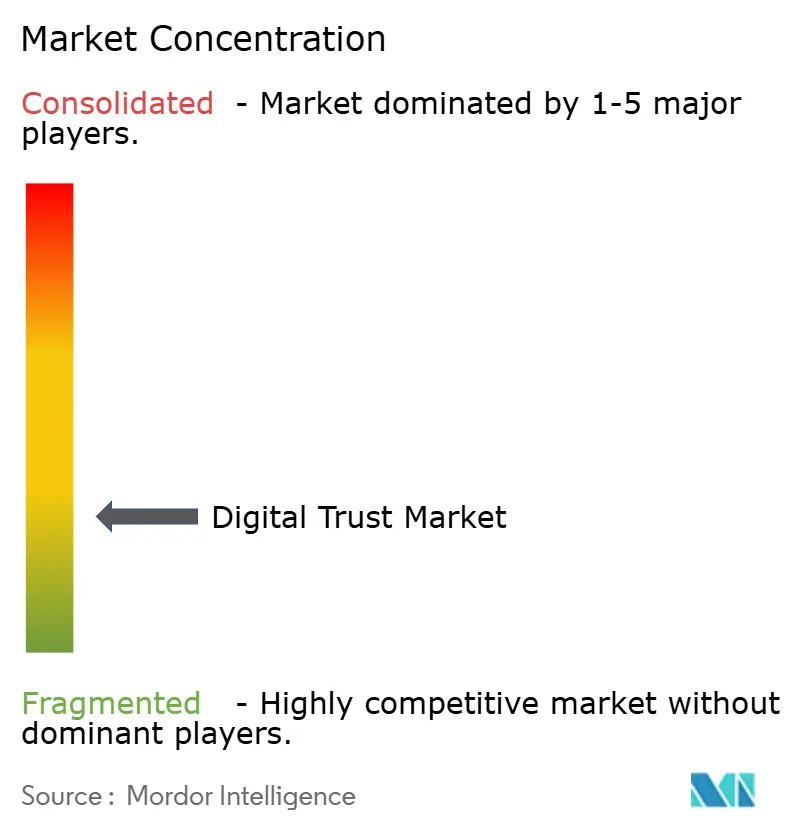
デジタルトラスト市場は中程度に断片化しており、上位10社のベンダーがグローバル収益の約45%を支配し、ニッチな専門企業に十分な余地を残しています。クラウドハイパースケーラーのMicrosoft、Amazon Web Services、Oracleはアイデンティティサービスをインフラサブスクリプションにバンドルし、スタンドアロンライセンス価格を引き下げる一方で、統合パートナーの全体的な機会を高めています。Okta、Ping Identity、CyberArkなどのアイデンティティ専業企業は深みで差別化しており、例えばCyberArkのEAL4+認定特権アクセスプラットフォームは防衛入札を満たし、Oktaは7,000以上の事前構築済みコネクターのカタログを持っています。アイデンティティ検証企業のJumio、Onfido、Miteksは、銀行・金融サービス・保険、シェアリングエコノミー、ヘルスケアのユースケースにおけるリモートオンボーディングに取り組んでおり、Jumioは2024年までに10億件の検証を突破しました。
買収活動は活発です。2025年11月、OktaはアイデンティティベースのSpera Securityを2億6,500万米ドルで買収し、アイデンティティ脅威検知を追加しました。CyberArkは2025年8月にVenafiを15億4,000万米ドルで買収し、マシンアイデンティティ管理と特権アクセスを組み合わせると発表しました。Entrustは2024年にOnfidoを買収し、完全なアイデンティティライフサイクルを管理するための戦略的競争を反映しています。耐量子暗号の特許出願は、NISTが2024年8月に推奨アルゴリズムを発表した後340%増加し、早期実装を持つベンダーを規制分野の入札に有利な立場に置いています。
規制認証はソフトな参入障壁として機能します。ISO 27001、SOC 2 Type II、FedRAMP Moderateを取得したベンダーはRFPスコアリングで未認証の競合他社を排除し、複数フレームワークの維持コストが小規模サプライヤーを合併へと誘導します。一方、eIDAS 2.0およびインドのアーダール連携同意レイヤーのもとでのオープンウォレットパイロットは、分散型識別子に特化した新規参入者を生み出しています。相互運用性標準が安定し規模の経済が参入障壁を高めるまで、競争の激しさは増す可能性が高いです。
デジタルトラスト産業リーダー
-
Microsoft
-
IBM
-
Cisco Systems
-
Amazon Web Services (AWS)
-
Oracle
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルトラスト市場 このレポートでカバーされる企業
- Microsoft Corporation
- International Business Machines Corporation (IBM)
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Oracle Corporation
- Thales Group
- Entrust Corporation
- DigiCert, Inc.
- Broadcom Inc. (Symantec)
- Okta, Inc.
- DocuSign, Inc.
- Ping Identity Holding Corp.
- OneTrust, LLC
- Trulioo Information Services Inc.
- Jumio Corporation
- Mitek Systems, Inc.
- Onfido Ltd.
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- Sift Science, Inc.
市場機会と将来展望
規制の実施スケジュールと監督範囲の拡大は、コンプライアンス証跡、ID保証、業務の耐障害性を再現可能な提供モデルへとパッケージ化できるベンダーおよびサービス提供者にとっての空白領域を生み出している。遠隔オンボーディングに関するEU 2026/798、認定トラストサービスおよび電子台帳に関するEU 2025/2530および2025/2531を含むeIDAS 2.0の実施規則は、相互運用可能な資格発行、遠隔ID証明、および参照基準に対応した適合性ツールへの需要を高めている。英国では、2026年重要第三者(指定)規則によりハイパースケーラーが金融サービスの監督対象に組み込まれたことで、購入者の要件は継続的な統制モニタリング、第三者保証報告、および監督上の審査に耐えうる耐障害性のあるIDおよびアクセス管理パターンへと移行している。
ソブリンクラウドおよび規制対応クラウドの整備も、従来の従来型IAMを超えたデジタルトラストの利用ケース、すなわち検証可能な統制、データレジデンシーの徹底、暗号による保証を拡大させている。IBMは、規制環境におけるデジタルソブリニティ要件の運用化を支援するため、2026年5月にIBM Sovereign Coreを一般提供開始した。Oracleは2026年に防衛産業基盤向けの分離クラウド環境(DICE)を発表し、防衛分野に特化した分離要件への対応を支援した。これらは、ハードウェアに支えられた鍵管理、ポリシー執行、監査可能なアクセスに対する需要を強化している。市場はすでにクラウド提供(2025年支出の71.37%をクラウドベースの提供が占める)とサービスの収益化(サービスがソリューションよりも速く成長)に傾いており、インテグレーターおよびマネージドサービスプロバイダーには、ゼロトラストアーキテクチャ、ID遠隔監視データの保持、複数管轄区域の購入者向け自動レポーティングを組み合わせた、複数フレームワーク対応のコンプライアンスパックを標準化する余地が残されている。
最近の産業開発事情 デジタルトラスト市場
- 2026年7月:Keyfactorは、Summit Partnersが主導する10億ドル超の戦略的成長投資を発表し、AIおよびポスト量子時代の企業セキュリティの確保における主導的地位の拡大を図る。この動きは、AIおよび量子対応セキュリティのためのデジタルトラスト基盤を強化し、デジタルトラストプラットフォームの規模と機能を拡大するもので、ID・セキュリティワークフローにおける市場の主導権と投資の動向を変える可能性がある。
- 2026年6月:Cisco Systemsは、Cisco製スイッチ向けのランタイム保護を提供するデジタル免疫システム「Live Protect」を発表し、優先度の高い脆弱性に対する防御を実現する。この発表により、重要なITインフラ全体でのリアルタイムセキュリティが強化され、Ciscoのセキュリティファブリックが強化されることで、ネットワーク全体における統合的なトラストと保護の採用が加速する。
- 2026年4月:Microsoftは、OCP EMEA Summitにおいて、Azure Integrated HSMのファームウェア、ドライバー、およびソフトウェアスタックをオープンソース化し、暗号によるトラスト検証を可能にすると発表した。このリリースは、暗号によるトラスト検証とポスト量子対応を前進させ、クラウド生態系全体における信頼性の高いハードウェアに支えられたIDの相互運用性と迅速な普及を促進する。
デジタルトラスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はアイデンティティおよびアクセス管理、セキュリティおよびプライバシー保護、ならびにアプリ・デバイス・ネットワーク全体にわたる安全なトランザクションを支援する保証ツールを含む、デジタルインタラクションへの信頼を構築・維持するための組織の支出を対象としています。
対象外の範囲:ハードウェアのみのセキュリティアプライアンスおよび一般的なITアウトソーシングは、デジタルトラストソリューションまたはサービス契約の一部として直接販売される場合を除き、対象外となります。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中小企業(SMEs)
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア
- ITおよび通信
- 政府・公共部門
- 小売・電子商取引
- エネルギーおよびユーティリティ
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要の外縁を設定し、地域および産業全体にわたって仮定を現実的に保つために活用されました。主に、トラストおよびセキュリティ予算の動向を示す公開データを使用し、その情報をソリューションおよびサービスカテゴリにマッピングしました。
情報源には、NISTガイダンス、ISO出版物、FCCおよびFTCリリース、ENISAレポート、OECDのデジタルセキュリティおよびプライバシー関連資料などの公的・公式参照資料のほか、企業の開示書類、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道が含まれます。企業の事業区分が完全に開示されていない場合は、企業財務情報および調査情報の有料サブスクリプション、特許データベース、ならびに特定のセキュリティ製品フローの妥当性確認のための輸出入データベースを活用しました。このリストは網羅的なものではなく、データ収集、検証、および調査の明確化のために他にも多くの情報源が使用されています。
一次インタビューおよびサーベイ
一次調査は、公開情報源から得た知見を検証するために活用されました。特に、バイヤーがデジタルトラストプログラムに含める内容や、ソフトウェアサブスクリプションとサービス間での価格設定の変化について確認しました。主要地域のソリューションプロバイダー、サービスパートナー、およびエンタープライズユーザーと幅広く対話し、モデルを確定する前に導入パターン、更新行動、および支出強を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | アジア太平洋:47% |
| 中位層:60% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:51% | 南北アメリカ:22% |
市場規模の算定と予測
規模の算定はトップダウン方式から始まり、規制対象および高リスクのデジタルワークフロー(例:アイデンティティ確認、認証、不正防止、コンプライアンス報告)全体に導入率および強度係数を適用することで、テクノロジー支出をデジタルトラスト需要プールに再構築します。需要構造を構築した後、サンプリングされたサプライヤー収益の分割、更新率に関するチャネルフィードバック、および一般的に価格設定されたサブスクリプションバンドルの平均販売価格(ASP)×数量チェックなど、選択的なボトムアップ検証によって裏付けを行います。
モデルで使用される主要インプットには、エンタープライズのセキュリティおよびプライバシー予算の方向性、クラウド移ペース、アイデンティティおよびアクセス管理の導入状況、報告された情報漏洩および認証情報の不正使用パターン、規制コンプライアンスの圧力、ならびにソフトウェアとマネージドサービス間のミックスシフトが含まれます。この分野では価格が急速に変動する可能性があるため、ASPの推移はプラットフォームサブスクリプションとサービスで別々に扱い、その後、検証済みの需要ドライバーに整合させました。
予測にあたっては、シナリオ分析を使用し、マクロおよびセキュリティ支出、規制のタイミング、クラウドおよびゼロトラスト導入曲線に関する専門家の見通しに基づいて固定しました。小規模市場でボトムアップのシグナルが不足している場合は、類似の経済圏および産業ミックスからプロキシ比率を適用し、合計を確定する前にインタビューフィードバック通じてそれらの仮定を調整しました。
データ検証と更新サイクル
アウトプットは、産業別の支出強度、ベンダー収益の取り込み状況、および地域別の導入シグナルを含む複数の角度からのトライアンギュレーションを用いて検証されており、過剰計上やタイミングのずれを検出するのに役立ちます。想定範囲外の差異が生じた場合は、サービスアタッチ率、サブスクリプション価格、およびクラウドとオンプレミス展開の分割などの仮定について、より詳細なレビューが実施されます。
承認前に、モデルは複数段階のアナリストレビューを経ており、新たな規制ウィンドウ、主要な情報漏洩トレンドの変化、または異常な価格変動など、データポイントが状況を変える場合にはフォローアップコールが実施されます。レポートは年次で更新され、需要または価格に重大な影響を与える事象が発生した場合には中間更新が行われ、その後、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前確認が実施されます。
Mordor Intelligenceのデジタルトラスト市場規模と他の公表計値との比較
公表されているデジタルトラスト市場の数値が異なる場合があるのは、カテゴリの境界線が必ずしも同じ方法で引かれているわけではなく、サービス、ソフトウェアサブスクリプション、および隣接するサイバーセキュリティ項目が調査によって異なる形でバンドルされる可能性があるためです。また、為替レートが異なる時点で取得された場合や、価格がセキュリティ固有の更新行動ではなく広範なITインフレを用いて予測された場合にも差異が生じます。
更新に起因するギャップはここでは一般的であり、サブスクリプションのASPおよびサービスアタッチ率は1年以内に変動する可能性があります。特に、バイヤーがポイントツールからプラットフォーム契約およびマネージドオファリングへと移行するにつれてその傾向が強まり、当年度に使用されるランレートが変化します。為替レートを一貫したタイミングウィンドウに固定し、年次更新サイクル中にASPロジックを再確認することで、Mordor Intelligenceは推計値を、定義されたデジタルトラストの範囲内でバイヤーが実際に支払ってい内容に結び付けています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 471.96 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 410.06 ビリオン 米ドル(2024年) | より早い基準年と速い成長曲線を使用しており、サブスクリプションとサービスの明確な区分なしに一般的なサイバーセキュリティとトラストツールが混在している箇所では、対象範囲がより広くなっているようです。 |
| グローバルコンサルタンシーB | 118.40 ビリオン 米ドル(2024年) | より狭い支出ベースから出発しており、対象となるソリューションカテゴリが少ない可能性があります。サービス収益および業界横断的なコンプライアンスプログラムが部分的にしか捕捉されていない場合、合計値が低くなることがあります。 |
公表数値間のばらつきは主に、カテゴリの定義の広さと当年度の価格の扱い方に起因しており、細かな計算上の差異によるものではありません。対象範囲の境界を明示し、反復可能なチェックを通じて価格を再検証することで、算出された市場規模は追跡、再現、および計画立案への活用より容易になります。
レポートで回答される主要な質問
デジタルトラスト市場は2026年から2031年にかけてどのくらいの速度で成長すると予測されていますか?
市場は年平均成長率14.28%で拡大し、2026年の5,505億8,000万米ドルから2031年には1兆731億8,000万米ドルに達する見込みです。
最も急速な収益成長を見せているコンポーネントはどれですか?
特にマネージドディテクションアンドレスポンスを含むサービスは、購入者が継続的な運用サポートを求めるため、年平均成長率14.99%で成長しています。
アジア太平洋地域が最も急成長している地域と見なされる理由は何ですか?
政府主導のデジタルIDスキームとデータローカライゼーション規則が年平均成長率15.11%を牽引し、他の地域を上回っています。
小売業者がデジタルトラストソリューションを求める要因は何ですか?
2024年に130億米ドルを超えるアカウント乗っ取り詐欺の損失が、加盟店に行動生体認証とデバイスフィンガープリンティングの展開を促しています。
規制の変化はどのように技術導入に影響しますか?
eIDAS 2.0、インドのDPDP法、および米国の新たな情報漏洩開示規則などのフレームワークは、より強固なアイデンティティガバナンスを義務付けており、プラットフォームのアップグレードを加速させています。
競合環境を形成しているベンダーはどこですか?
Microsoft、Amazon Web Services、Okta、Ping Identity、CyberArkが市場をリードしており、CyberArkとVenafiの買収などは統合トレンドを示しています。