
情報通信技術(ICT)市場規模とシェア
Mordor Intelligenceによる情報通信技術(ICT)市場分析
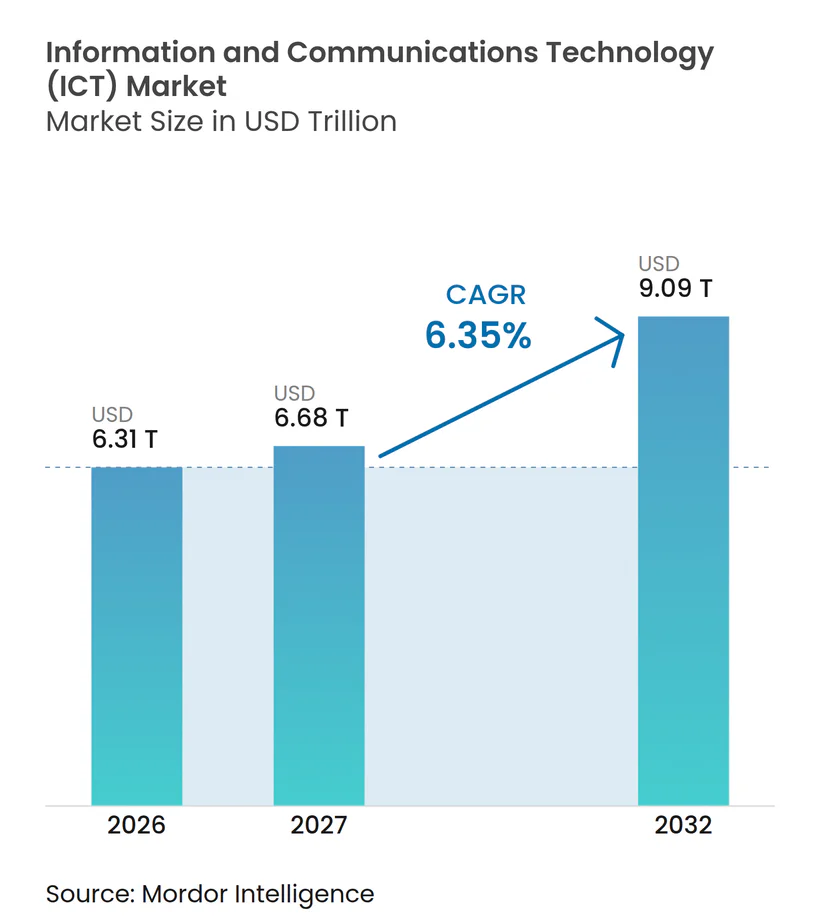
情報通信技術(ICT)市場規模は、2026年の6.31 トリリオン 米ドルから2027年には6.68 トリリオン 米ドルへと増加し、2032年までに9.09 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.35%で成長します。
エッジデータワークロードおよびAI関連投資は、接続性、演算処理能力、および運用サービスに対する相互補完的な要件を生み出しています。シンガポールにおける公共部門クラウドワークロードおよびフランスにおける適格ホスティングでは、インフラ能力のみでは商業的な提案として不完全です。サプライヤーは、統合デリバリーと適格ホスティングを通じて対応し、個々のインフラコンポーネントの枠を超えた役割を拡大することができます。半導体の入手可能性と電力コストは、その需要が経済的に運用可能なデリバリーキャパシティへと転換されるスピードを制約します。サプライヤーは、AIおよびエッジキャパシティのデリバリーと適格ホスティング、さらに電力とコンポーネントの制約の中で機能する能力を組み合わせることで優位性を獲得します。
レポートの主要ポイント
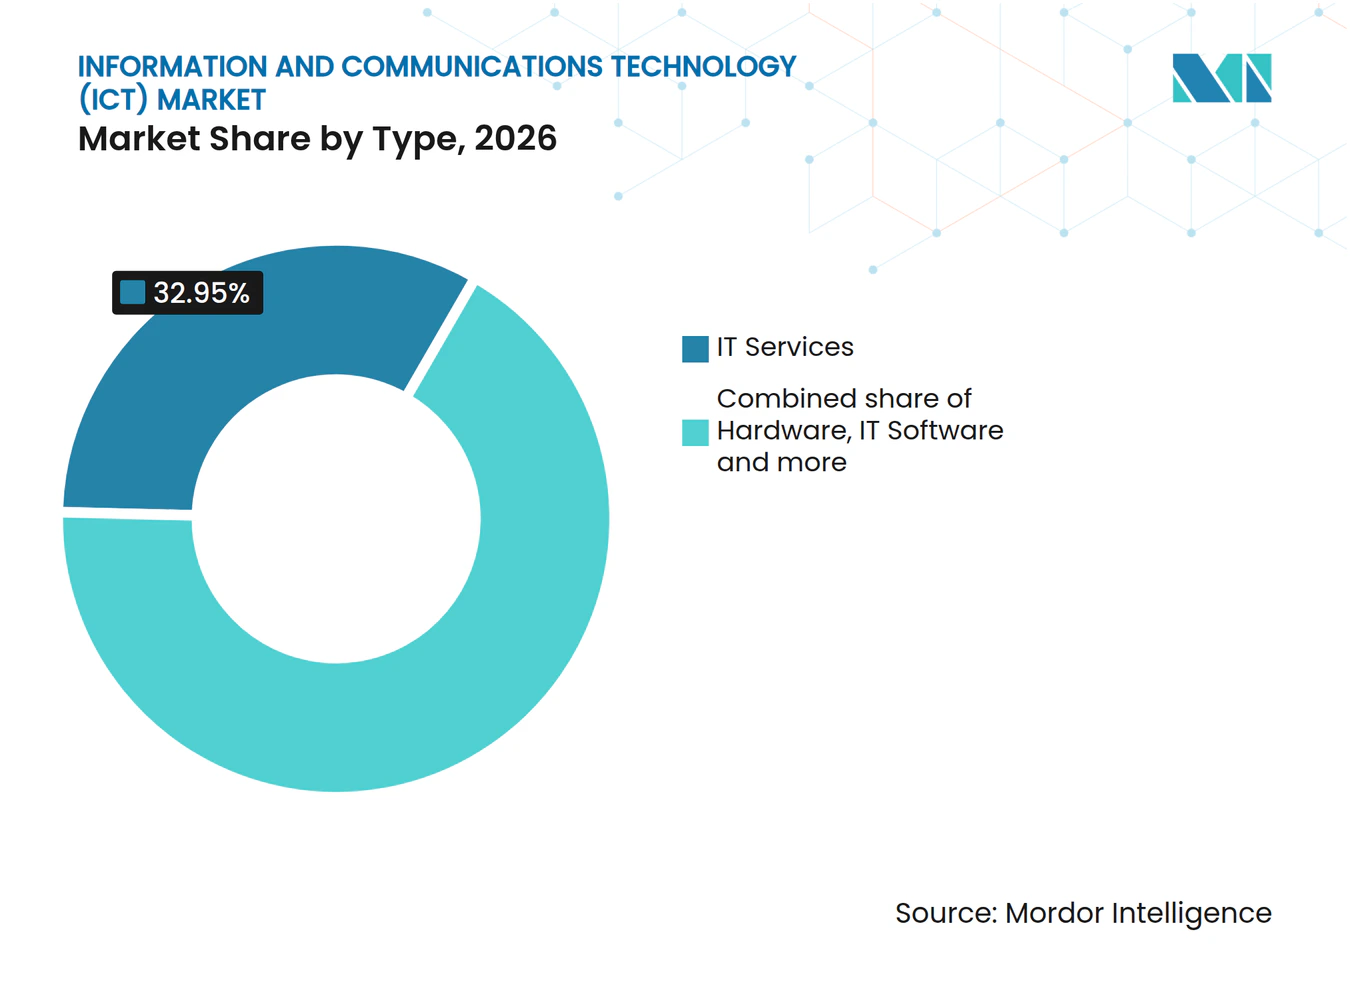
- 製品タイプ別では、ITサービスが2026年の情報通信技術(ICT)市場シェアの32.95%をリードし、ITソフトウェアは2027年から2032年にかけてCAGR 7.35%で最も急速に成長するセグメントと予測されています。
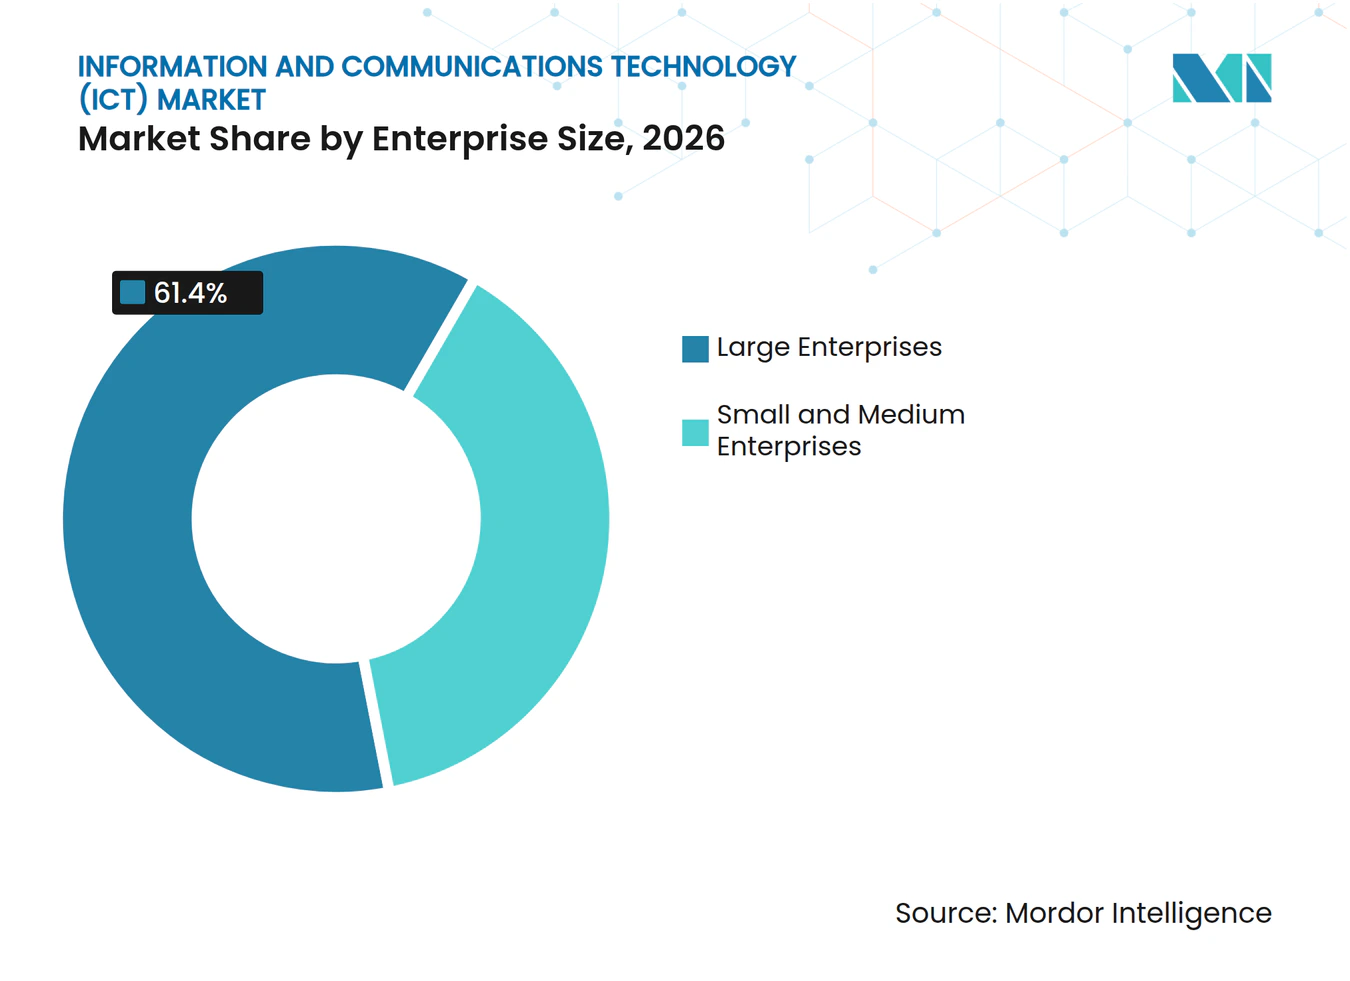
- 企業規模別では、大企業が2026年の情報通信技術(ICT)市場規模の61.4%のシェアを占め、中小企業は2027年から2032年にかけてCAGR 6.75%で最も急速に成長すると予測されています。
- 展開モデル別では、クラウドが2026年の市場収益の45.99%をリードし、ハイブリッドは2027年から2032年にかけてCAGR 7.05%で最も急速に成長するセグメントと予測されています。
- エンドユーザー産業別では、政府・公共行政が2026年の市場収益の18.76%をリードし、ゲーム・eスポーツは2027年から2032年にかけてCAGR 7.9%で最も急速に成長すると予測されています。
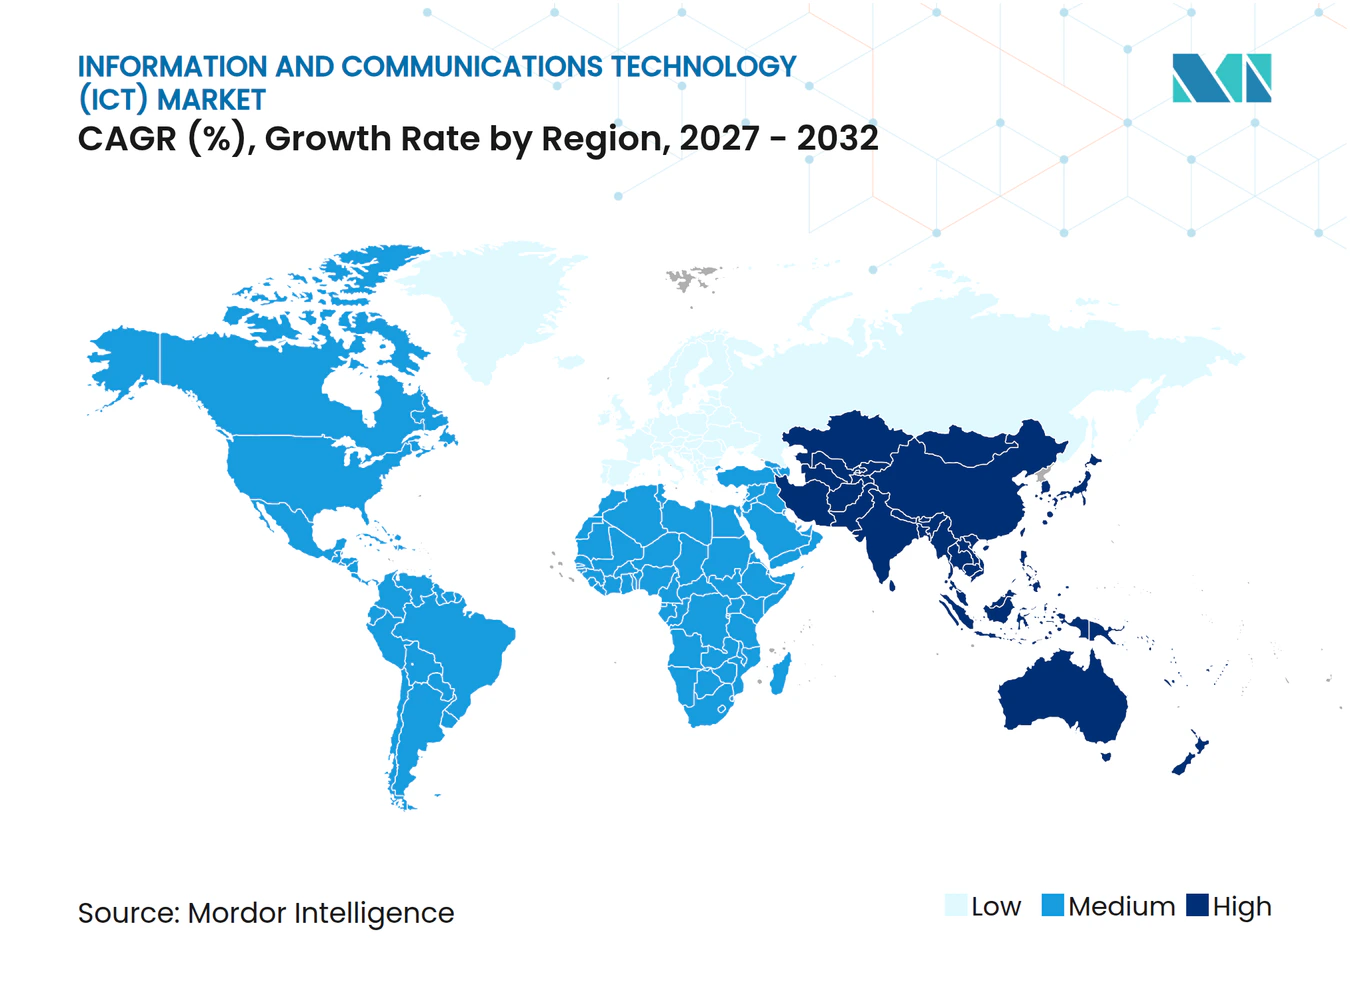
- 地域別では、北米が2026年の市場収益の39.4%をリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 8.15%で最も急速に成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エッジコンピューティングとIoTデータストリームの普及 | +2.1% | 米国、欧州およびアフリカ | 中期(2〜4年) |
| AI最適化クラウドインフラ投資の急増 | +2.6% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 5Gスタンドアロンコア展開の急速な加速によるユースケースの拡大 | +1.6% | 英国、北米およびアジア太平洋 | 中期(2〜4年) |
| デジタル主権とセキュアクラウドリージョンに向けた規制の推進 | +1.2% | フランスおよびその他の欧州連合諸国 | 中期(2〜4年) |
| 従量課金型ITサービスモデルへの需要の高まり | +0.8% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 新興経済国における国家デジタル公共インフラプログラム | +0.6% | インドおよびネパール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エッジコンピューティングおよびIoTデータストリームの普及
Vodafone Businessは2026年度に2億4,400万件のIoT接続を報告しました。この接続規模は商業用IoTのリーチを示すとともに、デバイスデータの運用活用がエッジシステムへの追加的な参入機会を生み出しています。2025年9月、NokiaとFuture Technologies Ventureは、ニュージャージー州ポートエリザベスにあるMaher Terminalsのターミナル施設に、Nokia Edge、プライベートワイヤレス、デバイスおよびアプリケーションを展開しました。[1] 同ターミナルは年間200万個のコンテナを取り扱っており、この展開によりリアルタイム資産追跡とライブテレメトリーが提供されます。これらの機能を連携させることで、コンテナ取り扱い業務における協調的な接続性とローカルデータ処理が必要となります。その結果生じる販売機会は、資産シグナルを利用可能な運用情報へと転換するために必要なアプリケーションおよび接続性レイヤー全体にわたります。
AI最適化クラウドインフラへの投資急増
AI関連のクラウド拡張は、演算資産およびサービスデリバリーを支える物理的キャパシティに対して異なる要件を生み出しています。2026年6月30日終了四半期において、Microsoft Corporationは会社全体の設備投資として410億 米ドルを報告しており、コンポーネント価格の上昇も含まれています。その約3分の2は短期資産、主にAIおよび非AIインフラの両方を支えるソリューションに使用されるCPUおよびGPUに充てられました。残りの支出は長期資産に向けられました。このミックスは、インフラ投資を演算プロビジョニングおよび耐久性のあるキャパシティの両方と結びつけており、同一クラウド事業内に異なるデリバリーホライズンを生み出しています。CPUおよびGPUを販売するベンダーは、同一予算の長期資産配分から資金を得るデータセンターサイトの建設者と比較して、より短い交換サイクルに直面しています。
急速な5Gスタンドアロンコア展開によるユースケースの加速
スタンドアロン展開の商業的値は、ネットワーク機能を顧客に見える形にするサービスに依存しています。Global mobile Suppliers Associationは、2026年8月の更新情報において、世界で98のオペレーターが公共5Gスタンドアロンネットワークを商用化または試験的に開始したと報告しました。2026年8月20日、EEは英国においてFast Laneを開始し、混雑時に消費者および中小企業向けに専用の5G+接続を提供しました。EEはこれを、両顧客グループ向けの国内初の商用ネットワークスライスと説明しました。このサービスは輻輳を予測し、接続をストリーミング、共有およびソーシャル利用のための専用ネットワークセクションへと移行させます。輻輳時における日常的なデジタル活動を保護することで、サービスの信頼性がオペレーターの提供価値の一部となります。
デジタル主権とセキュアクラウドリージョンに向けた規制推進
公共部門の主権ポリシーは、特定の保証条件を満たすサービスへとクラウド需要を誘導する可能性があります。2026年4月、欧州委員会はEUの機関、団体、事務所および機関向けにソブリンクラウドサービスに関する4件の並行契約を締結しました。この並行契約は、供給の多様化と単一プロバイダーへの依存回避を目的としていました。2026年2月のフランス政府の国家調達原則において、フランス政府は、侵害されると公共秩序、公共安全、健康、生命または知的財産に損害を与えるおそれのあるデータについては、SecNumCloudレベルのクラウドホスティングを意図すると述べました。フランスの行政機関にサービスを提供するプロバイダーにとって、商業機会は追加キャパシティのみならず適格ホスティングにも関わります。フランスでは、SecNumCloudレベルのホスティングが最も機微なデータ向けの保証レベルとして意図されているのに対し、欧州委員会の並行契約では各EUソブリンクラウドプロバイダーがすべての機関需要ではなく一定のシェアを担います。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体サプライチェーンの脆弱性の深刻化 | -1.1% | 米国、チェコ共和国、中国およびシンガポールにあるHewlett Packard Enterprise Companyの供給拠点 | 短期(2年以内) |
| ハイパースケールデータセンターのエネルギーコスト増大 | -0.8% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 高度なサイバーセキュリティおよびAIOpsにおけるスキルギャップ | -0.4% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 相互運用可能なインダストリー4.0ソリューションの標準の断片化 | -0.3% | ノルウェーのプロセス産業サイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体サプライチェーンの脆弱性の深刻化
コンポーネントの入手可能性が、顧客の強い関心をICTシステムのデリバリーへと転換する妨げになりえます。Hewlett Packard Enterprise Companyは、2026年度第3四半期において、メモリーおよびウェハーキャパシティの制約が顧客の高需要への対応能力を制限したと述べました。同社は、制約されたDDR5、DDR4およびNANDの供給を特定しており、名指しされたメモリー制約は2026年初頭から継続しています。HPEはDDR4を旧世代に、NANDをフラッシュドライブ領域に結びつけており、異なるコンポーネント用途全体にわたるエクスポージャーを示しています。システムサプライヤーにとって、この広範さは、完成システムへの需要が好調であても、出荷転換をコンポーネントの入手可能性に対して敏感にします。HPEが高い需要を収益へと転換する能力は、制約されたメモリーおよびウェハーキャパシティの確保に依存しています。
ハイパースケールデータセンターのエネルギーコスト増大
電力エクスポージャーは、需要が拡張を支えている場合でも、追加演算キャパシティの収益化を困難にする可能性があります。JLLは2026年1月の見通しの中で、世界中のデータセンターが電力量あたり100 米ドルを超えることが多いグリッド電力コストの上昇と、厳格化するカーボンコンプライアンス要件に直面していると述べました。この組み合わせにより、経常的な運用支出が増加し、ハイパースケールキャパシティへの資本コミットメントのハードルが高まります。クラウドプロバイダーにとって、この制約はサーバーの設置だけでなく、ワークロードのデリバリーにおける経済性にも関わります。2025年8月、Google LLCはIndiana Michigan PowerおよびTennessee Valley Authorityとの機械学習デマンドレスポンス契約を発表し、展開された柔軟性がコスト削減効果をもたらしうると述べました。残るエネルギーエクスポージャーは、特定の運用予算が支えられる追加キャパシティの量を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
サービスの規模とソフトウェアの収益化ITサービスは2026年の情報通信技術(ICT)市場規模の32.95%のシェアを占め、タイプ別で最大のセグメントとなりました。International Business Machines Corporationは、2025年12月31日終了年度のコンサルティング収益として211億 米ドルを報告しました。同社のコンサルティング業務は、ストラテジー・アンド・テクノロジーとインテリジェントオペレーションにまたがり、技術変革と運用能力を組み合わせています。これらのスコープを組み合わせることで、International Business Machines Corporationは個々の実装完了を超えた商業的役割を拡大し、変革の設計だけでなくクライアント業務の運営からも収益を得ることができます。
ITソフトウェアは2027年から2032年にかけてCAGR 7.35%で最も急速に成長するセグメントと予測されています。Salesforce Inc.は2026年7月31日終了四半期のサブスクリプションおよびサポート収益として108億 米ドルを報告、前年同期比12%増となりました。この中にはInformaticaからの4億4,000万 米ドルが含まれています。[2] Microsoft 365商用クラウド収益は、2026年6月30日終了四半期において報告ベースで14%増加しました。Salesforce Inc.の12%成長にはInformaticaの4億4,000万 米ドルの貢献が含まれており、この拡大の一部は既存の提供物だけでなくInformaticaポートフォリオから生じています。Microsoft 365商用クラウドの報告ベース14%成長は、別の大規模なソフトウェアサブスクリプション基盤が同様のペースで拡大していることを示しています。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
企業規模別:
長期サービスプログラムと中小企業の採用大企業は2026年の情報通信技術(ICT)市場シェアの61.4%を占め、最大の企業規模セグメントとなりました。Eurostatは、2025年に250名以上の従業員または自営業者を有するEU企業の84.67%が有料クラウドコンピューティングサービスを利用したと報告しました。2025年3月、UPSはNTT DATA Corporationとの10年間の協業に合意し、ITインフラとデータセンターの近代化を図ることとなりました。この合意の下、NTT DATA CorporationはUPSのミッションクリティカルなデータセンターを1棟購入・運営し、パブリッククラウドおよびオンプレミスソリューションを活用したワークロードコロケーションを可能にします。この規模の買い手にとって、10年という契約期間はこの契約を一回限りの近代化プロジェクトではなく、継続的な運用関係へと転換させます。
中小企業は2027年から2032年にかけてCAGR 6.75%で最も急速に成長するセグメントと予測されています。2025年には、EU中小企業の52%がクラウドサービスを購入しました。別途、英国の中小企業雇用主の74%が2025年に販売または事業管理向けのテクノロジーまたはウェブベースのソフトウェアを使用し、2024年から5パーセントポイント増加しました。有料クラウドおよび業務ソフトウェアの利用は、外部演算サービスと日常業務を結びつける補完的な参入ポイントを示しています。これらの販売および管理業務に紐づいたサービスパッケージは、利用範囲の拡大に合わせて追加機能が導入される具体的な拡張経路を提供します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
展開モデル別:
クラウドのリーチとハイブリッドの協調クラウドは最大の展開セグメントとなり、2026年の市場収益の45.99%を占めました。2025年には、EUの企業の52.74%が有料クラウドコンピューティングサービスを利用し、2023年から7.42パーセントポイント増加しました。Eurostatはまた、すべてのEU企業の40.89%が同調査対象となる高度なクラウドサービスの少なくとも1つを購入し、クラウドサービスへの高い依存度に分類されたと報告しました。有料クラウド購入者基盤の拡大と高度なサービス利用への参加の組合わせは、新規ユーザーとより深いサービス利用の両方を含む収益機会を支えます。
ハイブリッドは2027年から2032年にかけてCAGR 7.05%で最も急速に成長するセグメントと予測されています。Flexeraの2025年冬の世界の技術専門家および経営幹部753名を対象とした調査では、73%の組織がハイブリッドクラウドモデルを採用しており、前年から3パーセントポイント増加しました。このパターンは、異なる環境を一貫したサービス資産として機能させる統合プロバイダーの役割を生み出します。オンプレミス展開も役割を維持しており、Uptime Instituteは2026年に企業データセンターがハイブリッドIT戦略の中核であり続けると報告しました。調査組織におけるFlexeraのハイブリッド利用増加は、混在環境を調整するサービスの潜在的な顧客基盤を拡大させます。
エンドユーザー産業垂直別:
公共投資とeスポーツデータサービス政府・公共行政は2026年の市場の18.76%を占め、最大のエンドユーザーセグメントとなりました。米国行政管理予算局のITダッシュボードは、連邦投資予算データを基に、2025年度の米国連ITスペンディングが1,023億 米ドルであったと報告しました。この規模は、連邦ITプログラムにサービスを提供するサプライヤーに対して、公共行政内の予算裏付けのある実質的な需要源を与えます。
ゲーム・eスポーツは、2027年から2032年にかけてCAGR 7.9%で最も急速に成長するエンドユーザーセグメントと予測されています。2025年7月、GRIDはリヤドで開催される7週間のeスポーツワールドカップのデータ・テクノロジーパートナーシップを発表し、5つのゲームタイトルにわたるトーナメントインフラとフィードをカバーしました。このパートナーシップは、League of LegendsおよびVALORANTのフィードを含む、ライブ、遅延、および過去のゲーム内データを規定しました。合意されたスコープは、これらのデータフィードからさまざまな製品体験を提供することでした。5つのタイトルすべてをカバーすることで、発表されたパートナーシップは主催者が単一のデータサプライヤーを通じてライブ、遅延、過去のフィードを調達することを可能にします。
地域分析
北米の情報通信技術(ICT)市場
北米は2026年の情報通技術(ICT)市場規模の39.4%を占め、最大の地域となりました。CBREは、ハイパースケールおよびAI入居者が限られた連続電力ブロックを競い合う中、主要な北米データセンター市場における2026年上半期の正味吸収量が1,456.2MWと報告し、前年同期比11.7%増加しました。この組み合わせにより、利用可能な電力ブロックの確保が、ICT機器の提供と並んで同地域の演算需要への供給に関連する要素となっています。新規キャパシティ向けに電力を確保できるプロバイダーは、北米需要への明確なルートを有しています。なぜなら、入居者が限られた連続電力ブロックを競い合っているためです。
アジア太平洋の情報通信技術(ICT)市場
アジア太平洋地域は2027年から2032年にかけてCAGR 8.15%で最も急速に成長する地域と予測されています。2026年8月、シンガポールの政府技術庁は、対象となる政府システムの70%超が政府商用クラウドプラットフォーム上で稼働していると報告しました。政府技術庁は、商用クラウドインフラを利用する政府機関向けに標準化されたセキュアな環境を運営しています。同プラットフォームはクラウドネイティブAIもサポートしており、共有環境と追加の演算機能を結びつけています。公共部門クラウドプロバイダーにとって、共有政府プラットフォームは同一機関環境内で対象システムとクラウドネイティブAIにサービスを提供するルートを生み出します。
南米、欧州、および中東・アフリカ全域において、需要はローカルクラウド供給とガバナンスの選択および不均一な接続リーチを組み合わせています。Microsoft Corporationは2025年6月にチリセントラルをサンティアゴ首都圏の3つの独立拠点で開設し、コロンビアの2026年パブリッククラウドフレームワークは国家機関の購入条件を定めました。欧州では、オランダの2025年7月の戦略が共有政府クラウド技術を優先したほか、EU企業のAI利用は2024年の13%から2025年には20%に達しました。中東・アフリカでは、e& UAEの2025年5月の企業向け商用スタンドアロンスライシングの開始が、国際電気通信連合のアフリカ地域における2025年の人口インターネット利用率36%と対照をなしています。これらの差異は、ローカルな調達チャネルと接続リーチに合致したサービス設計を有利にし、高度な機能とより広いアクセスが収益への異なる経路を生み出します。
規制の枠組みと展望
この比較は、企業および公共バイヤーにサービスを提供するクラウドおよびマネージドサービスプロバイダーの観点から、選択された法域のクラウドアクセスおよびデータガバナンス要件を検討します。連邦クラウド認可、国際的な個人データ転送、およびサイバーセキュリティ管理は、プロバイダーの運用モデルの異なる部分に影響します。コンプライアンス対応は、実際のサービスの公共部門利用、適用主体基準、またはデータ受託責任と一致させる必要があります。
規制表
| 意思決定要因 | 米国 | ブラジル | ドイツ | インド |
|---|---|---|---|---|
| 主管当局 | 一般調達庁(FedRAMP プログラム管理オフィス経由) | 国家データ保局(ANPD) | 連邦情報セキュリティ局(BSI) | データ保護委員会(段階的な侵害通知に関して) |
| 主要な規制手段または指針 | FedRAMP認可フレームワーク;2026年統合規則は2027年1月1日より義務化 | LGPD移転規制;EU諸国、アイスランド、リヒテンシュタイン、ノルウェーおよびEU機関を対象とした決議32/2026の適格性 | 法定対象プロバイダーに対する連邦情報セキュリティ法および欧州ネットワーク情報セキュリティ指令(NIS-2)の実施 | 移行期間中の情報技術法(2011年);DPDPルール3、5〜16、22および23は2027年5月13日より施行予定 |
| 商業上の効果 | 連邦クラウド利用のための認可と継続的なコンプライアンス | 適格な適切性移転;公共安全、国家防衛、国家安全保障および刑事捜査・訴追のみを目的とする場合を除く;国家データ保護局(ANPD)による監視と4年ごとの再評価 | 対象プロバイダーの登録、重大インシデントの報告およびリスク管理 | 対象データ受託者に対するデータ保護委員会および影響を受ける個人への段階的な保護措置と侵害通知 |
| 現在の政策の魅力度 | 高 | 高 | 中 | 中 |
| 政策の魅力度の今後の方向性 | 変化なし | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
明確に定められた連邦認可ルートが、連邦バイヤーにサービスを提供するプロバイダーに対する米国の「高」評価を支えており、2027年1月1日の統合規則への移行が標準化されたアクセスフレームワークを維持しています。ブラジルの2026年1月の適格性ルートは、適格な移転オプションを拡大することでその「高」評価を支えており、監視と4年ごとの再評価要件がコンプライアンスの継続性を支えます。ドイツの「中」評価は、対象プロバイダーの法定登録、重大インシデントの報告およびセキュリティ上の義務を反映しており、継続的な運用負担が「変化なし」の方向を支持します。インドの「中」評価は、対象データ受託者が2011年情報技術法からデータ保護委員会および影響を受ける個人への段階的な保護措置と侵害通知へ移行することを反映しており、2027年5月13日から「強化」を支持します。
バリューチェーンの段階
バリューチェーンは、機器、接続性、プラットフォームおよび実装サービスが互いのデリバリーに依しながら収益を得る方法を比較します。Dell Technologies Inc.はサーバー、ネットワーキング、ストレージにわたる完成したクライアントデバイスおよびインフラ製品を販売しています。Dell Technologies Inc.は2026年度報告書において、従来型サーバーおよびネットワーキングへの需要が供給を上回り、年度末に追加バックログが生じたと述べました。この例は、ハードウェアデリバリーをそれらの製品に依存する展開設計における順序上の制約とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 機器供給 | Dell Technologies Inc.などの完成デバイスおよびインフラサプライヤー | 機器販売 | Dell Technologies Inc.のバックログに示される受注から出荷までの不一致 | 確認済み出荷日に合わせてロールアウトの順序を調整 |
| 接続性の提供 | Vodafone Group Plcなどの固定・移動通信オペレーター | 接続性サービス料 | パートナーネットワーク全体でのサービス調整 | ネットワーク境界を越えた責任とサービス目標の定義 |
| ソフトウェアおよびクラウドサビスのデリバリー | Microsoft Corporationなどのソフトウェア開発者;Amazon Web Services Inc.などのクラウドオペレーター | ソフトウェアライセンスおよびサポート;クラウドサービス料 | ライセンスソフトウェアとホスト型サービスの責任の調整 | 展開前にライセンスと運用の責任を割り当て |
| 統合および継続的な運用 | Accenture plcなどのコンサルティング・テクノロジー・オペレーションズプロバイダー | コンサルティング、実装および運用料 | 個別のデリバリー能力間の引き継ぎ | コンサルティング、テクノロジーおよびオペレーション全体の説明責任を統合 |
| 情報源: Mordor Intelligence | ||||
2025年9月1日付けで、Accenture plcはストラテジー、コンサルティング、テクノロジー、オペレーション、SongおよびIndustry Xをそのリインベンションサービス事業部門に統合しました。この組織的な動きは、プロバイダーが前段階のすべてを所有することなく、技術実装と運用業務にまたがる方法を示しています。フィーはシステムの導入から継続的な運用の調整へと拡大するため、引き継ぎ全体にわたる説明責任がクライアントが対価を支払うサービスとなります。
競争環境
市場集中度
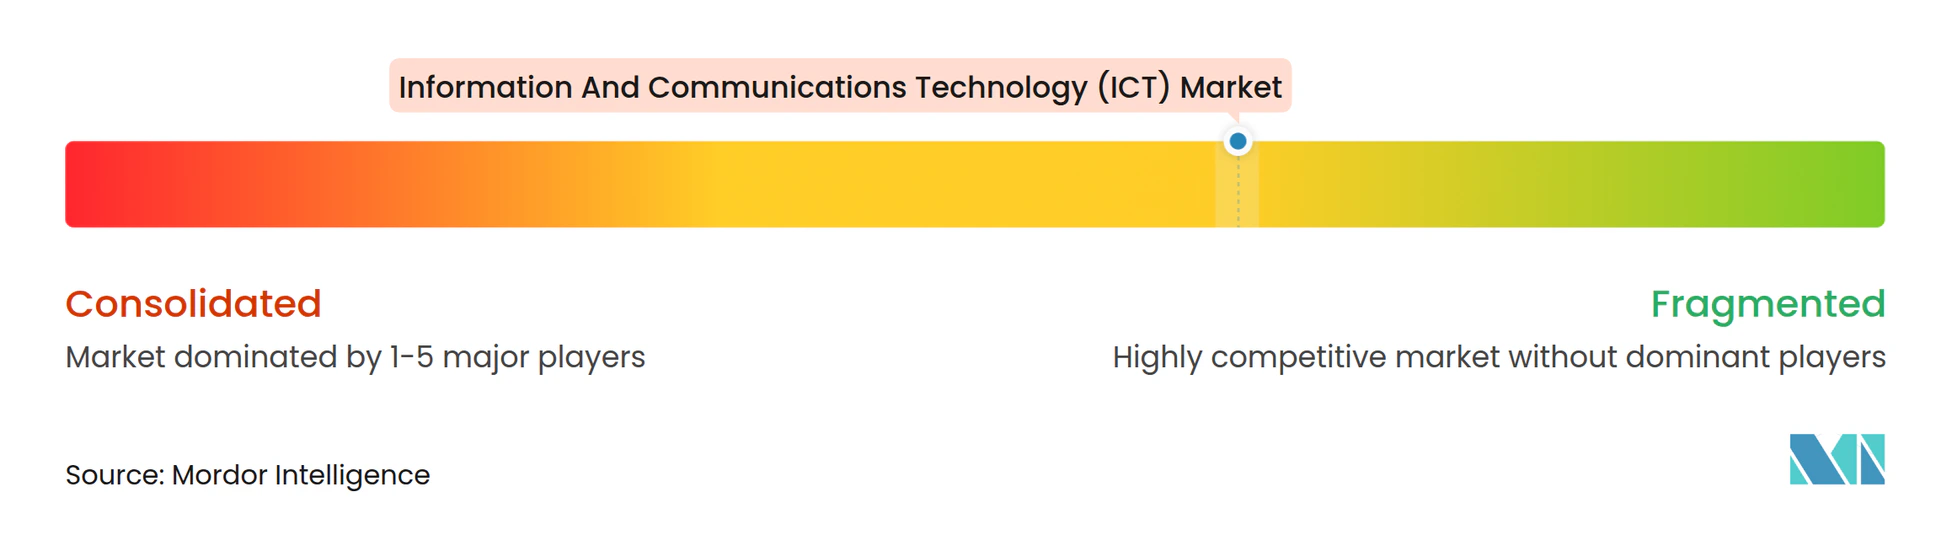
競争は混合構造を持ち、大規模な統合プラットフォームとネットワーキング、ソフトウェア、実装に特化したサプライヤーが共存しています。Microsoft Corporationはクラウドサービスとソフトウェアを供給し、Cisco Systems Inc.はネットワーキング製品とサービスを提供し、International Business Machines Corporationはソフトウェア、コンサルティングおよびインフラを組み合わせています。Alphabet Inc.はGoogle Cloudを通じて参加し、Amazon Web Services Inc.はAmazonのクラウドサービス事業です。Amazonは2026年6月30日終了四半期において、AWSセグメント売上が前年同期比37%増の422億 米ドルであったと報告しました。[3] このクラウドの規模は、独自のネットワーキングおよびサービス事業と共存しており、バイヤーに対してテクノロジニーズ全体にわたる複数のサプライヤータイプを提供します。
Alphabet Inc.は、AIインフラおよびAIソリューションへの需要がGoogle Cloudの2026年第2四半期における収益82%成長を牽引したと述べました。Microsoft Corporationは、2026年6月30日終了四半期においてAzureおよびその他のクラウドサービス収益が前年同期比43%増加したと報告しました。International Business Machines Corporationは2026年第2四半期のソフトウェア収益が前年同期比5%増の78億 米ドルであったと報告しました。これらの事業は、企業バイヤーに対して、クラウドデリバリーのインフラおよびソリューション、あるいはコンサルティングとインフラを含むポートフォリオを持つソフトウェアサプライヤーとの間の選択肢を提供し、競争の争点をキャパシティのみを超えて広げています。
Cisco Systems Inc.は、2026年度第4四半期においてネットワーキング製品受注が前年同期比40%増加し、2桁成長の8四半期連続を達成したと報告しました。2026年8月、Cisco Systems Inc.はSupermicro Computerとのパートナーシップを通じてNVIDIAとのセキュアAIファクトリーの拡充計画を発表し、液冷および空冷演算システムをAIインフラポートフォリオに追加することを予定しています。ネットワーキングと検証済み演算システムを提案のポートフォリオに組み合わせることで、AIクラスターを構築する企業に対して統合クラウドプラットフォームに代わるより広範な選択肢を提供します。国家情報システムセキュリティ局(ANSSI)は、2025年12月17日から2028年12月17日まで、S3NS(ThalesとGoogle Cloudのパートナーシップによる子会社)のCloudde confiance S3NSをSecNumCloud下で認定しました。Alphabet Inc.のクラウド事業にとって、この適格ホスティングルートはGoogle Cloud自体のサービスの認定ではなく、S3NSパートナーシップとそのサービスを通じて機能します。
情報通信技術(ICT)業界のリーダー企業
-
Microsoft Corporation
-
Cisco Systems Inc.
-
International Business Machines Corporation
-
Alphabet Inc.
-
Amazon Web Services Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
情報通信技術(ICT)市場 このレポートでカバーされる企業
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Oracle Corporation
- Dell Technologies Inc.
- SAP SE
- Hewlett Packard Enterprise Company
- Accenture plc
- Tata Consultancy Services Limited
- Capgemini SE
- Fujitsu Limited
- Huawei Technologies Co. Ltd.
- NEC Corporation
- Salesforce Inc.
- Adobe Inc.
- Infosys Limited
- Wipro Limited
- Tencent Holdings Limited
市場参加者にとっての主要な機会
ここで比較される機会は、公共バイヤーが必要とする管理とデリバリーの条件によってクラウドサビスモデルを区別しています。2026年10月20日、スイス連邦情報技術・システム・通信局は、グローバルパブリッククラウド、拡張ガバナンスパブリッククラウド、およびオンプレミスプライベートクラウドを対象とするスイス政府クラウドの入札を開始しました。各パブリッククラウドロットで2社、プライベートクラウドロットで1社との契約が予定されていました。異議申し立てがなければ、契約の落札および締結は2027年夏の終わりが見込まれていました。
市場機会表
| 機会 | 今が好機である理由 | バイヤー・主要セグメント | 推奨する取り組み | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| グローバルパブリッククラウドサービス | グローバルリーチのための独立した調達ロット | スイス連邦・州・市区町村行政 | スケーラブルなグローバルサービスデリバリーを提供 | 契約枠は2社のみ | グローバルに活動するパブリッククラウドプロバイダー |
| スイス居住型オープンソースパブリッククラウド | 拡張ガバナンス専用ロット | スイス国内のみでの保管・処理を求める行政機関 | スイスホスティングオープンソース運用を組み合わせ | 保管および処理をスイス国内限定 | スイスホスト型オープンソースクラウドオペレーター |
| 管理されたプライベートクラウド運用 | 連邦データセンター専用ロット | 特に機微な連邦アプリケーション | 標準化されたサービスと技術的・組織的・契約上の管理を統合 | 必要に応じたオンプレミスデリバリーと運用自律性 | プライベートクラウド統合・運用プロバイダー |
| 情報源: Mordor Intelligence | |||||
独立したロット構造は、グローバルなリーチと国内の運用管理が異なるデリバリー要件を持つため、異なるプロバイダー能力のための余地を生み出します。サプライヤーは、プログラムを均一なクラウド契約として扱う代わりに、確実に提供できる運用モデルをターゲットにすることができます。中心となる機会は、ホスティング場所、ソフトウェアモデル、および運用管理が選択されたロットと一致する、焦点を絞った入札です。
最近の産業開発事情 情報通信技術(ICT)市場
- 2026年10月:スイス連邦情報技術・システム・通信局がグローバルパブリッククラウドサービスのスイス政府クラウドロット1の入札を開始し、2社のプロバイダーとの契約を予定。異議申し立てがなければ、落札および契約締結は2027年夏の終わりが見込まれる。
- 2026年8月:Cisco Systems Inc.がSupermicro Computerとのパートナーシップを通じてNVIDIAとのセキュアAIファクトリーの拡充を発表し、液冷および空冷演算システムをAIインフラポートフォリオに追加予定。
- 2026年7月:WellSpan Healthが300以上の臨床アプリケーションおよび7.5ペタバイトの臨床・非臨床データをAmazon Web Services Inc.へ移行完了。同ヘルスシステムはペンシルベニア州中央部およびメリーランド州北部にサービスを提供しており、移行にはEpic電子医療記録環境全体が含まれた。
情報通信技術(ICT)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
情報通信技術(ICT)市場は、世界のバイヤーを対象とした情報通信技術製品およびサービスへの年間スペンディングを測定します。この金額は、企業規模、展開モデル、エンドユーザー産業垂直および地域別に分類された、機器、ソフトウェア、ITサービス、インフラ、セキュリティおよびコミュニケーションサービスをカバーします。
スコープの除外事項:ICT機器メーカーへの個別販売の半導体およびその他コンポーネント、データセンターの電力、個別販売の不動産および建設、および非ICT産業機械およびその他の非ICT完成品は除外されます。
セグメンテーションの概要
- タイプ別
- ハードウェア
- コンピュータハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- ITセキュリティ
- 通信サービス
- ハードウェア
- 企業規模別
- 中小企業
- 大企業
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー産業別
- 政府・公共行政
- BFSI(銀行・金融サービス・保険)
- エネルギー・公益事業
- 小売・電子商取引・物流
- 製造・インダストリー4.0
- 医療・ライフサイエンス
- 石油・ガス(上流・中流・下流)
- ゲーミング・eスポーツ
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の推計、および検証
デスクリサーチ
国際電気通信連合は、コミュニケーションサービスのリーチと市場比較の評価を支する地域別接続性、加入者数、トラフィック、カバレッジおよび価格シリーズを提供しており、経済協力開発機構のデジタル経済アウトルックはICTセクター成長に関する比較可能な証拠と適時なセクターシグナルを追跡するための記録された方法を提供しています。Eurostatの企業ICT調査は有料クラウド採用と企業が購入するクラウドサービスを報告し、世界銀行のGovTechデータセットは198の経済圏にわたる公共部門のデジタルシステムをカバーしています。これらのソースは、地理、バイヤー、展開パターンを確認するための例示的なインプットです。
企業の有価証券報告書および年次報告書、投資家向けプレゼンテーション、公式プロジェクトおよび調達通知、並びに信頼できるテクノロジー・ビジネス報道は、公的統計シリーズが市場定義と一致しない場合に、報告された収益、投資計画、製品境界および時期を明確にするために活用できます。このような証拠はエンドバイヤーの支出境界に照らして確認され、上流のコンポーネント販売を追加したりバンドル取引を重複計上したりするためではなく、明化のために使用されます。これらの明示されたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
プライマリーインタビューおよびサーベイ
ICTベンダー、クラウドおよびコミュニケーションプロバイダー、チャネルおよびサービスパートナー、ならびに企業および公共部門バイヤーとのインタビューおよび構造化サーベイは、製品、サービス、バイヤー規模および展開にわたってスペンディングがどのように分類されるかを検証します。機能リーダーおよびマネージャーは現在の購買パターンとデリバリーのタイミングを明確にし、上級幹部は投資の優先順位と予想される変化を評価できます。アナリストはこれらの証言を公的シリーズと企業開示と比較し、重大な不一致についてフォローアップし、代替指標または明確に文書化された範囲で未解決のギャップを検討してからモデルに使用します。
プライマリーリサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:25% | 最高経営幹部(CXOs):20% | アジ太平洋(APAC):40% |
| 中堅層:55% | 機能・部門リーダー:35% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ(Americas):25% |
市場規模の推計と予測
このモデルは米ドルでの世界の年間エンドバイヤースペンディングを推計し、企業規模、展開、エンドユーザー産業および地域全体にわたるハードウェア、ソフトウェア、ITサービス、インフラ、セキュリティおよびコミュニケーションサービスの金額シェアを確認します。トップダウン構築は、公的ICTセクターアウトプットおよびスペンディング指標、接続性とブロードバンド採用、企業クラウド利用、企業報告セグメント収益、ならびに公的・民間投資シグナルを使用して市場の軌道を確立します。これらの指標は、需要成長を製品ミックスの変化から区別するのに役立ちます。一貫した時系列データが存在する場合、多変量回帰を用いて過去の市場変動をこれらの指標と関連付けることができます。政策、技術投資またはマクロ経済条件が異なる経路を生み出す場合にはシナリオ分析を使用できす。セグメントシェアは、報告されたカテゴリー収益、バイヤー採用状況、調達および利用証拠を同一の最終販売ベースで比較し、バンドルスペンディングが一度だけ計上されるよう重複する分類全体で一貫性を確認することで導出されます。選択的なボトムアップ確認は、サンプリングされたサプライヤー収益の積み上げとチャネル確認、または両方のインプットが公開されているかまたは検証可能な場合の代表的な販売価格に出荷台数もしくは加入者数を乗じた値を使用します。ギャップは文書化され、隣接する証拠によって境界が設定され、サポートされていない値で埋めるのではなくトップダウン合計に照合されます。プライマリーエキスパートはカテゴリーレベルでの変数の解釈、タイミングおよびシェアドライバーをレビューでき、重大な矛盾する証拠はフォローアップまたはシナリオ範囲を引き起こします。
データ検証と更新サイクル
アナリストは市場推計を、企業申告、公的スペンディングおよび調達データ、セクター統計、接続性指標、ならびに選択された出荷または採用シリーズどの独立した指標と照合して検証します。定義、単位、対象期間および重複を確認し、外れ値と過去の推計からの乖離を調査し、2回目のアナリストレビューとサインオフの前に各重大な異常を解決する証拠を文書化します。インタビューの証言が報告されたスペンディングと重大に矛盾する場合、カテゴリーの境界またはタイミングが不明確な場合、または主要なイベントが需要見通しを変える場合に再コンタクトが行われます。モデルは毎年更新され、重大なイベントがエビデンスベースを変える際にはサイクル間に更新され、デリバリー前に新規ソースと整合性の確認が行われます。
Mordor Intelligenceの情報通信技術市場規模と他の公表推計との比較
情報通信技術(ICT)市場は、世界のバイヤーを対象とした情報通信技術製品およびサービスへの年間スペンディングを測定します。このモデルは米ドルでの世界の年間エンドバイヤースペンディングを推計し、企業規模、展開、エンドユーザー産業および地域全体にわたるハードウェア、ソフトウェア、ITサービス、インフラ、セキュリティおよびコュニケーションサービスの金額シェアを確認します。
主なギャップ要因は、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックによって対応されています。アナリストは市場推計を、企業申告、公的スペンディングおよび調達データ、セクター統計、接続性指標、ならびに選択された出荷または採用シリーズなどの独立した指標と照合して検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.68 トリリオン 米ドル(2027年) | |
| グローバルテクノロジーリサーチファームA | 5.6 トリリオン 米ドル(2026年) | この推計の2026年ベースは、本レポートの2027年値(6.7 トリリオン 米ドル)の1年前であり、16.2%下回っています。 |
| テクノロジーインテリジェンスファームB | 4.96 トリリオン 米ドル(2026年) | この推計の2026年ベースは、本レポートの2027年値(6.7 トリリオン 米ドル)の1年前であり、25.7%下回っています。 |
Mordor Intelligenceは推計を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは市場推計を、企業申告、公的スペンディングおよび調達データ、セクター統計、接続性指標、ならびに選択された出荷または採用シリーズなどの独立した指標と照合して検証します。
レポートで回答される主要な質問
情報通信技術(ICT)市場の規模と成長見通しは?
市場は2027年に6.68 トリリオン 米ドル2032年までに9.09 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.35%で成長します。
ICT製品およびサービスへの需要を牽引しているものは何ですか?
AI関連インフラへの投資と運用エッジ需要が拡張を支えています。Microsoft Corporationが報告した2026年6月30日終了四半期の全社設備投資410億 米ドルには、コンポーネント価格の上昇が含まれています。
どのICT製品カテゴリーが収益をリードしていますか?
ITサービスが2026年の市場収益の32.95%をリードしました。ITソフトウェアはCAGR 7.35%で最も急速に成長すると予測されています。
主要なICT競合企業はどこですか?
主要な競合企業には、Microsoft Corporation、Cisco Systems Inc.、International Business Machines Corporation、Alphabet Inc.およびAmazon Web Services Inc.が含まれます。
ICT展開を制限する可能性のある課題は何ですか?
半導体の制約とデータセンターの電力コストがデリバリーを遅らせ、運用経済性に圧力をかける可能性があります。Hewlett Packard Enterprise Companyは2026年度第3四半期において顧客フルフィルメントに影響するメモリーおよびウェハーキャパシティの制約を報告しました。
どの地域がICT収益をリードし、どこで成長が最も速いですか?
北米が2026年の市場収益の39.4%をリードしました。アジア太平洋地域はCAGR 8.15%で最も急速に成長すると予測されています。