
デジタルセラピューティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.07 十億米ドル |
| 市場規模 (2032) | 47.96 十億米ドル |
| 成長率 (2027 - 2032) | 24.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルセラピューティクス市場分析
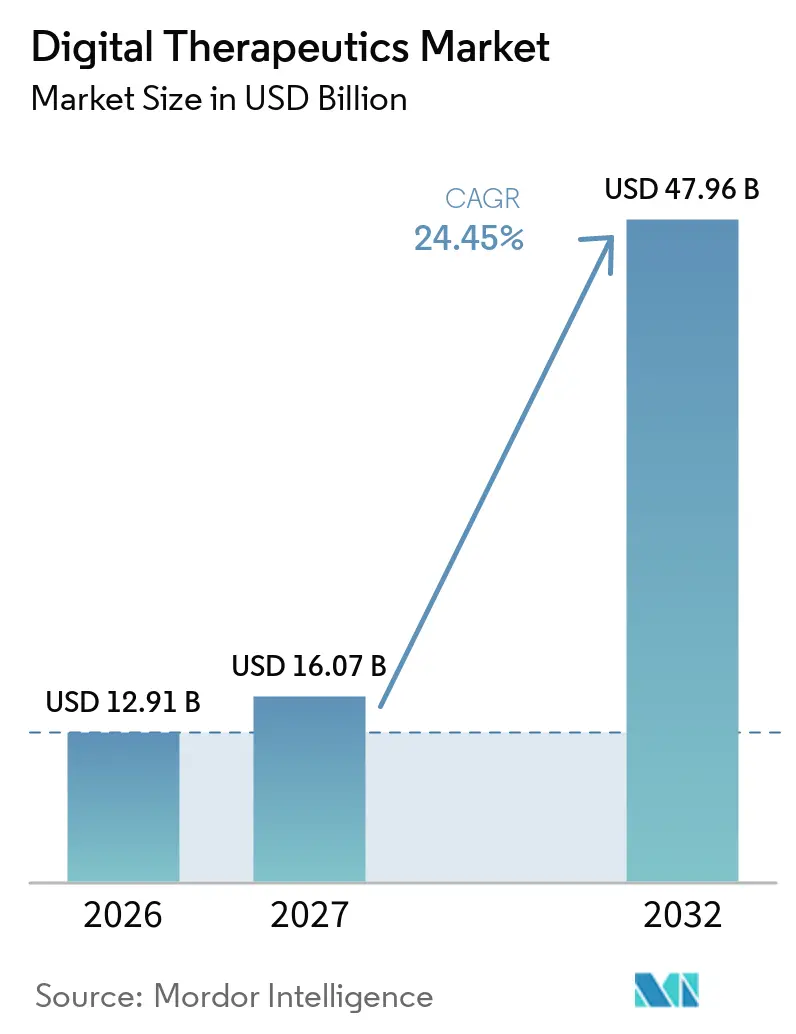
デジタルセラピューティクス市場規模は、2026年の120.91 ビリオン 米ドルから2027年には160.07 ビリオン 米ドルへと拡大し、2032年までに479.6 ビリオン 米ドルに達すると見込まれており、2027年から2032年にかけてCAGR 24.45%で成長します。
デジタルセラピューティクスは、医療機器としてのソフトウェアなどの承認経路、支払者からの関心の高まり、および雇用主による採用拡大に支えられ、パイロットプログラムから広範な商業利用へと移しています。臨床的検証の重要性が増しており、無作為化試験のエビデンスが現在では償還交渉において極めて重要な役割を果たしています。この変化により、臨床的に検証されたプラットフォームが未検証のウェルネスアプリに対して競争上の優位性を高めています。市場は糖尿病、肥満、メンタルヘルス、慢性疾患管理などの領域へと拡大しており、これらの分野では購買者が単なるアプリへのアクセスよりも測定可能な成果を優先しています。収益モデルも進化しており、医療システムや支払者は従来の一回限りのソフトウェアライセンスから離れ、ソフトウェア、ケアサポート、レポーティングを統合したマネージドプログラムを好むようになっています。
主要レポートのポイント
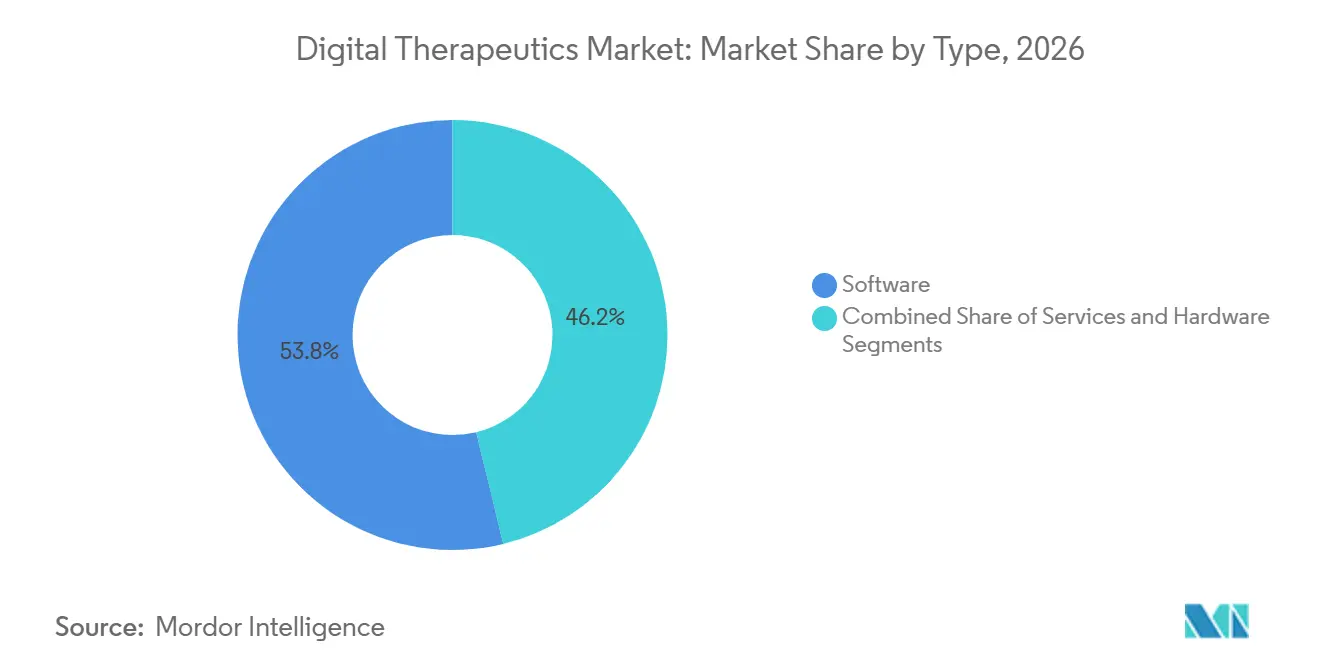
- タイプ別では、ソフトウェアが2026年のデジタルセラピューティクス市場シェアの53.78%を占め、サービスは2032年までにCAGR 27.10%で成長すると予測されています。
- アプリケーション別では、予防が2026年のデジタルセラピューティクス市場規模の42.25%を占め、管理は2032年までにCAGR 28.56%で拡大すると見込まれています。
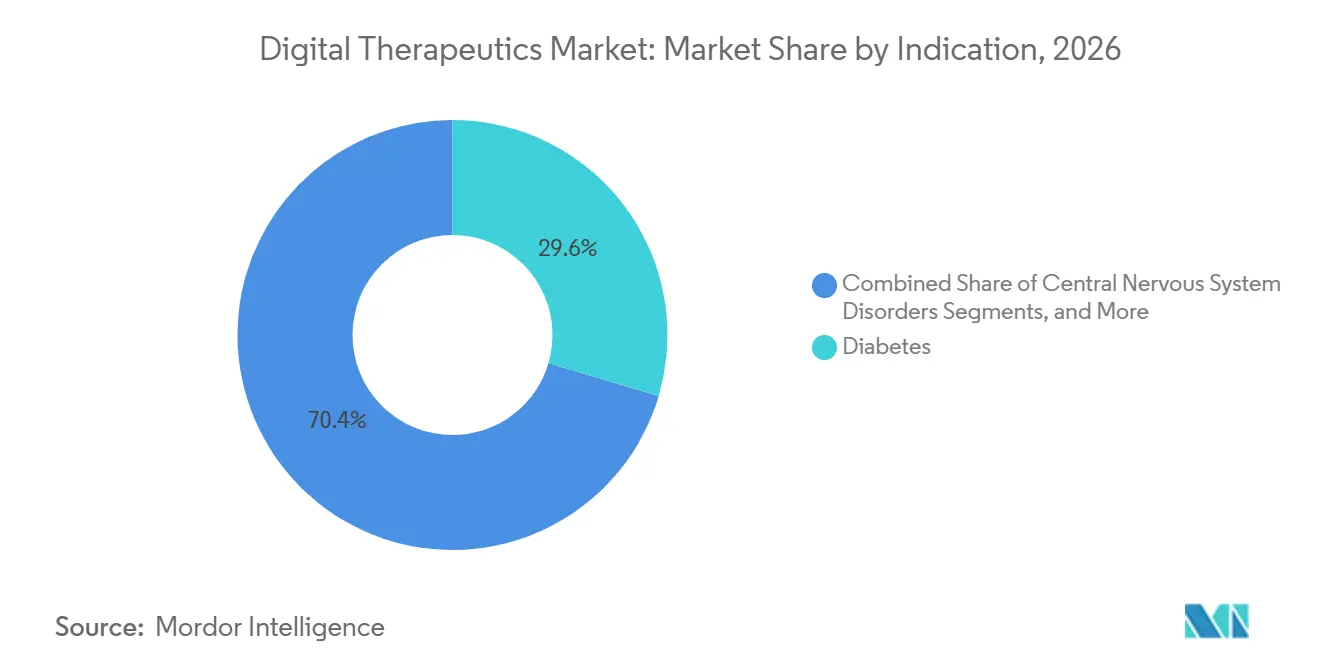
- 適応症別では、糖尿病が2026年のグローバルデジタルセラピューティクス市場の29.55%を占め、CNS疾患は2032年までにCAGR 28.76%で拡大すると予測されています。
- ビジネスモデル別では、ダイレクト・トゥ・コンシューマーが2026年のグローバルデジタルセラピューティクス市場の60.34%を占め、フィー・フォー・サービスは2032年までにCAGR 29.15%で上昇すると予測されています。
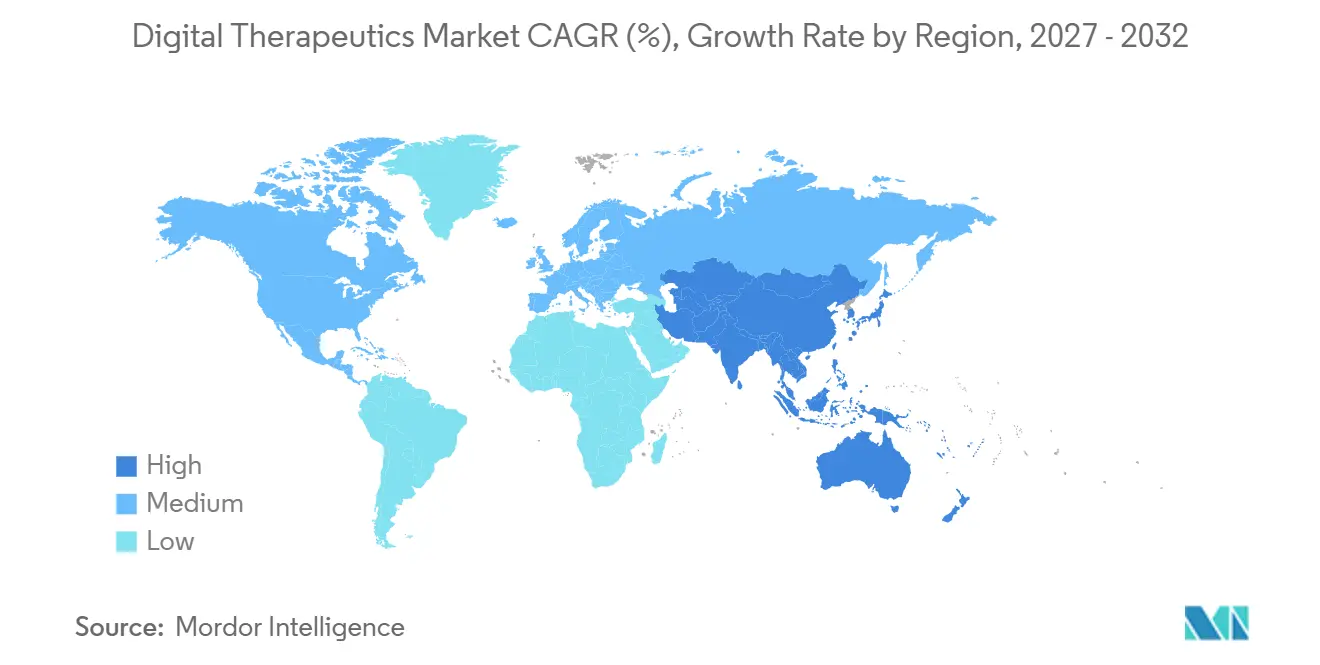
- 地域別では、北米が2026年のデジタルセラピューティクス市場規模の41.25%を占め、アジア太平洋地域は2032年までにCAGR 27.60%で成長すると見込まれています。
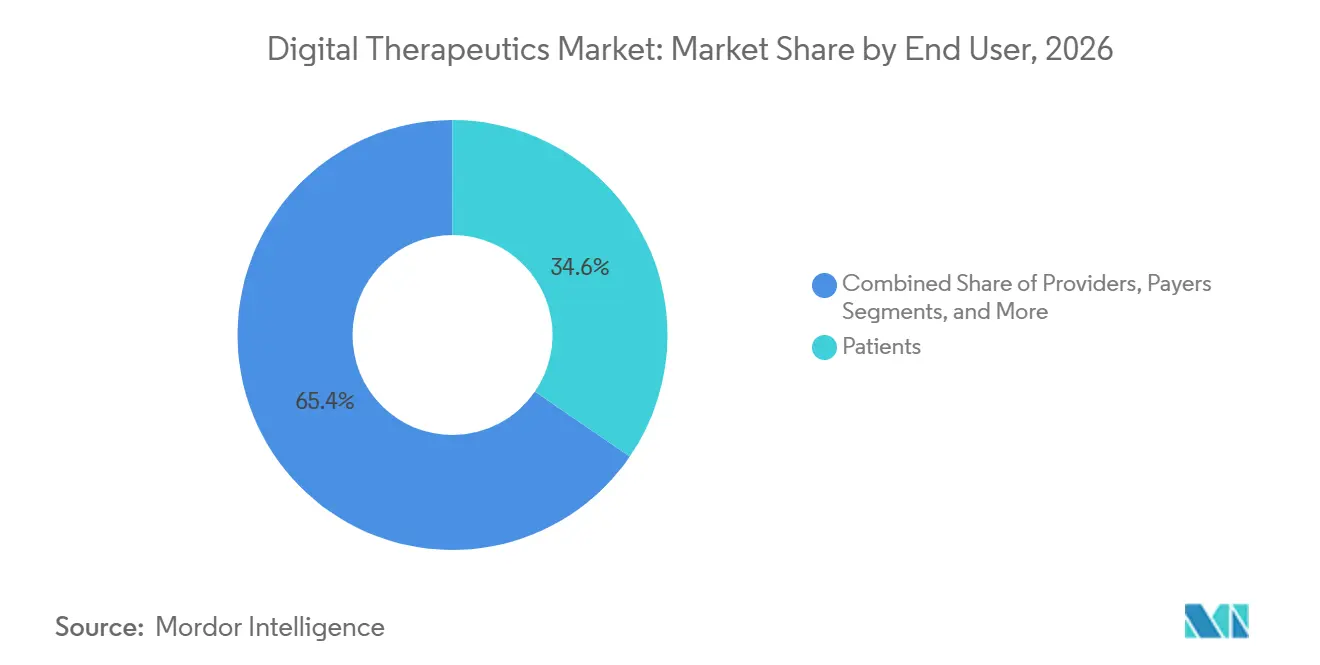
- エンドユーザー別では、患者が2026年のデジタルセラピューティクス市場の34.55%を占め、プロバイダーは2032年までにCAGR 27.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患負担の増大と、スケーラブルなソフトウェアベース介入への需要 | +3.8% | 北米とアジア太平洋で最も高密度であり、グローバル規模 | 長期(4年以上) |
| 価値に基づくケア契約における支払者採用の加速 | +3.2% | 北米とEUが中核であり、アジア太平洋への波及あり | 中期(2〜4年) |
| 臨床ワークフローおよび薬物療法補助プログラムへの処方デジタルセラピューティクスの統合 | +2.9% | 北米とEU(ドイツのデジタル健康アプリ承認制度を含む) | 中期(2〜4年) |
| AIによるパーソナライゼーションと適応型コーチングによる臨床成果の改善 | +3.5% | グローバル | 長期(4年以上) |
| デジタルヘルス給付における測定可能なROIへの雇用主需要の増大 | +2.1% | 北米、欧州への拡大を伴う | 短期(2年以内) |
| 医療機器としてのソフトウェア、処方デジタルセラピューティクスの利用・報告システム、およびデジタルメンタルヘルス機器フレームワークの規制正常化 | +2.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大がスケーラブルな介入プラットフォームを求める
デジタルセラピューティクス市場は、従来の対面サポートを超えたスケーラブルなケアモデルを必要とする慢性疾患の有病率の増加により急速に成長しています。糖尿病は、その大きなケア負担測定可能な成果、および支払者がデジタル介入を服薬アドヒアランス、糖化ヘモグロビン値、入院リスクと結びつける能力から、引き続き重要な注目領域となっています。クリーブランドクリニックによるツイン・プレシジョン・トリートメントプラットフォームに関する調査結果は、2型糖尿病における薬物使用削減の可能性を示し、ソフトウェア主導の心代謝ケアの根拠を強化しました。このアプローチは現在、肥満、高血圧、心血管リスク管理にも拡大しており、デジタルプログラムが薬物療法やコーチングと統合されてアドヒアランスとケアの継続性を高めています。
AIによるパーソナライゼーションが臨床パフォーマンスの基準を引き上げる
静的なコンテンツでは多様な患者プロファイルへの関与や成果の効果的な改善が困難なため、パーソナライゼーションはデジタルセラピューティクス市場において重要な要素となっています。2025年の試験では、AI駆動の音声コーチ「ルーメン」が人間のコーチングに匹敵する結果で問題解決療法を提供することに成功したことが強調されました。[1] 別の研究では、うつ病および不安症状への介入をパーソナライズする強化学習の利点が強調され、非パーソナライズアプローチと比較して有意な改善が示されました。購買者は臨床反応を高めケアコストを削減するAI駆動ソリューションをますます優先しています。患者固有の適応を提供するベンダーは、脱落率が依然として課題となっているメンタルヘルスや慢性疾患プログラムにおいて、特に保険適用の議論において有利な立場にあります。このトレンドは市場全体のパフォーマンス基準を引き上げています。
医療機器としてのソフトウェアの規制正常化が機関アクセス経路を創出
規制の進展がデジタルセラピューティクス市場に対してより強固な商業的基盤を提供しています。FDAのデジタルヘルス・センター・オブ・エクセレンスは、CMS(メディケア・メディケイドサービスセンター)およびCMMI(医療革新センター)と連携し、2026年1月にTEMPOパイロットを開始し、デジタル機器へのアクセスと患者成果測定を結びつけました。米国では、2025年の処方デジタルセラピューティクスへのアクセス法が、処方デジタルセラピューティクスに対する専用のメディケアパートB給付の確立を目指し、不均一な価格設定への依存を低減しようとしています。ドイツのデジタル健康アプリ承認制度は2025年に695,000件の有効化処方を報告し、累積償還コストは4億ユーロ(4億3,200万米ドル)に達しました。2026年からドイツは、デジタル健康アプリ承認制度の償還価格の少なくとも20%を測定可能な成果に連動させることを義務付け、エビデンス基準を引き上げ、実世界のレポーティングを重視しています。[2] 日本、オーストラリア、韓国における同様のフレームワークも、デジタルセラピューティクスの機関的経路をさらに安定化させています。
成果連動型契約による支払者採用の加速
コスト削減のエビデンスが選択的な契約締結を促進するにつれ、支払者はデジタルセラピューティクスをますます採用しています。ある研究では、不眠症向けデジタル認知行動療法プラットフォームであるSleepioRxが、患者1人当たりの初年度総医療費を2,083米ドル削減し、薬局支出が46%減少したことが示されました。また2026年の別の研究では、デジタルを活用したアクセスにより、雇用主負担の行動健康プログラムにおけるコスト削減と効率改善が強調されました。[3] フィー・ォー・サービスモデルは、機関購買者が測定可能な利用状況と成果に連動した契約を好むため、急速に成長しています。保険適用は依然として選択的ですが、支払者は既存の管理システムと整合している場合、高コストの慢性疾患プログラムを支援する意欲が高まっています。この変化は市場を価値に基づくケア構造へと近づけています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルセラピューティクスに対する不均一な償還適用範囲と標準化された国家価格設定の欠如 | -2.8% | 北米、および国レベルの断片的なフレームワークの影響を受ける欧州 | 中期(2〜4年) |
| 小規模開発者にとって障壁となる高い臨床エビデンス生成コスト | -1.6% | グローバル、北米と欧州で最も深刻 | 長期(4年以上) |
| 実世界の有効性を損なう患者の継続率の低さとエンゲージメントの低下 | -2.1% | グローバル | 長期(4年以上) |
| 電子カルテ、請求システム、診療管理プラットフォームとの統合上の摩擦 | -1.4% | 北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還の断片化がスケーラブルな商業モデルを制約
デジタルセラピューティクス市場は、支払者、国、ケア環境にわたる断片化した償還フレームワークにより、商業的アクセスが制限されています。米国では、2025年の医師報酬スケジュールがデジタルメンタルヘルス機器に対するGコードを導入しましたが、国家価格設定の不在により、アクセスは契約者レベルの価格設定と地域の請求プロセスに依存しています。処方デジタルセラピューティクスの償還戦略は大きく異なり、政策設計が患者アクセス、プロバイダーの採用、および商業的スケーラビリティにおいて重要な役割を果たしています。これにより、長期的な保険適用タイムラインを管理できる企業と、雇用主直接または自費払いモデルに限定される企業との間に格差が生じています。
エンゲージメントの低下が実世界エビデンス生成を損なう
患者の脱落はデジタルセラピューティクス市場において依然として重大な問題であり、完了率の低さが臨床的影響と広範な保険適用に必要なエビデンス基盤を弱めています。デジタルうつ病介入の平均完了率は44.2%であり、1.8%から94%の範囲にわたっており、設計品質、患者適合性、オンボーディング体験の重要性を浮き彫りにしています。筋骨格系デジタルセラピューティクスにおける実世界での継続率も、有効性が証明されているにもかかわらず依然として低く、使用を持続させるためには患者、臨床医、開発者、医療システムによる協調的な取り組みが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ソフトウェアが収益を牽引し、サービスが成長の構図を塗り替える2026年、ソフトウェアソリューションはデジタルセラピューティクス市場の53.78%を占め、専用ハードウェアを必要としないアプリベースの治療モデルによって牽引されました。このセグメントは、迅速な配布、シームレスなアップデート、配送コストの削減によって成長し、初期および中期段階のプレイヤーにとっての商業的基盤として確立されました。ハードウェアは最小のセグメントにとどまり、主にセンサー、ウェアラブル、またはその他の接続デバイスと統合された補助的な役割を担いました。デジタルセラピューティクス市場におけるソフトウェアの中心的な位置づけは、遠隔モニタリングを必要とせずにモバイルインターフェースが臨床パスウェイに十分なシナリオにおいて特に強化されました。
サービスは2027年から2032年にかけてCAGR 27.10%で成長すると予測されており、ソフトウェアを取り巻くマネージドケア層に対するバイヤーの嗜好の変化を反映しています。医療システム、ペイヤー、および雇用主は、活性化、継続性、および説明責任を高めるために、ケアナビゲーション、コーチング、レポーティング、および導入支援をますます重視しています。この変化は、市場を一度限りのライセンスやアプリサブスクリプションではなく、継続的なプログラム提供へと向かわせています。ソフトウェアは中核的な治療エンジンであり続ける一方、サービスは採用を測定可能な成果へと転換する商業的な層として台頭しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
予防が優位を占め、管理が成長プレミアムを獲得予防は2026年のデジタルセラピューティクス市場の42.25%を占め、糖尿病予防、禁煙、体重管理における強力な採用によって支えられました。これらの分野は、馴染みのある行動変容モデルを持つ予防措置に対する雇用主および健康保険プランの資金提供により、堅固な商業的基盤を確立していました。処方治療と比較した予防の臨床的複雑性の低さにより、大規模な会員プールへの幅広い展開が可能となり、2026年において最大のアプリケーションセグメントとなりました。しかし、成長は現在、積極的な疾患管理へとシフトしています。
管理は2032年までにCAGR 28.56%で成長すると見込まれており、心代謝ケアおよび慢性疾患におけるコスト相殺効果を実証するプログラムへの需要の高まりによって牽引されています。Omada Healthは2026年第1四半期の収益として7,800万 米ドルを報告し、前年同期比42%増、総会員数は102万人を超え、管理重視プラットフォームのスケーラビリティを示しました。治療は厳格な承認および証拠要件のために最小のセグメントにとどまっていますが、ペイヤーが一般的なウェルネスイニシアチブよりもコスト管理プログラムを優先するにつれ、収益構成は管理へとますます傾いています。
適応症別:
糖尿病がェアを維持し、中枢神経系疾患が成長を牽引糖尿病は2026年の適応症レベルのデジタルセラピューティクス市場の29.55%を占め、ソフトウェア主導の治療ケアへの主要な入口としての地位を確固たるものにしました。糖尿病プログラムは、糖化ヘモグロビン値や入院リスクなどの測定可能な成果から恩恵を受け、ペイヤー契約や雇用主購入を促進しています。GLP-1療法の採用はこの地位をさらに強化し、デジタルコーチングとアドヒアランスサポートが心代謝治療パスウェイを補完しています。糖尿病は基盤となる適応症であり続け、隣接する疾患に拡張可能なスケーラビリティと証拠フレームワークを提供しています。
CNS疾患は2032までにCAGR 28.76%で成長すると予測されており、ADHD、うつ病、統合失調症、および関連するメンタルヘルス分野における進歩によって牽引されています。Lumos Labsが2025年12月に成人ADHDに対する処方デジタルセラピューティクスとしてLumosityRxの510(k)認可を取得したことは、この分野における競争的な勢いを示しています。Click TherapeuticsとBoehringer Ingelheimによる2026年4月の5,000万 米ドルのシリーズD投資は、統合失調症の体験的陰性症状に対するCT-155の商業化を目指しており、CNS重視のデジタルセラピューティクスにおける製薬パートナーシップの強化を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
ダイレクト・トゥ・コンシューマーが優位を占めるが、フィー・フォー・サービスが構造的変化を示す2026年、ダイレクト・トゥ・コンシューマーモデルはデジタルセラピューティクス市場の60.34%を占め、アプリベースの配布と雇用主スポンサーのウェルネスイニシアチブの広範な採用を反映しています。このモデルは迅速なユーザーアクセスを可能にし、包括的な臨床償還に依存することなくベンダーがスケールアップできるようにしました。直接的なエンゲージメント、現金支払い、または雇用主給付を通じて製品が牽引力を得た市場の初期ダイナミクスと一致していました。DTCは2025年にリードしていましたが、市場は現在、より説明責任のある支払いフレームワークへとシフトしています。
フィー・フォー・サービスは2032年までにCAGR 29.15%で成長すると予測されており、利用率と成果に結びついた契約へのシフトを示しています。機関バイヤーは活性化、アドヒアランス、および臨床使用における説明責任を優先しており、フィー・フォー・サービス契約を従来のサブスクリプションモデルよりも魅力的なものにしています。企業間セグメントは、特にベンダーが雇用主、医療システム、または健康保険プランと協力してホワイトラベルまたはカスタマイズされたケアソリューションを提供する場合において、引き続き重要です。
エンドユーザー別:
患者が量をリードし、プロバイダーが最速の採用を牽引2026年、患者はエンドユーザー構成の34.55%を占め、デジタルセラピューティクス市場における消費者中心の提供の重要な役割を浮き彫りにしました。直接アクセス、モバイル配布、および最小限の参入障壁により、患者は採用の最前線に位置づけられ、特に正式な処方や集中的なプロバイダー監督を必要としないプログラムにおいて顕著でした。一方、プロバイダー主導の利用は、より明確な請求コード、臨床パスウェイ、および標準ケアへの統合によって重要性を増しています。患者は2026年において最大のエンドユーザーセグメントであり続け、プロバイダーは予測期間中により重要な役割を果たすと期待されています。
プロバイダーは2027年から2032年にかけてCAGR 27.44%で成長すると予測されており、より明確な償還パスウェイと臨床医が処方するデジタルソリューションへのシフトによって支えられています。2025年の研究では、医師がデジタルセラピューティクスを補完的なツールとして依然として捉えている一方で、より明確な償還経路とともに、マルチモーダルケアおよびガイドラインに連動した診療への統合が進んでいることが強調されました。ペイヤーおよび雇用主も、測定可能な成果、契約構造、および医療費への影響に焦点を当てた重要なエンドユーザーとなっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米デジタルセラピューティクス市場
2026年、北米はグローバルデジタルセラピューティクス市場の41.25%を占め、収益面で最大の地域貢献者であり、最も商業的に進んだ市場となりました。このリーダーシップは、FDAの規制フレームワーク、強力な雇用主自己保険基盤、活発なベンチャー支援による開発、およびソフトウェア主導のケアモデルに対する機関の準備態勢から生まれました。2025年の医師報酬スケジュールでは、デジタルメンタルヘルス治療デバイスに対する償還コードが導入され、国家的な価格設定が保留中であるにもかかわらず、正式な請求メカニズムが創設されました。
欧州デジタルセラピューティクス市場
欧州は第2位の地域市場であり続け、ドイツはDiGAモデルによってリードしており、これはデジタルセラピューティクスに対する最も体系化された国家償還パスウェイです。2025年、DiGAプログラムは69万5,000件の有効化された処方を記録し、1億7,100万ユーロ(1億8,400万 米ドル)のコストで、前年同期比64%の成長を反映しました。2026年1月から、ドイツはDiGA償還価格の少なくとも20%を測定された成果に結びつけることを義務付け、堅牢なリアルワールドデータシステムを持つプラットフォームを優遇しています。英国、フランス、イタリア、スペインを含む他の欧州諸国は段階的に進展しており、GAIAとDaiichi Sankyo Europeのようなパートナーシップは、より広範な商業化のためのドイツのパスウェイの活用を示しています。
アジア太平洋デジタルセラピューティクス市場
アジア太平洋地域はデジタルセラピューティクス市場において最も急成長している地域であり、2027年から2032年にかけてCAGR 27.60%が予測されています。成長は、慢性疾患の有病率の上昇、デジタルヘルスインフラの拡大、および日本、韓国、オーストラリアにおける医療機器としてのソフトウェアの正式なパスウェイによって牽引されています。2025年までに、韓国は不眠症治療Somzzを含む14のデジタルセラピューティクス製品を承認し、規制の進展を示しました。日本のPMDAフレームワークおよびオーストラリアのTGAパスウェイは、特にメンタルヘルスおよび糖尿病ケアにおいて、体系化された承認および償還プロセスを推進しています。
競合環境
市場集中度
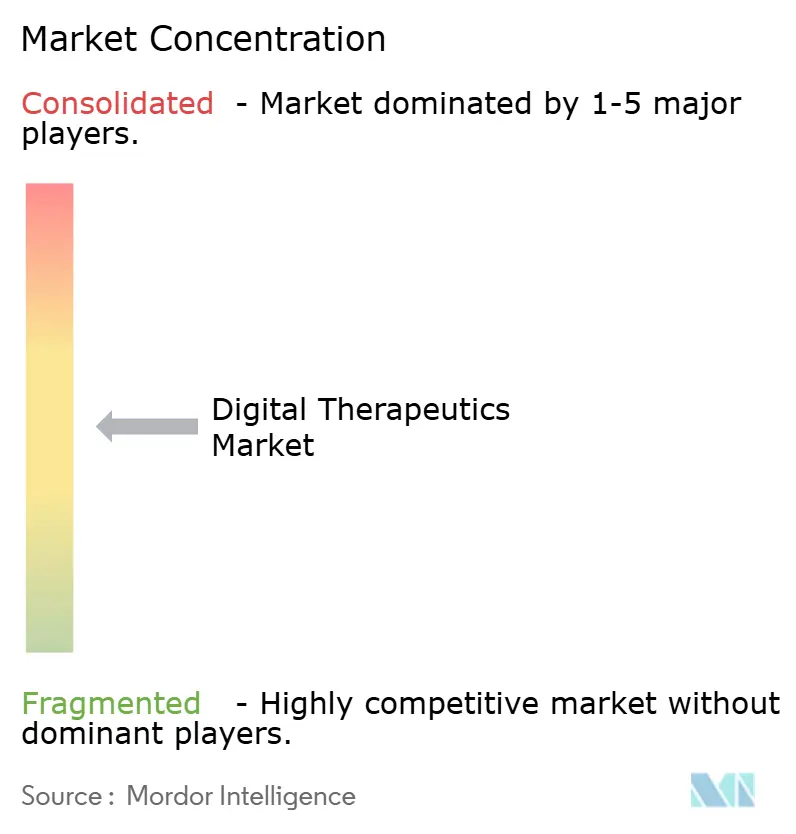
グローバルレベルでは、デジタルセラピューティクス市場は中程度の集中度を示しています。しかし、競争は特定のクラスター、特に心代謝ケア、CNS疾患、および筋骨格系サポートにおいて激化しています。単一のベンダーが市場を支配しているわけではありません。代わりに、競争力は証拠の質、償還との整合性、規制への準備態勢、およびペイヤーまたはプロバイダーのワークフローとのシームレスな統合などの要因に依存しています。2025年から2026年にかけて、統合のペースが加速しました。
消化器疾患や呼吸器疾患、および多疾患併存ケアなどの分野には未開拓の機会が残っています。これらの領域では証拠が蓄積されつつありますが、いまだ支配的な地位を確立したベンダーはいません。ADHDおよび認知ケアにおいて、2025年12月のLumosityRxのFDA認可は、成功がブランド認知よりも臨床的検証にますます依存する空間への参入を示しました。AIによるパーソナライゼーションは標準的な期待となりつつあり、RCT証拠はジェネリックなものよりも適応型介入を支持するようになっています。Omada Healthの2026年2月の「Omada for Cholesterol」の立ち上げは、単一の疾患に限定するのではなく、心代謝疾患全体への水平展開に焦点を当てた戦略的なシフトを示しました。
製薬会社とデジタルセラピューティクス開発者との協力関係は勢いを増しており、臨床証拠、商業化の取り組み、および対象患者集団を結びつけています。注目すべき例は、統合失調症ケアにおけるCT-155に関するClick TherapeuticsとBoehringer Ingelheimの5,000万 米ドルのパートナーシップです。規制コンプライアンスは重要な競争優位性であり続けており、確立されたFDA SaMDおよび欧州規制能力を持つベンダーは、より低い実行リスクでより迅速に新たな適応症を導入できます。
デジタルセラピューティクス業界リーダー
-
Omada Health, Inc.
-
Teladoc Health, Inc.
-
Noom, Inc.
-
Click Therapeutics, Inc.
-
Kaia Health Software GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルセラピューィクス市場 このレポートでカバーされる企業
- 2Morrow
- Akili
- Better Therapeutics, LLC
- Big Health Ltd
- Biofourmis Inc.
- Canary Health, Inc.
- Click Therapeutics, Inc.
- DarioHealth Corp.
- Huma Therapeutics Limited
- IQVIA
- Kaia Health Software GmbH
- Lark Technologies, Inc.
- Medtronic
- Noom, Inc.
- Omada Health
- Otsuka
- Resmed
- Teladoc Health
- Virta Health Corp.
- Welldoc, Inc.
最近の産業開発事情 デジタルセラピューィクス市場
- 2026年6月:Hims & Hers HealthはEucalyptusの買収を完了し、米国、英国、オーストラリア、カナダ、フランス、ドイツ、アイルランド、スペイン、日本にわたるデジタルヘルスプレゼンスを拡大しました。この戦略的買収により、統合された事業体は9市場にわたるコンパニオンデジタルセラピューティクスプログラムを提供し、2030年の収益目標65億米ドルを支援する立場に置かれます。
- 2026年5月:DarioHealth Corp.はSolera Healthのネットワーク内で高血圧管理プログラムを拡大し、対象市場を50万人以上の適格者に倍増させ、高圧前症の会員への適用範囲を拡大しました。
- 2026年5月:ResmedとŌURAは、ウェアラブル睡眠健康データをResmedの臨床ケア経路と統合するためにパートナーシップを締結し、消費者データと臨床グレードの睡眠管理をシームレスに接続しました。
- 2026年5月:Signant HealthはAmetris(旧ActiGraph)を買収し、電子臨床転帰評価ソリューションとウェアラブル由来のデジタル指標を組み合わせ、デジタルセラピューティクス臨床試験インフラのギャップに対処しました。
- 2026年4月:Click TherapeuticsとBoehringer Ingelheimは、5,000万米ドルのシリーズD投資と統合失調症向けデジタルセラピューティクスであるCT-155の完全製品権の移転を発表し、2026年最大のデジタルセラピューティクスと製薬のパートナーシップとなりました。
グローバルデジタルセラピューティクス市場レポートの範囲
レポートの範囲として、デジタルセラピューティクス市場とは、医療障害または疾患を予防、管理、または治療するために患者に治療的介入を提供する、エビデンスに基づき臨床的に評価されたソフトウェアプログラムの販売を指します。デジタルセラピューティクスは、従来の薬物療法や治療と独立して、または組み合わせて使用することができます。この市場には、糖尿病ケア、精神・行動健康、心血管健康、筋骨格系健康などの治療領域をサポートするために使用される製品が含まれます。
デジタルセラピューティクス市場は、タイプ、アプリケーション、適応症、ビジネスモデル、エンドユーザー、および地域によってセグメント化されています。タイプ別では、市場はソフトウェア、ハードウェア、サービスを含みます。アプリケーション別では、市場は予防、管理、治療にセグメント化されています。適応症別では、市場は糖尿病、肥満、消化器疾患、心血管疾患、中枢神経系疾患、呼吸器疾患、禁煙、およびその他の適応症に分類されています。ビジネスモデル別では、市場はダイレクト・トゥ・コンシューマー、企業間取引、フィー・フォー・サービスにセグメント化されています。エンドユーザー別では、市場は患者、プロバイダー、支払者、雇用主にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ソフトウェア |
| ハードウェア |
| サービス |
| 予防 |
| 管理 |
| 治療 |
| 糖尿病 |
| 肥満 |
| 消化器疾患 |
| 心血管疾患 |
| 中枢神経系疾患 |
| 呼吸器疾患 |
| 禁煙 |
| その他の適応症 |
| ダイレクト・トゥ・コンシューマー |
| 企業間取引 |
| フィー・フォー・サービス |
| 患者 |
| プロバイダー |
| 支払者 |
| 雇用主 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| アプリケーション別 | 予防 | |
| 管理 | ||
| 治療 | ||
| 適応症別 | 糖尿病 | |
| 肥満 | ||
| 消化器疾患 | ||
| 心血管疾患 | ||
| 中枢神経系疾患 | ||
| 呼吸器疾患 | ||
| 禁煙 | ||
| その他の適応症 | ||
| ビジネスモデル別 | ダイレクト・トゥ・コンシューマー | |
| 企業間取引 | ||
| フィー・フォー・サービス | ||
| エンドユーザー別 | 患者 | |
| プロバイダー | ||
| 支払者 | ||
| 雇用主 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
デジタルセラピューティクスの2032年の見通しはどうですか?
デジタルセラピューティクス市場は、2027年の160.07 ビリオン 米ドルから2032年までに479.6 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 24.45%で成長します。
デジタルセラピューティクスにおいて収益をリードするタイプセグメントはどれですか?
ソフトウェアは2026年に53.78%のシェアで市場をリードし、サービスは2032年までにCAGR 27.10%でより速く成長すると見込まれています。
デジタルセラピューティクスソリューションにおいて現在最大の疾患領域はどれですか?
糖尿病は2026年において29.55%のシェアで最大の適応症であり、心代謝ケアにおける強力な商業的利用と測定可能な成果追跡によって支えられています。
中枢神経系がデジタルセラピューティクス採用においてより急成長している領域となっている理由は何ですか?
CNS疾患は、より強力な製品パイプライン、より多くの規制活動、およびADHD、うつ病、統合失調症ケアにおける深い需要により、2032年までにCAGR 28.76%で成長すると予測されています。
デジタルセラピューティクスにおいて現在最も強い地位を持つ地域はどこですか?
北米は、より強固な規制構造、より深い雇用主採用、およびより進んだ償還実験により、2026年に41.25%のシェアでリードしました。
デジタルセラピューティクス企業にとって最大の運営上の課題は何ですか?
償還の断片化と患者の継続率の低さが主な運営上の障壁であり、引用されたレビューではデジタルうつ病介入の平均完了率が44.2%であることが示されています。