
ペプチド治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
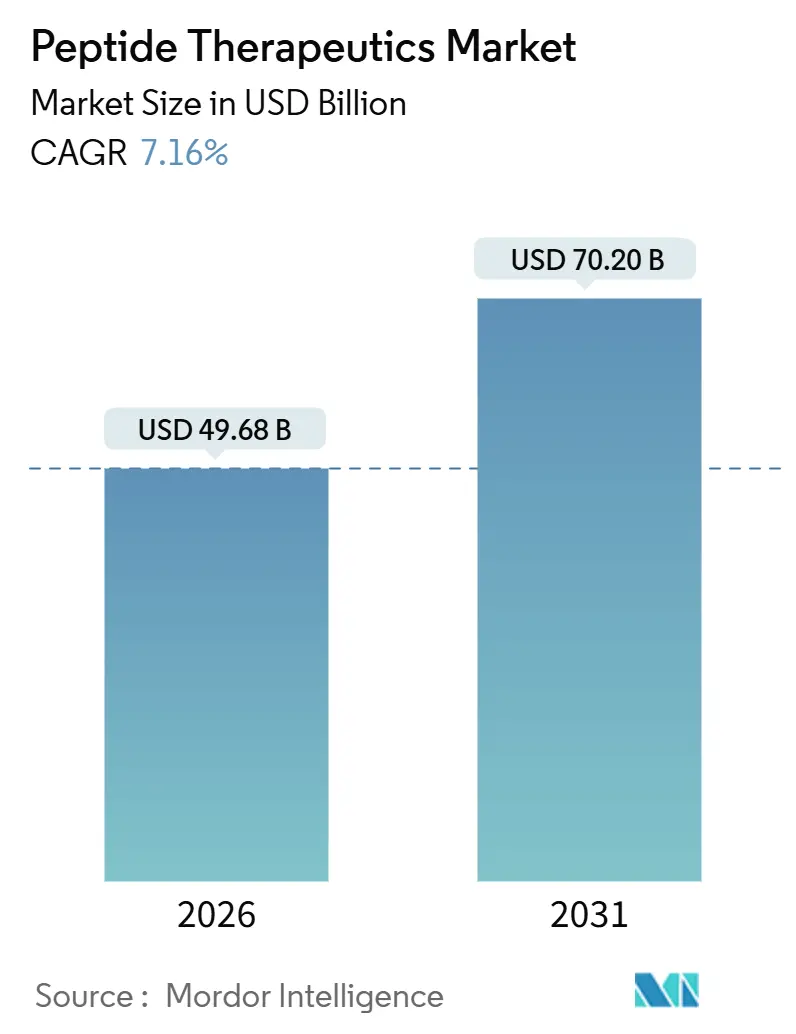
| 市場規模 (2026) | 49.68 十億米ドル |
| 市場規模 (2031) | 70.20 十億米ドル |
| 成長率 (2026 - 2031) | 7.16 % |
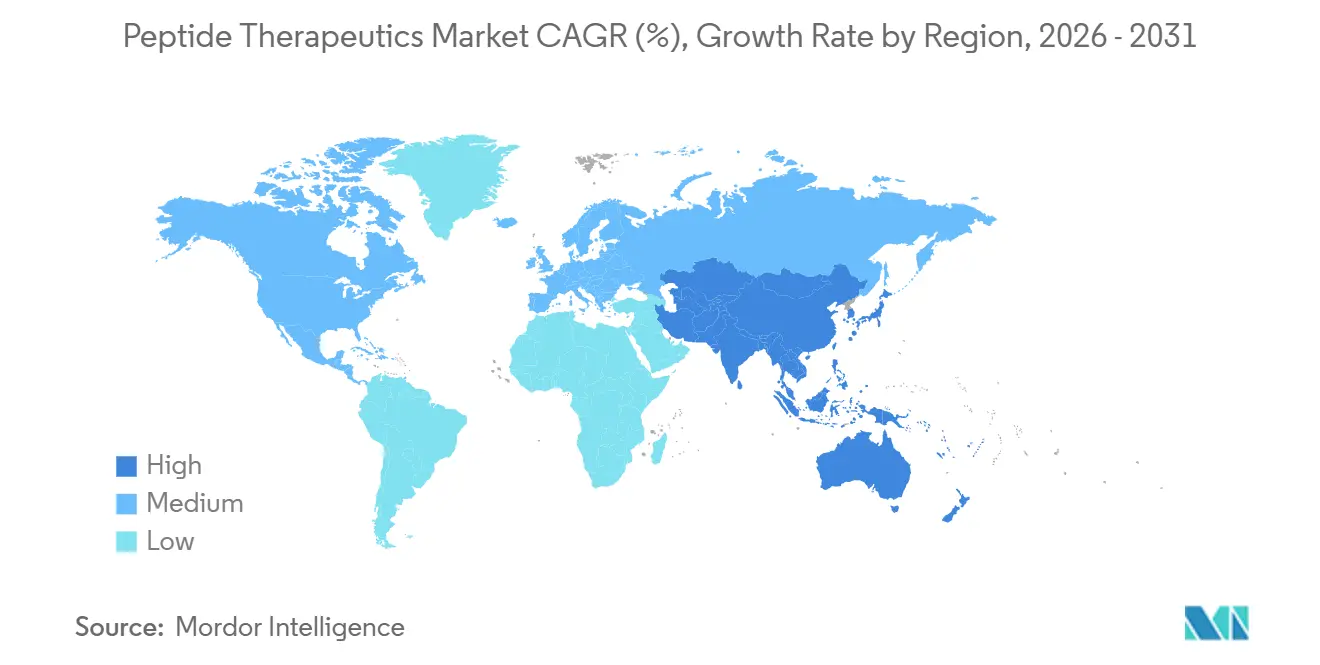
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
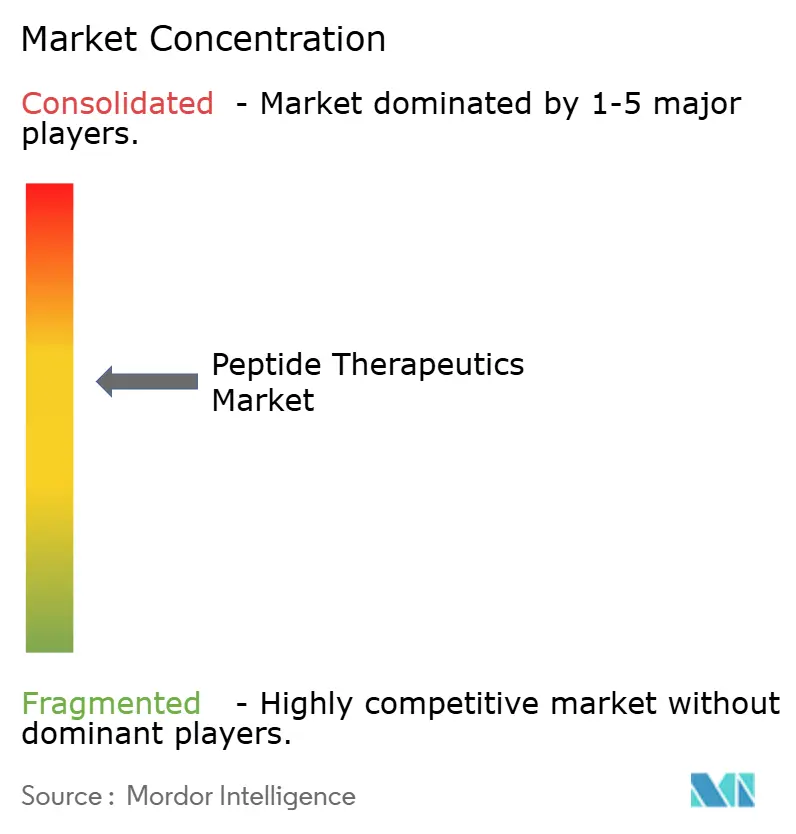
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペプチド治療薬市場分析
ペプチド治療薬市場規模は2026年に496億8,000万USDと推定され、予測期間(2026年~2031年)において年平均成長率7.16%で成長し、2031年までに702億USDに達すると予測されています。
GLP-1受容体アゴニスト、多重アゴニストペプチド、およびAI支援による創薬の進歩により、ペプチドはポスト生物製剤医薬品パイプラインにおけるコア成長エンジンとして再定義されています。Novo Nordisk、Roche、Novartisによる数十億ドル規模の取引に代表される大手製薬企業の資金投入が臨床応用を加速させる一方、米国および欧州における製造拠点の国内回帰インセンティブが生産体制を再編しています。組換え発現、連続フローSPPS、およびハイブリッド合成プラットフォームが長鎖配列の製造原価を低下させており、希少疾患向けの規制上の優先審査経路が市場投入までの期間を短縮しています。同時に、より厳格な不純物ガイドラインおよび特殊樹脂の供給ボトルネックが品質管理コストを高水準に維持し、ブランド製剤の価格プレミアムを持続させています。
主要レポートのポイント
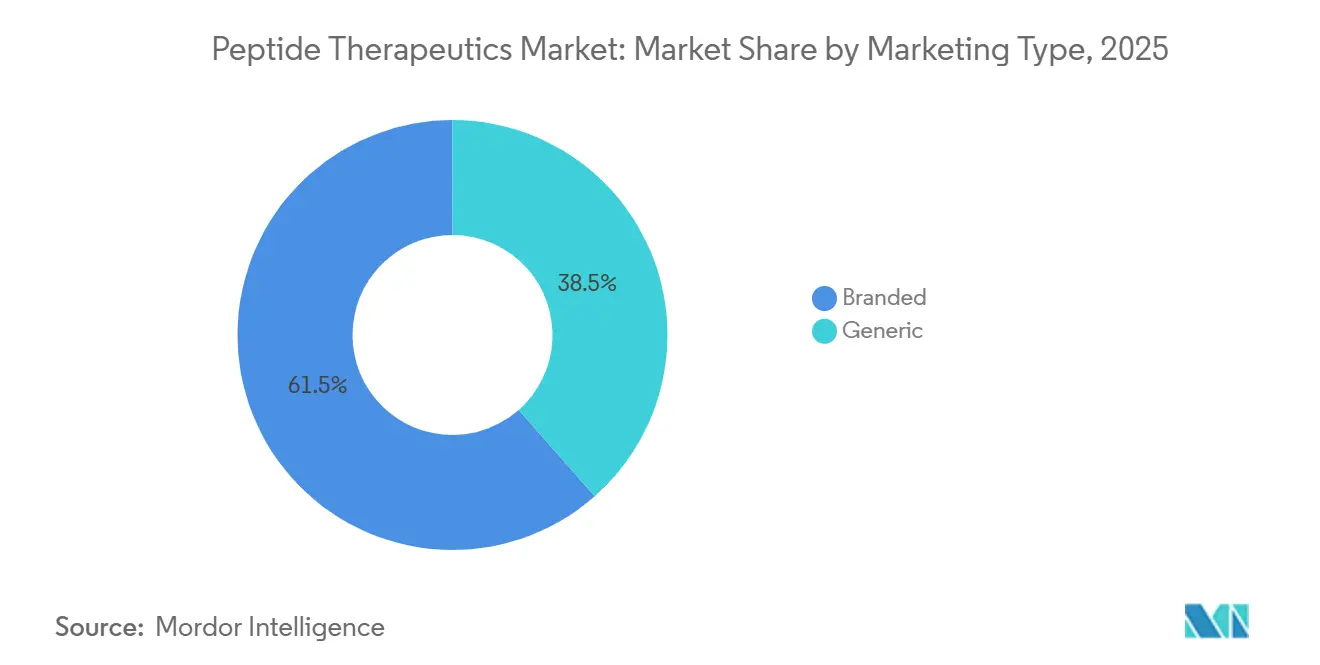
- マーケティングタイプ別では、ブランドペプチドが2025年のペプチド治療薬市場シェアの61.55%を占め、ジェネリックペプチドは2031年にかけて年平均成長率8.25%で拡大しています。
- 適応症別では、腫瘍学が2025年に35.53%の収益シェアでトップを占め、消化器疾患は2031年にかけて年平均成長率11.85%で拡大する見通しです。
- 投与経路別では、非経口製品が2025年の投与量の80.63%を占め、経口製剤は2031年にかけて年平均成長率12.87%のペースで成長しています。
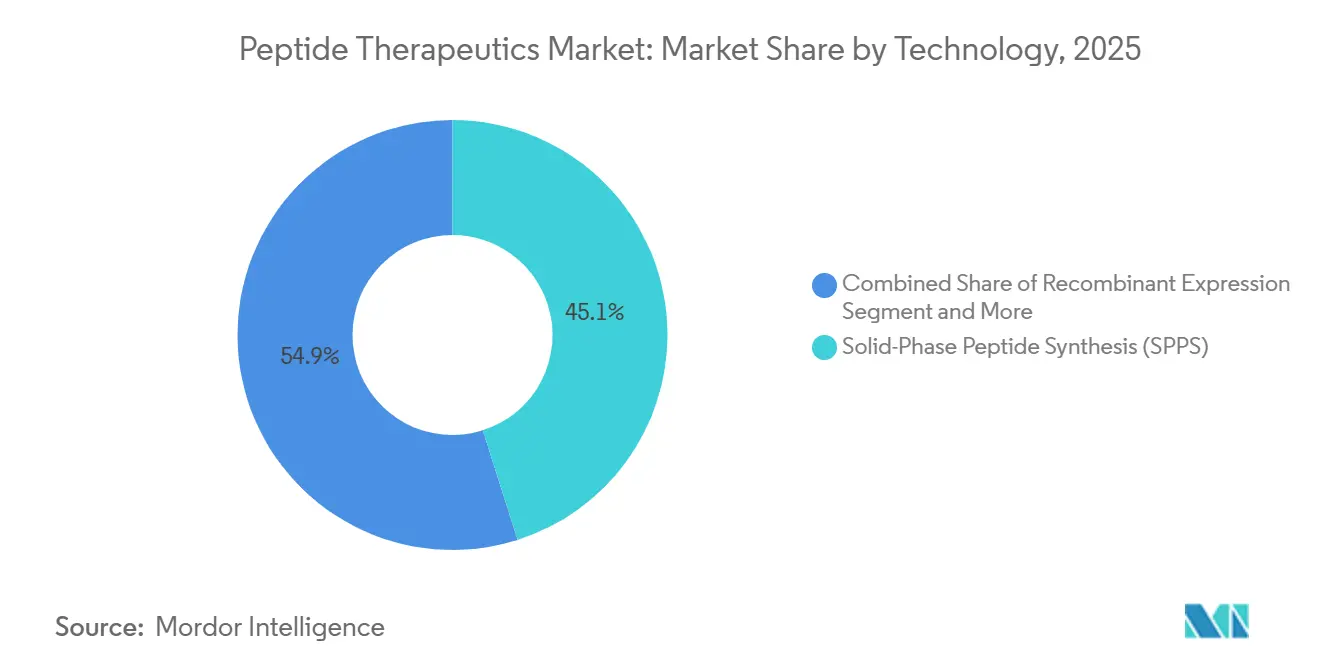
- 技術別では、固相ペプチド合成が2025年のペプチド治療薬市場規模の45.13%を占め、組換え発現は2031年にかけて年平均成長率13.7%で増加しています。
- エンドユーザー別では、病院・クリニックが2025年に42.24%のシェアを占め、製薬・バイオテク企業は2031年にかけて年平均成長率12.51%で成長しています。
- 地域別では、北米が2025年の世界収益の38.34%を占めましたが、アジア太平洋地域は2031年にかけて年平均成長率12.81%でトップの成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| がんおよび代謝性疾患の有病率の上昇 | +1.8% | 世界的、北米および欧州で最高の発生率 | 長期(4年以上) |
| GLP-1および多重アゴニストパイプラインへの大手製薬企業の資金急増 | +2.1% | 世界的、北米および欧州の研究開発拠点に集中 | 中期(2〜4年) |
| 固相およびハイブリッド合成プラットフォームの成熟 | +1.2% | 北米および欧州の製造クラスターがアジア太平洋地域へ拡大 | 中期(2〜4年) |
| 希少疾患ペプチドに対する規制上の優先審査経路 | +0.9% | 北米および欧州、アジア太平洋地域でも新興 | 短期(2年以下) |
| AIを活用した環状マクロペプチド創薬の成長 | +0.7% | 世界的、北米および日本のイノベーションセンターが主導 | 長期(4年以上) |
| 米国・EUにおけるペプチドCMOの関税主導型国内回帰 | +0.5% | 北米および欧州、アジア太平洋地域への間接的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
がんおよび代謝性疾患の有病率の上昇
腫瘍学と代謝性疾患は治療ツールボックスをますます共有するようになっており、ペプチド受容体放射性核種療法およびGLP-1アゴニストが両分野にわたって疾患修飾の可能性を示しています。バース症候群に対するエラミプレチドのFDA承認およびPRRTの継続的な拡大は、小分子薬が特異性を欠く希少がんにおけるペプチドの有効性を実証しています[1]。チルゼパチドなどのデュアルアゴニストはHbA1cを最大2.59%低下させ、第3相患者の88%で体重減少をもたらし、ペプチドを2型糖尿病の第一選択薬へと前進させています。計算生物学は創薬の対象領域を広げており、2025年のペプチドプレディクターアルゴリズムはインクレチン軸を超えた抗肥満ペプチドBRPを発見しました。ペプチドは現在、世界の第2相・第3相パイプラインの18%を占めており、Novo NordiskのCagriSemat用いたREDEFINE 1の結果は、心臓代謝疾患における多因子リスク低減をさらに裏付けています。これらの臨床的成果は、研究開発予算を小分子薬から転換させ、ペプチド治療薬市場の長期需要を押し上げています。
GLP-1および多重アゴニストパイプラインへの大手製薬企業の資金急増
記録的な取引規模は、製薬大手がペプチドを特許切れリスクに対する防衛資産として位置付けていることを示しています。Zealand PharmaとRocheによる16億5,000万USDの前払い取引は、ペトレリンチドを同社の2024年売上の12倍の価値で評価しています。Novo NordiskによるTransCon セマグルチドへの2億8,500万USD規模のパートナーシップは、フォーミュラリー優先が期待される月1回投与レジメンへの対価を支払うイノベーターの姿勢を示しています。PeptiDreamとNovartisによる放射性リガンドコンジュゲート向け1億8,000万USDの契約は、初期の創薬プラットフォームが後期段階の倍率で評価される時代の到来を証明しました。ペプチド・RNAiコンジュゲートに向けたGenentechとの10億USDの契約を含む初期段階のコラボレーションは、開発の全段階にわたって資本が流入していることを示しています。買収タイムラインが短縮されるにつれ、検証済みのペプチドライブラリを持つ小規模バイオテク企業は迅速にプレミアム評価を達成できるようになっており、このパターンはペプチド治療薬市場の持続的な拡大を支えています。
固相およびハイブリッド合成プラットフォームの成熟
連続フローSPPSおよびハイブリッド液相経路の業界採用により、プロセス質量強度が最大50%削減され、よりクリーンな製造に対する投資家および規制当局の期待に応えています。酵素合成は保護基を排除しますが、短鎖配列に限定されたままであり、一方でハイブリッドSPPS-LPPSおよびフローリアクターはすでにLonzaおよびBachehのサイトで50アミノ酸を超えるペプチドに対応しています。2024年に公表されたFDAのガイダンスはペプチドAPIの連続製造を正式に認め、先進的リアクターへのCDMO投資を加速させています。最適化されたSPPSがHikmaのリラグルチドAPI原価をイノベータープロセス比で35%削減したことから、ジェネリックプレーヤーが最も恩恵を受けています[3]。これらの効率化により、ペプチド治療薬市場においてマージンを損なうことなく競争力のある価格設定が可能になっています。
希少疾患ペプチドに対する規制上の優先審査経路
米国、欧州、および日本における加速承認プログラムが、希少疾患ペプチド療法のタイムラインを短縮しています。FDAは2024年に47件のペプチド候補薬に希少疾病用医薬品指定を付与しており、2023年の32件から増加しており、米国患者数20万人未満の疾患への関心の高まりを示しています。エラミプレチドが約300人の患者を対象とする超希少疾患であるバース症候群の治療薬として承認され、支払者が年間治療費50万USD超を受け入れたことで商業的実行可能性が実証されました。欧州では、欧州医薬品庁のPRIMEスキームが2024年に12件のペプチドプログラムを優先審査し、第3相試験の期間を約9か月短縮しました。日本の医薬品医療機器総合機構は2024年に第2相データに基づいて販売承認を認める条件付き経路を導入しており、この経路はすでにPeptiDreamおよびTakedaによって活用されています。これらの制度を総合すると、開発者はより早期に収益を獲得し、プロセス最適化に資金を充て、初回承認取得後により広い適応症を追求することが可能になります。
阻害要因の影響分析*
| 阻害要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| タンパク質分解不安定性および低経口バイオアベイラビリティ | -1.3% | 世界的、経口製剤開発において最も顕著 | 長期(4年以上) |
| 小分子APIと比較した高いcGMP製造コスト | -1.1% | 世界的、高コスト地域で顕著 | 中期(2〜4年) |
| 品質管理支出を増大させる新興の不純物ガイドライン | -0.6% | 欧州、北米、アジア太平洋地域へ波及 | 短期(2年以下) |
| 2025年中頃の特殊樹脂・試薬の不足 | -0.4% | 世界的、北米および欧州のSPPSサイトで深刻 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
タンパク質分解不安定性および低経口バイオアベイラビリティ
ペプチドは本質的に酵素分解を受けやすく、実行可能な経口候補薬は限られた部分集合に限定されます。Novo NordiskのRybelsusはバイオアベイラビリティがわずか1%であり、1mgの注射剤に相当する効果を得るために14mgの用量を必要とします。MycapsaのTPE対応経口オクトレオチドはバイオアベイラビリティ0.9%に達しますが、それでも1日2回の投与が必要です。RaniPillのようなデバイスベースのソリューションは薬剤を腸壁に機械的に注入しますが、製造および患者受容の課題をもたらします。製剤増強剤は開発コストを最大50%増加させ、臨床タイムラインを最大18か月延長します。その結果、経口投与はペプチド治療薬市場において有意義ではあるが限定的な機会にとどまっています。
小分子APIと比較した高いcGMP製造コスト
cGMPペプチドAPI 1kgのコストは小分子同等品の3〜5倍に達することがあり、これは主に製品1kgあたり13,000kgの廃棄物というプロセス質量強度の高さによるものです[2]。欧州医薬品庁の2025年ガイドラインは、長鎖ペプチドに対して0.05%まで不純物プロファイリングを要求するようになり、バッチあたりの品質管理コストが最大10万USDに達します。組換え発現は40アミノ酸を超えるペプチドに対して50%のコスト削減を実現できますが、宿主の折り畳み制約によりその適用性は限られています。2025年のWang樹脂および2-クロロトリチル樹脂の不足により原材料価格が40%上昇し、CDMOマージンをさらに圧迫しています。こうした経済的圧力は広範なジェネリック参入を制限し、ペプチド治療薬業界をプレミアム価格設定を支持できる適応症に限定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
マーケティングタイプ別:
ジェネリックが特許切れを活用2025年のブランドペプチドのペプチド治療薬市場は61.55%のシェアを占めました。ブランドの先発品は、Novo NordiskのTransCon セマグルチドとのコラボレーションやRocheによるペトレリンチド権利の取得など、ライフサイクル戦略によってポジションを守っています。しかしジェネリック製剤は、FDAによるジェネリックリラグルチドの承認およびエキセナチドとデュラグルチド向けのANDAパイプラインに支えられ、2026年から2031年にかけて年平均成長率8.25%で成長すると予測されています。
ジェネリックメーカーは生物学的同等性試験に500〜1,000万USDを要し、SPPSバッチのばらつきが検証を困難にするため、より高い同等性立証の負担に直面しています。しかしBioconやDr. Reddy's Laboratoriesのような企業は組換え発現を活用し、バイオシミラーインスリンを参照ブランドより15〜30%安く価格設定しながら収益性を維持しており、ペプチド治療薬市場のジェネリックサブセグメントにおける勢いを強化しています。
適応症別:
消化器ペプチドが加速腫瘍学はLutatheraなどのPRRT製品を背景に2025年のペプチド治療薬市場シェアの35.53%を維持しましたが、消化器疾患は2031年にかけて年平均成長率11.85%で拡大する見通しです。Takedaによる9億USDのアプラグルチド買収およびZealand Pharmaの進行中のグレパグルチドプログラムは、短腸症候群におけるGLP-2アナログへのスポンサーの強い関心を示しています。
テデュグルチドの2024年売上4億5,000万USDは商業的実行可能性を実証し、炎症性腸疾患向けのデュアルGLP-1/GLP-2候補薬が前進しています。他方、SELLASのガリンペピムット-Sのようなペプチドワクチンが白血病での第3相に到達しており、成長率が緩やかになりながらも腫瘍学のイノベーションの深みを示しています。
投与経路別:
経口投与が普及非経口注射が2025年の投与量の80.63%を占め、確実な体内暴露とほぼ完全なバイオアベイラビリティを確保しています。対照的に、Rybelsusを中心とした経口製剤は年平均成長率12.87%で成長しており、より高いミリグラム要件にもかかわらず注射不要の投与への患者の好みが示されています。
SNAC吸収促進剤技術やRaniPillのようなデバイスアプローチへのライセンス需要は関心の広がりを示していますが、特定の物理化学的プロファイルを持つペプチドまたは機械的投与ソリューションのみが経口実行可能性の閾値を超えることができます。この二重性はペプチド治療薬市場においてイノベーションのホットスポットとして持続するでしょう。
技術別:
組換え発現がスケールアップ固相ペプチド合成は2025年のペプチド治療薬市場規模の45.13%を占めたが、組換え発現は13.7%のCAGRで進展しており、長鎖配列における製造原価が30〜50%低下していることを反映している。大腸菌およびPichia pastorisが依然として主要な宿主であり、翻訳後修飾を必要とするペプチドにはCHOシステムが対応している。
連続フロー固相ペプチド合成(SPPS)およびハイブリッド液相ペプチド合成(LPPS)-SPPS プロセスにより廃棄物が40〜50%削減されるが、設備投資の大きさから採用は主要CDMOに集中している。酵素合成は有望であるが、酵素特異性の限界により依然として商業化前の段階にある。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
イノベーターが初期開発を内製化病院・クリニックが2025年収益の42.24%を占め、専門家による投与を必要とする注射製品に支えられています。製薬・バイオテク企業は年平均成長率12.51%で最も急成長しているエンドユーザーであり、NovartisやEli Lillyのような企業がリード最適化サイクルを短縮するために社内ペプチド化学を強化しています。
学術機関はPepMimicアルゴリズムのようなAIツールから恩恵を受け、創薬の障壁が下がることで大学発スタートアップが生まれ、候補薬をライセンスまたは自社開発する可能性があり、ペプチド治療薬業界内のステークホルダー基盤を広げています。
地域分析
北米ペプチド治療薬市場
北米は2025年に38.34%の市場シェアを占め、FDAのファストトラック指定と25%の製造税額控除が追い風となり、LonzaのポーツマスにおけるUSD 475 ミリオン規模の工場およびBachemのビスタにおけるUSD 190 ミリオン規模の施設を支援した。米国は年間治療費USD 10,000超に対する支払者の許容度を背景に、地域売上高の約70%を占めている。カナダとメキシコは一桁台中盤の貢献を加えており、メキシコは米国需要を対象としたAPI生産のニアショアリング拠点としての役割を担っている。
アジア太平洋ペプチド治療薬市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに12.81%のCAGRを記録している。中国の迅速化された承認経路により国内GLP-1バイオシミラーの上市が実現し、WuXi Biologicsは2024年に発酵能力を5,000リットル拡大した。インドのBioconおよびDr. Reddy's Laboratoriesは組換え発現術を活用し、欧州および東南アジア向けにインスリンアナログを販売している。一方、日本のPeptiDreamはトリリオン規模のペプチドライブラリーにより地域のイノベーションを支えている。韓国とオーストラリアは新興のCDMOおよび償還機会を提供している。
欧州ペプチド治療薬市場
欧州の成長は、EMAの2025年不純物ガイドラインによって抑制されており、同ガイドラインはバッチあたりのQCコストをUSD 100,000まで引き上げた。ドイツはPolyPeptideのUSD 150 ミリオン規模の拡張を通じて地域生産をリードしているが、労働コストおよびエネルギーコストはアジア太平洋地域と比較して20〜30%高い水準にある。2024年には12のペプチドプログラムに対してPRIME指定が付与され欧州での開発期間が短縮されたが、メーカーはコンプライアンス費用の増加を負担しており、地域のCAGRを抑制している。
規制環境
ペプチド治療薬に関する規制要件は、主要市場全体でCMC管理、不純物の特性評価、臨床薬理学に関する期待事項について厳格化が進んでいる。欧州連合では、欧州医薬品庁(EMA)の合成ペプチドの開発および製造に関するガイドラインが2026年6月1日に発効した。これにより、製造、特性評価、規格、分析管理について、ペプチド関連不純物の報告、同定、適格性確認の閾値を含め、より明確な期待事項が定められている。
米国では、FDAはペプチド医薬品の臨床薬理学的考慮事項に関するガイダンスを通じてペプチド特有の開発期待事項を維持しており、ペプチド原薬のコンパウンディングに対する監督は依然として活発な議題となっている。FDAは2026年7月23日から24日にかけて薬局コンパウンディング諮問委員会の会合を予定しており、7種類のペプチド原薬について503Aリストへの収載可能性を評価する。これは、コンパウンディングによる供給と承認済みペプチド医薬品経路の間の明確な規制上の位置づけの重要性を強調するものである。
競争環境
Eli Lilly、Bristol-Myers Squibb Companyなどの大手先発品メーカーが2025年の世界収益の相当割合を支配しており、中程度の集中度を示しています。先発品メーカーは次世代製剤でフランチャイズ寿命を延ばしており、Novo NordiskのTransCon セマグルチドおよびRocheによるペトレリンチド取得がその証拠です。Lonza、Bachem、PolyPeptide、Cambrexを含むCDMOはそれぞれ一桁中程度のシェアを持ち、国内回帰需要に対応するために北米および欧州の能力構築を競っています。
AI主導のプラットフォームは破壊的な力です。PeptiDreamのPDPSはNovartisから1億8,000万USD、Genentechから4,000万USDの前払いを確保し、創薬エンジンが臨床的概念実証前に収益化できることを示しました。HikmaやBioconのようなジェネリック挑戦者は、ブランド価格を最大30%下回るバイオシミラーペプチドの上市によってシェアを獲得しています。組換え発現および連続フローSPPSにおける技術的リーダーシップが、スケールを有するCDMOと小規模プレーヤーの差を広げる可能性があります。
ホワイトスペースの機会としては、インクレチン以外の経口ペプチド、中枢神経系透過性を持つ細胞透過性配列、および遺伝子サイレンシングのためのペプチド・オリゴヌクレオチドコンジュゲートが挙げられます。2025年10月のPepMimicの論文は8%のナノモル命中率を示しており、計算ツールが低コストで大規模な独自ライブラリを複製または凌駕できることを示し、歴史的な競争上の堀を浸食しペプチド治療薬市場の競争を激化させています。
ペプチド治療薬業界のリーダー企業
-
Eli Lilly and Company
-
Amgen Inc.
-
Bristol-Myers Squibb Company
-
AstraZeneca PLC
-
GSK plc
- 注:主要企業の掲載順は順位を示すものではありません。
ペプチド治療薬市場 このレポートでカバーされる企業
- AmbioPharm Inc.
- Amgen
- AstraZeneca
- Bachem Holding
- Bristol-Myers Squibb
- Cambrex Corp.
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Ever Neuro Pharma
- Ferring Pharmaceuticals
- GlaxoSmithKline
- Ipsen
- Lonza Group
- Novartis
- Novo Nordisk
- PeptiDream Inc.
- Pfizer
- PolyPeptide Group AG
- Sanofi
- SELLAS Life Sciences Group
- Takeda Pharmaceuticals
- Teva Pharmaceutical Inds. Ltd.
- Zealand Pharma
市場機会と将来展望
CDMOおよび原薬の生産能力拡大は、地域を問わず重要な空白領域となっており、特にGLP-1やより長く複雑な配列といった高需要ペプチドカテゴリーへの需要集中が、SPPSのスループット、精製、リリース試験への圧力を高めている。2026年の発表では複数地域での増設が確認されており、AmbioPharmはノースオーガスタ(サウスカロライナ州)で68,000平方フィートの拡張(2026年3月)を実施し、柔軟なSPPS、LPPS、ハイブリッド合成に対応する。Lupin Manufacturing Solutionsはインドのダバサでの拡張(2026年3月)によりペプチドビルディングブロックとCRDMO能力を拡大し、Space Peptides(泰州)は年間SPPS容量を70,000リットル超、年間生産量を30トン超に引き上げるための出資(2026年4月)を承認した。より大規模で長期的な投資もパイプラインと供給の連携を強化しており、Eli Lillyはアラバマ州ハンツビルで60億米ドルの原薬施設を発表(2025年12月)し、CordenPharmaはスイスのムッテンツで5,000リットルを超えるSPPS反応器容量を備えた5億ユーロ超のグリーンフィールドペプチド施設プログラムを開始した(2025年3月)。
フォローオン製品およびライフサイクル戦略は、505(j)および505(b)(2)経路における分析上の差別化、不純物管理、比較可能性パッケージに関する機会を広げており、ペプチド特有の免疫原性および不純物適格性確認は依然として関門となっている。FDA-CDER-2026-0083は、フォローオン製品のペプチド関連不純物の適格性確認限度を定めるFDAの研究活動であり、免疫原性に関連した不純物閾値への注目の高まりを示しており、高度な特性評価、直交分析、強固な管理戦略への需要を促している。またこれは、後期開発から商業供給への引き渡しを減らそうとするスポンサーの要望に応え、統合サービスモデル(原薬、分析開発、場合によっては隣接モダリティ)を後押ししている。
最近の産業開発事情 ペプチド治療薬市場
- 2026年6月:Hanmi PharmaceuticalはEli Lilly and Companyとの独占的ライセンス契約を発表した。これは韓国を除く世界において、sonefpeglutide(長時間作用型GLP-2アナログ)の開発、製造、商業化を対象とする。この契約により、大手製薬企業が、投与の便宜性と製造拡張性が普及の鍵となる消化器領域において、差別化された長時間作用型ペプチド資産へのアクセスを強化する。
- 2025年12月:Eli Lillyは、アラバマ州ハンツビルに新たな原薬製造施設を建設するための60億米ドルの投資を発表した。本プロジェクトは、生産の国内回帰と供給の強靭性を優先する方針に合致し、高需要治療領域向けのペプチドおよび関連原薬の生産能力拡大を支える。
- 2024年7月:米国連邦官報は、規制対象医薬品の開発および製造上の考慮事項を形成するFDAプログラム活動に関連する2024年の告示を発表した。ペプチド開発者および製造業者にとって、このような連邦の措置は、コンプライアンス計画、文書化、ライフサイクル管理戦略に影響を与える規制期待事項の継続的な現代化を強調するものである。
ペプチド治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本資料におけるペプチド治療薬市場は、処方チャネルおよび標準的な医療環境において、疾患の予防・管理・治療を目的として使用されるペプチドベース医薬品から生じる収益を対象としている。市場規模は、ペプチド医薬品の販売および使用状況シグナルに基づき、現行米ドルにてグローバルレベルで追跡される。
調査範囲の除外事項:ペプチド研究ツール、創薬サービス、および実験室または工業目的のみに使用される非治療用ペプチドは除外する。
セグメンテーション概要
- マーケティングタイプ別
- ブランド品
- ジェネリック
- 適応症別
- 腫瘍学
- 代謝性疾患
- 心血管疾患
- 感染症
- 消化器疾患
- 中枢神経系疾患
- 投与経路別
- 非経口
- 経口
- 肺・鼻腔
- 経皮・埋め込み
- 技術別
- 固相ペプチド合成(SPPS)
- 液相ペプチド合成(LPPS)
- ハイブリッド・フロー化学
- 組換え発現
- エンドユーザー別
- 病院・クリニック
- 研究機関
- 製薬・バイオテク企業
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋地域その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、ペプチド医薬品需要に影響を与える患負荷、承認状況、および医療費パターンに関する一貫したファクトベースを構築することから始まる。世界保健機関(WHO)、米国食品医薬品局(FDA)および欧州医薬品庁(EMA)の公開データベース、ClinicalTrials.govなどの臨床試験登録、世界銀行の医療指標、OECDの医療統計などの公開情報を精査し、現実的な需要プールの構築と妥当性確認に活用する。
このファクトベースを市場インプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、規制当局への提出書類、および決算説明会のコメントも参照し、治療薬の採用状況、価格圧力、およびポートフォリオの変化を把握する。並行して、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを活用し、主にタイムライン・所有権の確認および報告された収益エクスポージャーのクロスチェックを行う。記載されているデスクソースは例示であり、データ収集・検証・明確化のためにその他の公開情報も使用される。
一次インタビューおよびサーベイ
一次調査は、処方パタンや市場アクセスのダイナミクスをリアルタイムで把握している関係者、ならびに製造・流通・治療領域に特化した商業チームの専門家を対象に、デスク調査の前提を検証するために実施される。グローバル市場であることから、モデルを最終化する前に地域ごとの採用曲線や価格差異が反映されるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全体でインプットのバランスを取っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):19% | アジア太平洋(APAC):47% |
| 中位層:47% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ(EMEA):29% |
| 中小規模プレイヤー:22% | マネージャー:48% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、疾患有病率、治療対象人口、治療薬ミックス、および地域レベルのアクセス・償還パターンを用いてペプチド医薬品の現実的な需要プールを再構築し、価格・使用量ロジックを用いて米ドルで表現する。合計値の妥当性を確保するため、サンプリングされた製品レベルの収益開示、流通量動向のチャネルチェック、および高採用適応症における平均販売価格(ASP)×数量のスポットチェックなど、選択的なボトムアップ推計との照合を行う。
本市場において重要なインプットには、ペプチド医薬品の承認・適応拡大、臨床パイプラインの進捗・中断率、投与経路ミックス(注射剤対経口剤)、ペプチドAPIの製造能力とアウトソーシング強度、および純実現価格を変動させ得る地域別の価格・入札ダイナミクスが含まれる。ボトムアップの視点にギャップがある場合は、インタビューで検証した保守的な採用レンジを用いて補完し、独立した医療費・治療採用シグナルと照合して整合性を確認する。
予測は主にシナリオ分析によって実施される。承認状況、支払者の行動、および競合タイミングが需要を急速に変化させる可能性があるためである。シナリオは、発売タイミング・採用速度・純価格推移に関するインタビューのコンセンサスを基準として設定され、公表予測のセントラルケースに統合される。
データ検証と更新サイクル
検証は複数の層で実施されるため、モデルがクリーンな出力を生成するだけでは承認されない。アナリストは、治療クラスの成長、地域別医療費の方向性、承認・独占期間終了に伴う既知の変曲点などの独立したシグナルと合計値を比較し、承認前に大きな乖離を調査する。
各主要前提は内部チェック時に再度精査され、数値がパターンから外れている場合や新たな事象が予測軌道を変化させる場合には、回答者に再連絡を行う。レポートは年次で更新され、重要な事象が発生した場合には中間更新を実施し、クライアントが最新の更新済み見解を受け取れるよう最終納品前レビューを行う。
Mordor Intelligenceのペプチド治療薬市場規模算定と他の公表推計との比較
ペプチド治療薬の公表市場規模は、トピック名が同じように見えても、境界と計算ルールが一致していないため、大きく異なる場合がある。差異は通常、治療用ペプチドとして何が含まれるか、ブランド品とジェネリック品の収益の扱い方、および範囲が医薬品収益に厳密に限定されているか接サービスまで拡大されているかによって生じる。
投与経路ミックス、承認タイミング、および純価格動向を追跡することで、Mordor Intelligenceはモデルをペプチド医薬品の測定可能な需要シグナルに結びつけ、緩やかに定義された隣接カテゴリーを通じて合計値を拡大することを避けている。もう一つの乖離要因はタイミングであり、一部の推計では異なる基準年や通貨換算ウィンドウを使用しており、地域全体のアクセス・償還の実態とのクロスチェックなしに発売ランプを適用しているものもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 490.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1,408.60 ビリオン 米ドル(2025年) | より広範な収益境界を使用しており、より幅広いペプチド類似治療薬および関連バイオロジクス製品を取り込む可能性があり、異なる基準年を基準としているため、価格・採用前提がずれている。 |
| 業界出版社B | 466.00 ビリオン 米ドル(2025年) | 基準年の規模算定において、より狭い治療薬・地理的範囲を適用しており、パイプラインのタイミングとアクセス制約が地域レベルのチェックで検証されていない場合、後期段階の発売を過小評価する可能性がある。 |
この表は、乖離の大部分が小さな計算上の差異ではなく、範囲と基準年の選択によって説明されることを示している。市場が明確に定義されたペプチド医薬品収益の範囲内に保たれ、採用・価格シグナルと照合されることで、得られる規模は時間をかけて追跡・更新・説明しやすいものとなる。
レポートで回答される主要な質問
ペプチド治療薬市場は2026年にどのくらいの規模であり、2031年までの予測値はいくらですか?
ペプチド治療薬市場規模は2026年に496億8,000万USDであり、年平均成長率7.16%で2031年までに702億USDに達すると予測されています。
ペプチド治療薬において最も急成長している適応症分野はどれですか?
消化器疾患は2031年にかけて年平均成長率11.85%で成長をリードしており、アプラグルチドやグレパグルチドなどのGLP-2アナログが牽引しています。
組換え発現システムはなぜペプチド製造においてシェアを拡大しているのですか?
組換え発現は40アミノ酸を超えるペプチドに対して製造原価を30〜50%低下させ、10,000リットル規模の発酵に対応しており、従来のSPPSのコスト構造を凌駕しています。
経口ペプチド製剤を制限している主な阻害要因は何ですか?
タンパク質分解および低い固有透過性により経口バイオアベイラビリティが約1%に制限され、高用量またはデバイスベースの投与ソリューションが必要となり、開発コストが増大します。
貿易政策はペプチド製造拠点にどのような影響を与えていますか?
米国の税額控除およびバイオセキュリティ法制、ならびに欧州の国内回帰インセンティブが、Lonza、Bachem、Samsung BiologicsなどのCDMOを北米および欧州での能力拡大に向かわせています。