
医薬品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.89 兆米ドル |
| 市場規模 (2031) | 2.62 兆米ドル |
| 成長率 (2026 - 2031) | 6.73 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品市場分析
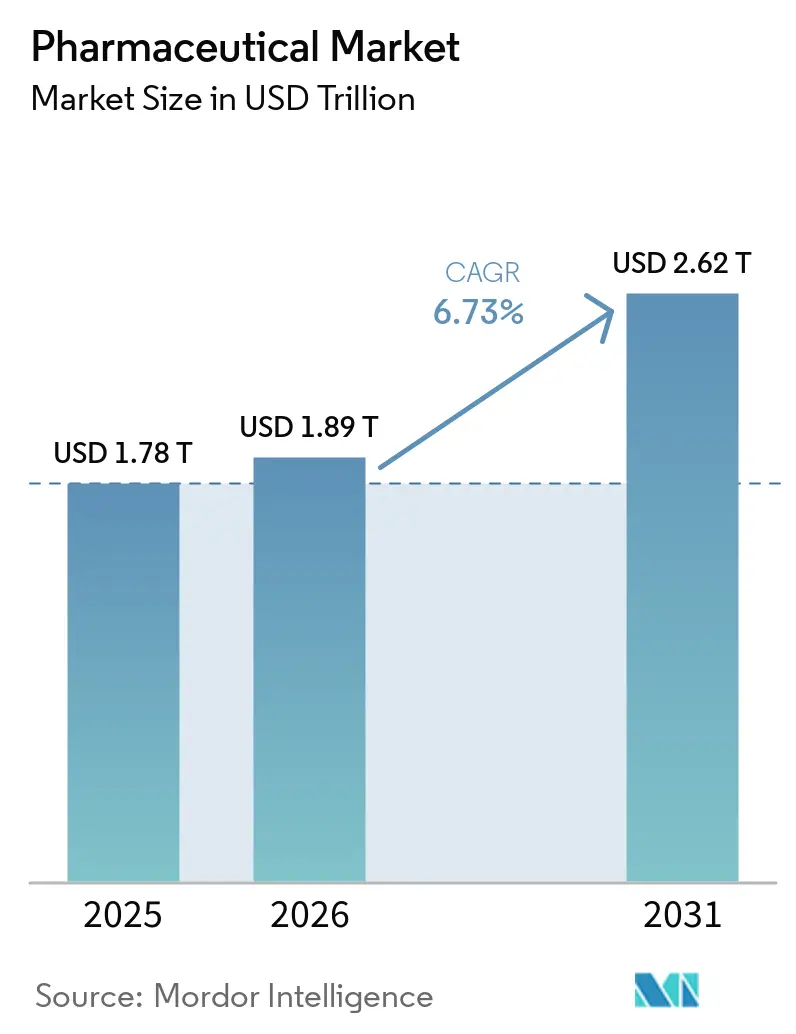
医薬品市場規模は、2025年の1兆7,800億米ドルから2026年には1兆8,900億米ドルに成長し、2026年~2031年の年平均成長率6.73%で2031年までに2兆6,200億米ドルに達すると予測されています。
現在のペースは前の10年間の大半で見られた2%~5%の範囲を上回っており、バイオロジクスのイノベーション、慢性疾患負担の増大、および専門療法の再価格設定が医薬品市場全体の価値成長を押し上げています。肥満カテゴリーは、供給条件の改善とNovo NordiskおよびEli Lillyによる経口GLP-1薬の発売によって支えられています。北米は最大の地域基盤であり続け、アジア太平洋は最も成長が速い地域であることから、医薬品市場は新たな勢いがアジアへとシフトする中でも、依然として成熟したシステムから大部分の価値を引き出しています。競争もより不均等になりつつあり、GLP-1関連、腫瘍学バイオロジクス、希少疾患資産を持つ企業は引き続きより多くの資本を集めている一方、近い将来に独占期間満了を迎える企業は、医薬品市場における成長を守るためにライセンスや買収にさらに依存しています。
主要レポートのポイント
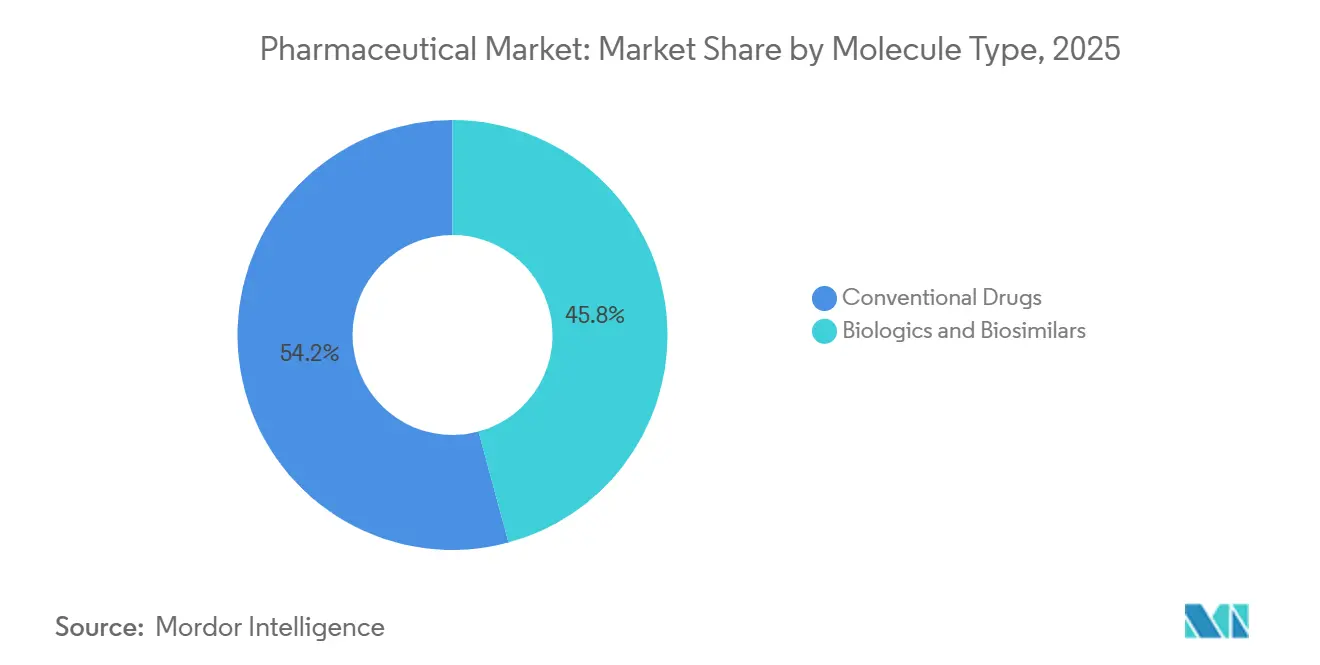
- 分子タイプ別では、従来型医薬品が2025年の医薬品市場シェアの54.21%を占め、バイオロジクスおよびバイオシミラーは2031年にかけて年平均成長率8.23%で拡大すると予測されています。
- 製品タイプ別では、ブランド品が2025年に67.83%のシェアを占め、ェネリック品は2031年にかけて年平均成長率7.28%で成長すると予測されています。
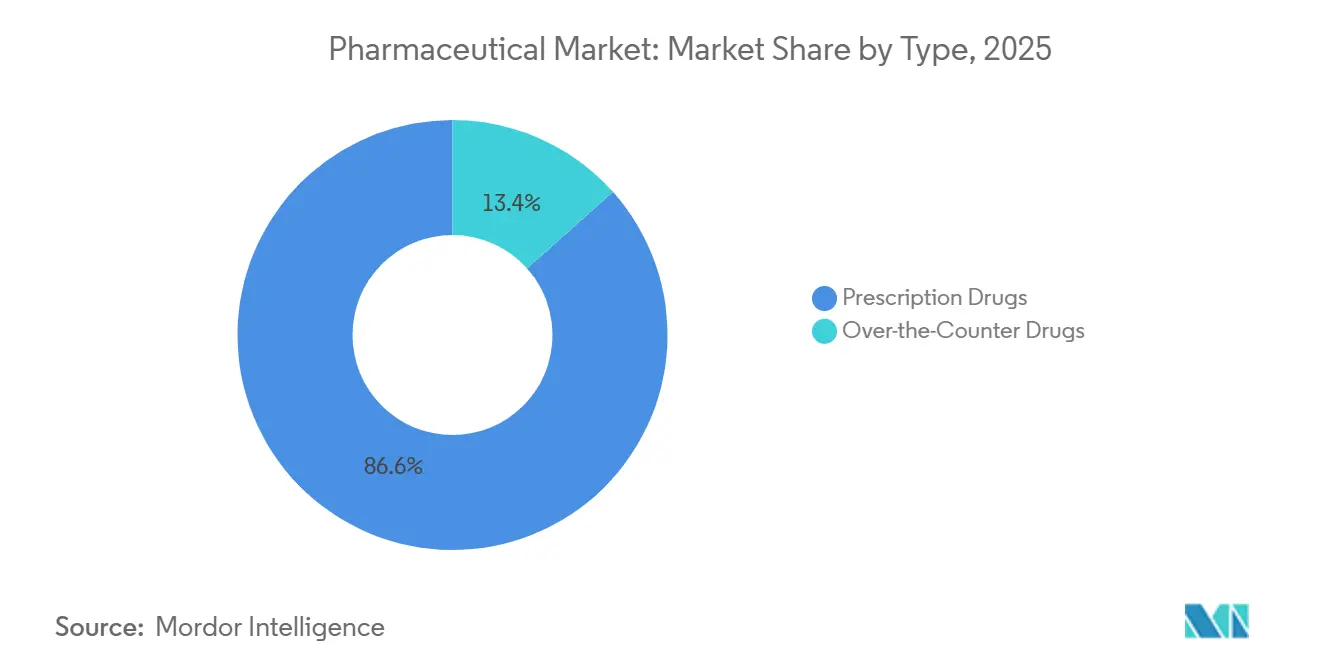
- タイプ別では、処方薬が2025年の医薬品市場規模の86.64%を占め、2031年にかけて年平均成長率8.85%で拡大しています。
- 適応症別では、心血管疾患が2025年に37.23%のシェアを占め、神経学は2031年にかけて年平均成長率6.95%で成長すると予測されています。
- 流通チャネル別では、小売薬局が2025年に44.88%のシェアでトップであり、オンライン薬局は年平均成長率8.12%で拡大しています。
- 地域別では、北米が2025年に41.23%のシェアを占め、アジア太平洋は2031年にかけて年平均成長率8.92%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への 影響(~%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患および専門疾患の 負担増大 | +1.5% | 北米、欧州、および急速に都市化が進む アジア太平洋市場において特に高い強度を持つグローバル | 長期(4年以上) |
| 高齢化人口と 治療期間の長期化 | +1.2% | 日本、ドイツ、イタリア、韓国において最も深刻な グローバル | 長期(4年以上) |
| バイオロジクス、 バイオシミラー、および精密医療の拡大 | +1.4% | バイオロジクスの採用が北米と欧州で最も強く、バイオシミラーの 普及がアジア太平洋およびラテンアメリカで加速しているグローバル | 中期(2~4年) |
| AI主導の創薬 および開発生産性向上 | +0.8% | 北米およびアジア太平洋(特に中国と韓国)、 欧州連合の研究開発拠点への波及あり | 中期(2~4年) |
| 原薬サプライチェーンの 多様化とデュアルソーシングの必要性 | +0.5% | 北米、欧州連合、インド、東南アジアで深刻な グローバル | 短期(2年以内) |
| 希少疾患および 超専門療法の商業化 | +0.7% | 北米およびアジア太平洋がコアで、中東・アフリカおよび南米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患および専門疾患の負担増大
慢性疾患の有病率は、医薬品市場における最も強力な構造的需要ドライバーであり続けている。これは、より広範な経済状況が軟化した場合でも、治療ニーズが継続するためである。[1] 腫瘍学の売上高は2025年に2,880億米ドルに達し、固形腫瘍は1,940億米ドルを生み出して13%成長したことで、がん治療薬は医薬品市場全体における価値拡大の中心に位置し続けている。新たなモダリティもこの変化に寄与しており、抗体薬物複合体は2025年に156.1億米ドルを生み出し、2031年までに715.5億米ドルに達すると予測されている。がんおよびアルツハイマー病の治療薬が、高コストのバイオロジクスを臨床管理のもとで投与できる病院環境へとより大きくシフトしているため、調剤モデも変化している。これにより、コモディティ療法とスペシャルティポートフォリオの間の格差が拡大しており、その格差が大手メーカーを医薬品市場においてより集中した治療領域へのエクスポージャーへと向かわせている。
バイオロジクス、バイオシミラー、および精密医療の拡大
低分子薬からバイオロジクス療法へのシフトは、医薬品市場全体の収益構成を変化させており、複雑な製造、プレミアム価格設定、および専門家による処方に結びついた製品の比重を高めている。バイオシミラーは同時にアクセスを拡大しており、これまで広範なバイオロジクス使用を支えられなかった患者や支払者にとってのコスト障壁を低下させている。2026年に中国、インド、およびカナダでセマグルチドの特許が満了することで、世界の肥満成人の大きな割合を占めるこれらの市場において、肥満治療のより広範な自費負担層が開かれる可能性がある。普及のペースは、規制当局および償還制度が複雑なバイオロジクスの互換性、承認経路、およびフォーミュラリー決定をどのように扱うかに依然として左右される。
AI主導の創薬および開発生産性向上
AIは現在、医薬品の研究開発において測定可能な改善をもたらしていますが、最も明確な成果は依然として初期段階の創薬と小規模な新興バイオファーマ企業に集中しています。IQVIAは、新興バイオファーマ企業におけるAI対応プログラムが直近の3年間で75%の第I相成功率を達成したと報告しており、これはモデルベースの創薬が後期試験開始前に候補品質を改善し始めているという強いシグナルです。[2] 医薬品市場は、後期臨床経済の完全なリセットなしに初期の効率化の恩恵を受けています。大企業は依然として、内部プラットフォームのみに頼るのではなく、低分子およびRNAプログラムのAI主導の創薬にアクセスするためにパートナーシップを活用しています。これにより、近期的な優位性はAIネイティブのバイオテック企業に残り、大規模な医薬品市場参加者はコラボレーション、ライセンス、および選択的なプラットフォーム取引を通じて自社のポジションを守っています。
高齢化人口と治療期間の長期化
人口の高齢化は、医薬品市場における心血管、謝、および神経変性疾患カテゴリーにわたる治療患者基盤を拡大している。平均寿命の延長は、平均治療期間を延ばし、多剤併用を増加させ、慢性療法全体にわたる安定した処方補充需要を支えている。日本はこのパターンの両面を示しており、国内医薬品売上高は腫瘍学および糖尿病治療薬に支えられ、2025年度に11.8兆円(790億米ドル)に達した。[3] 日本におけるチルゼパチドの売上高は2025年度に3.2倍の1,310億円(8億7,600万米ドル)に増加したが、これは定期的な薬価改定がメーカーの収益を引き続き制限しているためである。この経験は、高齢化が医薬品市場における需要を支える一方で、成熟した医療制度においてより厳しい予算精査をもたらすことも示している。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への 影響(~%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 特許の崖と ブランド収益の侵食 | -1.3% | 主要バイオロジクスが最初に独占期間を失う北米と欧州で最も深刻な グローバル | 中期(2~4年) |
| 支払者、PBM、および政府改革による 価格圧力 | -1.1% | 北米および欧州、新興市場の参照価格制度への波及あり | 中期(2~4年) |
| 高い研究開発コスト と臨床失敗リスク | -0.7% | グローバル | 長期(4年以上) |
| 供給集中 とコールドチェーン依存 | -0.5% | アジア太平洋がコアで中東・アフリカおよび南米への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
特許の崖とブランド収益の侵食
独占期間の喪失は、主要ブランドからの収益が代替製品が完全に拡大する前に弱まる可能性があるため、医薬品市場における主要な抑制要因であり続けています。このサイクルは、より多くの露出資産がバイオロジクスであり、競争が単純な低分子コピーではなくバイオシミラーからもたらされるため、管理がより困難になっています。初年度の侵食は通常、従来のジェネリック事象よりも遅いですが、支払者がフォーミュラリーを準備し、医師が患者の切り替えを開始するにつれて、ブランドのキャッシュフローは依然として圧力を受けます。少数のブロックバスター製品への依存度が高い企業は最も急激なリセットに直面しており、これにより医薬品市場全体でローンチのタイミングと後期パイプラインの深さがより重要になっています。この影響は不均等であり、強力な腫瘍学、免疫学、または希少疾患のローンチを持つ企業は、近期的な代替資産を欠くピアよりも速く侵食を相殺できます。
支払者、PBM、および政府改革による価格圧力
政府主導の価格介入は、特に政策変更がメーカー戦略と支払者行動の両方に影響を与える米国において、医薬品市場にとって直接的な商業的逆風となっています。2025年4月の最恵国待遇指令は、米国の価格期待を他の先進国で見られる低価格に結びつけ、ブランド療法の経済性への圧力を高めました。2026年1月AbbVieは政権との合意を研究開発および製造における1,000億米ドルの米国投資コミットメントに結びつけ、価格政策がすでに資本配分決定に影響を与えていることを示しました。メディケアの交渉条項は2026年に有効であり、医薬品市場における高利用率のブランド製品にさらなる圧力の層を加えています。これらの措置はすべての療法に同じ影響を与えるわけではありませんが、高度に差別化された専門資産ではなく広量ブランドに依存する企業にとって、より厳しい価格環境を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子タイプ別:
従来型医薬品基盤によって相殺されるバイオロジクスパイプライン従来型医薬品は2025年に54.21%のシェアを占めており、専門療法の強い成長にもかかわらず、依然として医薬品市場における最大の数量および収益基盤を形成していることを意味します。バイオロジクスおよびバイオシミラーは2031年にかけて年平均成長率8.23%で成長すると予測されており、これは医薬品市場全体のペースを大きく上回り、将来の構成を高価値モダリティへと傾けています。その成長は、モノクローナル抗体、抗体薬物複合体、二重特異性抗体、および次世代細胞療法によって支えられており、これらはより広範な臨床使用へと移行しています。それでも、従来型医薬品は依然として重要であり、ジェネリック品、成熟した経口ブランド品、および標準的な慢性療法が医薬品市場全体にわたって日常的な治療量の大きなシェアを供給し続けています。
ジェネリック品重視の基盤から革新的バイオロジクスへの中国の移行は、この分割が医薬品市場においてどのように発展するかに影響を与えています。中国の革新的分子は2026年のグローバルパイプラインにおける全革新的分子の33%を占め、2014年の4%から上昇しており、アジアは革新的パイプラインの48%と革新的分子のグローバル成長の90%を占めています。これは、従来型とバイオロジクスの構成が需要トレンドだけでなく、新しいパイプラインがどこで構築されているかによっても形成されることを意味します。医薬品市場にとって、これは従来型医薬品が規模を支え続ける一方で、バイオロジクスが増分価値と戦略的投資のより大きなシェアを獲得する未来を示しています。
製品タイプ別:
特許の崖の恩恵を受けるジェネリック品ブランド品は2025年に67.83%のシェアを占め、主要な治療領域にわたる専門バイオロジクスの価格決定力と確立されたブランドポートフォリオの継続的な関連性を反映しています。ジェネリック品は2031年にかけて年平均成長率7.28%で成長すると予測されており、これは医薬品市場全体を上回り、より広範な独占期間喪失活動から恩恵を受ける位置に置かれています。この状況は、大手ジェネリックメーカーと迅速なローンチタイムラインを支援するインドの医薬品受託製造機関および原薬サプライヤーに新たな機会をもたらしています。支払者の圧力も、特に低コストの治療代替品がすでに利用可能なカテゴリーにおいて、一部の特許満了前の代替を促進しています。したがって、医薬品産業は、ブランドの耐久性が従来の規模だけでなく差別化にさらに依存する段階に入っています。
ジェネリック品のシェアがどれだけ速く拡大できるかには依然として重要な限界があります。現在の独占期間サイクルのより大きな部分はバイオロジクス製品を含んでおり、バイオシミラーへの転換は、医師の関与とフォーミュラリー承認が薬局カウンターでの自動代替よりも重要であるため、より遅くなっています。これは、シェアの獲得が一段階ではなく数年にわたって到来する可能性があることを意味します。医薬品市場にとって、製品タイプの分割はジェネリック品とバイオシミラーへとシフトし続ける可能性が高いですが、その移行の速度は治療クラスと償還制度によって大きく異なります。
タイプ別:
処方薬が価値を牽引し、OTCはオンラインへシフト処方薬は2025年の医薬品市場規模の86.64%を占め、2031年にかけて8.85%のCAGRが予測される最も成長の速いタイプセグメントでもある。この組み合わせは、高価値のスペシャルティ、オーファン、および先進バイオロジクス療法が処方チャネルに高度に集中していることを反映している。グローバルな上市環境はそのパターンを支持しており、2025年には73件の新規有効成分の上市が記録され、新規処方製品の収益上の役割が強化された。希少疾患治療薬、腫瘍学バイオロジクス、ならびに細胞・遺伝子療法はいずれも処方チャネルに確固として留まっており、これにより処方薬支出が広範な数量成長を上回り続けている。医薬品市場において、処方薬は価値創造の明確な中心であり続けている。
OTC製品は依然として重要な役割を果たしているが、画期的な価格設定ではなくチャネルの移行によって再編されつつある。高齢化する消費者はビタミン、ミネラル、およびセルフケア購入を引き続き支えているが、その需要のより大きな割合がオンラインへと移行している。これにより医薬品市場は、処方療法が価値成長を牽引し、OTCが利便性、フルフィルメント効率、およびデジタルアクセスを通じて適応するという明確なパターンを示している。
適応症別:
心血管が数量を支え、神経学が加速心血管疾患は2025年に37.23%のシェアを占め、高血圧、脂質異常症、心不全、および心房細動がすべて長い治療期間を必要とするため、医薬品市場における最大の適応症基盤となっています。神経学は疾患修飾型アルツハイマー病治療薬とより広範な中枢神経系パイプラインに支えられ、2031年にかけて年平均成長率6.95%で成長すると予測されています。腫瘍学は2025年のグローバル売上2,880億米ドルで主要な価値エンジンであり続けており、高成長療法が単一の領域ではなく複数の大きな専門領域に広がっていることを示しています。内分泌学もGLP-1療法が肥満および糖尿病の治療パターンを変え続けるにつれて急速に上昇しています。これにより、医薬品市場は非常に大きな慢性カテゴリーとより速く成長するイノベーション主導の専門領域の間でバランスを保っています。
感染症および呼吸器カテゴリーは、パンデミック後の正常化がCOVID-19抗ウイルス薬およびワクチンに関連した比較を縮小しているため、より混在した背景に直面しています。同時に、HIV、RSV、および新興病原体療法は依然として選択的な成長を支えています。Johnson & Johnsonの2026年3月の再発または難治性多発性骨髄腫に対するTECVAYLIとDARZALEX FASPROの米国食品医薬品局承認は、組み合わせレジメンが血液腫瘍学内でどのように付加価値を生み出しているかを示しています。医薬品市場にとって、適応症の構成は広範なままですが、成長のリーダーシップは新しい療法が治療価値を拡大している神経学、腫瘍学、および内分泌学へと移行しています。
流通チャネル別:
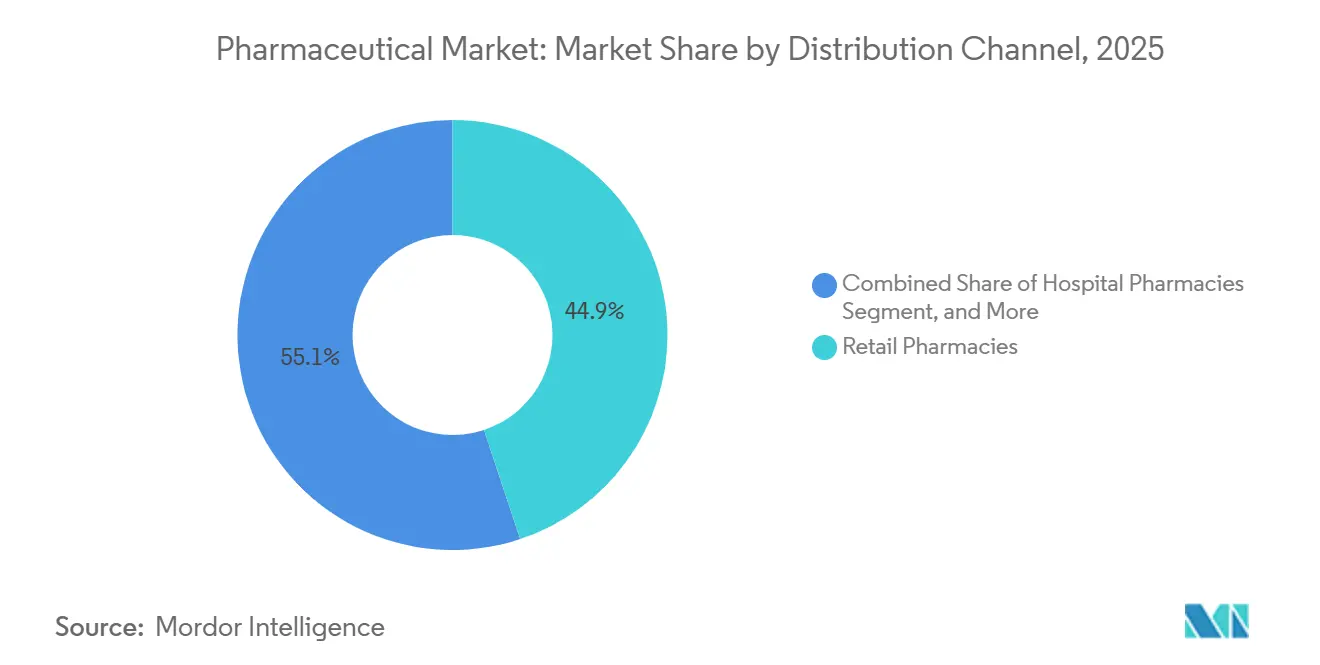
小売が規模を支え、オンラインがシェアを獲得小売薬局は2025年に44.88%のシェアで流通をリードしており、コミュニティ調剤が依然として医薬品市場における最大の処方量を処理していることを確認しています。オンライン薬局はデジタルフルフィルメントがより受け入れられるにつれて、2031年にかけて年平均成長率8.12%で成長し、最も成長が速いチャネルとなると予測されています。病院薬局は異なる役割を持っており、注入腫瘍学バイオロジクス、CAR-T療法、およびその他の臨床監督下の治療が、オープンな小売チャネルではなく専門ケア環境を通じて移行しています。この構造は、チャネルの構成が消費者の好みと同様に療法の複雑さによってシフトしていることを意味します。したがって、医薬品市場は、広範さのために小売に、高度急性期調剤のために病院システムに、利便性主導の成長のためにデジタルチャネルに引き続き依存しています。
ドイツはチャネルの分岐を明確に示しています病院市場は2025年に収益で6%成長した一方、単位数量は0.7%減少しており、価値が処方件数の増加ではなく高価な専門製品によって牽引されていることを示しています。オンライン薬局の成長は、遠隔薬局の採用と自己投与治療およびOTC製品をリモートで再注文する顧客の意欲も反映しています。それでも、規制薬物とコールドチェーンバイオロジクスに関するコンプライアンス要件は、医薬品産業のどれだけが完全にデジタル調剤に移行できるかを制限します。
地域分析
北米医薬品市場
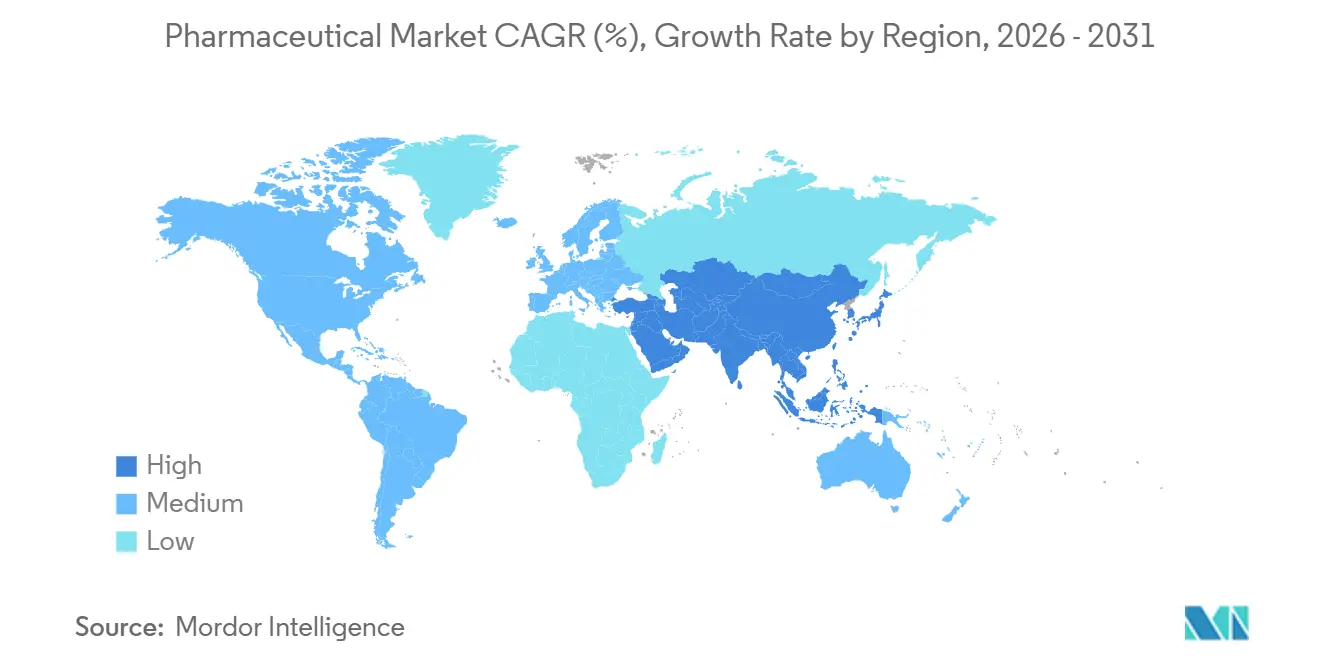
北米は2025年に41.23%のシェアを占め、医薬品市場において最大の地域的地位を確立している。米国市場はまた、今後5年間の絶対的成長において世界の他の地域を合わせた合計を上回ると予測されており、これにより北米は価値創造の中心であり続ける。メキシコは地域への貢献度は小さいものの、GLP-1の特許切れが近づいており、ジェネリック医薬品拡大に向けた近い将来の明確な機会をもたらしている。このため北米は強固な需要の基礎を持つ一方で、医薬品市場において最も重い価格設定および償還圧力にもさらされている。
欧州医薬品市場
ドイツの医薬品収益は2025年に約6%増加し、670億9,000万ユーロ(720億米ドル)に達した一方、販売数量は0.7%減少しており、価値成長がより広範なアクセス拡大よりも製品ミックスと価格設定によってもたらされていることを示している。EUの重要医薬品法は、中国のサプライチェーンに依存する製品の製造承認を加速させており、供給安全保障が今や産業政策に影響を与えていることを示している。欧州の中期的な課題は、革新的なパイプラインにおけるシェアが低下しつつある一方で、臨床試験の立ち上げが米国および中国よりも依然として遅く、医薬品市場における競争力が弱まっていることである。
アジア太平洋・中東・アフリカ医薬品市場
アジア太平洋地域は2031年までのCAGRが8.92%と最も成長の速い地域セグメントであり、北米以外の医薬品市場において最強の成長エンジンとなっている。中国は世界第2位の医薬品市場としての地位を固めつつあり、インドはデュアルソーシングおよびAPI代替供給源としての存在感を高めており、2025年度のAPI輸入額は43億5,000万米ドルに達し、そのうち中国が依然として73.7%を供給している。したがって同地域の役割は需要面・供給面の双方で拡大しており、アジア太平洋地域はパイプライン形成、製造戦略、および将来の医薬品市場規模に対してより大きな影響力を持つようになっている。中東・アフリカもまた2025年に前年比18%の成長を記録しており、湾地域におけるアクセス主導の拡大がアジア太平洋のコアを超えた新たな成長層を生み出していることを示している。
競争環境
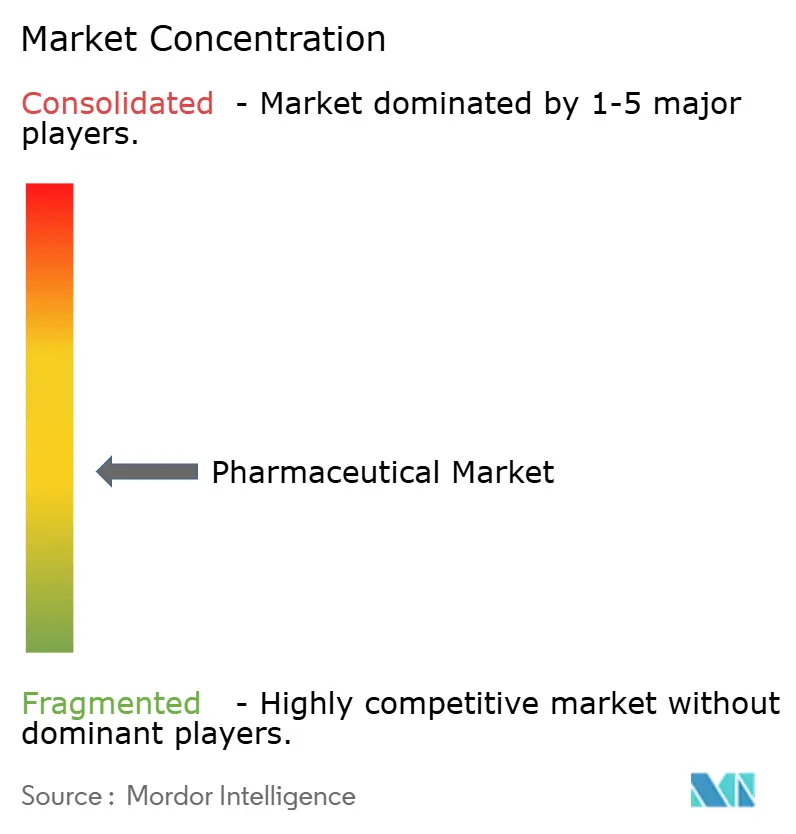
医薬品市場は上位において適度に集中しており、限られたグローバルバイオファーマ企業のグループがブランド処方薬価値の大きなシェアを獲得していますが、ジェネリック品、バイオシミラー、および受託製造全体にわたっては断片化したままです。競争パフォーマンスはますます不均等になっており、GLP-1療法、腫瘍学バイオロジクス、または希少疾患資産を持つ企業は、古いブロックバスターポートフォリオに露出したままのピアよりも多くの資本とより強い商業的勢いを引き付けています。これにより、医薬品市場は広範な多様化よりもより標的を絞ったポートフォリオ構築へと向かっています。外部イノベーションが特に重要になっており、ライセンス、ボルトオン買収、およびプラットフォームアクセスが競争上のポジショニングにおいてより大きな役割を果たしています。その結果、医薬品市場はローンチの深さ、専門性への集中、および規律ある取引を組み合わせられる企業を評価しています。
Rocheは2026年6月にNurix Therapeuticsとのコラボレーションに入り、悪性血液腫瘍学、免疫学、および神経学全体にわたってベクソブルチデグを共同開発・共同商業化することで、そのパターンの明確な例を示しました。Rocheはまた、2026年5月のPathAI買収合意を通じて精密医療のデータ層に参入し、標的療法への診断リンケージを強化しました。Eli Lillyは2026年4月にKelonia Therapeuticsの買収に合意し、2026年5月に3件の感染症買収を発表することで、最強の代謝フランチャイズを超えて拡大し、細胞・遺伝子デリバリー、ワクチン、および抗感染薬への露出を広げました。AbbVieも2026年1月にRemeGenのPD-1およびVEGF二重特異性抗体を進行固形腫瘍向けにライセンスすることで腫瘍学ポジションを強化し、中国由来の資産がグローバルポートフォリオ戦略のより重要な部分になっていることを示しました。
競争は合併・買収に限定されていません。Johnson & Johnsonの2026年3月の再発または難治性多発性骨髄腫に対するTECVAYLIとDARZALEX FASPROの米国食品医薬品局承認は、血液腫瘍学における地位を改善し、既存企業が組み合わせレジメンからより多くの価値を引き出す方法を示しました。Novo Nordiskの2026年3月の2型糖尿病成人向け初の週1回投与基礎インスリンであるAwiqliの承認は、成熟したセグメント内で差別化された投与ポジションを与えました。Gileadの2026年4月のArcellxの買収は、多発性骨髄腫における潜在的な商業ローンチを前に細胞療法における役割を強化し、医薬品市場が依然として先進的な腫瘍学プラットフォームにプレミアムを置いていることを示しています。これらの動きを総合すると、医薬品市場は広範なままですが、リーダーシップは専門性の深さ、技術アクセス、およびパイプライン資産を商業フランチャイズに転換する速度によってますます決定されていることを示しています。
医薬品産業のリーダー
-
AbbVie Inc.
-
AstraZeneca PLC
-
Boehringer Ingelheim International GmbH
-
F. Hoffmann-La Roche Ltd
-
Novo Nordisk A/S
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品市場 このレポートでカバーされる企業
- Abbvie
- Amgen
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
- Viatris
最近の産業開発事情 医薬品市場
- 2026年6月:Rocheは悪性血液腫瘍学、免疫学、および神経学全体にわたってBTK分解剤であるベクソブルチデグを共同開発・共同商業化するためにNurix Therapeuticsとのコラボレーションに入りました。Nurixは7億米ドルの前払いを受け取り、総潜在取引価値は最大23億米ドルに達します。これにより、既存のBTK阻害剤耐性に脆弱な適応症におけるRocheの標的タンパク質分解能力が深まります。
- 2026年6月:米国食品医薬品局はRocheの経口選択的エストロゲン受容体分解剤であるギレデストラントの新薬承認申請をエストロゲン受容体陽性早期乳がんに対して優先審査で受理し、2026年11月までに承認決定が予定されています。ギレデストラントが承認された場合、治癒的設定での第III相試験で陽性結果を持つ初の経口選択的エストロゲン受容体分解剤となり、早期乳がんの補助療法標準を再形成する可能性があります。
- 2026年5月:Eli Lillyは3社の感染症企業、Curevo Inc.、LimmaTech Biologics AG(最大7億8,000万米ドル)、およびVaccine Company Inc.(最大15億5,000万米ドル)の買収合意を発表し、ワクチンおよび抗感染薬プラットフォームへのパイプラインを拡大し、GLP-1および腫瘍学コアを超えた戦略的多様化を示しました。
- 2026年5月:Rocheは米国を拠点とするデジタル病理学およびAI診断企業であるPathAIを買収する最終合併契約に入り、AI対応コンパニオン診断アルゴリズムを診断部門に統合しました。この取引により、標的療法と精密診断の接点におけるRocheの競争上のポジショニングが強化されます。
世界の医薬品市場レポートの範囲
医薬品市場とは、企業が医療ニーズを満たすために医薬品、ワクチン、およびその他の医療製品を研究、開発、製造、流通、および販売するグローバルな経済システムを指します。これは高度に規制された、競争的で、イノベーション主導の産業であり、安全で効果的な医薬品へのアクセスを確保するために不可欠です。
医薬品市場はいくつかのカテゴリーに広く分類されています。分子タイプ別では、バイオロジクスおよびバイオシミラーと従来型医薬品で構成されています。製品タイプ別では、市場はブランド品とジェネリック品に分かれています。タイプ別では、処方薬と市販薬が含まれます。適応症の観点では、市場は腫瘍学、心血管疾患、内分泌学、免疫学、神経学、感染症、呼吸器疾患、およびその他の適応症などの治療領域にわたっています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局に分類されています。地理的には、市場は主要地域に分かれています:北米(米国、カナダ、メキシコ);欧州(ドイツ、英国、フランス、イタリア、スペイン、およびその他の欧州);アジア太平洋(中国、日本、インド、オーストラリア、韓国、およびその他のアジア太平洋);中東・アフリカ(湾岸協力会議、南アフリカ、およびその他の中東・アフリカ);および南米(ブラジル、アルゼンチン、およびその他の南米)。
セグメンテーション概要
| バイオロジクスおよびバイオシミラー |
| 従来型医薬品 |
| ブランド品 |
| ジェネリック品 |
| 処方薬 |
| 市販薬 |
| 腫瘍学 |
| 心血管疾患 |
| 内分泌学 |
| 免疫学 |
| 神経学 |
| 感染症 |
| 呼吸器疾患 |
| その他の適応症 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 分子タイプ別 | バイオロジクスおよびバイオシミラー | |
| 従来型医薬品 | ||
| 製品タイプ別 | ブランド品 | |
| ジェネリック品 | ||
| タイプ別 | 処方薬 | |
| 市販薬 | ||
| 適応症別 | 腫瘍学 | |
| 心血管疾患 | ||
| 内分泌学 | ||
| 免疫学 | ||
| 神経学 | ||
| 感染症 | ||
| 呼吸器疾患 | ||
| その他の適応症 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年にかけての医薬品市場成長の現在の見通しは?
医薬品市場は2026年に1兆8,900億米ドルと評価されており、年平均成長率6.73%で2031年までに2兆6,200億米ドルに達すると予測されています。
医薬品において最も強い拡大を牽引している治療領域はどこですか?
腫瘍学、免疫学、および内分泌学(糖尿病と肥満を含む)は、上位10治療領域の拡大において大きなシェアを占めています。
なぜアジア太平洋が医薬品企業にとってより重要になっているのですか?
アジア太平洋は2031年にかけて年平均成長率8.92%で最も成長が速い地域であり、より強い医療需要、中国におけるイノベーションの高まり、およびインドにおけるサプライチェーンの関連性の増大によって支えられています。
バイオロジクスは医薬品において従来型医薬品からシェアを奪っていますか?
従来型医薬品は2025年に依然として54.21%のシェアでリードしていますが、バイオロジクスおよびバイオシミラーは年平均成長率8.23%でより速く成長しており、将来の価値成長のより多くが複雑な療法へとシフトしていることを意味します。
オンライン薬局は医薬品の流通をどのように変えていますか?
小売薬局は2025年に依然として44.88%のシェアでリードしていますが、デジタルフルフィルメントがOTC製品と自己投与治療においてより一般的になるにつれて、オンライン薬局は年平均成長率8.12%でより速く成長しています。
2026年に医薬品企業が直面する最大のリスクは何ですか?
主なリスクは特許満了、政府の価格改革、支払者の圧力、およびサプライチェーンの集中であり、特に少数のブランド製品に大きく依存する企業にとって深刻です。