
食品サプリメント市場規模とシェア
Mordor Intelligenceによる食品サプリメント市場分析
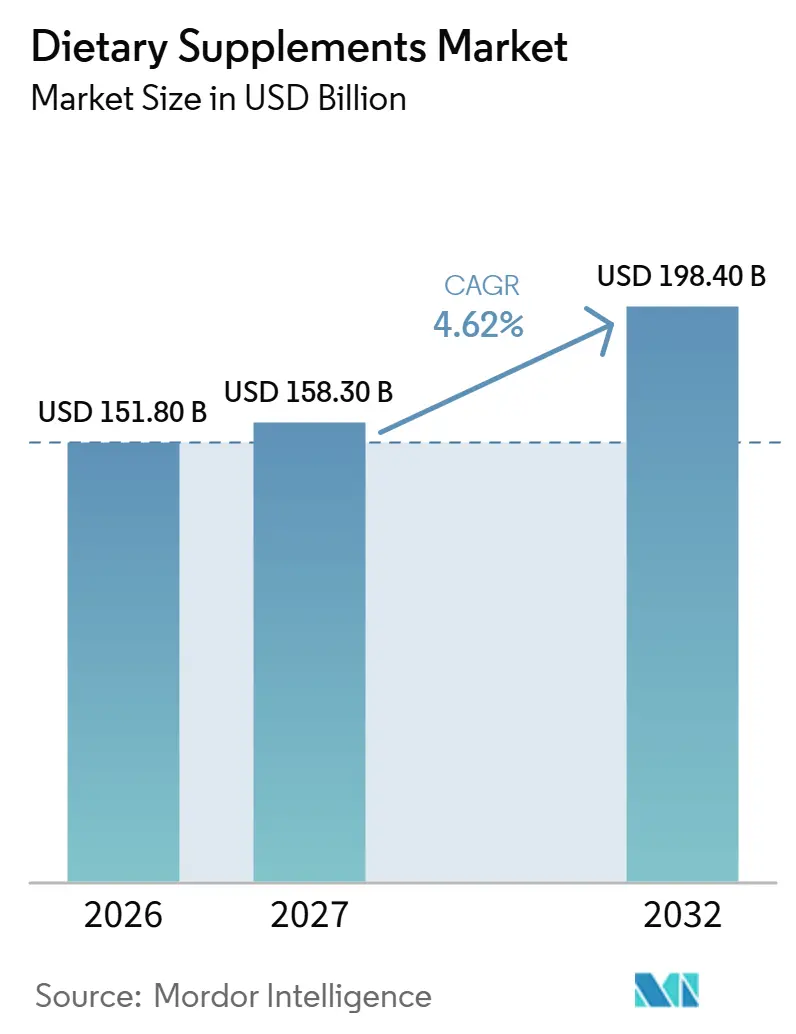
栄養補助食品市場規模は、2026年に1,518億米ドルと推定され、2027年には1,583億米ドル、2032年には1,984億米ドルに達し、2027年から2032年にかけてCAGR 4.62%で成長すると予測されています。
米国では健康維持に対する需要がメーカーに確立された顧客基盤を提供しており、人口統計的なターゲティングによってビタミン製品ラインナップに特定の消費者フォーカスが生まれています。ノルウェーでは、薬局が植物性サプリメントの主要な購入経路となっており、定期購入サービスがリピート注文の仕組みを提供しています。こうしたニーズに応えるためには、関連する処方と実用的な購入経路を結びつけた完成品ビタミン形態が求められます。需要とチャネルの機会が拡大を後押しする一方、模倣品による成分の品質問題や未解決の高用量DHA安全性に関する疑問は、サプライヤー成長における真正性と安全性検証の制約となっています。
主要レポートのポイント
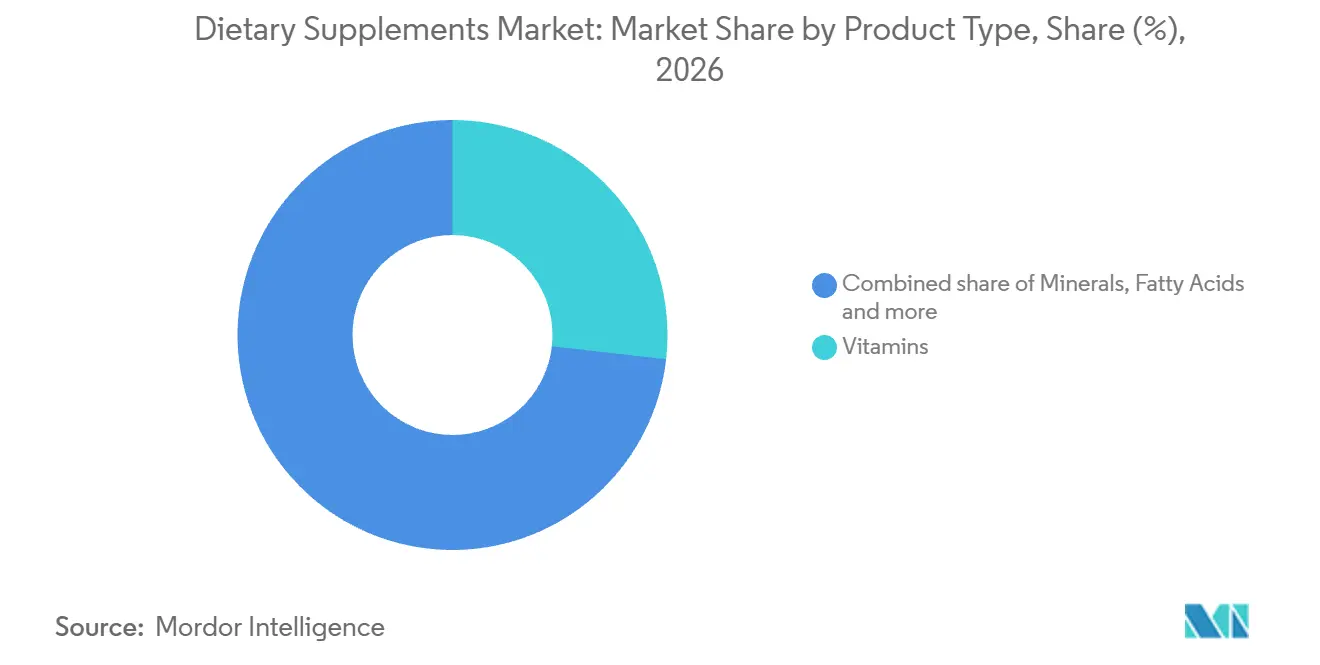
- 製品タイプ別では、ビタミン類が2026年の栄養補助食品市場シェアの26.8%をリードし、プレバイオティクスおよびプロバイオティクスサプリメントは2027年から2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。
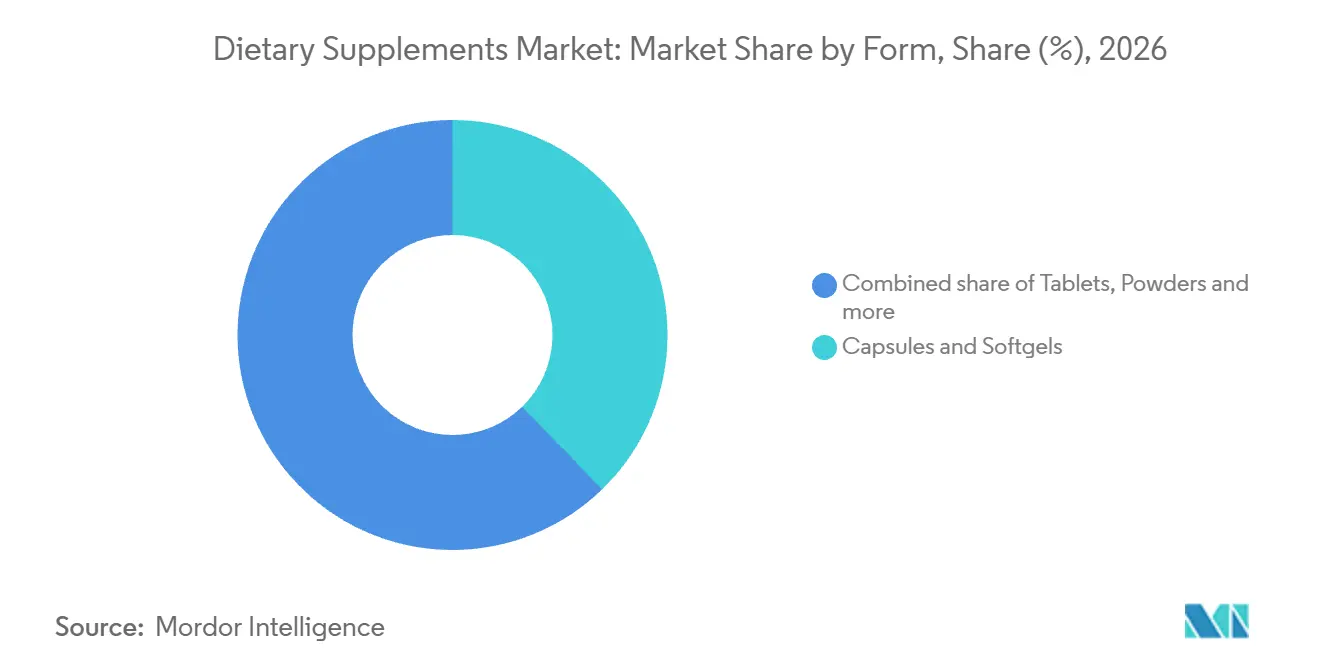
- 形態別では、カプセルおよびソフトジェルが2026年の栄養補助食品市場規模の37.75%を占め、グミが2027年から2032年にかけてCAGR 12.25%で最も速く成長すると予測されています。
- 原料源別では、合成・発酵由来のサプリメントが2026年の市場収益の55.4%で最大シェアを占め、植物性サプリメントは2027年から2032年にかけてCAGR 10.05%で最も速く成長すると予測されています。
- 消費者グループ別では、女性が2026年の市場収益の33.86%で最大シェアを占め、子供・児童セグメントが2027年から2032年にかけてCAGR 11.25%で最も速く成長すると予測されています。
- 健康用途別では、一般的な健康・ウェルネスが2026年の市場収益の40.53%をリードし、免疫増強が2027年から2032年にかけてCAGR 9.65%で最も速く成長すると予測されています。
- 流通チャネル別では、オンライン小売チャネルが2026年の市場収益の27.18%で最大シェアを占めるとともに、2027年から2032年にかけてCAGR 13.25%で最も速く成長すると予測されています。
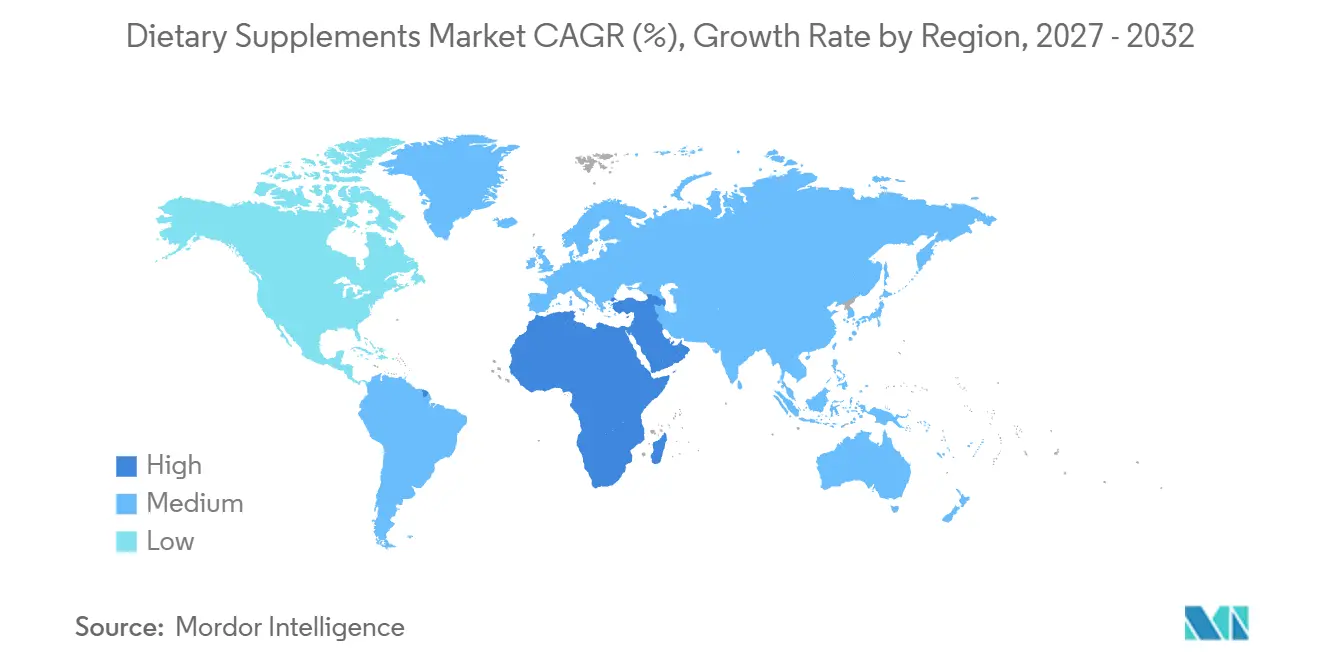
- 地域別では、アジア太平洋地域が2026年の市場収益の49.55%でリードし、中東およびアフリカ地域が2027年から2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
栄養補助食品市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防医療への関心の高まり | +1.8% | 米国全体 | 長期(4年以上) |
| 女性消費者をターゲットとしたサプリメントが成長を牽引 | +1.3% | 米国全体 | 中期(2〜4年) |
| クリーンラベル・植物由来・ビーガン処方への嗜好の高まり | +1.1% | ノルウェー市場全体 | 中期(2〜4年) |
| 健康な老化へのフォーカスが消費者のマルチビタミン摂取を加速 | +1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 電子商取引の成長がサプリメントのアクセシビリティと市場リーチを向上 | +0.8% | 中国本土全体 | 短期2年以下) |
| 研究開発投資が革新的な製品開発とターゲットを絞ったソリューションを推進 | +0.6% | アジア太平洋地域全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予防医療への関心の高まり
予防医療の優先事項は、消費者がサプリメントを継続的な健康維持のために使用する理由を提供することで需要を下支えしています。2026年7月、米国成人の78%が健康のために少なくとも1種類のサプリメントを摂取していると報告しました。[1] 2026年9月に責任ある栄養評議会(Council for Responsible Nutrition)のためにモーニング・コンサルトが実施した世論調査では、米国成人の52%がサプリメントは健康・ウェルネスの維持に不可欠または重要であると回答しました。広範な使用と認識された重要性という2つの別々の指標を合わせると、健康維持フォーミュラにはすでにサプリメント使用に慣れた顧客基盤があることが示されています。商業的な機会は、既存ユザー向けの健康維持オファーを強化することにあり、事業拡大を初めてサプリメントを使用するユーザーの獲得に完全に依存する必要はありません。
女性消費者をターゲットとしたサプリメントが成長を牽引
フォーミュラが定義された生殖健康ニーズに対応する場合、女性向けサプリメント需要には具体的な臨床使用の基盤があります。米国産科婦人科学会(American College of Obstetricians and Gynecologists)は、神経管欠損症の予防に役立てるため、生殖可能年齢の女性のほとんどが少なくとも400マイクログラムの葉酸を含む栄養補助食品を毎日摂取することを推奨しています。正確な投与量は、患者と産科婦人科医との共有意思決定によって決定されます。これにより、メーカーは特定の栄養素、毎日の使用、定義された女性集団を中心とした製品設計の指針を持つことになります。
クリーンラベル・植物性・ビーガンフォーミュラへの嗜好の高まり
植物性サプリメントは薬局向けの健康提案として開発でき、成分の原産地と小売アクセスに個別の役割を与えることができます。Opinion社が2025年5月にForbrukerrådet向けに実施した調査では、前年に植物性サプリメントを購入したノルウェー人回答者199名のうち48%が薬局での購入を報告しており、複数の購入先を選択可能でした。同じ購入者グループにおいて、20%が調査でコーディングされた回答で全般的な健康改善を理由として挙げました。これらの結果は、観察された購入経路と健康維持を目的とした動機を結びつけ、植物由来のフォーミュラが何を提供することを意図しているかを説明するための具体的なコンテキストを生み出しています。これらのノルウェー人購買者を追求するサプライヤーは、薬局流通を優先し、その販売時点でフォーミュラの健康維持の役割を説明することができます。
健康な老化へのフォーカスが消費者のマルチビタミン摂取を加速
低エネルギー摂取量は、健康な老化に向けたマルチビタミン製品に特定の食事上の根拠を提供します。ノルウェー公衆衛生研究所(FHI)がまとめたノルウェーの食事指針は、低エネルギー摂取量の人々——しばしば高齢者を含むグループ——または偏った食生活を送る人々にマルチビタミン・ミネラルサプリメントを推奨しています。この条件付き奨は、1回の購入で複数の栄養ニーズに対応するための組み合わせ製品に役割を与えます。サプライヤーはその食事状況を中心にライフステージ別バリアントを構築し、幅広い「健康な老化」のポジショニングを特定のフォーミュラ設計指針に落とし込むことができます。食事ニーズに基づいて構成されたラインナップは、低摂取量向けマルチビタミンオファーを一般的な成人向け製品と差別化することができます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 模倣品の存在が成長を阻害 | -0.8% | 英国および韓国 | 短期(2年以下) |
| 合成添加物および高用量安全性に対する消費者の懐疑心の高まり | -0.5% | 欧州地域全体 | 中期(2〜4年) |
| 栄養補助食品および境界線上製品に対する規制の強化 | -0.4% | ブラジル市場全体 | 中期(2〜4年) |
| 地元メーカーによる価格競争が利益率を低下 | -0.3% | 中国本土全体 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
模倣品の存在が成長を阻害
模倣品サプリメントは、成分の品質問題と安価な代替品への需要を組み合わせた競争上の問題を引き起こします。韓国の商標警察は、2025年7月から2026年1月にかけて6回の摘発で約8,000点の模倣健康・栄養補助食品を押収しました。[2] 押収された製品には、ビタミン、プロバイオティクス、関節・骨サプリメントが含まれており、表示された有効成分は一切含まれていませんでした。2025年に模倣品食品サプリメントを承知で購入した英国の回答者75名のうち、49%が模倣品が入手できない場合は類似の安価なブランド製品を購入すると回答しました。[3] 正規サプライヤーにとって、これらの結果は製品の真正性と価格が競争上の脅威の異なる部分に対処していることを示唆しています。本物の成分を実証することはオファーを差別化できますが、明示的に価格重視の模倣品購入者との競争コストは未解決のままです。
合成添加物および高用量安全性に対する消費者の懐疑心の高まり
提案された摂取量における長期安全性が確立されていない場合、高用量DHAフォーミュラは商業的な制約に直面します。欧州食品安全機関(EFSA)は2025年12月15日付の見解において、1日1グラムを超えるDHA単独サプリメントの長期的な出血安全性はいかなる集団グループにおいても確立できないと結論付けました。EFSAは1日1グラムを安全な摂取量として維持し、耐容上限摂取量は設定しませんでした。高用量DHAフォーミュラを検討しているメーカーにとって、用量を増加させながら説得力のある長期安全性の命題を提示するという実証問題が残ります。その結果、DHA製品における用量漸増は未解決の開発上の負担を伴い、より高い摂取量を独立した製品上の優位性として使用する商業的根拠が限られます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
栄養補助食品市場セグメント分析
製品タイプ別:
ビタミン類がリード、専門化ポートフォリオが拡大ビタミン類は2026年の栄養補助食品市場規模の26.8%を占め、最大セグメントとなりました。2025年、Haleonはアジア太平洋地域全体でCentrum Daily Kitsを拡充し、発売以来100万パック以上の販売を報告しました。このキットは、性別と年齢のニーズに合わせた30日分のビタミンを提供します。Haleonはまた、このラインナップが市場シェア拡大をもたらしたとも報告しており、これらのカスタマイズされたビタミンキットが同地域でビジネスを獲得していることを示しています。
プレバイオティクスおよびプロバイオティクスサプリメントは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.85%と予測されています。BioGaiaは2025年に、そのブランドプロバイオティクス完成品を世界中で7億1,500万回分販売し、1回分をその製品固有の1回当たりの推奨摂取量と定義しています。この回分量は世界中の消費者に販売されたブランド完成品から生まれており、プロバイオティクス培養物は限られた数の法人顧客に供給され、そのカウントを超えたさらなる回分源となっています。H&H Internationalは、中国本土における小児プロバイオティクスおよび子供向け栄養補助食品の合計売上高が、子供向け栄養パウダーなどの製品へのポートフォリオ拡充に支えられて2025年に2%成長へと転換したと報告しました。プロテインおよびアミノ酸サプリメントは運動パフォーマンスを重視する購買者に対応しており、Glanbia社の幅広いパフォーマンスニュートリション部門(プロテインパウダー、飲料タイプ・食品タイプのすぐに摂取できる製品を含む)が2025年に同比で収益2.8%増を達成したことがその例として挙げられます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:
ソフトジェルの規模とグミへの投資カプセルおよびソフトジェルは2026年の栄養補助食品市場シェアの37.75%を占め、最大セグメントとなりました。2026年5月、Robinson Pharmaは主要施設に36台のソフトジェルカプセル充填機を保有し、そのうち15台がベジタリアンソフトジェル専用であると報告しました。Robinson Pharmaは栄養補助食品の受託造業者であり、ブランドにその設備基盤への外部生産経路を提供しています。ブランドはこの生産モデルを通じてベジタリアンソフトジェルを提供でき、主要な剤形を維持しながらフォーミュラの選択肢を拡大できます。
グミは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 12.25%と予測されています。2025年5月、PharmaviteはオハイオのNew Albany施設を開設し、Nature Madeビタミングミの生産を拡充して、すでに販売可能な製品の生産を開始していました。このプロジェクトはまた、PharmaviteのGummies Innovation Center of Excellenceを通じてビタミングミの研究・イノベーション能力を強化しました。この施設は2億5,000万米ドルの投資を意味し、最も速く成長する形態における商業生産にPharmaviteが投じた資本の規模を示しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
原料源別:
工業用発酵が多様化するサプライベースを支える合成・発酵由来のサプリメントは最大セグメントであり、2026年の市場収益の55.4%を占めました。2025年4月、浙江NHU(Zhejiang NHU)は中国の生物発酵プロジェクトから水溶性ビタミンCの年間生産能力45,000メトリックトンを報告しました。これは成分段階での工業的規模を示しており、特定のビタミン原料が完成品フォーミュラの開発を支援できることを表しています。この年間生産能力は1つの発酵プロジェクトからの潜在的なビタミンC供給量を示しており、フォーミュラ開発業者が実際に利用できる量は生産量によって異なります。
植物性サプリメントは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 10.05%と予測されています。2025年5月、ノルウェー成人1,001名のうち20%が前年に植物エキス、ハーブ、またはその他の天然成分から作られたサプリメントを使用したと報告しました。この確立された消費者基盤は、すべてのフォーミュラが同じ健康目的に対応することを求めることなく、植物由来のポジショニングのための明確な顧客層をメーカーに提供します。動物由来のサプリメントは別の原料源オプションを提供しており、魚油およびクリルオイルは、2026年7月に米国成人の25%が健康のために使用するオメガオイルカテゴリーの例として挙げられます。
消費者グループ別:
女性がリード、子供向けチャネルがシフト女性は最大セグメントであり、2026年の市場収益の33.86%を占めました。2026年7月、米国女性の82%が健康のために少なくとも1種類のサプリメントを使用していると報告し、男性の74%と比較されました。同調査では、米国女性の72%がビタミンまたはミネラルを使用していることが判明しました。女性向けビタミンラインナップは、カテゴリーに精通した顧客層に対応でき、サプライヤーに女性向けサプリメント使用だけよりも具体的な参入提案を提供します。
子供・児童セグメントは最も速く成長すると予測されており、2027年から2032年にかけてCAGR 11.25%となっています。中国本土では、H&H Internationalの小児プロバイオティクスおよび子供向け栄養補助食品売上高に対するオンランチャネルの貢献が2024年の49.2%から2025年の62.1%へと上昇しました。このチャネルミックスの変化は、子供向けサプリメントのメーカーに対して、製品自体と並行してオンライン経路を開発する具体的な理由を与えています。男性は別の消費者グループを形成しており、2026年7月に米国男性の30%が健康のためにプロテインサプリメントを摂取していると報告しました。
健康用途別:
一般ウェルネスがリード、免疫製品が牽引力を獲得一般的な健康・ウェルネスは最大セグメントであり、2026年の市場収益の40.53%を占めました。2025年にベルギー、ドイツ、イタリア、ポーランド、スウェーデンのビタミンまたはミネラルサプリメント購買者6,000名を対象とした調査では、63%が全体的な健康のサポートを使用理由として選択しました。この結果は、定義されたサプリメント購買集団の中で、幅広い健康維持が具体的な購買提案となっていることを示しています。
免疫増強は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.65%と予測されています。SPINSのナチュラルチャネル免疫健康カテゴリーにおけるコロストラム(初乳)の売上高は、2025年11月30日までの52週間で203.4%増加し、約400万米ドルに達しました。これは急速に拡大する成分提案を狭く定義された小売用途と組み合わせており、メーカーが幅広い免疫オファーの中で検討すべき具体的な商業事例を提供しています。骨・関節健康サプリメントは別の独自の用途に対応しており、KPMGが2026年2月から3月にかけて実施した米国調査の1,441名の適格回答者のうち44%が定期的な摂取を報告しました。
流通チャネル別:
定期購入導入によりオンライン規模が深化オンライン小売チャネルは最大セグメントであり、2026年の市場収益の27.18%を占め、最も速く成長するセグメントでもあり、2027年から2032年にかけてCAGR 13.25%と予測されています。2025年、iHerbはビタミン、ミネラル、サプリメントを含む幅広い健康・ウェルネス品揃えにわたって4,400万件以上の注文を処理し、1,500万名のアクティブ顧客にサービスを提供しました。この規模は、サプリメントサプライヤーに関連する健康カテゴリーにまたがる注文基盤を持つ大規模な小売プラットフォムへのアクセスを提供できます。
iHerbのAutoShip&Saveサブスクリプションは、幅広い品揃えにわたって2024年比で2025年に370%増加しました。別途、iHerbのSubscribe&Saveサービスにより、顧客は対象製品の配送頻度を選択し、商品の追加・削除、配送のスキップ、またはいつでもキャンセルすることができます。このサービスは、米国、シンガポール、香港、韓国、日本への配送が可能なほとんどの製品をカバーしています。顧客が選択した間隔は定期的な需要へのスケジューリング経路を生み出しますが、スキップとキャンセルにより、リピート収益は顧客の継続的な参加に依存します。
地域分析
アジア太平洋地域の栄養補助食品市場
アジア太平洋地域は2026年の栄養補助食品市場規模の49.55%を占め、最大の地域となりました。2025年、Herbalifeは中国を除くアジア太平洋報告地域における幅広い栄養製品ポートフォリオにわたって17.3億米ドルの純売上高を報告し、2024年比で0.3%増加しました。Herbalifeはダイレクトセリングモデルを用いた独立したメンバーのグローバルネットワークを通じて栄養製品を流通・販売ています。これらの市場への参入者は、Herbalifeの地域売上高がわずかしか拡大していないにもかかわらず、メンバーとの関係を持つ大規模な既存事業者に直面することになります。
中東およびアフリカの栄養補助食品市場
中東およびアフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 8.1%と予測されています。2025年9月、Aster DM HealthcareのmyAsterプラットフォームは、医薬品、健康サプリメント、美容製品のドバイから、アラブ首長国連邦のアブダビ、シャルジャ、アジュマーン、ラアス・アル=ハイマーへの24時間365日エクスプレス配送を拡充しました。サプリメントサプライヤーにとって、この完了した拡充は、薬局フルフィルメントと幅広い健康製品品揃えを組み合わせたサービスを通じて追加のローカル市場に参入する経路を示しています。
北米では、米国成人の31%が2026年7月に健康のためにプロテインサプリメント(パウダー、ドリンク、バーを含む)を摂取していると報告しました。欧州では、2025年にベルギー、ドイツ、イタリア、ポーランド、スウェーデンで調査れたビタミンまたはミネラルサプリメントユーザーの34%が、医師や看護師を含む医療従事者からの推奨を報告しました。南米では、ブラジルが2024年8月31日までに現地保健当局に通知された移行対象サプリメントについて、2026年9月1日までにAnvisa通知を要求しました。ブラジルで2026年9月1日までに製造された適格製品は、その通知なしに有効期限まで販売可能です。この例外により、ブラジルのサプライヤーは対象となる既存バッチを通知の正規化とは別に管理でき、期限を自動的な撤収日として扱う必要がありません。
規制の枠組みと展望
この比較は、準拠した完成品サプリメントラインナップを導入する確立されたメーカーの視点から、選ばれた法域を検討します。製造手続き、製品通知、登録健康食品参入、成分適格性、および低リスクの健康サプリメントクレームを比較します。中国の列は登録健康食品経路をカバーし、南アフリの列はSAHPRA(南アフリカ医療製品規制当局)が定義した健康サプリメントをカバーします。魅力度は、これらの義務がメーカーのそのラインナップを供給・差別化する能力にどう影響するかを反映しています。
規制表
| 判断要因 | 米国 | ドイツ | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主管機関 | 食品医薬品局(FDA) | 連邦消費者保護・食品安全局(BVL)、連邦・州コンプライアンス当局 | 国家市場監督管理総局(SAMR)食品評価センター | Anvisa | 南アフリカ医療製品規制当局(SAHPRA) |
| 主要な法的根拠または方向性 | 21 CFR第111部の書面による製造手続き | ドイツ語表示サンプルを添えた各製品の販売前通知;指令2002/46/EC栄養素原料枠組み | 登録健康食品経路;5年間の証明書 | 対象集団に応じた許可成分と使用上限 | 低リスクの健康サプリメント効能と成分に関するガイドライン |
| 商業的効果 | 書面による製造手続きを確立し遵守する | 販売開始時にドイツ語ラベルサンプルを添えて各製品を通知;事業者はコンプライアンスの責任を保持する | 登録により期間限定の製品ステータスが付与される | 対象集団の制限範囲内で許可成分を選択する | 効能と成分を低リスクガイドラインのカテゴリー内に収める |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の今後の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
確立されたメーカーにとって、米国とドイツにおける「中」の魅力度と「変化なし」は、それぞれ製造手続きの義務と製品承認なしの通知を反映しています。中国の登録健康食品経路は5年間の証明書を通じて「中」の魅力度を支えており、2026年12月1日の委託製造ルールは承認証書保有者向けの代替認可経路とともに請負業者監督義務を組み合わせており、全体として「変化なし」を支持しています。ブラジルの2026年4月22日のウコン(ターメリック)サプリメント更新は、成分固有の変更をその成分制限の枠組み内に位置付け、該当するフォーミュラおよびラベル義務を満たすメーカーの「中」の魅力度と「変化なし」を支持しています。南アフリカの低リスク枠組みは「中」の魅力度と「変化なし」を支持していますが、対象となる完医薬品は、該当するコールアップ期限までに登録申請を提出すること、規定の期間内にSection 22C(1)(b)ライセンスを保有すること、Section 20、規則10、11、12および42その他の適用条項を遵守すること、および低リスクの効能を維持することを条件としてのみ販売可能です。
バリューチェーンの段階
バリューチェーンは、成分ライセンシング、サプリメント製造、完成品流通を、各段階が供給する能力と獲得できる収益の観点から比較します。Niagen Bioscienceは特許取得済みのNiagen ニコチンアミドリボシド成分のライセンシングを提供し、Robinson Pharmaは複数の形態にわたるサプリメント受託製造を提供しています。これらの異なる役割により、ブランドは専門的なインプットと外部生産能力を組み合わせることができ、フォーミュラと製造契約の間の調整が商業的に重要となります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応策 |
|---|---|---|---|---|
| 成分開発およびライセンシング | Niagen Bioscienceなどの成分開発業者およびライセンサー | 成分ライセンシン収益 | 原材料の潜在的な不足とコスト上昇 | バックアップ原材料源を適格審査し、フォーミュラオプションを維持する |
| フォーミュラと製造 | Robinson Pharmaなどの受託製造業者;Herbalife Ltd.などの統合製造業者 | 製造サービス手数料および完成品売上高 | 成分の同一性、効力、および製造仕様の遵守 | 入荷材料を定義された仕様に照らして試験する |
| 流通と顧客への配送 | iHerbなどのオンライン小売業者;Herbalife Ltd.などのダイレクトセリング事業者 | 製品売上高および売上高連動のメンバー報酬 | 地理的に分散した顧客全体での配送の信頼性 | サービス提供市場に近い場所にフルフィルメント能力を配置する |
| 情報源: Mordor Intelligence | ||||
2025年、iHerbはダラス・フォートワースとサウジアラビアのリヤドにフルフィルメントセンターを開設し、幅広い健康・ウェルネス事業全体の配送速度、信頼性、コスト効率を改善しました。iHerbはメーカーおよび認定ディストリビューターからの製品を在庫管理しており、小売品揃えとフルフィルメントを同じ下流段階に位置付けています。この拡充により、配送実行が小売業者が運営るサイトに置かれ、サプリメントブランドは自社で所有する必要のないフルフィルメント投資へのアクセスが可能となります。
競争環境
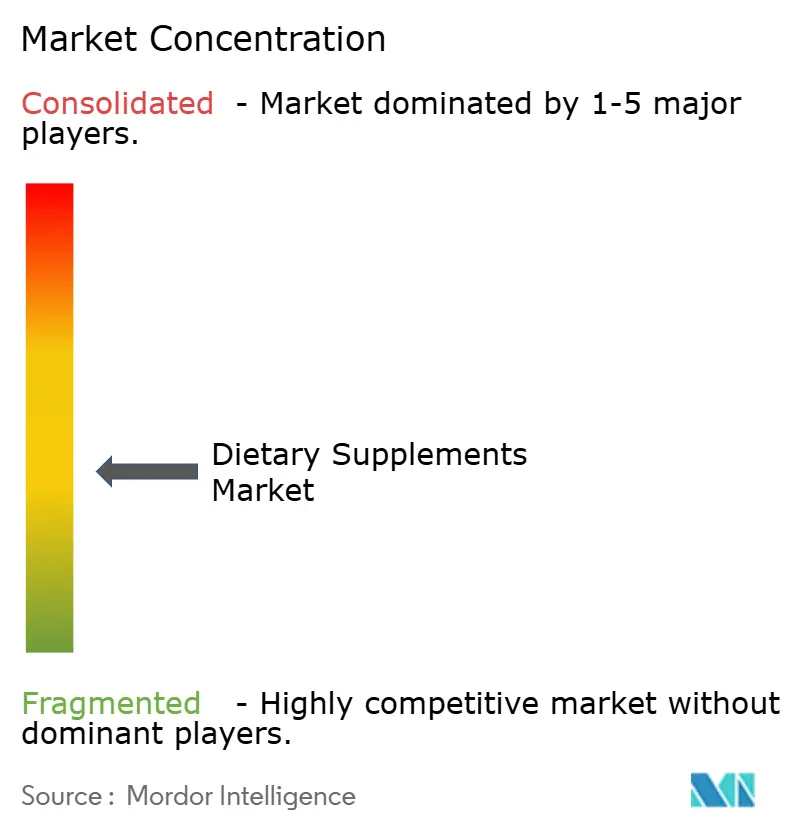
ダイレクトセリング専門業者のAmway CorporationとHerbalife Ltd.は、Nestlé S.A.の主流ビタミン事業、消費者健康分野のBayer AGおよびHaleon plcと競合しています。この組み合わせにより、メンバーネットワーク、BayerのNutritionals(ニュートリションズ)ポートフォリオ、HaleonのCentrumビタミンラインナップにまたがる中程度に分散したフィールドが形成されています。Herbalifeは2025年に、幅広い栄養製品事業全体で50.4億米ドルの会社全体の純売上高を報告し、2024年比で0.9%増加しました。Formula 1 Nutritional Shake Mixは会社全体の売上高の約25%を占めました。この単一製品ラインへの依存は、幅広い栄養ポートフォリオ内の単一フランチャイズのパフォーマンスに対するHerbalifeのエクスポージャーを示しています。
2026年5月6日、Amwayはミシガン州エイダのNutrilite Spaulding Plantにおいて新たな固形製剤タブレット製造および品質管理オペレーションを開始しました。完了した7,500万米ドルのプロジェクトは、幅広い栄養カテゴリーへの投資の一部を形成しました。Nutrilite Spauldingにタブレット製造と品質管理を配置することで、Amwayはダイレクトセリングネットワークに製品が入る前に両活動を監督できます。
2026年9月、Nestléは主流のビタミン・ミネラル・サプリメント事業をYellow Wood Partnersに売却することに合意し、競争当局の承認を条件として2027年上半期のクローズを予定しています。資産には7つのブランド、関連する米国プライベートラベルサプリメント事業、専用の製造・包装・倉庫・流通オペレーションが含まれます。このミックスにより、買い手はブランド製品とプライベートラベルの両方の能力を持ち、小売業者とサプリメント消費者に対応する異なる経路を生み出します。Nestléのプレミアムビタミンブランドは売却の対象外であるため、クローズ後は主流へのエクスポージャーが縮小しながらもプレミアムサプリメントの存在感は維持されます。規制承認とクローズの条件が提案された所有権構造がいつ発効できるかを決定するため、取引の実行が近期的なこれらの能力の再分の中心となります。
栄養補助食品産業リーダー
-
Amway Corporation
-
Herbalife Ltd.
-
Nestlé S.A.
-
Bayer AG
-
Haleon plc
- 注:主要企業の掲載順は順位を示すものではありません。
栄養補助食品市場 このレポートでカバーされる企業
- Amway Corporation
- Herbalife Ltd.
- Nestlé S.A.
- Bayer AG
- Haleon plc
- Abbott Laboratories
- Suntory Holdings Ltd.
- Otsuka Holdings Co., Ltd.
- Glanbia PLC
- Church & Dwight Co., Inc.
- NOW Health Group, Inc.
- Vitabiotics Ltd.
- H&H Group (Swisse)
- Reckitt Benckiser Group PLC
- Vital Health Foods (Pty) Ltd
- 21st Century HealthCare, Inc.
- Kirin Holdings Company, Limited
- Jamieson Wellness Inc.
- Harbin Pharmaceutical Group
- Dr. Willmar Schwabe GmbH & Co. KG
市場参加者にとっての主要な機会
この機会は、差別化されたサプリメント開発と完成品の市場参入に向けた国別準備を比較します。2026年10月19日、米国食品医薬品局(FDA)は新たな食事成分の通知に関する推奨される同一性および安全性情報に関する非拘束的ガイダンスを最終決定しました。これらの成分を含むサプリメントを開発するメーカーにとって、計画上の機会は商業的導入前に製品開発を十分に定義されたエビデンスパッケージに結びつけることにあります。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 実証された新たな食事成分を含むサプリメント | 米国の最終ガイダンスが推奨される同一性および安全性情報に対応 | 新たな食事成分を含む完成品サプリメントを開発するメーカー | フォーミュラ開発と並行して製品ドシエを構築する | 既存の知および安全性実証要件 | 実証された成分同一性および安全性データを持つサプリメントメーカー |
| インドネシアにおけるハラール認証に向けて準備された栄養補助食品ラインナップ | 2026年10月の発表が政府規制42/2024の改正待ちで2028年10月17日まで段階的実施を提案 | インドネシア向け製品を準備している健康サプリメント事業者 | 発表された認証の段階的実施に向けた製品および生産エビデンスを準備する | 認証適合性の実証 | 適切なサプリメントインプットと生産を文書化できるメーカー |
| ブラジルにおける更新された技術ドシエを伴うレガシーサプリメントラインナップ | 2026年9月の正規化アドバイスは継続的な安定性・品質・安全性要件を伴う | 2024年8月31日までに現地に通知された移行対象サプリメントのメーカー | 影響を受ける完成品ドシエと生産仕様を技術的義務に合わせる | 安定性試験および裏付けとなる品質・安全性エビデンス | 完全な技術的実証を持つサプリメントメーカー |
| 情報源: Mordor Intelligence | |||||
インドネシアの発表された延長はメーカーに準備期間を与え、ブラジルの継続的な技術的義務正規化と並行して安定性エビデンスを位置付けます。メーカーはこれらの計画ポイントを活用して、フォーミュラと文書化が共に進む完成品提案を開発することができます。影響を受けるブラジルのレガシーラインナップにとって、ドシエの完成が即時の機会であり、通知の正規化は安定性・品質・安全性の義務をそのまま残すためです。
最近の産業開発事情 栄養補助食品市場
- 2026年10月:米国食品医薬品局(FDA)が、サプリメントに使用される新たな食事成分に関する通知における推奨される同一性および安全性情報に関する非拘束的ガイダンスを最終決定しました。
- 2026年9月:Nestléが、7つのブランドおよび関連する米国プライベートラベルサプリメント事業を含む主流のビタミン・ミネラル・サプリメント事業をYellow Wood Partnersに10億米ドルで売却することに合意しました。本合意は規制当局の承認を条件とし、クローズは2027年上半期を予定しています。
- 2026年6月:STADAが、ノルウェー、デンマーク、ベルギー、ポーランドのブランドを含む16のビタミン・ミネラル・サプリメントブランドを欧州薬局向けファリングのためにOrifarmから買収することに合意しました。買収は2026年9月4日までに完了しました。
栄養補助食品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
栄養補助食品市場は、通常の食事を補完し世界的に健康アウトカムをサポートするために販売される、完成品の包装済み経口摂取可能なサプリメントからのメーカー年間収益を測定します。売上高は製品、形態、原料源、消費者グループ、健康用途、流通チャネル、地域別に分類されます。
スコープの除外:機能性食品、スポーツドリンク、強化主食、個別に販売される栄養補助食品原料、および試験または受託製造サービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- ビタミン
- ビタミンA
- ビタミンC
- ビタミンD
- ビタミンB(B6、B7・ビオチン、B9・葉酸、B12などを含む)
- その他のビタミンサプリメント
- マルチビタミンサプリメント
- ミネラル
- 鉄サプリメント
- カルシウムサプリメント
- マグネシウムおよび亜鉛サプリメント
- マルチミネラルサプリメント
- その他のミネラル
- 脂肪酸
- タンパク質・アミノ酸
- プレバイオティクスおよびプロバイオティクスサプリメント
- ハーブサプリメント
- 酵素
- ブレンドサプリメント
- その他
- ビタミン
- 形態別
- 錠剤
- カプセルおよびソフトジェル
- 粉末
- グミ
- 液体
- その他
- 原料別
- 植物由来
- 動物由来
- 合成・発酵由来
- 消費者グループ別
- 男性
- 女性
- 子ども・児童
- 健康用途別
- 一般的な健康とウェルネス
- 骨と関節の健康
- エネルギーと体重管理
- 消化器系と腸の健康
- 免疫強化
- 心血管の健康
- 糖尿病管理
- 認知・精神的健康
- 皮膚・毛髪・爪のケア
- 眼の健康
- その他の健康用途
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンライン小売チャネル
- ダイレクトセリング
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他の地域
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州のその他の地域
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋のその他の地域
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米のその他の地域
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
欧州委員会の食品サプリメント枠組みなどの公的・公式ソースは、剤形サプリメントと他の食品を区別し、許可されたビタミンおよびミネラル源を追跡するのに役立ちます。世界保健機関(WHO)の健康的な食事に関するガイダンスは栄養ニーズとサプリメントの役割についてのコンテキストを提供し、責任ある栄養議会(Council for Responsible Nutrition)の消費者調査は報告された使用状況と態度の米国指標を提供し、世界貿易機関(WTO)の商品貿易データは分類が許す範囲で国境を越えた製品フローの確認に役立てることができます。
企業の開示書類、投資家向け資料、公的規制記録、信頼性の高い食品・健康業界報告は、製品ポートフォリオ、製造投資、チャネルリーチ、地域状況に関するエビデンスを追加できます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよびサーベイ
インタビューまたは構造化サーベイは、サプリメントメーカー、成分・フォーミュラ専門家、ディストリビューターおよび小売業者、ならびにグローバルな製品販売とチャネルの知識を持つ市場アナリストを対象とします。回答者は製品ミックス、メーカー収益、地域需要、価格設定、および市場参入経路に関する二次的エビデンスを検証するよう求められるとともに、欠落または不整合なカバレッジを特定します。アナリストは未解決の相違を記録し、実現可能な場合は関連する回答者から説明を求め、モデルで使用する前に各回答を独立した公的指標と比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):20% | アジア太平洋(APAC):45% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
グローバル推計は、完成品包装済みサプリメントのメーカー収益からトップダウンで構築し、サンプリングされたブランドまたはサプライヤー収益の集計とチャネル確認からの選択的なボトムアップチェックを行います。年齢・ライフステージ別人口、報告されたサプリメント使用状況、家計購買力、小売・オンラインチャネルミックス、製品・形態の価格とミックストレンドが需要の説明と製品タイプ、形態、原料源、消費者グループ、用途、チャネル、地域にわたるシェアの構築に役立ちます。アナリストはこれらの指標の観察された成長と変化に基づいシナリオ分析で市場を予測し、セグメントおよび地域別軌跡を同じドライバーに照らして検証します。サンプリングされたサプライヤーまたはチャネルの推計が不完全な場合、アナリストはそのカバレッジを文書化し、独立した売上・貿易シグナルと比較し、限定的なチェックとしてのみ使用します。公的な貿易コードがサプリメントと他の商品を組み合わせている場合、アナリストは結果の貿易合計を方向性のある確認としてのみ扱います。一次回答者は変数レベルの仮定の妥当性を検討し、重要な逸脱を説明します。
データ検証と更新サイクル
アナリストは企業開示、公的指標、および回答者のエビデンスを三角測量し、合計、セグメントシェア、前年比推移、および予測変化を独立したシグナルと照らして異常がないか確認します。回答者の説明が予測を変更する前に、アナリストはそれを独立した売上エビデンスと比較します。多段階レビューにより各異常値をそのソースと計算にトレースし、不一致を解消または旗立てし、承認前にアナリストのレビューを要求します。矛盾する回答者の詳細、重大なギャップ、または市場境界や予測ドライバーを変更する変更により再コンタクトが引き起こされます。エビデンスとモデルは毎年更新され、重大な市場イベント後のサイクル間に更新され、デリバリー直前に再度レビューされます。
Mordor Intelligenceの栄養補助食品市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品や需要モデリングに使用するインプットによって異なる場合があります。栄養補助食品市場は、通常の食事を補完し世界的に健康アウトカムをサポートするために販売される、完成品の包装済み経口摂取可能なサプリメントからのメーカー年間収益を測定します。
主なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。アナリストはこれらの指標の観察された成長と変化に基づいたシナリオ分析で市場を予測し、セグメントおよび地域別軌跡を同じドライバーに照らして検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,583億米ドル(2027年) | |
| グローバルコンサタントA | 493億米ドル(2026年) | その2026年ベースでは、この推計は1年後の本レポートの2027年値1,583億米ドルを68.9%下回っています。この推計はハーブサプリメントのみをカバーしており、本レポートの完成品サプリメント製品カテゴリーのサブセットです。 |
| グローバルコンサルタントB | 1,087億米ドル(2026年) | その2026年ベースでは、この推計は1年後の本レポートの2027年値1,583億米ドルを31.3%下回っています。この推計はハーブサプリメントのみをカバーしており、本レポートの完成品サプリメント製品カテゴリーのサブセットです。 |
Mordor Intelligenceのアナリストは企業開示、公的指標、および回答者のエビデンスを三角測量し、合計、セグメントシェア、前年比推移、および予測変化を独立したシグナルと照らして異常がないか確認します。
レポートで回答される主要な質問
栄養補助食品市場の規模と成長見通しはどのようなものですか?
市場は2027年に1,583億米ドル、2032年には1,984億米ドルに達し、2027年から2032年にかけてCAGR 4.62%で成長すると予測されていま。
サプリメント需要を形成している要因は何ですか?
健康維持ニーズとターゲットを絞ったフォーミュラが需要を支えています。2026年7月、米国成人の78%が健康のためにサプリメントを使用していると報告しました。
サプリメント販売をリードしている製品タイプはどれですか?
ビタミン類が2026年に26.8%で最大シェアを保持し、プレバイオティクスおよびプロバイオティクスサプリメントは2027年から2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。
主要なサプリメント競合企業はどこですか?
主要な参加者にはAmway Corporation、Herbalife Ltd.、Nestlé S.A.、Bayer AG、Haleon plcが含まれます。
高用量DHAサプリメントの商業的見通しを制限するものは何ですか?
EFSAの2025年12月の見解は、いかなる集団グループにおいても1日1グラムを超えるDHA単独サプリメントの長期的な出血安全性を確立できないと結論付け、高用量オファーに対する実証上の負担を生み出しています。
サプリメント収益をリードする地域と最も速く成長する地域はどこですか?
アジア太平洋地域が2026年の収の49.55%を保持し、中東およびアフリカ地域が2027年から2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。