
化粧品インプラント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
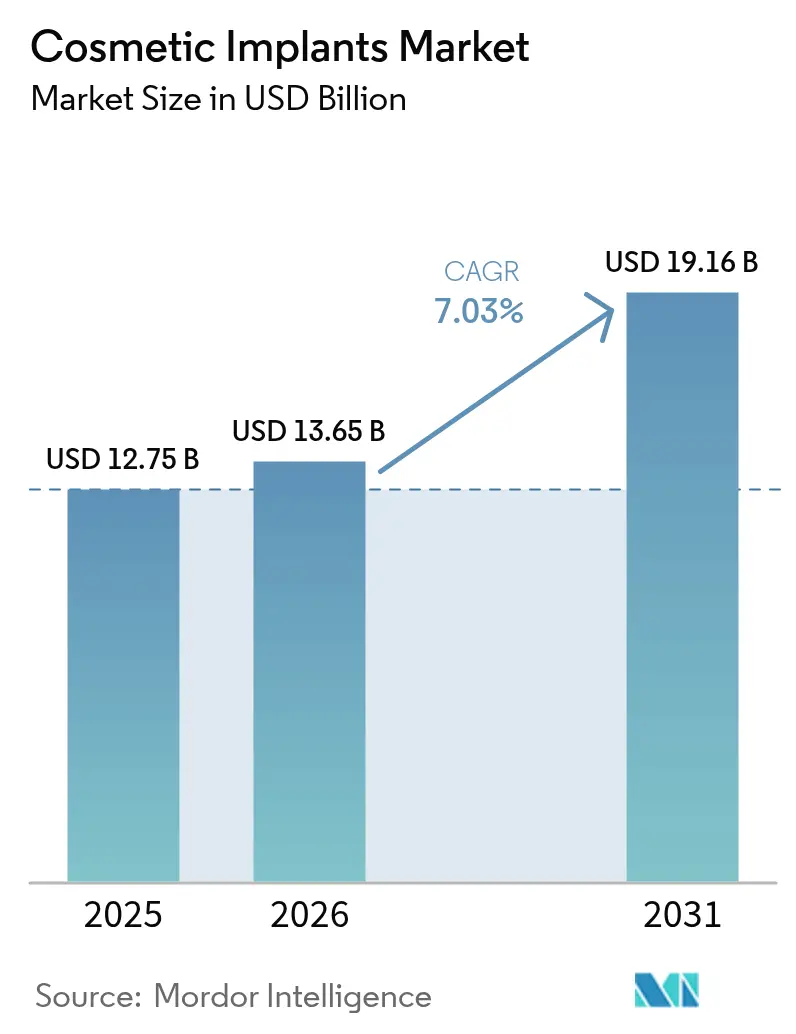
| 市場規模 (2026) | 13.65 十億米ドル |
| 市場規模 (2031) | 19.16 十億米ドル |
| 成長率 (2026 - 2031) | 7.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
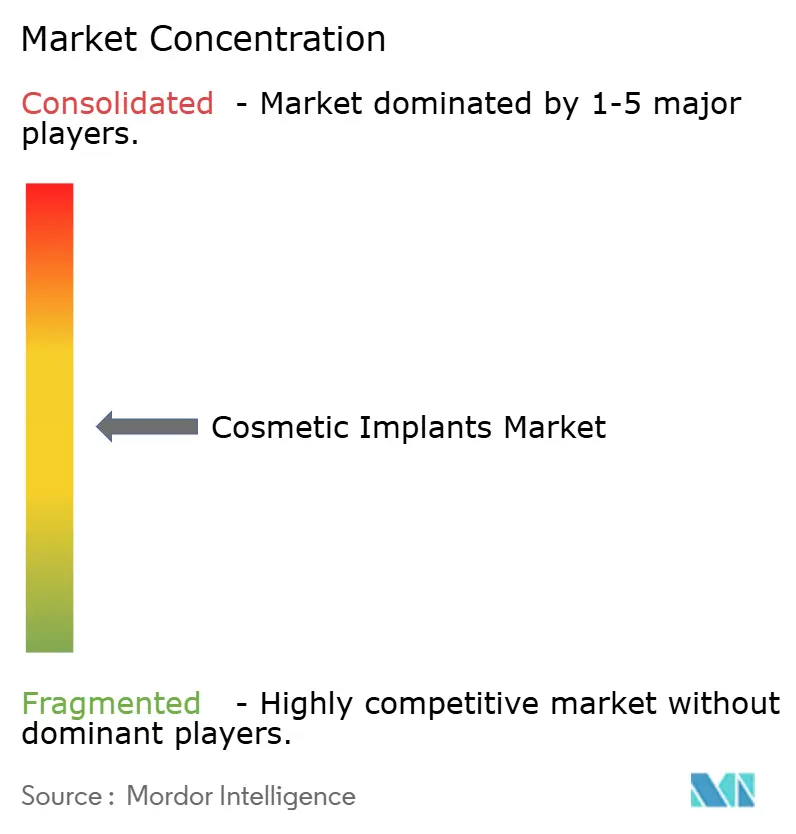
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる化粧品インプラント市場分析
化粧品インプラント市場規模は、2025年の127億5,000万米ドルから2026年には136億5,000万米ドルに成長し、2026年から2031年にかけてCAGR 7.03%で2031年までに191億6,000万米ドルに達する見込みです。
材料科学の急速な革新、多様な年齢層における美容処置の受容拡大、機能回復と美容的魅力を兼ね備えた治療への安定した需要が、継続的な市場成長を支えています。メーカーは臨床安全性を重視した規制当局の承認を取得し続けており、3Dプリンティング、人工知能、再生医療の進歩が高度にパーソナライズされたソリューションの機会を創出しています。新興経済圏における可処分所得の増加とデジタルプラットフォームを通じたアクセス拡大により、対象患者層が広がっています。一方で、高額な価格設定、規制当局による厳格な審査、低侵襲代替療法との競合が絶対的な成長を抑制しつつも、安全性、有効性、持続可能性に基づく差別化を促進しています。
主要レポートのポイント
- 原材料別では、ポリマーインプラントが2025年の化粧品インプラント市場シェアの35.42%を占め、生体材料インプラントは2031年までに9.12%のCAGRで拡大する見込みです。
- 用途別では、歯科処置が2025年の化粧品インプラント市場規模の45.55%をリードして全体の収益勢いを牽引し続けており、ボディコンタリングは2031年までに10.05%のCAGRで拡大する見込みです。
- エンドユーザー設定別では、歯科クリニックが2025年の化粧品インプラント市場規模の34.11%をリードし、外来手術センターが最も急成長する施設として、支払者と患者がコスト効率の高い外来ケアへシフトする中、2026年から2031年にかけて10.62%のCAGRで成長しています。
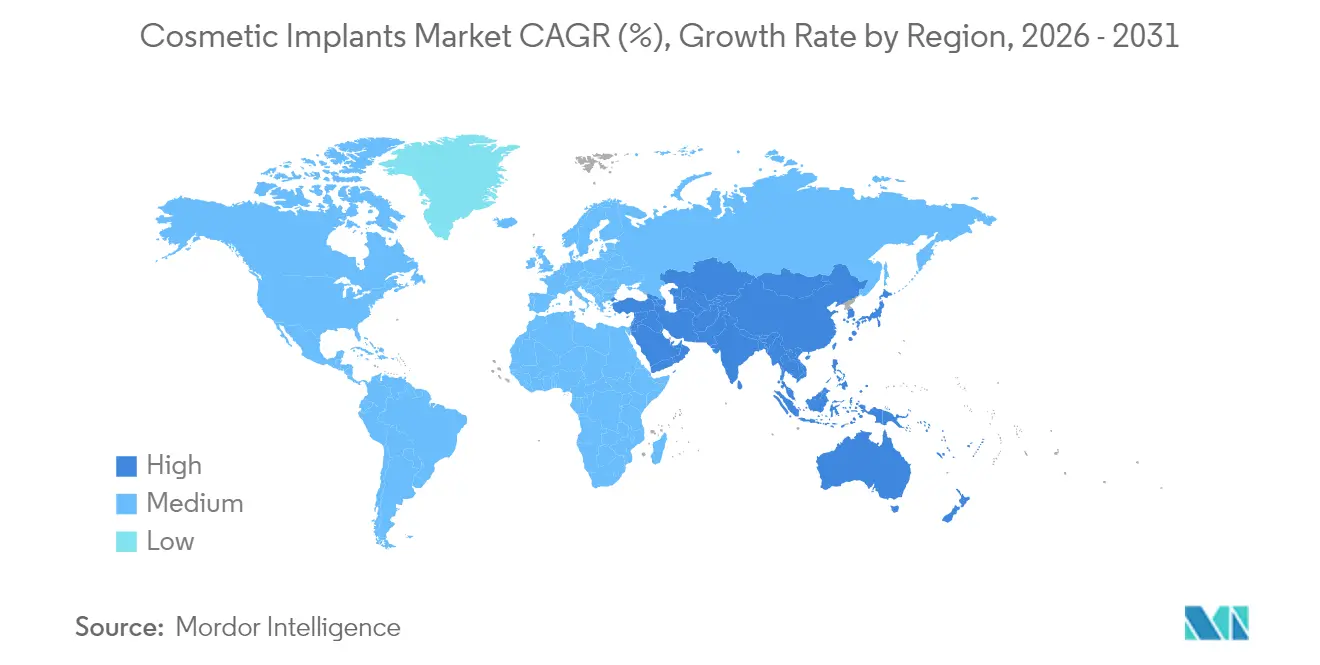
- 地域別では、北米が2025年の化粧品インプラント市場シェアの41.78%を占め、アジア太平洋は2031年までに最高の地域CAGRである9.45%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 個人的・社会的自信のための美容処置への関心の高まり | +1.8% | 世界全体、 北米とアジア太平洋で最も強い | 中期 (2〜4年) |
| 精度と革新を可能にする生体材料と3Dプリンティングの革新 | +2.1% | 北米 と欧州がリード、アジア太平洋での採用が増加 | 長期(4年以上) |
| 費用対効果の高い治療拠点へのメディカルツーリストの流入増加 | +1.2% | アジア太平洋 が中核、中東・アフリカと南米への波及 | 短期(2年以内) |
| 世界中の中産階級消費者における可処分所得の増加 | +1.4% | 世界全体、 特に新興のアジア太平洋と南米 | 中期 (2〜4年) |
| ARビューティーフィルターが憧れの基準を高め、自己イメージの規範を再形成 | +0.8% | 世界全体、 北米と先進アジア太平洋で顕著 | 短期(2年以内) |
| 性別適合手術の需要増加による専門セグメントの創出 | +0.6% | 北米 と欧州、進歩的なアジア太平洋で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
個人的・社会的自信のための美容処置への関心の高まり
矯正目的から美容強化目的への動機のシフトにより、化粧品インプラント市場は多くの消費者にとってセルフケアの日常的な要素として位置づけられています。調査データによると、医療美容クライアントの85%が処置への支出を維持または増加させる意向を示しており、この傾向は現在複数の年齢層に広がっています。ジェンダーダイナミクスも変化しており、男性の参加が顕著に増加し、性別適合インプラント手術への関心が高まっています。[1]Cigna Healthcare、「歯科インプラントケア:トレンドとAI導入」、cigna.com ソーシャルメディアへの露出が美容処置を一般化し、スティグマを払拭して憧れの基準を強化しています。若い世代は加齢による外見の変化を遅らせるための「予防的」インプラントをますます求めており、生涯需要の構造的拡大が示唆されています。自信、キャリアアップ、ウェルネスに向けたメッセージングを調整するクリニックは、より高い患者維持率を獲得しながら長期的な成長を促進しています。
生体材料と3Dプリンティングの革新による精度とイノベーションの実現
積層造形技術と先進的な生体材料が、患者固有のソリューションの最新の波を支えています。シドニー大学の研究者は、強固な骨再生を支援する300nmの解像度を持つ合成骨代替物のナノスケール3Dプリンティングを実証しました。[2]シドニー大学、「研究者がナノスケール3Dプリンティングを使用して合成骨代替物を製造」、sydney.edu.au ポリ乳酸とポリカプロラクトンを組み合わせた形状記憶スキャフォールドは、近赤外線活性化により腫瘍切除と骨再生の二重機能を発揮します。CollPlantとStratasysのパートナーシップは、植物由来コラーゲンから製造された200ccの再生乳房インプラントを目標としており、生分解性と生体適合性の優先事項に沿っています。これらの進歩は、被膜拘縮、インプラント破裂、修正手術に関する長年の懸念に対処しています。パーソナライズされた設計により手術時間が短縮され、美容的アウトカムが改善され、化粧品インプラント市場内でのプレミアム価格設定の可能性と競争上の差別化が強化されています。
費用対効果の高い治療拠点へのメディカルツーリストの流入増加
化粧品インプラントを求めた国境を越えた渡航が急増しており、患者はコスト差と専門的な技術を活用しています。韓国の統合的なメディカルツーリズムの枠組みは、渡航、処置、回復サービスをシームレスなパッケージにまとめ、中国および東南アジアのクライアントに訴求しています。[3]MDPI、「中国人患者向け韓国のメディカルツーリズムエコシステム」、mdpi.com しかし、一部の人気渡航先における安全上の問題と規制上のギャップにより、より裕福な渡航者は透明性の高い監督体制を持つ地域を好む傾向があります。新興アジア経済圏は、国外への需要流出を防ぐために国内品質基準を強化することで対応しています。手頃な価格と安全性の保証のバランスが、引き続き国別の成長軌跡を形成していくでしょう。
世界中の中産階級消費者における可処分所得の増加
中国、インド、インドネシア、ブラジルにおける中産階級セグメントの拡大は、初めて選択的処置を受ける候補者の大規模な流入を意味しています。家計収入の増加は、外見の向上を職業的・社会的資本への投資として位置づける文化的転換と一致しています。プレミアム化のトレンドは、自然な感触、低い合併症率、短い回復期間を約束する差別化されたインプラント技術への支払い意欲を示しています。デジタルプラットフォームが発見、資金調達、アフターケアを効率化し、採用障壁をさらに低下させ、化粧品インプラント市場を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 外科的インプラントおよび関連医療サービスの高額な価格設定 | -1.5% | 世界全体、価格に敏感な新興市場で深刻 | 中期 (2〜4年) |
| 継続的な安全上の問題、製品リコール、法的紛争 | -0.9% | 北米 と欧州、規制の波及効果は世界規模 | 短期(2年以内) |
| シリコンおよびポリマー廃棄物処理に関連する持続可能性の懸念 | -0.7% | 欧州 と北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 皮膚フィラーやスレッドリフトなどの非外科的代替療法への需要増加 | -1.2% | 世界全体、 先進市場で顕著 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
外科的インプラントおよび関連医療サービスの高額な価格設定
麻酔、施設費、術後ケアを含めた処置全体のコストが17,000米ドルを超えることが多く、潜在的な患者の広い層にとって経済的な障壁となっています。価格感度の高まりにより、消費者は低い経済的負担と最小限のダウンタイムで目に見える改善を約束する低侵襲フィラーやスレッドリフト処置へと向かっています。プロバイダーは、合理化されたスタッフ配置と短い患者回転時間によって効率的な運営構造を実現する外来手術センターへ適切な処置を移行することで対応しています。院内ファイナンシングとサブスクリプションベースのメンテナンスプランの普及が部分的な緩和策を提供していますが、コスト関連の離脱を完全に相殺するには至っていません。
継続的な安全上の問題、製品リコール、法的紛争
HologicのBioZorbマーカーやAllerganのテクスチャード乳房インプラントを含む高プロファイルなFDAクラスIリコールは、長期的なインプラントの安全性に対する消費者の警戒心を強化しています。訴訟リスクは保険料を引き上げ、リコール、再ラベリング、患者通知コストを課し、利益率を圧迫しています。これに対し、Establishment LabsはそのMotivaクリニカルプログラムにおいて被膜拘縮率0.5%、破裂率0.6%を報告しており、優れた安全性データが説得力のあるマーケティング上の優位性となり得ることを示しています。2026年2月に施行予定の品質システム規制の改訂により、米国基準がISO 13485とさらに整合され、より厳格なサプライヤー管理と広範な市販後サーベイランスが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
ポリマーのリーダーシップと生体材料の勢いポリマーインプラントは2025年の化粧品インプラント市場シェアの35.42%を占め、シリコンエラストマーに関する数十年にわたる臨床的な親しみに支えられています。これらの材料は乳房、顔面、ボディコンタリング処置の幅広いスペクトルをサポートし、現在の外科的ワークフローにおいて不可欠な存在となっています。しかし、長期的な劣化と環境への影響に関する懸念が、耐久性とリサイクル性を向上させた次世代ポリマーの研究を促進しています。生分解性ポリジオキサノンメッシュと生体吸収性ポリカプロラクトンスクリューは、修正リスクを軽減するエコフレンドリーな選択肢への移行を例示しています。
生体材料インプラントは、より小さな収益基盤を持ちながらも、2031年までに9.12%のCAGRで成長し、再生美容の最前線を体現しています。タバコ植物由来のコラーゲンベースのスキャフォールドは、人畜共通感染症の汚染懸念を回避しながら組織の内部成長を促進します。初期試験では、治癒の加速、炎症プロファイルの低下、触覚感覚の改善が報告されています。3Dバイオプリンティングプラットフォームが成熟するにつれ、患者固有の構造物が血管系と細胞成分を統合でき、長期的には特定の適応症において従来の人工器官を排除する可能性があります。セラミックおよび金属ソリューションは、圧縮強度と骨結合性により歯科および頭蓋顔面再建においてニッチな関連性を維持していますが、ハイブリッドポリマーセラミック複合材料が臨床的な準備段階に達するにつれ、そのシェアは縮小すると予想されます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
歯科の優位性とボディコンタリングの急増歯科インプラントは2025年の化粧品インプラント市場収益の45.55%を確保し、機能回復と美容的完全性の二重の必要性を反映しています。外科医は現在、CBCTスキャンと口腔内光学印象を重ね合わせるAI支援治療計画を採用しており、精密なドリリングテンプレートを作成し、チェアタイムを最大30%削減しています。ジルコニアとチタン合金フィクスチャーが主流であり続けていますが、審美ゾーンでより高い透光性を必要とする患者にはハイブリッドポリマーセラミックアバットメントが人気を集めています。
ボディコンタリングは成長軌跡をリードし、患者が包括的なシルエット改善を求める中、10.05%のCAGRで進展しています。積層造形によって製造されたカスタマイズ可能な臀部および胸部インプラントは、解剖学的多様性に対応しながらインプラントの移動を最小化します。肥満手術後の患者は、体重目標達成後に余剰組織を管理するためのコンタリングソリューションを求める成長するコホートを形成しています。顔面インプラントは下顎角、頬骨、鼻の増大に対する安定した需要を獲得しており、3Dプリントされた多孔質ポリエチレンが長期的な統合を可能にしています。乳房増大術は安定した貢献者であり続けていますが、多血小板血漿で強化された脂肪移植技術による段階的な代替に直面しており、このトレンドが組み合わせ処置へのボリュームを誘導する可能性があります。
エンドユーザー別:
外来設定が処置の経済性を再定義歯科クリニックは2025年の化粧品インプラント市場収益の34.11%を占め、専門的なワークフロー効率と高い患者スループットを活用しています。クラウドベースの診療管理プラットフォームが画像処理、請求、患者エンゲージメントを統合し、同意の質を高めるリアルタイムの外科シミュレーションを可能にしています。病院は複数の専門チームを必要とする複雑な再建症例において重要な役割を維持していますが、適切な処置を施設外に移行するための診療報酬圧力に直面しています。
外来手術センターは10.62%のCAGRを記録しており、低い固定費構造、最適化されたスタッフ配置比率、合理化された規制要件から恩恵を受けています。これらの施設はしばしばデバイスメーカーと在庫委託モデルでパートナーシップを結び、資本支出を削減しています。美容クリニックは注射剤、レーザーリサーフェシング、インプラント処置をまとめた統合サービスラインに注力し、患者の生涯価値を最大化しています。遠隔医療による事前相談とAI駆動のアウトカム可視化がコンバージョン率を改善し、術後のリモートモニタリングアプリが再入院リスクを削減しています。低侵襲イノベーションが普及するにつれ、エンドユーザー間の競争はパーソナライズされたケア、柔軟なファイナンシング、シームレスなデジタルエンゲージメントに依存するようになるでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米美容インプラント市場
北米は2025年の美容インプラント市場収益において41.78%の支配的なシェアを維持しており、高度な施術専門知識、再建適応症に対する強固な保険適用、および新規ソリューションへのプレミアム支払いを厭わない高所得消費者層に支えられている。カナダでも場拡大が見られ、簡素化された輸入経路と有利な為替レートが海外からの医療観光客を引き付けている。メキシコの民間クリニックは米国南部からの越境患者への対応を拡大しており、施設認定および感染管理プロトコルの高度化を促進している。
欧州美容インプラント市場
欧州は安全性を競争上の優位性として位置付け、厳格なMDR(医療機器規則)適合を患者の信頼強化に活用している。GC Aestheticsは初のMDR認証乳房インプラントを取得し、競合他社の基準を設定した。ドイツとフランスが地域の施術件数をリードする一方、イタリアとスペインでは歯科および体型形成分野において顕著な成長が見られる。持続可能性に関する指令がリサイクル可能なシリコーンサプライチェーンへの投資を加速させており、New Dawn Siliconesは溶剤ベースの解重合によってバージングレードの回収を実現する先駆的な取り組みを進めている。ブレグジット後の規制上の乖離により、多国籍企業は英国向けに独自の適合性評価戦略を策定することを余儀なくされ、コストは増加するものの市場の継続性は維持されている
アジア太平洋美容インプラント市場
アジア太平洋地域は最も成長の速い地域として位置付けられており、2031年までに9.45%のCAGRで拡大し、同期間における世界の増分収益の35%以上を占めると予測されている。日本は頭蓋顔面再建向けに電子ビーム溶融で製造されたチタンラティス構造を含む高度技術インプラント研究を牽引している。韓国の政府支援による医療観光クラスターは、医療・ホスピタリティ・文化体験を組み合わせ、域内旅行者に訴求している。中国の大規模な都市中間層がプレミアム歯科インプラントへの需要を押し上げており、電子商取引の普及拡大が第2・第3層都市における認知度向上に寄与している。インドは「メイク・イン・インディア」イニシアチブのもと国内製造を推進し、国内患者および近隣市場を対象としたコスト効率の高いポリマーインプラントに注力している。オーストラリアは厳格な医薬品・医療機器局(TGA)評価を維持しており、アジア太平洋地域全体への展開前のアーリーアダプター試験市場として機能することが多い。これらのトレンドは総じて、同地域が量主導の輸入から革新主導の現地適応型製品開発へと移行していることを示している。

規制環境
米国では、乳房インプラントなどの主要な美容インプラントカテゴリーは、FDAによりクラスIII医療機器として規制され、市販前承認(PMA)の対象となる。これは、510(k)経路を利用できるリスクの低い美容機器に比べて、より多くの臨床的証拠、厳格なラベリング、より強力な市販後調査を必要とする。このリスクベースのアプローチは、インプラントメーカーの製品戦略を引き続き形作っており、特に安全性への懸念や過去の大規模なリコールにより、臨床パフォーマンスデータと安全性監視報告が申請の中心に位置付けられている。
欧州では、EU医療機器規則(MDR)2017/745が、附属書XVIを通じて、意図された医療目的を持たない特定の美容製品に対する適合性評価要件を拡大し、2026年から美容分野の一部を医療機器スタイルの監督に近づける。英国では、MHRAが医療機器規則2002の改革を進めており、2025年に導入された国際依拠ルートや、医療機器(改正)(グレートブリテン)規則2025(SI 2025/591)などの移行変更を含む。これらは総じて、グレートブリテンとEUで事業を展開するインプラント供給業者の承認戦略、技術文書、および市場投入時期の計画に影響を与える。
競争環境
化粧品インプラント産業は中程度の断片化が特徴であり、多国籍コングロマリットと機動力のあるイノベーターが技術的リーダーシップを競っています。Johnson & Johnsonは、そのMentor部門を通じて、20万人以上の乳房インプラント受容者からの縦断的データを活用して信頼性の主張を裏付けています。Establishment Labsの2025年ガイダンスである2億500万〜2億1,000万米ドルは、低い合併症指標と独自の表面マイクロテクスチャーに牽引された米国市場への成功したデビューを示しています。Straumann Group、Zimmer Biomet、Dentsply Sironaは、スキャニング、計画、修復を包括する垂直統合ワークフローに支えられ、歯科インプラントサブセグメントへの影響力に集中しています。
戦略的買収がポートフォリオ拡大とクロスセリングの機会を加速させています。Zimmer Biometの2024年のParagon 28買収は、足首・足部ポートフォリオを拡大し、隣接する選択的市場へのリーチを拡大しました。Sientraの2024年の破産とTiger Aestheticsへの4,250万米ドルでの売却は、長期的な訴訟費用とR&D投資を吸収するスケールを欠く単一ライン事業者に対する統合圧力を示しています。投資家は、手術現場でインプラントをカスタマイズできる積層造形スタートアップに資本を向けており、リードタイムを数週間から数時間に短縮する可能性があります。
R&Dの重点は、細菌コロニー形成を抑制する生体適合性コーティング、AI対応ロボット配置システム、環境的に持続可能な製造に向かっています。企業は、優れた可視化と予測ツールが修正手術を減少させ、外科医のロイヤルティを確保するという理由から、デジタルワークフロー統合に収益の二桁パーセンテージを割り当てています。規制当局が市販後サーベイランスを強化する中、市場参入者は競争上の同等性を維持するために、迅速なイノベーションと厳格な臨床検証を組み合わせる必要があります。全体として、勝利戦略はデータに裏付けられた安全性、エコシステムパートナーシップ、および多様な地域規制環境に適した地理的機動性を中心に展開されています。
化粧品インプラント産業のリーダー
3M
Allergan(AbbVie)
Cochlear Ltd
Dentsply Sirona
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
美容インプラント市場
- 3M
- Abbvie
- Cochlear
- Dentsply Sirona
- GC Aesthetics
- Henry Schein
- Implantech
- Johnson & Johnson (Mentor)
- Sientra
- Zimmer Biomet
- Straumann Group
- Establishment Labs
- Polytech Health & Aesthetics
- Silimed
- Danaher (Nobel Biocare)
- BioHorizons
- Osstem Implant
- RTI Surgical
- Hansbiomed (MegaGen)
- Medartis

市場機会と将来展望
メーカーがプレミアムインプラントプラットフォームと、より明確な適応主導の差別化、および厳格な監督とより高い患者精査に適合する証拠パッケージを組み合わせる領域で、ホワイトスペースが形成されている。乳房再建の分野では、Johnson & Johnson MedTechのMentorが2025年5月に米国でMENTOR MemoryGel Enhance Breast Implantsを発売した。これはFDAの承認を受けたもので、乳房切除後の再建における特定のニーズに対応するために拡大されたサイズ範囲を備えている。これにより、競合企業には、対応が不十分な解剖学的部位や再手術用途に向けてポートフォリオを拡大する余地が生まれ、選択的美容とは別に並行して展開される再建経路に合わせたメッセージングとトレーニングの整合が可能になる。
機会は、インプラント需要、クリニックの来院数、バンドル提供に影響を与える隣接する美容治療薬や統合されたケア経路にも広がっている。AbbVieのAllergan Aestheticsは、2026年6月に米国FDAから、頸部外観の改善(水平頸部シワ)に対するSKINVIVE by JUVEDERMの承認を取得し、注射剤を新たにラベル表示された解剖学的適応に拡大した。クリニックはこれを、患者の生涯にわたるケアの過程においてインプラントおよび外科手術サービスと組み合わせることができる。提供面では、外来診療やデジタル対応の事前相談・フォローアップモデルの拡大が、インプラント関連手術のスループット向上を支えており、材料科学や積層造形技術の進歩は、再手術リスク、生体適合性、持続可能性への懸念に対応する、より個別化されたインプラントや再生足場材料への道を開き続けている。
Recent Industry Developments in 美容インプラント市場
- 2026年6月:AbbVieのAllergan Aestheticsは、米国FDAから、21歳以上の成人における水平頸部シワの改善を含む、頸部外観の改善に対するSKINVIVE by JUVEDERMの承認を取得した。この承認により、ヒアルロン酸注射剤が新たにラベル表示された解剖学的部位に拡大され、長期的な患者維持とクロスセルの機会を中心に美容サービスをバンドルするクリニックのポートフォリオが強化される。
- 2026年2月:Allergan AestheticsはFaces of Natrelle Testimonial Programを開始し、患者にNatrelle乳房インプラントの経験を共有するよう促した。この取り組みは、インプラントの選択が認識される安全性、結果、信頼と密接に結びついている時期における患者教育とブランドエンゲージメントを支援する。
- 2025年2月:Dentsply Sironaは、外科手術を簡素化することを目的としたMIS LYNX歯科インプラントシステムの米国市場投入を発表した。より広範な歯科インプラントツールキットは、診療レベルの標準化を支援し、美容インプラント収益の主要なエンドユーザー環境である歯科クリニックでの導入を強化する可能性がある。


美容インプラント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、歯科、乳房、顔面、ボディコントゥアリング手術などの主要な使用例を含む、美容および外観関連手術に使用されるインプラント機器および材料を対象とし、エンドユーザーへの販売時点でのUSD価値で測定される。
対象範囲の除外:インプラント以外の美容消耗品および外用美容製品は、手術によって体内または体表に留置されるインプラント材料として使用される場合を除き、算入されない。
セグメンテーション概要
- 原材料別
- ポリマーインプラント
- セラミックインプラント
- 金属インプラント
- 生体材料インプラント
- 用途別
- 歯科
- 乳房
- 顔面
- ボディコンタリング
- エンドユーザー別
- 病院
- 専門・美容クリニック
- 外来手術センター
- 歯科クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、主要地域における手術件数、安全性の最新情報、導入動向に関する明確なファクトベースの構築から始まる。米国FDAの機器データベースおよび安全性情報、医療利用状況を把握するための米国CDC、国別比較を可能にするOECDの医療統計、そして手頃さの傾向を正規化するのに役立つ世界銀行のマクロ指標といった、公的および公式のソースに依拠する。
次に、供給および商業化の側面については、企業の年次報告書、投資家向け資料、製品パンフレット、査読付き臨床学術誌、そしてトレーニングやガイドライン情報を発表する医療・歯科関連団体の最新情報を用いて検討する。非上場企業の可視性に関するギャップを減らすため、企業財務・インテリジェンスに特化した有料サブスクリプションや、材料イノベーションおよび新たなインプラント適応を追跡するための特許データベースも利用する。これらのデスクソースは網羅的ではなく、データ収集、クロスチェック、および明確化のために追加の公的文書も使用された。
一次インタビューおよび調査
一次調査は、南北アメリカ、EMEA、APAC全域の外科医、歯科専門医、クリニック運営者、流通業者、および製造側の専門家との対話を通じて、手術および需要の全体像を検証するために用いられる。回答者からの入力は、製品ミックスの変化、標準的な交換サイクル、材料タイプ別の価格帯、そして病院と専門クリニックの購買比率に関する仮定を精緻化するために使用される。その後、特定の国が異常な成長や価格動向を示す場合には、仮定が再検証される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:34% | CXO:14% | APAC:50% |
| ミッド層:52% | 機能/事業部門リーダー:42% | EMEA:29% |
| 中小企業:14% | マネージャー:44% | 南北アメリカ:21% |
市場規模算出および予測
市場規模は、トップダウンとボトムアップを組み合わせた手法で構築され、手術件数と治療対象人口プールがインプラント需要に変換され、その後、材料ミックス(ポリマー、金属、セラミック、生体材料)とエンドユーザーチャネルを反映した平均販売価格帯を用いて価値に変換される。初期の合計値が構築された後、サプライヤーの収益動向、流通業者からのフィードバック、そして視認性の高い国々における抽出されたASP×数量計算を用いて、選択的なボトムアップ検証が実施される。これにより、完全なサプライヤー統合を強制することなく、異常値を調整することができる。
主要なモデル入力には、歯科インプラント埋入動向、美容・再建手術の勢い、クリニックの受入能力拡大、利用状況を変化させうる規制・安全対応措置、そして材料タイプおよびカスタマイズレベル別の価格変動が含まれる。直接的な国別データが乏しい場合には、可処分所得の動向、民間医療の浸透度、手術ツーリズムの強度などの代替指標を用いてギャップに対応し、その後インタビューを通じて仮定を確認する。
予測については、手術需要と価格推移に関するシナリオ分析が用いられ、シナリオの重み付けは、回復のペース、選択的手術への意欲、供給の可用性に関する専門家の見解に合わせて調整される。この市場では急激な変動が持続することは通常困難であるため、複数の入力にわたって明確な誘因が確認されない限り、変化は緩やかに保たれる。
データ検証と更新サイクル
検証は、単一の弱いデータストリームが結果を左右しないよう、複数のクロスチェックを通じて実施される。モデルの出力は、手術動向の方向性、エンドユーザーチャネルの成長、材料ミックスの変化といった独立した指標と比較され、その後、大きな変動については承認前に検討される。
あるデータポイントが、観測された需要や価格動向と一致しないスパイクを生じさせる場合、仮定は再検討され、明確化のために専門家への再確認が行われる。報告書は毎年更新され、規制措置、大規模な製品リコール、選択的手術件数の急激な変化といった重大な事象が発生した場合には、随時更新が行われる。提供前には、合理的に支持できる最新の見解をクライアントが受け取れるよう、最終確認が実施される。
Mordor Intelligenceの美容インプラント市場規模と他の公表推定値との比較
美容インプラントの公表市場価値は、トピック名が同じように見えても、対象となる手術、エンドユーザー環境、製品の境界が常に一致しているわけではないため、異なる場合がある。差異は、手術需要がどのようにインプラント価値に変換されるか、そして価格が安定した平均値として扱われるか、急速に変化する変数として扱われるかにも起因する。
ここでの主な差異の要因は、対象範囲と計数ロジックであり、特に再建用途が選択的美容需要と統合されているかどうか、そして歯科クリニックが完全に計上されているか、あるいは別の医療機器市場として扱われているかに関わる。基準年の選択や通貨のタイミングも重要であり、インプラントの価格は材料ミックスやカスタマイズによって変動しうる。一部の推定値は、クリニックの受入能力や手術上の制約と再検証されていない導入の仮定に依存しており、これがギャップを拡大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.75 B (2025) | |
| 大手コンサルティング会社A | USD 13.91 B (2024) | より早い基準年を使用し、隣接する美容機器カテゴリー全体でより広範な収益包含を適用しているように見え、歯科および専門クリニックの購入がインプラントクラス別に明確に分けられていない場合、合計値を押し上げる可能性がある。 |
| 業界出版社B | USD 11.78 B (2024) | より低い2024年基準から出発し、価格推移をより滑らかに扱う長期的な構築を行っており、これは高付加価値材料やよりカスタマイズされたインプラントミックスへの短期的な移行を過小評価する可能性がある。 |
上記の差異は、主に年の整合性、何がインプラントとして計上されるか、そして価格とミックスの変化が予測にどのように反映されるかによって説明される。歯科、乳房、顔面、ボディコントゥアリングのインプラントが病院、専門クリニック、歯科クリニックにわたって計上され、材料ミックスがインタビュー検証によって更新される場合、2025年の値は一部の2024年時点のスナップショットよりも自然に高くなる。これがMordor Intelligenceによって構築されたモデルの設定方法である。


レポートで回答される主要な質問
化粧品インプラント市場の現在の規模はどのくらいですか?
化粧品インプラント市場規模は2026年に136億5,000万米ドルに達し、2031年までに191億6,000万米ドルに達する見込みです。
どの原材料セグメントが市場をリードしていますか?
ポリマーインプラントは、多様な用途と長年の臨床的な親しみにより、化粧品インプラント市場シェアの35.42%を占めています。
どの用途が最も高い収益を生み出していますか?
歯科処置は化粧品インプラント市場の45.55%を占め、機能回復と美容的メリットを組み合わせています。
どのエンドユーザーセグメントが最も急速に拡大していますか?
外来手術センターは、支払者と患者がコスト効率の高い外来設定を受け入れる中、2026年から2031年にかけて10.62%のCAGRで成長しています。
2031年までに最も高い成長を記録する地域はどこですか?
アジア太平洋は、可処分所得の増加と支援的なメディカルツーリズムの枠組みに牽引され、2026年から2031年にかけて9.45%のCAGRを記録する見込みです。
安全性への懸念は競争ダイナミクスにどのような影響を与えていますか?
規制当局が市販後サーベイランスを強化する中、Establishment Labsの被膜拘縮率0.5%のような強力な臨床エビデンスと低い合併症率を持つメーカーがシェアを獲得すると予想されます。
最終更新日:



