
医療用インプラント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
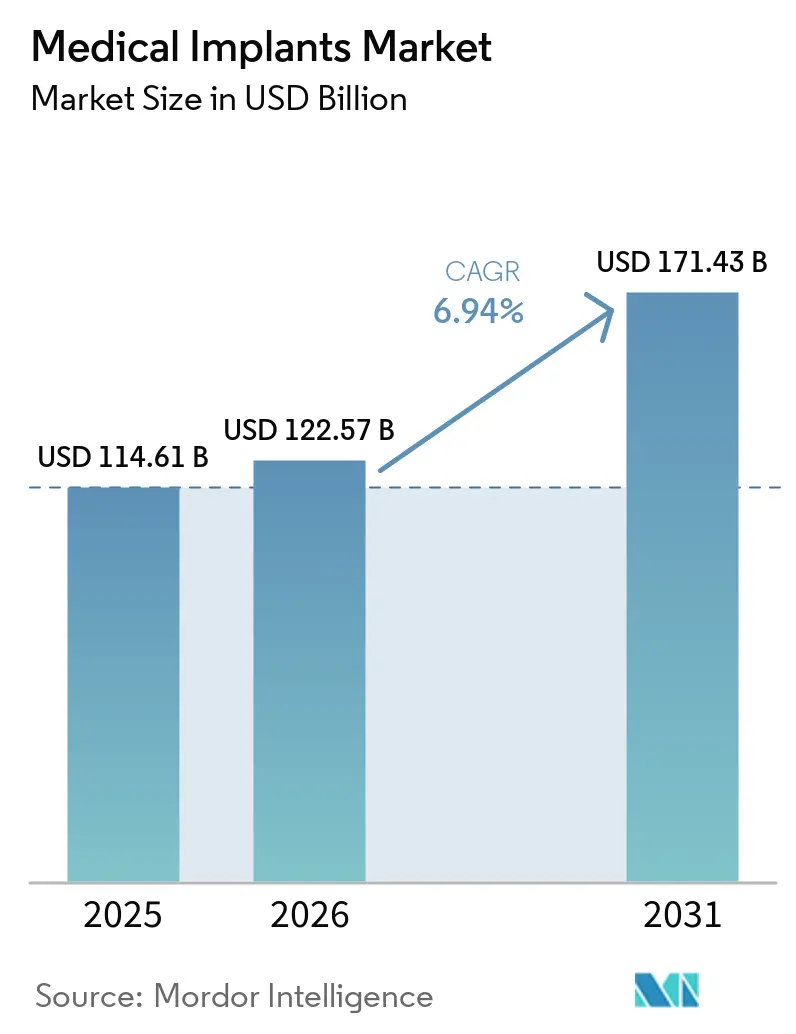
| 市場規模 (2026) | 122.57 十億米ドル |
| 市場規模 (2031) | 171.43 十億米ドル |
| 成長率 (2026 - 2031) | 6.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
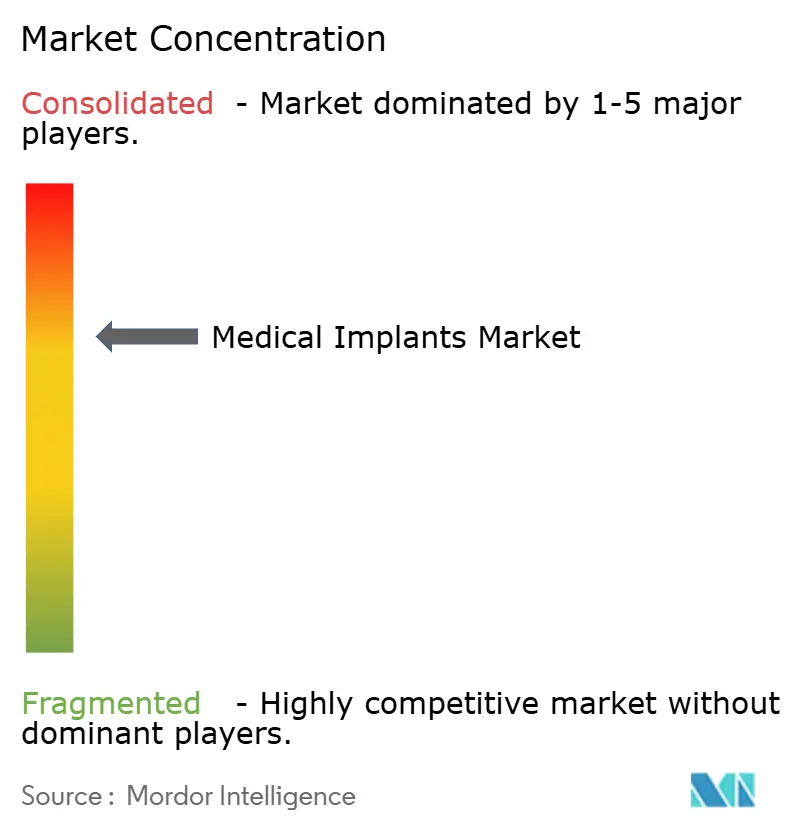
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用インプラント市場分析
医療用インプラント市場規模は2025年に1,146億1,000万米ドルと評価され、2026年の1,225億7,000万米ドルから2031年には1,714億3,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は6.94%です。需要は、より大きな人口動態トレンド、材料科学の進歩、および外来設定へより多くの処置を誘導する支払者政策と連動して動いています。高齢化する人口は整形外科および心臓血管分野の持続的な需要を生み出す一方、審美的嗜好と中間層所得の上昇が美容・歯科デバイスの新たな顧客層を開拓しています。スマートセンサー搭載プラットフォームと積層造形技術は手術時間と回復期間を短縮し、償還審査が厳しくなる中でも医療提供者の採用を促進しています。競争力学は中程度であり、上位5社が42%のシェアを保有しており、価格感応度の高いセグメントに対して現地製インプラントと直接消費者向けチャネルで対応する地域専門企業の参入余地が残されています。
主要レポートのポイント
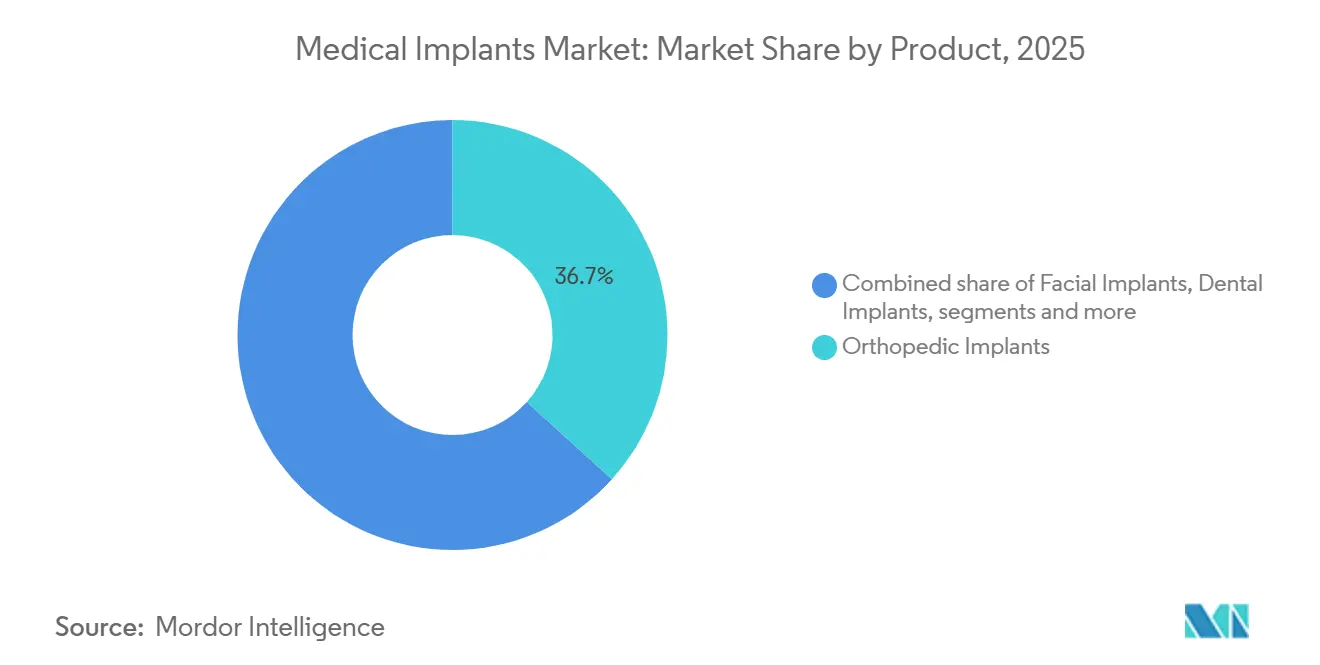
- 製品別では、整形外科用インプラントが2025年に36.7%の収益シェアでトップとなり、歯科インプラントは2031年までに7.81%のCAGRで成長すると予測されています。
- 素材別では、金属系バイオマテリアルが2025年にセグメントの49.2%を占めましたが、生体吸収性ポリマーは同期間に7.57%のCAGRを記録する見込みです。
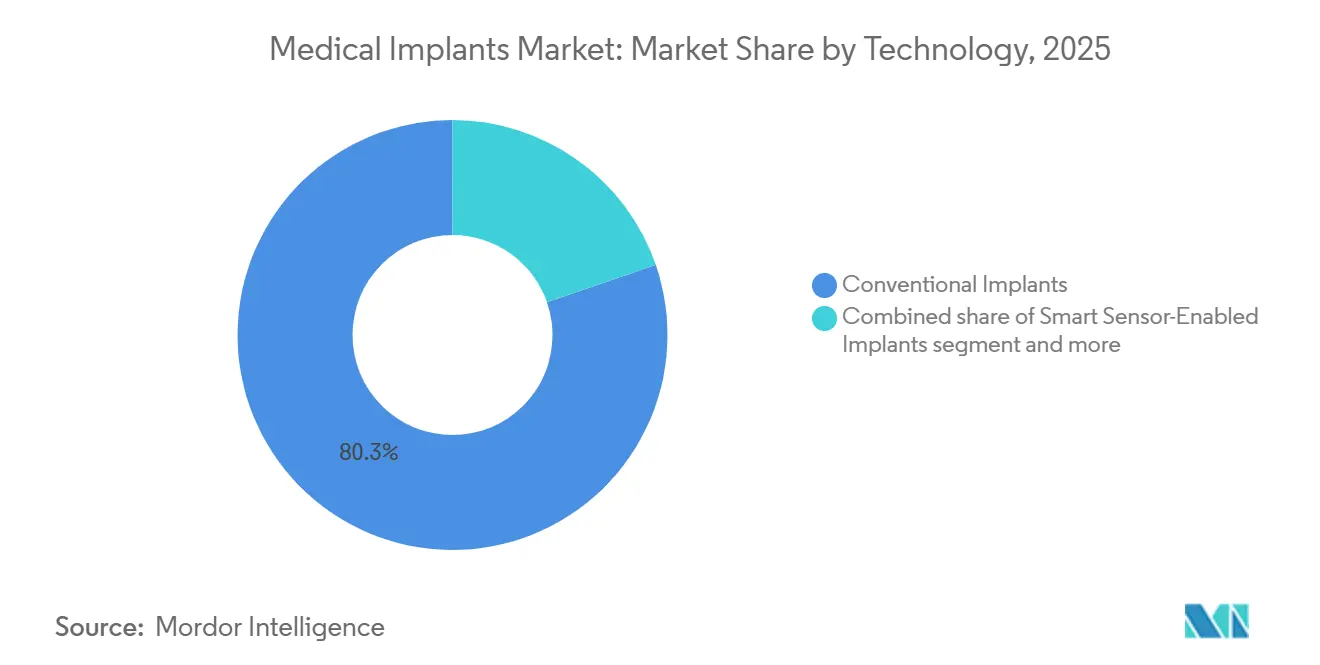
- 技術別では、従来型プラットフォームが2025年に80.3%のシェアを維持しましたが、スマートセンサー搭載インプラントは2031年までに8.45%のCAGRが見込まれています。
- エンドユーザー別では、病院が2025年に46.7%の需要を獲得し、外来手術センターは2031年までに7.83%のCAGRで拡大する見通しです。
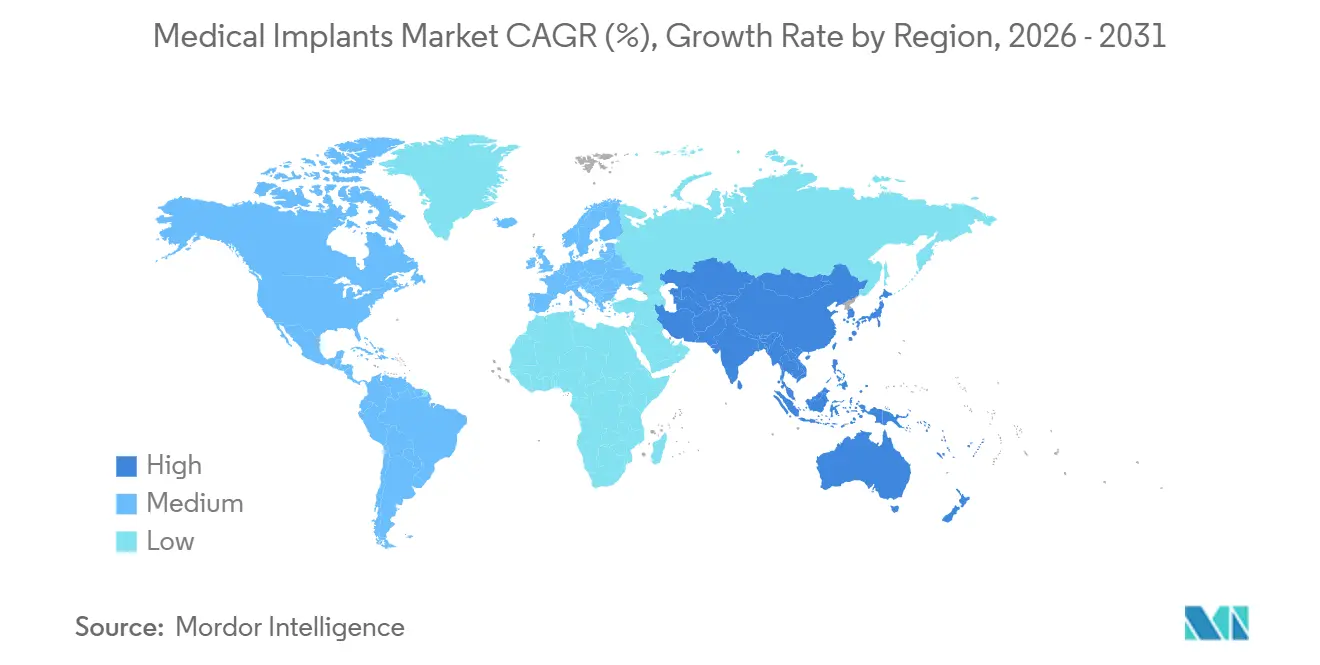
- 地域別では、北米が2025年に41.3%のシェアを保有しましたが、アジア太平洋地域は2031年までに最速の8.31%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
医療用インプラント市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化と慢性疾患負担の増大 | +1.8% | 北米、欧州、日本を中心にグローバル | 長期(4年以上) |
| 選択的美容・歯科処置の拡大 | +1.2% | アジア太平洋および中東でより速く、グローバル | 中期(2〜4年) |
| 超軽量・生体活性インプラントを可能にする継続的な材料科学の突破口 | +1.0% | 北米および欧州の研究開発拠点;アジア太平洋での量産採用 | 中期(2〜4年) |
| 研究開発タイムラインを短縮する大規模言語モデル支援設計 | +0.6% | 北米および欧州のイノベーションクラスター | 短期(2年以内) |
| 医療インフラ整備と医療ツーリズム | +1.0% | アジア太平洋、中東、ラテンアメリカ | 長期(4年以上) |
| 3Dプリントの普及拡大 | +0.9% | 北米、欧州、中国を拠点にグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化と慢性疾患負担の増大がインプラント需要を押し上げる
65歳以上の成人は2025年に世界で8億5,700万人に達し、2030年までに10億人を超える見込みであり、人工関節置換術、ペースメーカー、眼内レンズへの持続的な需要を牽引しています[1]。米国における人工膝関節全置換術は2025年に120万件に増加し、2020年比で24%増となった一方、股関節置換術は同期間に14%増加しました。心臓デバイスの採用も同様の傾向を示し、2025年には380万人の米国人が植込み型ペースメーカーまたは除細動器を装着して生活しています。世界で8億5,000万人が罹患している慢性腎臓病は、血管アクセスグラフトの需要を高めており、このサブセグメントは2025年に前年比9%成長しました。これらの人口動態は、価格圧力が高まる中でも数十年にわたる成長の基盤を支えています。
選択的美容・歯科処置の拡大が新たな患者層を開拓
乳房増大術や顔面輪郭形成術などのグローバルな選択的美容外科手術は、ソーシャルメディアの影響と分割払いによる資金調達に後押しされ、2023年から2025年にかけて大幅に増加しました。乳房インプラントの植込み件数は2025年に200万件を超え、カプセル拘縮率の低さからシリコーンゲルデバイスが大半を占めました。米国だけで2025年に約300万件の歯科インプラント処置が行われました。アジア太平洋地域のクリニックは、西洋の同等品と比較して大幅に低い価格でジルコニアおよびチタンインプラントを提供しながらも同等の骨結合を実現するプライベートネットワークにより、二桁成長を達成しました。医療ツーリストは2025年にタイおよびトルコにおける歯科・美容インプラント収益に大きく貢献しました。これは米国価格と比較した大幅なコスト削減によって牽引されました。
継続的な材料科学の突破口が超軽量・生体活性インプラントを可能にする
電子ビーム溶融チタン-アルミニウム-バナジウム格子構造は、現在では固体チタンよりも大幅に軽量でありながら900メガパスカル以上の降伏強度を維持し、脊椎ケージにおける荷重分散を改善しています[2]。ヒドロキシアパタイトおよびバイオガラスコーティングは骨芽細胞の接着を促進し、骨結合時間を6週間に半減させ、一次股関節形成術における早期失敗率を2%未満に低下させます。ポリ乳酸-グリコール酸共重合体などの生体吸収性ポリマーは二次手術の必要性を排除し、患者1人当たりのハードウェア除去費用8,000〜12,000米ドルを回避します。米国食品医薬品局(FDA)は2025年に14件の新しいバイオマテリアル処方を承認しており、これは2023年の2倍であり、長期的な安全性プロファイルを支持しています。材料の進歩は、より軽量で統合が速いデバイスへの医療用インプラント市場の道筋を強化しています。
大規模言語モデル支援設計が研究開発タイムラインを短縮
Zimmer Biomet社内の大規模言語モデルはCTスキャンを処理し、500件の荷重ケースシミュレーションを一晩で実行することで、設計サイクルを6ヶ月から3週間に短縮しています。Conformisは同様のツールを使用して製造スクラップを18%削減し、カスタム膝インプラント1件当たり1,200米ドルの材料費を節約しました。Medtronicは米国食品医薬品局(FDA)申請のための安全性データ抽出を自動化し、申請準備時間を40%短縮して、2026年1月のMicra AV2ペースメーカーの承認を加速しました。これらのプラットフォームは中堅企業の参入障壁を下げていますが、AI生成設計に関する未解決の知的財産問題が法的不確実性を加えています。
医療用インプラント市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制審査の強化と承認タイムラインの長期化 | -0.9% | 北米および欧州でより顕著にグローバル | 中期(2〜4年) |
| デバイスの高コストと限られた償還 | -1.1% | アジア太平洋、中東・アフリカ、南米の新興市場 | 長期(4年以上) |
| スマートインプラントに対するサイバーセキュリティリスクが臨床医の信頼を損なっている | -0.5% | 北米、欧州(スマートインプラント普及率が高い) | 短期(2年以内) |
| 2027年以降のグローバルなチタンサプライチェーンの不安定性 | -0.7% | 北米、欧州、アジア太平洋の大量生産メーカーへの深刻な影響を含むグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制審査の強化と承認タイムラインの長期化が市場参入を遅延させる
米国食品医薬品局(FDA)は、評価担当者が新しいポリマーに対する追加の生体適合性データを要求したため、2025年の510(k)審査の平均期間を9.2ヶ月に延長しました。欧州の医療機器規則(MDR)により、メーカーは2025年に業界全体で50億ユーロのコストをかけてレガシー製品を再認証することを余儀なくされ、37件の製品発売が14ヶ月遅延しました[3]。中国は接続型インプラントに対する必須のサイバーセキュリティ監査を追加し、承認を6〜9ヶ月延長し、GB/T 39204への暗号化準拠を義務付けました。中小企業はこれらの要求を満たすインフラを欠くことが多く、既存大手企業へのシェア集中を招き、閉ループ型神経調節またはスマート整形外科センサーの採用を遅らせています。
デバイスの高コストと限られた償還が新興市場での採用を制約する
人工膝関節全置換術システムはインドで8,000〜15,000米ドルのコストがかかり、同国の公衆衛生支出は1人当たり平均73米ドルであるため、都市部の病院と医療ツーリストへのアクセスが制限されています。ブラジルの公的医療計画は整形外科用インプラント費用の40%しか償還せず、患者は自己負担または手術の延期を余儀なくされています。ほとんどの国民保険会社は歯科インプラントを選択的なものとして扱い、所得分布の上位四分位の世帯への保険適用を制限しています。Zimmer Biomet社は2025年にEssentialラインの股関節・膝関節インプラントを旗艦製品より35%低い価格で導入しましたが、低いマージンが低所得地域での外科医トレーニングおよびロジスティクスへの支出を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
医療用インプラント市場セグメント分析
製品別:
整形外科用需要が主導し、歯科用が成長をリード整形外科用インプラントは、2025年に36.7%という最大のシェアを医療インプラント市場にもたらし、高齢化人口における股関節・膝関節・脊椎手術の増加から恩恵を受けています。歯科デバイスは規模こそ小さいものの、審美歯科学とインプラントと骨の統合技術の向上により、最速の7.81%のCAGRを達成しています。
整形外科分野のリーダー企業はロボティクスと3Dプリンティングを活用して手術時間の短縮に注力する一方、歯科専門家は口腔内スキャナーと設計ソフトウェアを連携させたデジタルワークフローを目指しています。心臓血管系インプラントは23.14%を占め、心不全患者の予後を改善するMedtronicおよびAbottのペースメーカーと経カテーテル弁が牽引しています。人工内耳および聴覚インプラントは、小児難聴への適応拡大により7.26%成長しました。乳房・顔面デバイスを含む美容インプラントは、世界的な選択的手術が22%急増する中、収益の11.7%を追加しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
金属系既存製品が生体吸収性の勢いに直面金属系バイオマテリアルは2025年に医療用インプラント市場シェアの49.2%を占め、チタンの優れた強度対重量比によるものです。しかし、生体吸収性ポリマーは、臨床医が治癒後に溶解するインプラントを好むことから、2031年まで7.57%のCAGRを記録する見込みです。
ポリエーテルエーテルケトンなどの高分子系オプションは28.1%を占め、術後画像診断における放射線透過性を提供しています。主にジルコニアとアルミナからなるセラミックスは14.6%を占め、高い耐摩耗性から歯科クラウンと大腿骨頭において優れた性能を発揮しています。天然吸収性材料は主要な研究開発費を集め、Strykerは安全に分解するスクリューの開発に多額の投資を行い、永久的なハードウェア除去に関連する再手術率を低下させました。チタン価格の上昇がタンタルおよびニオブ代替品の探索を加速しています。
技術別:
スマートセンサープラットフォームが普及従来型デバイスは2025年に収益の80.3%を占めましたが、スマートセンサー搭載プラットフォームは、医療提供者が再入院を抑制するために継続的モニタリングを活用することで、年率8.45%の成長が予測されています。
スマート心臓モニターはすでにリアルタイムデータを電子記録に送信し、心不全による再入院を大幅に削減しています。2025年にセグメントの12.1%を占める積層造形は、支払者がカスタマイズされたインプラントに専用の償還コードを認めるようになったことで拡大を続けるでしょう。しかし、Bluetooth対応刺激装置に対するサイバーセキュリティ勧告がコンプライアンスコストを高め、ベンダーは無線認証パッチの採用を促されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来へのシフトが外来手術センターに恩恵病院は2025年に市場の46.7%を維持し、複雑な再手術と高度急性期ケアへの対応能力を反映しています。外来手術センターは21.3%と規模は小さいものの、保険会社が従来の病院外で実施される選択的関節置換術に対して支払い同等性を実現するにつれ、7.83%のCAGRで上昇しています。
歯科および眼科クリニックは合わせて32.5%を占め、患者フローを効率化する院内イメージングおよび手術計画システムによって支えられています。病院は競争力のある価格でケアの全エピソードをカバーするバンドル支払い契約で対抗する一方、プライベートエクイティの支援が郊外地域への外来手術センターの拡大を促進しています。
地域分析
北米医療用インプラント市場
北米は2025年に医療用インプラント市場の41.3%を占め、これは一人当たりの処置件数が最も高く、市場投入までの期間を短縮する画期的医療機器の迅速承認経路が整備されているためです。最近のロボット関節置換術に対するメディケアの適用により、21億米ドルの償還余地が追加され、Strykerのマコシステムおよびzimmer Biometのロサシステムの病院購入が促進されました。カナダの単一支払者制度による上限設定により9ヶ月の待機リストが生じており、年間12,000人の市民がより迅速なアクセスを求めて米国の医療機関を利用しています。
欧州およびアジア太平洋医療用インプラント市場
欧州は2025年に世界収益の28.2%を供給しましたが、医療機器規制のコストにより中規模企業14社が市場から撤退し、供給が多国籍企業に集中しました。一方、アジア太平洋地域は8.31%のCAGRで将来の成長を牽引する見込みです。中国の「健康中国2030」イニシアチブは、第2層都市における整形外科的適用範囲の拡大に1,200億人民元を充当し、インドのアーユシュマン・バーラット制度は現在5億人の国民をインプラント処置の対象としてカバーしています。日本の償還スケジュールは2年ごとに医療機器価格を2%引き下げており、マージンを圧迫しているものの、人口の28%がすでに65歳以上であることから処置件数は高水準を維持しています。
中東・アフリカおよび南米医療用インプラン市場
中東・アフリカおよび南米は2025年に合計14.6%を占めました。アラブ首長国連邦は審査経路を合理化して医療機器メーカーを誘致した後、22の新しいインプラントモデルを承認しました。ブラジルは公的保険の適用範囲を先天性歯科インプラントにまで拡大し、18万人の受益者を追加するとともに3億2,000万米ドルの需要を創出しました。南アフリカは紅海の混乱に関連した輸送遅延への対応に引き続き取り組んでおり、流通業者はローカル在庫ハブの構築を進めています。

規制環境
医療用インプラントに関する規制は、ライフサイクル全体の品質管理、臨床的エビデンス、トレーサビリティ、そして接続機器のサイバーセキュリティを中心に強化が続いている。米国では、FDA品質マネジメントシステム規則(QMSR)が2026年2月に施行され、21 CFR Part 820を更新してISO 13485:2016を参照規格として組み込んだ。これにより、グローバルな製造ネットワーク全体で、調和されたドキュメント作成、サプライヤー管理、市販後プロセスの重要性が一層高まっている。
欧州では、適合性評価の一貫性と対象機器規則の調整を目的とした2026年の措置により、EU MDRおよびIVDRの実施が強化されている。欧州委員会は2026年3月に委任規則(EU)2026/1451を採択し、義務的な臨床試験の対象外となる植込み型機器およびクラスIII機器の範囲に関するMDR規定を改正した。また、2026年5月には委任規則(EU)2026/977(実施規則)が採択され、適合性評価を行う認証機関に対する統一的な品質管理および手続き上の要件が定められた。これらの変更は、地域をまたいで製品を販売する製造業者のコンプライアンス業務負荷を増大させ、特に高リスクのインプラントにおいて、成熟した品質システムと規制業務の価値を高めている。
競合状況
医療用インプラント市場は中程度の集中度を示しています。Zimmer Biomet、Stryker、Medtronic、Johnson & Johnson MedTech、Smith & Nephewが合わせて大きなシェアを保有しており、価格と現地化された流通で競争するMicroPortやOsstemなどの地域企業の参入余地が残されています。
Strykerによる2025年のAdditive Orthopaedicsの4億2,000万米ドルの買収により、カスタムチタンインプラントのリードタイムを8週間から10日に短縮する社内3Dプリント能力を獲得しました。Medtronicは閉ループ型神経調節の研究開発に12億米ドルを投資し、リアルタイム脳信号追跡機能を備えたPercept PCシステムの2025年8月の米国食品医薬品局(FDA)承認を支えました。
デジタルディスラプターは直接消費者向けポータルを活用しています。Conformisは患者固有の膝関節を病院にオンラインで販売し、少数の営業部隊で米国カスタムインプラントセグメントの4.2%を獲得しました。Boston ScientificのWatchman FLXは画像ガイダンスを統合し、2025年の臨床研究で合併症を18%削減しました。特許出願が勢いを確認しており、Zimmer Biomet社は2025年に37件の多孔質コーティング出願を行い、Abbottは1センチメートル未満の心臓センサーに関する22件の特許を申請しました。ISO 13485認証は標準として維持されており、89%のベンダーが2年ごとの監査後も準拠した品質システムを維持しています。
医療用インプラント産業リーダー
-
Boston Scientific Corporation
-
Johnson & Johnson(DePuy Synthes、Ethicon、Mentor)
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた医療用インプラント市場の企業
- Abbott Laboratories
- Arthrex
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cochlear
- Conformis, Inc.
- Conmed
- Cook Group
- Dentsply Sirona
- GC Aesthetics
- Globus Medical
- Straumann Group
- Integra LifeSciences Holdings
- Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
- Medtronic
- MicroPort
- Smith + Nephew plc
- Stryker
- Zimmer Biomet
- Osstem Implant Co., Ltd.

市場機会と将来展望
スマートで接続性を備え、治療を最適化するインプラントは、神経調節および心臓治療領域において新たな空白領域を生み出しており、縦断的なデータ収集と適応的刺激が臨床パフォーマンスの差別化要因となり得る。2026年7月、NewronikaはWebBioBank神経データプラットフォームと統合された適応型脳深部刺激システム(aDBS)についてCEマークを取得し、これは、埋め込み型ハードウェアとデータ基盤を組み合わせ、継続的な治療の最適化を実現するプラットフォーム型製品への重視を示すものである。
複雑な心血管および血管アクセス用インプラント領域でも機会が拡大しており、手術件数の増加が耐久性および合併症低減における未解決のニーズと交差している。Medtronicは、FDA承認を受けて2026年4月に米国でMosaic Neo僧帽弁バイオプロテーシスを発売し、複数の外科的アクセス方法に対応することで、異なる手術室のワークフローにわたり標準化された弁製品を求める病院の選択肢を広げた。透析アクセス分野では、Xeltisが2026年7月にCEマーク承認と最初の商業的植込み実績を経て、aXess血管アクセスデバイスの欧州における商業展開を開始し、慢性腎臓病および反復的な治療介入を伴う患者群向けに差別化されたグラフトソリューションを提供している。規制システムのデジタル化、特に2026年にEUが経済事業者登録およびUDI/機器登録に関してEUDAMEDの主要モジュールを義務化する方向に進んでいることも、UDI、市販後調査、サイバーセキュリティコンプライアンスを大規模に運用できる製造業者やサービス提供者にとって新たな機会を生み出している。
医療用インプラント市場における最近の業界動向
- 2026年7月:Johnson & Johnsonは、Dual Energy THERMOCOOL SMARTTOUCH SFプラットフォームについてFDA承認を取得したと発表した。これにより、カテーテルアブレーションのワークフローにおいて高周波エネルギーとパルスフィールドエネルギーの両方を送達できるようになった。この承認は電気生理学分野におけるポートフォリオの差別化を支え、処置と在庫を標準化できる多用途プラットフォームを重視する病院に対する競争力を強化する。
- 2025年7月:Edwards Lifesciencesは、経中隔アプローチを用いた僧帽弁逆流症治療のためのSAPIEN M3システムについてFDA承認を取得した。この承認は経カテーテル構造的心臓治療の選択肢へのアクセスを拡大し、高付加価値の心臓インプラント分野において既存の弁およびデリバリーシステム供給企業への競争圧力を高める。
- 2024年9月:Boston Scientificは、INGEVITYペーシングリードについて、左脚領域の伝導系ペーシングを含む適応拡大についてFDA承認を取得した。この適応拡大は、生理的ペーシング戦略のより広範な臨床導入を支え、心臓リズムマネジメント用インプラントのエコシステムにおける同社の地位を強化する。


医療インプラント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、機能の代替・支持・回復、または臨床状態のモニタリングを目的として、人体内または人体上に長期間留置される規制対象の埋め込み型医療機器を対象としています。価値は、日常診療および専門診療で使用される主要なインプラントファミリー全体の製品レベルで測定されます。
対象外事項:本市場規模の算定には、アクセサリーおよび消耗品、一時的固定デバイス、外部義肢、一時的組織移植片、避妊ロッド、および純粋に美容目的の注射用フィラーは含まれません。
セグメンテーション概要
- 製品別
- 整形外科用インプラント
- 股関節整形外科用デバイス
- 膝関節整形外科用デバイス
- 脊椎整形外科用デバイス
- 関節再建
- その他整形外科用製品
- 心臓血管用インプラント
- ペーシングデバイス
- ステント
- 構造的心臓インプラント
- 眼科用インプラント
- 眼内レンズ
- 緑内障インプラント
- 歯科用インプラント
- 人工内耳・聴覚インプラント
- 顔面インプラント
- 乳房インプラント
- その他インプラント(神経刺激装置、避妊用など)
- 整形外科用インプラント
- 材料別
- 金属系バイオマテリアル
- 高分子系バイオマテリアル
- セラミック系バイオマテリアル
- 天然・生体吸収性バイオマテリアル
- 技術別
- 従来型インプラント
- 3Dプリント・積層造形インプラント
- スマートセンサー搭載インプラント
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に市場の境界を設定し、需要と供給の最初のシグナルセットを構築するために使用されます。公衆衛生・処置統計、デバイスの安全性・規制参照資料、および経時的なインプラント量の変化を説明するマクロ指標を活用しています。
使用したソースには、例えば、米国食品医薬品局(FDA)のデバイスデータベースおよび安全性通知、メディケア・メディケイドサービスセンター(CMS)の利用状況および支払いファイル、経済協力開発機構(OECD)保健統計、世界保健機関(WHO)の医療支出および疾病負担指標が含まれます。また、インプラントのアウトカムおよび再手術率に関する査読済み学術誌、業界団体の刊行物、処置の定義が明確な非有料の病院・支払者参照資料も参照しています。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは製品ミックスのトレンドを相互確認するために使用され、企業財務・特許・出荷レベルの輸出入シグナルに関する有料サブスクリプションデータベースは方向性の動きを確認するために選択的に使用されています。このリストは網羅的なものではなく、データ収集・検証・明確化の過程で他の公開ソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、処置成長の前提、平均販売価格の動向、および新しいインプラントタイプ(スマートまたは積層造形バリアントを含む)の採用タイミングを検証するために使用されます。デスクリサーチで生じたギャップを埋め、最終承認前に再確認できるよう、南北アメリカ、欧州・中東・アフリカ(EMEA)、アジア太平洋(APAC)全域のメーカー、ディストリビューター、病院調達担当者、外科医、クリニック運営者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):40% |
| 中位層:51% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレイヤー:15% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、処置および患者需要プールを地域別に再構築し、浸透率および交換パターンを用いてインプラント単位数に換算した後、価格ロジックを適用して市場価値を算出するトップダウンアプローチで構築されています。モデルの現実性を保つため、インプラントラインごとのサプライヤー収益分割、チャネル別のサンプル単価、ミックス変化に関するディストリビューターおよび病院の確認など、選択的なボトムアップ近似を用いて結果を裏付けています。
主要インプットには、選択的および非選択的処置量(関節置換術、心臓インターベンション、白内障手術、歯科インプラント術)、再手術・交換率、病院および外来手術センターの稼働率、償還・支払水準の方向性、ならびに金属・ポリマー・セラミック・生体吸収性素材間の素材ミックスの変化が含まれます。価格変動はカテゴリーによって不均一になる可能性があるため、平均販売価格はインフレ指標、確認可能な入札・契約シグナル、および値引きに関するインタビューベースの見解を組み合わせて調整されています。予測は処置成長ドライバーと人口動態トレンドに基づくシナリオ分析を用いて作成され、過去系列に短期的な変動が見られる場合は平滑化されています。国または小規模インプラントカテゴリーでボトムアップ確認が不完全な場合、そのギャップは地域の回答者と確認した上で適用される地域ピア比率によって対処されています。
データ検証と更新サイクル
検証は、処置総数、デバイス登録・リコールのトレンド、主要インプラントカテゴリーの報告収益方向など、独立したシグナルとモデル出力を比較することで行われます。外れ値はまず国レベルで、次に地域合計レベルで段階的に検討され、価格・ミックス・タイミングでは説明できない大きな差異がじた場合は回答者に再連絡します。
最終承認前に、モデル全体がインプラント・エンドユーザー・地域全体にわたって前提の一貫性を確認する内部アナリストレビューを経ます。本調査は年次で更新され、主要な償還変更、規制措置、または処置バックログの急激な変化など重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終更新作業が完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの医療インプラント市場規模と他の公表推計との比較
医療インプラントの公表市場規模は、トピックのラベルが同じであっても異なって見えることがあります。主な理由は、カウントされるデバイスファミリーと年度の定義が必ずしも一致しないためです。また、処置成長を単位数と価格に換算する方法、および新たな償還・規制シグナルが出た後にソースが前提を更新するかどうかによっても差異が生じます。
本調査では、一時的固定品および隣接する非インプラント品目がカウントされるかどうか、スマートおよび3Dプリント製イプラントの取り扱い方法、ならびに値引き変更後に地域別の平均販売価格をどの程度迅速に更新するかによって、差異の大部分が説明されます。また、一部の出版社が基準年を早期に設定して単一の成長曲線を繰り越す一方、Mordor Intelligenceのアプローチでは主要な処置・交換率インプットを再確認するため、適用される開始値が変わることも反映しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,225.7 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1,153.9 ビリオン 米ドル(2026年) | 開始点と対象範囲のバンドルが異なり、特定のインプラントファミリーおよび隣接品目のグループ化方法が異なる場合があり、価格の進行は通常、地域およびカテゴリー全体でより均一に適用されます。 |
| 業界出版社B | 866.9 ビリオン 米ドル(2024年) | 市場をより早い推定年に基づいて設定し、そこから将来予測を行うため、選択的処置の回復・交換サイクル・カテゴリーレベルの価格ミックス変化が完全に更新されていない場合、後年の合計が過小評価される可能性があります。 |
全体として、この比較は最大の変動が対象範囲の境界と基準年の選択から生じ、次いで単位需要と価格の予測への反映方法から生じることを示しています。価値の積み上げを処置量・交換行動・地域別の現実的な価格動向に結びつけることで、市場環境が毎年変化するたびに再検討可能な明確なインプットに数値を追跡可能な状態に保っています。


レポートで回答される主要な質問
2026年の医療用インプラント市場規模はどのくらいですか?
医療用インプラント市場規模は2026年に1,225億7,000万米ドルであり、2031年までに1,714億3,000万米ドルに達する見込みです。
最も多くの収益を生み出す製品カテゴリーはどれですか?
整形外科用インプラントがトップであり、2025年の世界収益の36.7%を占めています。
製品別で最も成長が速いセグメントはどれですか?
歯科インプラントは2031年までに7.81%のCAGRが予測され、最も高い成長を示しています。
スマートセンサー搭載インプラントは転帰にどのような影響を与えていますか?
リアルタイムデータを送信するスマートインプラントは、パイロット研究において心臓患者の病院再入院を最大20%削減しました。
最も急速な拡大が見込まれる地域はどこですか?
アジア太平洋地域が2031年まで8.31%のCAGRで最速の地域成長を記録すると予想されています。
新興経済国での採用を制約する要因は何ですか?
デバイスの高価格と限られた償還適用が、強い患者ニーズにもかかわらず普及を遅らせています。


 お客様のデータは安全であり、販売や共有は一切行われません。
