
抗凝固薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 37.56 十億米ドル |
| 市場規模 (2031) | 51.13 十億米ドル |
| 成長率 (2026 - 2031) | 6.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗凝固薬市場分析
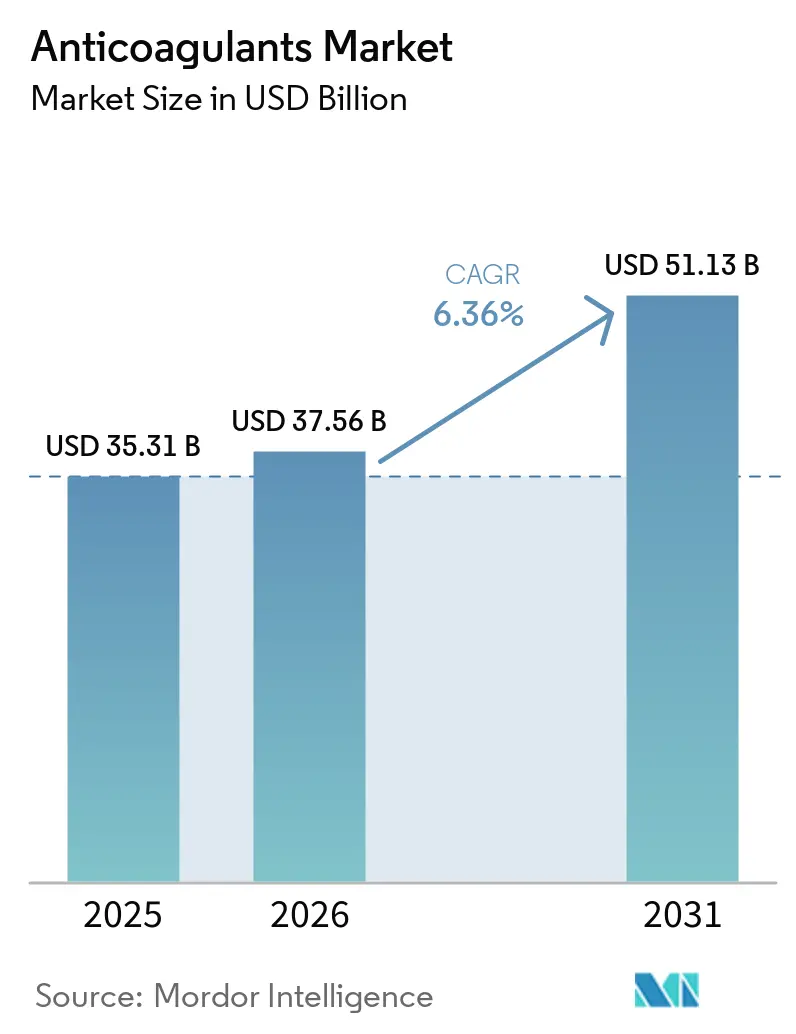
抗凝固薬市場規模は2025年に356.31 ビリオン 米ドルと評価され、2026年の375.6 ビリオン 米ドルから2031年には511.3 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは6.36%となっています。
心血管疾患の有病率上昇、新規経口抗凝固薬の急速な普及、および急性期後の血栓予防プロトコルの拡大が需要を牽引しています。医療保険支払者は、検査室モニタリングを必要としない経口レジメンを優先するようになっており、一方で腫瘍内科のガイドラインはがん関連血栓症を合併症としてではなく中核的な疾患修飾因子として位置付けています。後発品アピキサバンおよびリバーロキサバンが利益率を圧迫する中、競合活動は依然として激しく、先発品メーカーはアドヒアランスプログラムおよびアウトカムベース契約を通じた差別化を図っています。より安全な凝固経路を標的とするパイプライン薬剤に対して規制上の迅速審査制度が適用され、エビデンスの創出期間が短縮されることで、市場の勢いはさらに強化されています。
主要レポートのポイント
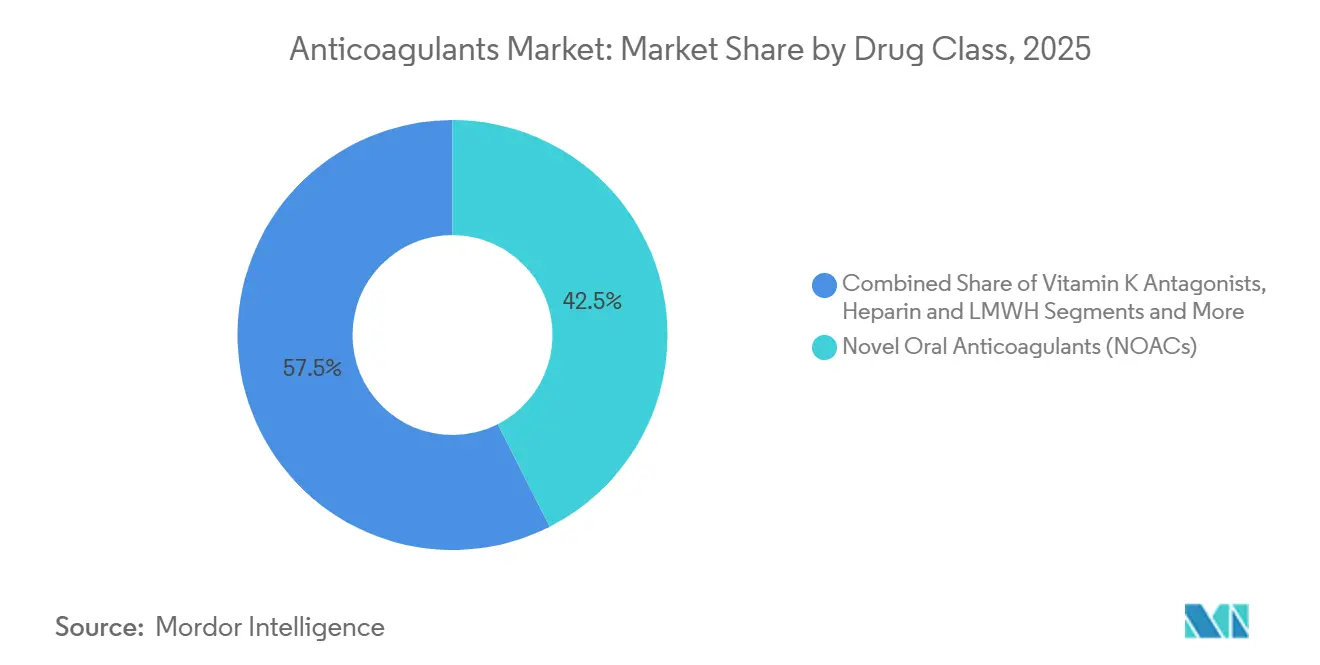
- 薬剤クラス別では、新規経口抗凝固薬が2025年の抗凝固薬市場シェアの42.53%を占め、一方で第XIa因子阻害薬は2031年にかけて年平均成長率8.33%と最高の成長率を記録しています。
- 投与経路別では、経口製剤が2025年の収益の59.37%を占めましたが、埋め込み型および長時間作用型システムは年平均成長率9.67%で拡大しています。
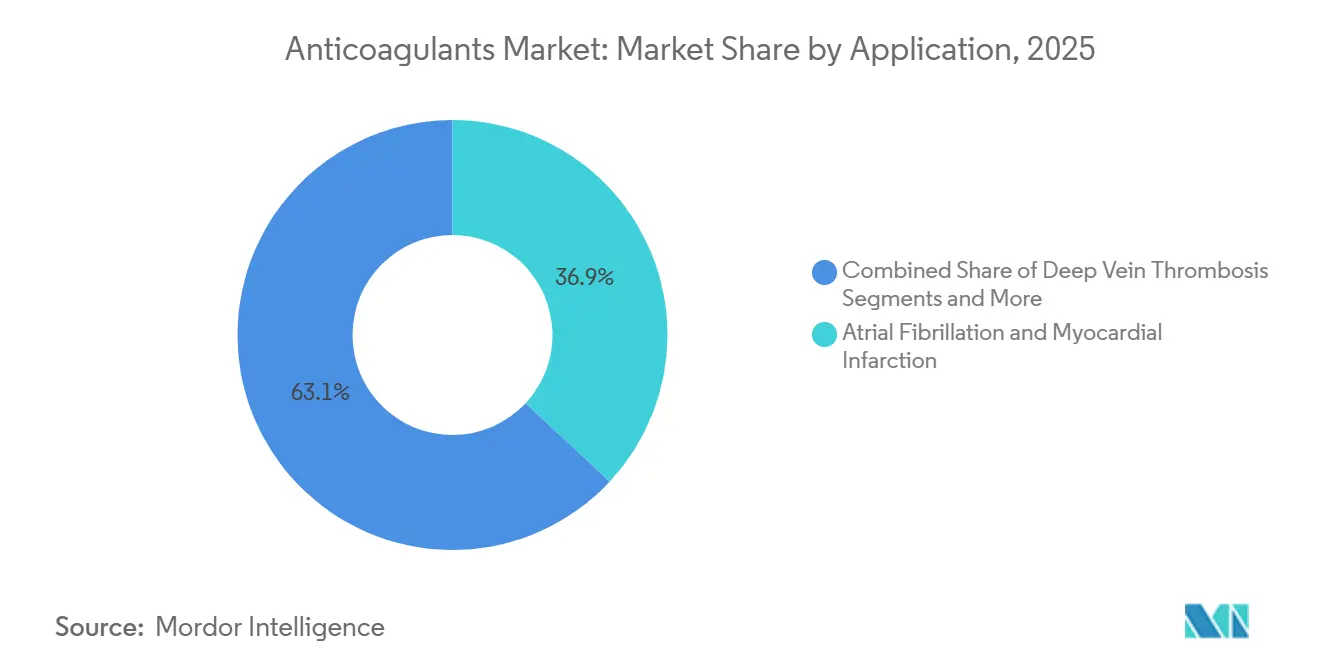
- 適応症別では、心房細動および心筋梗塞が2025年の収益の36.93%を占めており、がん関連血栓症は2031年にかけて年平均成長率9.22%で拡大すると予測されています。
- 流通チャネル別では、病院薬局が2025年に53.67%のシェアを獲得しており、一方でオンライン薬局は年平均成長率10.46%で最も速く成長しています。
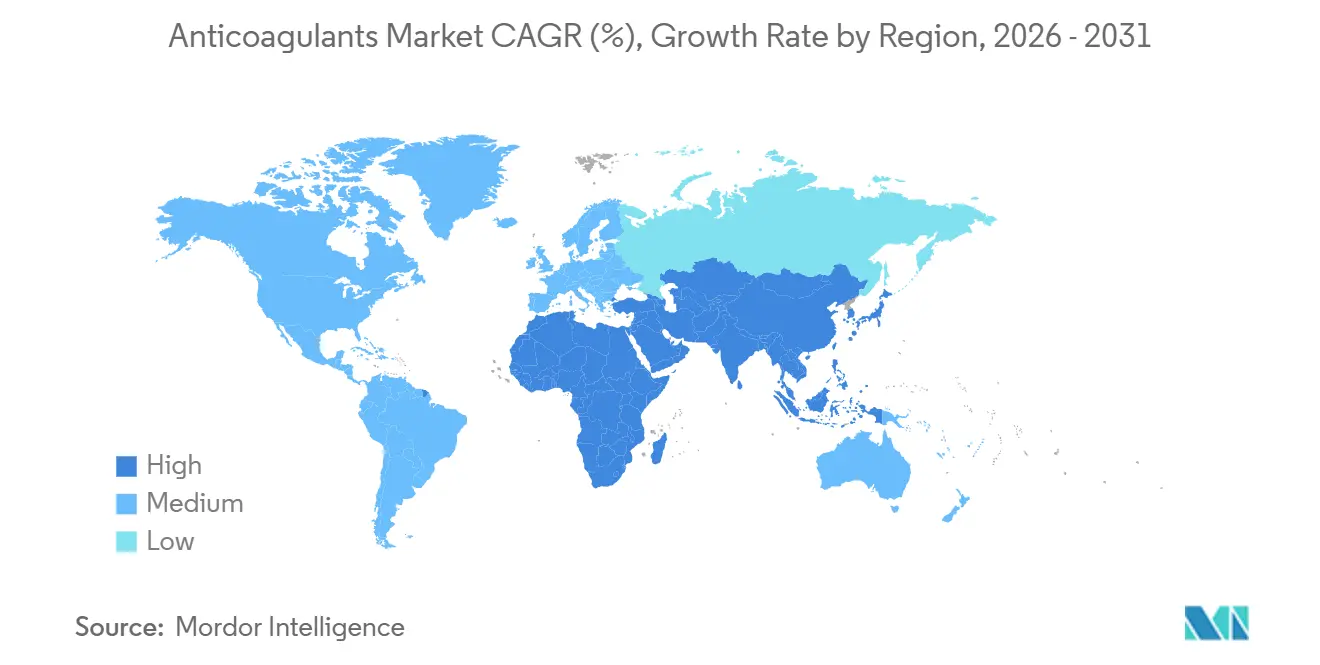
- 地域別では、北米が2025年の抗凝固薬市場規模の32.65%をリードしており、アジア太平洋地域は2031年にかけて年平均成長率8.37%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 心血管疾患および心房細動の 有病率拡大 | +1.2% | 世界全体、北米・欧州・都市部のアジア太平洋地域で最も高い | 長期(4年以上) |
| ワルファリンに対する新規経口抗凝固薬の 急速な採用 | +1.5% | 北米、欧州、日本;中国・インドで新興 | 中期(2年~4年) |
| 世界的な高齢者人口の増加 | +0.9% | 世界全体、日本・ドイツ・イタリア・沿岸部の中国に集中 | 長期(4年以上) |
| 静脈血栓塞栓症予防に関する 良好な臨床ガイドライン | +0.8% | 北米、欧州、オーストラリア;ラテンアメリカ・中東アフリカで段階的 | 中期(2年~4年) |
| AI主導の個別化された 抗凝固薬投与量決定ツール | +0.6% | 北米、一部のEU諸国、シンガポール(パイロット) | 短期(2年以内) |
| COVID-19後の外来 血栓予防の延長 | +0.7% | 世界全体、北米・西欧で最速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
心血管疾患および心房細動の有病率拡大
世界の心房細動患者数は2024年に5,970万人に達し、人口の高齢化および中所得国におけるメタボリックシンドロームの拡大に伴い増加が続いています。2024年に更新された欧州のガイドラインでは経口抗凝固療法の閾値が引き下げられ、対象患者数が約15%拡大しました。[1] 米国の脳卒中データによると、心房細動関連のイベントは30日死亡率が25%を超えており、支払者を予防療法へと誘導しています。[2] さらに、心房細動と共存することが多い駆出率が保たれた心不全の増加が追加的な圧力となっています。心房細動検出アルゴリズムを搭載したウェアラブル端末の普及拡大は診断率をさらに高めています。これらの要因が相まって、現在の予測期間を超えた長期的な需要を支えています。
ワルファリンに対する新規経口抗凝固薬の急速な採用
直接経口薬は2025年時点で米国の新規処方箋の70%超を占めており、モニタリング負担の軽減と優れた安全性プロファイルが普及を後押ししています。[3] アピキサバン、リバーロキサバン、エドキサバン、ダビガトランの世界合計売上高は、広範な後発品参入前の2024年においても150億米ドルを超えました。学術団体はワルファリンと比較して頭蓋内出血率が約50%低いことを報告しており、臨床医の信頼を強固なものにしています。ワルファリンの使用は現在、機械弁、重篤な腎機能障害、または抗リン脂質症候群に限定されています。間もなく到来する後発品の上市により、コスト重視の地域での価格均衡が促進され、切り替えが加速する見込みです。
静脈血栓塞栓症予防に関する良好な臨床ガイドライン
米国血液学会は2024年の改訂において、誘発性深部静脈血栓症に対する推奨治療期間を倍増させました。国際的な専門家は、再発性静脈血栓塞栓症イベントが過剰出血なしに40%相対的に減少するとのデータを根拠に、入院患者の退院後の延長予防投与を支持しました。規制当局は現在、整形外科手術に対するラベル拡大において実臨床データを受け入れており、急性期および延長適応症が拡大しています。これらの政策変更が治療期間を延長し、対象患者数を拡大させることで、投与量の成長を増幅させています。
AI主導の個別化された抗凝固薬投与量決定ツール
FDA承認済みのソフトウェアは遺伝マーカーと臨床変数を統合してワルファリンの投与量を個別化し、治療域外の時間を20%削減します。AIを活用したケアを採用している学術センターでは、抗凝固療法関連の出血による救急受診が15%減少したと報告しています。パイロットプログラムでは、選択的処置前後における新規経口抗凝固薬の用量調整へのアルゴリズム的支援が拡張されています。より広範な展開は、現在メディケアおよびその欧州対応機関で検討中の診療報酬コードおよびシステム間相互運用性基準にかかっています。
制約要因の影響分析*
| 制約要因 | (概算)年平均成長率予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 主要新規経口抗凝固薬の 特許切れと後発品による侵食 | -1.1% | 北米、欧州;日本・新興市場では遅延 | 中期(2年~4年) |
| 採用を制限する 出血リスクへの懸念 | -0.7% | 世界全体;アジア太平洋地域では低体重のため懸念が高まる | 長期(4年以上) |
| 豚由来ヘパリンの サプライチェーンの脆弱性 | -0.5% | 世界全体;中国原薬に依存する北米・欧州で深刻 | 短期(2年以内) |
| RNAi・遺伝子サイレンシング薬に対する 規制上の不確実性 | -0.4% | 北米、欧州 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
主要新規経口抗凝固薬の特許切れと後発品による侵食
アピキサバンは2024年に複数のEU加盟国で独占権を失い、12ヶ月以内にブランド収益が約30%削減されました。リバーロキサバンも後発品が25%の数量シェアを獲得するなど同様の圧力を受け、欧州でのBayerの収益が12%減少しました。2026年の米国での特許切れにより、こうした価格圧力がさらに拡大する見込みです。メーカーは患者サポートアプリおよび実臨床エビデンスへの投資によってブランド価値を守ろうとしています。利益率は縮小するものの、価格低下により低所得市場でのアクセスが広がり、全体的な成長への悪影響を緩和しています。
採用を制限する出血リスクへの懸念
レジストリデータでは、新規経口抗凝固薬の大出血率は患者1年当たり2~3%を示しています。2024年にFDAは腎機能障害を有する高齢患者に対するダビガトランに枠組み警告を追加し、これを受けて病院システムは処方のハードストップを設けるようになりました。イダルシズマブやアンデキサネット アルファ(後者は1回の投与に5万米ドル超のコストがかかる)といった拮抗薬へのアクセスが限られているため、虚弱な患者集団での使用が抑制されています。ハイリスクサブグループへの完全な普及を実現するためには、手頃な価格の拮抗療法の幅広い利用可能性が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
第XIa因子阻害薬がイノベーションの波をリード第XIa因子阻害薬は、有効性を出血リスクから切り離すことを目指す製薬企業の取り組みを背景に、2026年から2031年にかけて年平均成長率8.33%という全クラス中最速の成長が見込まれています。Bayerのアスンデキシアンは2024年にアピキサバンに対する非劣性の主要エンドポイントを達成しませんでしたが、機序上の妥当性が競合他社の関与を維持させています。Bristol-Myers SquibbおよびJanssenはミルベキサバンを後期臨床試験で推進しており、Anthos Therapeuticsの月1回投与のアベラシマブは有望な安全性を示し続けています。新規経口抗凝固薬は2025年収益の42.53%を維持しましたが、投与量の増加は後発品参入による侵食を完全には相殺しないでしょう。一方、ヘパリンは急性期ケアの定番であり続け、ビタミンK拮抗薬はニッチな役割に落ち着いています。この二極化により、競争的で高容量の新規経口抗凝固薬セグメントと、治療上限を再定義すると目される高成長プレミアムの第XIa因子セグメントが生まれます。
アンチセンスオリゴヌクレオチドなどの第2世代生物製剤は、安全性が確立されれば有力な差別化要因となる投与頻度の低減を目標としています。ただし、長期的な遺伝子サイレンシングに関する規制上の明確性は依然として発展途上です。抗凝固薬市場全体は、確立されたブロックバスターカテゴリーと、優れた安全性を実証できれば高いプレミアム価格が期待される新興療法のバランスを取る必要があります。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
投与経路別:
埋め込み型システムがアドヒアランスの課題を標的に経口薬は患者の好みと固定投与の利便性から2025年収益の59.37%を占めました。しかし、埋め込み型および長時間作用型デリバリーソリューションは、毎日の服薬疲労を軽減するデポ技術を追求する企業により、年平均成長率9.67%で拡大しています。FDAは2024年に術後予防を目的とした7日間徐放性皮下投与第Xa因子製剤を承認し、看護負担および早期退院リスクを軽減しました。
生分解性マイクロスフェアおよびバイオマーカー応答型ポートの研究は、経口療法開始後1年以内に観察される30%の中断率に対処することを目的としています。薬剤・医療機器複合製品の規制上の経路は依然として複雑であり、FDAの異なる部門への並行申請が求められるため、商業化が遅れています。こうした障壁にもかかわらず、革新者たちは、従来の錠剤が後発品コモディティ化に直面する情勢において、埋め込み型製品を戦略的なヘッジとして捉えています。
適応症別:
がん関連血栓症が成長エンジンとして台頭心房細動と心筋梗塞は合わせて2025年の収益の36.93%を占めたが、先進国市場での普及が飽和するにつれて成長は鈍化している。一方、がん関連血栓症は9.22%のCAGRで成長すると予測されており、ほとんどの患者に対してNOACを一次療法として推奨する腫瘍学ガイドラインによって牽引されている。実世界のCANVASレジストリデータは、がんコホートにおけるエノキサパリンと比較した同等の有効性と非大出血の低減を裏付けている。
整形外科および外傷患者集団における標準的な予防療法は引き続き安定したVTE需要を支えており、機械的心臓弁の適応は小規模ながら安定している。腫瘍学への適応ミックスのシフトは、薬物間相互作用が最小限で化学療法サイクルに合わせた投与スケジュールを持つ経口薬を優位にし、抗凝固薬市場の長期的な勢いを支えている。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
オンライン薬局がデジタル化を活用病院薬局は2025年の収益の53.67%を占め、ヘパリンの入院使用および新規経口抗凝固薬の初期調剤が定着していることを反映しています。しかし、オンライン薬局は米国、EU、およびアジア太平洋地域の一部で規制当局がデジタル調剤ライセンスを付与するにつれ、年平均成長率10.46%と最も高い成長を記録しています。2024年に更新されたデジタル薬局認定基準に抗凝固療法カウンセリングが含まれたことで、支払者の受け入れが促進されました。
小売店は引き続き処方箋の補充において不可欠ですが、同期補充と自己負担額軽減を提供するメール注文プラットフォームへの流出に直面しています。専門抗凝固療法クリニックは頻繁な調整を必要とするハイリスク患者の管理を継続しています。全体として、流通は患者の重症度別に細分化が進んでおり、安定したITリテラシーの高いユーザーにはオンラインチャネルがますます好まれています。
地域別分析
北米抗凝固薬市場
北米は2025年の収益の32.65%を創出し、メディケアパートDおよびアドヒアランス指標に連動した民間バリューベース契約によるNOACの広範なカバレッに支えられています。カナダの2024年フォーミュラリー拡充により販売量が増加し、メキシコはジェネリックメーカーとの大量購入契約を交渉してワルファリンとのコスト同等性を実現しました。普及率が飽和に近づくにつれて成長は徐々に緩やかになりますが、有利な価格ダイナミクスにより収益性は依然として最高水準を維持しています。
欧州抗凝固薬市場
欧州がこれに続き、ドイツ、英国、フランス、イタリア、スペインが地域収益の60%以上を占めています。2024年のジェネリックアピキサバンおよびリバーロキサバンのEU承認により、代替義務市場では40〜50%の価格引き下げが実現しました。英国はNOACを第一選択療法に指定し、安価なジェネリック薬にもかかわらず処方件数が18%増加しました。地政学的緊張が東欧における供給を混乱させ、地域産ワルファリンおよびヘパリンの生産への依存を余儀なくされました。
アジア太平洋抗凝固薬市場
アジア太平洋地域は最も成長が速い地域であり、広範な償還の獲得に牽引されて8.37%のCAGRが見込まれています。中国は2025年にエドキサバン国家償還リストに追加し、患者の自己負担費用を70%削減しました。日本は体重プロファイルに合わせた低用量アピキサバン製剤に優先審査を付与し、従来の出血懸念に対応しました。インドでは60%低い価格でのジェネリック薬の発売により、第2層および第3層都市での需要が開拓されています。オーストラリアの補助金拡充により、2025年初頭に処方量が22%増加しました。
中東・アフリカおよび南米抗凝固薬市場
中東・アフリカおよび南米は、価格の手頃さと規制の断片化により、依然として発展途上の段階にあります。湾岸協力会議加盟国およびブラジルにおける試験的な償還プログラムは、2031年以降の初期ではあるものの有望な拡大機会を示しています。これらの多様な軌跡は総じて、成熟した高付加価値地域と急速に拡大する新興経済圏のバランスをとるグローバル抗凝固薬市場を裏付けています。
規制環境
抗凝固薬に対する規制監督は、承認、市販後調査、および処方安全性管理の各面で強化が進んでいる。欧州では、中央および各国手続きを通じてジェネリックDOACへのアクセス拡大が続いており、2025年にはジェネリックリバーロキサバン(Rivaroxaban Koanaa)に対するEMAの販売承認、2025年8月にはアイルランドのHPRAによるジェネリックリバーロキサバン製品(Rivaroxaban Ascend)の承認があり、複数市場における代替競争を強化している。
EUではファーマコビジランス要件も厳格化しており、実施規則(EU)2025/1466によりEudraVigilanceパイロットが終了し、販売承認保持者に対する信号検出の期待事項が更新された。これに続き2026年のPRACの活動、およびCHMPを通じた製品情報の継続的な更新が行われている。英国では抗凝固薬は高リスク医薬品として管理され、NHSの意思決定支援ツールや地域の処方仕様において、DOAC開始前のリスクスコアリング(例:CHA2DS2-VAScおよびHAS-BLED/ORBIT)の明文化が進んでおり、ラベル表記のみではなく統治・監査の枠組みを通じて実際の使用を形成している。
バリューチェーン分析
抗凝固薬のバリューチェーンは、発見と臨床開発、原薬および中間体の調達、製剤製造(経口固形剤、注射剤、薬物・デバイス複合製品)、品質・出荷試験、そして多チャネル流通(病院、リテール、専門クリニック、オンライン薬局)に及ぶ。NOACは製剤化、ブランドサービス、市場アクセスに価値が集中する一方、ヘパリンおよびLMWHは上流でバイオ原材料や特殊精製への依存を高め、供給の混乱や品質のばらつきへの感受性を増大させる。
リスク管理はますます供給の継続性、コンプライアンス、チャネル遂行に重点を置くようになっている。FDAによる医薬品不足の監視、および供給チェーンの強靭性に対する政府のより広範な関心の高まりは、原薬およびCMO拠点の多様化と、高侵襲性注射剤の在庫計画の厳格化の必要性を強めている。イノベーション面では、医薬品スポンサーとデバイスエコシステムを結びつける提携が、特定の対象集団において目立つようになっており、その例として、Cadrenal Therapeuticsが2025年にAbbottと提携し、HeartMate 3 LVAD患者を対象としたテカルファリンのTECH-LVAD第III相試験を支援したことが挙げられ、臨床エビデンス創出を既存の植込みデバイスおよび病院経路と結びつけている。
競合環境
市場集中度
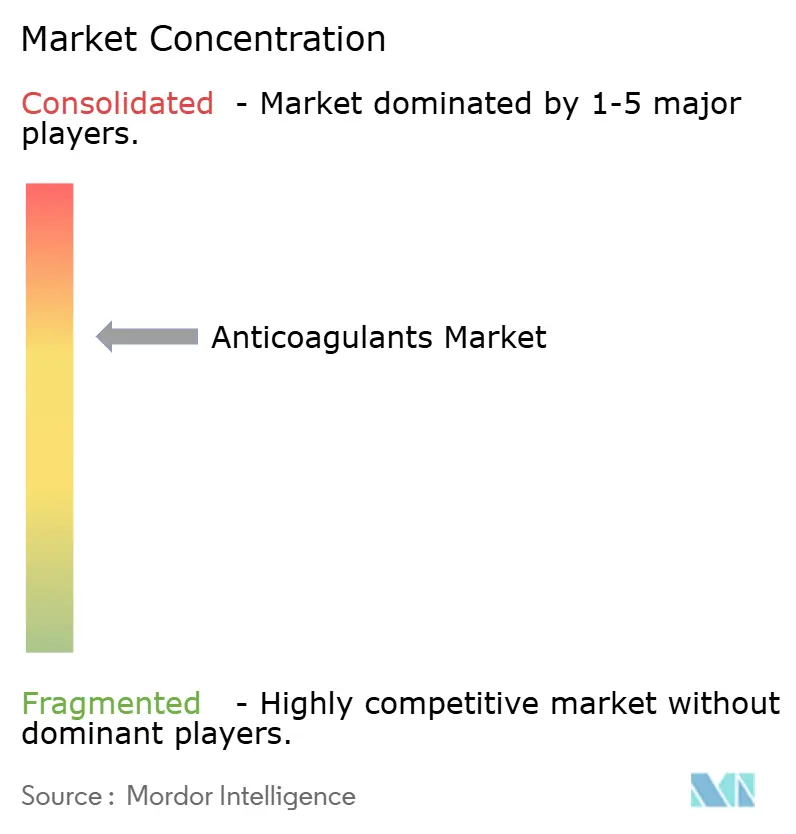
2025年の世界収益における上位5社は、Pfizer-Bristol-Myers Squibb、Bayer、Boehringer Ingelheim、Daiichi Sankyo、およびJohnson & Johnsonであり、市場集中度は中程度であることを示しています。特許切れ後の後発品の参入によりシェアが分散しており、既存企業はアドヒアランスアプリや薬理ゲノム学サービスなどのエコシステム展開へとピボットすることを余儀なくされています。Bayerの2024年のリバーロキサバン・第XIa因子固定用量配合剤の特許申請は、多剤併用イノベーションによるライフサイクル延長に向けた業界の取り組みを浮き彫りにしています。
新興の破壊的プレーヤーとしては、月1回または四半期に1回の投与を可能にするアンチセンス薬および単クローン抗体の開発企業が挙げられます。Ionis PharmaceuticalsのフェソメルセンはPhaseIIにおいて出血シグナルなしに良好な結果を達成しており、ハイリスクコホートにおける心血管予防療法としての位置付けが期待されます。投与量を個別化し出血リスクを予測する機械学習ツールは、支払者が実世界のアウトカムを精査する中で急速に差別化要素となりつつあります。こうして抗凝固薬産業は、特許保護を受けたブロックバスターが支配する寡占体制から、後発品、ブランド新規経口抗凝固薬、および次世代生物製剤が共存する階層型エコシステムへと移行しています。
将来の競争は、脆弱な患者集団における優れた安全性の実証、デジタルアドヒアランスソリューションの統合、そして小児静脈血栓塞栓症、末梢動脈疾患、左室血栓などの未充足ニーズのある適応症への拡大に左右される可能性が高いです。臨床的およびデジタル両面のバリュープロポジションを習得した企業が、拡大する抗凝固薬市場において永続的な競争優位を確保するでしょう。
抗凝固薬産業リーダー
-
Johnson & Johnson
-
Boehringer Ingelheim GmbH
-
Bristol-Myers Squibb Company
-
Daiichi Sankyo Company
-
Sanofi
- 注:主要企業の掲載順は順位を示すものではありません。
抗凝固薬市場 このレポートでカバーされる企業
- Alexion Pharmaceuticals Inc.
- Anthos Therapeutics
- Aspen Pharma Holdings Ltd.
- Astellas Pharma
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo Co. Ltd.
- Dr. Reddy’s Laboratories
- Roche
- Ionis Pharmaceuticals
- Johnson & Johnson
- Leo Pharma
- Merck
- Mitsubishi Tanabe Pharma
- Nektar Therapeutics
- Novartis
- Pfizer
- Sanofi
市場機会と将来展望
臨床的な空白領域が最も顕著なのは、出血リスク、服薬遵守、複雑な併存疾患が現行のDOAC使用を制約する領域である。第XIa因子プログラムは安全性における差別化の焦点となっており、Bayerが2026年2月に発表したOCEANIC-STROKE第III相試験の結果がこれを支持している。同結果はプラセボと比較して虚血性脳卒中を26%減少させ、ISTH大出血の増加は見られなかった。さらに、2026年5月には脳卒中二次予防を適応とするアスンデキシアンに対しFDAの優先審査が行われた。これらの節目は、従来のAFおよびVTE経路を超えて治療可能な集団を拡大する次世代機序への注目を維持している。
アクセスおよびサプライチェーンの変化は、ジェネリックおよび必須注射剤における並行的な機会を生み出している。主要市場全体でのジェネリックリバーロキサバンに対する規制承認(2025年のFDAによる初のジェネリックリバーロキサバン錠の承認、および2025年のEMA/HPRAの措置を含む)は、価格の透明性とチャネル競争を加速させており、製造業者は新たな低価格化のルートや差別化されたサービスで対応している。非経口投与の側面では、ヘパリン原料を確保するための能力投資がより戦略的になっており、その例としてLaboratorios Farmaceuticos ROVIが2024年にスペインのEscuzar工場拡張を完了し、商業活動が承認されたナトリウムヘパリン生産設備を含めたことが挙げられ、ヘパリン由来のサプライチェーンにおけるより地域化された調達を支えている。
最近の産業開発事情 抗凝固薬市場
- 2026年4月:Bristol-Myers SquibbとPfizerは、Mark Cuban Cost Plus Drug Companyとの契約を発表し、2026年4月27日よりCostPlusDrugs.com経由でEliquis(アピキサバン)を入手可能にすると発表した。この契約は、従来の薬局給付チャネルに加え、患者への直接キャッシュペイアクセス経路を追加するものである。これにより価格の透明性が向上し、DOACクラス全体でジェネリック侵食が拡大する中、競争圧力が強まっている。
- 2025年11月:Regeneronは、膝関節置換術患者を対象とした2種の第XI因子抗体に関する良好な第2相データを報告した。これは臨床的に重要な出血を伴わない血栓予防を目標としている。この結果は、有効性を出血リスクから分離することを目指す非従来型凝固ターゲットへの継続的投資を支持している。また、パイプラインの進展に伴い、既存の経口第Xa因子薬剤との差別化に対する要求水準を高めている。
- 2024年7月:Laboratorios Farmaceuticos ROVIは、スペインの新Escuzar工場拡張を完了し、商業活動が承認されたナトリウムヘパリン生産設備を含めた。これにより、ヘパリンベースの抗凝固薬供給における上流管理が強化され、重要な原材料に関する外部調達への依存が低減される。製造能力の拡大は、急性期治療における抗凝固プロトコルのための病院供給の一貫性向上にも寄与する。
抗凝固薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、抗凝固薬市場を、病院および外来環境における通常の臨床診療において血栓の予防または治療に使用される処方療法から得られるグローバル収益として定義する。
対象外の範囲:本規模推計は、抗血小板薬、血栓溶解薬、および抗凝固療法として販売されていない非治療的な検査・診断用消耗品を除外する。
セグメンテーション概要
- 薬剤クラス別
- 新規経口抗凝固薬(NOAC)
- ヘパリン&低分子量ヘパリン(LMWH)
- ビタミンK拮抗薬
- 第XIa因子阻害薬
- 非経口直接トロンビン阻害薬
- 投与経路別
- 経口抗凝固薬
- 注射抗凝固薬
- 埋め込み型・長時間作用型デリバリーシステム
- 適応症別
- 心房細動&心筋梗塞
- 深部静脈血栓症
- 肺塞栓症
- がん関連血栓症
- 機械弁&その他の心臓用途
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模推計、および検証
デスクリサーチ
デスクリサーチは、需要プールを枠組みし、使用状況と価格設定に関する現実的な境界を設定するために使用され、その後、仮定はインタビューを通じてストレステストが行われた。疾病負担表やケアパスウェイのメモなどの公衆衛生および利用状況のシグナルを活用し、抗凝固薬の使用が構造的に高い場所とまだ普及が不十分な場所を把握した。
情報源には、世界保健機関、米国疾病予防管理センター、米国食品医薬品局の薬剤ラベリングデータベース、OECDの医療統計、心房細動および静脈血栓塞栓症の治療パターンに関する査読済み学術誌などの公開データセットおよび参考文献が含まれる。また、処方動向、特許タイミング、主要な安全性またはガイドラインの更新に関する変化を把握するため、年次報告書や投資家向け資料、業界団体のウェブサイト、信頼性の高い報道機関も調査した。必要に応じて、企業財務に特化した有料サブスクリプションおよび特許データベースを使用して製品ライフサイクルシグナルを相互確認し、外部製造に依存する市場のサプライフローを確認するために輸出入の出荷レベルデータベースを選択的に使用した。上記の例は網羅的なものではなく、収集、検証、および明確化のために他の多くの情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、実世界の数量と正味価格を動かす要因を確認することに重点を置いた。これは、大幅なリベートが行われる処方カテゴリーでは定価だけでは誤解を招く可能性があるためである。製造業者、流通業者、病院および小売薬局の関係者、臨床医と対話し、クラスレベルの採用シフト、切り替え行動、およびテンダーや償還ルールが地域全体の実現価値に与える影響を検証した。フィードバックは、公開情報源からのギャップを埋め、仮定を確定する前に最終モデルのアウトプットを三角測量するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:14% | アジア太平洋地域:45% |
| 中間層:59% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:15% | マネージャー:44% | 南北アメリカ:21% |
市場規模推計と予測
規模推計は、主要な血栓関連適応症別に治療患者需要を再構築し、典型的な治療期間とクラスレベルの処方分割にマッピングするトップダウン構築から始まった。これらの数量は、公開価格ポイントをリベート、チャネルミックス、および主要な特許イベント後のジェネリック侵食速度に関するインタビューベースの見解で調整した実用的な正味価格ロジックを使用して価値に変換された。
合計値を現実に即したものに保つため、地理別に主要製品のサンプルを抽出し、示唆される売上を企業の開示情報やチャネルチェックと照合し、2つの見解が一致しない場合は合計値を調整するなど、選択的なボトムアップ近似も実施した。この市場で最も重要なインプットには、心房細動および静脈血栓塞栓症の有病率、適格コホート内の抗凝固薬普及率、急性使用対慢性使用における治療期間、直接経口抗凝固薬対旧来クラスへのミックスシフト、および償還とテンダーに連動した正味価格変化が含まれた。
予測は主にシナリオ分析に依拠した。政策転換、ジェネリック参入タイミング、クラス切り替えが純粋な時系列トレンドよりも曲線を大きく動かす可能性があるためである。シナリオはインタビューで収集されたコンセンサス予測を基準とし、ガイドライン変更、安全性の更新、地域的なアクセス拡大などの観察可能なシグナルと照合した。国別の詳細が乏しい場合は、類似のアクセスルールを持つ比較可能な市場を使用して仮定を補完し、地域の専門家と再確認した。
データ検証と更新サイクル
検証は、1つのノイズの多いインプットが結果を左右しないよう、複数のチェックを通じて実施された。処方ミックスの方向性、主要製品の収益帯、適応症レベルの治療量などの独立したシグナルとモデル化された合計値を比較し、承認前に外れ値を確認した。
大きな差異が生じた場合、チームは情報源に再連絡し、その要因が真の市場変化(例:テンダーのセットや安全性に基づく切り替え)なのか、単に価格設定と通貨換算のタイミングのずれなのかを確認した。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前確認が完了する。
Mordor Intelligenceの抗凝固薬市場規模と他の公表推計との比較
抗凝固薬の公表数値が常に一致するわけではない。これは、各社が異なる基準年、異なる通貨換算タイミング、ジェネリックおよびテンダーリセット後の正味価格侵食の処理方法が異なるためである。リベートとチャネルミックスが重要な薬剤クラスでは、正味価格ロジックのわずかな違いが合計値を変える可能性もある。
モデルが更新される際、為替レートと価格進行の仮定は最新の企業コメンタリーおよび地域の償還シグナルと照合して再確認される。この更新主導の規律が、Mordor Intelligenceの2026年ベースラインが、より早い基準年や定価ベースの平均販売価格に基づく推計と異なる結果になる主な理由である。
ベンチマーク比較
| 情報源 | 場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 375.6 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 373.5 ビリオン 米ドル(2025年) | 2025年を基準年とし、より長い予測ウィンドウを使用しており、2026年を基準とした場合と比較して、異なる通貨タイミングおよびミックスシフトとジェネリック影響の早期段階を反映している可能性がある。 |
| 地域コンサルタントB | 307.0 ビリオン 米ドル(2021年) | 2021年を基準としており、2021年以降の新しい経口薬の採用と2021年以降の正味価格変化が一貫したリベートおよびテンダー調整で完全に繰り越されていない場合、市場を過小評価する可能性がある。 |
表中のばらつきは、需要が成長しているという点での見解の相違ではなく、主に基準年の選択と正味価格の経時的な扱い方によって説明される。治療需要シグナルに価値を結びつけ、更新時に価格設定と通貨の仮定を再検証することで、最終的な数値は確認・再現可能なインプットに追跡可能な状態を保つ。
レポートにおける主要な質問への回答
2026年の抗凝固薬市場規模はどの程度ですか?
抗凝固薬市場規模は2026年に370億5,600万米ドルです。
最も急速に成長している薬剤クラスはどれか?
第XIa因子阻害薬は2026年から2031年にかけて8.33%のCAGRで拡大すると予測されている。
オンライン薬局がシェアを拡大している理由は何か?
デジタル調剤ライセンスと自己負担額の低下が慢性疾患患者をオンラインプラットフォームへと誘導し、10.46%のCAGRを牽引している。
将来の成長に最も貢献する地域はどこか?
アジア太平洋地域は、中国、日本、インドにおける償還拡大により8.37%のCAGRで成長すると予測されている。
ジェネリック参入はブランドNOACの収益にどのような影響を与えるか?
アピキサバンとリバーロキサバンの特許満了はマージンを圧縮するが、アクセスを拡大し、市場全体の成長を逆転させることなく緩和する。
後発品の参入はブランド新規経口抗凝固薬の収益にどのような影響を与えますか?
アピキサバンおよびリバーロキサバンの特許切れは利益率を圧迫しますが、アクセスを拡大することで市場全体の成長を逆転させることなく抑制します。