
コンシューマーセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
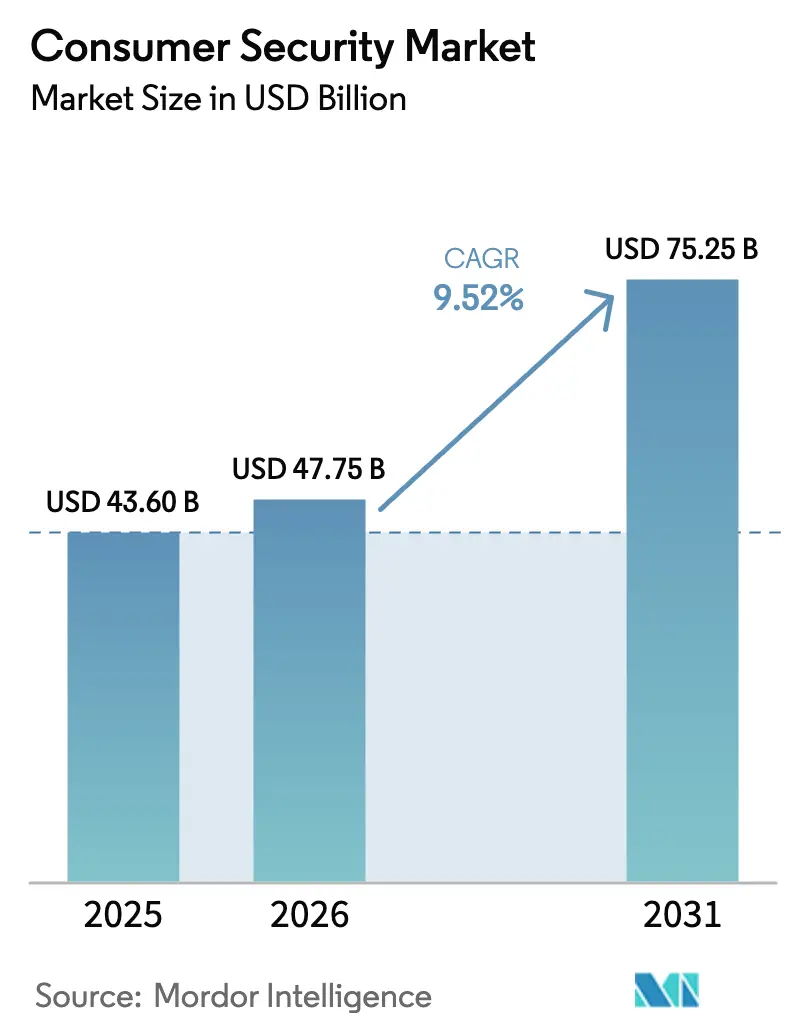
| 市場規模 (2026) | 47.75 十億米ドル |
| 市場規模 (2031) | 75.25 十億米ドル |
| 成長率 (2026 - 2031) | 9.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
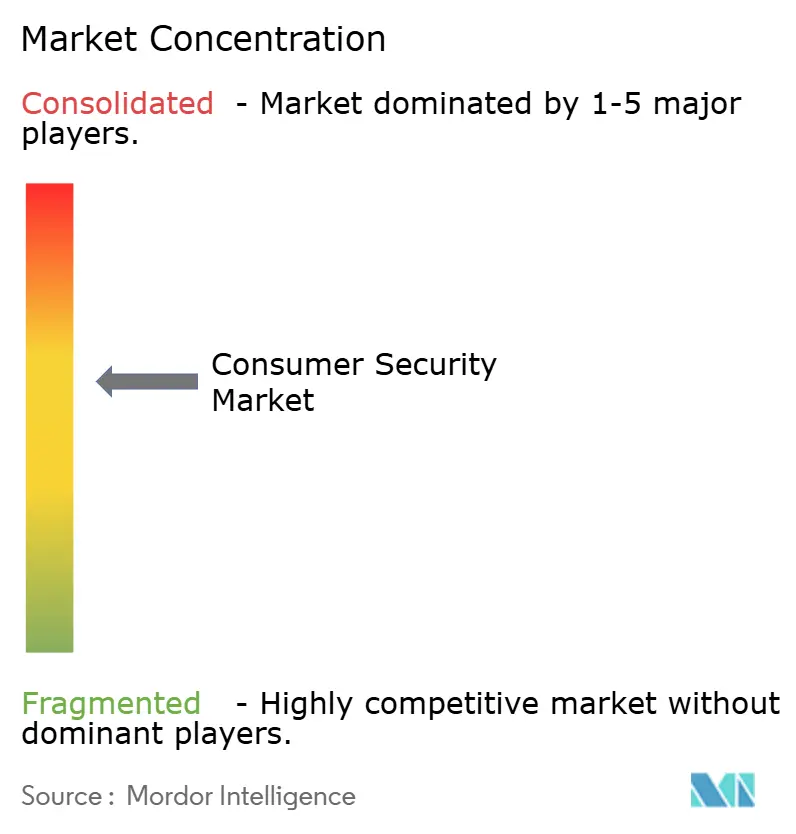
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンシューマーセキュリティ市場分析
コンシューマーセキュリティ市場規模は2025年に436億米ドルと評価され、2026年の475億7,500万米ドルから2031年には752億5,000万米ドルへと成長し、予測期間(2026年〜2031年)における年平均成長率は9.52%と推定されます。この拡大は、サイバー犯罪による損失の増大、家庭内の攻撃対象領域の拡大、プライバシー規制の強化という背景のもとで進行しており、これらすべてが個人ユーザーにとって保護ツールを常に意識させる要因となっています。市場の勢いは、AIネイティブな個人向けサイバーアシスタントの急速な普及と、日常生活に浸透しつつあるインターネット接続デバイスのベース拡大によって支えられています。クラウド配信モデルが台頭しつつある一方、多くの消費者が機密データのローカル管理を依然として好むため、デバイス上へのインストールも引き続き重要な位置を占めています。競争の激しさは中程度にとどまっており、既存プラットフォームが大規模な加入者基盤を活用する一方、新規参入者は単一目的のイノベーションや通信事業者との流通契約を通じて競争しています。新興経済圏における価格感度と、オペレーティングシステムに組み込まれた無料保護機能の存在が短期的な上昇余地を抑制していますが、単一の侵害が年間費用を上回り得ることを理解している加入者は引き続きプレミアムバンドルスイートを選択しています。
主要レポートのポイント
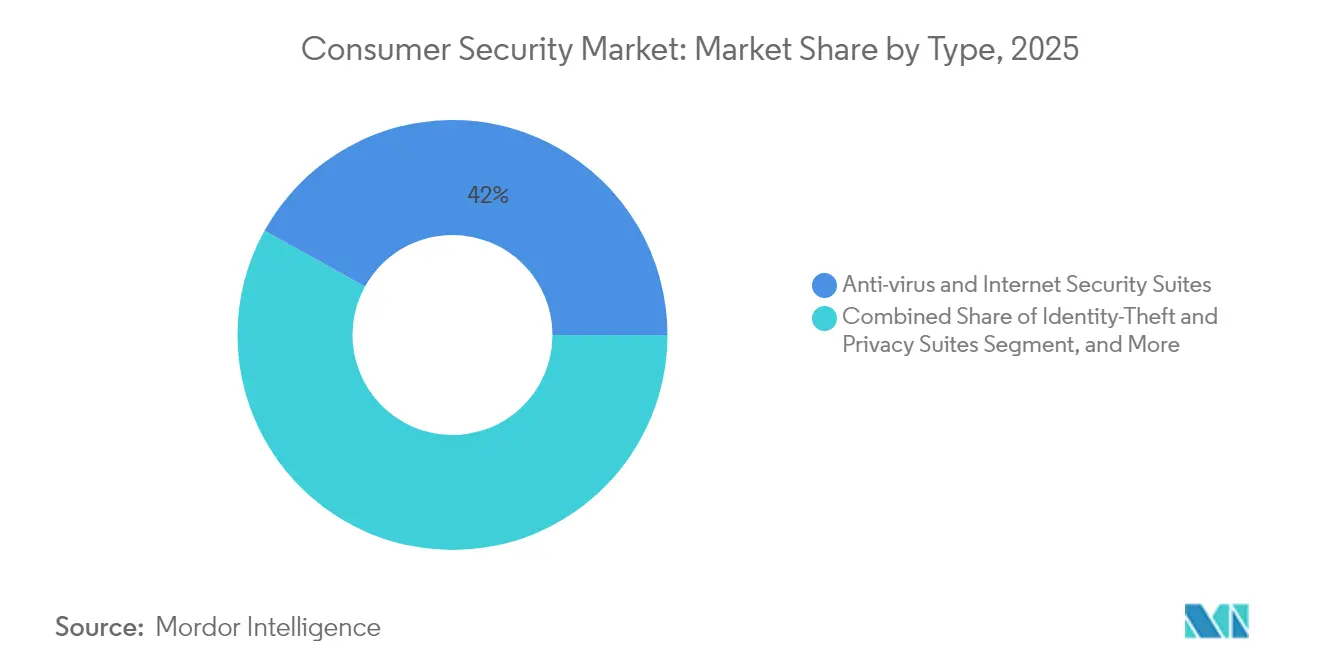
- 製品タイプ別では、アンチウイルスおよびインターネットセキュリティスイートが2025年のコンシューマーセキュリティ市場シェアの41.95%を占めてトップとなり、ホームユーザー向けエンドポイント検知・対応(EDR)は2031年にかけて年平均成長率18.25%を記録すると予測されています。
- コンポーネント別では、ソフトウェアが2025年のコンシューマーセキュリティ市場規模の81.78%を占め、マネージドサービスが年平均成長率16.55%で最も急成長するコンポーネントとなっています(2031年まで)。
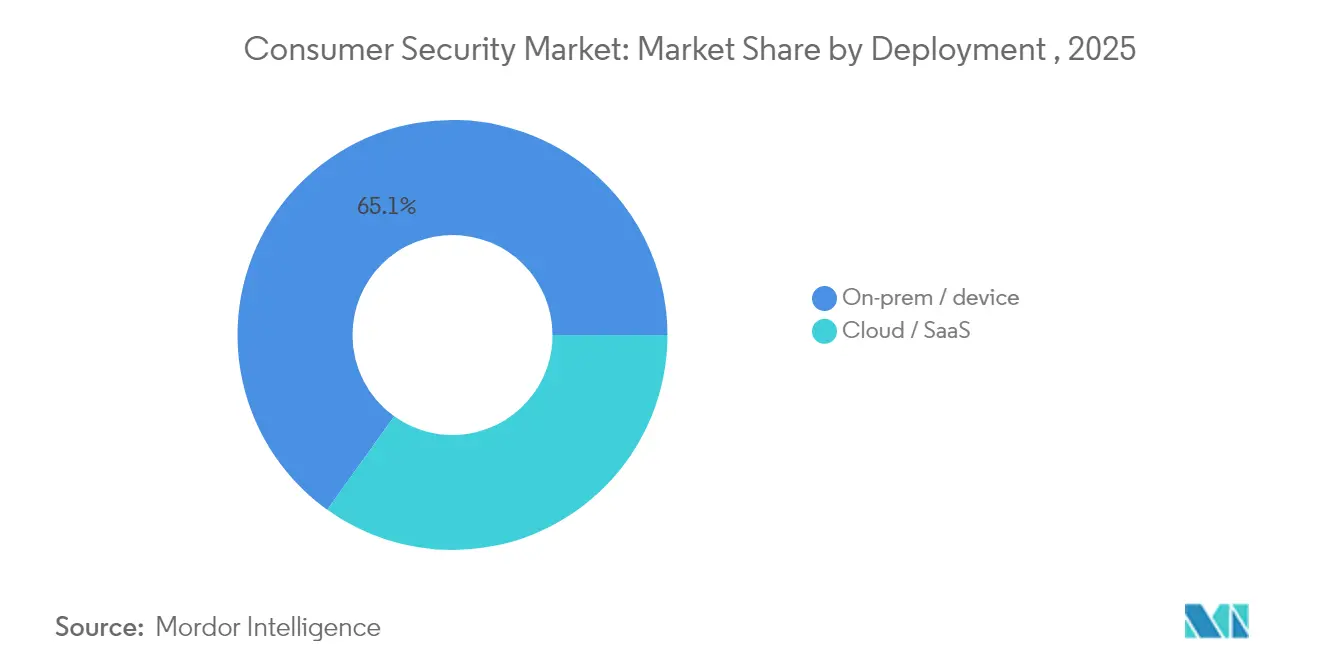
- 展開形態別では、オンプレミスおよびデバイス常駐型ソリューションが2025年のコンシューマーセキュリティ市場規模の65.10%を占め、クラウドモデルは年平均成長率14.62%で拡大しています。
- エンドユーザー業種別では、銀行・金融サービス・保険(BFSI)が2025年の収益シェアの21.35%を占め、ヘルスケアは2031年にかけて年平均成長率13.21%で成長しています。
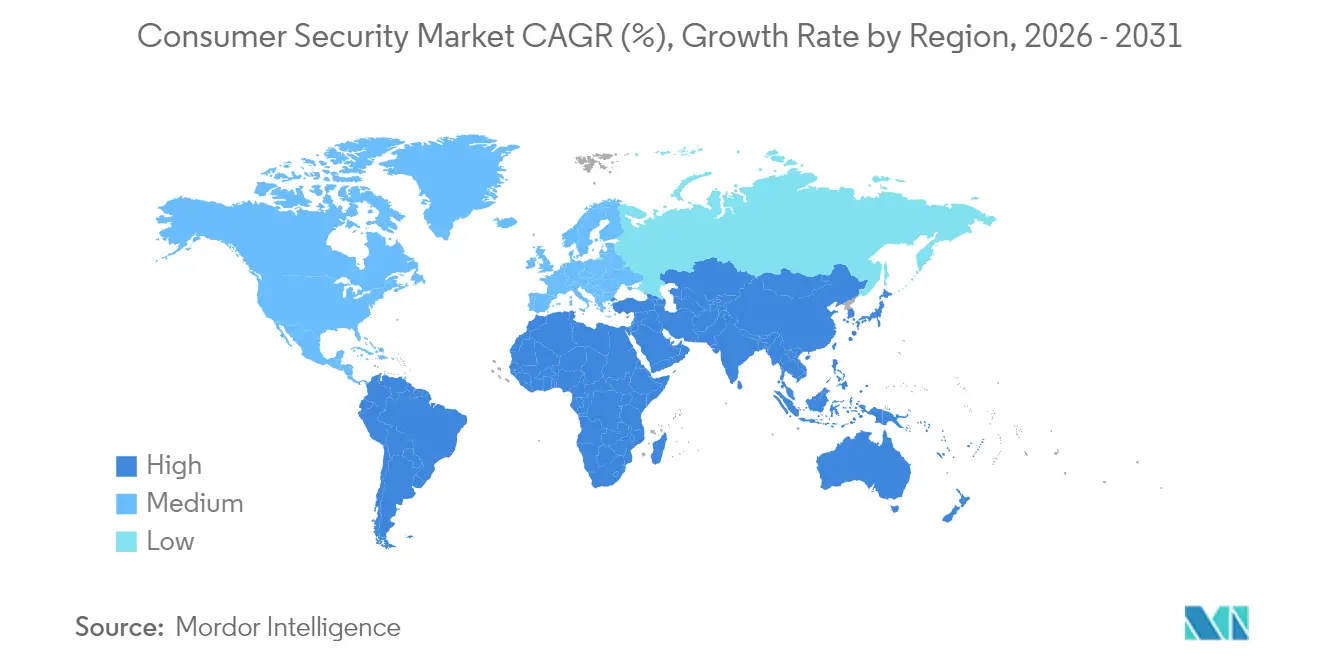
- 地域別では、北米が2025年の収益シェアの35.85%を占め、アジア太平洋地域は2031年にかけて年平均成長率15.16%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルコンシューマーセキュリティ市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィッシングおよびランサムウェア被害の急増 | +2.1% | 北米および欧州で最大の影響を持つグローバル | 短期(2年以内) |
| 家庭用IoTの爆発的普及 | +1.8% | アジア太平洋地域が中心、北米および欧州への波及 | 中期(2〜4年) |
| プライバシー優先規制が普及を促進 | +1.4% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| サブスクリプション型個人情報保護バンドル | +1.2% | 北米主導のグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フィッシングおよびランサムウェア被害の急増
FBIに報告された消費者被害は2024年に166億米ドルに達し、前年比33%増となりました。フィッシングは193,407件の苦情を占め、単一の犯罪カテゴリーとして最大となっています。医療施設では444件のランサムウェアインシデントが発生しており、消費者デバイスが重要システムへの踏み台となり得ることが浮き彫りになっています。[2]アメリカ病院協会、「レポート:2024年にサイバー脅威が最も多く報告されたのはヘルスケア分野」、aha.org 被害者1人当たりの平均損失は19,372米ドルに達し、高齢者の被害総額は48億米ドルに上ったことから、ベンダーはインターフェースの簡素化と高齢者向けコーチング機能の追加を進めています。ビジネスメール詐欺は27億米ドルの損害をもたらしており、スイートはファイルスキャンを超えてセキュアメールゲートウェイや不正アラートまで防御を拡張しています。被害者が直接的な経済的損失を目の当たりにするにつれ、多層パッケージへの支払い意欲が高まり、無料ツールからプレミアムバンドルへのアップグレードが進んでいます。
家庭用IoTの爆発的普及
スマートホームの普及は攻撃対象領域を拡大させています。日常的なデバイスが脆弱な認証情報のまま出荷されることが多いためです。米国商務省の調査では、調査対象デバイスの66%が中国のファウンドリーから供給された半導体を使用していることが判明し、サプライチェーンへの精査が高まっています。英国は2024年4月に接続製品のデフォルトパスワードを禁止し、最低サポート期間を義務付けており、他の地域が追随する可能性のある先例を設けています。学術研究によれば、消費者向けIoT機器には厳格な侵入検知機能が欠如していることが多く、個々のガジェットではなくホームネットワーク全体を保護するプラットフォームに機会が生まれています。ベンダーはエンドポイントアプリとルーターレベルのスキャナーを組み合わせており、中国のAIベース家庭用ロボットへの国家的推進がスマートデバイスの成長と家庭用セキュリティへの需要をさらに一致させています。
プライバシー優先規制が普及を促進
カリフォルニア州の規制当局は2024年にCCPAの改定規則を推進し、データブローカーの義務を拡大するとともに潜在的な罰則を強化しました。インドのデジタル個人データ保護法は2025年に新規則とともに施行され、データ取扱者に明示的な義務が課されます。中国は「データ二十条」を公表し、国境を越えたデータ移転を合理化しつつも技術的な保護措置を強化しており、実績ある暗号化と同意管理への需要を高めています。米国では、連邦通信委員会(FCC)がブロードバンドサービスをタイトルIIの下で再分類し、プロバイダーにサイバーセキュリティ義務を課す権限を明確化しました。コンプライアンスが任意から義務へと移行するにつれ、消費者はプライバシー管理とデータ保管場所を文書化するツールをますます採用するようになっています。
サブスクリプション型個人情報保護バンドル
個人情報監視、VPN、パスワード管理が1つのライセンスにバンドルされると、フリーミアムからのアップグレードが効果的に機能します。Gen Digitalは現在5億人のユーザーにサービスを提供し、NortonおよびAvastブランドで6,500万件の有料アカウントを報告しており、コンバージョンレバレッジの高さを示しています。通信事業者はホーム接続が理想的な流通チャネルであるため、ブロードバンド料金にセキュリティを組み込んでいます。通信事業者のコンシューマーセキュリティソフトウェアへの支出は、2024年の4億1,200万米ドルから2030年には6億600万米ドルへと年平均成長率6.6%で増加すると予測されています。2023年にはオンライン詐欺の世界的な被害総額が1兆米ドルを超え、購入者は一度限りのソフトウェアキーよりも継続的に更新されるサービスを好む動機となっています。継続課金モデルはインセンティブも一致させます。ベンダーは警戒を維持し、顧客は保護され続け、生涯収益が増加します。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OSに組み込まれた無料セキュリティ機能 | -1.6% | 価格感度の高い市場で最大の影響を持つグローバル | 短期(2年以内) |
| 価格感度の高い新興市場と海賊版 | -1.1% | アジア太平洋新興国、ラテンアメリカ、中東、アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OSに組み込まれた無料セキュリティ機能
Windows Defenderおよび類似のネイティブツールは、特に最新のオペレーティングシステムにおいて、マルウェアやフィッシングに対して許容できるベースラインの安全性を提供します。その無料という価格設定は、予算を意識する家庭において追加サブスクリプションの必要性に対する認識を低下させます。しかし、2024年の消費者被害が166億米ドルという記録的な水準に達したことは、ベースライン保護が高度なソーシャルエンジニアリングや標的型ランサムウェアを阻止できないことを示しています。[1]連邦捜査局(FBI)、「2024年IC3年次報告書」、ic3.gov そのためベンダーは、統合ユーティリティがカバーしない高度なヒューリスティクス、バンキングシールド、ダークウェブ監視、VPNトラフィック難読化を強調しています。マーケティングは現在、単純なウイルススキャンではなく、個人情報詐欺に対する総合的な保護とリアルタイムの金融アラートを強調しています。
消費者の「アラート疲れ」が継続率を低下させる
画面を埋め尽くす過剰な警告は、ユーザーがポップアップを無視し始めることでコンプライアンスを低下させます。業界調査によれば、過度に汎用的なプロンプトは信頼を損ない、サブスクリプションの解約につながります。これに対抗するため、Kasperskyは2019年以降53件の機械学習特許を取得し、誤検知を削減するための精密な検知に注力しています。AIによるアシスタントがイベントをトリアージし、緊急性の高い問題のみを表示して明確な次のステップを提案するようになっていますが、主流への普及はまだ初期段階にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:EDR-ホームがプレミアムセグメントの成長を牽引
ホームデバイス向けエンドポイント検知・対応(EDR)は、アンチウイルススイートが2025年の収益の41.95%を占める中でも、2031年にかけて年平均成長率18.25%で成長すると予測されています。この変化は、シグネチャベースのエンジンがファイルレスマルウェアや環境寄生型攻撃に追いつけないという現実を反映しています。エンドポイントツールのコンシューマーセキュリティ市場規模において、ランサムウェアシールドはヘルスケア関連の報道を背景に台頭し、個人情報盗難モニターは侵害の和解ニュースが報じられるたびに注目度が高まっています。VPNモジュールは、どこからでも働けるライフスタイルがプライバシー意識を高めることから、着実な普及を示しています。パスワードマネージャーは消費者アプリ全体で脆弱な認証情報を禁止する新規則に従っていますが、セキュリティに精通した専門家の間での普及率は依然として高い状況です。
ベンダーがこれらのカテゴリーを1つのポータルにバンドルしてインターフェース疲れを軽減するにつれ、統合が進んでいます。その結果、コンシューマーセキュリティ市場では、家族がノートパソコン、モバイル、IoTハブを統合ダッシュボードでカバーできる場合に、より強い継続率が記録されています。ベンダーはデジタルネイティブな親にペアレンタルコントロールと安全なブラウジングを売り込んでおり、バックアップユーティリティはメインストリームのクラウドドライブとの競争にもかかわらず、ランサムウェアからの復旧において引き続き重要性を持っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:ソフトウェアの優位性の中でサービスが加速
エンドポイントエージェントとモバイルアプリが最初の購入ステップであり続けるため、ソフトウェアは2025年のコンシューマーセキュリティ市場規模の81.78%を占めました。しかし、技術に不慣れなユーザーがマネージド検知、セットアップ、24時間365日対応のレスポンスに依存するにつれ、サービスは年平均成長率16.55%を達成する軌道にあります。通信事業者との提携により、スタンドアロンパッケージを購入しない家庭へのリーチを拡大しながら、アクティベーションと請求が簡素化されています。
ハイブリッドオファリングは境界線を曖昧にしています。AIアルゴリズムはクラウドで動作しながら、人間のアナリストが不審なアクティビティを検証することで、リスクの高い家庭に対して説得力のある価値提案を生み出しています。ビジネスメール詐欺による27億米ドルの損失を示すFBIデータは、アラートがデバイスレベルの脅威を超えてエスカレートした際に専門家のガイダンスが必要であることを強調しています。時間の経過とともに、サービスのアタッチメントはユーザー1人当たりの平均収益を高め、純粋なソフトウェアベンダーが対抗しにくいスイッチングコストを構築します。
展開形態別:クラウド普及がインフラシフトを加速
多くの購入者がオフライン保護を依然として望んでいるため、デバイス上への展開は2025年に65.10%のシェアを保持しました。しかし、クラウドモデルはリアルタイムのレピュテーションフィードとクロスプラットフォーム管理の簡素化により、年平均成長率14.62%で成長しています。中国のサイバーセキュリティ設計図は集中監視とデータ分類管理を求めており、ベンダーが脅威分析をクラウドに保持することを促しています。
データ保管場所を要求するプライバシー規制がローカル処理を優先させることがありますが、エッジとクラウドのハイブリッドは現在、機密コンテンツをエンドポイントにキャッシュしながら中央エンジンからAIインサイトを引き出しています。リアルタイムの脆弱性監視をカバーする特許出願は、常時接続テレメトリへの技術的転換を示しています。米国では、FCCの監督強化がISPに対して顧客ポータルでセキュリティ状況を反映するクラウドダッシュボードへの移行を促しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:脅威の増大の中でヘルスケアが普及をリード
暗号化されたトランザクションと規制上の監査が高い基準を要求したため、金融サービスは2025年の収益の21.35%を占めました。しかし、病院のサプライチェーンが消費者グレードのタブレットに依存し、スタッフが個人デバイスで記録を扱う可能性があるため、ヘルスケアは2031年にかけて年平均成長率13.21%を達成する軌道にあります。アメリカ病院協会は2024年に444件のサイバー脅威インシデントを記録しており、患者と臨床医の双方が専用の防御策を導入するよう促しています。
国際通貨基金(IMF)は、銀行業界のサイバー損失が極端なケースで25億米ドルに達する可能性があると警告しており、業界の従業員はホームネットワークをオフィスの境界の延長として扱うようになっています。ハイブリッドワークがデバイスの所有権を曖昧にするため、政府、通信、教育もコンシューマーツールを採用しています。FCCの2億米ドルのE-Rateパイロットは、エンドポイント保護のための学校予算を拡大しています。小売業と物流業は、スタッフが現場で在庫をスキャンし支払いを処理するため、モバイル保護を求めています。
地域分析
北米は2025年に収益の35.85%を維持しており、成熟した意識と強力な規制の後押しにより引き続きプレミアムスイートを購入しています。最新のFBIインターネット犯罪報告書は消費者被害として166億米ドルを記録しており、更新時にセラーが活用できる強力な証拠となっています。FCCがブロードバンドを電気通信サービスとして分類する決定は監督を強化し、プロバイダーが接続プランに安全ツールをパッケージ化することを促し、地域の機会をさらに拡大しています。カナダの国家サイバーセキュリティ戦略と140億カナダドル(103億米ドル)の持続的な企業支出は地域のコミットメントを示しています。しかし、2024年のAT&Tによる5,100万件の顧客記録の漏洩などの大規模な侵害は消費者を不安にさせ続けています。
アジア太平洋地域はデジタルトランスフォーメーションの加速により、2031年にかけて最高の年平均成長率15.16%を記録しています。中国のサイバーセキュリティ市場は2022年の7,120億人民元から2025年には1兆780億人民元へと成長すると予測されており、約1,490億米ドルに相当し、その規模を示しています。インドのUPIスキームは2025年5月に前年比33%多くの取引を処理しましたが、詐欺被害は1億7,700万ユーロ(2,100万米ドル)に達し、市民にオンラインリスクを警告しています。日本は消費者サービスにおけるAIを推進しており、ベンダーが急いで対応する行動分析の高度な要件を生み出しています。多様な法律のパッチワークにより、サプライヤーはインシデント対応ホットラインやデータ保管ゾーンなどの機能をローカライズすることを余儀なくされています。
欧州は、透明なデータ取り扱いと侵害報告を義務付けるGDPR施行を基盤として着実な拡大を記録しています。英国のスマートデバイスのデフォルトパスワード禁止は、コンプライアンスの負担を広げ、消費者が家庭全体のセキュリティをアップグレードするよう促しています。Telefonica Techは、中小企業とその従業員向けのエンドポイント保護を含むSASEサービスを展開することで、バンドルセキュリティに対する欧州の通信事業者の意欲を示しています。中東とアフリカは初期段階の需要を示しており、インターネット普及率の上昇が脅威への露出を促進していますが、価格感度がハイエンドスイートの普及を遅らせています。政府のデジタル経済計画と官民パートナーシップが、時間をかけてベースライン需要を高める啓発キャンペーンに資金を提供することが期待されています。

規制環境
消費者向けセキュリティを取り巻く規制環境は、プライバシー、製品サイバーセキュリティ、透明性を中心に厳格化しており、機密性の高い利用者データを扱い、検知やコーチングにAIを適用するベンダーに対するコンプライアンス要件が高まっている。米国では、FCCが2025年4月にブロードバンドをTitle IIに再分類したことで、同機関の権限が事業者の義務に関して拡大され、組み込み型の消費者保護におけるISPおよび通信事業者の役割が強化された。欧州では、GDPRの執行により、消費者向けセキュリティスイートはデータ最小化、同意、侵害対応プロセスの文書化を求められ続けている。EU AI法は、特定のAI対応機能に関するガバナンス要件を追加している。
アジア全域では、各国政府が新たな開示・監督メカニズムを導入し、消費者向けセキュリティ機能の構築・販売方法に影響を与えている。韓国は2026年7月、情報保護産業振興法の改正を通じてサイバーセキュリティ産業法制の見直しに動き、韓国インターネット振興院(KISA)が主導する開示制度の更新作業も含まれている。中国も、中国国家インターネット情報弁公室(CAC)による「清朗」キャンペーン(2025年6月)などを通じて不透明なアルゴリズムを取り締まっており、詐欺・不正防止のワークフローに関わるAI対応セキュリティアプリやレコメンド機能に対する実務上のチェックポイントを追加している。
競争環境
少数のグローバルブランドが大規模な加入者プールを保有している一方、単一のベンダーが総収益の半分を超えることはないため、この分野は中程度の集中度を示しています。Gen DigitalのNorton、Avast、LifeLockユニットは5億人のユーザーを報告し、2025年第3四半期に3,800万米ドルの純収益増を追加しており、フリーミアムファネルとブランド認知度を活用しています。競合他社は、スイッチングコストを高めるために高度なAI分析、個人情報防御、パスワードボールトを1つのコンソールに重ねることで差別化を図っています。
Kasperskyは2025年にBUILDプログラムを拡大し、小規模開発者の参入障壁を下げることで、エコシステムがプラットフォームのホワイトスペース機能を補完できるようにしました。特許活動は活発で、Kasperskyは多数の機械学習発明を保有し、Darktraceはエンタープライズから消費者向けエッジデバイスへの移行が可能な自律応答アルゴリズムの特許を取得しています。
通信事業者は重要なチャネルとして台頭しており、コンシューマーセキュリティソフトウェアへの支出は2030年までに6億600万米ドルに達すると予測されています。ブロードバンドルーター内にエンジンをホワイトラベルで提供するベンダーは、1件の契約で数百万世帯のフットプリントを活用できます。スタートアップは詐欺音声検知、リアルタイムQRコード検査、ゲーム特化型保護に注力しており、既存企業はニッチな機能を買収またはコピーすることを余儀なくされています。無料のOS防御は改善し続けていますが、脅威の複雑さにより、ゼロデイ検知、VPN、デジタルウォレット保護を統合したパッケージスイートの余地が確保されています。
コンシューマーセキュリティ業界リーダー
Gen Digital (Norton, Avast)
McAfee
Trend Micro
Kaspersky Lab
Bitdefender
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
マルウェアスキャンにとどまらず、ID保護、詐欺対策、金融の安全性までを含む常時稼働のバンドル型保護は、特に無料のOSセキュリティによりスタンドアロン型アンチウイルスへの支払い意欲が低下している状況において、重要な空白領域である。本レポートの文脈では、大規模プラットフォームと販路を通じてこの方向性に既に勢いがあることが示されている。Gen Digitalは、NortonおよびAvastブランド全体で5億人の利用者と6,500万件の有料アカウントを報告しており、これは単一のライセンスの下でID監視、VPN、パスワード管理をクロスセルすることを支えている。通信事業者も収益化のレバーとして機能しており、消費者向けセキュリティソフトウェアに対する通信事業者の支出は2024年の4億1,200万米ドルから2030年には6億600万米ドルへ増加すると言及されており、複数デバイスを持つ家庭に届くブロードバンドバンドルおよびルーターレベルの保護と整合している。
AIネイティブの支援やパートナーシップは、詐欺防止、簡素化されたインシデント対応ガイダンス、アラート疲労の軽減において差別化の機会を追加する。2026年4月、Gen DigitalはxAIと提携し、数百万人の消費者向けに信頼できるAIアシスタントを構築した。また、Trend MicroはAnthropicと提携し、Claudeモデルを自社プラットフォーム全体に組み込んだ。これらの動きは、本レポートの文脈で中国や韓国について言及されているアルゴリズムの透明性や開示要件へのコンプライアンス強化の流れと合致しており、報告されるサイバー犯罪被害額が購買のきっかけとしてますます機能する中で、プレミアムな位置付けを支えている。
最近の業界動向
- 2026年4月:Gen DigitalとxAIが提携し、数百万人の消費者向けに信頼できるAIアシスタントを構築。Grokモデルを Norton Neo に統合することで、AI主導の保護機能を拡張し、利用者エンゲージメントを広げる。
- 2026年4月:Gen Digitalが、信頼性の高い金融インテリジェンスをMicrosoft Copilot Discover Feedsに提供。AIコパイロットにおけるデータ駆動型の保護と金融インサイトにより、Microsoftとのデータパートナーシップを深化させ、金融保護機能を拡張する。
- 2026年4月:Trend MicroのTrendAI TMがAnthropicと提携し、AIセキュリティにおけるリーダーシップを拡大。AI連携の範囲を広げることでAIセキュリティ製品を強化し、Trend MicroをAIセキュリティの最前線に位置付ける。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、PC、モバイルデバイス、家庭内ネットワークにおける一般的なサイバー脅威から個人消費者のデバイス、ID、個人データを保護する有料およびバンドル型のソフトウェアおよびサービスを対象とする。
対象範囲外:エンタープライズ専用のセキュリティ製品、政府の防衛システム、および主に消費者向けに販売されていないハードウェア専用のセキュリティアプライアンスは対象外とする。
セグメンテーション概要
- タイプ別
- アンチウイルスおよびインターネットセキュリティスイート
- 個人情報盗難・プライバシースイート
- 仮想プライベートネットワーク(VPN)
- パスワードマネージャー
- エンドポイント検知・対応(EDR-ホーム)
- ペアレンタルコントロールと安全なブラウジング
- バックアップと復旧
- ランサムウェアシールド
- コンポーネント別
- ソフトウェア
- サービス(セットアップ、サポート、MDR-ホーム)
- 展開形態別
- オンプレミス/デバイス常駐型
- クラウド/SaaS
- エンドユーザー業種別
- 政府および防衛
- BFSI
- ITおよび通信
- ヘルスケア
- 輸送および物流
- 小売および電子商取引
- エネルギーおよびユーティリティ
- 製造
- 教育
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- ASEAN
- その他のアジア太平洋
- 中東およびアフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルによる算出作業に入る前に、消費者向けセキュリティとして扱う範囲とそうでない範囲の外枠を設定するのに役立った。米連邦捜査局のインターネット犯罪苦情センター(IC3)、米連邦取引委員会(消費者詐欺報告)、OECDのデジタル経済データセットなど、検証しやすい公開情報源によるサイバーセキュリティインシデント統計や消費者のデジタル利用に関する指標を活用した。
また、製品が通常対応する対象、すなわちマルウェア、フィッシング、ID詐欺、プライバシーリスクを明確にするために、標準規格や脅威レポートも活用した。この目的で、NISTの刊行物、ENISAの脅威状況資料、ITUのサイバーセキュリティ指標などを参照した。需要と購買行動を結び付けるために、企業の開示資料、投資者向け説明資料、製品ページ、信頼できる報道を確認し、企業財務、ニュースおよび財務情報、特許動向、および必要に応じて出荷レベルの輸出入確認を裏付ける有料サブスクリプションからの情報も取り入れた。ここに挙げたデスクリサーチの情報源は例示であり、データポイントの相互検証や前提の精緻化のために、追加の公開情報源および有料情報源も利用した。
一次インタビューおよび調査
一次調査は、特に消費者向けサブスクリプションやバンドルについて、公開データだけでは明確に見えにくい採用状況や価格設定の前提を検証するために活用した。プロダクト、セールス、チャネル、セキュリティ分野のリーダー、および消費者向けパッケージや更新業務に近いマネージャーにヒアリングを行った。単一国の見方に過度に偏らないよう、主要な需要地域全体でバランスの取れたカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | CXO:12% | アジア太平洋:51% |
| ミッド層:50% | 機能/事業部門リーダー:29% | 欧州・中東・アフリカ:31% |
| 中小プレイヤー:21% | マネージャー:59% | 南北アメリカ:18% |
市場規模算定・予測
市場規模算定は、消費者向けセキュリティ支出を接続デバイスの導入基盤およびバンドルを含む保護に対価を支払う利用者の割合に結び付けるトップダウン型の需要プール構築から始める。その支出を、現実的なサブスクリプション価格および更新パターンを用いて収益に変換する。モデル構築後、サンプリングしたベンダー収益の集計、プランミックスに関するチャネル確認、主要地域における平均販売価格と利用者数の掛け合わせ計算など、選択的なボトムアップ方式による推計と照合し、総額を調整した。
主要な入力要素には、消費者向けデバイスの普及率と稼働利用者ベース、有料サブスクリプションの導入率、プラン種別ごとの平均販売価格、更新および解約動向、ISP、OEM、アプリマーケットプレイスを通じたバンドル化の程度が含まれる。また、報告されている消費者詐欺の動向、マルウェアおよびフィッシングの発生強度、プライバシー規制に対する認識の変化といった実用的な指標も追跡した。これらはコンバージョンや継続率に影響を与える可能性があるためである。予測は、価格の推移、バンドルの浸透、脅威主導の需要に関する専門家の見解に基づくシナリオ分析を用いて策定した。最終的な軌道は、量または価格のいずれにおいても非現実的な急変が生じないよう調整した。小規模地域でボトムアップのカバレッジが薄い場合は、デバイス数と所得調整済みの支払い意欲に基づく代替スケーリングを用い、その後インタビューによる検証を行った。
データ検証・更新サイクル
出力結果は、基本的な整合性チェックから始まる複数段階の確認を経ている。次に、地域、導入形態、コンポーネント別の分散チェックを実施し、外れ値を特定の前提にまで遡って追跡できるようにした。詐欺相談の変化、デバイス成長、一般的な消費者向けプランの公開価格などの独立した指標を目安として用い、大きな不一致が生じた場合は情報源に再確認した。
承認前には、別のアナリストが計算内容、各ドライバーの背後にある論理、および前年比の変動を確認し、最終出力が数値上の整合性を持つようにする。レポートは毎年更新され、需要や価格に大きな影響を与える事象が発生した場合は中間更新を行う。提供直前には最終的な整合性チェックを完了し、クライアントが最新かつ整合性のある見解を得られるようにしている。
Mordor Intelligenceの消費者向けセキュリティ市場推計と他の公表推計との比較
消費者向けセキュリティの公表市場規模は、各チームがカテゴリー境界を異なる方法で定義し、その後異なる価格および採用の前提を適用することが多いため、大きく異なる場合がある。使用される開始年、バンドルの取り扱い、更新のモデル化方法も、製品ラベルが似ていても総額を変動させる要因となる。
デバイスの導入基盤、有料導入率、更新動向を追跡することで、Mordor Intelligenceはこの推計を、隣接するエンタープライズ支出を含めたり、チャネル間でバンドル収益を二重計上したりすることなく、消費者が現実的に購入・継続できる範囲に固定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 47.75 B (2026) | |
| 業界ポータルA | USD 45.30 B (2023) | より古い基準年を使用しており、消費者向けセキュリティを広範なセキュリティソフトウェア支出の中に含める傾向があるため、その後の価格変動や新しいバンドル主導の成長を見落とす可能性がある。 |
| 市場トラッカーB | USD 15.40 B (2024) | 消費者向けサイバーセキュリティソフトウェアに焦点を絞った狭い範囲であり、ID保護サービスや一部のバンドル型保護パッケージを除外している可能性が高く、その結果として総額が小さくなっている。 |
表に示されている差異は、主に境界の設定や算定時期の違いによるものであり、一部の推計はより早い時点から算定を開始しているか、ソフトウェアのサブセットのみを対象としている。本モデルは明確な需要プールに結び付けられ、実用的な採用および価格の指標と照合されているため、最終的な数値は、入力条件の変化に応じて再検証可能な、繰り返し可能な手順にまで遡って追跡できるものとなっている。


レポートで回答される主要な質問
コンシューマーセキュリティ市場の現在の価値はいくらで、どのくらいの速さで成長していますか?
市場は2026年に475億7,500万米ドルに達しており、2031年までに752億5,000万米ドルに達すると予測されており、年平均成長率9.52%を意味します。
現在、最大のコンシューマーセキュリティ市場シェアを持つ製品カテゴリーはどれですか?
アンチウイルスおよびインターネットセキュリティスイートは2025年に収益シェアの41.95%を占め、製品タイプの中でトップとなっています。
アジア太平洋地域がコンシューマーセキュリティソリューションで最も急成長している地域である理由は何ですか?
急速なデジタル化、モバイル決済の増加、規制フレームワークの拡大により、アジア太平洋地域は2031年にかけて年平均成長率15.16%を達成しています。
通信事業者はコンシューマーセキュリティの普及にどのような影響を与えていますか?
通信事業者はブロードバンドプランに保護機能をバンドルするケースが増えており、セキュリティソフトウェアへの支出は2024年の4億1,200万米ドルから2031年には6億600万米ドルへと増加すると予測されています。
プライバシー規制は市場成長においてどのような役割を果たしていますか?
カリフォルニア州、インド、中国およびその他の法域における新法により、データ保護が義務化され、消費者はコンプライアンスを証明し個人情報を保護するツールを採用するよう促されています。
現代の脅威に対してオペレーティングシステムに組み込まれた防御機能は十分ですか?
無料ツールは基本的なマルウェアをカバーしていますが、高度なフィッシング、ランサムウェア、個人情報詐欺には、プレミアムコンシューマーセキュリティスイートが提供する多層的な機能が依然として必要です。
最終更新日:



