
コンプレッサーオイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 494.38 百万リットル |
| 市場取引高 (2031) | 609.33 百万リットル |
| 成長率 (2026 - 2031) | 4.27 % |
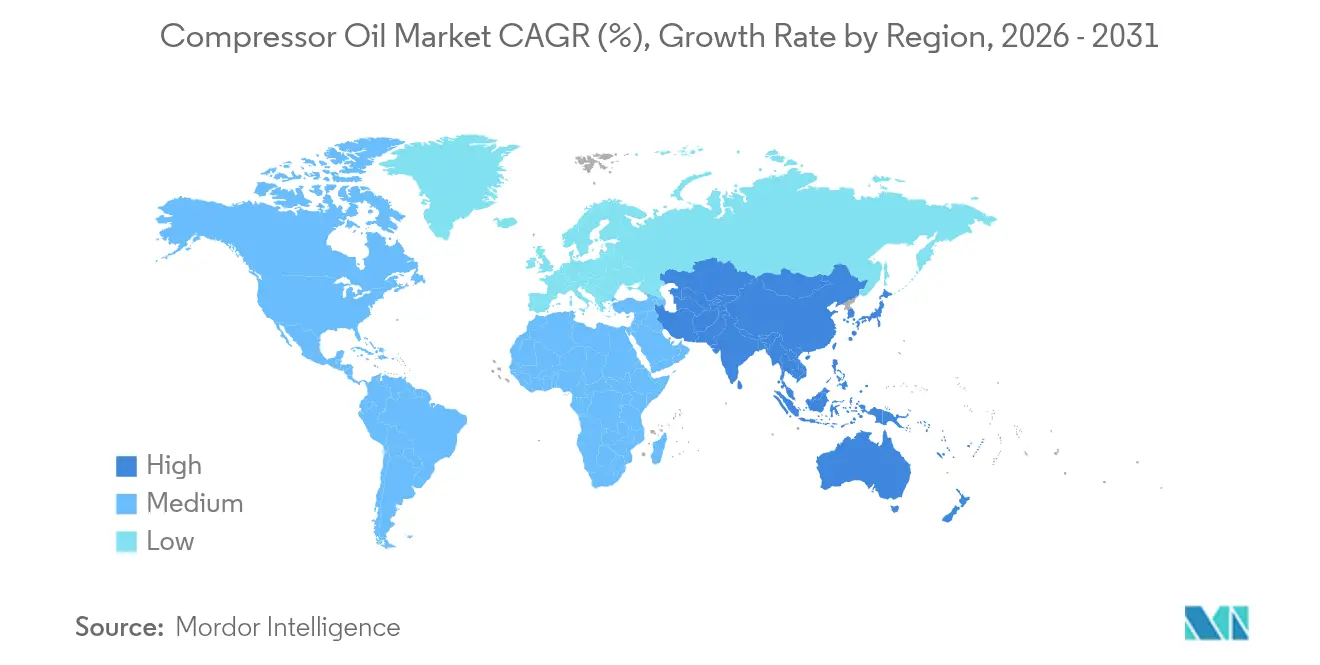
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
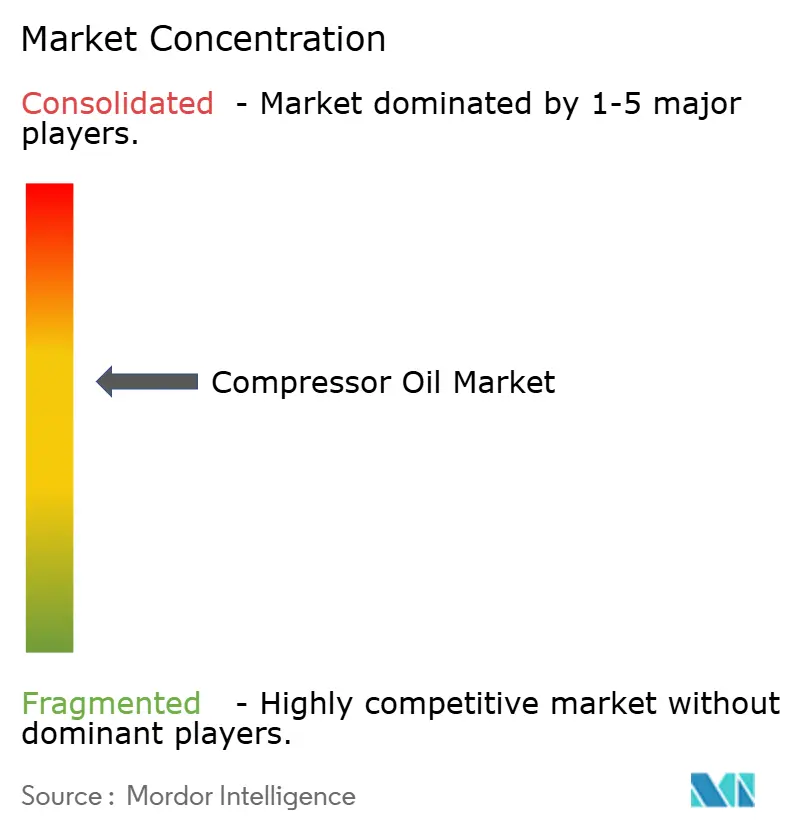
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンプレッサーオイル市場分析
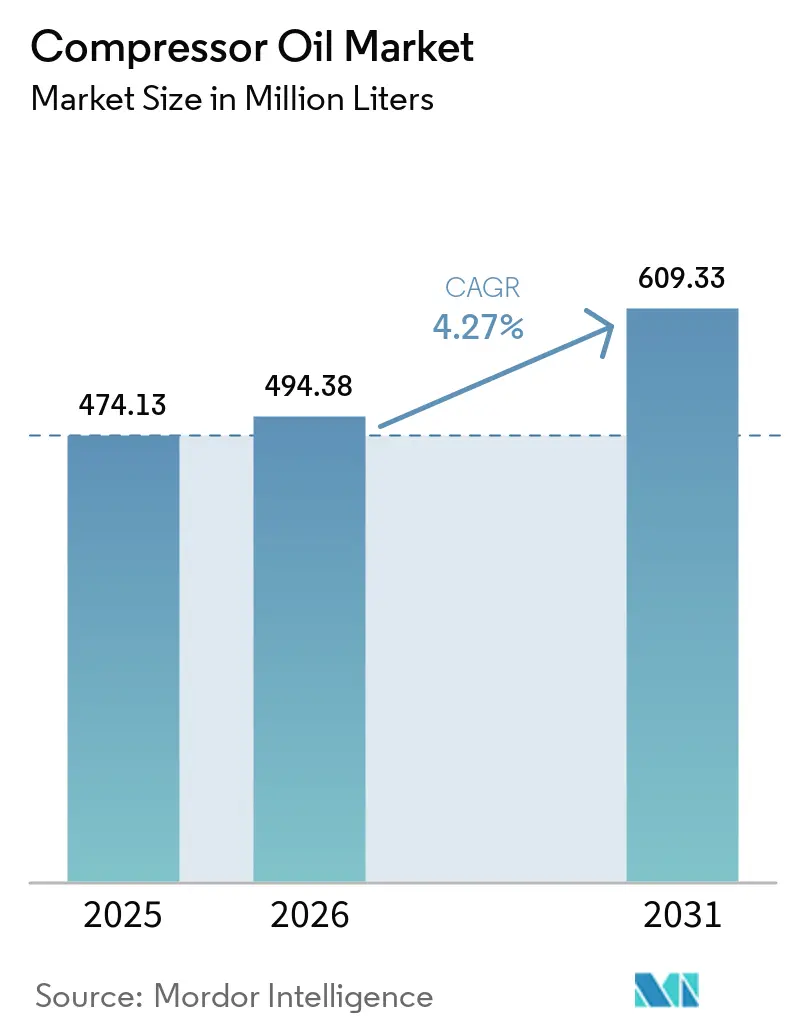
コンプレッサーオイル市場規模は2025年に4億7,413万リットルと評価され、2026年の4億9,438万リットルから2031年には6億933万リットルへと成長し、予測期間(2026年〜2031年)中に年平均成長率(CAGR)4.27%で推移すると推定されています。容量および価値拡大を牽引する3大成長要因は、アジア太平洋地域における工場自動化の加速、プレミアム合成潤滑油へのシフト、そして新規水素圧縮プロジェクトの台頭です。オイルフリーコンプレッサー技術が普及しつつあるものの、大半の産業ユーザーは潤滑式機械を好みます。これは、延長ドレン間隔合成油がダウンタイムコストを相殺し、高まる効率規制要件をサポートするためです。原油に連動した基油価格の変動が短期的な逆風となっていますが、サプライヤーは総所有コストを低下させる高付加価値処方を強調することでマージンを守っています。全体として、コンプレッサーオイル市場は、特化したアプリケーションに特化したニッチな地域プロバイダーと競合する多国籍大手企業の存在により、緩やかな集中度を維持すると見込まれています。
主要レポートのポイント
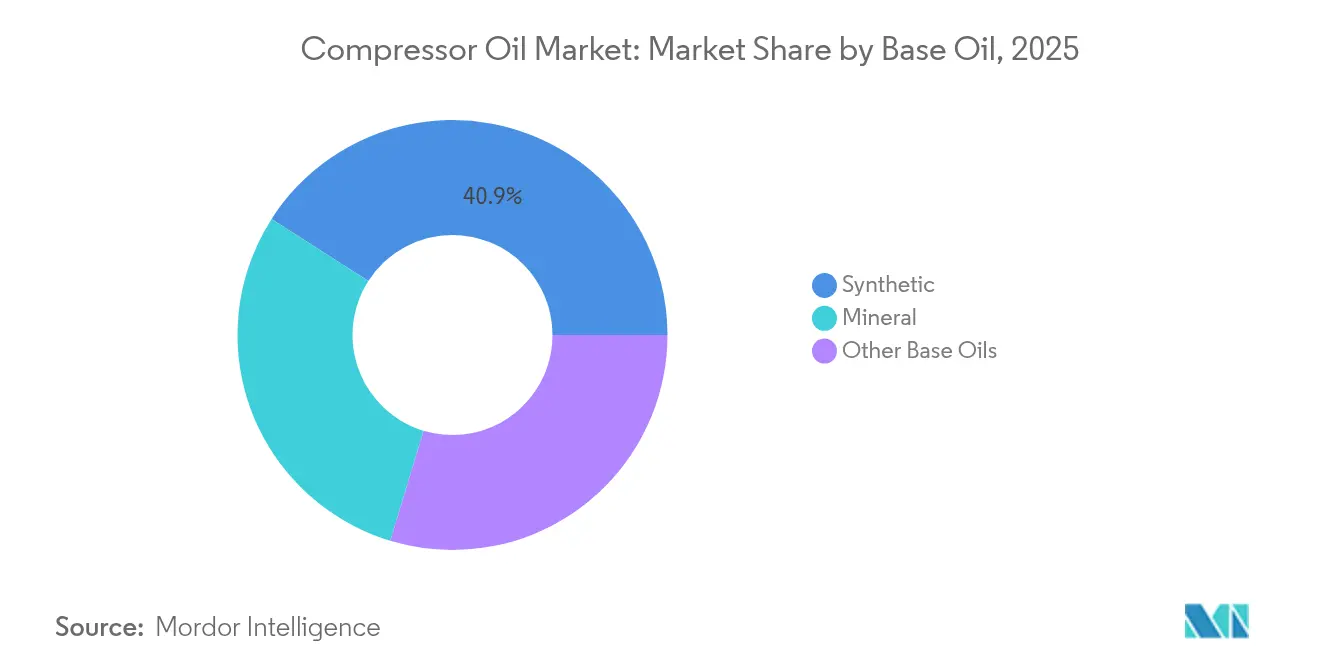
- 基油別では、合成流体が2025年の容量の40.92%を占め、その他の基油は2031年にかけて年平均成長率(CAGR)5.18%で拡大すると予測されています。
- コンプレッサータイプ別では、容積式機器が2025年の容量の64.05%を占め、動的式コンプレッサーは予測期間(2026年〜2031年)中に年平均成長率(CAGR)5.32%で成長すると予測されています。
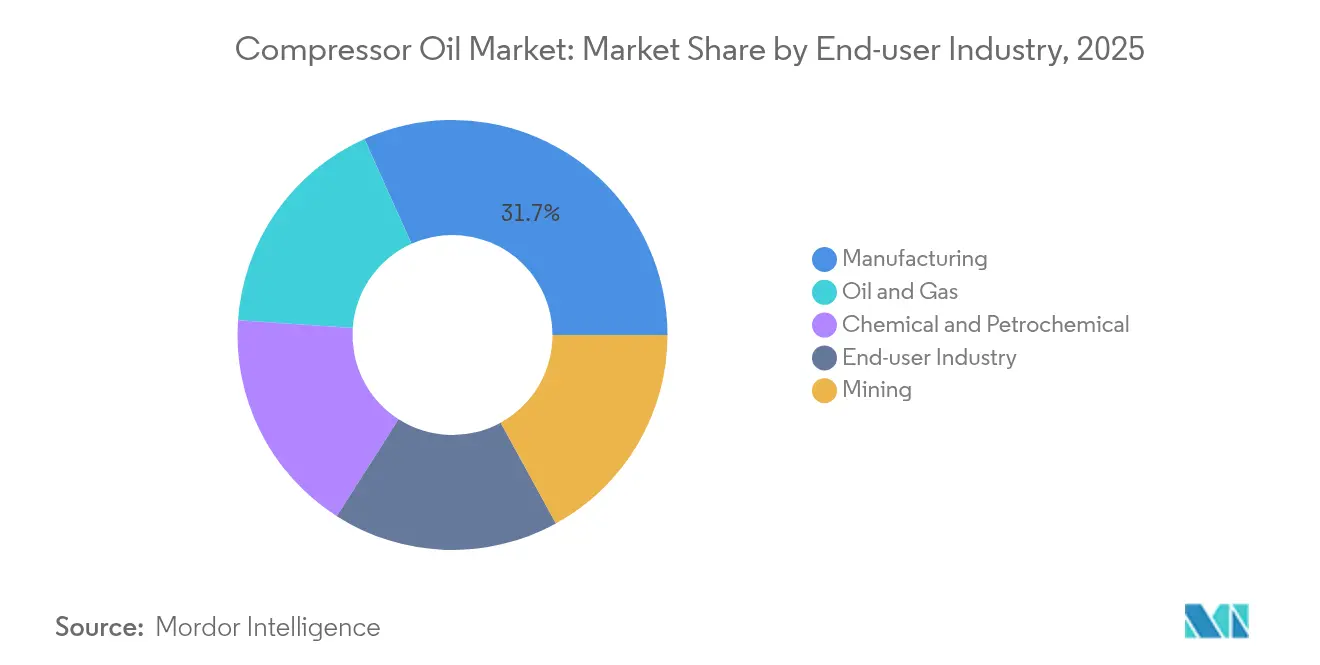
- エンドユーザー産業別では、製造業が2025年に31.72%のシェアを占めましたが、石油・ガスは2031年にかけて最速の年平均成長率(CAGR)5.11%を記録すると見込まれています。
- 用途別では、空気圧縮機が2025年に75.62%のシェアで優位を占め、ガス圧縮機の需要は2031年にかけて年平均成長率(CAGR)5.14%で上昇する見込みです。
- 地域別では、アジア太平洋がコンプレッサーオイル市場シェアの37.86%を占め、2031年まで最高の年平均成長率(CAGR)5.03%で推移すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 製造業ブームによる圧縮空気システムの需要拡大 | +1.2% | 世界規模 – アジア太平洋がコア | 中期(2〜4年) |
| エネルギー効率・高温操業向け合成油へのシフト | +0.8% | 北米および欧州連合(EU)、アジア太平洋へ拡大 | 長期(4年以上) |
| 石油・ガス中流圧縮能力の拡大 | +0.6% | 北米、中東 | 中期(2〜4年) |
| 脆化耐性潤滑剤を必要とする水素圧縮プロジェクト | +0.4% | 欧州連合(EU)および北米 | 長期(4年以上) |
| 電気自動車(EV)熱管理コンプレッサー向け超低粘度ポリアルファオレフィン(PAO)ブレンド | +0.3% | 世界の電気自動車(EV)ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業ブームによる圧縮空気システムの需要拡大
世界的な産業自動化プログラムにより、エネルギー消費を削減しながらメンテナンスコストを大幅に削減する可変速ドライブコンプレッサーへの需要が高まっており、特にアジアの生産拠点において顕著である。米国エネルギー省が2025年1月に施行した新たなロータリー式エアコンプレッサー効率規制は、OEM(相手先ブランド製造業者)に等エントロピー効率の向上を義務付けており、間接的に潤滑油性能要件を引き上げている [1]。IoT(モノのインターネット)監視プラットフォームを導入する工場では、変動負荷下での粘度と油膜強度を備えたオイルが求められており、プレミアム合成油への移行が促進されている。エアコンプレッサーの販売は拡大が予測されており、特に製造業への設備投資が堅調なアジア太平洋地域において、潤滑油消費量と一対一の相関関係にある。コンプレッサーステーションにおける熱回収モジュールの利用拡大により、バルクオイルの温度が上昇し、設備寿命を維持するための耐酸化性配合が必要とされている。
エネルギー効率・高温操業向け合成油へのシフト
ポリアルファオレフィン(PAO)およびエステル流体は、調達価格が高いにもかかわらず、ドレン間隔の延長によるダウンタイムの削減効果から普及が進んでいます。ExxonMobil Corporationのシンガポール残油アップグレードプロジェクトは、2025年にEHC 340 MAX基油の稼働を開始し、プレミアムグレード合成油の世界的な供給安定性を強化します。ロータリースクリューユニットにおけるタングステン二硫化物ナノ添加剤の試験では、比エネルギーの5%超の削減が確認されており、この成果は産業ユーザーのスコープ1排出量の直接的な削減につながります。欧州の化学物質の登録、評価、認可および制限(REACH)規制により、高硫黄芳香族成分が規制され、空気質規制を満たすクリーンな合成化学への移行がブレンダーに促されています。フラーレン添加量50ppm未満のハイブリッド添加剤パッケージが登場しており、冷媒およびプロセスガスコンプレッサーで顕著な摩擦低減効果が実証され、コンプレッサーオイル市場における合成油への選好をさらに加速させています。
石油・ガス中流圧縮能力の拡大
北米における大規模なガス処理プラント建設の波、その典型例としてPhillips 66のテキサス州アイアン・メサプラント(1日あたり3億標準立方フィート(MMcfd))が挙げられ、高圧スクリューおよびレシプロユニット向け潤滑剤需要が直接的に高まっています。Targa Resourcesのパーミアン盆地ネットワークは現在43プラントにわたり合計1日あたり88億標準立方フィート(bcfd)の規模に達しており、稼働する圧縮馬力の規模とコンプレッサーオイル市場への貢献度が示されています。サワーガスの流れは腐食摩耗を加速させるため、オペレーターはオーバーホール平均間隔を2,000時間から最大10,000時間に延長する強化添加剤システムを採用しています。QatarEnergyのラス・ラッファン基地の年産208万トン(tpy)エタンクラッカーなど中東の大型エタンクラッカーは、高粘度指数(VI)合成ブレンドで潤滑された連続運転遠心機への世界的需要を後押ししています。新規の圧縮空気エネルギー貯蔵施設もさらなる成長市場を形成しており、充放電サイクルには繰り返す圧力変動に対して強いせん断安定性を持つオイルが必要とされます。
脆化耐性潤滑剤を必要とする水素圧縮プロジェクト
新興の水素コリドーでは、1,000バールの吐出圧力下における水素浸透に耐性のある流体が必要とされ、鉱物油ではこのニーズを満たすことができません。窒素バリアを備えたオイルフリーレシプロパッケージは汚染リスクを排除しますが、多くのプロジェクトでは、専用処方が金属脆化を防ぐことを条件として、依然として潤滑式技術を採用しています。燃料電池電気自動車(EV)給油ステーションでは、クランクケースオイルが水分浸入と高温に耐える必要があるコンパクトブースターが必要です。イオン液体プロトタイプは、引火性が重要な酸素豊富な圧縮サービスにおいて有望性を示しており、従来の基油に対する将来的な競争圧力を示唆しています。欧州連合(EU)のフレームワーク内で予定されている水素専用規格により、これらの性能基準が体系化される見込みであり、高品質サプライヤーに有利な参入障壁が設けられることになるでしょう。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オイルフリーコンプレッサー技術の採用増加 | -0.7% | 製薬および食品加工での採用が速い世界市場 | 中期(2〜4年) |
| 原油連動型基油価格の変動 | -0.4% | 価格感応度の高い市場でより大きな影響を持つ世界市場 | 短期(2年以内) |
| 潤滑剤消費量を削減するドレン間隔延長プログラム | -0.6% | 主に北米および欧州連合(EU)、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オイルフリーコンプレッサー技術の採用増加
製薬および食品工場は、国際標準化機構(ISO)8573-1クラス0の空気規格を満たすため、オイルフリー機器の購入を加速させており、あらゆる汚染経路を排除しています。可変速ドライブとアクティブ磁気軸受により乾式機械の信頼性が向上し、かつて潤滑式設計が主流であったセグメントへの進出が可能となっています。Mitsubishi Electric Corporationは、2027年までに年間100万台を目標とするケンタッキー州のヒートポンプコンプレッサー工場に1億4,350万米ドルを拠出することを表明しており、オイルレス型スクロールおよびロータリーモデルの大規模普及の可能性を強調しています [2]。鉄道貨物試験では技術的実現可能性が検証されていますが、モバイルデューティーサイクルの熱衝撃という課題により、機関車においては潤滑式ユニットの関連性が依然として維持されています。オペレーターは高い初期投資とフィルター交換およびオイル購入回避による生涯節約コストとを比較検討しており、コンプレッサーオイル市場の容量成長に対して緩やかながら着実なブレーキをかけています。
原油連動型基油価格の変動
基油の相場はブレント原油の変動に連動しており、ブレンダーのマージンを圧迫し、価格感応度の高いバイヤーの調達リスクを増大させています。スポット価格の急騰により、一部のオペレーターは交換間隔を延長し、短期的な消費を先送りしています。垂直統合した大手企業はグループIIおよびグループIIIの基油ポートフォリオの多様化によってある程度リスクをヘッジしていますが、独立系処方業者はより厳しい運転資金の圧迫に直面しています。地政学的緊張の再燃により、真空ガスオイルのクラックスプレッドが拡大し、コンプレッサーオイル市場の価格に転嫁される原料コストが上昇しています。販売業者は、高い単価にもかかわらず年間予算を平準化する長寿命合成油への顧客転換によって変動を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
基油別:
合成油の優位性がプレミアムポジショニングを牽引合成流体に関連するコンプレッサーオイル市場規模は2025年容量の40.92%を占め、これはドレンスケジュールを延長し予定外のダウンタイムを低減する優れた耐酸化性によるものです。鉱物油はコスト重視の環境においてバルク容量でのリーダーシップを維持していますが、ライフサイクル経済性が合成油に有利であることからそのシェアは縮小しています。半合成ブレンドは中間的な選択肢として機能し、初期予算の制約が残るものの信頼性への要求が高まっている地域で支持を集めています。バイオベースの参入製品は、生分解性規制が存在するニッチ分野で普及していますが、低温流動性の限界により広範な代替には制限があります。
ポリアルファオレフィン(PAO)チェーンに対するエンドユーザーの信頼は、粘度指数が140近辺に安定していることに起因しており、製造自動化ラインで一般的な115℃の吐出温度においても軸受油膜を保護します。タングステン二硫化物およびグラフェンプレートレットを用いたナノ添加剤研究は熱伝導率を向上させ、ストレステスト中にサンプ温度を3℃低下させることが示されており、より高いオーバーホール平均間隔の目標達成を直接支援しています。ExxonMobil Corporationのシンガポール拡張により1日あたり20,000バレル(bpd)のプレミアム基油が追加され、合成油需要の拡大に伴って価格が安定するという供給へのコミットメントが示されています。特に先進エステルなどその他の基油カテゴリーは、環境法規制が揮発性有機化合物(VOC)プロファイルの低い製品へと車隊を誘導することから、年平均成長率(CAGR)5.18%を記録する見込みです。
注記: 全セグメントのシェアはレポート購入時に入手可能
コンプレッサータイプ別:
容積式が産業用リーダーシップを維持ロータリースクリューやレシプロ式などの容積式機器は、変動するデューティーサイクルで稼働する工場圧縮空気ループにおける普及度の高さから、2025年の出荷量の64.05%を占めました。これらのシステムは、内部ローター、ギア、シールを保護するために堅牢な耐摩耗性および乳化分離性を備えたオイルを必要とします。レシプロ式はスプラッシュまたは圧送給油で作動し、高いクロスヘッド温度に耐えるため、カーボンデポジットを抑制する添加剤の安定性が不可欠です。
石油化学および液化天然ガス(LNG)アプリケーションにおける大規模なプロセスガス容量を考慮すると、主に遠心式ユニットである動的コンプレッサーは年平均成長率(CAGR)5.32%と最も速い成長を示す見込みです。流体動圧軸受は、連続定格負荷運転下での発泡性の低さと高い油膜強度を必要とします。「インテグラルギア式」のハイブリッドアーキテクチャは容積式の特性と動的なステージングを融合させ、オペレーターがターンダウン比を拡大することを可能にします。オイルフリー遠心式モデルは潤滑剤消費量を完全に削減しますが、多くの高圧ラインはフラッドベアリングを使用しており、そこでは処方合成油が高速条件下でのワニス生成を防止しています。
用途別:
ガス需要増加にもかかわらず空気圧縮機が優位空気圧縮機用途は2025年の総需要の75.62%を吸収しており、事実上あらゆる工場が空気工具および自動化シリンダー向けに1台以上のスクリューユニットを維持しています。米国エネルギー省が公布した効率規制は、低減した操作圧力および温度下で粘度を維持する潤滑剤を必要としています。熱安定性に優れた合成油はメンテナンス間隔を延長し、コンプレッサーオイル市場の生産性指標を直接向上させます。
ガス圧縮機用途は、液化天然ガス(LNG)ターミナル、中流基幹ラインおよび水素給油ステーションの拡大に伴い、2031年にかけて年平均成長率(CAGR)5.14%で拡大する見込みです。流体は高い吐出圧力および化学的に腐食性のあるガスに対処しなければならないため、処方業者は堅牢な防錆、消泡および金属不活性化剤パッケージを配合しています。ガスサービス向けコンプレッサーオイル市場規模は空気用途よりも速いペースで成長する見込みです。各遠心式トレインが数百リットルを保有することが多く、新規プラントの承認ごとに容量需要が増幅されるためです。
エンドユーザー産業別:
製造業がリードし石油・ガスが加速製造業は2025年に31.72%の容量シェアを維持しており、組立、機械加工、および電子機器製造における圧縮空気インフラへの高い依存度を反映しています。デジタル制御の可変速ドライブは出力を精密に調整しますが、動的負荷下でロータークリアランスを維持するためにせん断安定性のある粘度を持つオイルも必要とします。
石油・ガスセクターは2031年にかけて年平均成長率(CAGR)5.11%と、エンドユーザーの中で最も急峻な成長率が見込まれています。これは中流プロセッサーおよび石油化学コンプレックスがスクリューおよび遠心圧縮の両方に依存する設備容量を拡大しているためです。サワーガスの処理により防食インヒビター添加剤への需要が高まり、水素リッチな流れには脆化耐性化学品が必要とされます。鉱業、暖房・換気・空調(HVAC)、冷凍バーティカルは堅実な第2次貢献者として維持されています。HVACはA2L冷媒への移行が進んでおり、誘電強度を持つ極性潤滑剤が必要となる一方、鉱業機械は粉塵の多い環境での衝撃荷重下で位置を維持するハイタック流体を好みます。
注記: 全セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域コンプレッサーオイル市場
アジア太平洋地域は2025年の世界総量の37.86%を占め、中国の自動化推進およびインドの870億米ドルの石化学設備投資パイプラインを背景に、最高水準となる5.03%のCAGRが予測されている。BASFの100億ユーロ規模の湛江コンプレックスおよびSABICの64億米ドル規模の福建省合弁事業などの大型プロジェクトが進行中であり、24時間稼働サイクルの管理に必要な合成潤滑油への持続的な需要を生み出している。
北米コンプレッサーオイル市場
北米は、Phillips 66のアイアン・メサ・プラントやTarga Resourcesのパーミアン盆地統合ネットワークなどのシェールガス処理開発を背景に、相当規模の消費を支えている。米国エネルギー省(DOE)の改訂コンプレッサーガイドラインおよび米国環境保護庁(EPA)の排出規制強化による規制圧力が合成油の採用を加速させ、同地域のコンプレッサーオイル市場を下支えしている。三菱電機がケンタッキー州に建設予定の工場はオイルレス・ヒートポンプ・スクロールユニットの国内供給を増加させる見込みであるが、潤滑式産業ラインは依然として重工業製造において主流を占めている。
欧州・中東・アフリカおよび南米コンプレッサーオイル市場
欧州は技術的に先進であり、厳格なREACH規制および水素脆化耐性潤滑剤化学を規定するグリーン水素ロードマップを活用している。FUCHSなどのメーカーはバルセロナのブレンディング設備の高度化や買収を通じて特殊製品ポートフォリオを拡充している。南米および中東・アフリカは数量面では後れを取っているものの、鉱業の拡大や新規石油化学プロジェクトが立ち上がりつつある地域では高い成長余地が見込まれる。ただし、近期においては厳しい価格規律が鉱物油需要を下支えする状況が続く。
バリューチェーン分析
コンプレッサー油のバリューチェーンは、Group I-IIIの鉱物性ベースオイルと合成ベースストック(PAO、PAG、および特殊エステル)を提供する原料・成分サプライヤーから始まり、耐摩耗剤、酸化防止剤、消泡剤、脱水剤、防錆剤パッケージなどの添加剤化学が組み合わされる。次に、大手潤滑油メーカーおよび独立系ブレンダーが、コンプレッサーOEMやサービス機関と協力し、特定のロータリースクリュー、レシプロ、および遠心式コンプレッサープラットフォーム向けに製品を事前認定しながら、完成品のコンプレッサー油を配合・調合する。この仕様主導型のアプローチは、メンテナンスプログラムおよび保証準拠のサービス間隔に結びついたリピート購買を支えている。
完成品は、直接産業向け販売、認定販売代理店、産業リテーラーを通じて産業ユーザーに届けられ、多くの産業用潤滑油カテゴリーではオフラインチャネルが依然として主流となっている。油分析、状態監視、交換間隔の最適化、汚染管理などの技術サービスは、特に連続稼働の製造業やプロセスガス用途向けの高性能合成油において、物理的な流通にますます付随するようになっている。供給側の制約は、原油価格連動のベースオイル価格変動や、より高性能な合成ベースストックへのアクセスに集中しており、これにより一部の購買者はより長い交換間隔を選好するようになり、一部のサプライヤーは認定変更の負担を抑えるため、地域単位での調合体制やOEMとの緊密な連携へと向かっている。
競合状況
コンプレッサーオイル市場は、Shell、ExxonMobil Corporation、BP p.l.c.、TotalEnergiesなどの主要プレーヤーが存在する緩やかな集中度を示しています。Shellは18年連続でグローバル潤滑剤販売をリードし、約11.6%のシェアを保持し、統合されたサプライチェーンと幅広いディストリビューターカバレッジを活用しています。ExxonMobil Corporationのシンガポールにおける合成基油への投資は、プレミアムブランドの原料安全性を確保し、コモディティサプライヤーに対する競争上の優位性を強化しています。Saudi AramcoによるBP p.l.c.のCastrolユニットの継続的な評価は、上流原油と下流専門ブレンディングを組み合わせることで市場ダイナミクスを再編する可能性があり、規模の経済を変化させる可能性があります。水素対応エステル処方または電気自動車(EV)熱管理ポリアルファオレフィン(PAO)ブレンドの研究開発に投資する企業は、従来のスクリューコンプレッサー消費の減少を補う新興の収益ストリームを獲得する可能性が高いでしょう。
コンプレッサーオイル業界リーダー
-
BP p.l.c.
-
TotalEnergies
-
ExxonMobil Corporation
-
Shell
-
Sinopec Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
コンプレッサーオイル市場 このレポートでカバーされる企業
- AMSOIL INC.
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Eurol
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- LUKOIL
- Petro‐Canada Lubricants LLC
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- RCS Bio Solutions
- Sasol
- Shell Plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations
市場機会と将来展望
機会は、事業者がエネルギー効率、交換間隔の延長、そしてより厳しい稼働サイクル(自動化製造における吐出温度の上昇や、ミッドストリームおよび石油化学サービスにおける化学的に過酷なプロセスガスを含む)への適合性に注力する、高付加価値・仕様主導型の油分野で拡大している。2026年の企業動向はこの分岐を示している。日立産機システムは油潤滑式スクリュー空気圧縮機向けにGREEN SCREW OIL(植物由来)を発表し、一方でRepsol Lubricantsは灰分を含まない添加剤パッケージを備えた100%合成PAOベースのラインであるMaker Synthetic Compressor(ISO VG 46および68)を発売した。これらの動きは総じて、より大量生産される鉱物油・半合成油製品と、持続可能性、清浄性、より長い使用寿命を軸に位置づけられる高マージンの合成油・代替化学製品との市場分断を強めている。
第2の機会領域は、合成コンプレッサー油を支える高品位ベースストックの供給安定性と性能の一貫性である。ExxonMobilは2025年9月にシンガポールで技術を稼働させ、より低価値の原油ストリームをEHC 340 MAXを含む高価値の潤滑油ベースストックへ転換し、高品位産業用配合に必要な原料を支えている。需要側では、インダストリー4.0のメンテナンス手法により、コンプレッサー油に状態監視とOEM承認のサービスプログラムを組み合わせるサプライヤーの余地が広がっており、油の健全性データを活用して交換間隔を標準化し、大規模製造拠点や大出力ガス圧縮設備における計画外停止を削減している。
最近の産業開発事情 コンプレッサーオイル市場
- 2026年6月:PetroChina Lubricant Companyは、Kunlunエーテルエステル油のポートフォリオを拡大し、雲南省内の複数拠点での検証を実施することで、高性能コンプレッサー潤滑油における国内代替を推進した。この動きは、高性能合成油競合に対する市場地位を強化する。
- 2025年9月:ExxonMobilは、シンガポールで底質原油製品をEHC 340 MAX(1日6,000バレル)を含む高価値潤滑油ベースストックに転換する技術展開を開始した。この動きは、高品位産業用潤滑油の供給保証を強化し、合成志向のコンプレッサー油ポートフォリオの原料柔軟性を向上させる。
- 2024年10月:RSC Bio Solutionsは、ロータリースクリュー、レシプロ、その他の高性能空気圧縮機向けにFUTERRA Compressor Oilsを発売し、産業用および海事用ユーザーを対象とした。この発売により、性能と持続可能性の両属性を求める事業者向けに利用可能なバイオベース・代替化学製品の選択肢が拡大した。
コンプレッサーオイル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用途および各地域における通常運転時の潤滑、シーリング、冷却、および摩耗保護を必要とするエアコンプレッサーおよびガスコンプレッサー向けに配合された潤滑油を対象とする。
対象外の範囲:非オイル系潤滑剤、ならびにエンジン、ギアボックス、油圧機器、タービンなど無関係な機器に使用されるオイルは除外する。
セグメンテーショ概要
- 基油別
- 合成油
- 鉱物油
- その他の基油(半合成油、バイオベース油等)
- コンプレッサータイプ別
- 容積式
- 動的式
- 用途別
- 空気圧縮機
- ガス圧縮機
- エンドユーザー産業別
- 製造業
- 化学・石油化学
- 石油・ガス
- 鉱業
- エンドユーザー産業(HVAC・冷凍等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コンプレッサーオイルの製造・販売フローをマッピングし、それらのフローを主要産業におけるコンプレッサー使用状況に結び付けることから始まる。米国エネルギー情報局のデータ、関連する米国地質調査所の産業指標、ベースオイルおよび潤滑油に関する国連コムトレードの貿易統計、ならびに潤滑油関連のコンプライアンス事項を扱う米国環境保護庁および欧州化学物質庁のページなど、公開情報源を活用した。
前提条件を現実的に保つため、一般的なコンプレッサータイプのオイル交換間隔と性能グレードを示す企業の年次報書、投資家向けプレゼンテーション、および製品技術データシートも参照した。特許データベースおよび輸出入の積荷レベルデータベースは、潤滑油カテゴリーの技術革新の方向性と国境を越えた移動パターンを確認するために選択的に使用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、1サービスサイクルあたりのコンプレッサー1台のオイル消費量、エンドユーザーの合成油への移行速度、およびエアコンプレッサーとガスコンプレッサーのメンテナンス慣行の違いを確認するために実施した。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる潤滑油サプライヤー、ブレンダー、ディストリビューター、および大規模エンドユーザーと意見交換を行い、デスクリサーチの結果とフィールドからの情報が一致しない場合はフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | アジア太平洋地域:39% |
| 中間層:48% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:15% | マネージャー:44% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は主にトップダウンの需要プールに基づいており、コンプレッサーの台数と稼働指標をサービス間隔および標準充填量を用いて潤滑油消費量に換算し、市場全体をリットル単位で表している。現実性を担保するため、地域別のサンプリングされたサプライヤー量、ディストリビューターチャネルの確認、および一部のエンドユーザーセグメントにおける単純な量×平均価格のロジックなど、選択的なボトムアップ推計との照合を行い、外れ値の調整に活用している。
主要インプットには、産業別のコンプレッサー稼働時間、合成油採用の進展に伴うオイル交換間隔、エアコンプレッサーとガスコンプレッサーの比率、補充率に影響するメンテナンス慣行、およびコンプレッサー稼働率を左右する産業生産指標が含まれる。予測には、産業活動、エネルギーおよびガス理への投資、ならびにプレミアム化の進展速度に関する専門家の見解に裏付けられたシナリオ分析を用いている。小規模国においてボトムアップのシグナルが不足している場合は、製造業の集積度とコンプレッサー普及率に連動したプロキシ比率を用いてギャップを補完し、フォローアップ調査を通じて合計値を検証している。
データ検証と更新サイクル
アウトプットは、数値を確定する前に地域、用途、エンドユーザー間の整合性を確認することで検証される。コンプレッサー出荷動向、産業生産の方向性、潤滑油貿易フローなどの独立したシグナルと照合して分散チェックを実施し、需要ドライバーでは説明できない大きな変動を調査する。第二のアナリストによるレビューを完了し、インタビューのフィードバックがデスクリサーチの指標と相反する場合、または前提条件が変化した場合には再コンタクトを実施する。
モデルは年次で更新され、ベースオイル価格の急激な変動や稼働率を変化させる大規模な産業減速など、重要なイベントが発生した場合には中間更新を行う。納品前に、ータセットと計算内容を最新の情報が反映されているか最終確認する。
Mordor Intelligenceのコンプレッサーオイル市場規模算定と他の公表推計との比較
コンプレッサーオイル市場の公表数値がしばしば異なるのは、測定単位、計上されるバリューチェーン上のポイント、および隣接する潤滑油カテゴリーの包含範囲が必ずしも統一されていないためである。また、全地域に単一の換算係数を適用している場合や、新たな確認なしに古い前提条件が引き継がれている場合にも差異が生じる。
産業用エンジンオイルおよび油圧オイルは、本調査におけるMordor Intelligenceの対象範囲外であり、これが広範な潤滑油バスケットに基づく金額ベースの合計が、実際のコンプレッサーオイル消費量が変わらない場合でも高く見える理由の一つである。価格の取り扱い方によっても差異が生じる可能性があり、平均販売価格は合成油のシェア、オイル交換間隔の動向、エアコンプレッサーとガスコンプレッサーの比率によって異なるが、すべての調査会社がこれらのインプットを同じ頻度で更新しているわけではない
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.49 ビリオン 米ドル(2026年) | |
| 産業調査機関A | 4.92 ビリオン 米ドル(2024年) | 収益ベースの視点を採用しており、価格ベースの拡大を伴うより広範な潤滑油バリューチェーンを捉えている可能性があり、リットルベースの純粋な数量モデルと比較して合計値が膨らむ場合がある。 |
| グローバルコンサルタントB | 8.30 ビリオン 米ドル(2023年) | 販売チャネルおよびエンドユーザーの収益集計を含んでおり、隣接する潤滑油カテゴリーや広範な価格前提を取り込むことで、より高い市場規模が示される場合がある。 |
この表は、最大のギャップが単位の選択と対象範囲に起因することを示している。リットルベースの消費量積み上げは、価格と隣接する潤滑油ラインを組み合わせた収益合計とは一致しない。コンプレッサーの使用強度、サービス間隔、および製品ミックスに需要を結び付けることで、本推計は年度ごとに確認・再現可能なインプットに対してトレーサブルな状態を維持している。
レポートで回答される主要な質問
コンプレッサーオイル市場の現在の規模は?
コンプレッサーオイル市場規模は2026年に4億9,438万リットルに達し、2031年には6億933万リットルに達すると予測されています。
どの基油セグメントがコンプレッサーオイル市場をリードしていますか?
合成流体がリーダーシップを保持しており、延長されたドレン間隔と優れた熱安定性により2025年の容量の40.92%を占めています。
どのエンドユーザー産業が最も急速に成長していますか?
石油・ガス用途は、中流処理拡張により2031年にかけて最高の年平均成長率(CAGR)5.11%を記録すると予測されています。
アジア太平洋が支配的な地域市場である理由は?
アジア太平洋は、中国における急速な産業オートメーションとインドにおける大規模な石油化学投資により37.86%のシェアを保持しており、これらすべてがコンプレッサーの設置数と潤滑剤需要を拡大しています。
オイルフリーコンプレッサーは潤滑剤需要にどのような影響を与えていますか?
オイルフリー技術は汚染感応性の高いセクターにおける流体容量を減少させていますが、より高い性能要求と新規水素アプリケーションが、専門合成油に対する相殺機会を生み出しています。