
コバルト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 258.99 百万トン |
| 市場取引高 (2031) | 398.2 百万トン |
| 成長率 (2026 - 2031) | 8.98 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコバルト市場分析
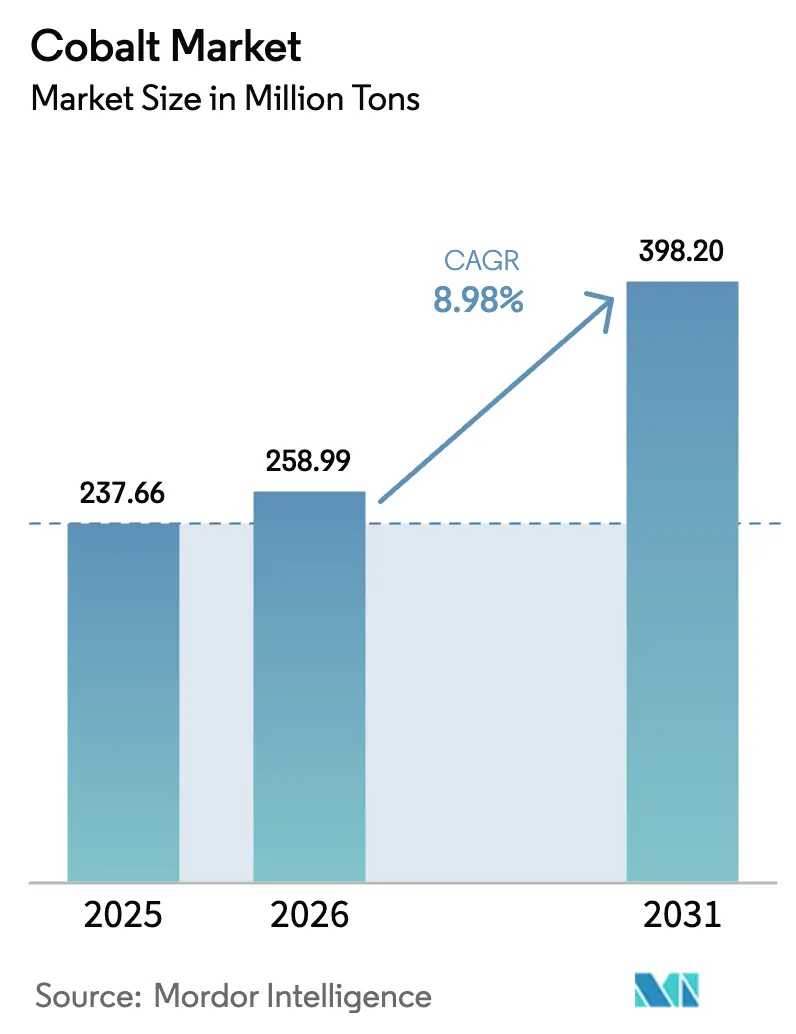
2026年のコバルト市場規模は2億5,899万トンと推定され、2025年の2億3,766万トンから成長しており、2031年の予測値は3億9,820万トンで、2026年~2031年にかけて年平均成長率(CAGR)8.98%で成長しています。電池グレード硫酸塩、航空宇宙用超合金、高性能磁性合金に対する堅調な需要が市場を拡大させており、一方で精錬生産量はその需要に追いつくことに苦慮しています。コンゴ民主共和国(DRC)が採掘コバルトの76%を供給していることから、供給安全保障が中心的なテーマであり続けており、2025年初頭に実施された4か月間の輸出停止措置によりスポット価格が急騰し、政策ショックに対する構造的な脆弱性が露呈しました。中部アフリカ以外では、インドネシアの高圧酸浸出プロジェクトおよび北米に点在する硫化物開発プロジェクトが新たな供給量を追加する見込みです。電池、航空宇宙、防衛機械加工、および5G関連ハードウェアがそれぞれ独立した成長流を形成し、単一セクターの景気循環的変動の影響を分散させることで、用途の多様性がさらにコバルト市場を支えています。
主要レポートのポイント
- 形態別では、金属が2025年のコバルト市場シェアの47.52%をリードし、購入スクラップは2026年から2031年にかけてCAGR 10.82%で拡大すると予測されています。
- 用途別では、電池が2025年のコバルト市場規模の57.65%を占め、2031年に向けてCAGR 11.63%が見込まれています。
- 生産源別では、一次採掘が2025年の生産量の81.55%を供給しており、二次供給が2031年にかけてCAGR 10.14%で最も速い成長を記録しています。
- エンドユーザー産業別では、自動車が2025年のコバルト市場シェアの43.65%を占め、最も高い将来CAGRである14.89%を示しています。
- 地理別では、アジア太平洋が2025年のコバルト市場シェアの51.32%を保持し、2031年にかけてCAGR 11.03%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 充電式電池における使用 | +3.2% | グローバル – 中国、欧州、北米 | 中期(2〜4年) |
| エンジン再稼働による超合金需要 | +1.1% | 北米、欧州、中国 | 短期(2年以内) |
| 高速切削工具 | +0.7% | 北米、欧州、中国 | 短期(2年以内) |
| 5G/IoT磁性材料 | +0.8% | 東アジアの早期採用者クラスター | 中期(2〜4年) |
| 紛争フリーでトレーサブルなコバルトサプライチェーンに向けた規制的推進 | +0.5% | EU・北米を重点とするグローバル | 長期 |
| 情報源: Mordor Intelligence | |||
充電式電池における使用増大
電池メーカーは2024年にコバルト総需要の半数以上を消費しており、これは1,700万台を超える記録的な電気自動車(EV)販売台数によって牽引されています。ニッケルリッチNCMカソードにおけるコバルト使用量削減に向けた継続的な取り組みにもかかわらず、高電圧安定性と長いサイクル寿命のために当該金属は依然として不可欠です。主要セルメーカーは価格変動に対するヘッジとして硫酸コバルトを積極的に備蓄しており、この戦略が短期的な市場変動を増幅させています。この慣行はまた、コバルトを戦略的材料として政府が指定することを後押しし、新たな精錬・リサイクル資産向けの公的融資を引き出しています。これらのフィードバックループは、供給側の投資が電池フットプリントの拡大に追随することを確保することで、コバルト市場を強化しています。
商業航空エンジン再稼働による超合金需要の増大
商業用ジェット機の生産が回復しており、タービンメーカーはコバルトリッチなディスクおよびコンバスターライナーを必要とするラインを再稼働させています。NATOの2024年防衛重要原材料リストにはコバルトが明示的に含まれており、合金の代替不可能な耐熱性が強調されています[1]欧州委員会、「CNSTechプログラムの成果」、cordis.europa.eu。バックログが12,000機を超えるなか、オリジナル機器メーカーは2030年まで超合金需要が高一桁台で成長すると予測しています。資格認定の障壁が代替を阻むため、航空エンジン向けオフテイク契約は採掘事業者および精錬事業者に予測可能な高マージンの販路を提供しています。この安定した需要は、よりボリューム主導の電池セグメントを補完し、長期的な供給配分を支えています。
コバルトリッチ切削工具の採用増加
次世代ニッケルおよびチタン製航空宇宙部品を加工する超硬工具において、コバルト含有量8%〜20%が現在一般的となっています。EUが資金提供するCNSTechプログラムは、熱疲労試験において従来のニッケルグレードを上回るコバルト基高エントロピー合金を実証しました[2]北大西洋条約機構、「防衛重要原材料リスト2024」、nato.int。航空会社がエンジンオーバーホールを加速するなか、工具メーカーは堅調な受注残を報告しており、この特化した需要がプレミアム価格を維持し続けることを示しています。切削工具合金のマージンが電池化学品のそれを上回るため、採掘事業者は工具顧客への供給配分保護に積極的であり、コバルト市場内における需要の多様化を強化しています。
5G/IoTの急速な普及が高周波磁性材料を牽引
通信機器ベンダーは、コンパクトなギガヘルツグレードのフィルターおよびアンテナ向けにコバルト基アモルファスおよびナノ結晶合金を採用しています。これらの材料は高透磁率と低保磁力を示し、5Gラジオにおける低消費電力を実現します。接続デバイスが数百億台規模に増加するにつれて、特殊なリボンおよび粉末コアがモビリティおよび機械加工を超えて顧客基盤を拡大しています。コバルトフリー電池などの単一技術転換が全体的な成長を阻害する確率を低下させる多様化が、コバルト市場の回復力を支えています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鉱石からの複雑な精錬 | −1.2% | コンゴ民主共和国、インドネシア | 中期(2〜4年) |
| 中国以外での溶媒抽出能力の限界 | −1.8% | 中国を除くすべての地域 | 長期(4年以上) |
| ESGおよび人権審査によるサプライチェーンコストの増大 | -0.9% | コンゴ民主共和国を重点とするグローバル | 中期 |
| 情報源: Mordor Intelligence | |||
鉱石からの複雑な精錬
コバルトの大部分は銅またはニッケル採掘の副産物として生産されており、複雑な鉱物学が下流の湿式製錬を複雑にしています。コンゴ民主共和国およびインドネシアの高圧酸浸出回路は、許認可の障壁、試薬の物流、およびエネルギー制約に直面しています。これらの課題が能力増強を遅らせ、操業コストを引き上げ、コバルト市場における近期的な供給成長を抑制しています。より環境配慮された処理フローに向けた政策圧力が、プロジェクトのタイムラインを延長するさらなる資本要件を追加しています。
中国以外での溶媒抽出能力の限界
中国は電池グレードのコバルト化学品に必要な溶媒抽出および晶析インフラの大部分を保有しています。欧州および北米の新興プロジェクトは、独自の抽出剤およびエンジニアリング人材の確保に苦慮しており、多様化を遅らせています。その結果、中国以外の精錬事業者は中間体のためにプレミアムを支払うか、混合水酸化物をアジアに送り返さなければならず、運賃および運転資本の負担が加わります。新たな地域プラントが規模に達しない限り、コバルト市場は供給弾力性を抑制する地理的ボトルネックを示し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
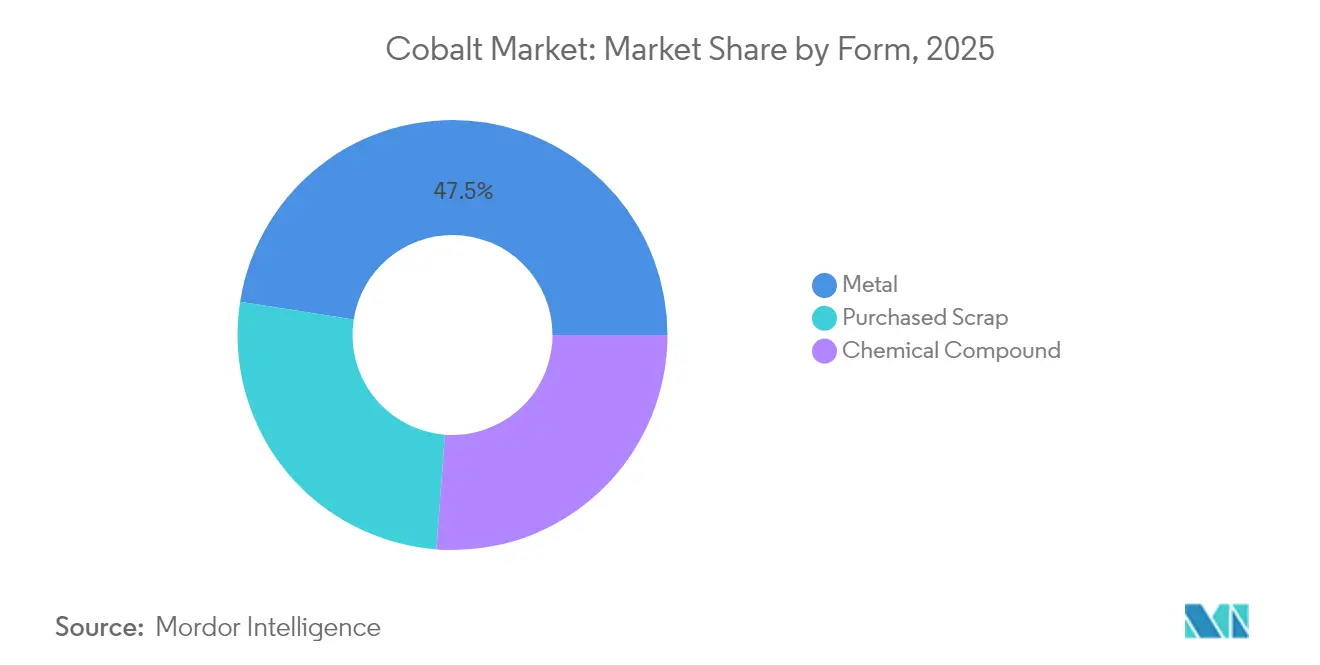
金属およびリサイクル原料の支配力の拡大金属は2025年のコバルト市場シェアの47.52%を占め、超合金、切削工具、および軟磁性部品への多用途な使用を反映しています。高温合金メーカーは安定した品質を確保するために複数年契約を締結しており、最近の価格急騰により複数の航空宇宙大手が現物引渡しを保証するトール精錬契約を締結し、スポット供給がさらに逼迫しています。長期オフテイク優先が小規模購買者のリードタイムを延長する可能性があり、ヘッジとしてリサイクルブリケットの探索を促しています。
購入スクラップのサブセグメントは、地域の電池リサイクルプラントの稼働拡大に伴い、2026年から2031年にかけてCAGR 10.82%を達成すると予測されています。リサイクルコンテンツへの規制上のクォータと、ニッケルおよびリチウムの回収による経済的利益が相まって、ブラックマスからのコバルト抽出を適度な価格でも財務的に魅力的なものにしています。Electra Battery Materialsなどの企業がスクラップ専用の湿式製錬回路を建設しており、安定した原料供給への自信を示しています。長期的には、二次フローの増加により金属のコバルト市場における優位性が低下し、資源効率が向上するでしょう。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:
合金の回復力の中で電池が過半数シェアを維持電池は2025年のコバルト市場規模の57.65%を占め、EVの普及とプレミアム家庭用電子機器に牽引されて、2031年に向けてCAGR 11.63%の軌道に乗っています。ニッケルリッチNCMカソードは急速充電条件下での格子安定性を維持するために依然としてコバルトを10%〜15%含有しており、この要件は中期的には消滅しないでしょう。部分的な使用削減であっても、セル総生産量が非常に急速に拡大しているため、絶対的なトン数需要は高いままです。
電池以外では、合金用途がガスタービンエンジンにおける耐久的なニッチを保持しており、触媒については捕捉したCO₂を合成航空燃料に変換するコバルト基フィッシャー・トロプシュルートが注目を集めています。磁性粉末は5Gの基地局展開とともに着実な成長を享受しており、セラミック顔料はカラーファストネス基準を依然として満たしながらもより低コバルトのブレンドへと移行しています。この幅広いポートフォリオにより、コバルト市場は一つの用途における適度な代替を吸収しながらも、全体的な成長を損なわないでいます。
生産源別:
一次採掘が優位を維持するも二次供給が拡大一次採掘は2025年のグローバルコバルト生産量の81.55%を供給しており、コンゴ民主共和国の銅・コバルト鉱石によって支えられています。コンゴ民主共和国が輸出を一時停止した際、需要が軟調にもかかわらず四半期ごとの価格が上昇し、高い集中リスクが浮き彫りになりました。インドネシアの高圧酸浸出(HPAL)プロジェクトは2030年までにコバルト生産量を中間二桁キロトンレベルまで引き上げ、地理的多様性を加えるとともに、中部アフリカへのエクスポージャーをヘッジしようとする非中国精錬事業者からの事前オフテイク契約を引き付けています。
二次供給は最も急速に成長する供給源であり、2031年にかけてCAGR 10.14%が見込まれています。国際エネルギー機関は、リサイクルが今世紀中頃までにバージンコバルトの需要を最大40%削減できると推定しています。廃棄EVバッテリーおよび家庭用デバイスの増加するボリュームが予測可能な原料フローを生み出し、厳格な環境基準を持つ地域での新たな湿式製錬能力を支えています。輸送距離の短縮と低カーボンフットプリントが、コバルト市場全体にわたるサステナビリティの説明を強化しています。
エンドユーザー産業別:
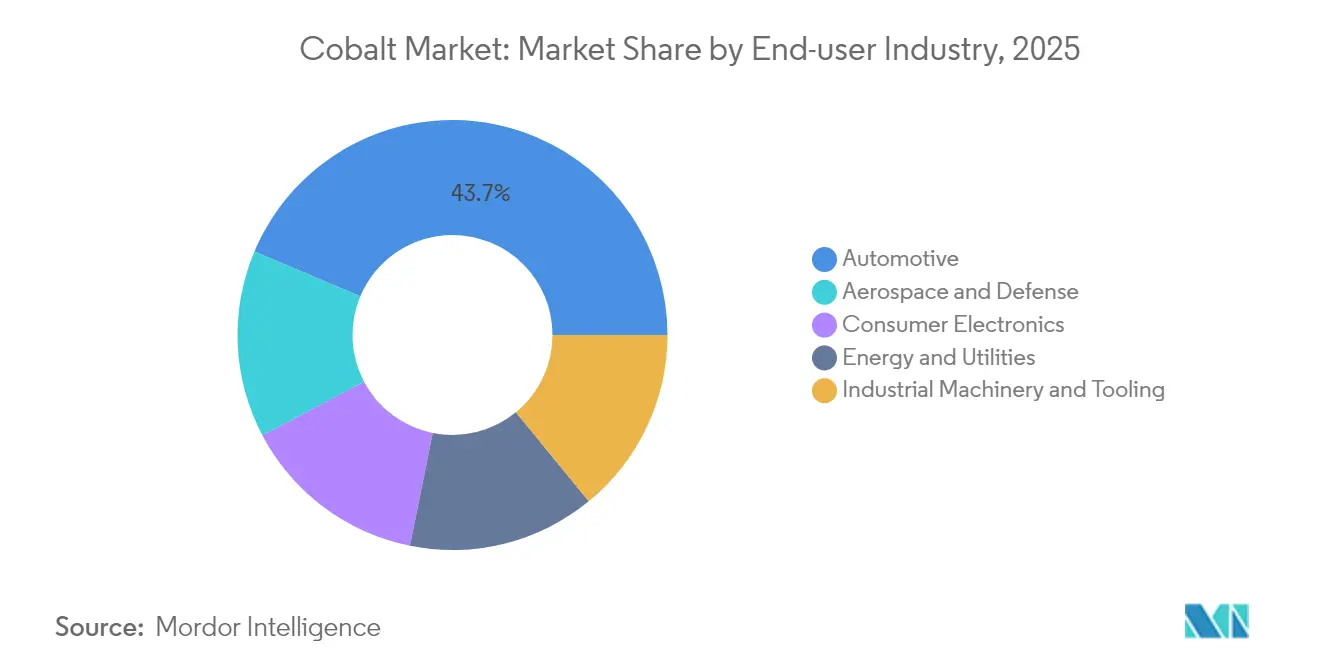
自動車が加速し航空宇宙が高マージンを維持自動車は2025年のコバルト市場シェアの43.65%を占め、政策的インセンティブがEV普及を増幅させるなか、最も高い将来CAGR 14.89%を示しています。完成車メーカーは直接調達および合弁採掘権益を通じて上流に進出しており、安定したコバルト供給が今や取締役会レベルの優先事項となっていることを示しています。トレーサビリティを認証できるサプライヤーは、責任ある管理が行われる操業への投資を支援しながら、プレミアム価格での長期契約を獲得できる立場にあります。
航空宇宙・防衛はより少ない量を消費するものの、コバルト含有率が非常に高い超合金を要求し、キログラムあたりの価値を高めています。航空交通の回復と軍事近代化プログラムが安定した高マージンの販路を確保しています。電子機器はスマートフォンおよびラップトップ向けのリチウムコバルト酸化物電池において引き続き重要ですが、交換サイクルの長期化に伴い成長は緩やかになっています。産業用工具および機械は持続的な基礎需要を提供し、コバルト市場にエンドユーザー産業間でバランスのとれたポートフォリオをもたらしています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋・アフリカ コバルト市場
アジア太平洋地域は2025年のコバルト市場シェアの51.32%を占め、2031年までに11.03%のCAGRで成長すると予測されている。中国はグローバルなコバルト化学品の大部分を精製し、コンゴ民主共和国の多くの鉱山に持分を保有することで、バッテリー分野における優位性を支える鉱山から正極材までの一貫したサプライチェーンを確保している。韓国と日本はインドネシアのHPALベンチャーに少数持分を取得することで対応しており、今後10年の後半にはより多極化したサプライマップへの移行が見込まれる。厳格なESG基準を満たすコンセントレートをめぐる競争の激化により、すでにプレミアム支払いが増加している。
北米・欧州 コバルト市場
北米は、米国インフレ抑制法および国防生産法のもとでサプライチェーンの国内化を加速させている。2024年8月、国防総省はElectra Battery Materialsに対し、持続可能なコバルト硫酸塩精製の確立に向けて2,000万米ドルの助成金を交付した。欧州は、市場アクセスをライフサイクル報告と連動させるEUバッテリー規制に支えられた成長著しいバッテリーセルエコシステムを通じて、相当規模の川下需要を維持している。


規制環境
コバルトの規制環境は、バッテリーサプライチェーンにおけるデューデリジェンス、再生材含有規制、および生産が集中する地域における輸出規制によって、ますます形作られている。欧州連合では、バッテリー規則(EU)2023/1542がバッテリー材料のライフサイクルおよびサプライチェーン義務の基盤を提供している一方、規則(EU)2025/1561により、特定のバッテリーデューデリジェンス義務の適用日が2025年8月18日から2027年8月18日に延期され、カソードおよびバッテリーメーカーにコバルト含有原料に関する監査システムと契約を整合させるための時間的猶予が与えられた。
供給面では、コンゴ民主共和国が正式な制約を用いてコバルトの流通を管理しており、同国が支配的な鉱山供給国である市場において政策リスクを強めている。ARECOMSは2026年および2027年について、年間96,600メトリックトンのコバルト輸出上限を実施した。運用上の摩擦も生じており、2026年7月には通関プラットフォームの技術的障害により輸出申告登録ができなくなり、計画されていた輸出の一部が脅かされたとの報告があった。米国では、防衛調達における重要鉱物調達規則が厳格化されており、2026会計年度NDAA条項や、H.R. 2310(COBALT Supply Chain Act)などの提案法案が、コバルト含有バッテリーのコンプライアンス課題としてトレーサビリティと中国関連の精製依存を指摘している。
バリューチェーン分析
コバルト供給は主に銅・ニッケル鉱山採掘の副産物流として始まり、上流の集中がDRC(コンゴ民主共和国)に偏っていることが、バリューチェーンの残りの部分を形作っている。DRCで事業を行うか同国から調達している主要鉱山会社および統合事業者には、CMOC、Glencore、Eurasian Resources Group(ERG)、Huayou Cobaltが含まれ、ARECOMSの割当制度を含む生産国の輸出管理は、コバルト中間製品の供給可能性に直接影響を及ぼし得る。精鉱および中間製品はその後、湿式製錬プロセスに投入され、バッテリーグレードの硫酸コバルトやその他の化学品が生産されるか、あるいは超合金、工具材料、磁性用途向けの金属生産に回される。
下流の転換および品質認証は地域によって不均一であり、溶媒抽出および結晶化能力の大部分は中国に集中している。この集中は、2つの並行する調達経路を支えてきた。すなわち、中国の精製業者と株式連携型のオフテイクを軸とした中国中心の鉱山から化学品への一貫チェーンと、OEMおよびセルメーカーがトレーサブルなコバルト単位を契約し、単一国の政策ショックへの依存を減らすために地域内の精製・リサイクルへ投資する代替経路である。リサイクルによる二次供給は増加傾向にあるループを加えており、ブラックマスやスクラップが湿式製錬回路に投入され、厳格化するESGおよび文書化要件に整合したコバルト化学品を供給できるようになっている。
競争環境
コバルト産業は高い集中度を示しています。上位5社の採掘事業者が鉱石の大部分を管理していますが、より幅広い精錬事業者およびリサイクル事業者が下流の化学プロセスを管理しています。CMOCおよび浙江華友コバルトなどの中国グループは、統合された鉱山から化学品までのチェーンを活用してカソードメーカーとの交渉力を確保しています。欧州および北米のバイヤーは、自動車メーカーとオーストラリアおよびカナダの新興生産者との間の長期オフテイク契約に見られるように、非中国の能力を保証することで対抗しています。これらの動きは、グローバルな供給寡占から、それぞれ独自の価格設定を持つ地域的に囲い込まれたバリューチェーンへの緩やかなシフトを示しています。
コバルト産業リーダー
CMOC
Eurasian Resources Group
Glencore
Huayou Cobalt Co., Ltd.
Vale S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
コバルト市場
- BHP
- CMOC
- Cobalt Blue Holdings Limited
- Eramet
- Eurasian Resources Group
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- GECAMINES SA.
- Glencore
- Huayou Cobalt Co., Ltd.
- Jervois
- Jinchuan Group International Resources Co. Ltd
- MITSUI MINING & SMELTING CO.,LTD.
- Sherritt International Corporation
- Sumitomo Metal Mining Co., Ltd.
- Umicore
- Vale S.A.
- Wheaton Precious Metals

市場機会と将来展望
規制および調達ルールは、鉱業、精製、リサイクル全体にわたり、トレーサブルで中国非依存のコバルト単位に新たな市場機会(ホワイトスペース)を生み出している。米国では、懸念外国事業体(FEOC)由来の調達を排除したバッテリーに関する防衛調達要件が2028年1月1日から段階的に導入される。H.R. 2310などの提案措置も、中国で精製され、DRCの労働基準に関連するコバルトへの監視を強めている。これらの動きは総じて、北米および同盟国での精製、バッテリーグレード硫酸コバルトの品質認証、そして所有権に関する文書と物理的供給を一体化した契約構造の機会を後押ししている。
欧州では、バッテリー規則の枠組みが、リサイクル主導のコバルト供給の商業化への道を提供している。欧州委員会は2027年末までにリサイクル業者に対して90%のコバルト回収効率要件を設定しており、EUはバッテリー中のコバルトに関する再生材含有率の義務的な閾値を2031年(16%)および2036年(26%)から定めた。これらの規定は、スクラップおよびブラックマスを適合コバルト化学品へと湿式製錬でアップグレードするバッテリーリサイクル市場の対象範囲を拡大するとともに、再生材含有率とトレーサビリティを証明する必要のあるリサイクル業者、セルメーカー、OEM間の長期調達提携を促している。
Recent Industry Developments in コバルト市場
- 2026年4月:GlencoreがDRCのコバルト輸出割当の有効性が2025年から2026年4月まで延長され、未使用の2026年第1四半期分の割当が2026年6月30日まで有効であることを確認する2026年第1四半期生産報告を発表した。この延長はDRCにおける銅優先政策を強化し、コバルトの供給を逼迫させ、短期的な価格と配分に影響を与える。
- 2026年1月:Glencoreは2025年通年生産報告を発表し、自社調達コバルト生産量が36,100トンで、2024年比5%減少したと発表した。この生産量の減少は2026年の供給がより逼迫することを示唆しており、価格および供給可能性に関する見通しに影響を与える。
- 2026年1月:CMOCは2027年満期の12億米ドルの転換社債を発表した。この債務調達能力により、コバルトプロジェクトの拡張やタイミング調整が可能となり、将来のサプライチェーン動態に影響を及ぼし得る。


コバルト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法では、コバルト市場は、主要な生産・消費地域全体で、バッテリー、合金、触媒、工具材料などの最終用途向けに加工・販売される金属コバルト、コバルト化合物、および購入スクラップを対象とする。
対象範囲の除外事項:バッテリーセル、カソード活物質、超合金部品などの下流完成品は市場価値として計上せず、それらのチェーンに販売されるコバルト含有原料のみを対象とする。
セグメンテーション概要
- 形態別
- 化合物
- 金属
- 購入スクラップ
- 用途別
- 電池
- 合金
- 触媒
- 工具材料
- 磁石
- セラミックス・顔料
- その他の用途
- 生産源別
- 一次
- 二次
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 家庭用電子機器
- エネルギー・公益事業
- 産業機械・工具
- 地理別(生産)
- オーストラリア
- カナダ
- 中国
- コンゴ民主共和国
- キューバ
- インドネシア
- モロッコ
- ロシア
- 米国
- その他の地域
- 地理別(消費)
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前にコバルトの需給の基盤を設定し、単位定義(金属含有量対製品重量)を整合させるために用いられた。公開されている生産量、埋蔵量、貿易指標を活用し、それらを鉱山産出、中間製品、精製形態間の現実的な換算係数へと変換した。
典型的な参照資料には、USGS Mineral Commodity Summaries、UN Comtradeの貿易統計、EV・バッテリー需要の背景情報に関する国際エネルギー機関(IEA)、マクロ前提のための世界銀行の商品データ、主要生産国の鉱業省や地質調査機関による公式刊行物などが含まれる。生産能力の増強、立ち上げスケジュール、精製所の稼働率を把握するため、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道も検討した。企業財務、出荷に関する言及、特許、契約獲得の相互確認のため、企業情報、ニュース、特許情報に特化した有料サブスクリプションもいくつか利用した。ここに挙げたデスクソースはあくまで例示であり、データ収集、検証、確認のために他にも多くの公開資料および有料資料が使用された。
一次インタビューおよび調査
一次調査は、公開データでは明確に示されない前提、特に製品構成、バッテリーグレードと標準グレードの区分、スポット価格と契約価格がチェーン全体をどのように流れるかを検証することに焦点を当てた。鉱業、精製、リサイクル、トレーディング、下流調達に携わる関係者と対話し、地域ごとのペイアブルやプレミアムの違いを見落とさないよう、APAC、EMEA、アメリカ大陸全体でインプットを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):15% | APAC:49% |
| 中堅層:52% | 機能・部門責任者:30% | EMEA:30% |
| 小規模事業者:16% | マネージャー:55% | アメリカ大陸:21% |
市場規模算定および予測
市場規模は、形態別にコバルトの消費および貿易フローを再構築し、その数量を観測された価格系列および交渉されたプレミアムを用いて価値に変換するトップダウン方式で算定された。公開データが不完全な場合には、サンプル抽出したサプライヤーの積み上げ、公表された生産能力に稼働率を乗じた値、精鉱から中間製品への典型的なペイアブルを用いた妥当性確認など、選択的なボトムアップチェックによって結果を裏付けた。
モデルの主要インプットには、(コバルト含有量ベースの)鉱山生産量および精製生産量、HSコード別の輸入・輸出フロー、リサイクルの利用可能性および回収歩留まり、バッテリー化学組成の構成変化(例えばNMCとLFPの採用が原単位に与える影響)、地域プレミアムおよび製品差別化(金属対硫酸塩対中間製品)を伴うベンチマークコバルト価格が含まれる。トン数が一定であっても価値は変動し得るため、契約慣行が転嫁の遅れを示す場合には年間平均価格とラグを用いて、価格ロジックを慎重に取り扱った。
予測にあたっては、シナリオ分析を用いた上で、EV普及、精製所の増産、政策主導の供給リスクに関する専門家の見解と整合するベースケースに固定した。国や形態についてデータポイントが欠落している場合には、類似市場からの代理比率でギャップを補い、小規模生産地域を過大評価しないよう、その結果を世界合計に対して再検証した。
データ検証および更新サイクル
算出結果は、世界の鉱山供給量対精製生産量、貿易収支対見かけの消費量、価格変動対報告された余剰・不足に関するコメントなど、独立した指標との相互確認によって検証された。大きな乖離が生じた場合には、単位換算、金属含有量の前提、価格平均化のタイミングについて再確認を行い、その後、関連するインプットを選定した回答者と再確認した。
承認前には複数段階のレビューが行われ、アナリストが感応度を再検証し、別のレビュアーが章および図表全体の整合性を確認する。レポートは毎年更新され、大規模な鉱山操業停止、政策変更、急激な価格の見直しなど、重大な事象が発生した場合には随時更新される。納品前には最終的な確認作業を改めて行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのコバルト市場規模と他の公表推定値との比較
公表されているコバルト市場の推定値がしばしば一致しないのは、測定単位と対象範囲が変化し得るためであり、その結果、実際の物理的市場がほぼ同様であっても報告される数値が変わってしまう。相違は一般に、調査が価値を報告しているか数量を報告しているか、どのコバルト形態がカウントされているか、変動の激しい時期に価格前提がどのように扱われているかに起因する。
この市場では、最大の乖離は通常、通貨のタイミングとASP(平均販売価格)ロジックに現れる。というのも、コバルト価格は1年の間に大きく変動し得るうえ、製品プレミアムはグレードや地域によって異なるためである。更新頻度がより速く、年間平均価格が形態全体にわたって一貫して適用される場合、価値推定は再現可能な需要プールに結びついたままとなる。これがMordor Intelligenceが採用しているアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 258.99 M (2026) | |
| 業界団体A | USD 231.00 M (2024) | 金属含有量ベースの需要数値として伝えられることが多く、市場価値と誤読されがちであり、通常、同一年内でコバルト形態や地域プレミアムを一貫して換算していない。 |
| 業界紙B | USD 410.90 M (2030) | 供給側の生産予測から導出されることが多く、その後、特定時点の価格前提を用いて評価されるため、短期的な価格急騰が代表値として扱われると総額が過大になり得る。 |
この比較から、乖離の大部分は成長見通しの違いだけでなく、単位の選択や価格の平均化方法によって生じていることがわかる。対象範囲をコバルト原料に限定し、一貫した年間価格と形態別の差異を用いて価値を再確認することで、当社の市場規模算定は明確な数量および前提に遡って追跡しやすいものとなっている。


レポートで回答される主要な質問
コバルト市場の現在の規模はどのくらいですか?
コバルト市場規模は2026年に2億5,899万トンであり、2031年までに3億9,820万トンに達すると予測されています。
今日のコバルト消費において支配的なセグメントはどれですか?
強力な電気自動車需要により、充電式電池が2025年のコバルト市場規模の57.65%を占めています。
供給はコンゴ民主共和国にどの程度依存していますか?
コンゴ民主共和国は採掘コバルトの76%を供給しており、グローバルサプライチェーンは同国の政策変更に対して非常に敏感となっています。
自動車需要の期待される成長率はどのくらいですか?
自動車用途はエンドユーザー産業の中で最も速いCAGR 14.89%で成長すると予測されています。
リサイクルは一次コバルトの必要量を大幅に削減できますか?
はい。国際エネルギー機関は、リサイクルが今世紀中頃までにバージンコバルトの需要を最大40%削減できると推定しており、二次供給はすでにCAGR 10.14%の見通しを示しています。
最終更新日:



