
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
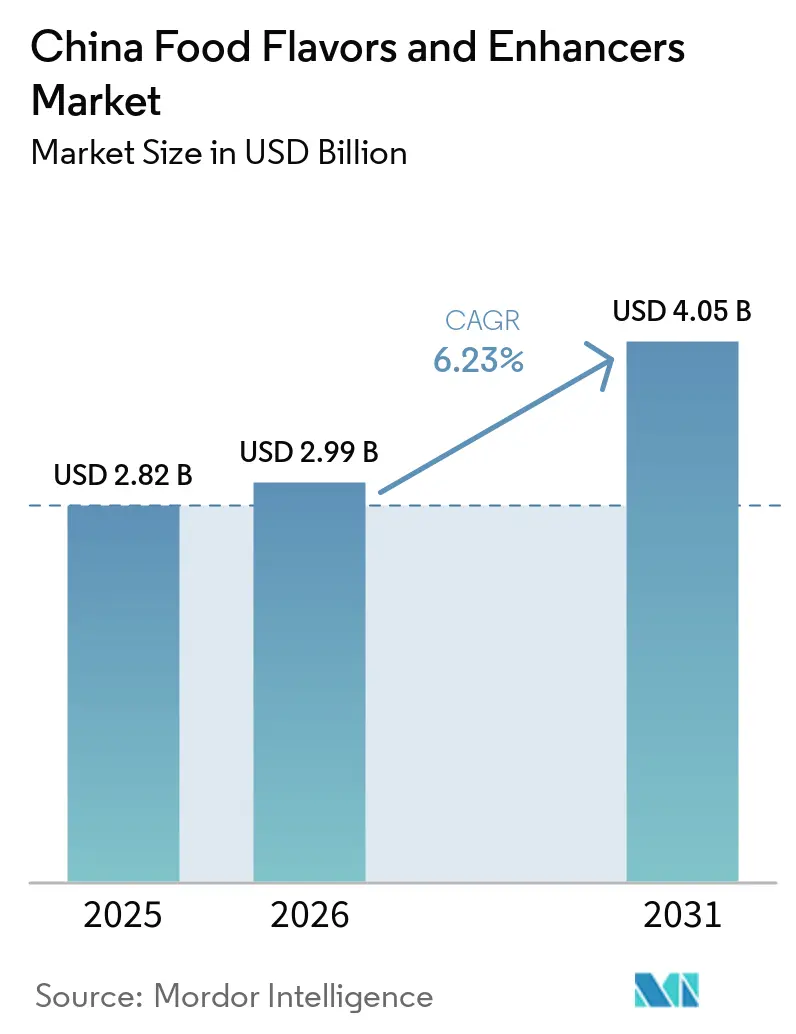
| 基準年の市場規模 (2025) | 2.82 十億米ドル |
| 市場規模 (2026) | 2.99 十億米ドル |
| 市場規模 (2031) | 4.05 十億米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国食品フレーバー・エンハンサー市場分析
中国食フレーバー・エンハンサー市場規模は、2025年の22.82億米ドルから2026年には22.99億米ドルへと成長し、2026年から2031年にかけて6.23%のCAGRで2031年までに40.5億米ドルに達すると予測されています。この軌跡は、単純な数量成長を超えた構造的変化を反映しています。都市化により食事準備時間が短縮され、加工業者は毎日数百万食にわたって一貫した感覚プロファイルを提供することを求められる一方、2025年2月8日に施行されたGB 2760-2024に基づく規制強化により、よりクリーンなラベルに向けた処方変更が義務付けられています [1]。コスト意識の高い合成品の優位性と加速する天然原料の採用との相互作用が、スケール経済とプレミアム化戦略が衝突する二極化した競争環境を生み出しています。食品フレーバー市場もまた明確な分断に直面しています。合成処方はコストリーダーの地位を維持していますが、輸出業者が州連合および米国でのクリーンラベル受容を追求するにつれ、天然バリアントが価値成長を取り込んでいます。発酵由来のうま味システムのスケールアップにより国内プレーヤーは植物抽出コストを下回ることができますが、多国籍企業はプレミアムニッチを守るためにAI対応の感覚分析ラボに投資しています。
主要レポートの要点
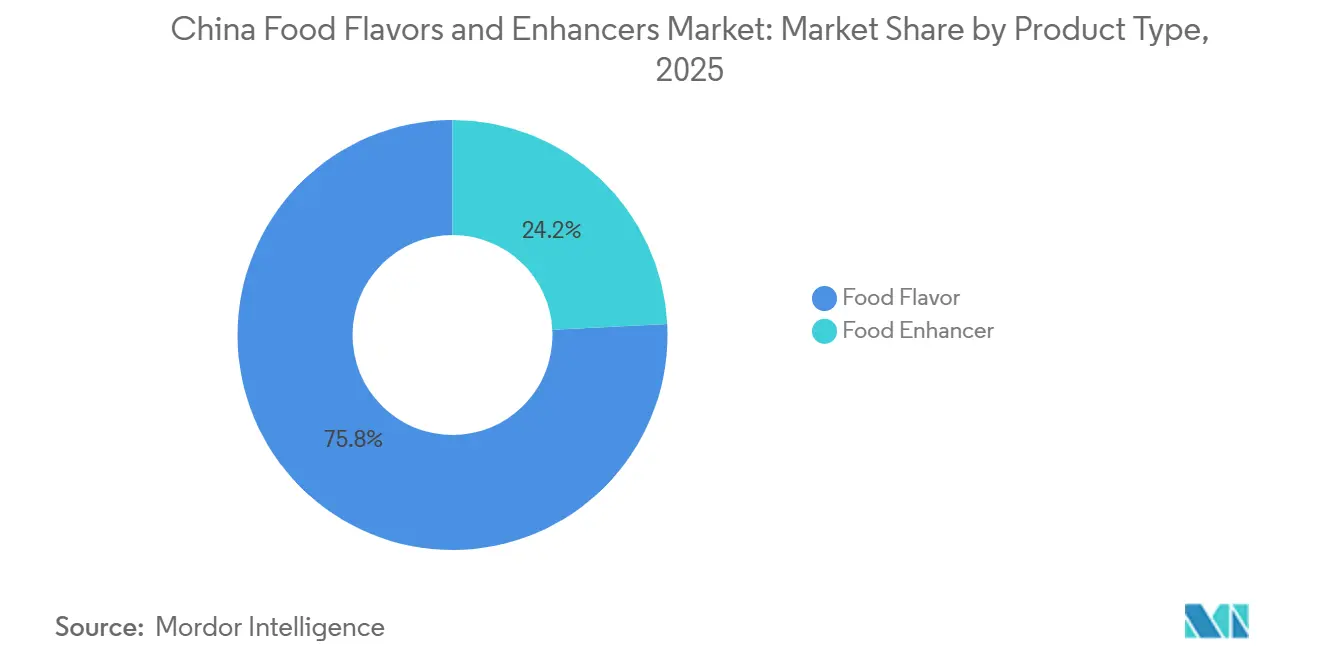
- 製品タイプ別では、食品フレーバーが2025年に75.82%の収益シェアを占め、食品エンハンサーは2031年にかけてCAGR 6.61%で拡大している。
- カテゴリー別では、合成品が2025年の食品フレーバー市場シェアの71.98%を占めているが、天然フレーバーは2031年にかけてCAGR 6.79%で成長している。
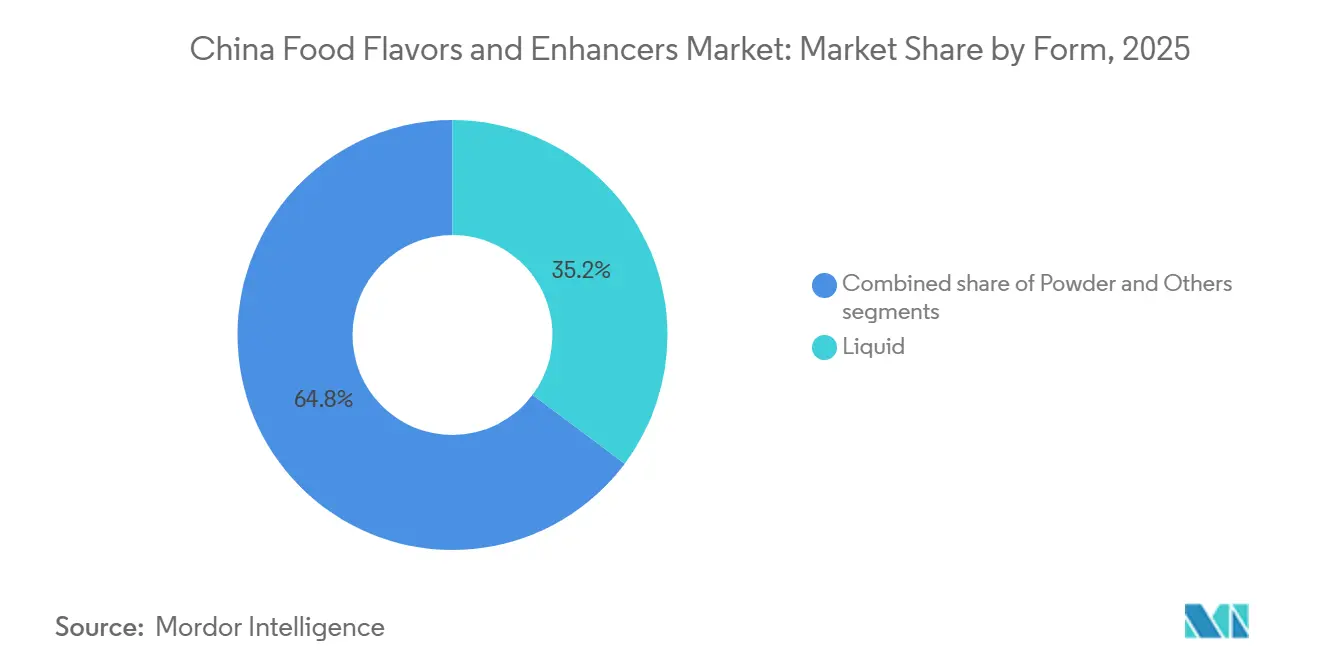
- 形態別では、液体フレーバーが2025年の売上の35.21%を占め、粉末形態は物流効率化によりCAGR 7.12%を達成すると予測されている。
- 用途別では、セイボリースナックが2025年の収益の23.35%でトップとなり、飲料は2031年にかけてCAGR 7.03%で最も速い成長軌道を維持している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国食品フレーバー・エンハンサー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・利便性食品に対する需要の増大 | +1.2% | 全国、第1・第2層都市に集中 | 中期(2~4年) |
| 新奇・エキゾチック・多様なフレーバーを求める消費者 | +0.8% | 全国、沿岸部のプレミアムセグメント | 短期(2年以内) |
| 製品全体で一貫した味を必要とする食品加工業者 | +0.7% | 全国、特に大規模製造業者 | 長期(4年以上) |
| クリーンラベルおよび天然・有機原料への需要 | +1.1% | 全国、輸出志向の加工業者がコンプライアンスを優先 | 中期(2~4年) |
| フレーバー処方・抽出における技術的進歩 | +0.9% | 全国、上海・北京・広州のR&Dハブ | 長期(4年以上) |
| 料理の多様性とグローバルな食文化の影響によるイノベーション推進 | +0.6% | 全国、可処分所得の高い都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品に対する需要の増大
都市化と共働き世帯の増加により食事準備の時間が短縮され、中国の加工食品セクターは前年比2.2%増加した [2]。単一の麺ブランドが30省にわたって毎日1,000万パケットを出荷する場合、フレーバーの標準化はミッションクリティカルとなる。バッチ間のわずかな差異でも消費者からのクレームや小売業者からのペナルティを引き起こす。即席食品や冷凍餃子は今や都市部の食生活において増大するシェアを占めており、凍結融解サイクルや電子レンジ加熱後も感覚的劣化なしに耐えられるフレーバーシステムが必要とされている。この技術的複雑性は、熱処理中に揮発性香気化合物を保護するカプセル化・マイクロカプセル化フレーバー技術を有利にする。加工業者はまた、モジュール式フレーバープラットフォーム(処方変更のリードタイムなしにSKU増殖を可能にする事前ブレンドベース)を採用しており、祭りや著名人の推薦に結びついた限定版ローンチの市場投入時間を短縮している。
製品全体で一貫した味を必要とする食品加工業者
大規模製造業者はパラドックスに直面している。数十の省からの原料調達は自然な変動をもたらすが、ブランドエクイティは哈爾浜から深圳まで同一の感覚プロファイルを要求する。標準化されたフレーバー濃縮物は、原材料の変動から味を切り離すことでこれを解決する。醤油メーカーは、発酵バッチのアミノ酸組成が変動しても旨味の強度を維持できる。この一貫性の要請は、単一ブランドが5つの地域工場から調達し、それぞれが同一のフレーバー投与プロトコルを必要とする共同製造の取り決めにまで及ぶ。品質管理ラボは現在、ガスクロマトグラフィー質量分析法(GC-MS)を導入してフレーバープロファイルをフィンガープリントし、製品が流通に達する前に偏差を検出している。電子商取引の台頭は評判リスクを増幅させる。一度でも味の外れたバッチが出ると48時間以内に数千件のネガティブレビューが生成され、フレーバーの一貫性は背景にある技術的懸念ではなく直接的な収益レバーとなっている。
クリーンラベルおよび天然・有機原料への需要
2025年2月8日に施行されたGB 2760-2024は、添加物の開示要件を強化し、以前は処方の詳細を曖昧にしていた「天然香料」という包括的カテゴリーを廃止し、すべてのフレーバー成分の明示的な開示を義務付けた。この透明性の推進は消費者の健康不安と重なっている。辣条購入者の46.37%が過剰な添加物を抑止要因として挙げ、調査対象消費者の48%がパッケージ上の天然フレーバー表示を積極的に求めている。輸出志向の加工業者は二重のコンプライアンス負担に直面している。国内ではGB基準を満たしながら、海外出荷ではEU規則1334/2008またはFDA GRASプロトコルに準拠しなければならない。天然フレーバーの生産コストは合成品の3~5倍に留まるが、プレミアム化戦略がこれらのマージンを吸収している。1カップ15~20人民元を請求するヨーグルトブランドは、バニリンではなく天然バニラエキスを正当化できる。発酵由来の「自然同一」化合物は規制上のグレーゾーンを占めており、植物抽出物と化学的に同一だが生合成されており、完全な天然抽出経済なしにクリーンラベルの美学を満たすコストパフォーマンスの中間的な道を提供している。
フレーバー処方・抽出における技術的進歩
精密発酵はフレーバー生産を農業からバイオリアクターへと移行させている。SymriseによるWing Biotechnologyの中国での買収は、バニリン、ヌートカトン、その他の高付加価値化合物を合成品に近いコストで生産する微生物プラットフォームへのこの転換を強調している。IFFの2024年10月における1億6,000平方メートルの上海クリエイティブセンターの開設は、AI駆動の感覚予測を統合し、フレーバリストが物理的なプロトタイピングの前に消費者嗜好クラスターをモデル化できるようにしている。酵素加水分解技術は植物性タンパク質からうまみペプチドを解放しており、エンドウ豆や大豆ベースの代替肉のオフノートをマスキングするために重要である。マイクロカプセル化は揮発性化合物の賞味期限を延長し、制御放出プロファイルを可能にする。咀嚼時に開花するシトラスのトップノートや、摂取後30秒間持続するクーリング感覚などがその例である。これらの能力は単なる技術的好奇心ではない。フレーバー投与量を削減することでマージン拡大を可能にし(カプセル化により効力が2~3倍向上)、混雑したカテゴリーでのSKU差別化を実現する。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上の精査と厳格な添加物規制 | -0.4% | 全国、第1層都市での執行強化 | 短期(2年以内) |
| 合成添加物に対する消費者の健康懸念 | -0.3% | 全国、ミレニアル世代とZ世代の間で顕著 | 中期(2~4年) |
| 原材料価格の変動 | -0.5% | 全国、輸入依存のサプライチェーンが最も影響を受ける | 短期(2年以内) |
| 天然・クリーンラベルフレーバーエンハンサーの高い生産コスト | -0.4% | 全国、中小規模の加工業者に影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
規制上の精査と厳格な添加物規制
GB 2760-2024の2025年2月8日施行により、すべてのフレーバー成分の明示的な開示が義務付けられ、以前は処方の詳細を不明瞭にしていた「天然香料」という包括的表現が廃止されました。執行は強化されており、中国の最高人民検察院は2024年第1四半期だけで5,126件の食品安全益訴訟を提起し、違反に対するゼロトレランスを示しています[3]。2024年に開始された8ヶ月間の食肉製品安全取締りでは、200,000施設以上にわたる添加物使用が精査され、未申告のフレーバーエンハンサーに関する数千件の違反が摘発されました。この規制強化は、コンプライアンスコスト、処方変更、ラボ試験、ラベル再設計を引き上げ、社内の規制担当チームを持たない中小加工業者に不均衡な負担をもたらしています。多国籍サプライヤーはグローバルなコンプライアンスインフラから恩恵を受けており、DSM-Firmenichの中国国内4つのR&Dセンターは進化するGB基準に対応するために処方を迅速に適応させるとができますが、地元のフレーバーハウスは規制更新に対して6ヶ月から12ヶ月遅れることが多いです。
合成添加物に対する消費者の健康懸念
合成添加物の潜在的な健康への影響に対する消費者の意識の高まりが、中国における人工食品フレーバーおよびエンハンサーへの需要を抑制しています。消費者はますます原材料ラベルを精査し、天然、クリーンラベル、最小限の加工と認識される製品を好む傾向にあります。特定の人工香料および添加物の過剰摂取に関する懸念が、食品メーカーに製品の処方変更を促しています。このトレンドは、加工食品、スナック、飲料、即席食品において特に顕著です。その結果、メーカーはますます天然フレーバーや植物エキスを代替品として探求しています。ただし、天然原料に関連するコストの高さと処方上の課題が、その広範な普及を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:うまみプラットフォームの成熟に伴いエンハンサーが台頭
食品エンハンサーセグメントは2031年まで6.61%の成長が予測されており、市場全体の6.23%のCAGRを上回っています。これは、酵母エキスおよび発酵由来のうま味化合物がプレミアム用途において従来のMSGに取って代わりつつあるためです。世界の酵母エキス生産能力31万トンを誇るAngel Yeastは、2023年の酵母エキス売上高として38.1億人民元を報告し、前年比4.75%増を記録しており、コクミおよびうま味増強ペプチドが風味豊かなスナック、スープ、植物性代替肉に浸透していることを裏付けています。Meihua Bioによる2024年11月のKyowa Hakkoの食品・医薬品アミノ酸事業の約5億人民元での買収は、ヌクレオチド分野における統合の動きを示しており、イノシン酸二ナトリウムおよびグアニル酸(I+G)ブレドがより低い添加量でMSGの5〜10倍の効力を発揮します。
2025年の売上高の75.82%を占める食品フレーバーは、感覚的差別化が最重要視されるベーカリー、菓子、飲料用途に牽引され、依然として数量面の主力です。しかし、原材料価格の変動とクリーンラベル処方変更コストによるマージン圧迫が、コモディティフレーバーセグメントの収益性を圧縮しています。IFFが2024年10月に開設した1億米ドル規模の上海クリエイティブセンター(延床面積16,000平方メートル、200名以上のフレーバリスト在籍)は、SKUライフサイクルが18ヶ月から6ヶ月に短縮された市場においてフレーバーライブラリの深度と迅速なプロトタイピング能力を維持するために必要な資本集約度を示しています。戦略的な転換は、加工業者が完全な処方変更なしにライン拡張を展開できるモジュール型フレーバープラットフォームへと向かっており、市場投入までの時間とSKU当たりの研究開発費の償却を削減しています。


カテゴリー別:合成品のコスト優位性にもかかわらず天然品が支持を獲得
天然フレーバーは、GB 2760-2024の透明性義務と辣条購入者の46.37%が購入抑止要因として挙げる消費者の健康不安に後押しされ、タイプセグメントの中で最も速い速度である6.79%で2031年まで拡大している。Tate & Lyleの2022年6月における2億3,800万米ドルでのQuantum Hi-Techの買収により、フラクトオリゴ糖(FOS)およびガラクトオリゴ糖(GOS)の能力が加わり、合成添加物なしに天然の甘味とマウスフィールの向上が可能となった。同社の江蘇省ステビア農業プログラムは肥料使用量を74%削減し、温室効果ガス排出量を56%削減し、持続可能性の認証が輸出志向のサプライチェーンでプレミアム価格を正当化できることを示している。発酵由来の「自然同一」化合物は規制上の中間地帯を占めており、植物エキスと化学的に区別がつかないが生合成されており、天然・合成の価格差を縮小しているコストパフォーマンス上の優位性を提供している。
2025年シェアの71.98%を占める合成処方は、クリーンラベルのポジショニングよりも感覚的パフォーマンスと規制コンプライアンスが重視されるコスト重視の用途で支配的地位を維持している。中国は年間200~250万トンのMSGを生産しており、これは世界供給の70%を占め、Fufeng Groupの100万トン生産能力を含む成熟した合成うまみエコシステムを支えている。しかし、合成品のシェア侵食は循環的ではなく構造的である。輸出市場のコンプライアンス(EU規則1334/2008、FDA GRAS)は天然表示をますます義務付けており、国内SKUが合成品を使用し輸出品が天然代替品を採用する二重処方戦略を強いている。自然同一化合物は小さなセグメントではあるが、精密発酵のスケールアップとともに成長している。SymriseのWing Biotechnology買収は、合成レベルのコストで天然同等のラベリングを実現する微生物プラットフォームによるバニリンおよびシトラステルペン生産を中国で目指している。
形態別:粉末の物流優位性対液体の効力
粉末形態は、コールドチェーンインフラが依然として不十分な第2・第3層都市における流通経済に牽引され、形態セグメントの中で最も高い速度である7.12%で2031年まで成長すると予測されている。スプレードライおよびカプセル化粉末は冷蔵要件を不要にし、物流コストを15~25%削減し、賞味期限を6ヶ月(液体)から18~24ヶ月に延長する。この耐久性の優位性は電子商取引のフルフィルメントにとって重要であり、常温保管と多段階流通が粉末を液体より有利にする。マイクロカプセル化技術は粉末のパフォーマンスを向上させている。制御放出コーティングは熱処理中に揮発性化合物を保護し、段階的なフレーバー放出を可能にする。咀嚼時のシトラスのトップノートに続くうまみの深みが感覚的複雑性を生み出し、これは以前は液体システムでのみ達成可能だった。
2025年シェアの35.21%を占める液体フレーバーは、水溶性と投与精度が不可欠な飲料・乳製品用途で支配的地位を維持している。中国の飲料市場は2024年に1,700億米ドルを超え、前年比6%成長し、機能性飲料は10.6%拡大し、砂糖不使用のウェルネスウォーターは2028年まで成長が見込まれている。これらのカテゴリーは、低pH・低糖マトリックスで沈殿や濁りを生じることなく均一に分散する液体フレーバーシステムを必要とする。Yili Groupの2024年における乳製品向け酵素的脂肪改質(フレーバー放出とマウスフィールを向上させる)のイノベーションは、液体処方が粉末では達成できない原料技術の相乗効果を可能にすることを示している。ペースト、ゲル、エマルジョンを含む「その他」カテゴリーは、テクスチャーとフレーバーを同時に提供しなければならないベーカリーフィリングや菓子センターなどのニッチ用途に対応しており、これらの形態は緩やかに成長しているが処方の複雑さゆえにプレミアム価格を維持している。


用途別:セイボリースナックの成熟に伴い飲料が加速
飲料は2031年にかけて7.03%で拡大しており、市場全体のCAGR6.23%を上回っています。これは機能性飲料の急増と砂糖削減義務が、ステビアの苦みをマスクし果実感のあるプロファイルを増幅するフレーバーシステムへの需要を生み出しているためです。2028年にかけて成長が見込まれる無糖ウェルネスウォーターは、カロリー負荷なしに感覚的満足感を提供するために天然フレーバー濃縮物に依存しており、サプライヤーはフレーバー強度を維持する超低添加量システム(重量比0.01〜0.05%)の開発を迫られています。Tetra Pakの2024年のベーカリーおよび菓子用途向け乳製品加工イノベーションは、飲料フレーバーのカプセル化技術が固形食品マトリックスに適応されるカテゴリー横断的な技術移転を示しています。
2025年シェアの23.35%を占める塩味スナックは大のアプリケーションであり続けていますが、成熟による逆風に直面しています。2024年のラーティャオ市場は834.8億人民元規模であり、2026年にかけての年間成長率は5.5%にとどまると予測され、市場全体の成長率を下回っています。既存のフレーバープロファイルに対する消費者の疲弊(38.07%がイノベーション不足を指摘)が、地域料理の本格性(四川麻辣、湖南酸辣)やグローバルフュージョンバリアント(韓国コチュガル、日本ゆず)への需要を牽引しています。このプレミアム化シフトは、地域特化の感覚分析ラボを持つフレーバーハウスに有利に働きます。GivaudanのTasteEssentialsプラットフォームとIFFの上海クリエイティブセンターは、4〜6週間以内に消費者パネルで検証できる地域特有のプロファイルの迅速なプロトタイピングを可能にしています。乳製品アプリケーションはチーズや発酵製品のうまみの深みのために酵母エキスを活用し、ベーカリーおよび菓子セグメントは飽和したカテゴリーでヨーグルトやペストリーのSKUを差別化するためにキンモクセイ、ジャスミン、ライチを試験的に使用していす。肉類アプリケーションは規模は小さいものの、エンドウ豆や大豆の異臭のフレーバーマスキングが消費者受容を左右する植物性代替品において重要であり、酵素加水分解とメイラード反応前駆体が動物性タンパク質に対するブラインドテストに合格する鶏肉・豚肉アナログを可能にしています。
競合環境
市場集中度
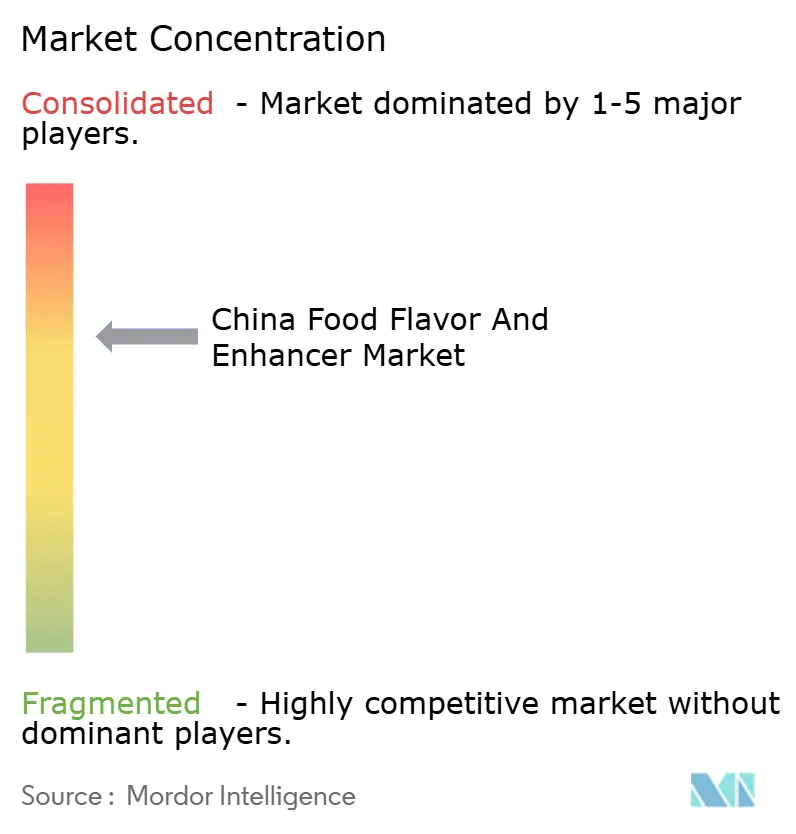
中国食品フレーバー・エンハンサー市場は中程度の集中度スコアを示しており、多国籍原料コングロマリット(IFF、DSM-Firmenich、Givaudan、Symrise)がIP保護されたフレーバーライブラリとグローバルな研究開発ネットワークを通じてプレミアムセグメントを支配し、国内大手(Angel Yeast、Huabao International、Meihua Bio)がスケール製造と地元調達の優位性によりコスト重視および発酵由来カテゴリーを制するという二極構造を反映しています。IFFが2024年10月に開設した1億米ドル規模の上海クリエイティブセンター(200名以上のフレーバリストとAI駆動の感覚予測システムを擁する16,000平方メートルの施設)は、SKUライフサイクルが6ヶ月に短縮された市場において競争上の優位性を維持するために必要な資本集約度を示しています。Symriseによる2024年7月の上海金橋粉末ブレンド施設の拡張および2024年8月の北京研究開発ハブのアップグレード(150万ユーロ、800平方メートル)は、ブランド顧客への近接性とプロトタイピングのスピードが集中型イノベーションデルを凌駕するローカライゼーション競争を示しています。
機会は精密発酵、バニリン・ヌートカトン・うま味ペプチドを合成品に近いコストで生産する微生物プラットフォーム、そして植物性代替肉フレーバーマスキングに集中しており、オフノート抑制技術はコモディティフレーバーシステムに対して20〜30%のプレミアムを獲得しています。戦略的二極化は明確です。多国籍企業はクリーンラベル処方変更と感覚科学的差別化によるプレミアム化を追求し、国内プレーヤーは垂直統合と発酵プラットフォーム経済を活用して数量シェアを守っています。Angel Yeastの世界31万トンの酵母エキス生産能力と2023年の38.1億人民元のセグメント売上高は、バイオ製造のスケールが植物抽出では達成不可能なコスト構造を生み出すことを示しています。Meihua Bioによる2024年11月のKyowa Hakkoのアミノ酸事業の約5億人民元での買収は、ヌクレオチド(I+G)供給を統合し、MSG代替品の採用が加速するにつれてマージン拡大を取り込む体制を整えています。
新興の破壊的プレーヤーとしては、既存プレーヤーと提携する精密生物学スタートアップが挙げられます。SymriseによるWing Biotechnologyの買収は発酵由来の柑橘系テルペンを標的とし、Yiliグループによる酵素的脂肪改質のような原料技術ハイブリッドはフレーバー、テクスチャー、栄養の境界を曖昧にしています。GB 2760-2024およびISO 22000食品安全基準への準拠は最低条件ですが、リーダー企業はサステナビリティ認証(Tate & Lyleの肥料使用量74%削減ステビアプログラム)と輸出市場のデューデリジェンスを満たすトレーサビリティプラットフォームによって差別化を図っています。
中国食品フレーバー・エンハンサー産業のリーダー企業
-
International Flavors & Fragrances Inc.
-
DSM-Firmenich AG
-
Givaudan SA
-
Symrise AG
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:長谷川の中国子会社である長谷川香料(蘇州)有限公司が、食品用粉末フレーバーの拡張プロジェクトの建設を開始しました。このプロジェクトでは、自動化された粉末フレーバー生産ライン、マイクロカプセル化設備、自動包装、デジタル生産管理システムが追加され、完成後の年間生産能力は620トンを予定しています。
- 2024年10月:IFFが16,000平方メートルの上海クリエイティブセンターを開設しました。この施設はIFFのアジア最大のR&Dセンターであり、フレーバー、食品原料、フレグランス、機能性原料、バイオサイエスにわたるR&Dを支援しています。
中国食品フレーバー・エンハンサー市場レポートの範囲
中国食品フレーバー・エンハンサー市場は、製品タイプ、カテゴリー、形態、および用途によってセグメント化されています。製品タイプ別では、市場は食品フレーバーと食品エンハンサーに区分されます。タイプ別では、市場は天然、合成、および自然同一に区分されます。形態別では、市場は粉末、液体、およびその他に区分されます。用途別では、市場は乳製品、ベーカリー、菓子、風味豊かなスナック、食肉、飲料、およびその他の用途に区分されます。市場予測金額ベース(米ドル)で提供されます。
製品タイプ別
| 食品フレーバー |
| 食品エンハンサー |
カテゴリー別
| 天然 |
| 合成 |
| 自然同一 |
形態別
| 粉末 |
| 液体 |
| その他 |
用途別
| 乳製品 |
| ベーカリー |
| 菓子 |
| セイボリースナック |
| 食肉 |
| 飲料 |
| その他の用途 |
| 製品タイプ別 | 食品フレーバー |
| 食品エンハンサー | |
| カテゴリー別 | 天然 |
| 合成 | |
| 自然同一 | |
| 形態別 | 粉末 |
| 液体 | |
| その他 | |
| 用途別 | 乳製品 |
| ベーカリー | |
| 菓子 | |
| セイボリースナック | |
| 食肉 | |
| 飲料 | |
| その他の用途 |
レポートで回答される主要な質問
中国食品フレーバー市場の2026年の価値はいくらか?
食品フレーバー市場規模は2026年に29億9,000万米ドルである。
このセクターは2031年までにどのくらいの速さで成長するか?
CAGR 6.23%で拡大し、40億5,000万米ドルに達すると予測されている。
フレーバーとエンハンサーのどちらのセグメントが速く成長しているか?
食品エンハンサーが2031年にかけてCAGR 6.61%でリードし、コアフレーバーを上回っている。
最も急速に成長しているアプリケーションはどれですか?
飲料は2031年にかけて7.03%のCAGRで最も急速な拡大が見込まれています。