
チアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
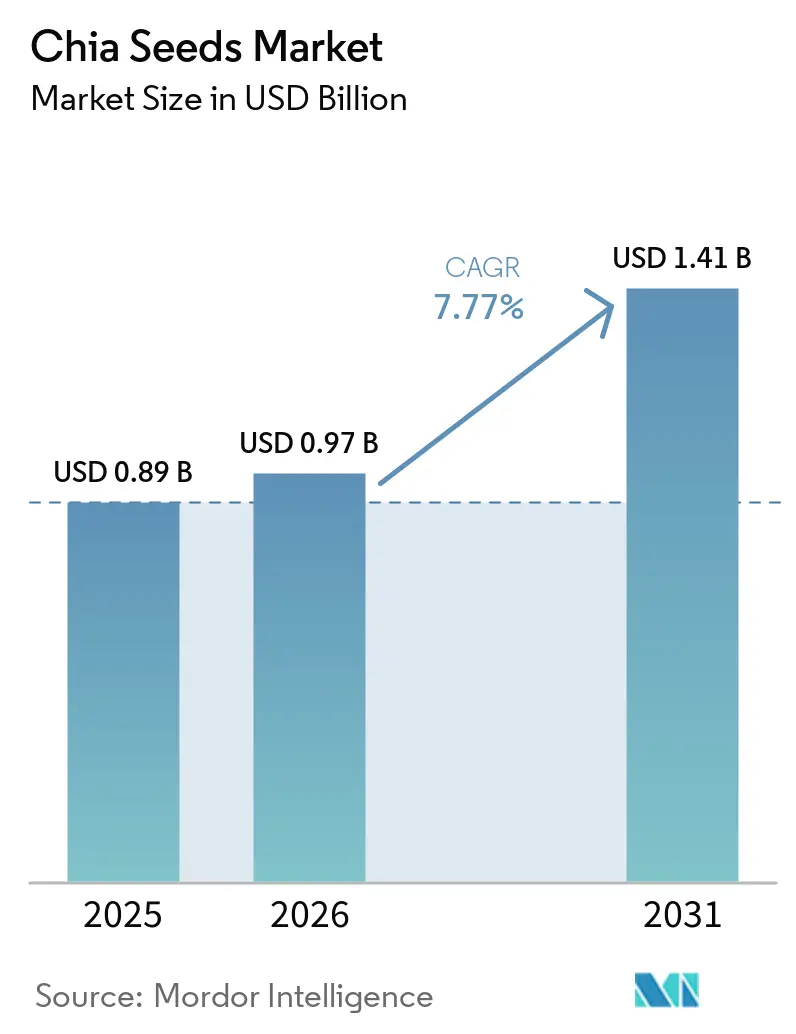
| 市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2031) | 1.41 十億米ドル |
| 成長率 (2026 - 2031) | 7.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
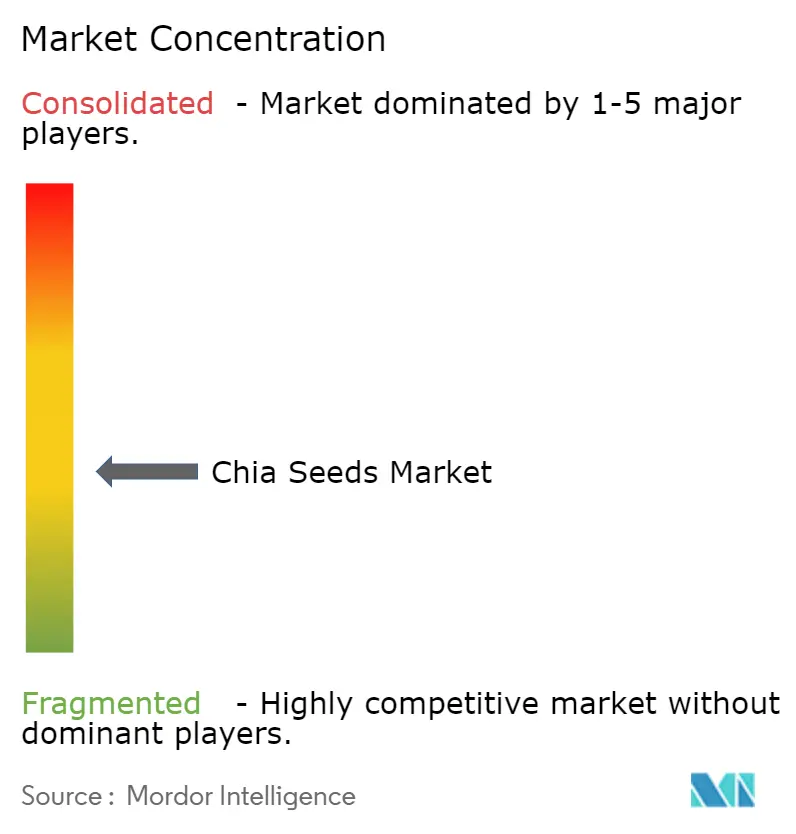
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチアシード市場分析
チアシード市場規模は2025年に8.90億米ドルと評価され、2026年の9.70億米ドルから2031年には14.10億米ドルへと、2026年から2031年にかけて7.77%のCAGRで成長すると予測されています。市場は、認識可能な原材料と栄養価を持つ植物性食品に対する消費者需要の恩恵を受けています。チアシードはアルファリノレン酸、食物繊維、および保水特性を提供し、食品、飲料、サプリメントへの利用を支えています。また、サプライヤーがタンパク質濃縮物、食物繊維原料、特殊配合向けチアオイルを開発するなど、市場はホールシードを超えた展開を見せています。生産が南米に集中しており、天候の乱れが供給量と価格に影響を与える可能性があるため、供給状況は引き続き重要です。企業は調達先の多様化、技術的原料の開発、流通業者との関係強化によって対応しています。
レポートの主要ポイント
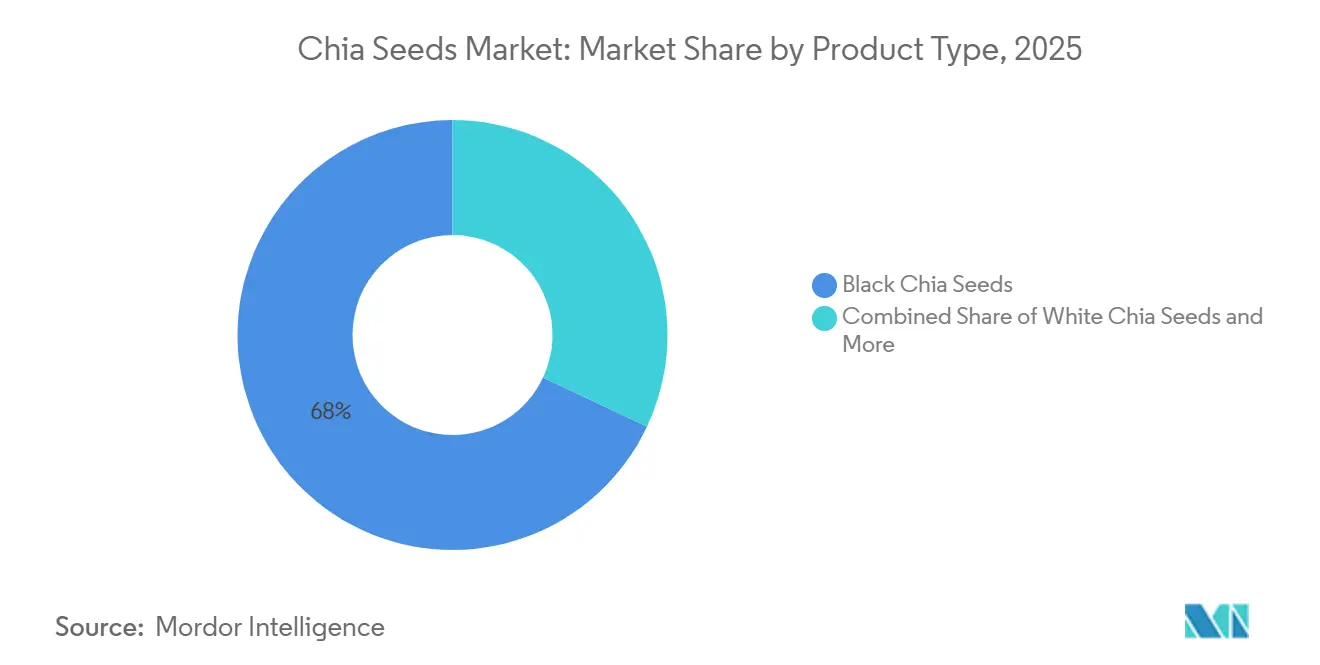
- 製品イプ別では、ブラックチアシードが2025年に68.0%と最大のチアシード市場シェアを占め、ホワイトチアシードは2026年から2031年にかけて8.5%のCAGRで成長すると予測されています。
- 用途別では、食品・飲料が2025年のチアシード市場において37.0%と最大のシェアを占め、栄養・食事サプリメントは2026年から2031年にかけて9.2%のCAGRで成長すると予測されています。
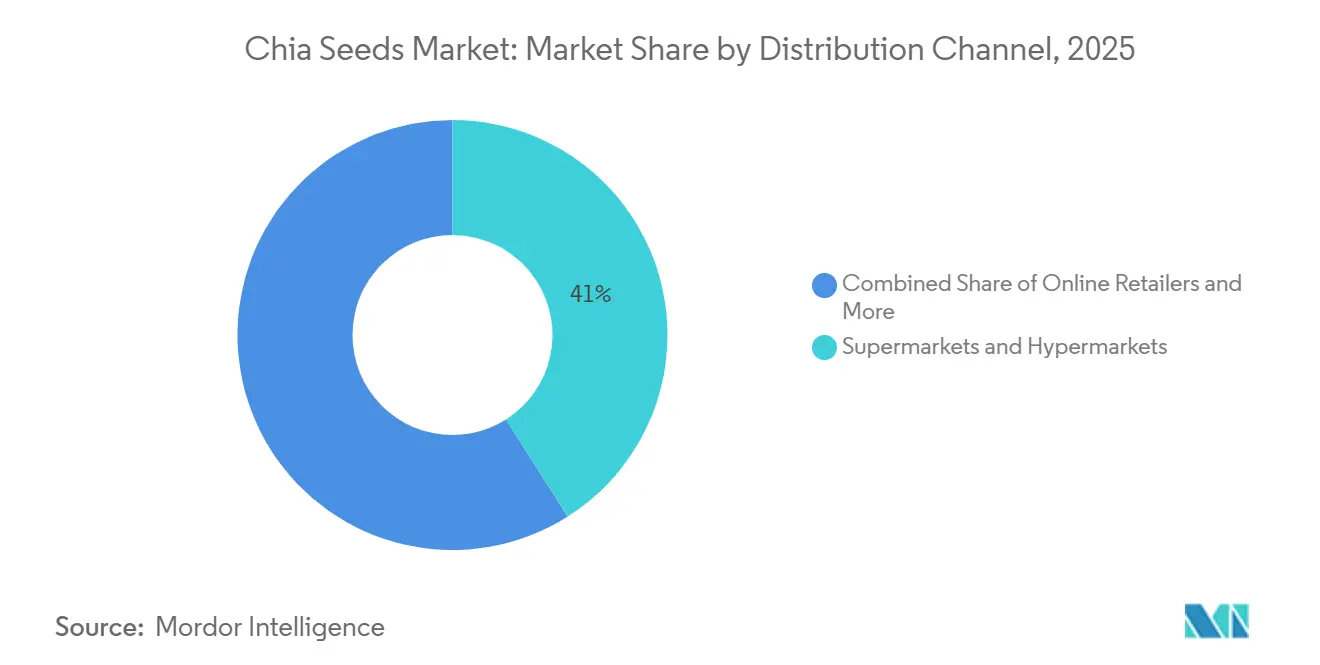
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のチアシード市場規模において41.0%と最大のシェアを占め、オンライン小売業者は2026年から2031年にかけて11.0%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のチアシード市場において34.0%と最大のシェアを占め、アジア太平洋地域は2026年から2031年にかけて7.8%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性オメガ3栄養素に対する需要の増大 | 1.8% | 北米および欧州連合でより強い伸びを示すグローバル市場 | 中期(2〜4年) |
| 機能性食品・飲料配合の拡大 | 1.5% | グーバル | 中期(2〜4年) |
| クリーンラベルおよびオーガニックスーパーフード製品の成長 | 1.2% | 北米および欧州連合、アジア太平洋地域への波及あり | 中期(2〜4年) |
| タンパク質・食物繊維用途におけるチアベース原料のイノベーション | 1.0% | 北米、欧州連合、アジア太平洋地域 | 中期(2〜4年) |
| プレミアムチア製品へのEコマースアクセス | 0.8% | アジア太平洋地域、中東・アフリカへの波及あり | 短期(2年以内) |
| 気候耐性品種および農業慣行の改善 | 0.4% | 南米、オーストラリア、東アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性オメガ3栄養素に対する需要の増大
チアシード市場は、特に栄養密度の高い原料を取り入れた飲料において、植物性かつ健康志向の栄養素に対する需要の高まりの恩恵を受けています。米国農務省海外農業局(USDA FAS)の2025年のデータによると、中国の機能性飲料市場は26.0%のCAGRを達成しており、チアシードは健康飲料の原料として大きな注目を集めています[1]。機能性飲料のこの拡大は、チアシードが植物性オメガ3脂肪酸を提供し、利便性の高い健康志向製品に組み込むことができるため、チアシードに機会をもたらしています。したがって、機能性飲料の採用拡大はチアシードへの需要を支え、市場成長に貢献しています。
機能性食品・飲料配合の拡大
チアシード市場は、食品・飲料配合における機能性かつクリーンラベル原料の利用拡大の恩恵を受けています。アシュート大学で実施された研究に基づき、MDPIに2025年に掲載された研究では、チアシードゲルパウダーがプロバイオティクス低脂肪ヨーグルトの機能特性を向上させ、最高添加レベルで35.1%のDPPHラジカル消去活性を達成したことが示されました。これらの知見は、チアシー原料が抗酸化活性を高めながらテクスチャー、安定性、プロバイオティクスの生存率を改善するため、機能性食品への利用を支持するものです。このような多機能特性はチアシードの配合機会を拡大し、市場の継続的な成長を支えています。
クリーンラベルおよびオーガニックスーパーフード製品の成長
チアシード市場は、オーガニックおよびクリーンラベル食品に対する需要の高まりに支えられており、欧州食品市場における認証チアシードに機会をもたらしています。開発途上国からの輸入促進センター(CBI)によると、2024年にドイツに輸入されたチアシードの約65.0%がオーガニックでした[2]。このオーガニックチア輸入の高い割合は、主要欧州市場における認証チアへの確立した需要を反映しており、オーガニックおよび健康志向食品におけるチアシードのポジショニングを支えています。オーガニック食品に対する消費者の継続的な関心がチアシードへの需要を支え、市場成長に貢献しています。
タンパク質・食物繊維用途におけるチアベース原料のイノベーション
チアシード市場は、機能性食品およびサプリメント配合向けのチアムチラージュ、タンパク質、食物繊維などの付加価値原料の開発の恩恵を受けています。多分野デジタル出版機関(MDPI)の2025年のデータによると、チアシードムチラージュとアルギン酸ハイドロゲルは、ラクトバチルス・ロイテリに対して99.0±0.01%のカプセル化効率を達成しました[3]。このパフォーマンスは、食品加工中にプロバイオティクスを保護できる機能的デリバリー素材としてのチアムチラージュの可能性を示しています。このような原料機能性はチアベースの配合機会を広げ、チア由来原料の商業的活用の拡大を支え、市場成長に貢献しています。
制約要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生産集中と天候に連動した供給リスク | -1.2% | 供給リスクが南米に集中するグローバル市場 | 短期(2年以内) |
| 原料シード価格の変動と調達の不確実性 | -0.9% | グローバル、欧州連合および北米の輸入市場でのエクスポージャーが大きい | 短期(2年以内) |
| 微生物・汚染物質管理要件 | -0.6% | 北米、欧州連合、アジア太平洋地域 | 中期(2〜4年) |
| オーガニック認証と分別物流のコスト負担 | -0.4% | 南米の産地、欧州連合および北米での需要側圧力あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生産集中と天候に連動した供給リスク
チアシード市場は、パラグアイへの生産集中による供給リスクに直面しており、天候の乱れがグローバルな供給量に影響を与える可能性があります。パラグアイ産業商業(MIC)の2025年のデータによると、2025年シーズンに霜がパラグアイのチア生産に影響を与え、生産者は段階的な植え付けを採用し、より耐霜性の高い品種の検討を余儀なくされました。パラグアイはグローバルなチア需要の半分以上を供給しているため、この主要生産国における天候関連の生産障害は国際的な供給を逼迫させ、供給の不確実性を高める可能性があります。この生産集中と悪天候へのエクスポージャーが、チアシード市場の安定性と成長を抑制しています。
原料シード価格の変動と調達の不確実性
チアシード市場は調達の不確実性に直面しており、天候関連の供給障害が原料シードの供給量を減少させ、買い手にとっての価格を上昇させる可能性があります。開発途上国からの輸入促進センター(CBI)によると、パラグアイとボリビアにおける霜関連の生産障害を受け、2025年の欧州における通常チア価格は1メートルトンあたり3,000ユーロ(1メートルトンあたり3,390米ドル)に達しました。原料シード価格の上昇は、食品・飲料・サプリメントメーカーの投入コストを増加させ、調達計画を複雑にします。その結果、天候に起因する価格上昇は調達コストを引き上げ、チアベース製品の拡大ペースを制限し、市場成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブラックチアシードが市場を支え、ホワイトチアシードがプレミアムイノベーションを牽引ブラックチアシードは2025年に68.0%と最大のチアシード市場シェアを占めました。チアシード市場規模は、食品・飲料製品、栄養配合、その他の用途にわたるブラックチアシードの確立した利用に支えられました。幅広い入手可能性と確立した消費者受容が引き続きその主導的地位を支えています。一方、ホワイトチアシードは2026年から2031年にかけて8.5%のCAGRで拡大すると予測されており、プレミアム食品製品や視覚的に明るい外観が好まれる用途での利用に支えられています。
ホワイトチアシードは2026年から2031年にかけて最も速い8.5%のCAGRで成長すると予測されています。その明るい外観とマイルドな感覚プロファイルは、メーカーが視覚的一貫性を求める用途を支えています。ホワイトシードは、外観を大きく変えるこなく、飲料、ベーカリー製品、シリアル、スナックバー、その他の健康志向配合に組み込むことができます。製品差別化は、消費者が特殊なシード品種を重視するプレミアムポジショニングを支えることができます。ブラックおよびブラウンチアシードは確立した用途全体で引き続き重要であり、ホワイトチアシードは追加の配合柔軟性を提供します。これらの特性は継続的な製品イノベーションとサプライヤーにとってのより広い商業機会を支えています。


用途別:
食品・飲料が基盤を維持し、栄養・食事サプリメントが加速食品・飲料は2025年のチシード市場シェアにおいて37.0%と最大のシェアを占めました。チアシードはスムージー、ヨーグルト、シリアル、ベーカリー製品、スナックバー、植物性飲料に組み込まれており、メーカーに日常的な利用の複数の手段を提供しています。水和時にゲルを形成する能力は、テクスチャーと水分管理を必要とする用途を支えています。この多用途性により、チアは栄養原料と配合成分の両方として機能することができます。栄養・食事サプリメント、パーソナルケア・化粧品、動物用飼料・ペットフードは、製品カテゴリー全体にわたる生産者とサプライヤーに追加の最終用途経路を提供しています。
栄養・食事サプリメントは2026年から2031年にかけて9.2%のCAGRで成長すると予測されており、最も成長の速い用途となっています。チアシードは植物性タンパク質、食物繊維、オメガ3脂肪酸を提供し、パウダー、カプセル、栄養ブレンド、機能性配合への利用を支えています。チア由来の食物繊維とムチラージュも消化器健康および満腹感製品において機能特性を提供します。これらの特性により、サプライヤーはホールシード形態を超えた原料を開発し、特殊な栄養ニーズに対応することができます。食品・飲料は確立した最終用途として残り、パーソナルケア、化粧品、動物用飼料、ペットフードはチア原料の追加経路を提供しています。
流通チャネル別:
スーパーマーケット・ハイパーマーケットがリードし、オンライン小売業者が最速で加速スーパーマーケット・ハイパーマーケットは2025年に41.0%と最大のシェアを占めました。これらの販売店は、確立した食料品ネットワークを通じて、パッケージ化されたチアシードおよび関連製品への幅広い消費者アクセスを提供しています。チア製品は、シリアル、ベーキング原料、スナック、健康食品、その他の植物性製品と並んで配置され、消費者の日常的な発見を支えることができます。フィジカル小売はまた、パッケージ製品が購入時点で栄養情報、オーガニック認証の詳細、調理ガイダンスを伝えることを可能にします。コンビニエンスストアやその他のチャネルは追加の購買機会に対応し、オンライン小売業者は地理的リーチを広げ、特殊な品揃えや規模ブランドへのアクセスを提供しています。
オンライン小売業者は2026年から2031年にかけて11.0%のCAGRで成長すると予測されており、最も成長の速い流通チャネルとなっています。デジタルチャネルにより、チアサプライヤーは物理的な棚スペースに依存することなく、より幅広い製品品揃えを提供することができます。消費者は自宅からパッケージサイズ、製品形態、認証、栄養情報を比較することができます。オンライン流通はまた、地域での入手可能性が限られているオーガニックシード、チアパウダー、飲料、機能性原料などの特殊製品を支えています。スーパーマーケット・ハイパーマーケットは日常的な食料品購入において引き続き重要であり、コンビニエンスストアやその他のチャネルは追加の購買ニーズに対応しています。これらのチャネルが合わさることで、異なる購買機会全体にわたるアクセスが広がります。
地域分析
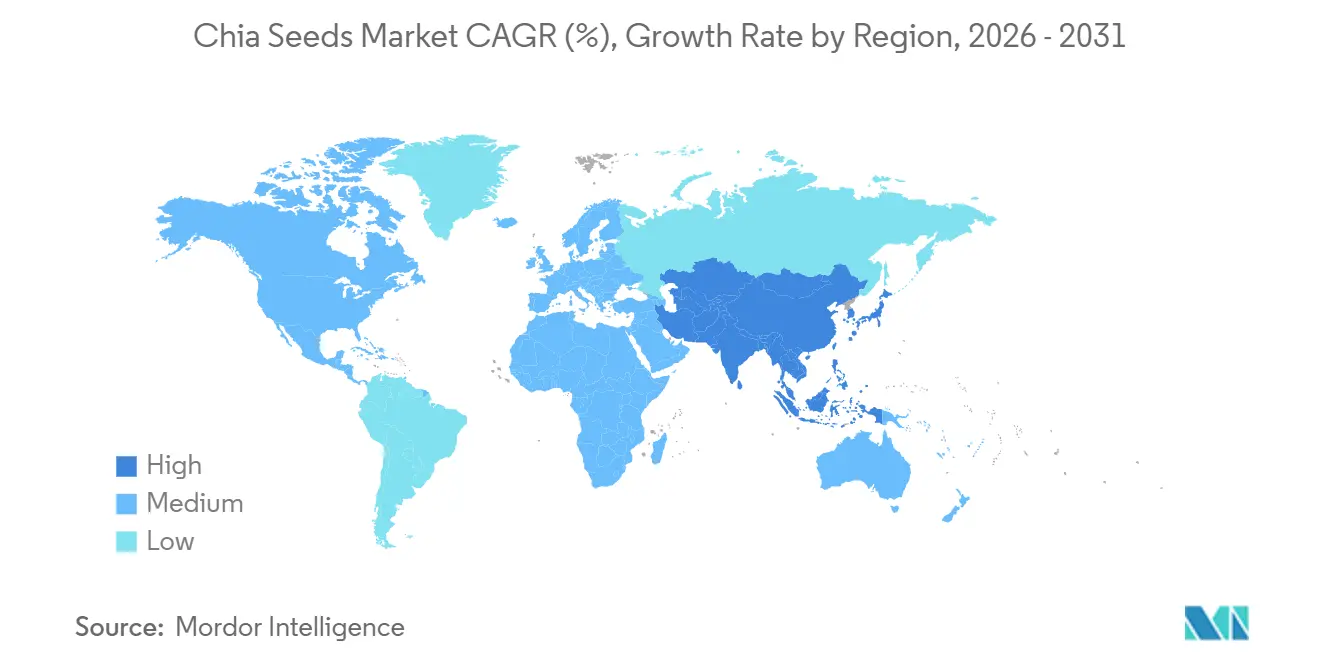
北米は2025年に34.0%と最大のシェアを占めました。同地域は確立した健康・ウェルネス小売チャネルと栄養密度の高いシードに対する消費者の親しみやすさの恩恵を受けています。パッケージ化されたチアはスーパーマーケット、自然食品小売業者、オンラインプラットフォーム、フードサービスチャネルを通じて入手可能であり、家庭用および商業用需要に対応しています。メーカーはシリアル、飲料、ベーカリー製品、スナックバー、栄養配合にチアを使用しています。ブランドおよび原料特化型サプライヤーが製品の多様性と配合開発を支えています。これらの要因が同地域全体でチア製品の幅広い商業基盤を提供し、北米の支配的な市場地位を強化しています。
ジア太平洋地域は2026年から2031年にかけて最も速い7.8%のCAGRで成長すると予測されています。同地域の成長は、機能性食品、植物性飲料、栄養製品、健康志向原料への関心の高まりに支えられています。中国、インド、日本、オーストラリアは、消費、加工、栽培、貿易活動のさまざまな組み合わせを通じて貢献しています。チアは飲料、朝食食品、スナック、栄養配合にますます組み込まれています。地域の栽培イニシアチブが地域の供給オプションを広げています。インドは国内栽培と輸出活動が拡大しており、中国は大規模な機能性飲料市場を提供しています。これらの動向がアジア太平洋地域全体での継続的な拡大を支えています。
欧州はチアシードの確立した市場であり、オーガニック、植物性、機能性食品原料への需要に支えられています。同地域はパッケージ食品、ベーカリー製品、シリアル、飲料、栄養製品への利用のためにチアを輸入しています。開発途上国からの輸入促進センターによると、欧州は2024年に約25,100メートルトンのチアシードを輸入しました。ドイツ、オランダ、英国、ランス、スペインは多様な小売・加工チャネルを通じて地域需要に貢献しています。オーガニック認証は、トレーサブルな製品を求める消費者にサービスを提供するサプライヤーに追加の機会を生み出し、地域の商業化を支えています。

規制環境
主要輸入市場に販売されるチアシードおよび派生原料は、食品原料規則、オーガニック基準、および国境植物検疫管理の組み合わせによって規制されています。欧州連合では、チアシードおよび特定の加工形態(部分脱脂パウダーを含む)は、連合リスト(規則(EU)2017/2470)を通じてノベルフード枠組みの対象となり、市場アクセスは定義された使用条件および表示要件に結びついています。EUへのオーガニック貿易については、事業者はオーガニッ規制枠組み(2025年3月時点で統合された規則(EU)2018/848)を遵守する必要があり、認証フロー全体にわたる文書化と分別慣行が強化されています。
米国では、食品原料としての使用は米国食品医薬品局(FDA)の枠組みを通じて行われ、意図された用途の安全性を裏付けるためにGRAS経路が用いられる一方、輸入業者は予防的管理と汚染リスク(微生物学的危害を含む)の管理も行っている。中国市場への参入では、中国税関総署(GACC)の要件が重視されており、関連する加工事業者の登録や、国境における植物検疫プロトコルおよび農薬制限の遵守が含まれる。オーストラリア政府のMICoRのような輸入条件システムは、害虫、土壌、異物混入の管理について、輸出業者が輸出先国間でますます整合させている運用基準を示している。
バリューチェーン分析
チアシードのバリューチェーンは、南米(特にパラグアイ、ボリビア、アルゼンチン)に集中した投入資材の調達と栽培から始まり、地域の集荷業者と協同組合を通じた集荷、一次加工(洗浄、選別、比重選別、石抜き)、そして必要に応じた二次加工(パウダーへの粉砕、食物繊維・タンパク質の分画、オイル抽出)へと続きます。輸出業者はバルクまたは消費者向けパックで国際的な輸入業者と流通業者に出荷し、食品・飲料メーカー、ニュートラシューティカルブランド、小売チャネルに供給します。品質の低下が不合格ロット、再ラベリング、または低価値用途への連鎖につながる可能性があるため、包装と保管管理(水分と酸化の制御)が重要です。
主要な摩擦点は収穫期と輸出実行の間にあり、気候に起因する収量変動、港湾混雑、内陸輸送の制約が入手可能な供給を逼迫させ、価格変動を増幅させる可能性がある。コンプライアンスと品質保証は、農薬残留管理、微生物学的管理、トレーサビリティを通じてチェーン全体に組み込まれている。バイヤーは、国別の輸入・有機認証文書に加えて、認知された食品安全システムを求めることが多い。付加価値形態(粉末、繊維、タンパク質、油)への需要が高まるにつれ、マージンの中心は、実証済みの分離、抽出、ロットリリース能力を持つ加工業者へと移行している。インド、ケニア、ウガンダなどの新興拠点を含む原産地の多様化は、南米の供給ルートが混乱に直面した際の実用的なヘッジとして機能している。
競合環境
チアシード市場は2025年において中程度に分散しています。主要プレイヤーにはBenexia、Glanbia plc、Navitas LLC(Laird Superfood, Inc.)、Mamma Chia, LLC、Bioriginal Food & Science Corp.(Cooke Inc.)が含まれす。企業は調達、オーガニック認証、トレーサビリティ、加工能力、原料機能性、包装、イノベーションを通じて差別化を図っています。原料専門業者はホールシード、パウダー、オイル、タンパク質濃縮物、食物繊維分画物を供給し、消費者ブランドは飲料、スナック製品、パッケージシードなどの利便性の高い形態に注力しています。垂直統合型企業は栽培、加工、品質管理、流通を調整しています。このビジネスモデルの組み合わせが、バルク原料、小売製品、特殊製品全体にわたる競争を支え、市場への複数の経路を生み出しています。
競争はまた、製品開発と地域顧客アクセスにも集中しています。原料特化型サプライヤーは、食品、飲料、サプリメント配合向けのチア由来タンパク質、食物繊維、ムチラージュ、オイルの提供を拡大しています。消費者向け企業は、チアの用途を広げる即飲み飲料、スナック形態、パウダー、パッケージシードの開発を続けています。流通業者とのパートナーシップは、地域の商業サポートと技術支援を提供することで、欧州やその他の特殊市場へのアクセス強化しています。トレーサブルな調達と配合の専門知識を持つ企業は、一貫した原料パフォーマンスを求めるメーカーにサービスを提供しています。これらの活動は、製品機能性、用途サポート、調達能力、流通リーチを通じた差別化を推進しています。
製品イノベーションは、サプライヤーがチアを従来のホールシード形態を超えて拡大しようとする中で重要な競争活動となっています。2025年、Benexiaは一部のコストコ店舗とAmazonを通じてSeeds of Wellness Chia Milkを発売し、米国の消費者にチアベースの植物性飲料を紹介しました。この動向は、ブランドサプライヤーが植物性飲料内で消費機会を創出できることを示しています。他の参加者はチアパウダー、オイル、食物繊維、タンパク質原料の配合への利用を強調しています。このようなイノベーションは製品形態を広げ、ブランド差別化を強化し、サプライヤーが食品、飲料、栄養用途全体にわたる需要を取り込む追加経路を生み出しています。
チアシード産業リーダー
-
Benexia
-
Glanbia plc
-
Navitas LLC (Laird Superfood, Inc.)
-
Mamma Chia, LLC
-
Bioriginal Food & Science Corp. (Cooke Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
チアシード市場
- Fancy Plants Australia Pty Ltd
- Benexia
- Glanbia plc
- Navitas LLC (Laird Superfood, Inc.)
- Mamma Chia, LLC
- Bioriginal Food & Science Corp. (Cooke Inc.)
- Bob's Red Mill Natural Foods, Inc.
- Garden of Life, LLC (Atrium Biotech Holdco, LLC)
- Nutiva, Inc.
- Salba Smart Natural Products, LLC
- Naturkost de México, S. de R.L. de C.V.
- P Mirchandani Pty Ltd
- NOW Health Group, Inc.
- The Hain Celestial Group, Inc.
- Hodmedod Ltd

市場機会と将来展望
明確な機会は、南米のコア産地を超えた供給の拡大にあります。産地集中は、複数の残留限界値体制にサービスを提供する輸出業者にとって調達の動性とバッチ分別コストをもたらしています。栽培拡大の証拠はインドで見られ、ナグプールの農業技術管理機関(ATMA)は、ラビシーズン中にチア栽培が12タルカにわたる約500エーカーに拡大したと報告しました(2026年4月報告)。これは、急成長するアジア太平洋地域の需要センターに近い補完的な調達経路を支えています。買い手と加工業者にとっては、輸出グレードの仕様を満たすための契約農業の取り決め、種子供給パートナーシップ、地域の洗浄・選別能力の余地も生まれています。
製品面での機会は、バルクシードから、機能性食品やニュートラシューティカルに用いられる高マージンの仕様主導型原料(繊維・タンパク質分画や食用チア油形態を含む)へと引き続きシフトしている。流通面での拡大も活発であり、Benexiaはパートナーシップとチア油の形態拡大を通じて下流の商業化を広げる一方、欧州の原料流通チャネルは、流通業者契約を通じてチア繊維とタンパク質を複数国に展開するために利用されてきた。並行して、南アジアにおけるシリコン補給試験や点滴施肥研究を含む栄養管理・精密灌漑に関する農学研究、さらに水分管理に関する研究は、新興産地における実用的な収量改善プログラムを支えている。目的は、プレミアム用途に向けた一貫した品質と油分含有量の実現である。
Recent Industry Developments in チアシード市場
- 2026年2月:Benexiaはチアオイルの新しい500ミリリットルボトル形態を導入し、チアオイルをニッチな原料ではなく日常的なオメガ3オプションとして位置づけました。この変更は、価値が加工チア派生物にシフトしている市場において、より幅広い小売・フードサービスへの配置を支え、下流のブランディングを強化します。
- 2025年3月:Benexiaはチリとアルゼンチンで乳糖不耐症の消費者をターゲットとしたチアミルクラインを発売し、バルクおよび原料供給から完成品の乳製品代替製品へとフットプリントを拡大しました。この発売は、垂直統合と独自の抽出技術が確立した植物性ミルクベースとの競争に活用されていることを反映しています。
- 2024年8月:BenexiaとGolden Omegaは、Golden Omegaの流通ネットワークを通じてBenexiaのチアシードオイルを北米市場に供給する戦略的パートナーシップを締結しました。この合意は、機能性食品の採用率が高い地域でのチアオイルの市場参入経路を改善し、バルクシード取引に対する付加価値チア形態のスケールアップを支えています。


チアシード市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、食品、飲料、および関連栄養用途向けのチアシードの販売を対象としており、金額ベースで測定され、信頼性の高い貿易・生産データが存在する場合は対応する数量シグナルによって裏付けられています。
このモデルは、チアオイルおよびその他の抽出派生物を除外しています。これらはほとんどの税関・農業データセットにおいてシード貿易フローとは別に追跡されているためです。
セグメンテーションの概要
- 地域別
- 北米
- アメリカ合衆国
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- カナダ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- メキシコ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アメリカ合衆国
- 欧州
- フランス
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ドイツ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ロシア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イギリス
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オランダ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イタリア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- スペイン
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- フランス
- アジア太平洋
- 中国
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 日本
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
- 南米
- ボリビア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- パラグアイ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ペルー
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ボリビア
- 中東
- サウジアラビア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アラブ首長国連邦
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- サウジアラビア
- アフリカ
- 南アフリカ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ケニア
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 南アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チアが取引商品であり数量が価値と連動して動くため、供給、貿易、価格の現実確認の基盤を設定します。FAOSTAT、国連コムトレード、各国税関ポータル、USDA市場アップデートを含む公開農業・貿易統計に依拠し、中央銀行の為替シリーズとインフレ発表を使用して換算を方向性的にクロチェックしました。
市場が供給・吸収できるものにモデルを根付かせるため、輸入業者・輸出業者協会のノートや、米国食品医薬品局(FDA)および欧州連合食品安全枠組みなどの規制当局からの食品表示ガイダンスも確認しました。査読済みの栄養・食品科学文献は、食品、飲料、栄養ミックス全体の使用パターンを確認するために使用しました。企業の年次報告書、投資家向け資料、信頼性の高いプレスはチャネルシフトと製品発売の検証に役立てました。民間の可視性が限られている場合は、企業財務の有料サブスクリプションと出荷レベルの貿易データベースを選択的に使用してギャップを埋め、フローの妥当性を確認しました。これらのデスクソースは例示的なものであり、検証と明確化のために他の公開参照資料も使用しました。
一次インタビューと調査
一次調査は、公開テーブルでは確認が難しい前提条件、特に価格分割、洗浄・包装の歩留まり、小売チャネルと原料チャネルを通じて移動するシェアを検証するために使用しました。生産者、加工業者、トレーダー、原料流通業者、ブランド側の買い手を含むバリューチェーン全体のステークホルダーと話し合い、主要な消費・供給地域をカバーしました。デスクシグナルと現場の回答が一致しない場合は、差異を調整するために関係者に再連絡しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:13% | アジア太平洋:38% |
| 中位層:53% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:37% |
| 小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産・貿易データが地域別の利用可能なシードプールを再構築するトップダウン構築から始まりました。次に、価値を導出する前に地域消費と再輸出を調整しました。選択的なボトムアップ近似は合計を裏付けるために使用され、主にチャネル別の1キログラムあたりのサンプル価格に推定数量を乗じ、入手可能な場合はサプライヤーと輸入業者の収益開示とクロスチェックしました。
最も重要な投入データには、チアに使用されるHSコード別の輸出入量、地域の卸売価格トレンドライン、主要産地国の作付面積と収量シグナル、貿易価値の通貨タイミング、ベーカリー、飲料、栄養ミックスにおける需要拡大のペースが含まれます。報告ギャップが現れた場合、例えば輸入量の少ない国では、類似市場に基づくプロキシ比率を使用し、トレーダーと流通業者のフィードバックで検証しました。
予測は、予想される作付面積と収量の動き、貿易政策とフレート方向、価格正常化パターンに固定されたシナリオ分析を使用して構築されました。近期の契約行動とチャネルミックスに関する一次見解のコンセンサスを使用してシナリオを絞り込みました。最終予測は、単なるトレンド外挿に依存するのではなく、成長率が実現可能な供給制約と現実的な価格進行と一致するように確認されました。
データ検証と更新サイクル
検証は、価値アウトプットを貿易価値トレンド、1トンあたりの価格範囲、インタビューからの地域消費方向などの独立したシグナルと比較する複数のパスを通じて行われました。地域が急激なステップ変化を示した場合、投入デタを再確認し、それが価格急騰、出荷タイミング、または実際の需要シフトによるものかを確認するためにフォローアップコールが実施されました。
承認前に、別のアナリストが主要な前提条件、単位換算、モデルの背後にある計算を確認します。以前のエディションとの大きな差異は文書化され、調整されます。レポートは年次で更新され、主要な作物ショックや政策変更などの重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前確認が完了します。
Mordor Intelligenceのチアシード市場規模と他の公表推計との比較
チアシードの公表市場規模がしばしば一致しないのは、カウントされる製品バスケットと価格基準が異なり、研究間でベースイヤーが変わる可能性があるためです。一部の推計は用途成長を中心とした叙述的なものであり、他の推計は価値曲線を貿易・生産の現実により直接結びつけています。
チアオイルは一部の公表合計に含まれていますが、Mordor Intelligenceの対象範囲外です。これにより、規模がシード貿易フローと卸売価格形成に合致し、派生物の収益上昇の影響を受けないようにしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.70億米ドル(2026年) | |
| 業界出版社A | 11.70億米ドル(2025年) | 異なるベースイヤーを使用し、用途拡大に大きく依存した高い成長プロファイルを適用しており、価値曲線を固定するために貿易数量と卸売価格シリーズがどのように使用されているかの可視性が限られています。 |
| 調査出版社B | 10.10億米ドル(2024年) | オイルなどの派生形態を含む可能性のある幅広い形態セットをカウントしており、その価値構築はシード数量よりも収益主導型に見え、付加価値製品がシード数量よりも速く成長する場合に合計を引き上げる可能性があります。 |
3つの数値全体にわたり、差異の大部分は市場の一部として何がカウントされているか、および価値が数量と価格からどのように換算されているかに起因しています。対象範囲をシードに絞り、貿易、1トンあたりの価格、インタビューフィードバックに対して価値を確認することで、最終的な数値はレビューおよび再現可能な投入データに追跡可能な状態を保っています。


レポートで回答される主要な質問
2031年までのチアシード市場の予測は?
このカテゴリーは2026年の9.70億米ドルから2031年には14.10億米ドルへと、2026年から2031年にかけて7.77%のCAGRで成長すると予測されています。
最も販売基盤が大きいチアシードの種類は?
ブラックチアシードが2025年に68.0%と最大のシェアを占めました。
チア原料において最も成長が速い用途は?
栄養・食事サプリメントは2026年から2031年にかけて9.2%のCAGRで成長すると予測されています。
最も成長が速い販売チャネルは?
オンライン小売業者は2026年から2031年にかけて11.0%のCAGRで成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

