
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
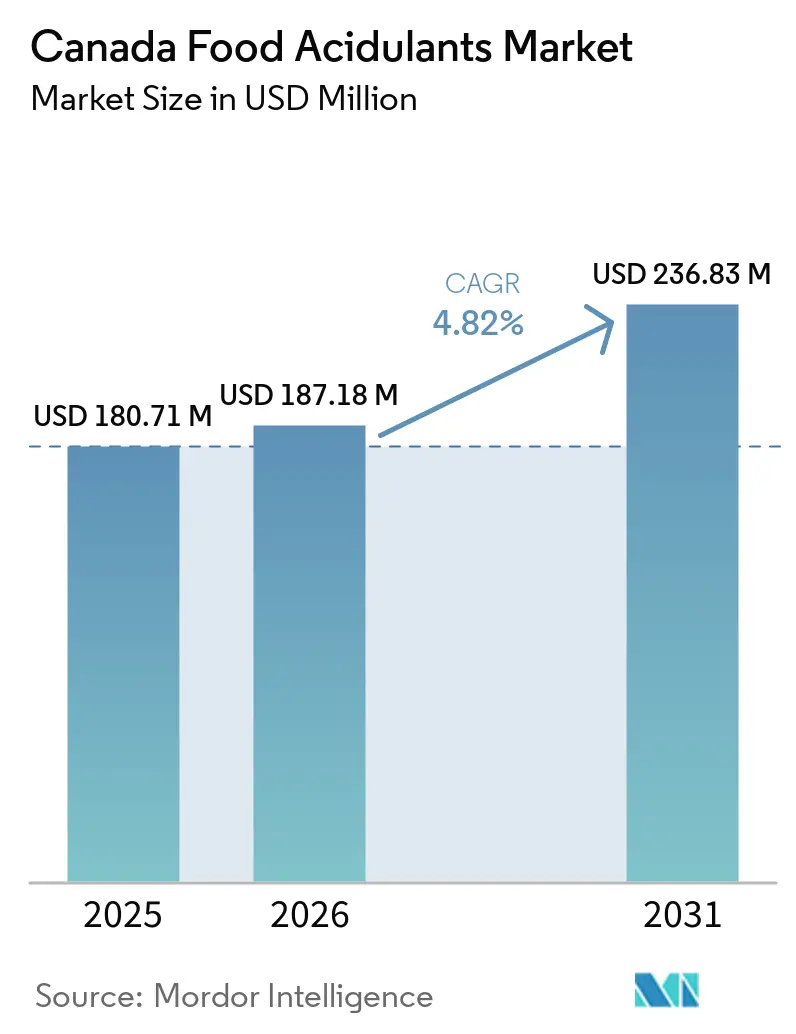
| 基準年の市場規模 (2025) | 180.71 百万米ドル |
| 市場規模 (2026) | 187.18 百万米ドル |
| 市場規模 (2031) | 236.83 百万米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ食品酸味料市場分析
カダ食品酸味料市場規模は2025年に180.71 ミリオン 米ドルと評価され、2026年の187.18 ミリオン 米ドルから2031年には236.83 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.82%です。需要は、加工食品カテゴリー全体でpH管理、保存、および一貫した風味を必要とする製剤によって支えられています。2026年1月1日に施行されたカナダのフロントオブパッケージ栄養表示要件により、原材料表示と製剤変更への注目が高まっています。市場はまた、天然由来原料への移行によっても形成されていますが、大規模加工業者にとっては確立された合成サプライチェーンが依然として重要です。輸入依存と原材料コストの変動は、特に直接供給契約を持たない加工業者にとって、引き続き重大な制約となっています。
レポートの主要ポイント
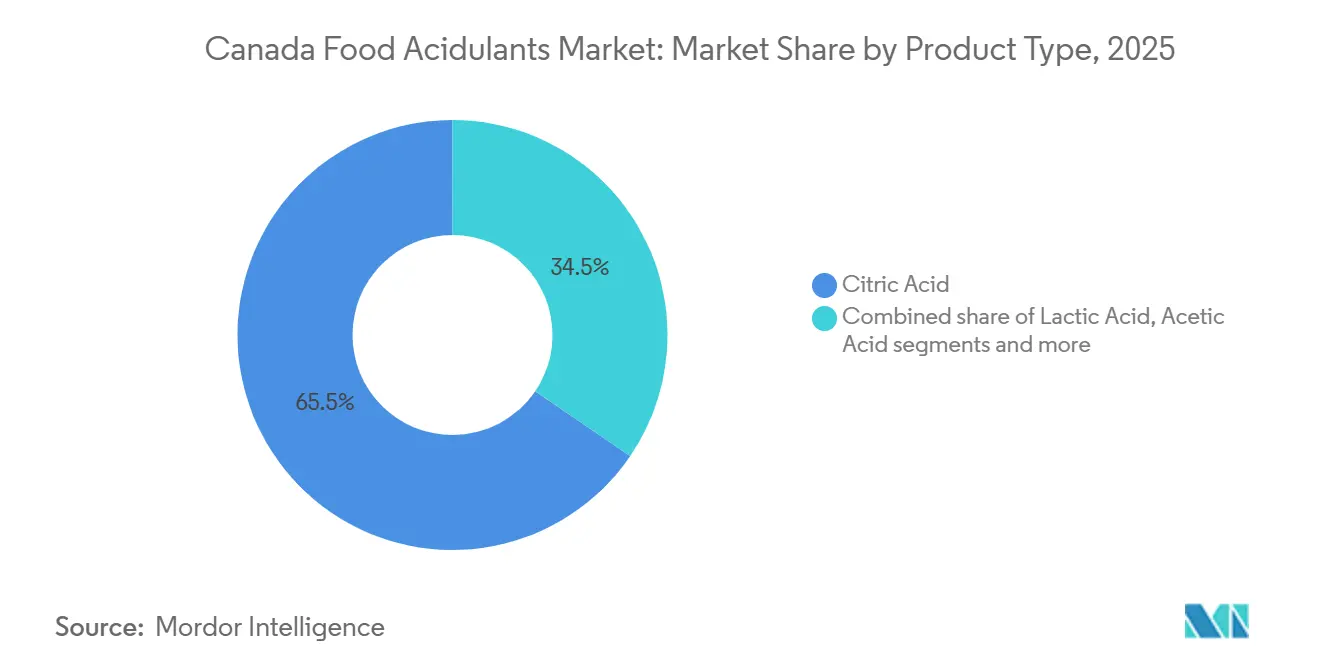
- 製品タイプ別では、クエン酸が2025年のカナダ食品酸味料市場シェアの65.48%を占め、コハク酸は2031年までに6.18%のCAGRで成長すると予測されています。
- 原料源別では、合成品が2025年に84.61%のシェアを占め、バイオベース酸味料は2031年までに5.93%のCAGRで拡大すると予測されています。
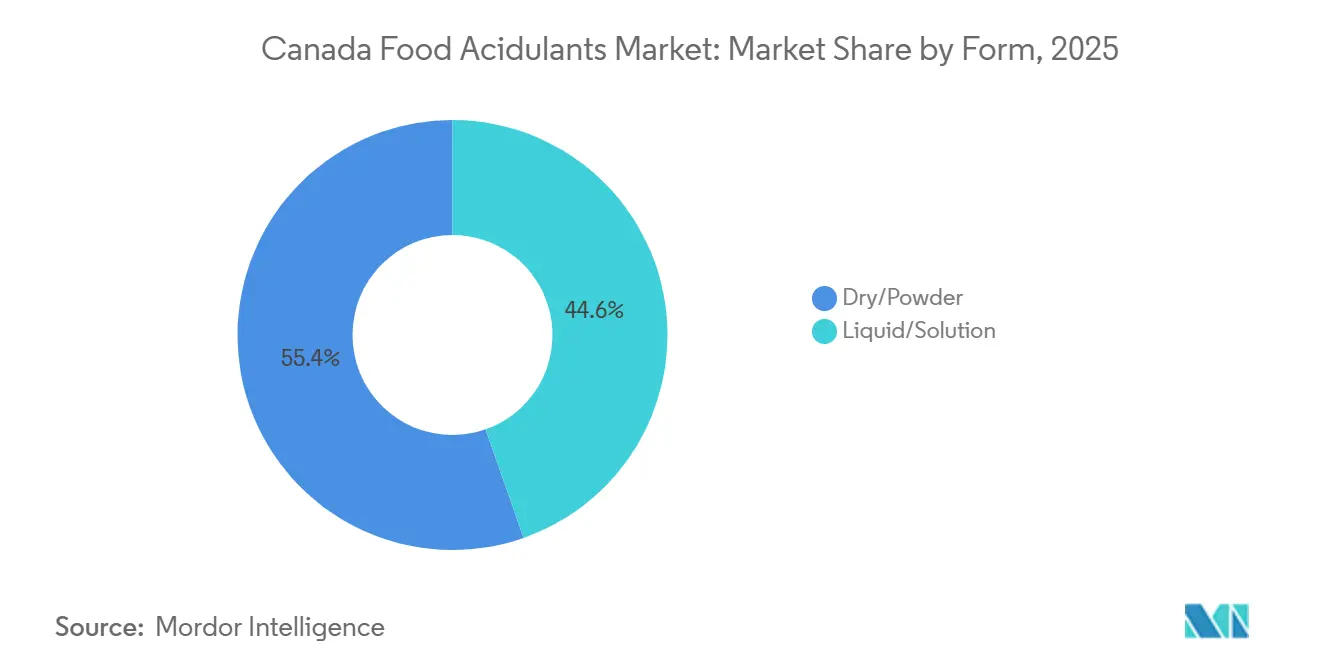
- 形態別では、乾燥・粉末酸味料が2025年に55.37%のシェアを占め、液体・溶液酸味料は2031年までに6.05%のCAGRで成長すると予測されています。
- 用途別では、飲料が2025年のカナダ食品酸味料市場規模の33.71%を占め、ベーカリー・菓子類は2031年までに5.89%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ食品酸味料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・包装食品への需要拡大 | +1.4% | オンタリオ州およびケベック州の食品製造拠点を中心に全国的に拡大 | 長期(4年以上) |
| 炭酸・非炭酸飲料の消費増加 | +1.2% | 大都市圏の高容量飲料市場およびフードサービスに牽引され全国的に拡大 | 中期(2~4年) |
| 賞味期限延長および食品保存への需要増加 | +0.9% | 冷凍食品、常温食品、乳製品加工において増幅され全国的に拡大 | 中期(2~4年) |
| クリーンラベルおよび天然由来原料への嗜好の高まり | +0.6% | プレミアム小売およびプライベートブランドチャネルで先行利益を得て全国的に拡大 | 長期(4年以上) |
| ベーカリー・菓子類用途の成長 | +0.5% | オンタリオ州およびケベック州を主要製造拠点として全国的に拡大 | 中期(2~4年) |
| 乳製品およびプロセスチーズへの需要増加 | +0.4% | オンタリオ州およびケベック州の乳製品加工クラスターに集中し全国的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・包装食品への需要拡大
カナダの食品・飲料加工セクターは2025年に1,250億 米ドルを超える売上を生み出しました。製造業GDPの16%以上、製造業雇用の17%以上を占めています[1]。この生産基盤は、保存、pH安定性、または風味管理を必要とする製品における酸味料の需要を支えています。カナダ食品酸味料市場は、食品総量の変化だけでなく、包装食品内の製品ミックスの変化にも影響を受けます。冷凍食品および常温食品は、微生物活動制御と製品テクスチャーの保護に役立つ酸性化システムを必要とします。したがって、加工設備への投資拡大は、生産能力の追加とともに酸味料への需要を生み出す可能性があります。
炭酸・非炭酸飲料の消費増加
飲料は、クエン酸、リンゴ酸、リン酸が風味バランスとpH調整を支えるため、引き続き重要な需要源となっています。市場は、低糖飲料の製剤変更から恩恵を受けており、メーカーは知覚酸味をより厳密に管理する必要があります。砂糖を減らすと消費者に酸味がより明確に感じられるため、製剤担当者は味のプロファイルを再調整する必要があります。この必要性は、炭酸ソフトドリンク、ジュース、エナジードリンク、レディトゥドリンクティーに適用されます。フォンテン飲料は、ディスペンシングシステムに一定量ずつ投入される濃縮液体酸を必要とする場合があります。ノンアルコールビールも風味を発展させるために酒石酸と乳酸を使用しており、特殊製剤の新たな用途を加えています。
賞味期限延長および食品保存への需要増加
天然保存は、従来の合成保存料を使用せずに賞味期限を延ばそうとする食品生産者にとって中心的な考慮事項となっています。Corbionは、天然保存と賞味期限延長への需要に支えられ、2025年度に機能性原材料・ソリューション事業の収益性が改善したと報告しました。乳酸発酵物および関連原材料が従来の保存システムに取って代わる場合、カナダ食品酸味料市場は恩恵を受ける可能性があります。2025年の査読済み研究では、バイオテクノロジーによるコハク酸生産が石油化学ルートと比較して温室効果ガス排出量を60%以上削減できることが明らかになりました。同研究では、バイオベースコハク酸の報告された生産コストが石油化学合成よりも低いことも確認されました。CorbionのVerdad Essence製品は、発酵由来ソリューションがベーカリーのカビ抑制向けにどのように位置付けられているかを示しています。
クリーンラベルおよび天然由来原料への嗜好の高まり
カナダ保健省のフロントオブパッケージ栄養表示要件は2026年1月1日に施行されました。この要件により、パッケージ前面の栄養情報がより見やすくなり、食品メーカー間での剤変更に関する議論が促進されています。クエン酸、乳酸、リンゴ酸が短くなじみのある原材料表示に適合する場合、カナダ食品酸味料市場は恩恵を受ける可能性があります。カナダ保健省の許可食品添加物リストは、酸度調整剤および酸反応性物質の承認された用途を定めています[2]。明確な規制上の定義は、調達において製品および使用に関する文書化を重要にしています。天然酸は、ラベルを重視した製品開発に適合する認知された機能性原材料を必要とする加工業者の注目を集める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および生産コストの変動 | −0.3% | オンタリオ州以外の輸入依存加工業者への圧力が強まり全国的に影響 | 短期(2年以内) |
| 厳格な食品添加物規制とコンプラインス要件 | −0.2% | 輸出志向のオンタリオ州およびケベック州メーカーに複合的に影響し全国的に拡大 | 長期(4年以上) |
| 最小限加工食品への嗜好の高まり | −0.1% | ブリティッシュコロンビア州、オンタリオ州、ケベック州の都市部 | 中期(2~4年) |
| 輸入酸味料への依存とサプライチェーンの混乱 | −0.2% | 西部州および大西洋岸州でのリスクが高まり全国的に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料および生産コストの変動
カナダ食品酸味料市場は、輸入原材料、物流、および海外発酵能力へのエクスポージャーによるコスト圧力に直面しています。カナダにおけるクエン酸価格は2025年第2四半期に1メートルトン当たり1,260 米ドルに達しました。食品・飲料製造の売上成長率は2025年に0.2%と予測されており、加工業者が高い原材料コストを吸収する余地が限られていました。中小規模の加工業者やプライベートブランドメーカーは、先物購入契約や数量コミットメントを活用する能力が低い場合があります。貿易の混乱は、発酵サプライチェーンを支える農業原材料市場にも影響を与える可能性があります。これらの状況は、食品需要が安定している場合でも、調達コストの予測を困難にする可能性があります。
厳格な食品添加物規制とコンプライアンス要件
カナダの食品添加物規制の枠組みは、カナダ保健省とカナダ食品検査庁によって管理されています。食品医薬品規制は、許可物質、食品カテゴリー、および使用条件に関する規制上の設定を定義しています。新たな酸味料用途を導入する企業は、科学的審査と公告プロセスを必要とする場合があります。中小食品企業は、グローバルな原材料サプライヤーと比較して、文書化と製剤変更コンプライアンスに対してより高い相対的コストに直面する可能性があります。2024年12月の規制改正により、特定の植物由来物質のコンプライアンス範囲が拡大されました。これらの要件は、技術的な使用事例が明確であっても、ニッチな酸の商業化を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クエン酸がコア需要を支え、コハク酸が拡大
クエン酸は2025年にカナダ市場の65.48%を占め、コハク酸は2031年までに6.18%のCAGRを記録すると予測されていますクエン酸は、幅広い機能的汎用性を提供するため、飲料、乳製品、ベーカリー、食肉加工全体で使用されています。同一の製品ポートフォリオ内で、酸度調整、風味バランス、保存、およびプロセス管理を支援することができます。この幅広さにより、加工業者は複数の食品カテゴリーにわたって製剤を管理する際に使い慣れた選択肢を得られます。JungbunzlauerのPort Colborne施設は、オンタリオ州でクエン酸、トウモロコシ由来グルコース、キサンタンガムを生産しています。この地元供給の立場は、近隣の加工業者のリードタイムリスクを軽減することができます。また、それ以外では輸入依存度が高いカテゴリー内に国内生産拠点を提供します。バイオ発酵の改善により、コハク酸の商業的見通しが向上しています。
2025年12月のICLによるBartek Ingredients買収により、食品グレードのリンゴ酸とフマル酸の生産能力が大規模な特殊原材料プラットフォームに組み込まれました。Bartekはまた、2026年に完成予定の新しい生産施設を建設中でした。この取引は、特殊な風味とレブニング(膨張)ニーズに対応するサライベースに規模をもたらします。乳酸は、pH低下、風味発展、および抗菌活性を支援するため、乳製品、ベーカリー、食肉用途において引き続き重要です。発酵・培養製品における機能は、製品特性を変えることなく代替することを困難にしています。酒石酸はワイン関連製品とフルーツ風味の菓子類に使用されています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料源別:合成供給が確立された地位を維持しながらバイオベースが台頭
合成品は2025年にカナダ市場の84.61%を占め、バイオベース酸味料は2031年までに5.93%のCAGRで成長すると予測されています。加工業者が予測可能なコスト、成熟した物流、および定した供給量を重視するため、合成原料源は確立された地位を維持しています。カナダ食品酸味料産業は、継続的な大量生産においてこれらの特性に依存しています。多くの確立された製品はまた、大規模食品システムにおいて十分に理解されたパフォーマンス基準を持っています。これにより、検証済み製剤の原材料を変更することに伴う運用リスクが軽減されます。バイオベース酸は、クリーンラベルの製剤変更とカーボン開示の考慮が調達に影響を与えるにつれて注目を集めています。
連邦政府の「カナダサプライチェーン強化プログラム」は、2025年9月にオンタリオ州とブリティッシュコロンビア州の5つのプロジェクトに資金を提供し、カナダ産・カナダ加工原材料の使用拡大を支援しました。このプログラムは、国内バイオベース酸開発への支援としてこの政策方向性を位置付けています。より強固な地元原材料基盤は、能力が利用可能になった場合に長い供給ルートへのエクスポージャーを軽減する可能性があります。また、国内フィードストック接続を持つ酸味料オプションを加工業者がテトすることを促進する可能性もあります。
形態別:乾燥形態がリードし、液体形態が自動化加工に適合
乾燥・粉末酸味料は2025年にカナダ市場の55.37%を占め、液体・溶液製品は2031年までに6.05%のCAGRで成長すると予測されています。乾燥製品は、有効成分単位当たりの棚安定性と効率的な輸送取り扱いを提供します。ベーカリー、菓子類、調味料、ソース、スープ、スナック、飲料ミックス生産における乾式混合と互換性があります。粉末クエン酸は、製造および保管中の水分管理が重要な場合に広く使用されています。この形態は、確立されたバッチ手順内で取り扱い、標準的な乾燥原材料システム内で保管することができます。
液体酸味料は、高速充填、投与、および連続pH調整システムに適しています。飲料メーカーは、別途溶解ステップなしにすぐに投与できる溶液を使用することができます。これにより、自動化された生産環境内での取り扱いステップを削減できます。乳製品加工業者も連続生産システムで液体乳酸を使用しています。2025年12月末の12ヶ月間におけるカナダのフォンテンソフトドリンク消費量は4億2,700万ユニットに達しました。この用途には、濃縮液体クエン酸の制御された投与が必要です。食品加工設備への計画的投資は、高スループット環境での液体投与を促進する可能性があります。

用途別:飲料が需要をリードし、ベーカリー・菓子類がより速く成長
飲料は2025年のカナダ食品酸味料市場規模の33.71%を占め、ベーカリー・菓子類は2031年までに5.89%のCAGRで成長すると予測されています。飲料用途には、炭酸飲料、フルーツジュース、エナジードリンク、レディトゥドリンクティーが含まれます。クエン酸、リン酸、リンゴ酸は、これらの形態における風味、酸度、および製品安定性の中心的役割を担っています。飲料製剤は、生産ロス全体で一貫した明確な味のプロファイルを必要とすることが多いです。酸は加工業者がこの要件を管理しながら目標pH環境を提供するのに役立ちます。したがって、カナダ食品酸味料産業は飲料の製剤変更活動と密接に結びついています。
ベーカリー・菓子類の成長は、クリーンラベル保存と差別化された風味プロファイルを持つ製品への需要と結びついています。カナダの焼き菓子輸出は2024年に77億カナダドルに達し、2020年からほぼ倍増しました[3]。輸出志向の生産は、より長い流通期間中に品質を維持する製剤の重要性を高めます。乳酸発酵物はカビ抑制を支援し、リンゴ酸は酸味菓子のプロファイルを支援します。酒石酸はベーキングパウダーシステムに使用されます。Corbionは2026年9月に、合成保存料を使用しないベーカリー賞味期限延長のためのVerdad Essence WH150を発売しました。
地理的分析
オンタリオ州とケベック州はカナダの食品加工活動の最大シェアを占めており、酸味料の主要な需要基盤を提供しています。カナダ食品酸味料市場は、これらの州に食品・飲料製造施設の大部分が集中しているため、これらの州に集中しています。オンタリオ州には2万社以上の先進製造企業と80万人の製造業従事者がいます。JungbunzlauerのPort Colborne事業は、同州でのクエン酸、グルコン酸塩、キサンタンガム生産を支援しています。ケベック州の乳製品クラスターは、培養乳製品、プロセスチーズ、発酵製品における乳酸とクエン酸の需要を支えています。
カナダ西部には、食肉加工、クラフト飲料、プレミアム包装食品を含む小規模ながら成長する消費基盤があります。ブリティッシュコロンビア州、アルバータ州、サスカチュワン州は、全国流通ネットワークを通じて供給される酸味料に大きく依存しています。カナダ食品酸味料市場は、中央カナダよりもこれらの州でより大きな物流リスクを抱えています。2025年9月のカナダサプライチェーン強化プログラムを通じて資金提供された5つのロジェクトのうち2つは、ブリティッシュコロンビア州で輸入原材料をカナダ加工代替品に置き換えることを目的としていました。大西洋岸カナダは、水産物加工、ピクルス、常温食品製造からの地域的需要を支えています。
特にアジアで生産されたクエン酸を中心とする輸入酸味料は、カナダにとって重大な供給リスクであり続けています。米国農務省は、食品・飲料加工業者が国内では大規模に入手できない輸入原材料に大きく依存していると報告しました。2025年の貿易摩擦により、国内調達とカナダ産表示への注目が高まりました。Jungbunzlauerは2025年5月、Port Colborneにキサンタンガム製造施設への2億カナダドルの投資を確認しました。
競合環境
市場集中度
カナダ食品酸味料市場は断片化した構造が特徴です。グローバルメーカーはプロセス規模と技術的能力をもたらし、地域の専門業者と流通業者も引き続き重要な役割を果たしています。JungbunzlauerのPort Colborne統合キャンパスは、オンタリオ州の加工業者に地元供給オプションを提供しています。ICLの2025年12月のBartek Ingredients買収により、Bartekのリンゴ酸とフマル酸の事業がICLの特殊食品ソリューションプラットフォームと統合されました。第一フェーズの投資は50%の株式取得に対して9,000万 米ドルでした。この取引により、ICLのベーカリー、菓子類、フルーツ風味飲料用途における地位が強化されました。
Brenntag、IMCD、Azelis、Univar Solutions、Hawkins、FBC Industriesは、中小規模の加工業者が製剤サポートと複数の酸タイプへのアクセスを必要とすることが多いため、引き続き重要な役割を果たしています。流通業者層は、用途知識、製品の幅広さ、および供給の継続性で競争しています。この役割は、食品加工業者が広大な地理に分散しているカナダ全体で価値があります。Corbionは、BRIGHT 2030戦略のもと、天然保存とラベルフレンドリーな製品へとポートフォリオを移行しています。
制御放出型およびカプセル化酸味料技術が、ベーカリーと食肉加工においてカナダの製剤試験に届き始めています。これらのシステムは、サプライヤーに価格競争を超えた差別化オプションを提供します。カナダ食品酸味料市場はまた、国内生産のバイオベース特殊酸の地もあります。現在、発酵フィードストックから完成食品グレード酸までのフルチェーンカバレッジを提供するカナダのメーカーは存在しません。このギャップは、より安全な調達を求める原材料サプライヤーと食品加工業者間の共同投資を支援する可能性があります。競合構造は、少数のグループが総売上の支配的なシェアを管理していることを示していません。
カナダ食品酸味料産業リーダー
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:Jungbunzlauerは、オンタリオ州Port ColborneキャンパスにMVR(機械式蒸気再圧縮)蒸発器の2台目を設置しました。これにより年間約8,000トンのCO₂排出量削減が見込まれ、最終的には年間約12,000トンに拡大する予定です。このアップグレードにより、カナダのクエン酸およびグルコン酸塩製造における同サイトの低排出技術プロファイルが深化します。
- 2025年12月:ICL Groupは、北米唯一の垂直統合型無水マレイン酸および下流酸施設においてオンタリオ州を拠点とする食品グレードのリンゴ酸とフマル酸の生産者であるBartek Ingredients Inc.を買収する終合意を発表しました。第一フェーズの投資はBartekの約50%の株式取得に対して約9,000万 米ドルでした。完全買収のタイムラインは事業および統合のマイルストーンに依存します。Bartekは同時に2026年に完成予定の新しい生産施設を建設中でした。
- 2024年11月:カナダ政府は、オンタリオ州ストーニークリークにおけるBartek Ingredientsの1億9,250万カナダドルの製造施設プロジェクトを支援するために2,700万カナダドルの投資を発表しました。計画施設には、先進プロセス技術、エネルギー管理システム、および追加の製品開発能力が組み込まれています。このプロジェクトは、国内食品グレード酸生産の強化、製造効率の改善、温室効果ガス排出量と水消費量の削減を目的としています。
カナダ食品酸味料市場レポートの範囲
酸味料は、食品・飲料品に酸味や鋭い味を提供するために使用される化学物質です。カナダ食品酸味料市場は、製品タイプ、原料源、形態、および用途に基づいてセグメント化されています。製品タイプ別では、食品酸味料市場はクエン酸、乳酸、酢酸、リン酸、リンゴ酸、フマル酸、コハク酸、酒石酸、その他のタイプにセグメント化されています。原料源別では、市場はバイオベース・天然と合成にセグメント化されています。形態別では、市場は乾燥・粉末と液体にセグメント化されています。用途別では、市場は飲料、乳製品・冷凍デザート、ベーカリー・菓子類、食肉・水産物、ソース・ドレッシング・調味料、乳幼児・臨床栄養、その他加工食品にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(百万米ドル)で行われています。
製品タイプ別
| クエン酸 |
| 乳酸 |
| 酢酸 |
| リン酸 |
| リンゴ酸 |
| フマル酸 |
| コハク酸 |
| 酒石酸 |
| その他(グルコノデルタラクトン、グルコン酸など) |
原料源別
| バイオベース・天然 |
| 合成(石油・トウモロコシ由来) |
形態別
| 乾燥・粉末 |
| 液体・溶液 |
用途別
| 飲料 |
| 乳製品・冷凍デザート |
| ベーカリー・菓子類 |
| 食肉・水産物 |
| ソース・ドレッシング・調味料 |
| 乳幼児・臨床栄養 |
| その他加工食品 |
| 製品タイプ別 | クエン酸 |
| 乳酸 | |
| 酢酸 | |
| リン酸 | |
| リンゴ酸 | |
| フマル酸 | |
| コハク酸 | |
| 酒石酸 | |
| その他(グルコノデルタラクトン、グルコン酸など) | |
| 原料源別 | バイオベース・天然 |
| 合成(石油・トウモロコシ由来) | |
| 形態別 | 乾燥・粉末 |
| 液体・溶液 | |
| 用途別 | 飲料 |
| 乳製品・冷凍デザート | |
| ベーカリー・菓子類 | |
| 食肉・水産物 | |
| ソース・ドレッシング・調味料 | |
| 乳幼児・臨床栄養 | |
| その他加工食品 |
レポートで回答される主要な質問
カナダにおける食品酸味料の予測成長率はどのくらいですか?
市場は2026年から2031年にかけて4.82%のCAGRで成長し、2031年までに236.83 ミリオン 米ドルに達すると予測されています。
カナダで需要をリードする製品タイプはどれですか?
クエン酸は、飲料、乳製品、ベーカリー、食肉加工用途全体で使用されているため、2025年に65.48%のシェアでリードしています。
カナダで最も速く成長している酸味料の原料源はどれですか?
バイオベース酸味料は、クリーンラベルと国内調達への関心に支えられ、2031年まに5.93%のCAGRで成長すると予測されています。
液体酸味料が乾燥製品より速く成長しているのはなぜですか?
液体・溶液製品は、自動化された飲料・乳製品ラインが直接投与できるため、6.05%のCAGRで成長すると予測されています。
最大の最終用途用途はどれですか?
飲料は2025年の金額の33.71%を占め、ベーカリー・菓子類は5.89%のCAGRで最も速く成長している用途です。