
Marktgröße und Marktanteile der kanadischen Lebensmittelazidulanzien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 180.71 Millionen US-Dollar |
| Marktgröße (2026) | 187.18 Millionen US-Dollar |
| Marktgröße (2031) | 236.83 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.82 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kanadische Lebensmittelazidulanzien von Mordor Intelligence
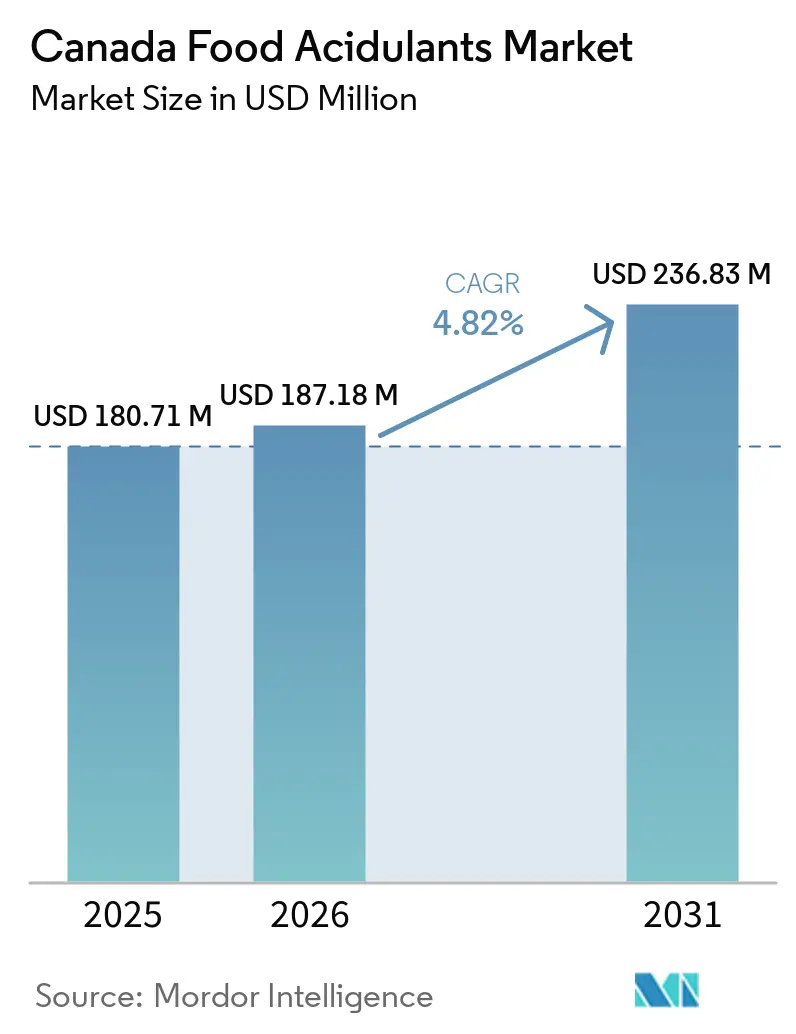
Die Marktgröße des kanadischen Marktes für Lebensmittelazidulanzien wurde im Jahr 2025 auf 180,71 Millionen USD geschätzt und soll von 187,18 Millionen USD im Jahr 2026 auf 236,83 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,82 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch Formulierungen gestützt, die pH-Kontrolle, Konservierung und konsistenten Geschmack in verarbeiteten Lebensmittelkategorien erfordern. Die kanadischen Anforderungen zur Nährwertkennzeichnung auf der Vorderseite der Verpackung, die am 1. Januar 2026 in Kraft treten, erhöhen die Aufmerksamkeit für Zutatendeklarationen und Neuformulierungen. Der Markt wird auch durch einen Übergang zu natürlich gewonnenen Rohstoffen geprägt, obwohl etablierte synthetische Lieferketten für Großverarbeiter weiterhin wichtig bleiben. Die Importabhängigkeit und die Volatilität der Inputkosten bleiben wesentliche Einschränkungen, insbesondere für Verarbeiter ohne direkte Liefervereinbarungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Zitronensäure im Jahr 2025 einen Anteil von 65,48 % am kanadischen Markt für Lebensmittelazidulanzien, während Bernsteinsäure bis 2031 voraussichtlich mit einem CAGR von 6,18 % wachsen wird.
- Nach Quelle hielten synthetische Varianten im Jahr 2025 einen Anteil von 84,61 %, während biobasierte Azidulanzien bis 2031 voraussichtlich mit einem CAGR von 5,93 % wachsen werden.
- Nach Form hielten Trocken-/Pulverazidulanzien im Jahr 2025 einen Anteil von 55,37 %, während flüssige Azidulanzien/Lösungen bis 2031 voraussichtlich mit einem CAGR von 6,05 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 33,71 % der Marktgröße der kanadischen Lebensmittelazidulanzien auf Getränke, während Backwaren und Süßwaren bis 2031 voraussichtlich mit einem CAGR von 5,89 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im kanadischen Markt für Lebensmittelazidulanzien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln | +1.4% | National, mit größten Zuwächsen in den Lebensmittelverarbeitungskorridoren Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Steigender Konsum von kohlensäurehaltigen und nicht kohlensäurehaltigen Getränken | +1.2% | National, getrieben durch umsatzstarke städtische Getränkemärkte und Gastronomie | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach verlängerter Haltbarkeit und Lebensmittelkonservierung | +0.9% | National, verstärkt in der Tiefkühlkost-, Umgebungstemperatur- und Milchverarbeitung | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Clean-Label- und natürlich gewonnene Zutaten | +0.6% | National, mit frühen Zuwächsen im Premium-Einzelhandel und bei Handelsmarkenkanälen | Langfristig (≥ 4 Jahre) |
| Wachstum bei Backwaren- und Süßwarenanwendungen | +0.5% | National, mit Ontario und Quebec als dominierenden Produktionszentren | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Milchprodukten und Schmelzkäse | +0.4% | National, konzentriert in den Milchverarbeitungsclustern Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln
Kanadas Lebensmittel- und Getränkeverarbeitungssektor erzielte im Jahr 2025 einen Umsatz von mehr als 125 Milliarden USD. Er repräsentierte mehr als 16 % des verarbeitenden Gewerbe-BIP und 17 % der Beschäftigung im verarbeitenden Gewerbe[1]. Diese Produktionsbasis stützt die Nachfrage nach Azidulanzien in Produkten, die Konservierung, pH-Stabilität oder Geschmackskontrolle erfordern. Der kanadische Markt für Lebensmittelazidulanzien ist Veränderungen im Produktmix bei verpackten Lebensmitteln ausgesetzt, nicht nur Veränderungen im Gesamtlebensmittelvolumen. Tiefkühl- und Umgebungstemperaturprodukte erfordern Ansäuerungssysteme, die zur Kontrolle mikrobieller Aktivität und zum Schutz der Produkttextur beitragen. Größere Investitionen in Verarbeitungsanlagen können daher neben zusätzlicher Produktionskapazität auch eine Nachfrage nach Azidulanzien erzeugen.
Steigender Konsum von kohlensäurehaltigen und nicht kohlensäurehaltigen Getränken
Getränke bleiben eine wichtige Nachfragequelle, da Zitronen-, Äpfel- und Phosphorsäure das Geschmacksgleichgewicht und die pH-Anpassung unterstützen. Der Markt profitiert von der Neuformulierung zuckerärmerer Getränke, bei denen Hersteller eine engere Kontrolle der wahrgenommenen Säure benötigen. Die Reduzierung von Zucker kann die Säure für Verbraucher deutlicher hervortreten lassen und erfordert, dass Formulierer Geschmacksprofile neu kalibrieren. Dieser Bedarf gilt für kohlensäurehaltige Erfrischungsgetränke, Säfte, Energydrinks und trinkfertige Tees. Zapfgetränke können konzentrierte flüssige Säuren erfordern, die gleichmäßig in Ausgabesysteme dosiert werden. Alkoholfreies Bier verwendet auch Wein- und Milchsäure zur Geschmacksentwicklung, was eine weitere Anwendung für spezialisierte Formulierungen darstellt.
Steigende Nachfrage nach verlängerter Haltbarkeit und Lebensmittelkonservierung
Natürliche Konservierung ist zu einem zentralen Aspekt für Lebensmittelproduzenten geworden, die eine längere Haltbarkeit ohne herkömmliche synthetische Konservierungsmittel anstreben. Corbion meldete eine verbesserte Rentabilität in seinem Geschäftsbereich Functional Ingredients and Solutions im Geschäftsjahr 2025, gestützt durch die Nachfrage nach natürlicher Konservierung und Haltbarkeitsverlängerung. Der kanadische Markt für Lebensmittelazidulanzien kann davon profitieren, wenn Milchsäurefermentate und verwandte Zutaten herkömmliche Konservierungssysteme ersetzen. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass die biotechnologische Bernsteinsäureproduktion die Treibhausgasemissionen im Vergleich zu petrochemischen Verfahren um mehr als 60 % reduzieren könnte. Die Studie identifizierte auch niedrigere berichtete Produktionskosten für biobasierte Bernsteinsäure als für die petrochemische Synthese. Corbions Verdad Essence-Produkte zeigen, wie fermentationsbasierte Lösungen für die Schimmelhemmung in Backwaren positioniert werden.
Wachsende Präferenz für Clean-Label- und natürlich gewonnene Zutaten
Die Anforderungen von Health Canada zur Nährwertkennzeichnung auf der Vorderseite der Verpackung traten am 1. Januar 2026 in Kraft. Die Anforderungen machen verpackungsseitige Nährwertinformationen sichtbarer und fördern Neuformulierungsdiskussionen unter Lebensmittelherstellern. Der kanadische Markt für Lebensmittelazidulanzien kann davon profitieren, wo Zitronen-, Milch- und Äpfelsäure kurze und vertraute Zutatendeklarationen ermöglichen. Die von Health Canada genehmigten Listen zugelassener Lebensmittelzusatzstoffe legen die genehmigten Verwendungen für Säureregulatoren und säurereaktive Materialien fest[2]. Klare regulatorische Definitionen machen auch die Produkt- und Verwendungsdokumentation bei der Beschaffung wichtig. Natürliche Säuren können Aufmerksamkeit gewinnen, wo Verarbeiter anerkannte funktionelle Zutaten benötigen, die zur etikettorientierten Produktentwicklung passen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoff- und Produktionskosten | −0.3% | National, mit verstärktem Druck auf importabhängige Verarbeiter außerhalb Ontarios | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelzusatzstoffvorschriften und Compliance-Anforderungen | −0.2% | National, verstärkt für exportorientierte Hersteller in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für minimal verarbeitete Lebensmittel | −0.1% | Städtische Zentren in British Columbia, Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Azidulanzien und Störungen in der Lieferkette | −0.2% | National, mit erhöhter Exposition in den westlichen und atlantischen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoff- und Produktionskosten
Der kanadische Markt für Lebensmittelazidulanzien steht unter Kostendruck durch importierte Vorleistungen, Logistik und Exposition gegenüber überseeischen Fermentationskapazitäten. Die Zitronensäurepreise in Kanada erreichten im zweiten Quartal 2025 1.260 USD pro Tonne. Das Umsatzwachstum in der Lebensmittel- und Getränkeverarbeitung wurde für 2025 auf 0,2 % prognostiziert, was den Spielraum der Verarbeiter zur Absorption höherer Inputkosten einschränkte. Kleinere Verarbeiter und Handelsmarkenhersteller haben möglicherweise weniger Möglichkeiten, Terminabnahmevereinbarungen oder Mengenverpflichtungen zu nutzen. Handelsstörungen können auch die landwirtschaftlichen Inputmärkte beeinflussen, die Fermentationslieferketten unterstützen. Diese Bedingungen können die Beschaffungskosten weniger vorhersehbar machen, selbst wenn die Lebensmittelnachfrage stabil bleibt.
Strenge Lebensmittelzusatzstoffvorschriften und Compliance-Anforderungen
Kanadas Rahmen für Lebensmittelzusatzstoffe wird durch Health Canada und die Canadian Food Inspection Agency verwaltet. Die Lebensmittel- und Arzneimittelvorschriften definieren den regulatorischen Rahmen für zugelassene Substanzen, Lebensmittelkategorien und Verwendungsbedingungen. Unternehmen, die neue Azidulanzienverwendungen einführen, können eine wissenschaftliche Überprüfung und ein öffentliches Bekanntmachungsverfahren erfordern. Kleinere Lebensmittelunternehmen können im Vergleich zu globalen Zutatenlieferanten höhere relative Kosten für Dokumentation und Neuformulierungs-Compliance haben. Regulatorische Änderungen im Dezember 2024 erweiterten den Compliance-Bereich für bestimmte botanisch gewonnene Substanzen. Diese Anforderungen können die Kommerzialisierung von Nischensäuren verzögern, selbst wenn ein technischer Anwendungsfall klar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zitronensäure stützt die Kernnachfrage, während Bernsteinsäure expandiert
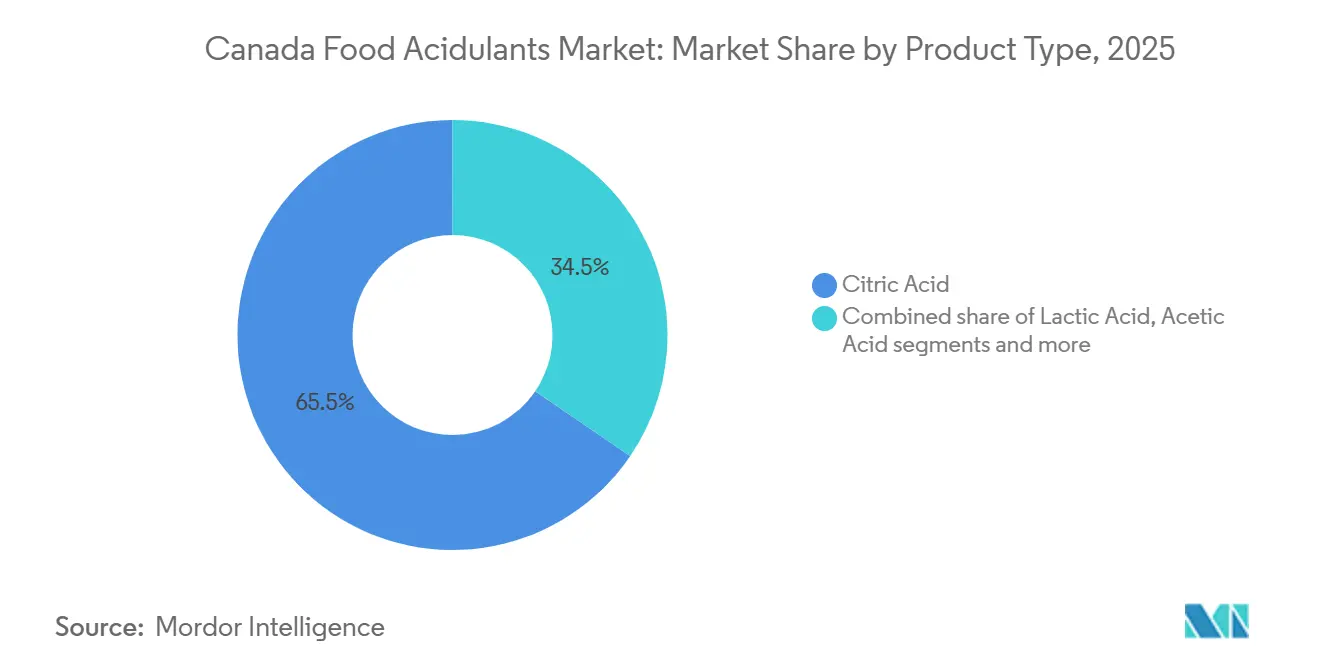
Zitronensäure hielt im Jahr 2025 einen Anteil von 65,48 % am kanadischen Markt, während Bernsteinsäure bis 2031 voraussichtlich einen CAGR von 6,18 % verzeichnen wird. Zitronensäure wird in Getränken, Milchprodukten, Backwaren und der Fleischverarbeitung eingesetzt, da sie eine breite funktionelle Vielseitigkeit bietet. Sie kann Säureanpassung, Geschmacksausgleich, Konservierung und Prozesskontrolle innerhalb desselben Produktportfolios unterstützen. Diese Breite gibt Verarbeitern eine vertraute Option bei der Verwaltung von Formulierungen über mehrere Lebensmittelkategorien hinweg. Jungbunzlauers Werk in Port Colborne produziert Zitronensäure, maisbasierte Glukose und Xanthangummi in Ontario. Diese lokale Versorgungsposition kann die Vorlaufzeitexposition für nahegelegene Verarbeiter reduzieren. Sie bietet auch einen inländischen Produktionspunkt in einer Kategorie, die ansonsten erhebliche Importexposition aufweist. Verbesserungen in der Biofermentation verbessern die kommerzielle Perspektive für Bernsteinsäure.
Die Übernahme von Bartek Ingredients durch ICL im Dezember 2025 brachte Kapazitäten für Äpfelsäure und Fumarsäure in Lebensmittelqualität in eine größere Plattform für Spezialzutaten. Bartek baute auch eine neue Produktionsanlage, die voraussichtlich 2026 fertiggestellt wird. Die Transaktion fügt einer Versorgungsbasis, die spezialisierte Geschmacks- und Triebmittelbedürfnisse bedient, Größe hinzu. Milchsäure bleibt in Milchprodukt-, Backwaren- und Fleischanwendungen wichtig, da sie pH-Reduktion, Geschmacksentwicklung und antimikrobielle Aktivität unterstützt. Ihre Funktion in fermentierten und kultivierten Produkten macht sie schwer zu ersetzen, ohne den Produktcharakter zu verändern. Weinsäure dient weinbezogenen Produkten und fruchtaromatisierten Süßwaren.

Nach Quelle: Synthetisches Angebot bleibt etabliert, während biobasierte Optionen an Bedeutung gewinnen
Synthetische Varianten hielten im Jahr 2025 einen Anteil von 84,61 % am kanadischen Markt, während biobasierte Azidulanzien bis 2031 voraussichtlich mit einem CAGR von 5,93 % wachsen werden. Synthetische Quellen bleiben etabliert, da Verarbeiter vorhersehbare Kosten, ausgereifte Logistik und zuverlässige Liefermengen schätzen. Die kanadische Lebensmittelazidulanzienbranche ist auf diese Merkmale für eine kontinuierliche Hochvolumenproduktion angewiesen. Viele etablierte Produkte haben auch gut verstandene Leistungsstandards in großtechnischen Lebensmittelsystemen. Dies reduziert das betriebliche Risiko, das mit der Änderung einer Zutat in einer validierten Formel verbunden ist. Biobasierte Säuren gewinnen an Aufmerksamkeit, da Clean-Label-Neuformulierungen und Überlegungen zur CO₂-Offenlegung die Beschaffung beeinflussen.
Das Bundesprogramm zur Stärkung der kanadischen Lieferkette finanzierte im September 2025 5 Projekte in Ontario und British Columbia, um die Verwendung kanadisch angebauter und kanadisch verarbeiteter Zutaten auszuweiten. Es identifiziert diese politische Richtung als Unterstützung für die Entwicklung inländischer biobasierter Säuren. Eine stärkere lokale Zutatenbasis kann die Exposition gegenüber langen Lieferwegen reduzieren, wenn Kapazitäten verfügbar werden. Es kann auch Verarbeiter dazu ermutigen, Azidulanzienoptionen mit inländischen Rohstoffverbindungen zu testen.
Nach Form: Trockene Formate führen, während flüssige Formate zur automatisierten Verarbeitung passen
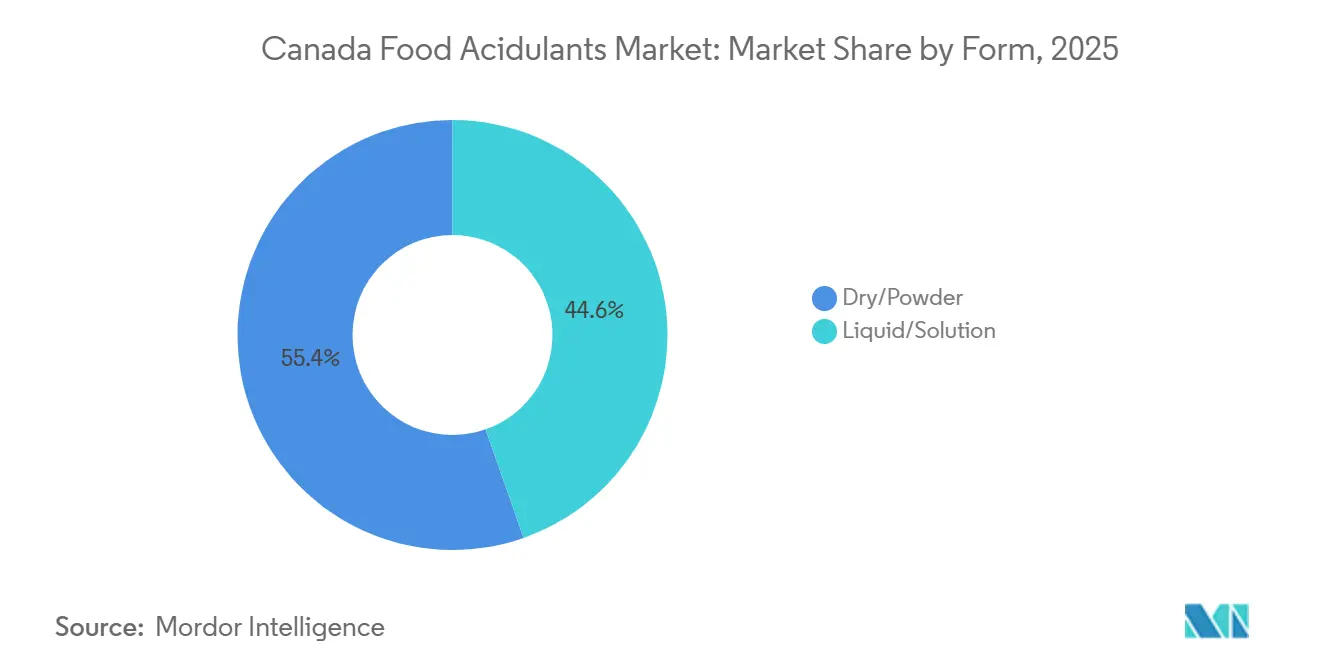
Trocken- und Pulverazidulanzien hielten im Jahr 2025 einen Anteil von 55,37 % am kanadischen Markt, während flüssige Produkte und Lösungen bis 2031 voraussichtlich mit einem CAGR von 6,05 % wachsen werden. Trockene Produkte bieten Lagerstabilität und effizienten Frachttransport pro Einheit des Wirkstoffs. Sie sind mit der Trockenmischung in der Backwaren-, Süßwaren-, Gewürz-, Soßen-, Suppen-, Snack- und Getränkemixproduktion kompatibel. Pulverisierte Zitronensäure wird häufig dort eingesetzt, wo die Feuchtigkeitskontrolle während der Herstellung und Lagerung wichtig ist. Das Format kann innerhalb etablierter Chargenprozesse gehandhabt und in standardmäßigen Trockenzutatensystemen gelagert werden.
Flüssige Azidulanzien eignen sich für Hochgeschwindigkeitsabfüll-, Dosier- und kontinuierliche pH-Anpassungssysteme. Getränkehersteller können gebrauchsfertige Lösungen ohne einen separaten Auflösungsschritt verwenden. Dies kann Handhabungsschritte in automatisierten Produktionsumgebungen reduzieren. Milchverarbeiter verwenden auch flüssige Milchsäure in kontinuierlichen Produktionssystemen. Der kanadische Konsum von Zapferfrischungsgetränken erreichte in den 12 Monaten bis Dezember 2025 427 Millionen Einheiten. Diese Anwendung erfordert eine kontrollierte Dosierung von konzentrierter flüssiger Zitronensäure. Geplante Investitionen in Lebensmittelverarbeitungsanlagen können die flüssige Dosierung in Hochdurchsatzumgebungen begünstigen.
Nach Anwendung: Getränke führen die Nachfrage an, während Backwaren und Süßwaren schneller wachsen
Getränke entfielen im Jahr 2025 auf 33,71 % der Marktgröße der kanadischen Lebensmittelazidulanzien, während Backwaren und Süßwaren bis 2031 voraussichtlich mit einem CAGR von 5,89 % wachsen werden. Getränkeanwendungen umfassen kohlensäurehaltige Getränke, Fruchtsäfte, Energydrinks und trinkfertige Tees. Zitronen-, Phosphor- und Äpfelsäure sind in diesen Formaten zentral für Geschmack, Säure und Produktstabilität. Getränkeformulierungen erfordern oft ein definiertes Geschmacksprofil, das über Produktionsläufe hinweg konsistent bleibt. Säuren helfen Verarbeitern, diese Anforderung zu erfüllen und gleichzeitig die angestrebte pH-Umgebung bereitzustellen. Die kanadische Lebensmittelazidulanzienbranche bleibt daher eng mit der Neuformulierungsaktivität bei Getränken verbunden.
Das Wachstum bei Backwaren und Süßwaren ist mit der Nachfrage nach Produkten mit Clean-Label-Konservierung und differenzierten Geschmacksprofilen verbunden. Die kanadischen Backwarenexporte erreichten 2024 7,7 Milliarden CAD und haben sich damit gegenüber 2020 fast verdoppelt[3]. Die exportorientierte Produktion erhöht die Bedeutung von Formulierungen, die die Qualität während längerer Vertriebszeiträume erhalten. Milchsäurefermentate können die Schimmelhemmung unterstützen, während Äpfelsäure saure Süßwarenprofile unterstützt. Weinsäure wird in Backpulversystemen verwendet. Corbion führte im September 2026 Verdad Essence WH150 zur Verlängerung der Backwaren-Haltbarkeit ohne synthetische Konservierungsmittel ein.
Geografische Analyse
Ontario und Quebec haben den größten Anteil an der kanadischen Lebensmittelverarbeitungsaktivität und bilden daher die wichtigste Nachfragebasis für Azidulanzien. Der kanadische Markt für Lebensmittelazidulanzien ist in diesen Provinzen konzentriert, da sie einen großen Anteil der Lebensmittel- und Getränkeverarbeitungsanlagen beherbergen. Ontario hat mehr als 20.000 fortschrittliche Fertigungsunternehmen und 800.000 Fertigungsarbeiter. Jungbunzlauers Betrieb in Port Colborne unterstützt die Produktion von Zitronensäure, Glukonat und Xanthangummi in der Provinz. Quebecs Milchwirtschaftscluster stützt die Nachfrage nach Milch- und Zitronensäure in kultivierten Milchprodukten, Schmelzkäse und fermentierten Produkten.
Westkanada hat eine kleinere, aber wachsende Verbrauchsbasis, die Fleischverarbeitung, Handwerksgetränke und Premium-Verpackte Lebensmittel umfasst. British Columbia, Alberta und Saskatchewan sind stark auf Azidulanzien angewiesen, die über nationale Vertriebsnetze geliefert werden. Der kanadische Markt für Lebensmittelazidulanzien hat in diesen Provinzen eine größere Logistikexposition als in Zentralkanada. Zwei der 5 Projekte, die im September 2025 durch das Programm zur Stärkung der kanadischen Lieferkette finanziert wurden, sollten importierte Zutaten durch kanadisch verarbeitete Alternativen in British Columbia ersetzen. Atlantikkanada unterstützt eine lokalisierte Nachfrage aus der Meeresfrüchteverarbeitung, dem Einlegen und der Herstellung von Lebensmitteln bei Umgebungstemperatur.
Importierte Azidulanzien, insbesondere in Asien produzierte Zitronensäure, bleiben ein bestimmendes Versorgungsrisiko für Kanada. Das USDA berichtete, dass Lebensmittel- und Getränkeverarbeiter stark von importierten Zutaten abhängig sind, die im Inland nicht in ausreichendem Maßstab verfügbar sind. Handelsspannungen im Jahr 2025 lenkten die Aufmerksamkeit auf inländische Beschaffung und Angaben zum Produkt aus Kanada. Jungbunzlauer bestätigte im Mai 2025 eine Investition von 200 Millionen CAD in eine Xanthangummi-Produktionsanlage in Port Colborne.
Wettbewerbslandschaft
Der kanadische Markt für Lebensmittelazidulanzien ist durch eine fragmentierte Struktur gekennzeichnet. Globale Hersteller bringen Prozessmaßstab und technische Fähigkeiten mit, während regionale Spezialisten und Distributoren wichtig bleiben. Jungbunzlauers integrierter Campus in Port Colborne bietet eine lokale Versorgungsoption für Verarbeiter in Ontario. Die Übernahme von Bartek Ingredients durch ICL im Dezember 2025 kombinierte Barteks Äpfelsäure- und Fumarsäureoperationen mit ICLs Plattform für Speziallebensmittellösungen. Die Erstphaseninvestition betrug 90 Millionen USD für einen 50-%-Anteil. Diese Transaktion stärkte ICLs Position in Backwaren-, Süßwaren- und fruchtaromatisierten Getränkeanwendungen.
Brenntag, IMCD, Azelis, Univar Solutions, Hawkins und FBC Industries bleiben wichtig, da kleinere Verarbeiter oft Formulierungsunterstützung und Zugang zu mehreren Säuretypen benötigen. Die Distributorschicht konkurriert auf der Grundlage von Anwendungswissen, Produktbreite und Versorgungskontinuität. Diese Rolle ist in ganz Kanada wertvoll, da Lebensmittelverarbeiter über eine große Geografie verteilt sind. Corbion verlagert sein Portfolio im Rahmen seiner BRIGHT 2030-Strategie auf natürliche Konservierung und etikettfreundliche Produkte.
Kontrollierte Freisetzungs- und verkapselte Azidulanzientechnologien beginnen, kanadische Formulierungsversuche in der Backwaren- und Fleischverarbeitung zu erreichen. Diese Systeme bieten Lieferanten eine Differenzierungsoption jenseits des Preiswettbewerbs. Der kanadische Markt für Lebensmittelazidulanzien hat auch Potenzial für lokal produzierte biobasierte Spezialsäuren. Kein kanadischer Hersteller bietet derzeit eine vollständige Kettenabdeckung vom Fermentationsrohstoff bis zur fertigen Lebensmittelsäure an. Diese Lücke kann Co-Investitionen zwischen Zutatenlieferanten und Lebensmittelverarbeitern unterstützen, die eine sicherere Beschaffung anstreben. Die Wettbewerbsstruktur deutet nicht darauf hin, dass eine kleine Gruppe einen dominanten Anteil am Gesamtumsatz kontrolliert.
Marktführer der kanadischen Lebensmittelazidulanzienbranche
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Jungbunzlauer installierte einen zweiten Mechanischen Brüdenverdichter (MVR) in seinem Campus in Port Colborne, Ontario, der voraussichtlich die CO₂-Emissionen um etwa 8.000 Tonnen pro Jahr reduzieren wird, mit einer Steigerung auf etwa 12.000 Tonnen jährlich. Das Upgrade vertieft das Profil der Anlage für emissionsarme Technologie in der kanadischen Zitronensäure- und Glukonatproduktion.
- Dezember 2025: ICL Group gab eine endgültige Vereinbarung zur Übernahme von Bartek Ingredients Inc. bekannt, dem in Ontario ansässigen Hersteller von Äpfelsäure und Fumarsäure in Lebensmittelqualität in der einzigen vertikal integrierten Maleinsäureanhydrid- und nachgelagerten Säureanlage Nordamerikas. Die Erstphaseninvestition betrug etwa 90 Millionen USD für etwa 50 % von Bartek; der vollständige Übernahme-Zeitplan unterliegt geschäftlichen und integrationsbezogenen Meilensteinen. Bartek baute gleichzeitig eine neue Produktionsanlage, die voraussichtlich 2026 fertiggestellt wird.
- November 2024: Die Regierung Kanadas kündigte eine Investition von 27 Millionen CAD in Bartek Ingredients an, um das Fertigungsanlagenprojekt im Wert von 192,5 Millionen CAD in Stoney Creek, Ontario zu unterstützen. Die geplante Anlage umfasst fortschrittliche Prozesstechnologien, Energiemanagementsysteme und zusätzliche Produktentwicklungskapazitäten. Das Projekt soll die inländische Produktion von Lebensmittelsäuren stärken, die Fertigungseffizienz verbessern und Treibhausgasemissionen sowie den Wasserverbrauch reduzieren.
Berichtsumfang des kanadischen Marktes für Lebensmittelazidulanzien
Azidulanzien sind chemische Elemente, die verwendet werden, um Lebensmitteln und Getränken einen herben Geschmack oder einen scharfen Geschmack zu verleihen. Der kanadische Markt für Lebensmittelazidulanzien ist nach Produkttyp, Quelle, Form und Anwendung segmentiert. Nach Produkttyp ist der Markt für Lebensmittelazidulanzien in Zitronensäure, Milchsäure, Essigsäure, Phosphorsäure, Äpfelsäure, Fumarsäure, Bernsteinsäure, Weinsäure und andere Typen segmentiert. Nach Quelle ist der Markt in biobasiert/natürlich und synthetisch segmentiert. Nach Form ist der Markt in Trocken/Pulver und Flüssig segmentiert. Nach Anwendung ist der Markt in Getränke, Milchprodukte und Tiefkühldeserts, Backwaren und Süßwaren, Fleisch und Meeresfrüchte, Soßen, Dressings und Würzmittel, Säuglings- und klinische Ernährung sowie sonstige verarbeitete Lebensmittel segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
| Zitronensäure |
| Milchsäure |
| Essigsäure |
| Phosphorsäure |
| Äpfelsäure |
| Fumarsäure |
| Bernsteinsäure |
| Weinsäure |
| Sonstige (GDL, Glukonsäure usw.) |
| Biobasiert/Natürlich |
| Synthetisch (petrochemisch/maisbasiert) |
| Trocken/Pulver |
| Flüssig/Lösung |
| Getränke |
| Milchprodukte und Tiefkühldeserts |
| Backwaren und Süßwaren |
| Fleisch und Meeresfrüchte |
| Soßen, Dressings und Würzmittel |
| Säuglings- und klinische Ernährung |
| Sonstige verarbeitete Lebensmittel |
| Nach Produkttyp | Zitronensäure |
| Milchsäure | |
| Essigsäure | |
| Phosphorsäure | |
| Äpfelsäure | |
| Fumarsäure | |
| Bernsteinsäure | |
| Weinsäure | |
| Sonstige (GDL, Glukonsäure usw.) | |
| Nach Quelle | Biobasiert/Natürlich |
| Synthetisch (petrochemisch/maisbasiert) | |
| Nach Form | Trocken/Pulver |
| Flüssig/Lösung | |
| Nach Anwendung | Getränke |
| Milchprodukte und Tiefkühldeserts | |
| Backwaren und Süßwaren | |
| Fleisch und Meeresfrüchte | |
| Soßen, Dressings und Würzmittel | |
| Säuglings- und klinische Ernährung | |
| Sonstige verarbeitete Lebensmittel |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Lebensmittelazidulanzien in Kanada?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 4,82 % wachsen und bis 2031 236,83 Millionen USD erreichen.
Welcher Produkttyp führt die Nachfrage in Kanada an?
Zitronensäure führt mit einem Anteil von 65,48 % im Jahr 2025, da sie in Getränke-, Milchprodukt-, Backwaren- und Fleischverarbeitungsanwendungen eingesetzt wird.
Welche Azidulanzienquelle wächst in Kanada am schnellsten?
Biobasierte Azidulanzien werden bis 2031 voraussichtlich mit einem CAGR von 5,93 % wachsen, unterstützt durch Clean-Label- und inländisches Beschaffungsinteresse.
Warum wachsen flüssige Azidulanzien schneller als trockene Produkte?
Flüssige Produkte und Lösungen werden voraussichtlich mit einem CAGR von 6,05 % wachsen, da automatisierte Getränke- und Milchproduktlinien sie direkt dosieren können.
Welche Endverbrauchsanwendung ist die größte?
Getränke entfallen auf 33,71 % des Wertes im Jahr 2025, während Backwaren und Süßwaren mit einem CAGR von 5,89 % die am schnellsten wachsende Anwendung sind.